


LINK研報深度解讀:美元代幣化的“隱形冠軍”,30倍上漲邏輯何在?


- 核心观点:LINK是美元代币化浪潮核心受益者。
- 关键要素:
- 垄断预言机市场,TVS达850亿美元。
- 获摩根大通、SWIFT等顶级机构深度集成。
- 储备机制逆转,创造持续买盘压力。
- 市场影响:或推动LINK价值重估,提振市场信心。
- 时效性标注:中期影响。
原文標題:《LINK 研報解讀:美元代幣化隱形大贏家,30 倍上漲空間從何而來? 》
對比維度Chainlink (LINK)Ripple (XRP)實際效用為500+協議提供關鍵基礎設施幾乎無實際使用機構採用SWIFT、摩根大通、DTCC 等深度集成極少機構實際使用市場份額90%+ TVS(預言機總保護價值)不適用市值約220 億美元約3,300 億美元如果你注意到了最近LINK 的強勁表現。
公開數據顯示,LINK 在最近一個月上漲近30%;對於一個敘事不溫不火的老幣來說,這樣的表現足夠亮眼,近期社媒上關於LINK 的討論也越來越多。
不過當大多數人還在爭論LINK 是否只是一個"預言機代幣"時,全球最大的金融機構們,如摩根大通、SWIFT、萬事達卡和DTCC,已經悄悄將Chainlink 部署在其區塊鏈戰略的核心位置。
最近,加密投資機構M 31 Capital 發布了一份長達90 頁的深入研究報告,給出了一個大膽預測: LINK 還具有20-30 倍的上漲潛力。
報告認為,全球金融資產的代幣化浪潮將帶來30 兆美元的機遇,而Chainlink 不是參與者之一,而是區塊鏈中介領域唯一的基礎設施壟斷者。
深潮TechFlow 對此報告進行了解讀和整理,篩選出其中的關鍵觀點與數據,以便更好的閱讀。
(註:本報告與解讀並不構成任何投資建議。加密市場波動劇烈,也請自行做好研究與判斷。)
核心投資邏輯:價值相對低估,」買盤「敘事浮出水面
報告總體認為LINK 代表了目前加密市場最佳的風險/回報投資機會之一,幾個核心的論點如下:
- $30 兆大趨勢的主要受益者- 全球金融系統正向代幣化轉型
- 鏈上金融中間件的完全壟斷地位- 無競爭對手可提供同等的技術可靠性和機構信任
- 被誤解的資產- 儘管擁有無與倫比的整合度和主導市場份額,但市值遠低於其戰略價值
- 現實的20-30 倍上漲空間- 相比之下,客觀上較差的對標資產XRP 交易價格比LINK 高15 倍
具體來看,報告從3 個面向具體闡述了LINK 目前為何被低估。
RWA 浪潮隱形受益者
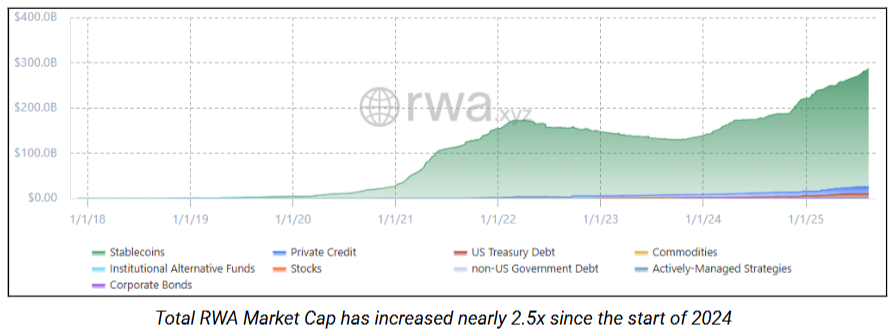
2024 年以來,代幣化實體資產(RWA)市場已經成長了2.5 倍。 BlackRock 的BUIDL 代幣化貨幣市場基金已達20 億美元規模;摩根大通、高盛、嘉信理財等傳統金融巨頭不再是試點,而是在實際部署。
但代幣化的美國公債怎麼知道當前利率?鏈上的黃金代幣怎麼驗證實體儲備?跨鏈的資產轉移怎麼確保安全合規?
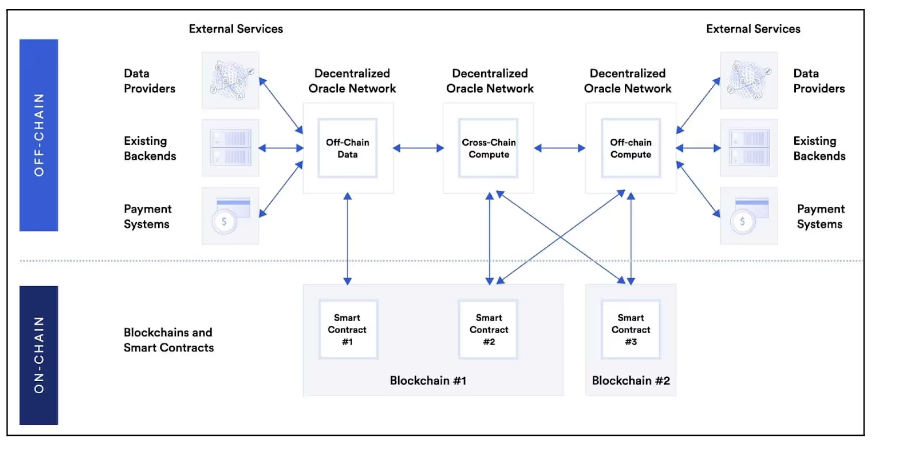
它們都需要Chainlink。一切的前提,在於有一個可信的資料和互通層。
業務壟斷,但價值低估
Chainlink 在其領域是真正的壟斷者:
- 24 兆美元+的鏈上交易價值已透過Chainlink 實現
- 850 億美元的總價值保障(TVS)
- 180 億+驗證訊息總數
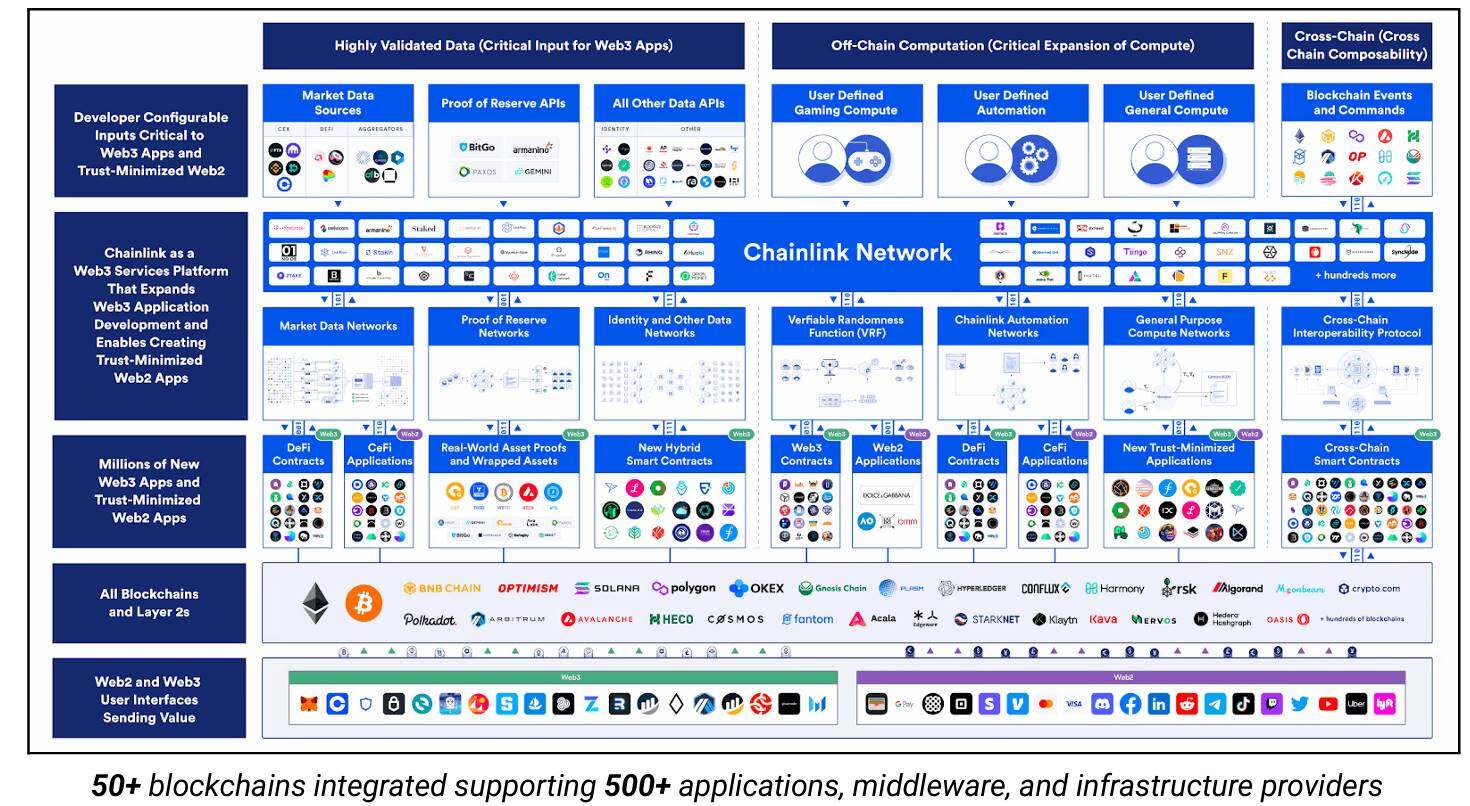
- 50+區塊鏈集成, 500+應用集成
沒有任何競爭對手能提供Chainlink 的技術可靠性、產品廣度、合規能力和機構信任度的組合。一旦集成,它就成為具有高轉換成本和自我強化網路效應的關鍵任務基礎設施。
作為對比,XRP 的市值是LINK 的15 倍,卻沒有LINK 十分之一的實際價值。
敘事反轉
多年來,LINK 一直背負著"團隊砸盤"的負面敘事。但2024 年8 月推出的LINK儲備機制帶來了改變。
之前:Chainlink Labs 透過出售代幣資助運營,造成持續拋壓
現在:數億美元的企業收入自動轉換為LINK 購買,創造持續買盤
加上更多的合作預期,更多機構試點在未來12-18 個月內投入生產,可驗證的鏈上收入將大幅飆升。
市場仍在用舊眼光看待LINK,而基本面已經發生了根本轉變。這種認知差距,正是巨大投資機會的來源。
全球金融巨頭的Chainlink 部署圖譜
報告也列舉了一些關鍵的合作用例,尤其是傳統金融巨頭。
- SWIFT: 2024 年11 月,使用Chainlink CCIP 實現傳統SWIFT 訊息觸發鏈上代幣操作
- 參與機構包括:ANZ、法國巴黎銀行、紐約梅隆銀行、花旗、Clearstream、Euroclear、勞埃德銀行等;成功模擬了代幣化資產在公鏈、私鏈之間的轉移
- 摩根大通Kinexys:2025 年6 月,摩根大通的區塊鏈部門Kinexys 與Ondo Finance 完成了首次跨鏈交割對付款(DvP)結算
- Chainlink 角色:CRE(企業級運作環境)協調工作流程,CCIP 協定確保跨鏈訊息安全
- 白宮認可,技術與政策背書:
- 白宮加密高峰會,創辦人Sergey Nazarov 受邀參加,與總統及內閣官員直接對話
- 白宮數位資產報告- Chainlink 被正式認定為數位資產生態系統的核心基礎設施
- Chainlink 發布了10+個聯邦機構區塊鏈用例的詳細方案
最關鍵的是,這些都不是孤立的實驗,每個成功的試點都代表著一種用例。這些用例裡都有ChainLink 的影子,只是它未必站在台前。
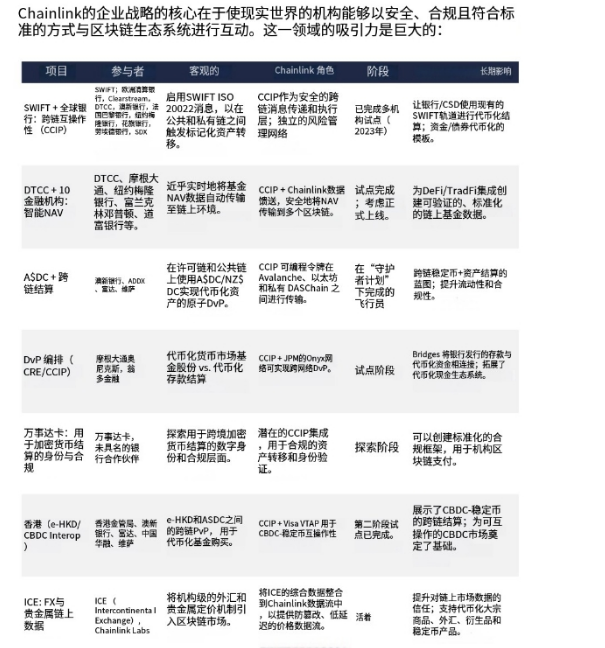
(Chainlink 典型企業合作案例,AI 翻譯)
不只預言機,中間件的壟斷地位
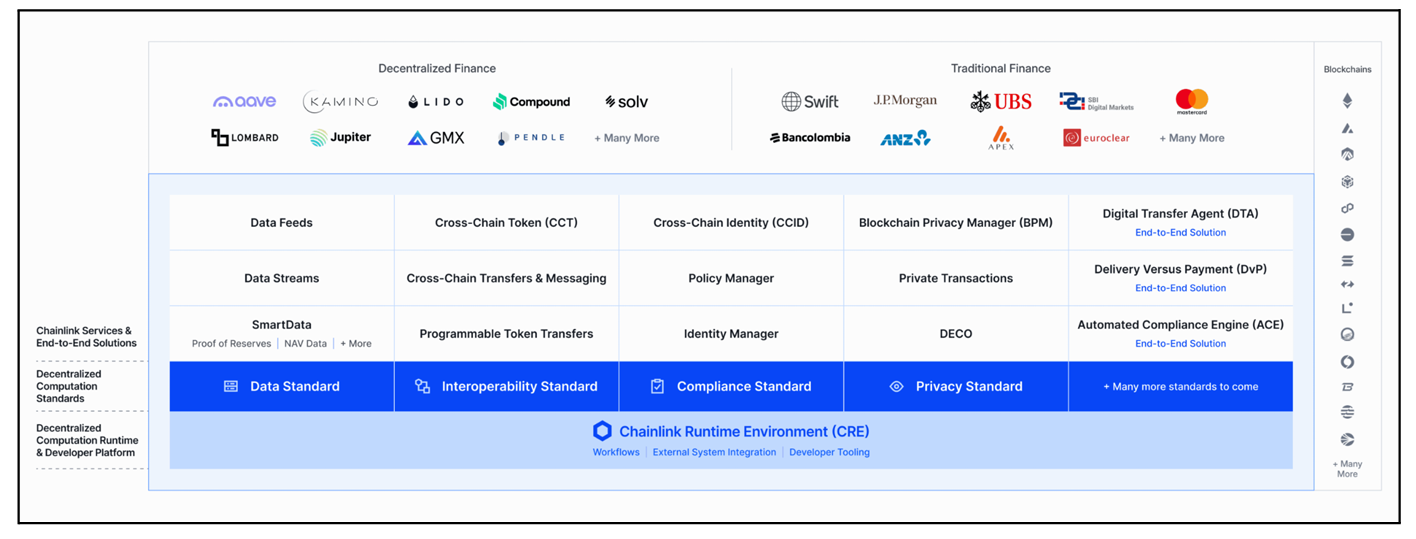
很多人對Chainlink 的認知還停留在"價格預言機"階段。實際上,Chainlink 已經建立了一個完整的區塊鏈中介軟體生態系統,成為連結區塊鏈與現實世界不可或缺的橋樑。
它的產品涵蓋五個關鍵領域:
- 數據(Data)
- 提供市場資料流(如價格來源)、儲備證明(Proof-of-Reserve)、可驗證隨機性(Verifiable Randomness)以及超低延遲的資料流。
- 這些功能確保區塊鏈應用可以可靠地獲取鏈外數據,支援金融應用、遊戲、保險等多種場景。
- 計算(Compute)
- 提供鏈下計算功能(例如透過Functions 實現的複雜計算)以及事件驅動的自動化功能。
- 這使得區塊鏈能夠處理複雜的邏輯和計算,而無需過度消耗鏈上資源。
- 跨鏈互通性(Cross-Chain Interoperability)
- 提供CCIP(跨鏈互通協定),支援多網路風險管理。
- CCIP 讓不同區塊鏈之間的資產和資料能夠安全傳輸,解決了跨鏈通訊的難題。
- 合規(Compliance)
- 提供自動化合規引擎(ACE),用於根據司法規則編程執行合規性要求。
- 這對機構用戶尤其重要,幫助他們滿足監管要求。
- 企業整合層(Enterprise Integration Layer)
- 提供Chainlink Runtime Environment (CRE),用於協調私鍊和公鏈之間的工作流程。
- CRE 幫助企業實現區塊鏈與傳統系統的無縫集成,降低摩擦和風險。
這些不是獨立的產品,而是一個協同工作的系統。當SWIFT 使用Chainlink 時,他們不只是在使用一個預言機,而是在連接一個完整的基礎設施。
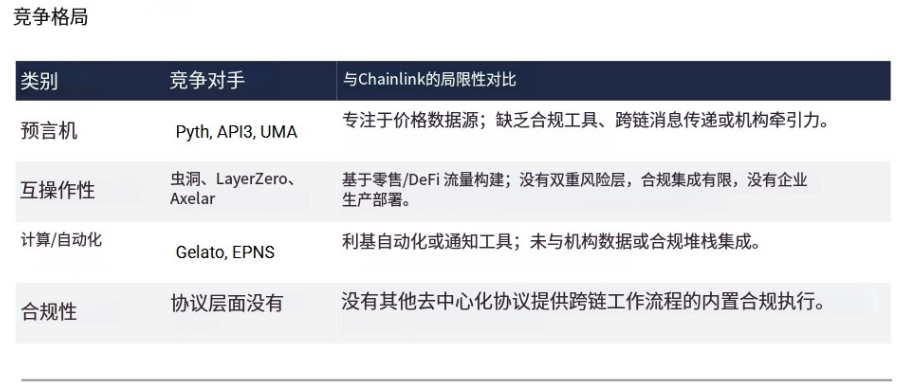
這裡的競爭優勢在於,其他市場參與者通常只能涵蓋一個或兩個領域,而Chainlink 是唯一涵蓋所有關鍵領域的解決方案。
機構用ChainLink 的好處在於可以使用它作為唯一的整合點,顯著降低整合摩擦和風險。
這種全端能力,加上多年累積的安全記錄和機構信任,構成了一個幾乎不可能被複製的技術護城河。
LINK 究竟怎麼估價才合理?
現在我們來到最關鍵的問題:LINK 到底值多少錢?
報告採用了幾種獨立的估值方法,它們都指向了相似的結論。
方法一:對照XRP,相對估值法
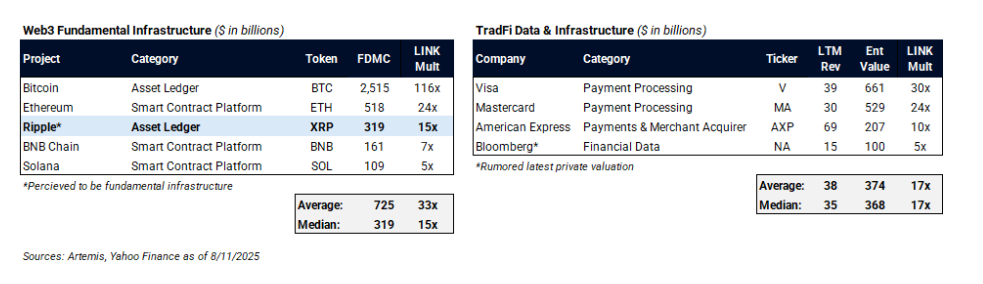
以XRP 為例,這個2012 年創建的"銀行幣"至今沒有實現其承諾的用例,幾乎沒有真實的機構採用,卻擁有3300 億美元的完全稀釋市值。
相較之下,Chainlink 獲得全球頂尖金融機構採用,但市值只有XRP 的1/15。
假設LINK 至少與XRP 的價值相當,那麼目前XRP 的市值是LINK 的15 倍,這為投資者提供了一個極具吸引力的風險/回報機會。
如果考慮Chainlink 明顯優越的基本面情況下,LINK 的估值更適合與傳統金融公司(如Visa 和Mastercard)進行比較,這些公司在支付處理和資料基礎設施領域具有類似的定位,
以這些公司的市值來進行對比,LINK 有20-30 倍的上漲潛力。
方法二:傳統公司邏輯,市佔率法
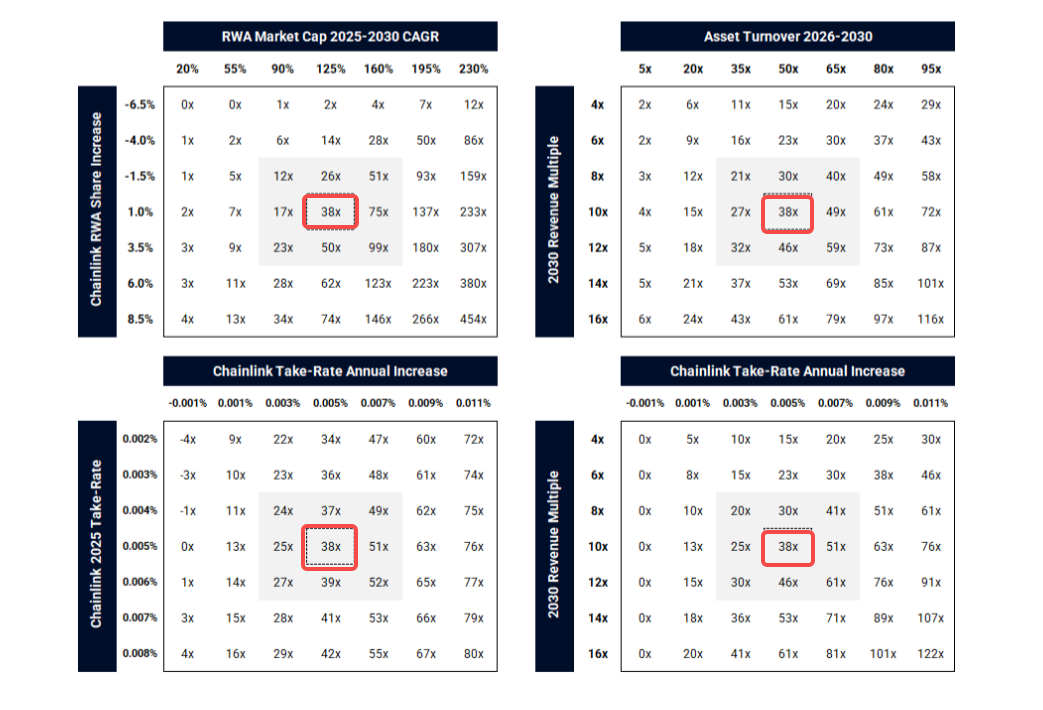
到2030 年,全球將有約19 兆美元的現實世界資產實現代幣化。
Chainlink 作為這些資產的"數據管道"和"跨鏈橋樑",預計將獲得其中40% 的市場份額,即服務約7.6 兆美元的代幣化資產。
這些資產每年將使Chainlink 處理約380 兆美元的交易量。以逐步提升的費率(目前一筆交易收取0.005%),Chainlink 在2030 年的年收入將達到824 億美元。
824 億美元的年收入,以10 倍市銷率(PS)計算,Chainlink 的企業價值約為8,240 億美元。
假設LINK 總供應量保持在10 億枚左右,8,240 億美元的網路價值意味著每枚LINK 的理論價值約為824 美元。而目前價格僅22 美元左右,也就是說還有38 倍左右的空間。
當然,這個38 倍在譯者看來是理論估值,任何一個假設的改變都會顯著結果。
近期催化劑(Q 3/Q 4)
LINK Reserve 機制
多年來,Chainlink 透過大量補貼服務來推動產業發展,但這也模糊了其獲利潛力,迫使Chainlink Labs 透過代幣銷售來維持營運。新推出的LINK Reserve 機制將徹底改變這個局面:
- 資金流向逆轉,每年數億美元的鏈下企業收入將自動用於市場回購LINK
- 市場壓力轉換,從持續的拋售壓力轉變為淨買入壓力
- 讓大家確認了ChainLink 的企業級獲利潛力
數據服務擴展
- Data Streams 涵蓋傳統金融資產:8 月4 日正式支援美國股票和ETF 即時定價,為代幣化基金、合成資產和鏈上結構化產品提供數據支持
- ICE 合作夥伴關係:8 月11 日宣布整合洲際交易所的外匯和貴金屬綜合數據流,為機構級鏈上定價提供關鍵支持
- CCIP 登陸Solana :5 月份CCIP 在Solana 主網上線,實現了EVM 和SVM 環境之間的跨生態系統結算和訊息傳遞
產品功能升級: 隱私性和質押收益需重點關注
隱私和授權功能,包括上線CCIP 私人交易;滿足銀行跨鏈交易的保密要求;Chainlink 隱私管理器,確保敏感資料不會洩漏到公鏈
隱私安全也是銀行利用ChainLink,從試點轉向生產的先決條件。
質押v 0.2 和費用分配上,目前已上線,支援更多服務類型的質押。
未來升級後,用戶費用將直接獎勵給質押者;隨著資料流和CCIP 交易量成長,質押收益將顯著提升。
這有點類似以太坊合併後的質押收益,但基於真實的企業級收入。
結論
Chainlink 提供了所有金融市場中最不對稱的風險回報配置之一。
沒有競爭對手能夠匹敵Chainlink 在整合廣度、技術可靠性、監管合規性和機構信任方面的優勢。備受矚目的試點計畫將在未來12 至18 個月內擴展到生產環境。每次整合都透過高轉換成本、網路效應和根深蒂固的合規流程加深其護城河。
在財務方面,Chainlink 提供多元化、經常性和可擴展的收入流,涵蓋CCIP 交易費用、機構資料訂閱服務、儲備證明認證和自動化服務,創造了與代幣化資產採用直接相關的持久成長引擎。隨著全球代幣化預計達到數十兆美元規模,可觸及的市場龐大且尚未有效滲透。
儘管具備這些基本面優勢, LINK 仍然是一個定價錯誤的資產,其估值更像投機性項目而非壟斷性金融基礎設施提供商。
隨著代幣化經濟的成熟和Chainlink 整合轉向生產環境,市場將被迫大幅重新評估LINK,以反映其係統重要性、收入潛力以及在全球金融體系中不可替代的作用。





