


淺論Celestia的商業想法:引流以太坊Layer2能否行得通?


原文作者:Faust,極客Web3
本文並不涉及多少技術相關解讀,而是就事論事分析Celestia 現在的商業想法及其處境。
Celestia 的自我定位,是模組化區塊鏈敘事下的「最佳DA 層」。 Celestia 自己做了一個公鏈,這條公鏈專門為Rollup 專案提供資料發布服務,也即Data Publication。 「數據發布」要確保一件事:需要取得最新數據的個體,很快就能取得所需的數據。過去許多人將資料發布稱為資料可用性,將其與歷史資料可檢索混為一談,是一種概念誤用,這一點正在被以太坊基金會和Celestia 官方持續糾正中。
如果你有關於Rollup 的簡單知識,那麼接下來的內容將很好理解:Celestia 認為,類似Layer 2 的以太坊擴容網絡,可以把新產生的數據發佈到Celestia 鏈上,而不是直接發佈到以太坊上,這樣就可以節省90% 以上的手續費。
以Arbitrum Orbit 為例,Orbit 的排序器Sequencer 可以把Layer 2 最新的資料發佈到Celestia 的區塊。然後,需要取得這部分資料的節點(例如Orbit 全節點),可以再運行Celestia 的輕節點,從Celestia 全節點取得排序器發佈上去的資料。
至於Celestia 的代幣TIA,主要應用場景是數據發布費用+POS 節點質押,如果一個Rollup 項目選用Celestia 作為DA 層,每次發布數據要交手續費;同時,專門用來承載Rollup 發布的數據的Celestia主鏈,最多有200 多個Validator 節點,TIA 代幣就是Validator 需要事先質押的資產。
雖然Celestia 官方文件中提到,TIA 代幣也可以作為Celestia 生態內Rollup 項目的gas 支付代幣,但這條提議並不是強制的。同時TIA 也會在未來用作Celestia 的治理,例如對Celestia 網絡的部分參數調整進行投票決議。
將TIA 與ARB、OP 進行對比,不難看出前者多出了看似較高頻的應用場景:作為數據發布的手續費。如果未來有許多擴容項目真的採用Celestia 作為DA 層,而這些項目具有充沛的流動性和用戶,能夠持續為TIA 代幣製造應用條件,那麼的確可以讓TIA 走強。退一步講,只要Celestia 被業界乃至市場充分認可,生態建設足夠成功,即便TIA 像ARB 一樣單純作為治理代幣,也可以被市場充分計價。
但本文想拋出的觀點恰恰是相反的:Celestia 未必會被市場乃至業界充分認可,其嘗試從以太坊Layer 2 體系內引來流動性的想法,大概率會受到阻力,其境遇可能就像EigenLayer一樣。
圖片來自TokenInsight 的文章-《Restaking 之王:EigenLayer 的商業模式是金點子還是糟粕? 》
專案成功與否,技術/ 敘事不是第一,會審時度勢最重要
如果要討論Celestia 能否在未來被市場和業界充分認可,其實就等於討論一個很哲學的問題:一個項目成功與否,最重要的因素是哪些? Celestia 又是否具備這些要素?
在此,作者先簡單探討下第一點。如果我們回顧歷史,以Polygon、Flow、Avalanche、Dfinity、Solana、Nervos 等大概在同一時期立項並上線主網的公鏈作為考察對象,不難看出其中最成功的是Polygon。雖然它被許多人認為,是上述談到的公鏈中技術最弱的一個,但卻毫無疑問是最成功的一個。
Polygon 的生態建設比其他幾個考察對象更為成功,其代幣市值、承載的DAPP、各類數據等均居於前列,此前特朗普都選擇在Polygon 上發行獨家NFT。其「全家桶」更是囊括了以太坊Layer 2 (Polygon zkEVM)、獨立公鏈(Matic)、DA 網絡(Avail)等一系列五花八門的東西,和ZK 相關的團隊有Polygon Zero、Polygon Miden、 Polygon Nightfall,分別在不同的技術方向上摸索。同時Polygon 還有一個開源的模組化區塊鏈套件Polygon CDK,似乎比Celestia 具備更完整的模組化區塊鏈堆疊。
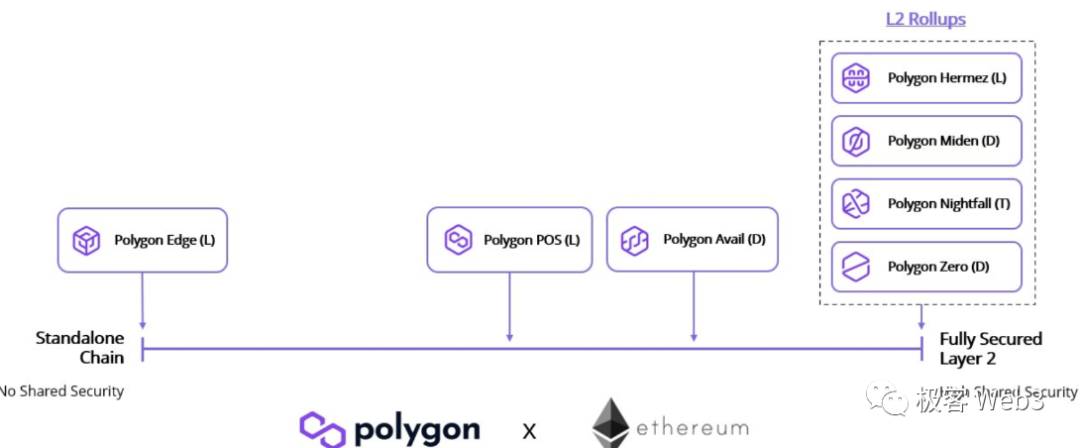
(圖片來源:Messari)
Polygon 很喜歡「順應大趨勢」,尤其是在2020 年將自己標榜為Plasma 來迎合以太坊基金會的需要,藉此吸引了大量的流動性,獲取了相當多的資源。在許多科技至上主義者的眼裡,科技原本很弱的Polygon 正是靠著迎合以太坊基金會快速抬升了「江湖地位」,之後大筆出錢收購多個和ZK 及模組化區塊鏈相關的技術團隊,來一步步打造自己的商業帝國。
相較之下,Flow、Avalanche、Dfinity、Solana 等專案技術都比原始的Polygon 強,但在目前的綜合實力上卻弱於Polygon。其中,Solana 憑藉著FTX 交易所的長期扶持,也相當成功(Anatoly 為了說服SBF,曾不遺餘力的向後者推銷自己的項目);Avalanche 靠著海外資本的扶持、EVM 兼容、投入大量精力搞BD,也比較成功。但這兩者似乎不是特別看好Layer 2 的敘事,並且沒有在此方面做大量投入,某種程度上並不像Polygon 那樣善於「順勢而為」。
最後的Dfinity 和Flow 以及Nervos,因為不同原因而趨於走弱,沒有像前述幾個項目那樣熱門:
Dfinity 把自己定位為去中心化的AWS,想要真的為區塊鏈帶來一些實際的應用場景,還針對性的推出了用戶可免gas 交易的「反向gas」功能,但終因時代背景的限製而沒有成功(從2021 年到今天,區塊鏈都不是一個適合mass adoption 的領域,因為上游配套設施極不完善,用戶入口就被限制死了)。
至於Flow,它早就實現了原生賬戶抽象,並且有類似於模塊化區塊鏈的簡單的分層設計;Nervos 則在2018 年就以分層擴容、Layer 2 作為核心敘事,嘗試把自己標榜為「專為Layer 2 設計的Layer 1 」,但最後也遭遇了滑鐵盧(Layer 2 只有在Layer 1 承載了過剩的流動性時才有意義,單純在技術上契合Layer 2 的需要並不是最優解) 。
歸根究底,對於一個專案而言,最重要的從來就不是技術是否牛逼,敘事是否吸引人,而是能否能夠在時代背景下審時度勢,尋找到最恰當的商業運作路徑。然而這一點恰恰是許多學院派團隊的短板,在充斥著爾虞我詐的商業世界中,從來就不講究什麼“技術至上”“榮譽和道德優先”,只有“成王敗寇”。許多技術獨到/ 觀念超前的團隊,最後沒有獲得應有的地位,也正是因為在商業運作上不夠靈活,最終飲恨西北。
Celestia 的商業運作想法有什麼問題
我們反觀Celestia:它在商業運作路徑上是否有問題?或者說有沒有很好的去「審時度勢」?需要強調下,Celestia 的模組化區塊鏈與DA 層敘事,需要有一條流動性充沛且存在溢出現象的公鏈作為對應的結算層,而這條公鏈其實就是以太坊Ethereum。如果Celestia 徹底與以太坊生態割裂,其模組化區塊鏈的敘事就沒有太大意義,上文提到的Nervos 的處境早就揭示了這一點。
然而,要從以太幣吸引流動性,同時還不對以太幣本身進行直接賦能,似乎不是一種make sense 的做法。如果我們有仔細的觀察以太坊基金會對Layer 2 的態度變化,就不難觀察到這一點。
在《極客Web3》先前的文章中,我們曾多次強調,以太坊基金會和L 2B EAT 等已經明確澄清,不用以太坊做DA 層的擴容項目不是以太坊Layer 2 ,因為以太坊鏈下的DA 層皆無法達到與以太坊同等等級的可用性保障,存在一定程度的信任假設(Celestia 需要預先假設主鏈不出停機故障,但其Validator 最多200 個左右,與以太坊主鏈的可用性有區別;而EigenDA 本質又獨立於以太坊原生DA)。
換言之,除了真正的Rollup 之外,其他的擴容項目都不是以太坊Layer 2 (我們可以把Plasma 和狀態通道忽略掉,因為這兩種技術方案幾乎在以太坊生態消失了)。
(圖片來源:L 2B EAT)
關於以太坊基金會這番做法的用意,有不少人認為,實際上是在藉著區分技術方案的由頭,來維護自身的商業利益,道理不言自明:如果Celestia 和EigenDA 等以太坊以外的DA層被大規模採用,那以太坊的地位必然被削弱,以太坊基金會投入大量精力要實現的EIP-4844、Danksharding 的意義也將不復存在。而這些獨立的DA 層根本無法賦能以太坊,反而會帶來一些系統性風險。
雖然現在的確有一些以太坊生態項目如Arbitrum Orbit 等,宣布和Celestia 集成,但這絕不代表Celestia 會被「充分認可」,而是在讓以太坊基金會愈發感受到競爭壓力。對於擁有至高話語權的以太坊基金會而言,利用自身優勢來鞏固自己的地位,其實是簡單的事(這就好比猶太教元老輕而易舉的害死了耶穌)。只要以太坊Layer 2 重視Layer 2 這個Title,就不會考慮Celestia 和EigenDA 這類東西。所以,Celestia 本質是在「激流勇進」,而非Polygon 那樣的「順勢而為」。
如今絕大多數以太坊Layer 2 的流動性集中在Arbitrum、Optimism 等正統的Rollup 項目上,這些項目的主要版本必然不會和Celestia 整合。而Arbitrum Orbit 只是一個類似Arbitrum Nova 的次要版本,大機率無法與幾大「正統Layer 2 」比肩。 Celestia 即便能夠引流此類“次級Layer 2 ”,似乎也帶不來多高的價值捕獲。 (Arbitrum Nova 目前只有約2,200 萬美元的TVL)
此外,作為一個場景單純ToB 的DA 層項目,Celestia 並不像Solana 那樣能靠著ToC 場景招商DAPP 來獲得大量的流動性。如果無法成功吸引許多Rollup 計畫的採用,其生態建設就會走弱。而Celestia 似乎缺乏極為強勁的資本推手,雖然其技術敘事本身make sense,但如果不能在以太坊生態內很好的紮根,其宏大藍圖很可能變為空中樓閣(失去了FTX 扶持、單靠技術敘事的Sui 至今還是沒有太大起色)。
在此作者想分享兩件有趣的事:
其一,據某知情人士透露,在Stanford 的一次線下活動中,以太坊基金會的Dankrad 剛說完“不用以太坊做DA 層的擴容項目不是Layer 2 ”,隨後沒多久,Celestia 的人員就說「xxx 計畫是一個用Celestia 作為DA 層的以太坊Layer 2 」,惹得一些人哄笑;
其二,被Celestia 扶持的自稱為「最快的以太坊Layer 2 」的Eclipse,至今未被收錄進L 2b eat 網站(在Active Projects 和Upcoming Projects 欄位中都找不到)。此專案採用了Solana VM 作為執行層,Celestia 作為DA 層,以太坊作為結算層(Layer 1)。
以上兩則趣聞在某些程度上反映了Celestia 目前的境遇。雖然從理想主義的角度來看,Celestia 打造的模組化區塊鏈技術敘事有利於Web3 的長期發展,但在現實因素的限制下,一切情況似乎並不樂觀。
意圖Intent 可能帶來不同的結果
但這只是就當下的處境而言,在未來以Intent 為核心的Web3 世界,一切都可能改變。在以Intent、鏈抽象、全鏈操作為核心的敘事背景下,在使用者不需要對鏈本身存在感知的未來,Celestia 在生態建構上的阻力可以解決。
目前以太坊Layer 2 的火熱,本質是因為大家都認可以太坊這條鏈,而大家的認可為其帶來了充沛乃至過剩的流動性。大家又為何認同以太坊呢?因為對他有大概的認知。但如果Intent 方案把底層基礎設施屏蔽掉了,未來的新進用戶根本不了解什麼以太坊和Solana 呢?屆時流動性的分配是否會以DAPP 本身為主,而非以底層協定為主?
換言之,我們目前對區塊鏈格局發展的認知,都是以「胖協議瘦應用」為前提,但這項規律可能在未來得到改變。
我們可以如此想像:在Intent 和全鏈操作為主流敘事的未來區塊鏈世界中,人們不需要對以太坊、Layer 2 的存在有認知,只需要感知DAPP 本身甚至其前端即可,那麼一切情況可能會改變:屆時引導流動性的關鍵點不再是以太坊等公鏈,而是各大DAPP。只要各大DAPP 願意base 在以Celestia 為DA 層的模組化區塊鏈上,Celestia 的生態建設就不必依賴目前的,引流以太坊Layer 2 的路徑。屆時,不光是Celestia,整個Web3 版圖都將迎來巨大的變化。
也許正如某人所言:一個人(專案)的成功固然要靠自身的努力,但是也要考慮歷史的進程。





