






LD宏觀週報(2023/06/13)


儘管加密行業受到SEC 打擊導致全線大跌,但上周美股財富效應顯現,除科技股回調,其它板塊幾乎全線上漲標普回到技術性牛市;
本週的主要事件是5 月CPI 和美聯儲會議;市場預計物價繼續下滑, 但核心通脹下降有限環比扔保持高位;
市場預期美聯儲將首次自去年初以來保持利率不變,然而,可能通過上調dot plot 表明鷹派態度;
我們認為物價進一步超出預期的可能不大,Fed 之後擔憂的重點可能轉移到信貸市場過度緊縮上,但預計不會在1 ~ 2 個月的周期內發生;
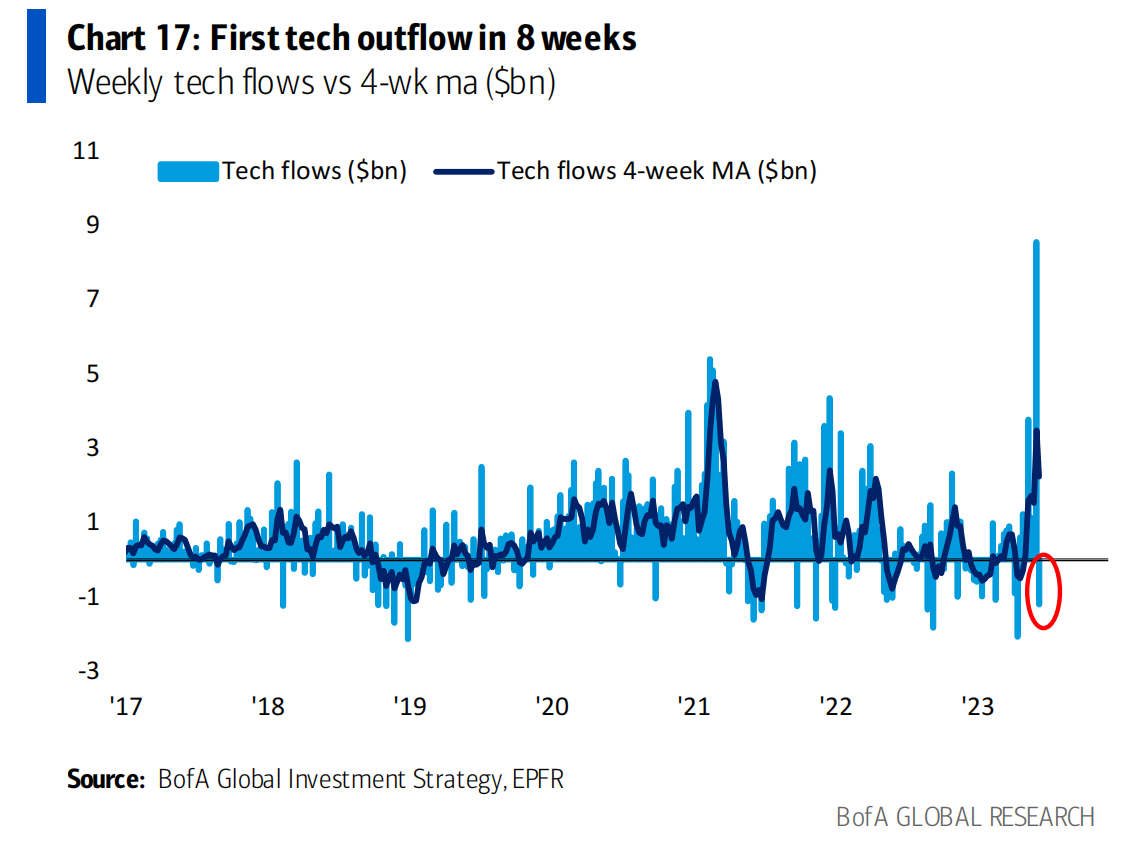
上周美國的固定收益和股票市場都有資金流入;新興市場債券流出,但股票流入再度抬頭,尤其是在中國;科技股熱度沒能持續,繼前一周創紀錄的85 億美元流入之後,八週內首次出現週度資金流出(12 億美元);
正文:
正文:
正文:
儘管加密行業受到SEC 打擊導致全線大跌,但上周是傳統金融市場相對一個安靜的時期,美股除科技股回調,其它板塊幾乎全線上漲,本週的主要事件會是5 月CPI 和美聯儲會議。
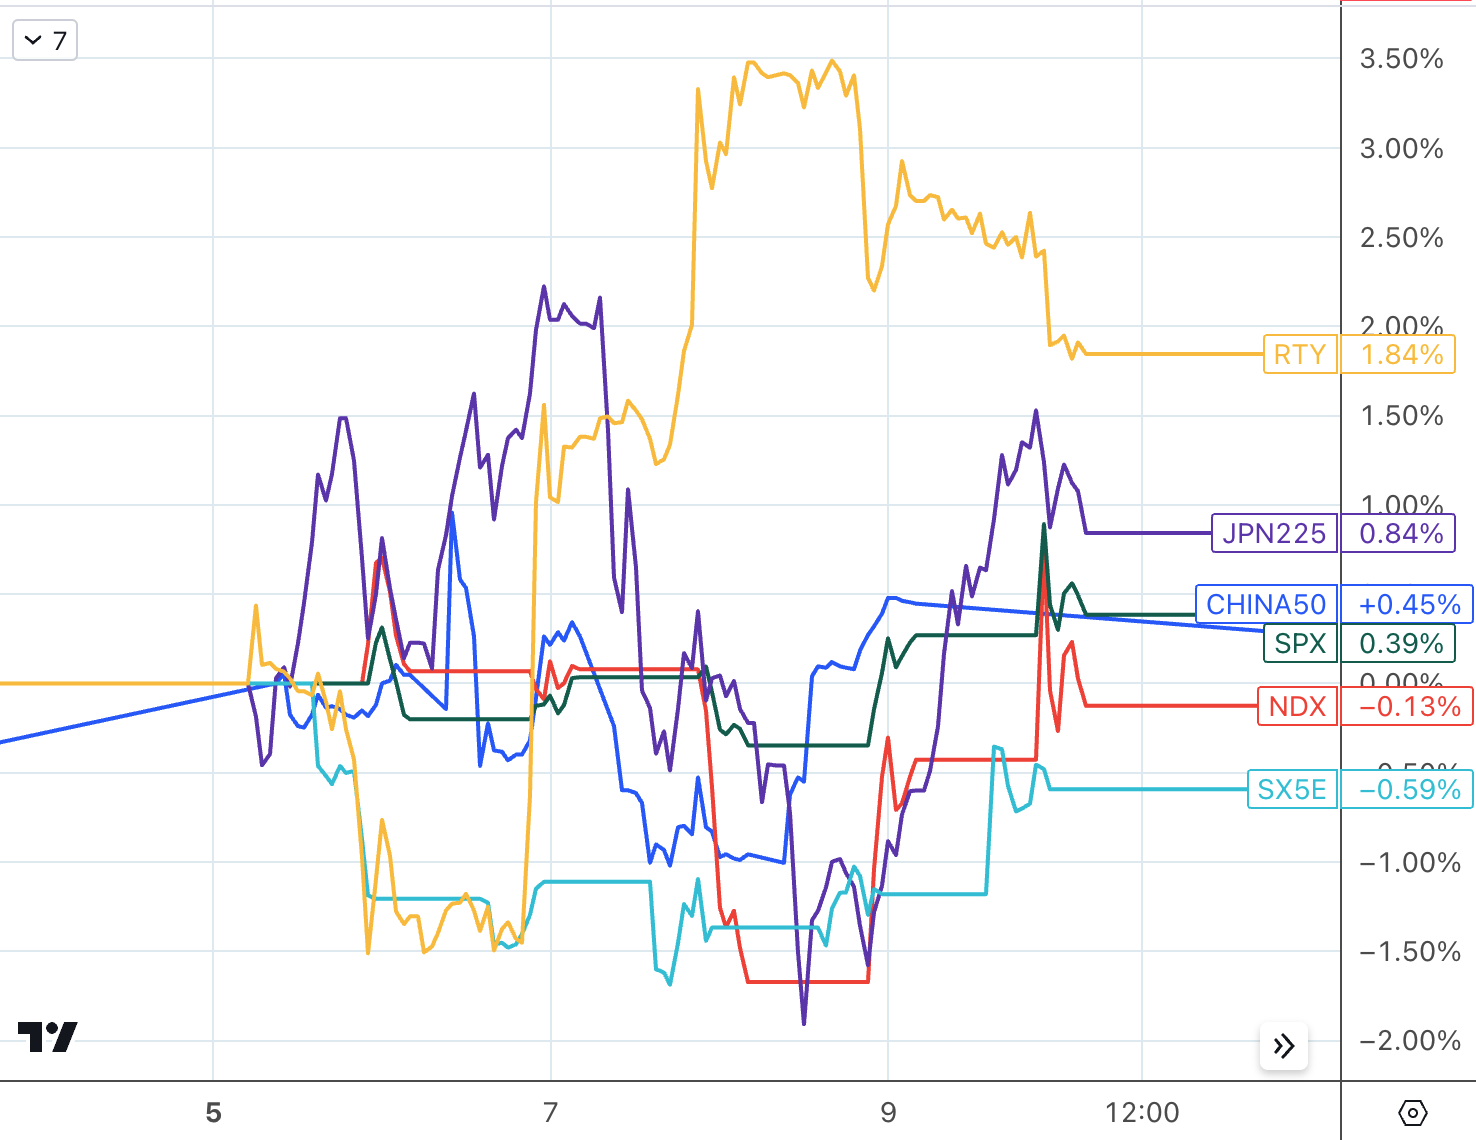
上週三美國三大股指全線收漲,標普500 漲了0. 39% ,道瓊斯漲0.34% ,納斯達克跌了0.13% 。小盤股羅素2000 漲了1.84% ,其中標普500 重回技術性牛市,從低點上漲20% 以上,達到了4300 點。同期中國、日本股市上漲,歐洲股市下跌。
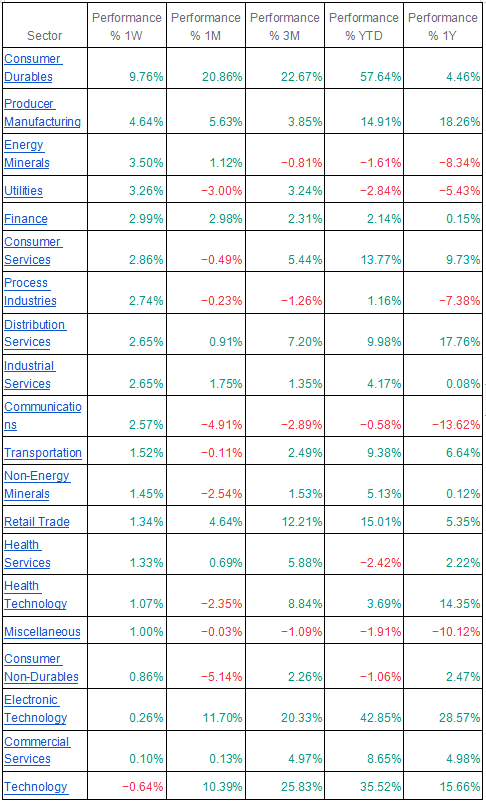
美股板塊方面,幾乎所有板塊上漲,輪動效應明顯,特斯拉帶領耐用品板塊領漲超9.7% ,公用事業漲了3% ,此前熱門的科技板塊領跌了0.64% 。
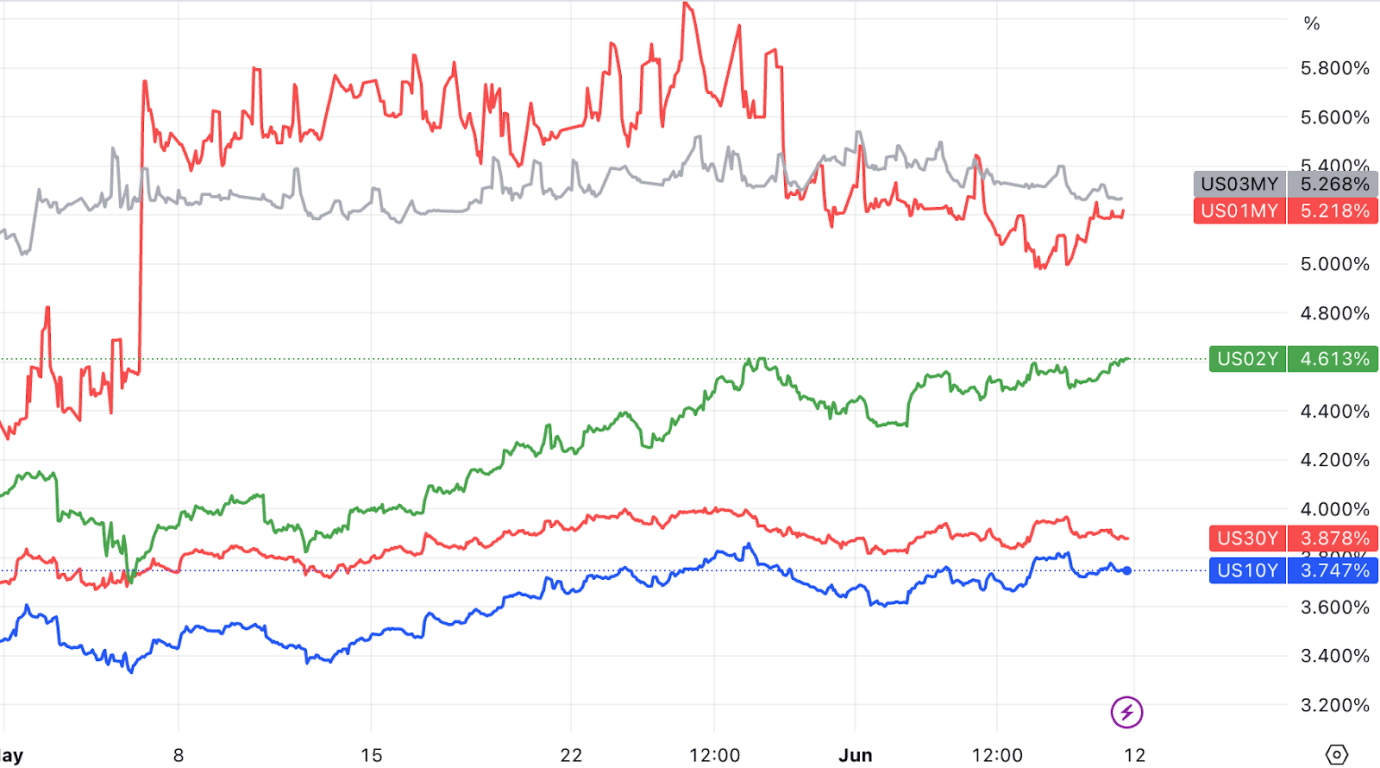
利率方面,國債價格整體有一些下滑, 2 年期國債收益率上升至銀行危機以來的高點4.61% , 10 年期國債收益率收在了3.74% 。
石油上週跌了2.16% ,收在了70.29 美元一桶,美元下跌了0.47% , DXY 收到103.55 。
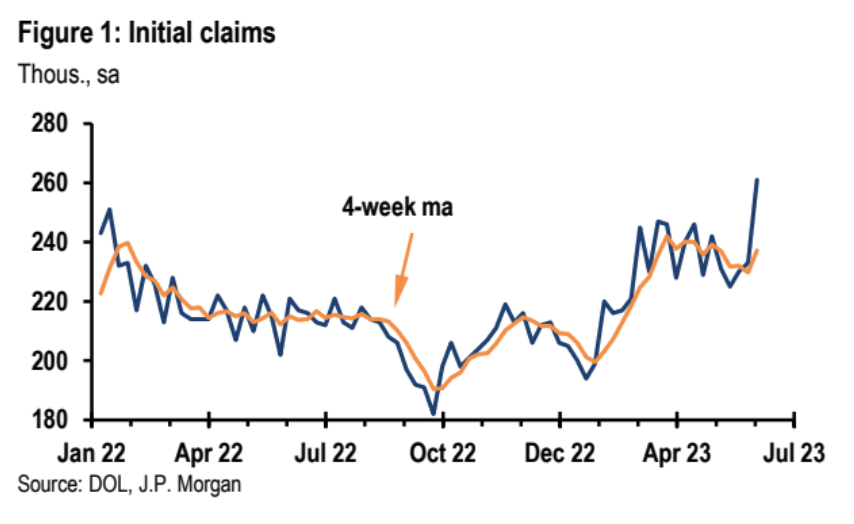
上週影響最大的數據是周度失業金申請人數報告,因為它跳漲到了自2021 年底以來的最高水平。和幾週前由於馬薩諸塞州數據欺詐導致報告數字扭曲不同,這週的報告已經沒有人為因素的問題。但是假期週的季節性調整(參考週包含了紀念日)可能增加了一些噪音,所以需要等到本週的報告才能作出判斷。
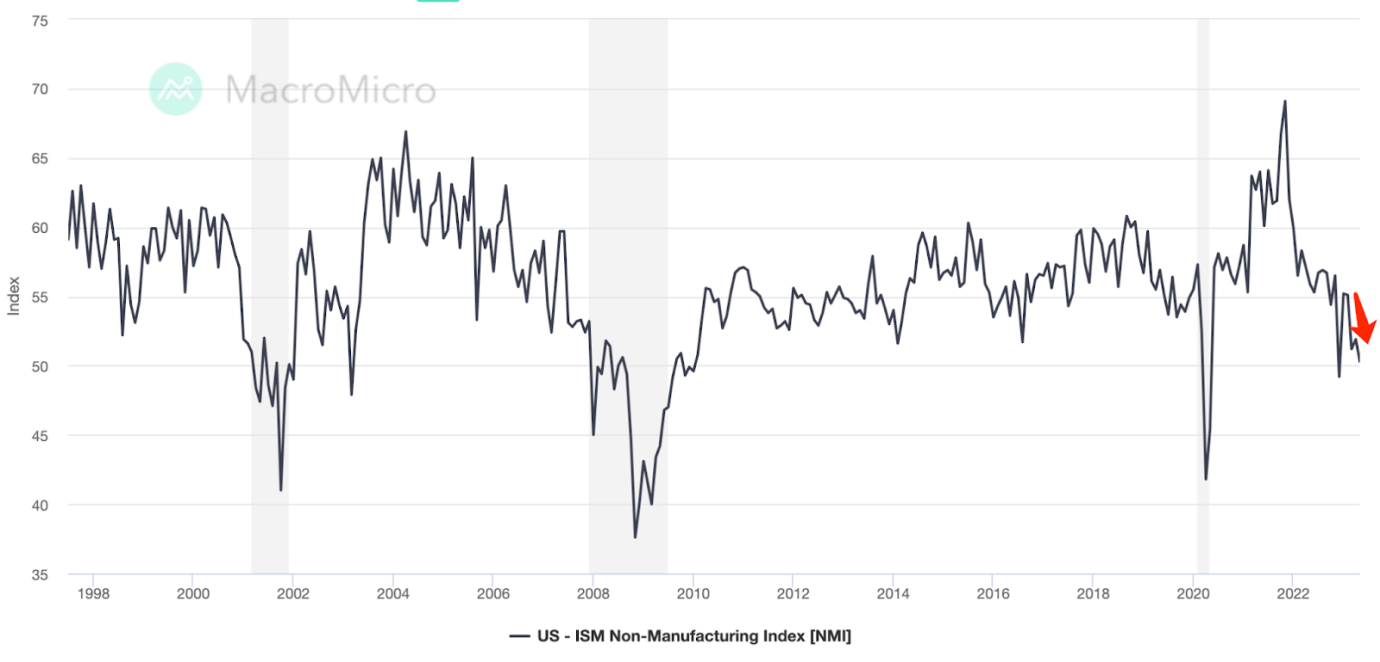
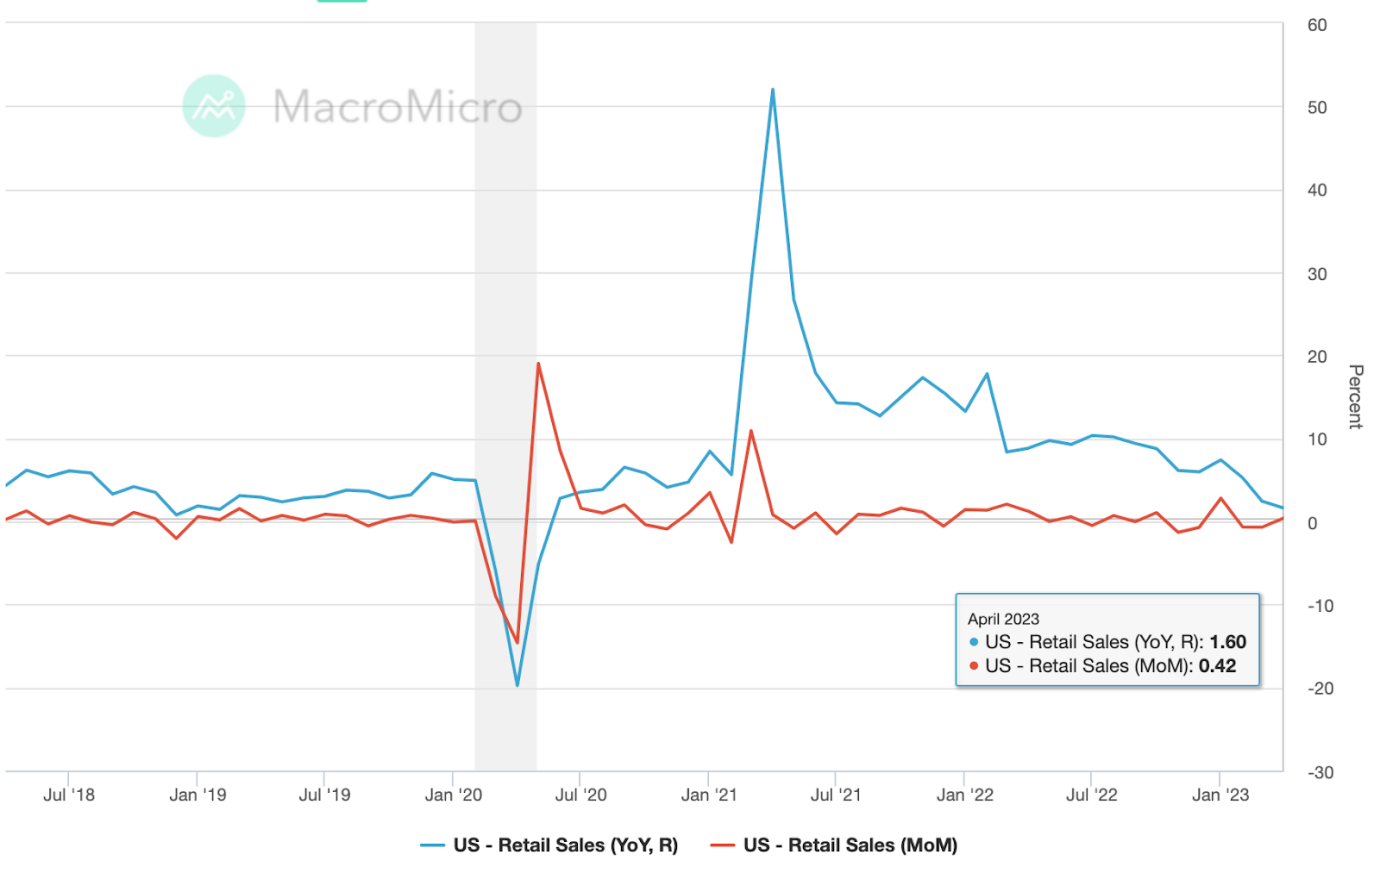
從宏觀層面來看,經濟擴張持續進行。二季度,儘管經濟增速受到庫存投資波動影響有所下滑,但實際GDP 據報告以1.3% 的年化速度增長,上週發布的貿易數據表明,這個數字可能還會上修一點。 GDP 增速貢獻超過70% 的私人消費數據整體仍保持穩健。疫情前美國實際消費增速低於2% ,疫情后美國實際消費增速已經攀升至3.1% 上下水平。而實際消費支出、零售銷售環比、新屋銷售、汽車銷售、個人消費支出等先行指標也顯示美國整體消費今年二季度以來仍表現穩健。不過目前經濟學家們普遍繼續認為,下半年的路將更難走。企業方面也同意這個觀點,因為上週的五月份ISM 服務報告跌到了榮枯分水嶺的水平。
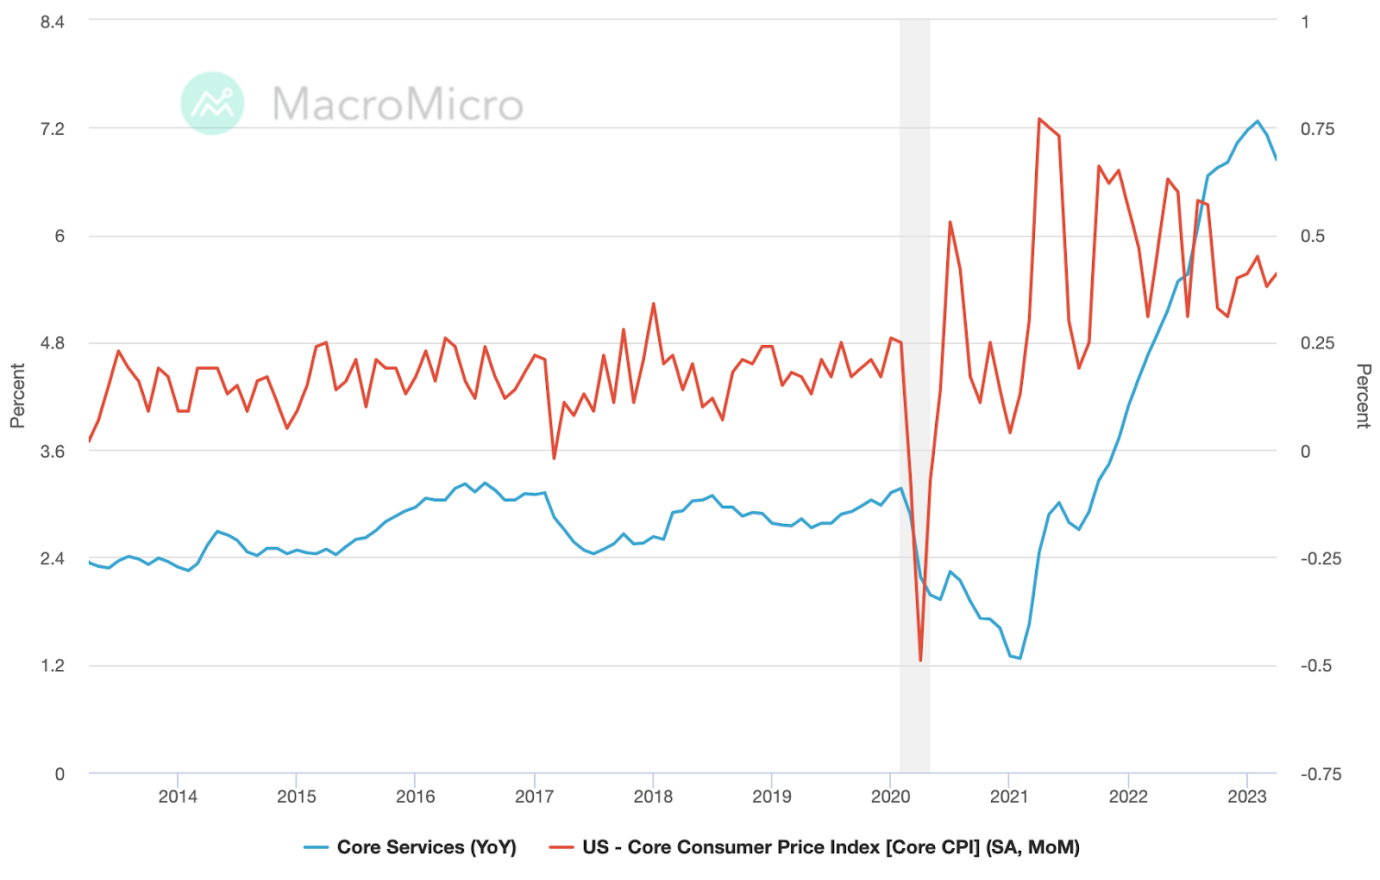
本週對於跟踪經濟增長會得到更多的信息。除了前面提到的失業金申請人數,市場預計五月份的零售銷售報告將顯示消費者仍在持續消費(即使上個月汽車銷售有所下滑)。市場預計五月份的工業生產數字將顯示製造業繼續保持橫盤。然而市場最關注的物價數據,也就是周二五月份CPI 報告,預計核心通脹率仍維持在環比+ 0.4% ,這是一個令Fed 並不感到舒適的高位。
二級標題
二級標題
勞動市場的拐點越發明顯
在5 月非農報告給出就業人數和失業率同時上升的矛盾信號後,截止6 月3 日一周的初次失業金申請人數也讓我們感到驚訝。申請人數大幅增加,一周增加了28, 000 人,總數達到261, 000 人,這是自2021 年10 月以來的最高水平。一周的跳增也是自2021 年7 月以來最大的變化。查看各州級提交的數據並沒有出現任何特殊的異常值導致總體增加。因此,這與我們在四月份因為馬薩諸塞州的失業金領取欺詐所導致的異常值不同。
二級標題
二級標題
二級標題
二級標題
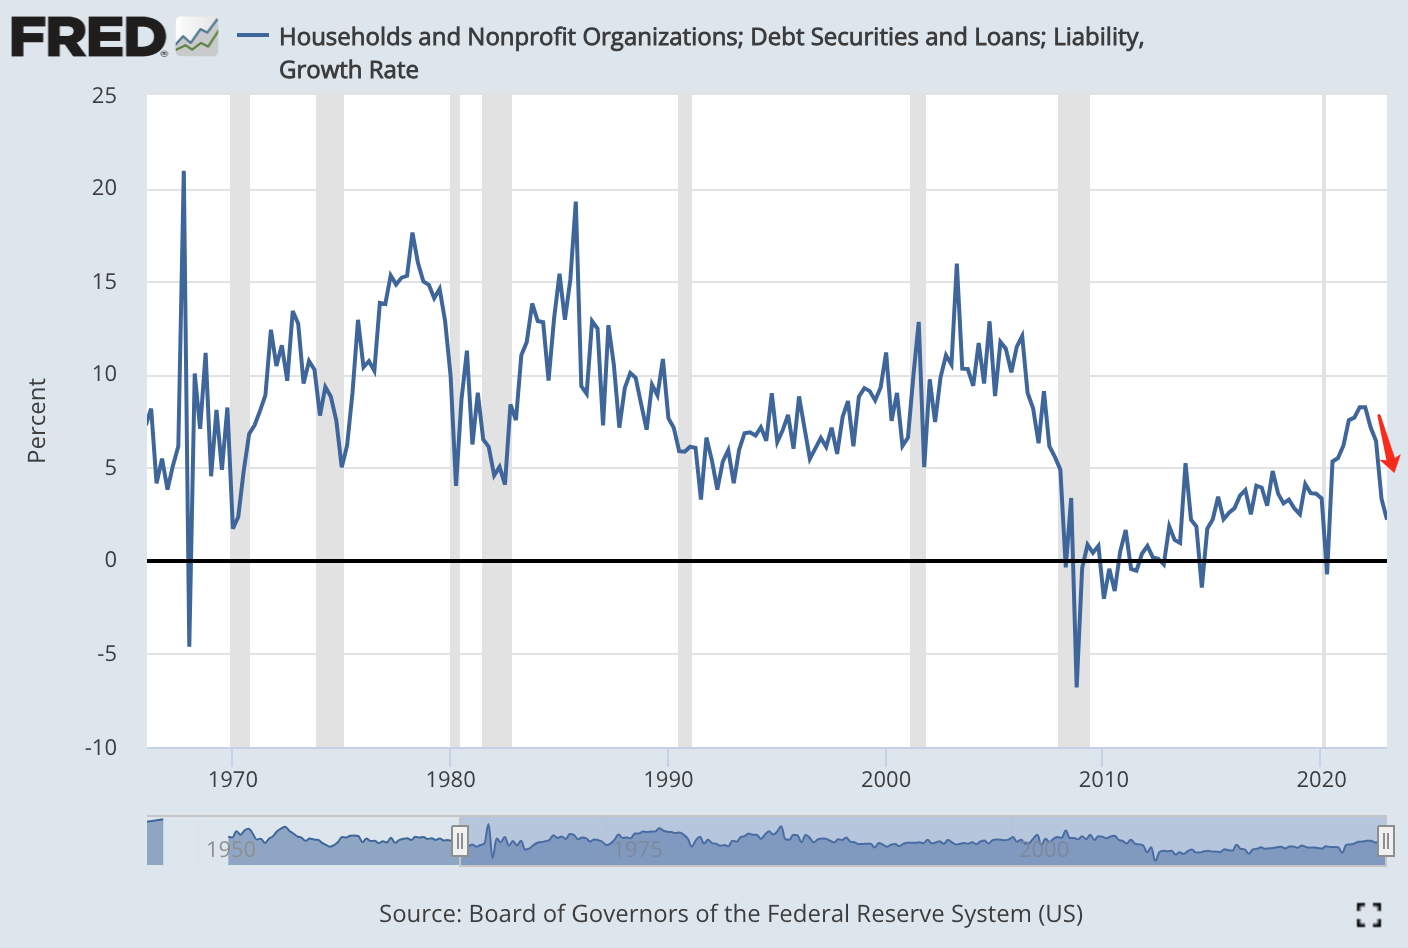
家庭債務增長放緩
二級標題
二級標題
週二CPI
二級標題
二級標題
二級標題
二級標題
二級標題
二級標題
二級標題
二級標題
週四歐洲央行利率會議
市場歐洲央行將再次上調25 個基點,使存款利率達到3.5% 。回顧5 月份上次會議的情況,歐洲央行將上調幅度從先前的50 個基點調整為25 個基點,幅度縮小的原因是”過去的利率上調正強有力地影響歐元區的融資和貨幣狀況”,簡單的說就是需要觀察過快加息的影響。
二級標題
二級標題
資金流分析
投資者似乎更青睞發達市場的債券和股票,尤其是美國。與此同時,新興市場的活動喜憂參半,債券流出,但股票流入再度抬頭,尤其是在中國。
EPFR 數據顯示,投資者在截至6 月7 日的一周內將大部分資金投入固收類產品,其中發達國家債券資金流入最多,為134 億美元,其中大部分被美國吸收,為103 億美元。
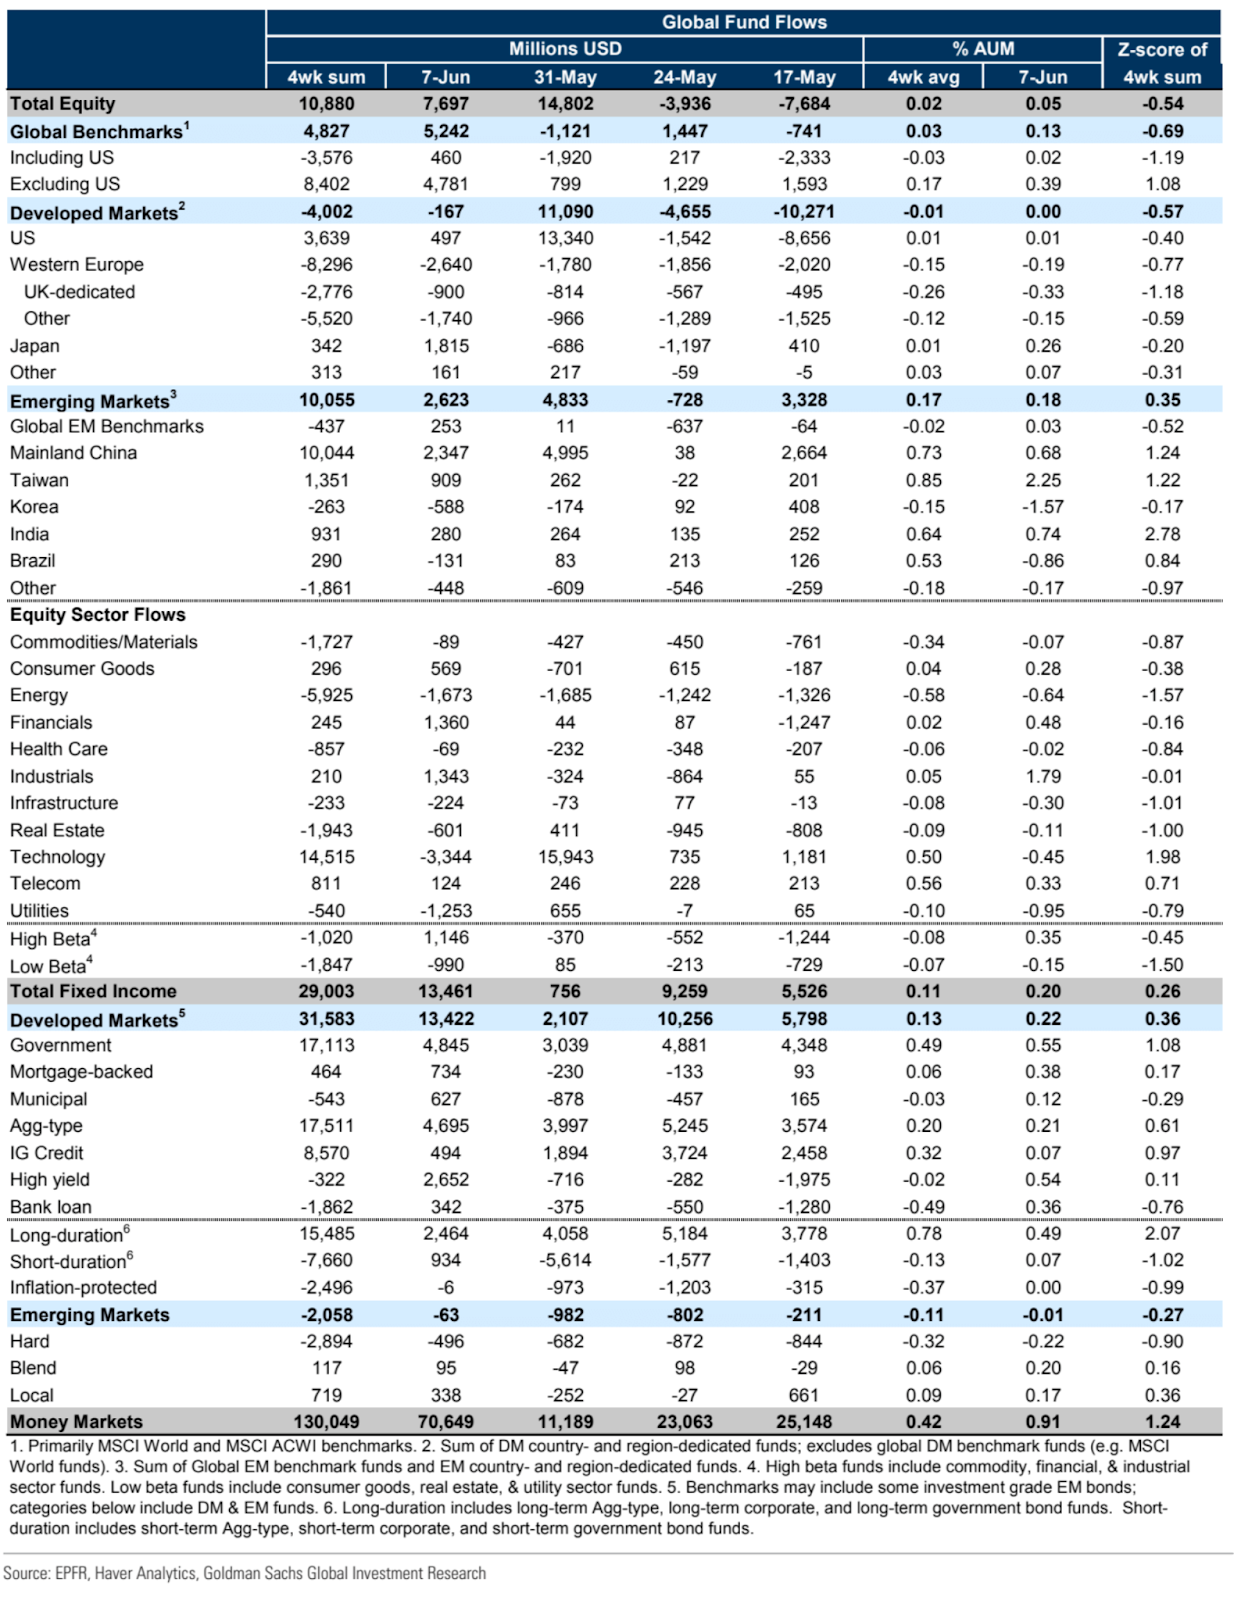
形成鮮明對比的是,新興市場債券資金正在連續第五週出現流出,截止到6 月7 日的一周,流出金額為6700 萬美元。
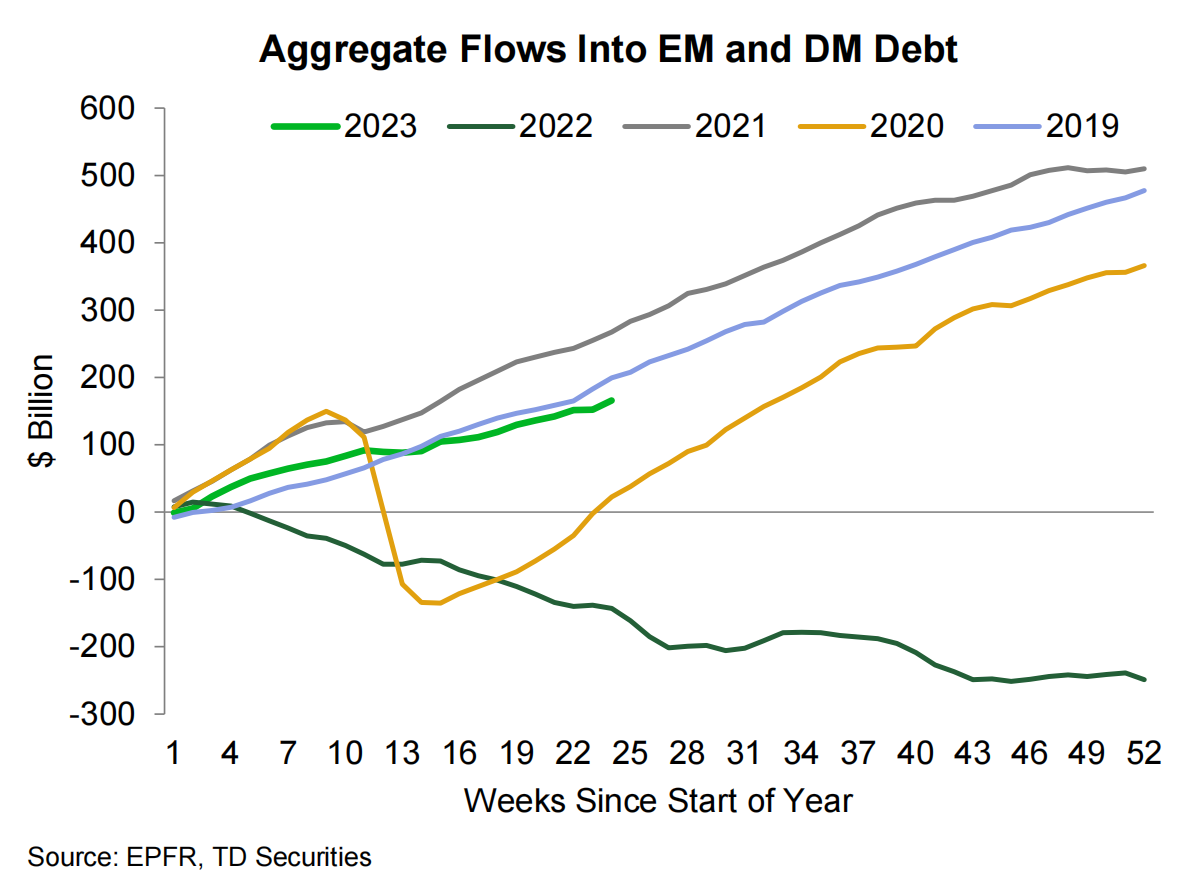 全球股票連續第二周流入,總額為77 億美元,相比之下前一周為+ 150 億美元,所以增速實際放緩。發達市場和新興市場都經歷了流入。有趣的是,中國的股票流入卻出人意料的成為新興市場中的第一,達到23 億美元。歐股的流出增加,達到26 億美元。
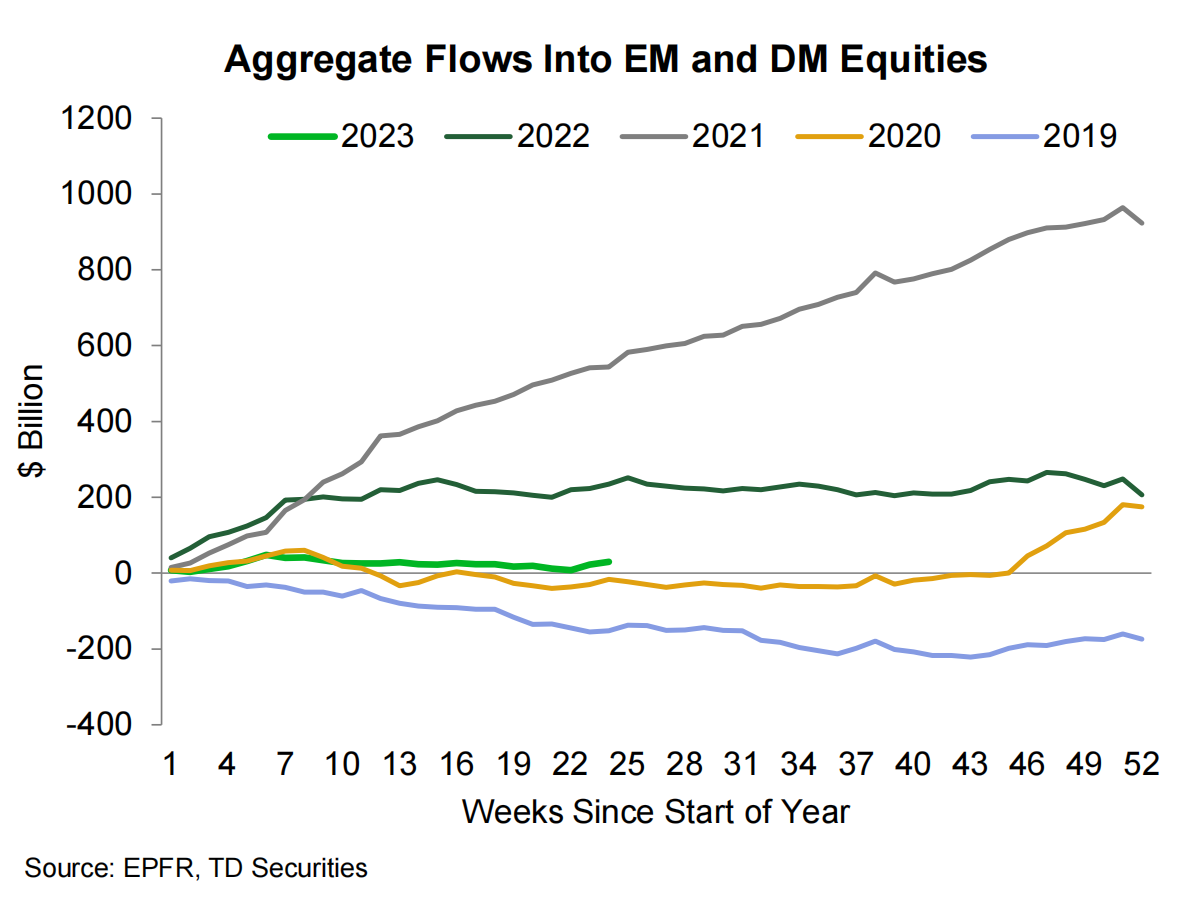 然而,由於投資者對人工智能股票的興趣激增,繼前一周創紀錄的85 億美元流入之後,科技基金在八週內首次出現每週資金流出(12 億美元)。
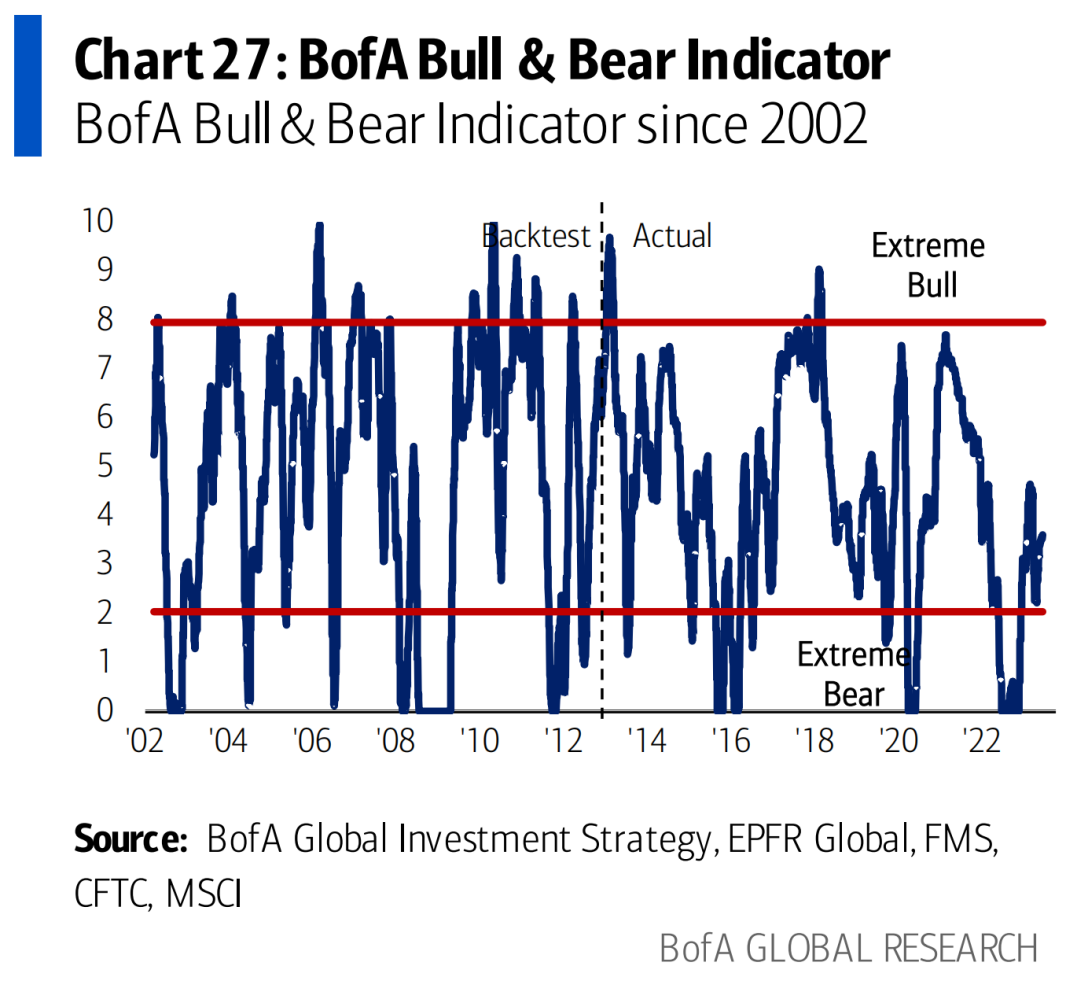
 美國銀行的衡量投資者情緒的牛熊指標從3.5 升至3.6 ,原因是信貸技術面改善和新興市場股票流入穩定。
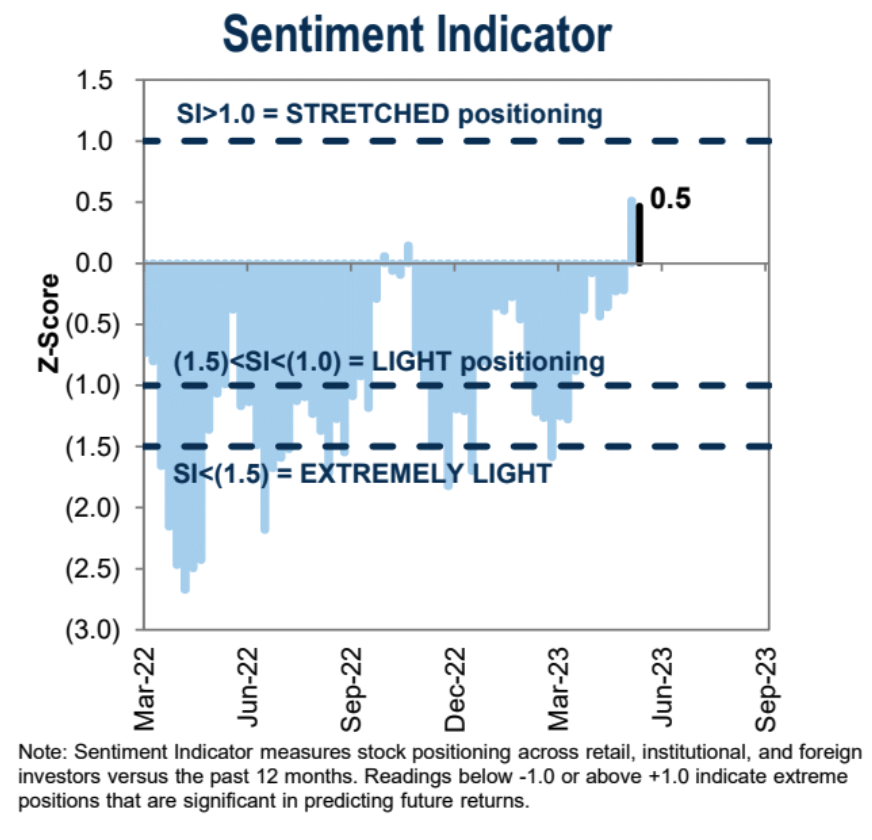
 高盛的投資者情緒指標較前一周微幅回落,但仍處於積極的中性區間。
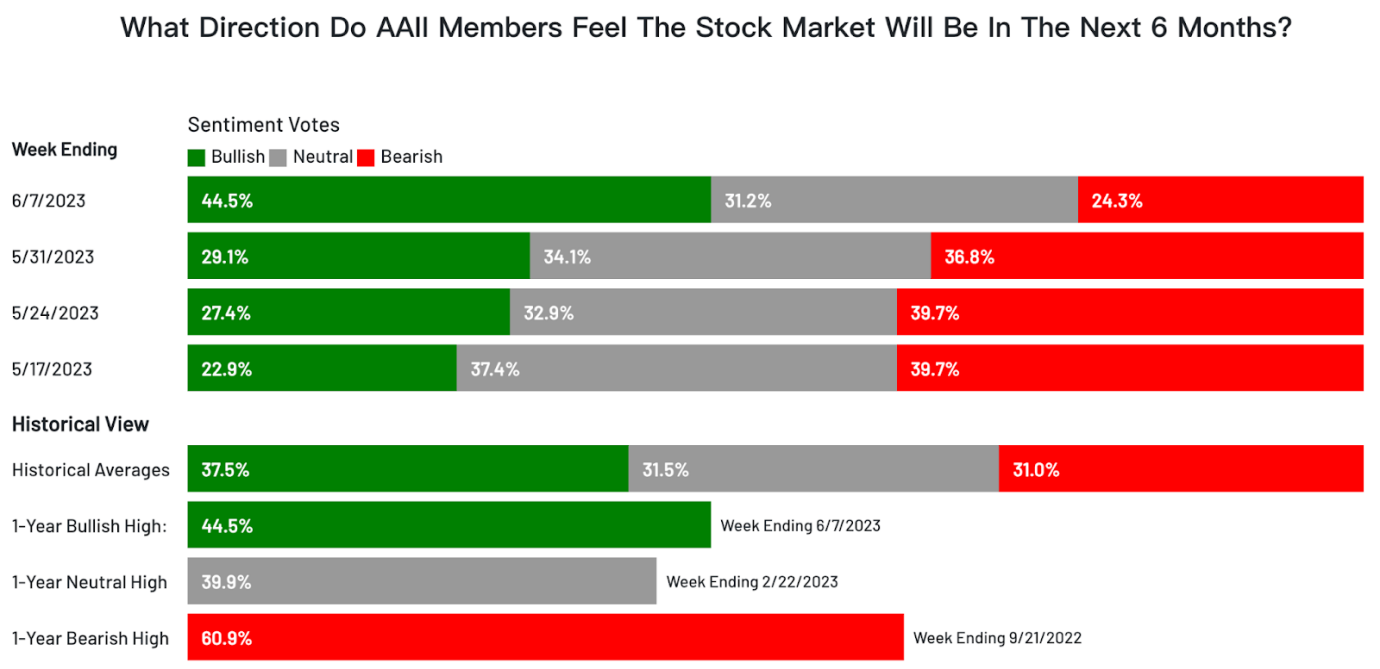
 AAII 投資者情緒指標大幅度轉向積極,看多的投資人佔比從29.1% 跳升至44.5% ,為2021 年底以來最高水平。
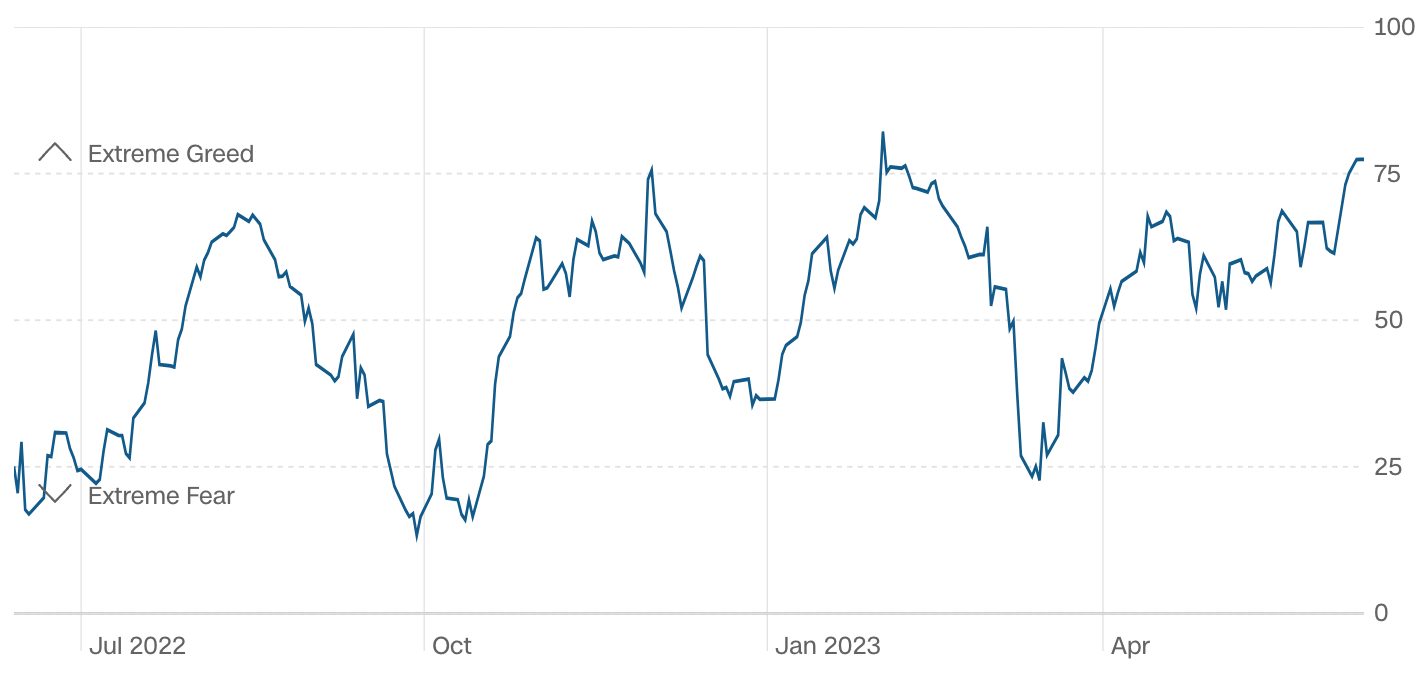
 CNN 的Fear & Greed Index 刷新2 月以來新高,達到極度貪婪水平:
 我們的評論:
最近不少機構最近降低了對衰退的預期,因為近期的數據顯示,經濟下行風險已經減少。就業市場顯示出超預期的韌性,但其中勞動力短缺的減少和工資增長的降溫,軟著陸的進程似乎難以避免,也就是市場幾乎沒有預期經濟這架飛機會原地加速向上爬升,而是一個持續高度、速度都降低的過程。
儘管核心PCE 通脹率的下降幅度低於預期,但只要物價總體下行趨勢不變,美聯儲官員不會有更多的理由感到擔憂,預計OPEC+用減產應對油價下跌的行為只能起到對沖作用,需求下降的趨勢難以扭轉,所以其行為很難大幅拉升價格到威脅通脹進程的地步,所以Fed 之後擔憂的重點可能轉移到信貸市場過度緊縮上,不過目前維持這一跡象並不明顯,預計不會在1 ~ 2 個月的周期內發生。
二級標題
二級標題
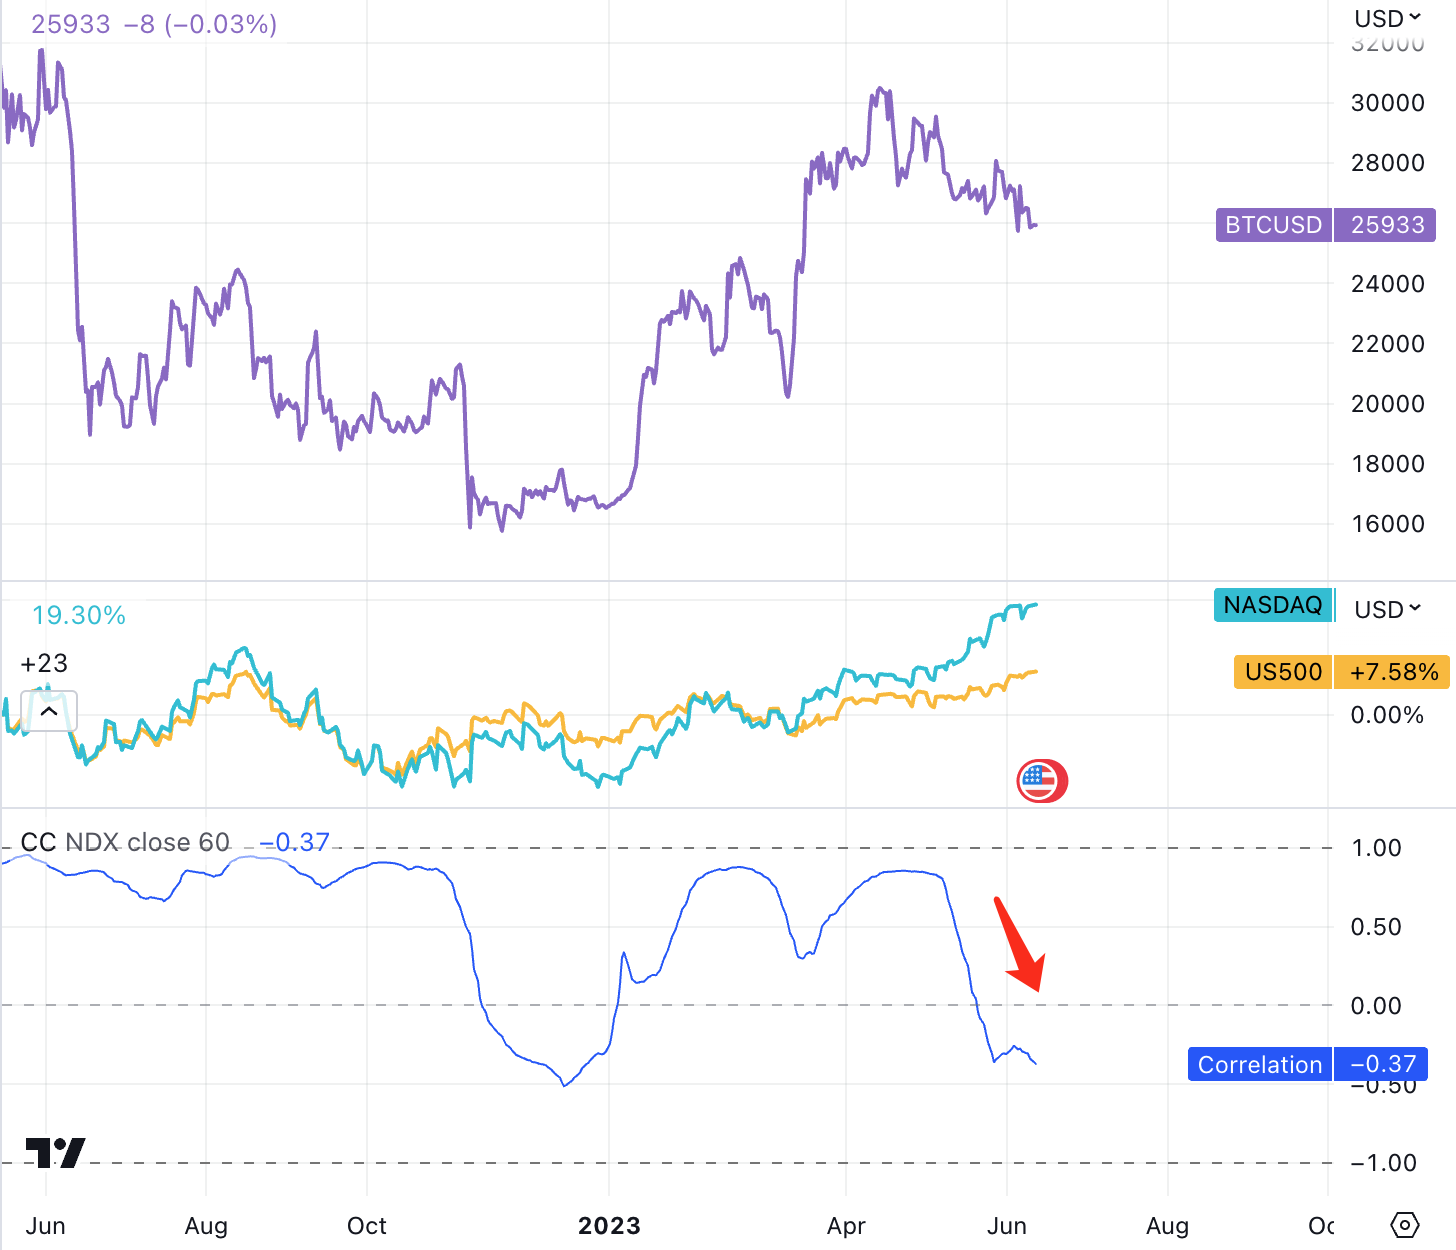
機構觀點
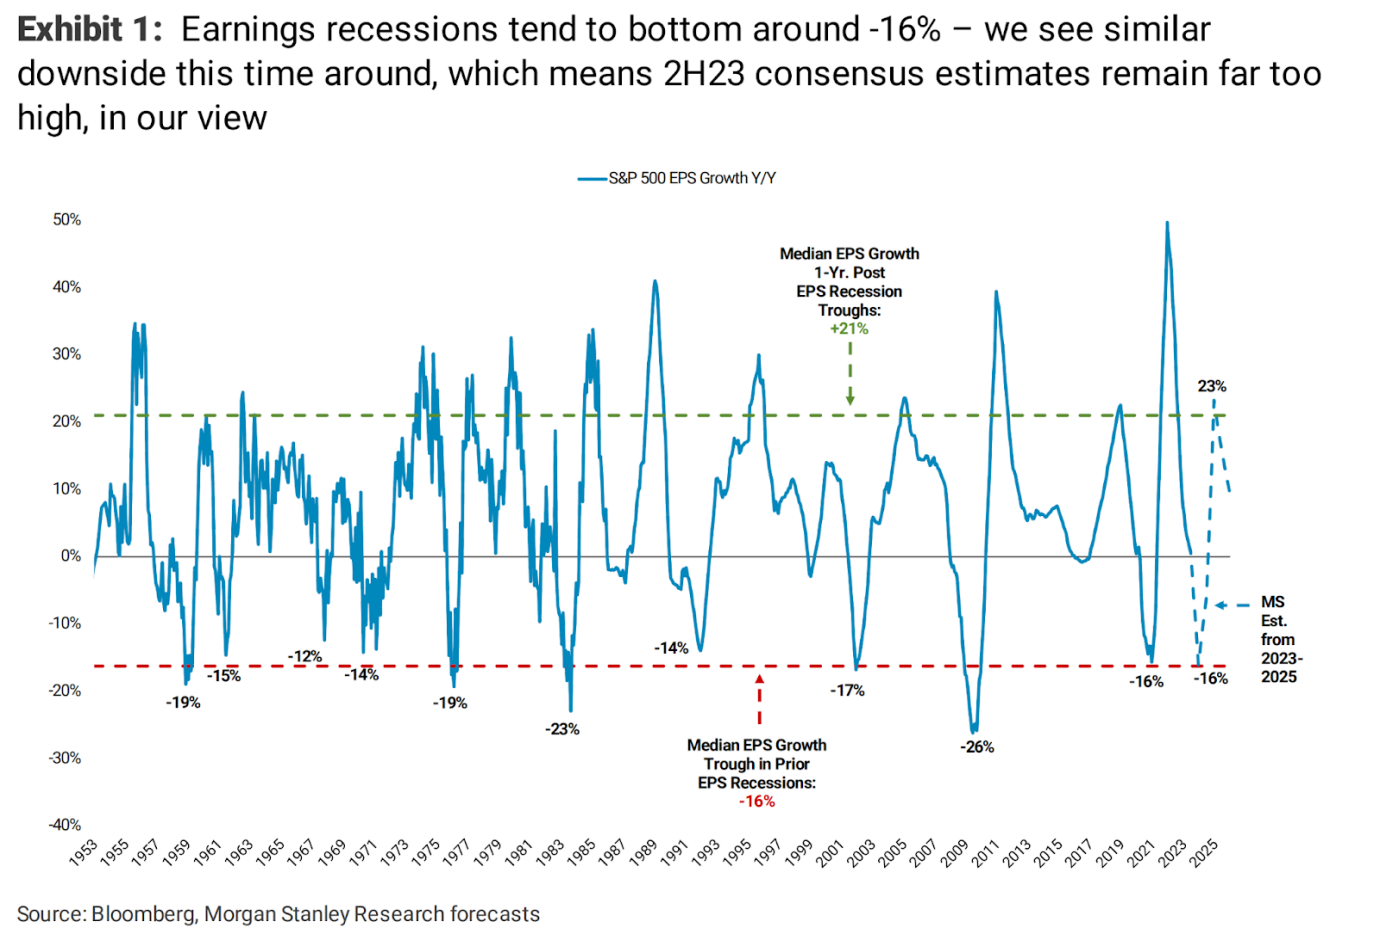
摩根士丹利Michael J Wilson:美股盈利衰退短期內還不會過去
二級標題
二級標題
高盛首席美國股票策略師David Kostin 加入多頭陣營
David 在最新報告中將標普500 指數2023 年預期從4000 點上調至4500 點,較目前水平有5% 的上漲空間。
Kostin 認為,在美國經濟軟著陸的情況下,對2023 年每股收益的預測為224 美元,遠高於206 美元的共識預測。
對於美股後續仍將上漲的邏輯,Kostin 給出了兩點,一是AI 為企業的利潤增長提供支持,二是衰退概率較小也給美股帶來上漲動力。
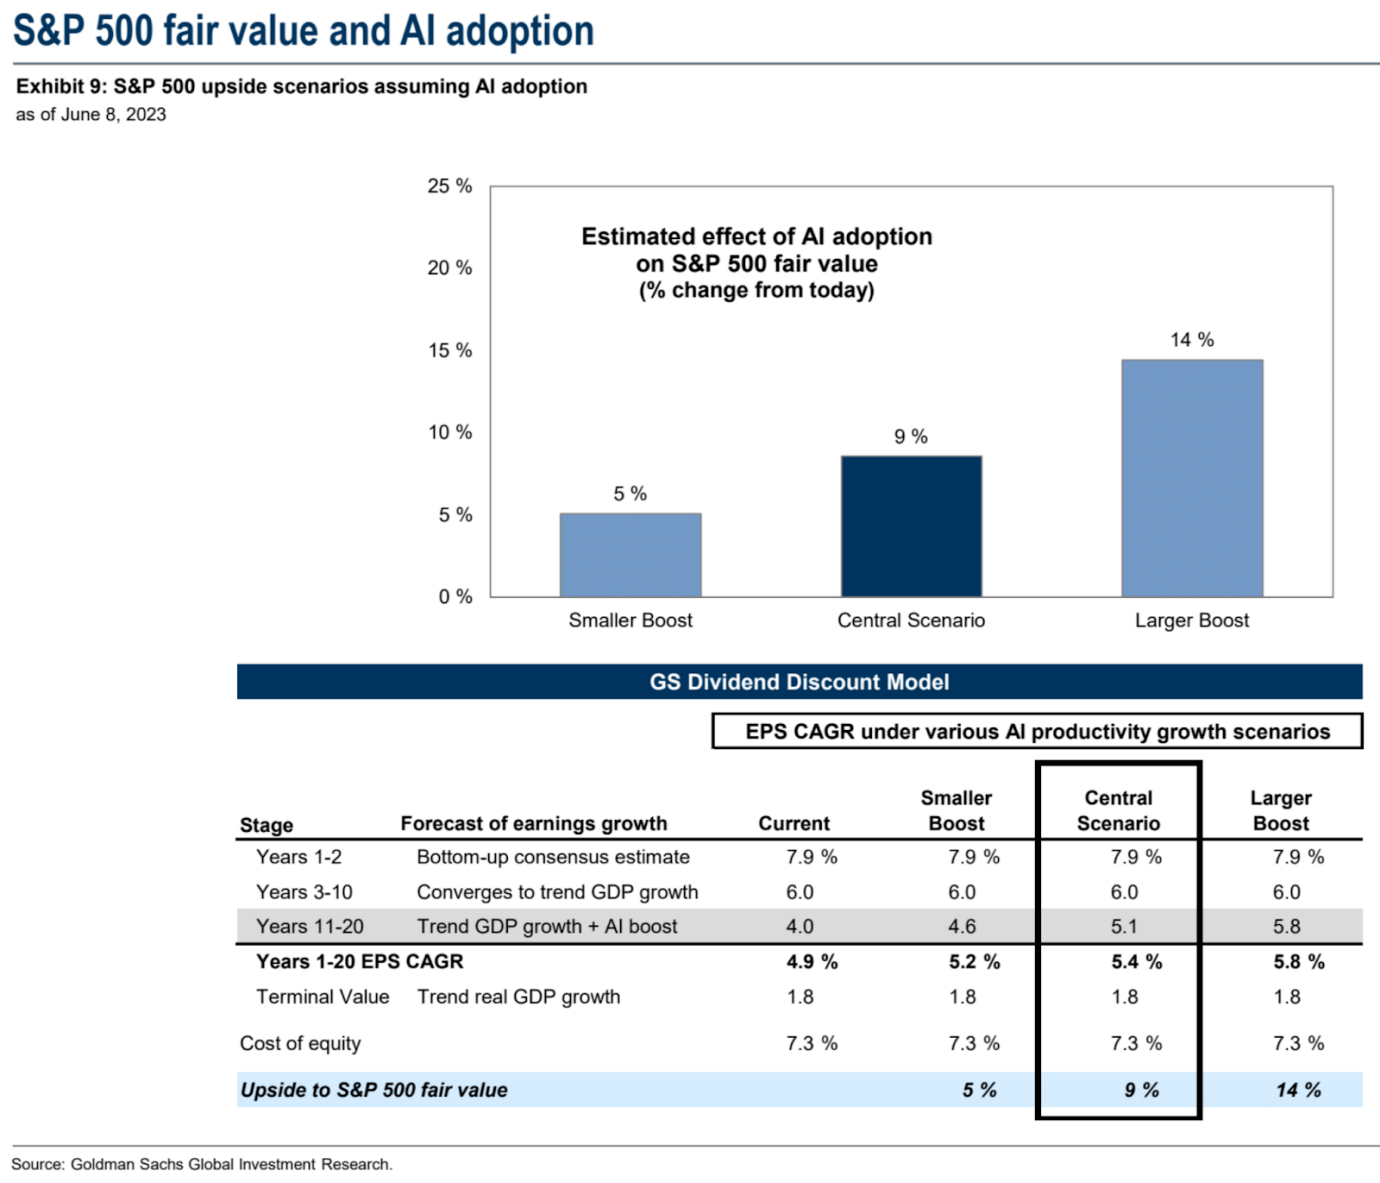
就AI 對美股的支持而言,Kostin 在報告中指出:
我們對AI 提升生產力的估計表明,AI 可能會在未來20 年內將標普500 指數年均EPS 增速提升到5.4% ,較目前的股息折現模型高出50 個基點。按照目前的貼現率,這種額外的增長將使標普500 指數的公允價值提高9% 。最近市場寬度收窄以及一些人工智能受益的當前估值表明,未來收益中的一些已經被定價。總體而言,最近週期性與防禦性的表現似乎反映了增長預期的改善,這與我們對今年美國實際GDP 增長1.7% 的預測一致。
此外,Kostin 的另一個看漲支撐是,衰退概率預測較低:
我們的經濟學家認為未來12 個月經濟衰退的概率為25% ,而市場預測的中位數為65% 。在“軟著陸”的基本情況下,預計標普500 指數的每股收益在2023 年將增長1% ,達到224 美元,遠高於206 美元的共識預測。
第一季度財報季之後,我們仍然認為最糟糕的財報季已經過去,最近幾週分析師盈利預測的軌跡確實有所改善。對於2024 年,我們認為246 美元(+ 11% )的共識預期過高,我們有大概4% 的下調修正,對2024 年每股收益預期為237 美元(+ 5% 的增長)。





