






LD 宏觀週報(2023/05/29)


TLDR:
二級標題
二級標題
二級標題
市場總結:債務上限危機在周初繼續困擾市場,不過,下半週取得了顯著進展。 Nvidia 的超預期盈利報告引發了市場對AI 和芯片等核心技術的追逐,導緻美股大漲。與此同時,防禦性標的下跌,因為資金聚焦在科技板塊。
經濟指標:PMI 數據顯示5 月經濟出現分化,服務業持續強勁,製造業反彈。耐用品銷售數據和PCE 反映通脹依然頑固,經濟依然堅挺,導致6 月加息預期跳升,年內降息預期消失。
加密貨幣市場:受到科技板塊極度樂觀的情緒帶動,加密貨幣市場也跟隨反彈。然而,利率終點預期的抬升加上TGA 抽取市場流動性的預期,為其反彈持續性設下了阻力。
債務上限談判:美國總統拜登與眾議院議長麥卡錫原則上達成預算協議,將債務上限提高19 個月。市場關注焦點轉向本週三、週五參眾兩院投票是否通過,由於資金預計週五耗盡,投票過程不容意外。
觀點:6 月至8 月是一個關鍵的時間窗口,因為四大矛盾點將變得非常明顯。四大矛盾點包括新國債的發行,股市的極端分化的表現,美聯儲利率終點再上一層,以及固定收益對資金的強大吸引力。
AI 的發展預計將減少投資者對利率變化的依賴,估值已經很貴但仍不離譜,其泡沫化的階段仍有空間。樂觀情緒定會蔓延到加密貨幣市場,因為與成熟的行業不同,兩者都擁有巨大adoption 潛力,只是流動性和監管擔憂懸在數字貨幣市場頭上可能限制其漲幅。
一周市場概覽:
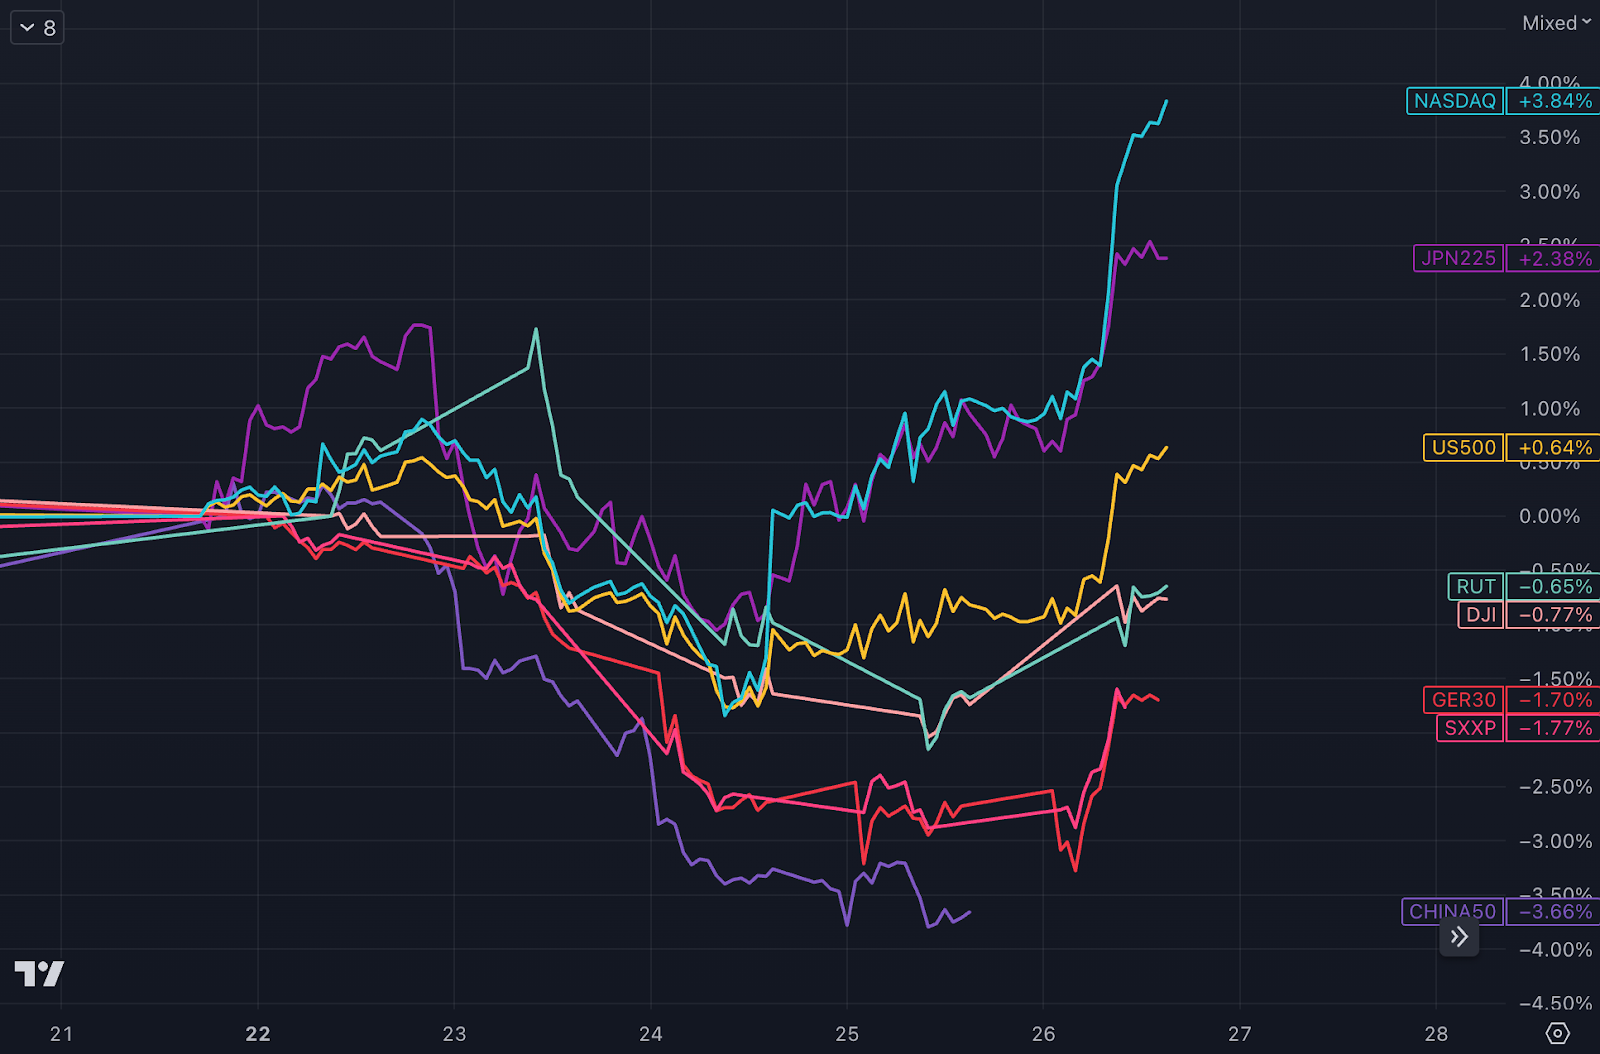
隨著提高美國債務上限的談判取得進展,以及對人工智能的樂觀情緒,上周全球股市走勢分化,美日股市強勁收漲,歐洲股市週五強勢反彈但最終收跌,中國股市全週弱勢收跌。
美股板塊方面,本週AI 無疑是最熱的主題,科技板塊大漲超5% ,通訊交流漲超1% ,必需品板塊和材料板塊領跌,都跌超3% 。顯示資金繼續逃離防禦性的標的,轉而投向更高增長潛力的行業。
上週強勁的經濟數據和央行官員的強硬言論,對利率預期敲響了警鐘,人們意識到通脹將在更長時間內保持粘性。這導緻美國國債收益率全線繼續攀升:
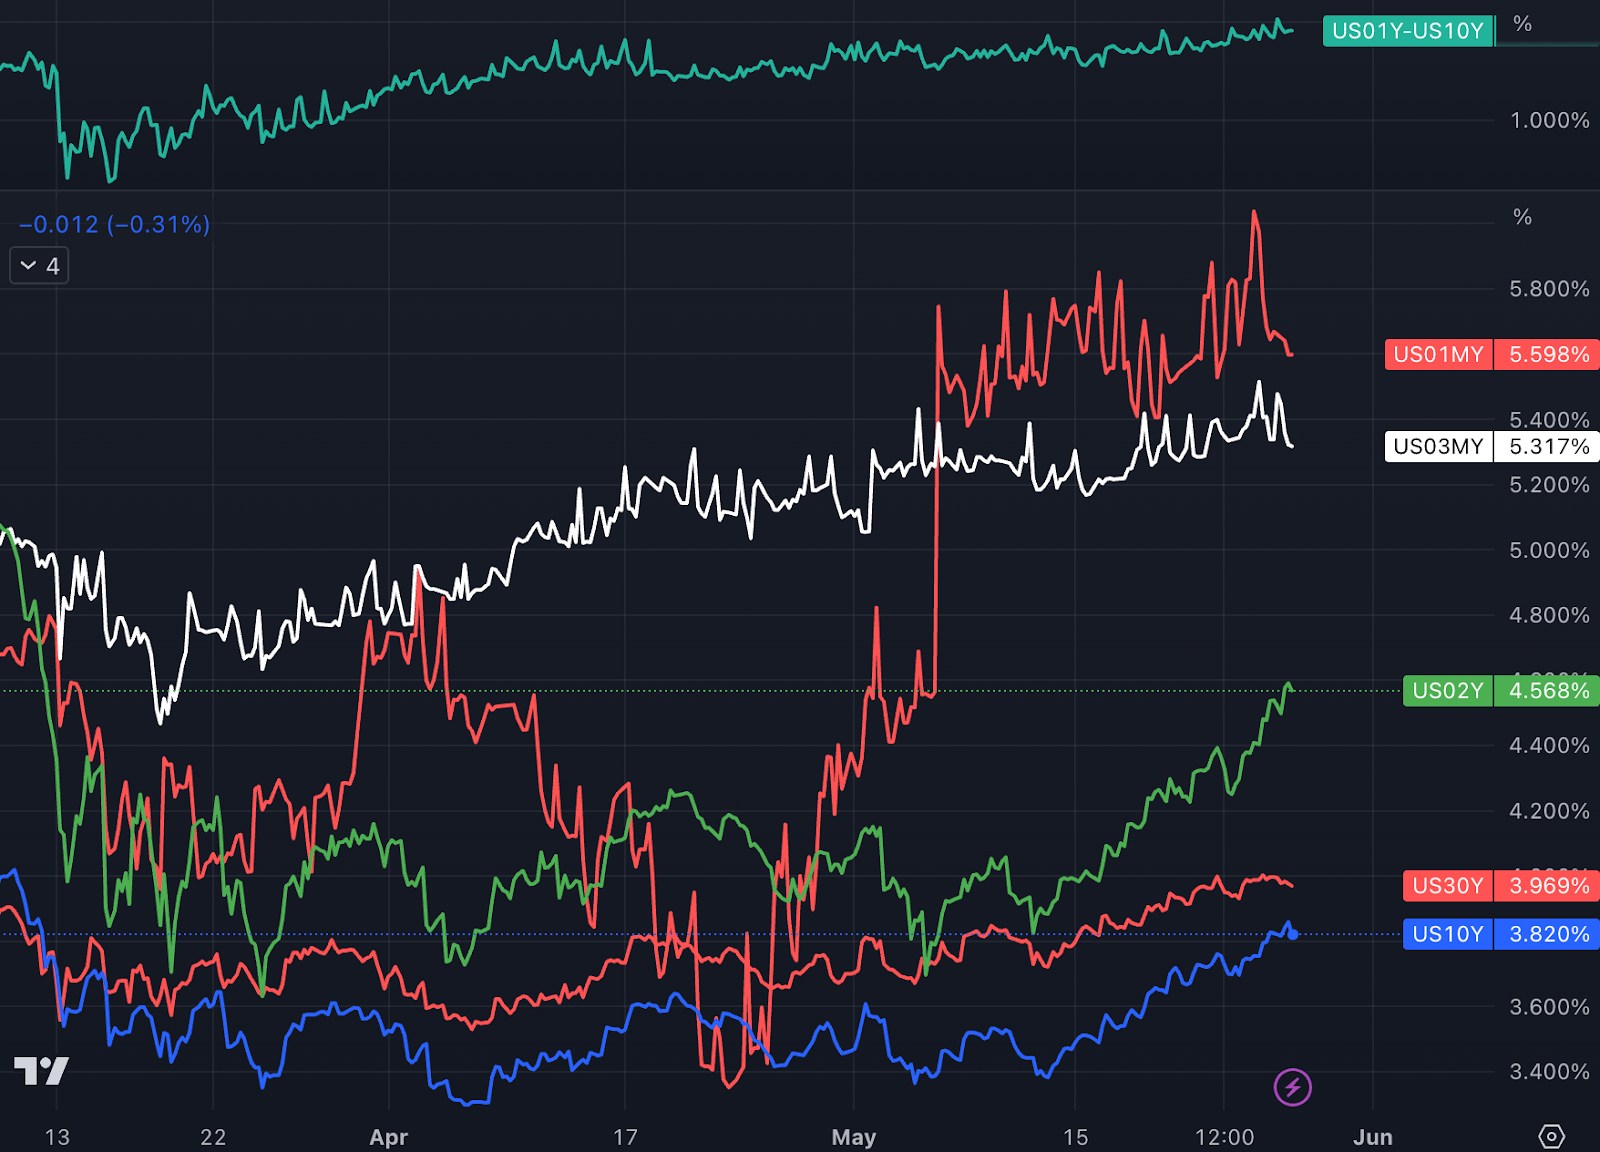 l 30 年期國債收益率觸及4% 大關,刷新去年底以來最高水平;
l 10 年期國債收益率從3.66% 漲至3. 81% , 2 年期國債從4.24% 漲至4.57% ,雙雙刷新今年3 月以來最高水平;
l 1 個月和3 個月短期國債收益率略有下跌,顯示市場對債務上限風險擔憂下降。
此外,美國原油漲1.2% ,至72.67 美元,主要產油國上週釋放了多個相互矛盾的關於未來供給量調整的信息。
現貨黃金價格小幅上漲0.33% 至每盎司1, 946.69 美元,主要是債務談判危機繼續降溫加之市場對美聯儲再次加息的押注,降低了對黃金的避險需求,實際利率的上升也利空黃金類的無息資產,這理論上對BTC 的價格也會形成潛在的壓力。
CFTC 期貨倉位變化:
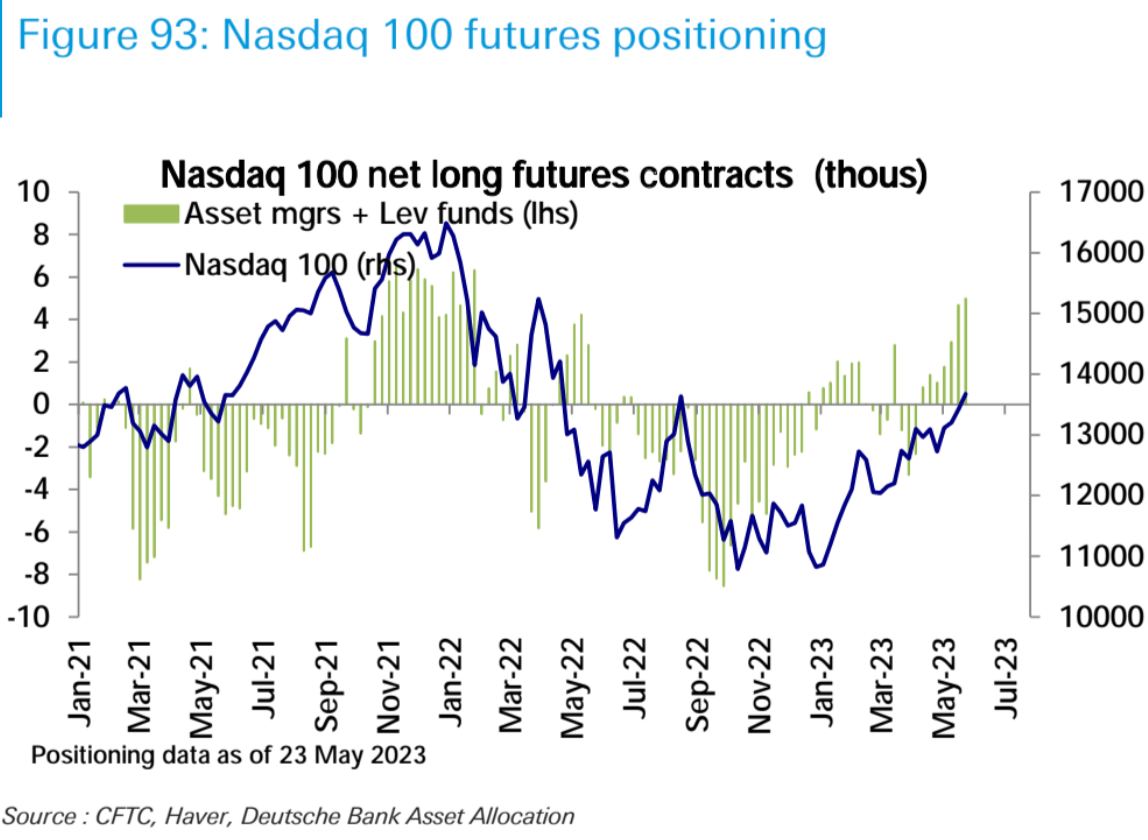
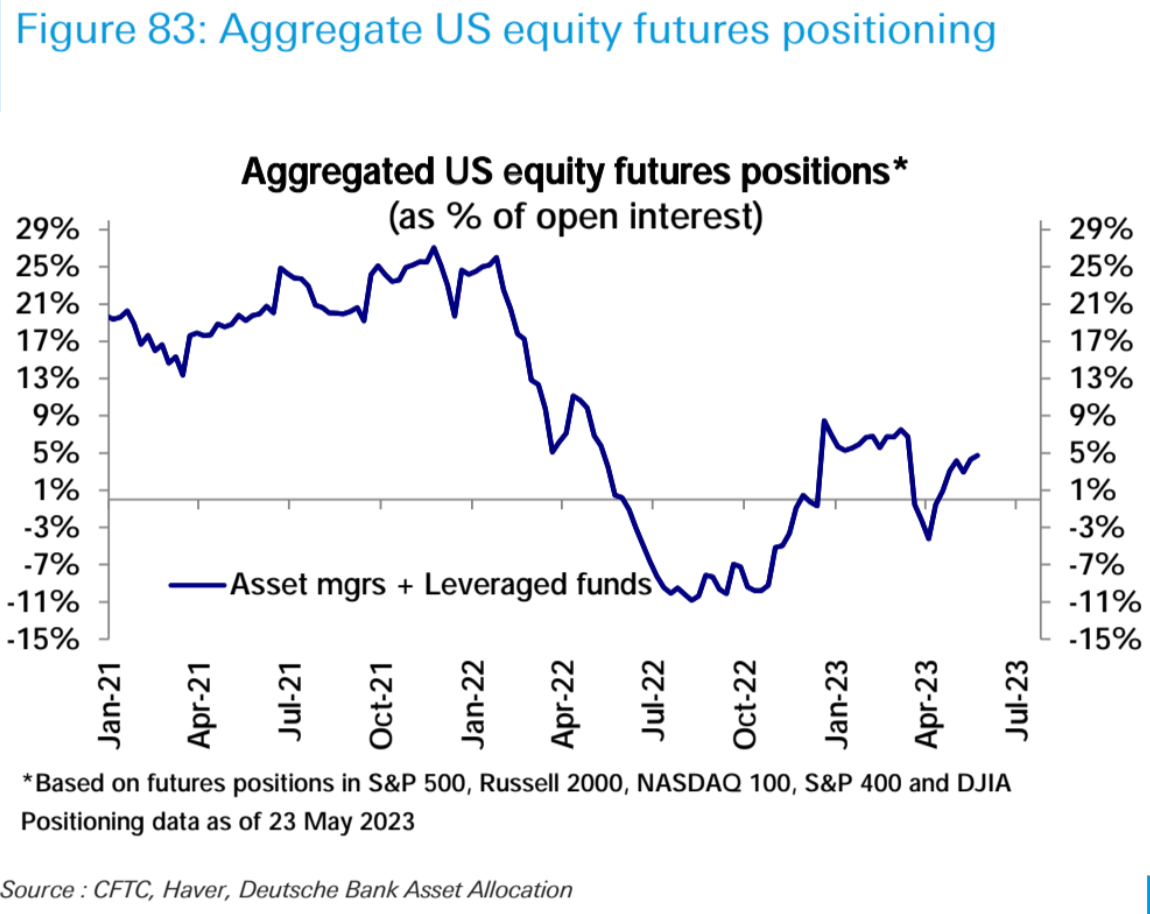
總的來說,美股的淨多頭(Asset manager+Leveraged funds)上週再次小幅上升,但三大股指分化明顯,納斯達克淨多頭增加至2022 年初以來的最高水平,而標普500 的淨多頭稍微下降。羅素2000 的淨空頭大幅減少,現在幾乎已經回到中性。這樣的倉位變化與現貨市場走勢一致。
在債券市場,淨空頭頭寸增加到幾乎創記錄的高位, 2 年期、 5 年期和10 年期的淨空頭頭寸上升,而30 年期的淨空頭頭寸下降。在外匯市場,美元的淨空頭稍微下降,主要是由於歐元的淨多頭稍微減少。
全球股票基金流動情況:
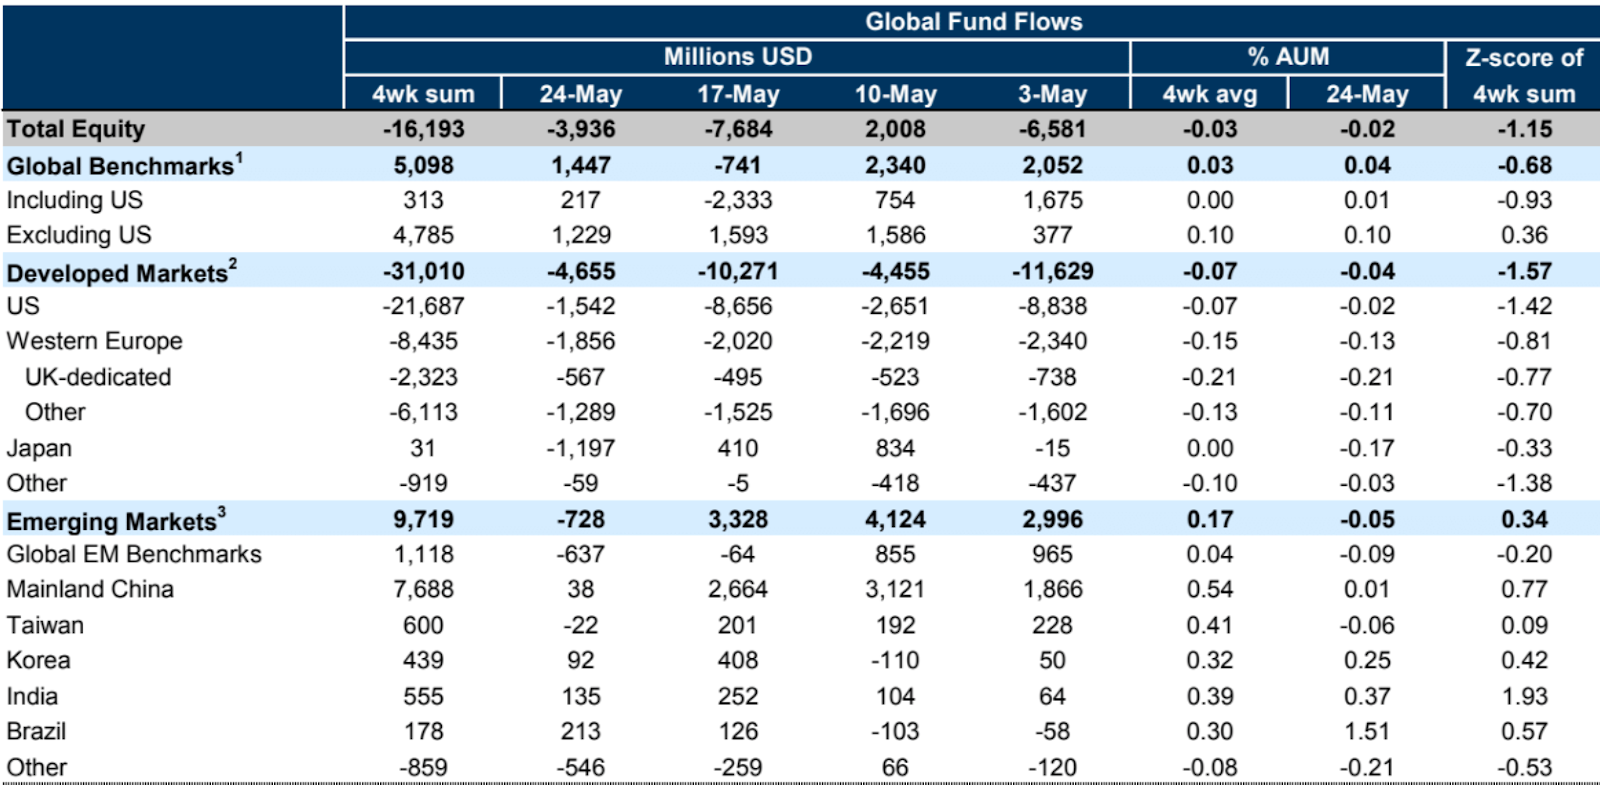
EPFR 數據:截止24 日當周全球股票基金的淨流入仍然為負數,本週為-40 億美元,相比上週的-80 億美元有所改善。發達國家股票基金主導了資金的流出,美國股票連續第六週看到資金流出,但規模較前周大幅放緩。新興市場股票基金也出現了淨流出。
債務上限談判:
美國總統拜登與眾議院議長麥卡錫原則上達成預算協議,將債務上限提高19 個月,至1 年2025 月18 日。因該協議代表了一種妥協,任何妥協方案幾乎肯定會失去極左和極右翼的反對,所以市場關注焦點轉向本週參眾兩院投票是否通過。
兩黨領袖目前對債務上限協議將通過表現的很有信心,法案通過需要再眾議院獲得218 票,在參議院獲得51 票。總統拜登強烈敦促國會兩院立即通過美國債務協議,他預計不會有任何可能破壞協議的情況發生。麥卡錫則聲稱95% 的黨內立法者對該協議感到“興奮”,但他承認,該法案“沒有得到每個人都想要的一切,但在分裂的政府中,這就是我們最終的結果。”
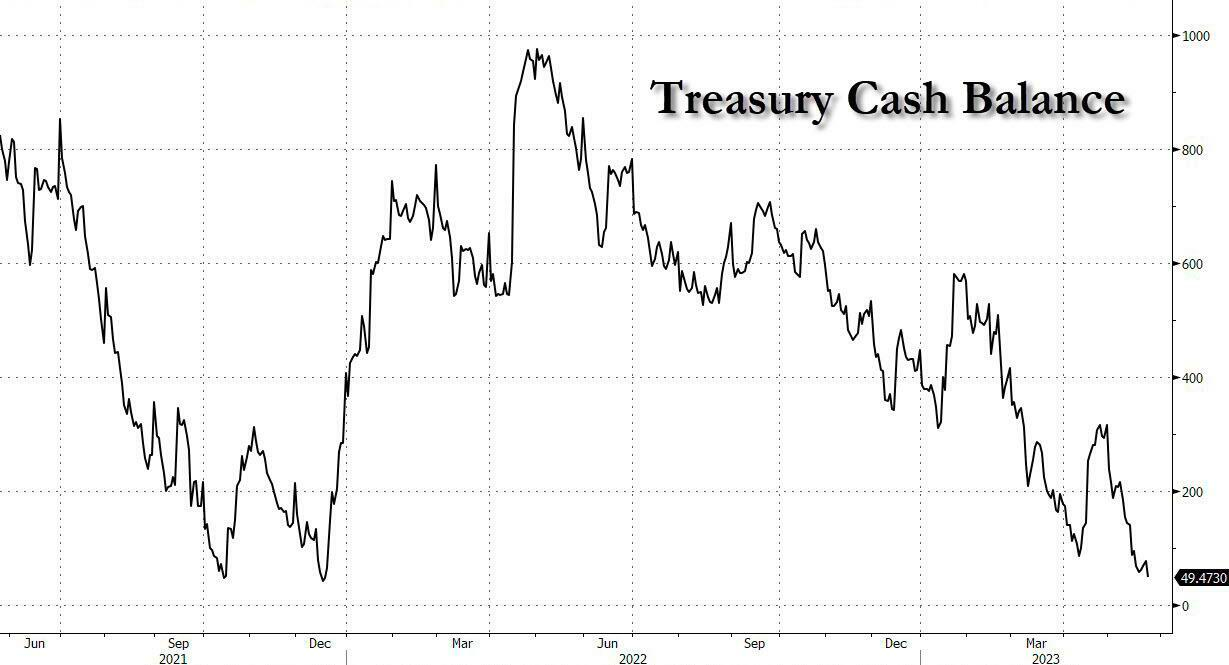
耶倫將政府資金耗盡的日期更新至6 月5 日(比原來的預計晚了四天)要求國會盡快達成談判結果,避免債務違約。
預計參議院將在本週三、眾議院最早將在本週五對法案進行投票,因為週五已經是財政部預期現金耗盡的最後日期,所以本週進程不容有錯,儘管目前看起來出意外可能性較小,但任何投票過程中可能讓法案通過日期越過X-Date 拖到下週的意外,都將增加市場的不確定性。
上週重要經濟數據:
週五公佈的PCE 物價指數和耐用品銷售數據影響最大,顯示通脹依然頑固,經濟依然堅挺, 6 月加息預期水漲船高。
4 月PCE 環比上漲了0.4% ,高於預期的0.3% 和上個月的0.1% 。同比漲幅4.4% ,也高於預期的4.3% 和上個月的4.3% 。除去食品和能源的核心,PCE 也環比上漲了0.4% ,高於預期的0.3% ,也高於上個月的0.3% 。同比漲幅4.7% ,高於預期的4.6% 以及上個月的4.6% 。
顯然這份數據顯示通脹還是很頑固。自從去年12 月以來,美聯儲加息了125 個基點,但是核心PCE 就一直在4.7% 附近沒有下降,這份數據進一步支撐了美聯儲未來繼續加息的預期。
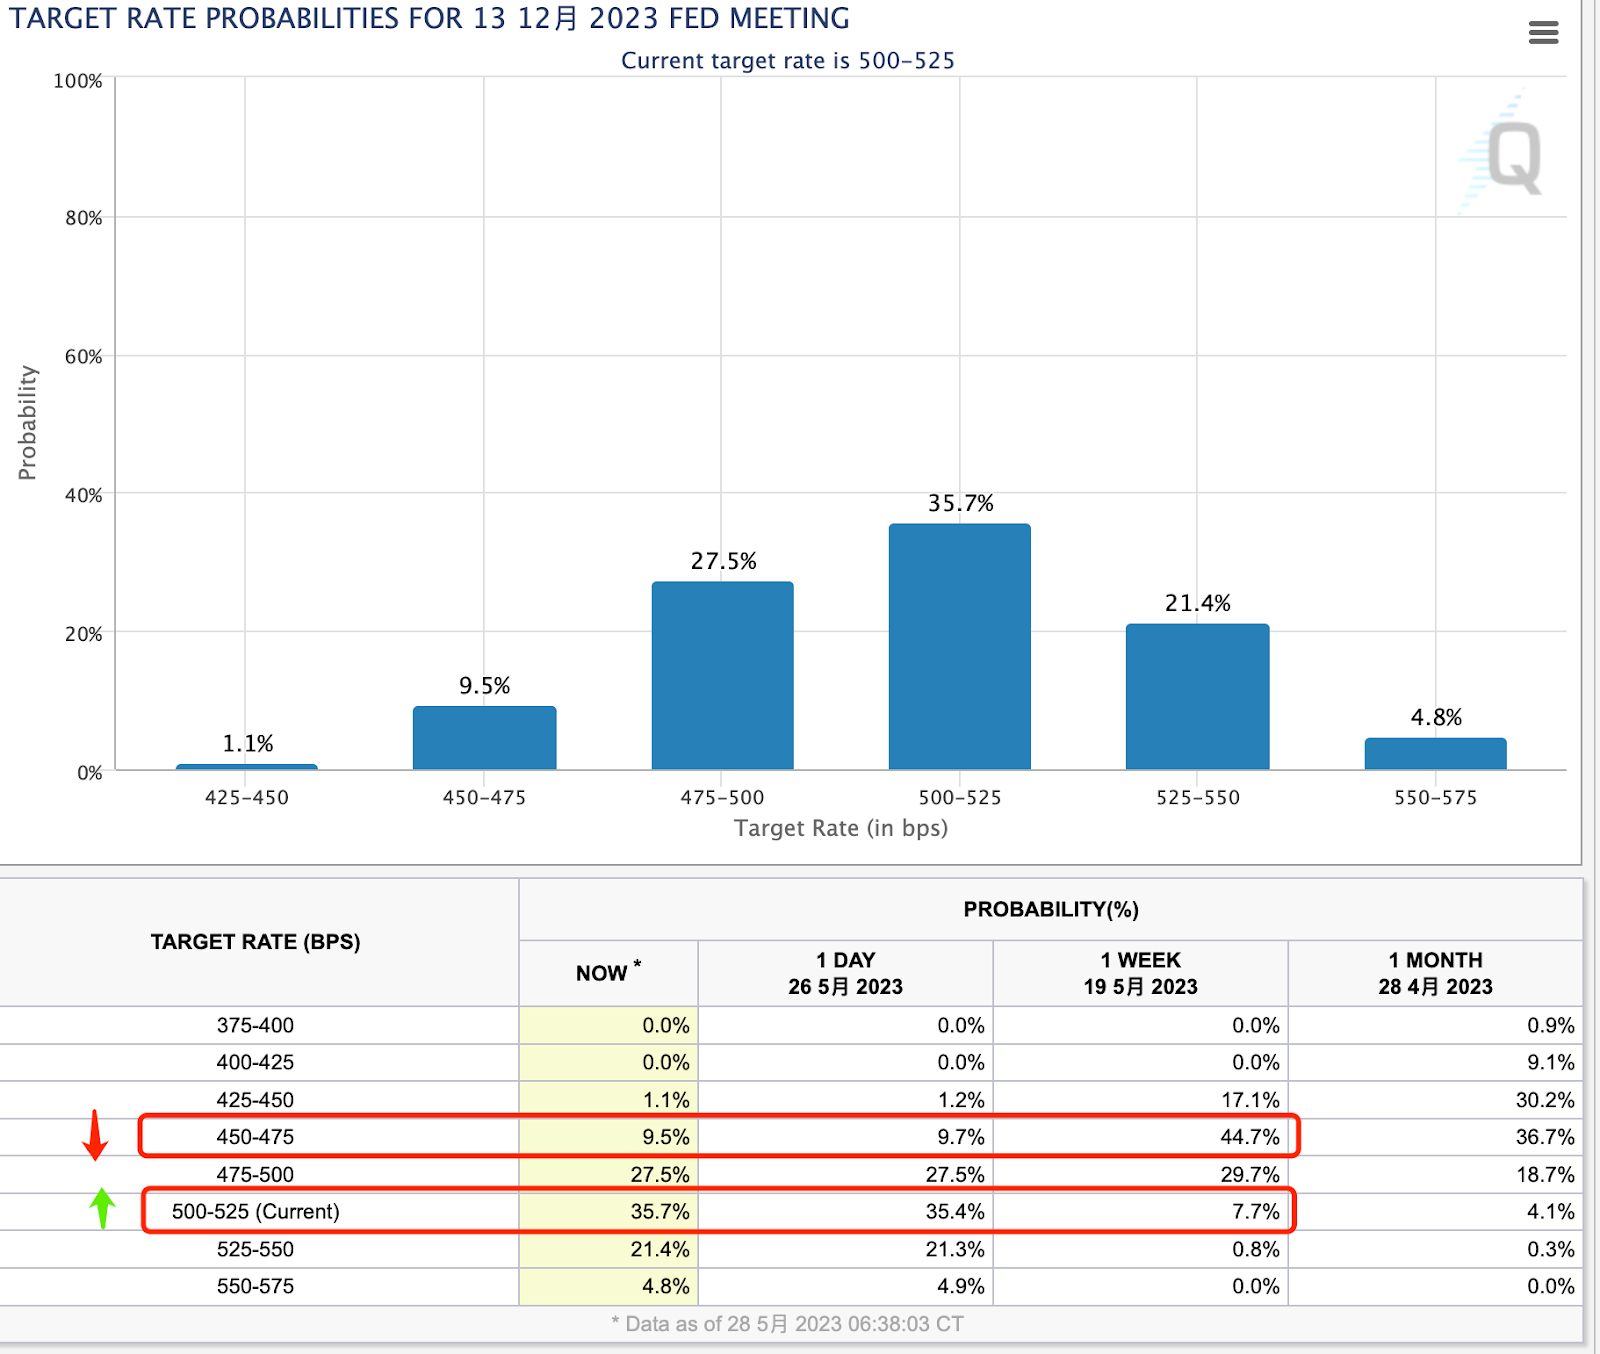
實際數據一出爐,CME 利率期貨立刻定價下次FOMC 會議加息的概率到了70% ,而上一周只有17% ,意味著早先市場還認為會暫停加息,上週五開始全改預期為繼續加息了。
未來還有幾份重要的數據,包括5 月份的非農就業和CPI,這兩份報告任何一個再表現的火熱,那麼6、 7 月會議暫停加息的希望就會越來越渺茫,考慮到消費者夏天還會密集出遊,這會進一步助漲消費,刺激通脹。
除了通脹,上週五數據還顯示美國人的收入和消費也在增長,收入環比上漲了0.4% ,高於上個月的0.3% 。消費則環比大漲了0.8% ,而上個月只有0.1% 。服務端消費方面,受到金融服務、保險和醫療帶動,在商品端則是新車和藥品帶動。
另一方面,儲蓄率再次降低,從4.5% 下滑至4.1% ,這進一步佐證了美國人的消費信心還是持續的高。
說到消費強勁,週五的耐用品報告也反映了同樣的結果: 4 月耐用品的銷售環比上漲了1.1% ,而預期是下跌0.8% , 3 月份的環比漲幅也上修0.1% 到3.3% 。 3 月份的大漲主要是因為波音的大訂單推動,如果除去軍用設備和客機,耐用品的銷售是下滑的,可4 月數據是一次實實在在的反彈。報告中除去軍用設備和科技的耐用品銷售環比上漲了1.4% ,遠高於3 月的下跌0.6% 和2 月份的下跌0.2% 。其中佔比最大的製造業環比上漲了1.7% ,機器設備環比上漲了1.0% ,汽車及零部件僅下跌了0.1% 。
上周其它數據重點:
美國5 月Markit 製造業PMI 初值為48.5 ,低於預期50 ,前值為50.2 ,服務業PMI 初值為55.1 ,高於預期的52.5 ,前值為53.6 ,綜合PMI 為54.5 ,高於預期的53 ,前值為53.4 。
本週關注:
本週關注:
本週關注:
本週關注:
週一是美國Memorial day 和英國春季銀行假日,兩國股市不開盤
週二美國5 月消費者信心指數
美股財報有周二惠普,週三Salesforce、C 3.AI、Chewy,週四Dollar general、梅西百貨、嗶哩嗶哩、lululemon、戴爾。
我們的評論:
我們的評論:
我們的評論:
矛盾一:
6 ~ 8 月是一個關鍵的時間窗口,因為有四大矛盾點將十分明顯(這裡先只討論美國,後續的文章裡會討論更多例如日本貨幣政策、歐洲的通脹和中國的進展)。
矛盾一:
接盤新國債資金一種可能的來源是貨幣市場基金和逆回購協議(RRP)的餘額,另一種可能的來源是銀行存款下降。如果看到這幾數據下降會是一種利好,預示流動性抽水得到了對沖。
矛盾二:
矛盾二:
矛盾三:
 矛盾三:
矛盾四:
最近Fed 官員們發表了大量鷹派的言論,伴隨經濟數據持續較熱, 2023 年下半年的利率期貨持續下跌,本月早些時候市場預測的降息幅度接近100 個基點,現在已經預期不會降息(已經和美聯儲3 月dot plot 一致了)。這一快速的轉變剛剛發生在上週,其持續性的影響可以認為還未充分發酵。
矛盾四:
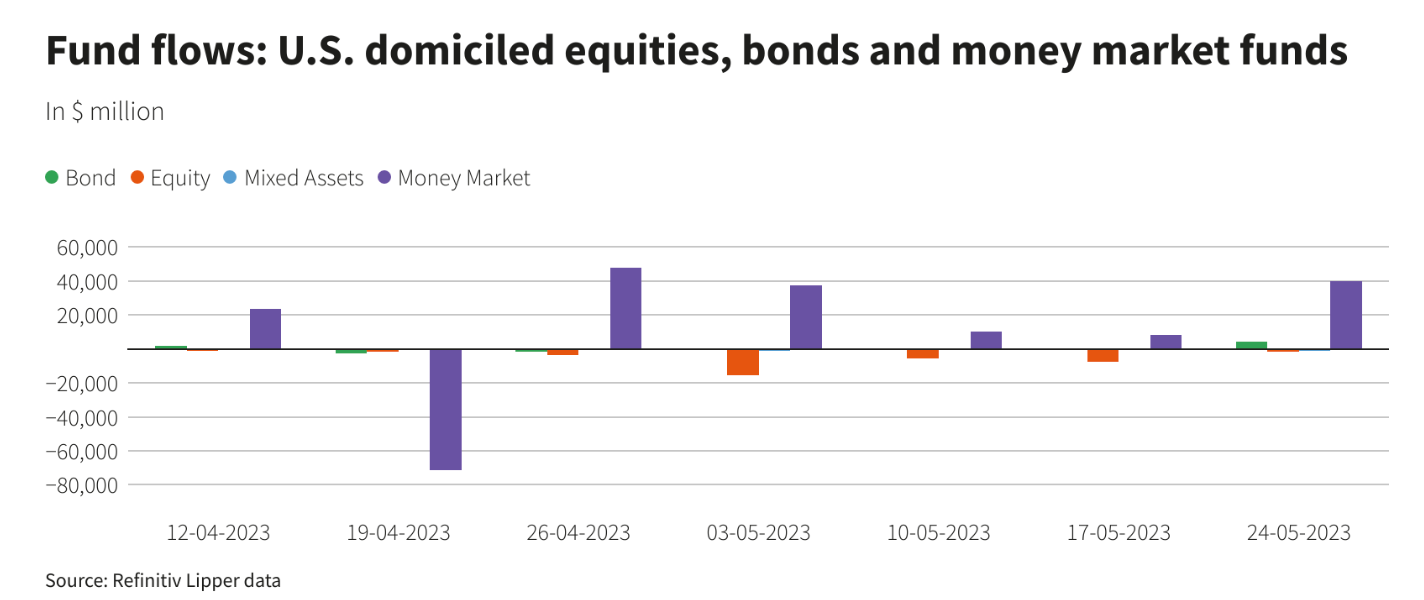
儘管股市情緒樂觀,但美國貨幣市場基金在上週仍出現大量資金流入(+ 399 億,為五週最高),顯示固定收益對資金的強大吸引力,這一吸引力在年內降息預期消散的背景下將在未來幾個月內維持穩定。
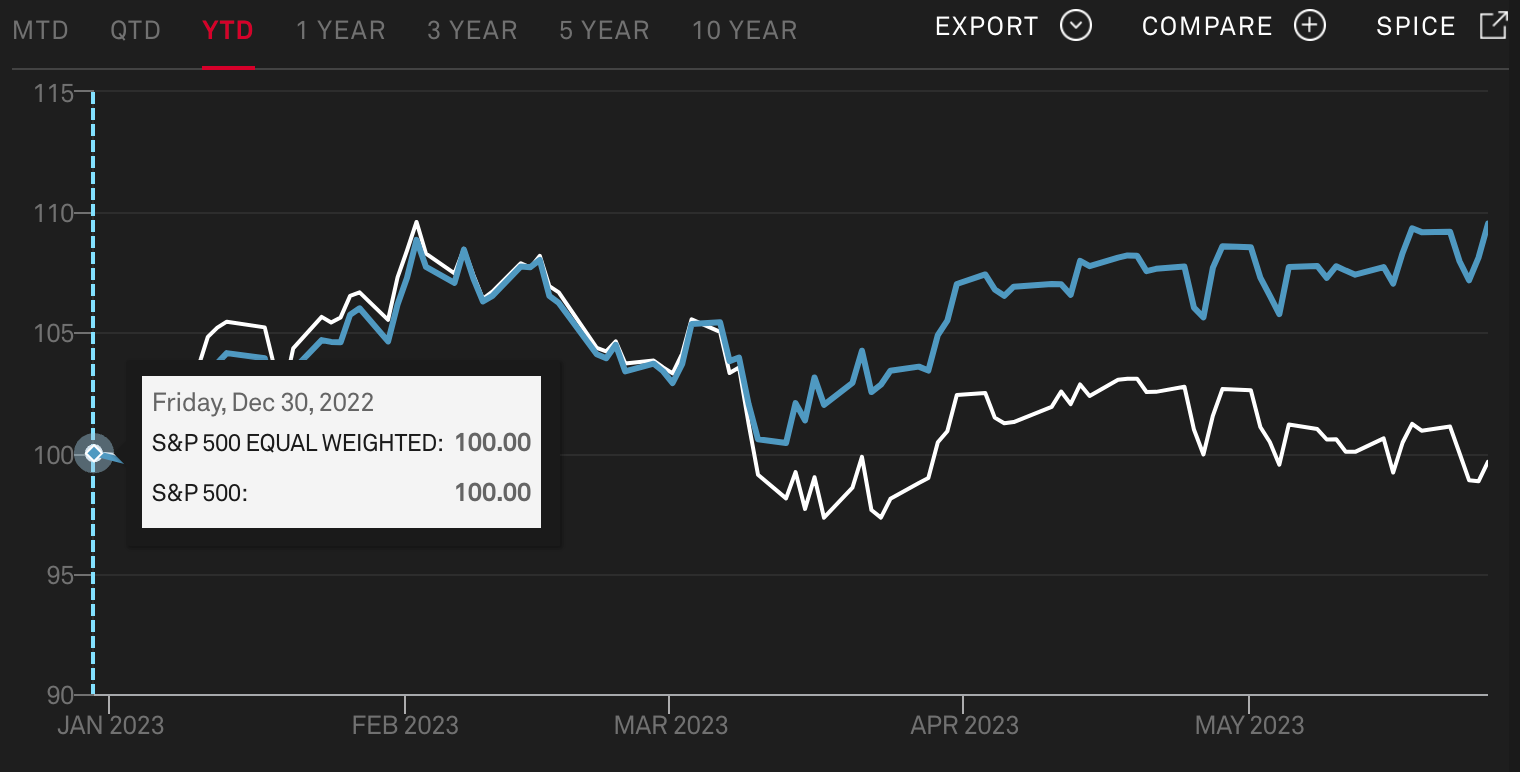
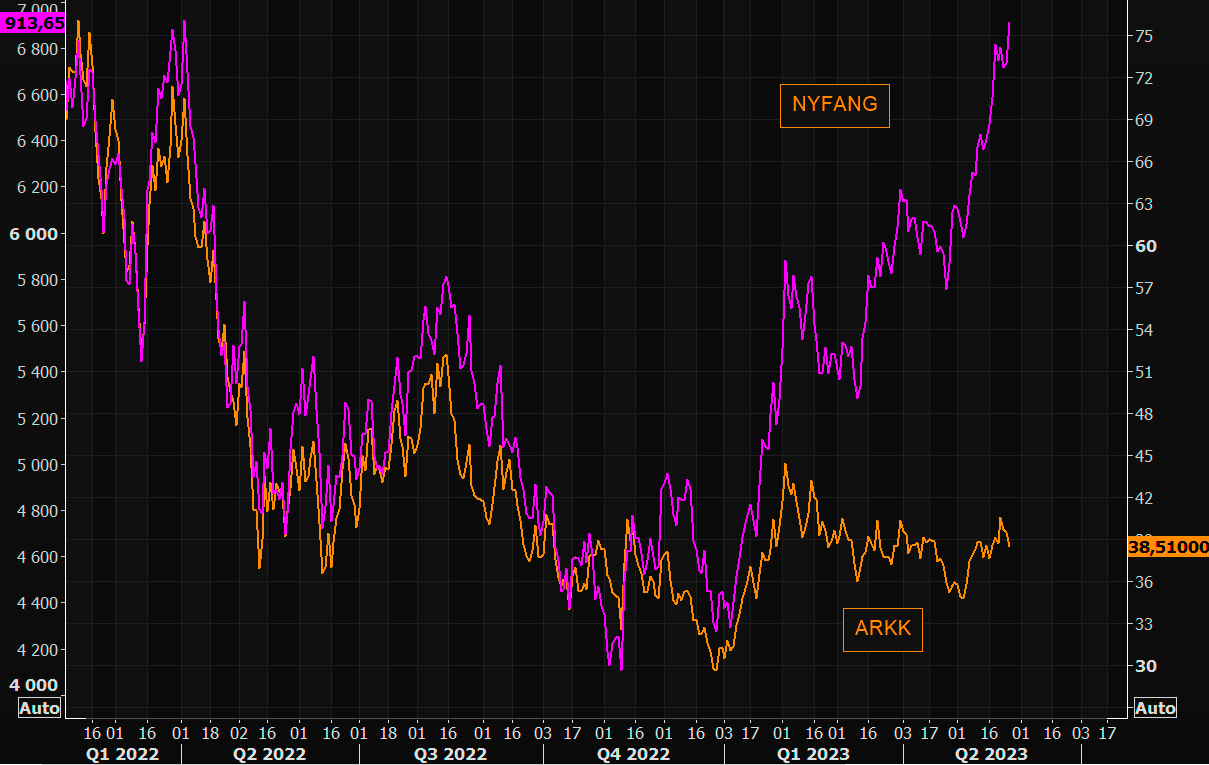
綜上,大部分股票並未參與到漲勢中,當前趨勢受到科技行業的強烈影響,特別是那些與AI 和芯片緊密相關的公司。幾隻大市值科技股票的主導行情可能導致市場脆弱,“MAGMA”或者“NYFANG”遭遇任何挫折,如令人失望的盈利或行業法規的改變,可能對整個市場產生重大影響。
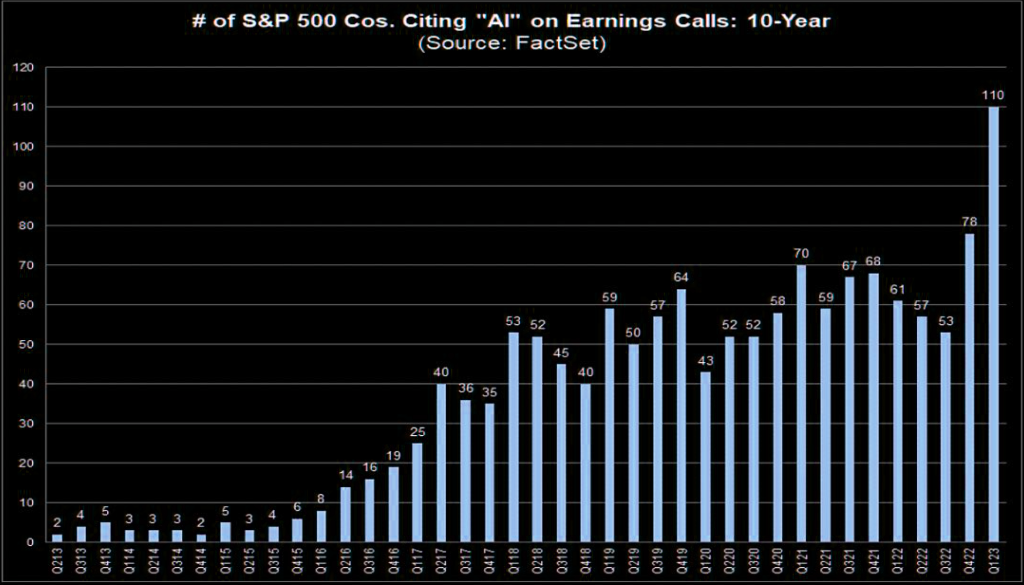
也存在更多的股票開始追隨大科技的漲勢的可能,這才能讓牛市持續持久,但這需要切實的盈利數據支撐。人工智能確實降低了投資者對對利率變化的依賴,可以預期未來幾個月一定會湧現出不少企業開始蹭AI 的概念,但哪些行業能真正沾到AI 的光還需要時間觀察,凡是不能體現在業績或者股息上升基礎上的股價上漲都是脆弱的。
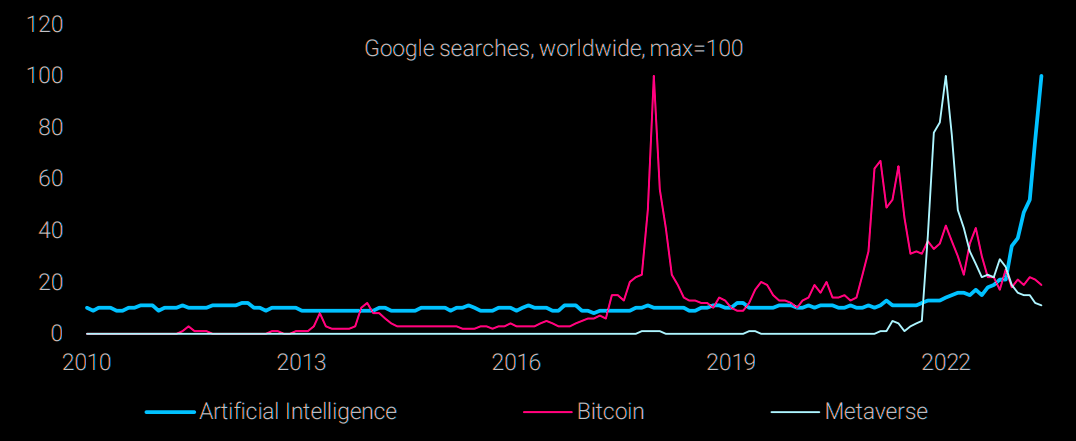
例如根據Factset 統計,只有110 家標普500 公司在最新的電話會議上提到了人工智能:





