BTC
ETH
HTX
SOL
BNB
查看行情
简中
繁中
English
日本語
한국어
ภาษาไทย
Tiếng Việt

LD Capital:深入解析Grayscale信託,五折買ETH機會還是陷阱? (二)

Trend Research
特邀专栏作者
本文約5311字,閱讀全文需要約8分鐘
ETHE本身較差的風險回報比,可以通過不同的配置方法進行增強,模擬組合在收益、風險控制和風險調整後收益方面均優於基準資產ETHE。
AI總結
展開
ETHE本身較差的風險回報比,可以通過不同的配置方法進行增強,模擬組合在收益、風險控制和風險調整後收益方面均優於基準資產ETHE。

引言

一級標題一級標題引言

引言

上一篇報告中解析了該產品折溢價的成因

一級標題
,以及若干種折價可能收窄的情形,同時基於週期輪動的規律,我們認為假若押注潛在的牛市,則ETHE 相比ETH 現貨具有更好的彈性。然而我們也發現,歷史數據測算顯示ETHE 的風險回報數值不佳,在風險調整收益、最大回撤、波動率等相較於ETH/USD 表現較差。意味著如果準備長期持有ETHE 可能要做一些針對性的收益增強策略,否則如果牛市不能快速到來的話其表現有弱於大盤的風險。

一級標題作為系列第二篇報告,我們將探討如何針對ETHE 構建一個指數增強策略,獲取資產長期Beta 回報價值的同時,進行適當主動管理獲取Alpha 回報,提升投資者長期持有資產的體驗。

一級標題Grayscale ETHE 統計特性概述(Risk and Return Overview of Grayscale ETHE)

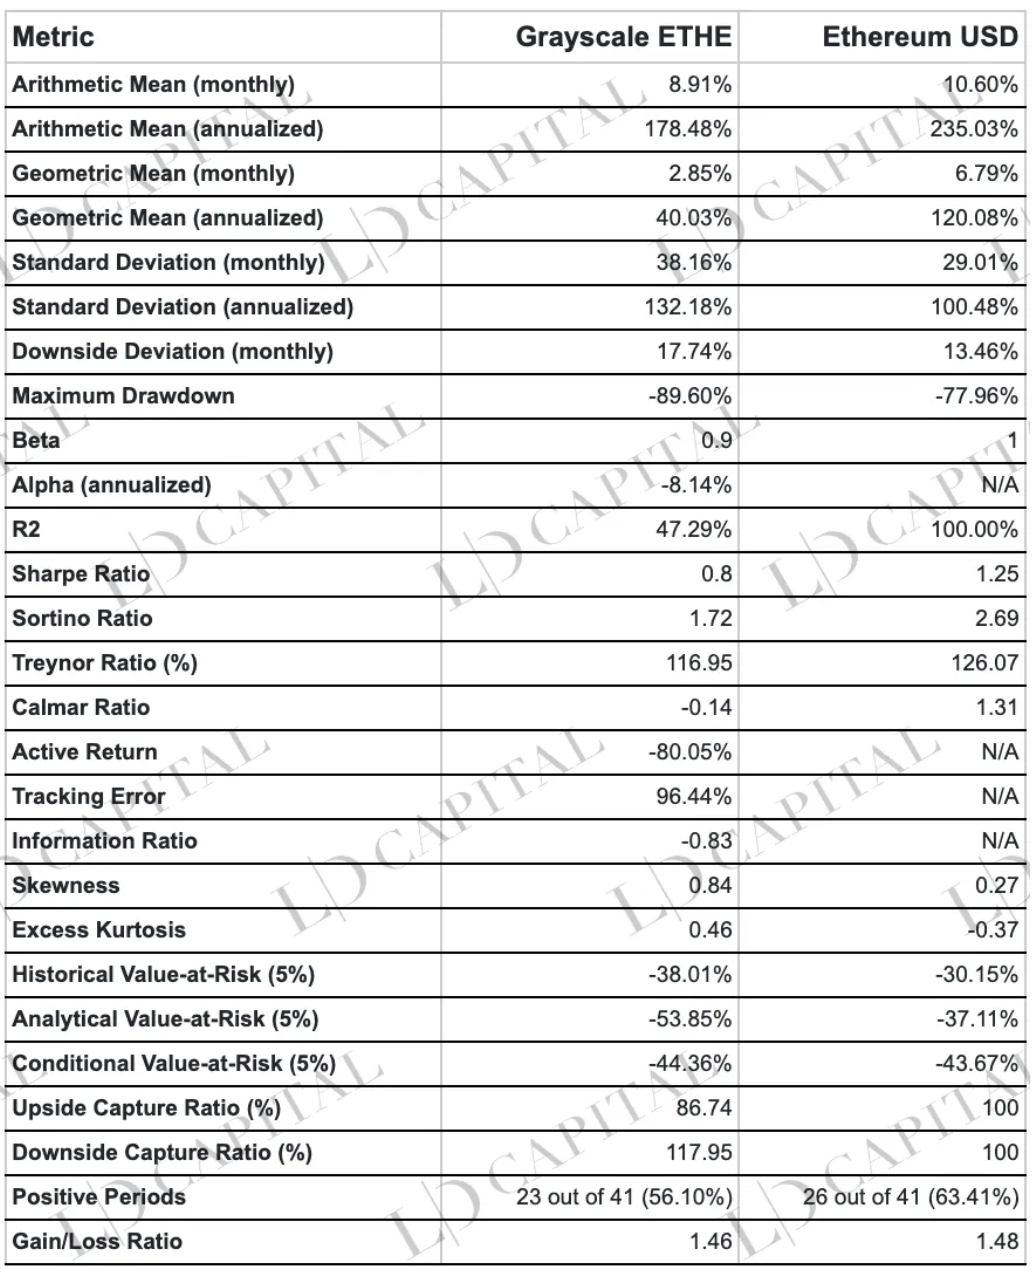
首先對本策略的核心標的Grayscale ETHE 的特點進行分析:上述表格對01/01/2020 – 04/30/2023 區間的ETHE 和ETH-USD 價格表現進行了統計,基於月度收益計算,從阿爾法係數、最大回撤、風險價值、風險調整收益等風險指標的表現均差於ETH 現貨,但其收益呈現右偏肥尾分佈意味著正向波動更具潛力:

收益表現:Grayscale ETHE 的算術平均月收益率為8.91% ,年化收益率為178.48% ;而以太坊現貨的算術平均月收益率為10.60% ,年化收益率為235.03% 。從這個指標來看,以太坊現貨的收益表現要優於Grayscale ETHE。幾何平均收益率方面,Grayscale ETHE 年化收益率為40.03% ,而以太坊現貨年化收益率為120.08% ,說明以太坊現貨的長期投資表現更佳。

風險表現:Grayscale ETHE 的月度和年化標準差分別為38.16% 和132.18% ,高於以太坊現貨的29.01% 和100.48% ,說明Grayscale ETHE 的價格波動較大,風險相對較高。此外,Grayscale ETHE 的最大回撤為-89.60% ,也高於以太坊現貨的-77.96% ,進一步說明Grayscale ETHE 的風險更高。

風險調整收益:夏普比率(Sharpe Ratio)和索提諾比率(Sortino Ratio)是用於評價投資的風險調整收益的指標。從表格中可以看出,Grayscale ETHE 的夏普比率為0.8 ,而以太坊現貨的夏普比率為1.25 ;Grayscale ETHE 的索提諾比率為1.72 ,以太坊現貨的索提諾比率為2.69 。這表明在考慮風險的情況下,以太坊現貨的收益表現優於Grayscale ETHE。

市場相關性:):表格中的貝塔係數(Beta)顯示,Grayscale ETHE 的貝塔係數為0.9 ,這意味著Grayscale ETHE 的系統性風險(ETH)相對較高。然而,阿爾法係數(Alpha)顯示Grayscale ETHE 的年化阿爾法為-8.14% ,表明在剔除市場風險後,Grayscale ETHE 的在統計區間內未能實現正向收益。

損益比::Grayscale ETHE 的損益比為1.46 ,略低於以太坊現貨的1.48 ,這意味著兩者在盈利和虧損方面的表現相差不大。

盈虧週期::風險價值(Value-at-Risk,VaR

上行捕捉比率(Upside Capture Ratio)和下行捕捉比率(Downside Capture Ratio):條件風險價值(Conditional Value-at-Risk,CVaR)

上行捕捉比率(Upside Capture Ratio)和下行捕捉比率(Downside Capture Ratio)

二級標題

收益分佈形態
二級標題一級標題

一級標題

二級標題

一級標題

二級標題

指數增強基金策略原理(Principles of Index Enhancement Fund Strategy)

融資融券。

二級標題

二級標題

二級標題

由於4、 5 暫時難以開展,所以對1 ~ 3 的操作展開來看,我們需要:

以ETHE 單一資產為主要追踪指數,輔以ETH/USD 為參考指數。由於資產單一併非傳統的寬基指數增強,所以面對風險集中度較高的“窄基”指數,控波動、控回撤作為主動管理提供額外價值時更需要發力的目標。

為投資組合表現不顯著偏離基準指數,需要維持至少60% 的資金配比在ETHE 上,正常情況下應維持80 – 90% 的權重,收益增強的資金權重通脹在10 ~ 20% 的比重。

正文

正文

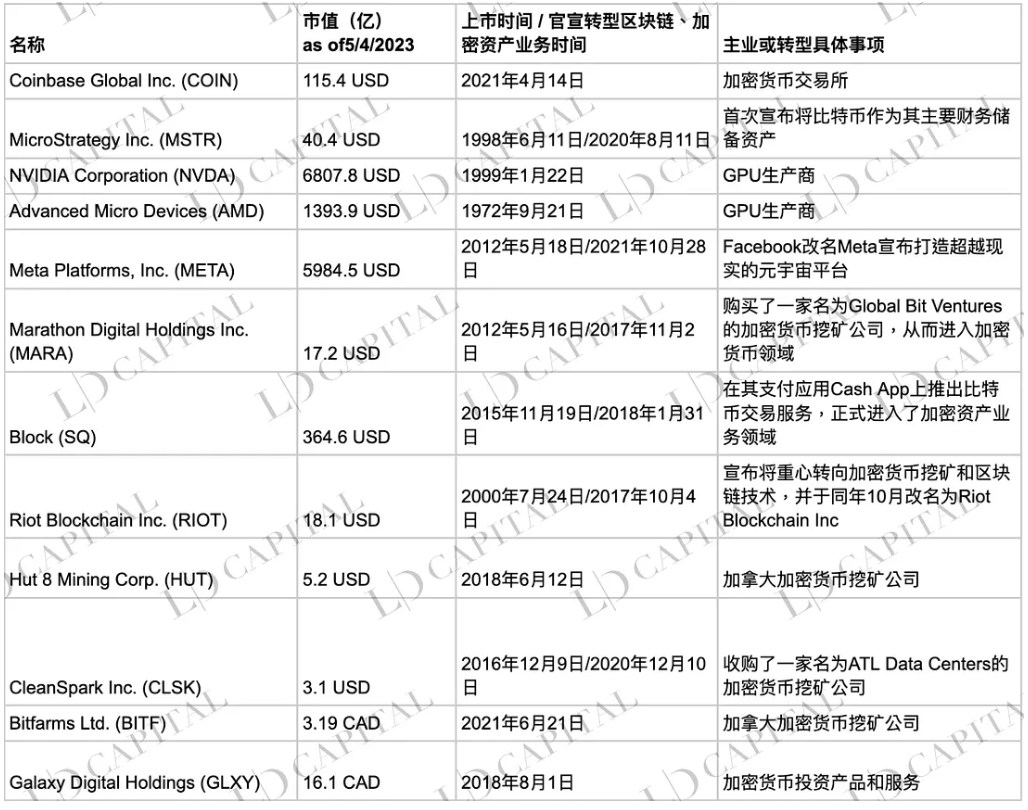
表2 :在美加上市的主要區塊鍊或加密貨幣概念ETF

投資標的選擇的標準是:

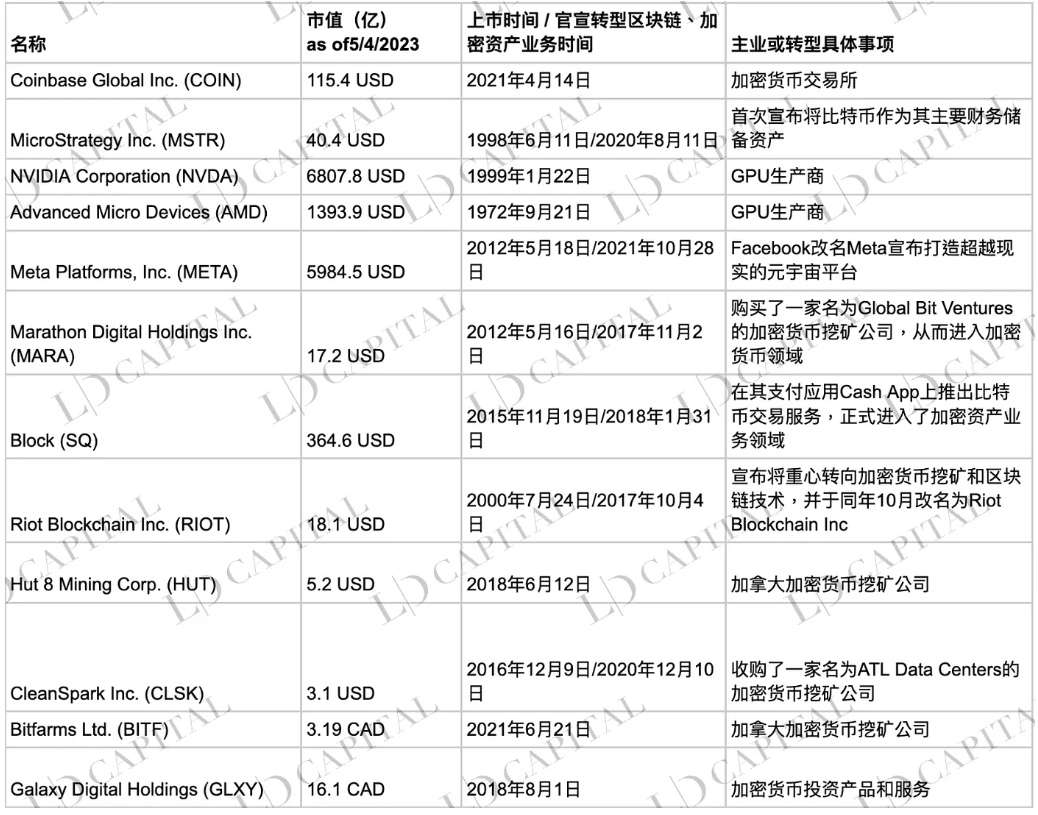
具有明確的加密生態系統的業務計劃或間接受益於加密貨幣行業發展的公司,包括加密挖礦公司、挖礦設備/芯片供應商、加密金融服務公司或其他主要為加密相關客戶提供服務的金融機構、元宇宙業務公司等;

或主要投資策略是專注於數字貨幣現貨或其衍生工具的基金產品;

或投資於上述兩者的基金產品份額。

為什麼選擇加密股票:

基於加密股票與加密資產具適度的相關性,通過安全、便捷、合規的方式建立加密市場敞口。

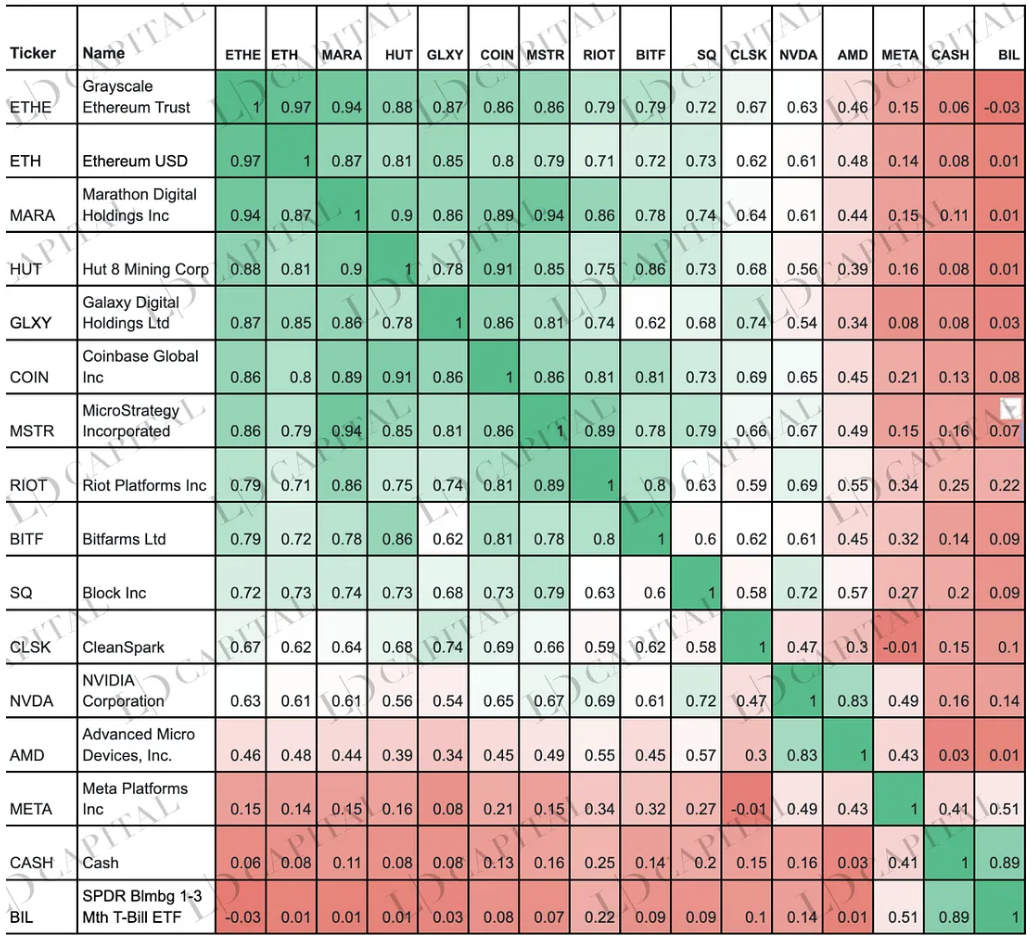
加密股票和加密資產之間的相關性通常介於中等( 0.40)和顯著( 0.90)之間。此外,從歷史上看,許多加密公司的股價和加密貨幣的beta 值大於1 。這種放大的風險敞口可以使加密股票成為獲得加密市場價格波動敞口的有效工具。此外不止ETHE,一些加密基金(如BITW)因類似結構性問題存在市值低於NAV 的情況,亦可以押注折價回歸。

表:主要加密股票和ETH、ETHE 的月度回報相關性(5/01/2021 – 05/04/2023 ):

注:統計週期受制於COIN 股票2021 年5 月才上市交易;CASH 代表現金

衍生品增強

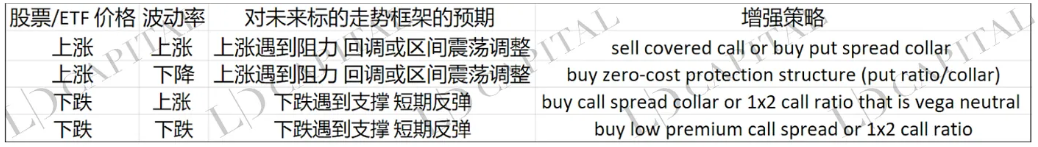
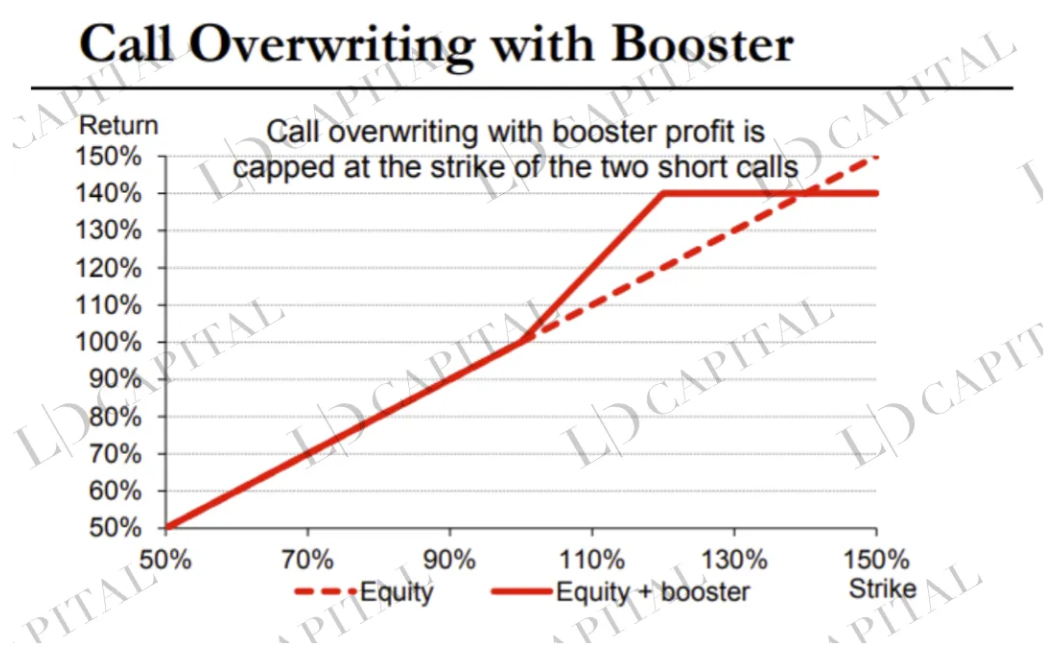
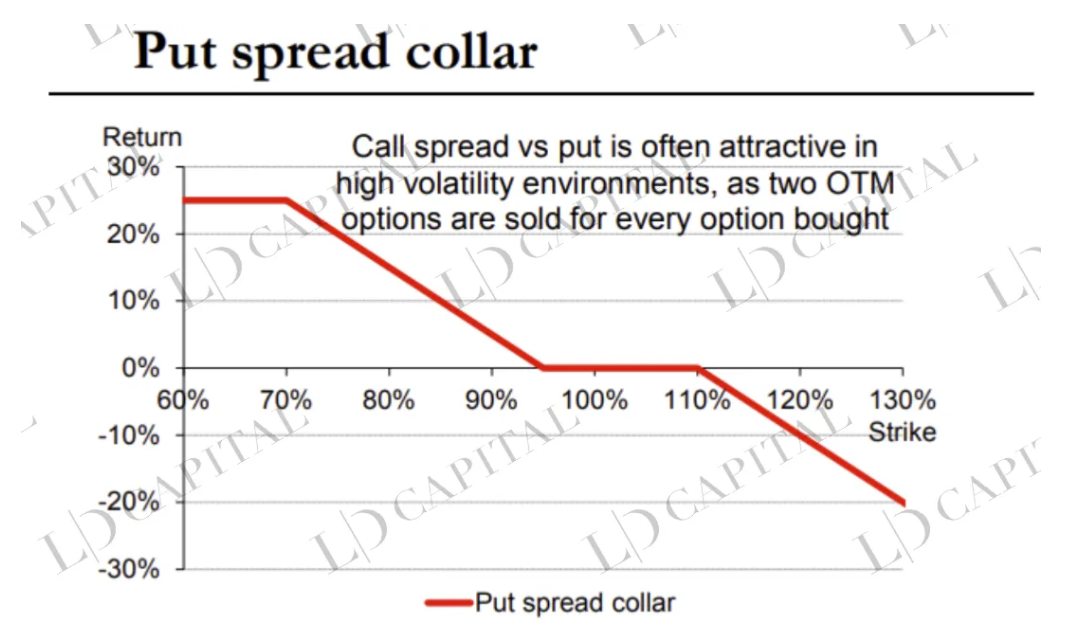
期權增強主要基於擁有的股票/ETF 現貨頭寸進行備兌開倉策略為主,即賣出一定虛值程度的相同份數的Call,可以在市場下跌或平穩上漲時獲得相對於現貨的超額收益。

同時在結合宏觀,技術面和行業基本面因素判斷後,可以對備兌策略進行調整。比如用ratio call spread. 在期限結構合適的情況下做calendar spread。

主觀擇時

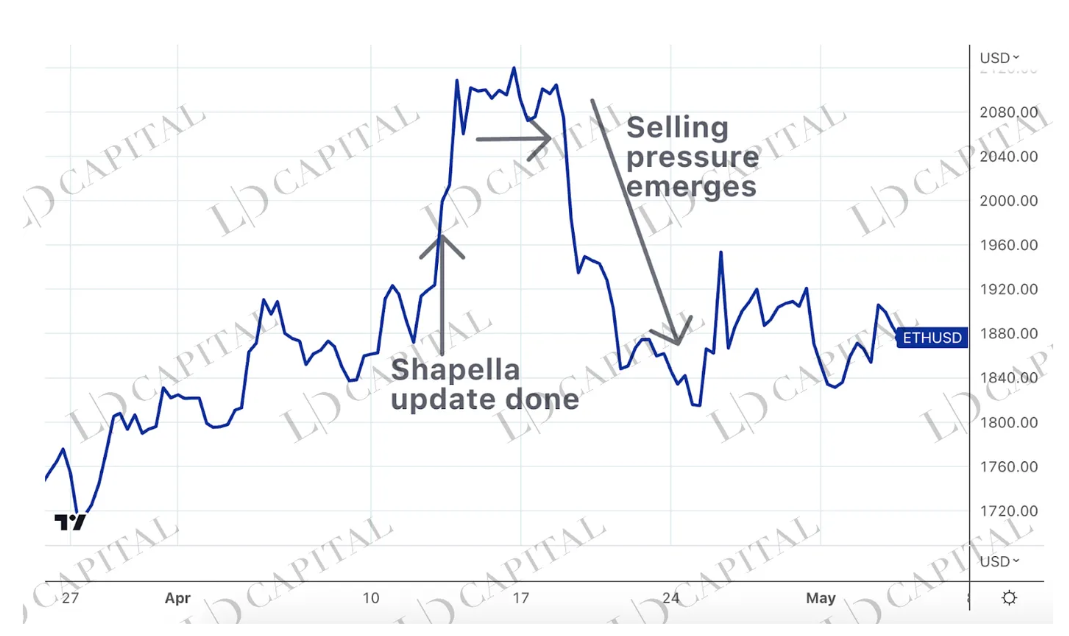
宏觀面+技術面+行業基本面的分析進行部分現貨倉位擇時操作也是超額收益來源,但總體來說作為ETHE 增強策略,應淡化倉位擇時。

長期持有加密市場核心資產— — ETH 是主流Web 3 應用的核心基礎設施,除了和BTC 一樣可以承接法幣財富的流動性外溢、配置多樣化需求,還將額外擁有Web 3 生態應用帶來的α ;

一級標題

聚焦股票的阿爾法— — 精選更多優秀的公司長期而言會獲取到高於市場平均收益的超額收益。

實證研究(Empirical Study)

接下來,我們將基於歷史數據,對所提出的基於Grayscale ETHE 的指數增強基金策略進行實證分析,評估策略的有效性和可行性。

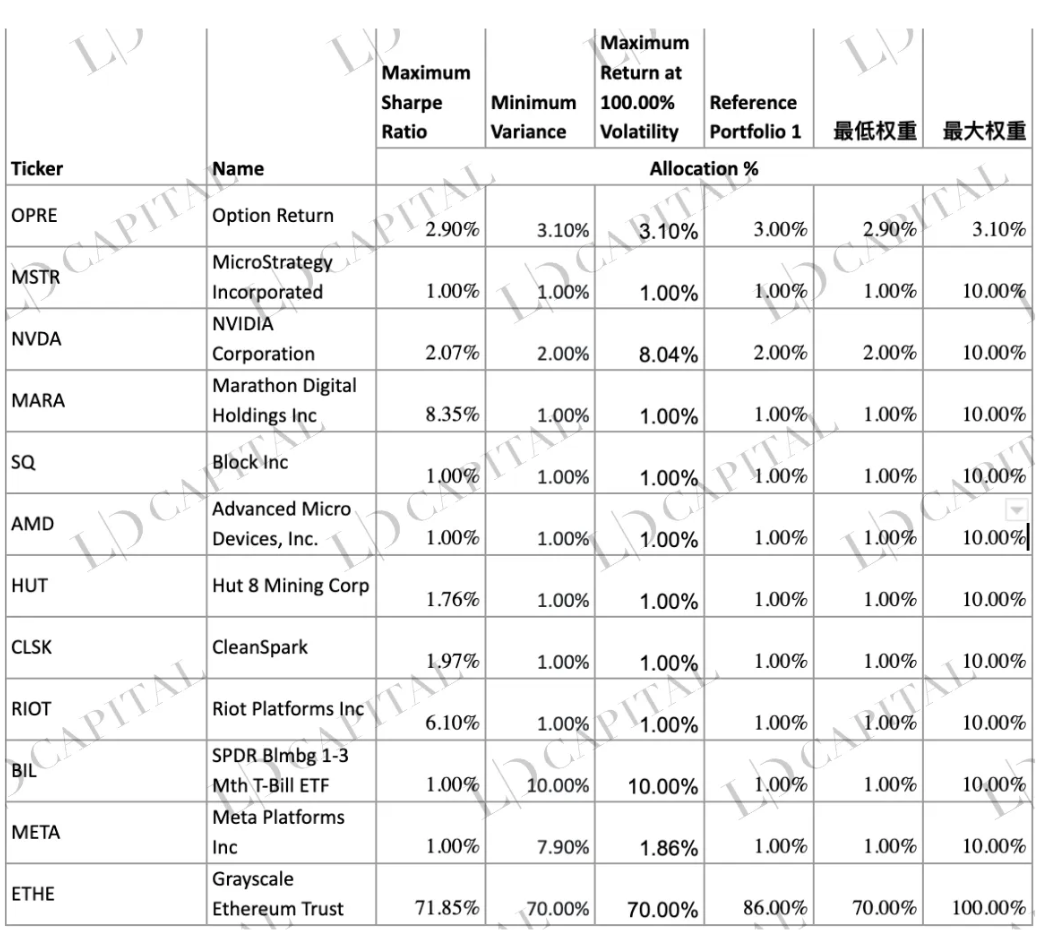
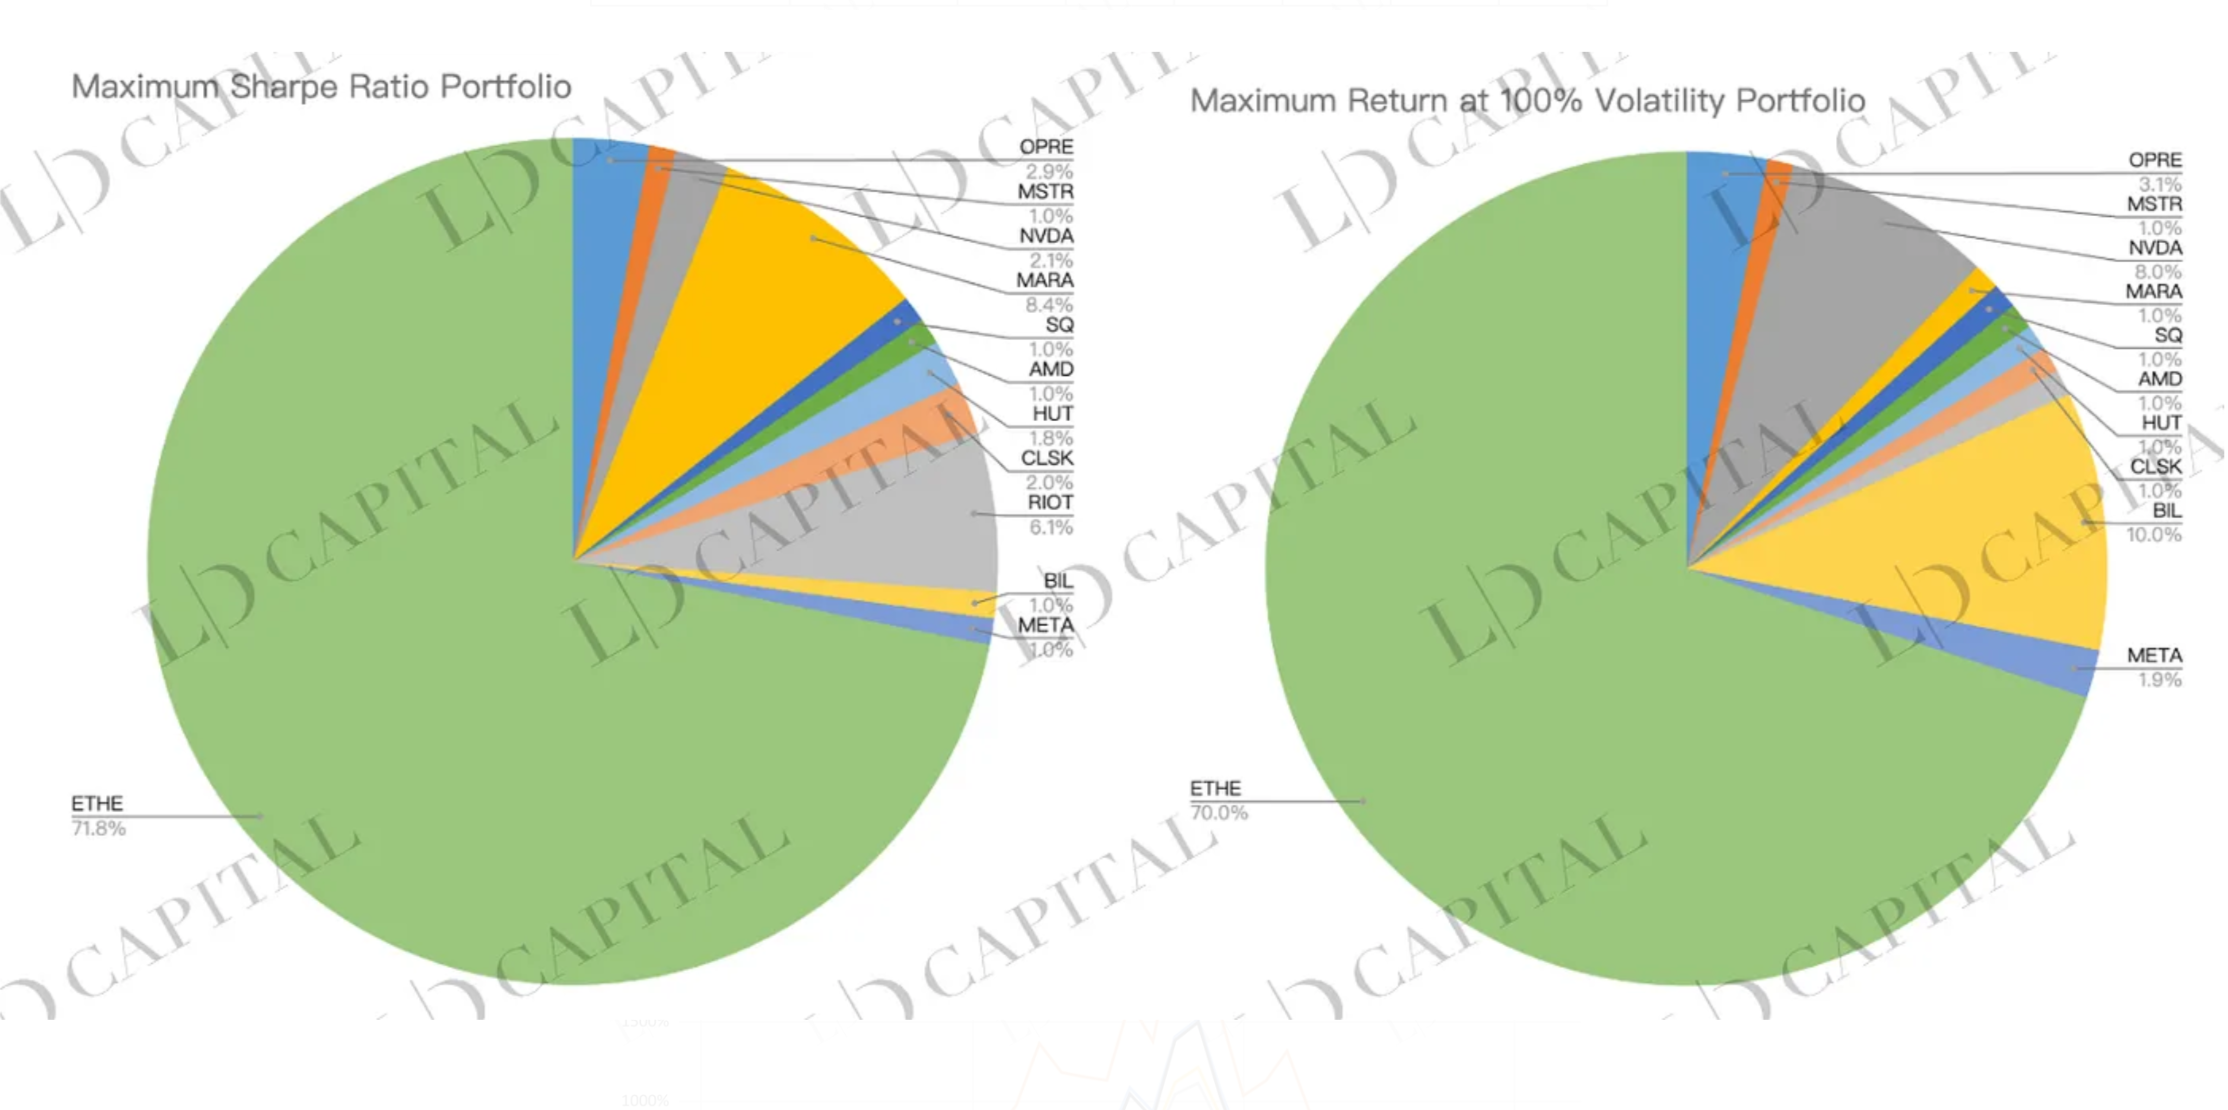
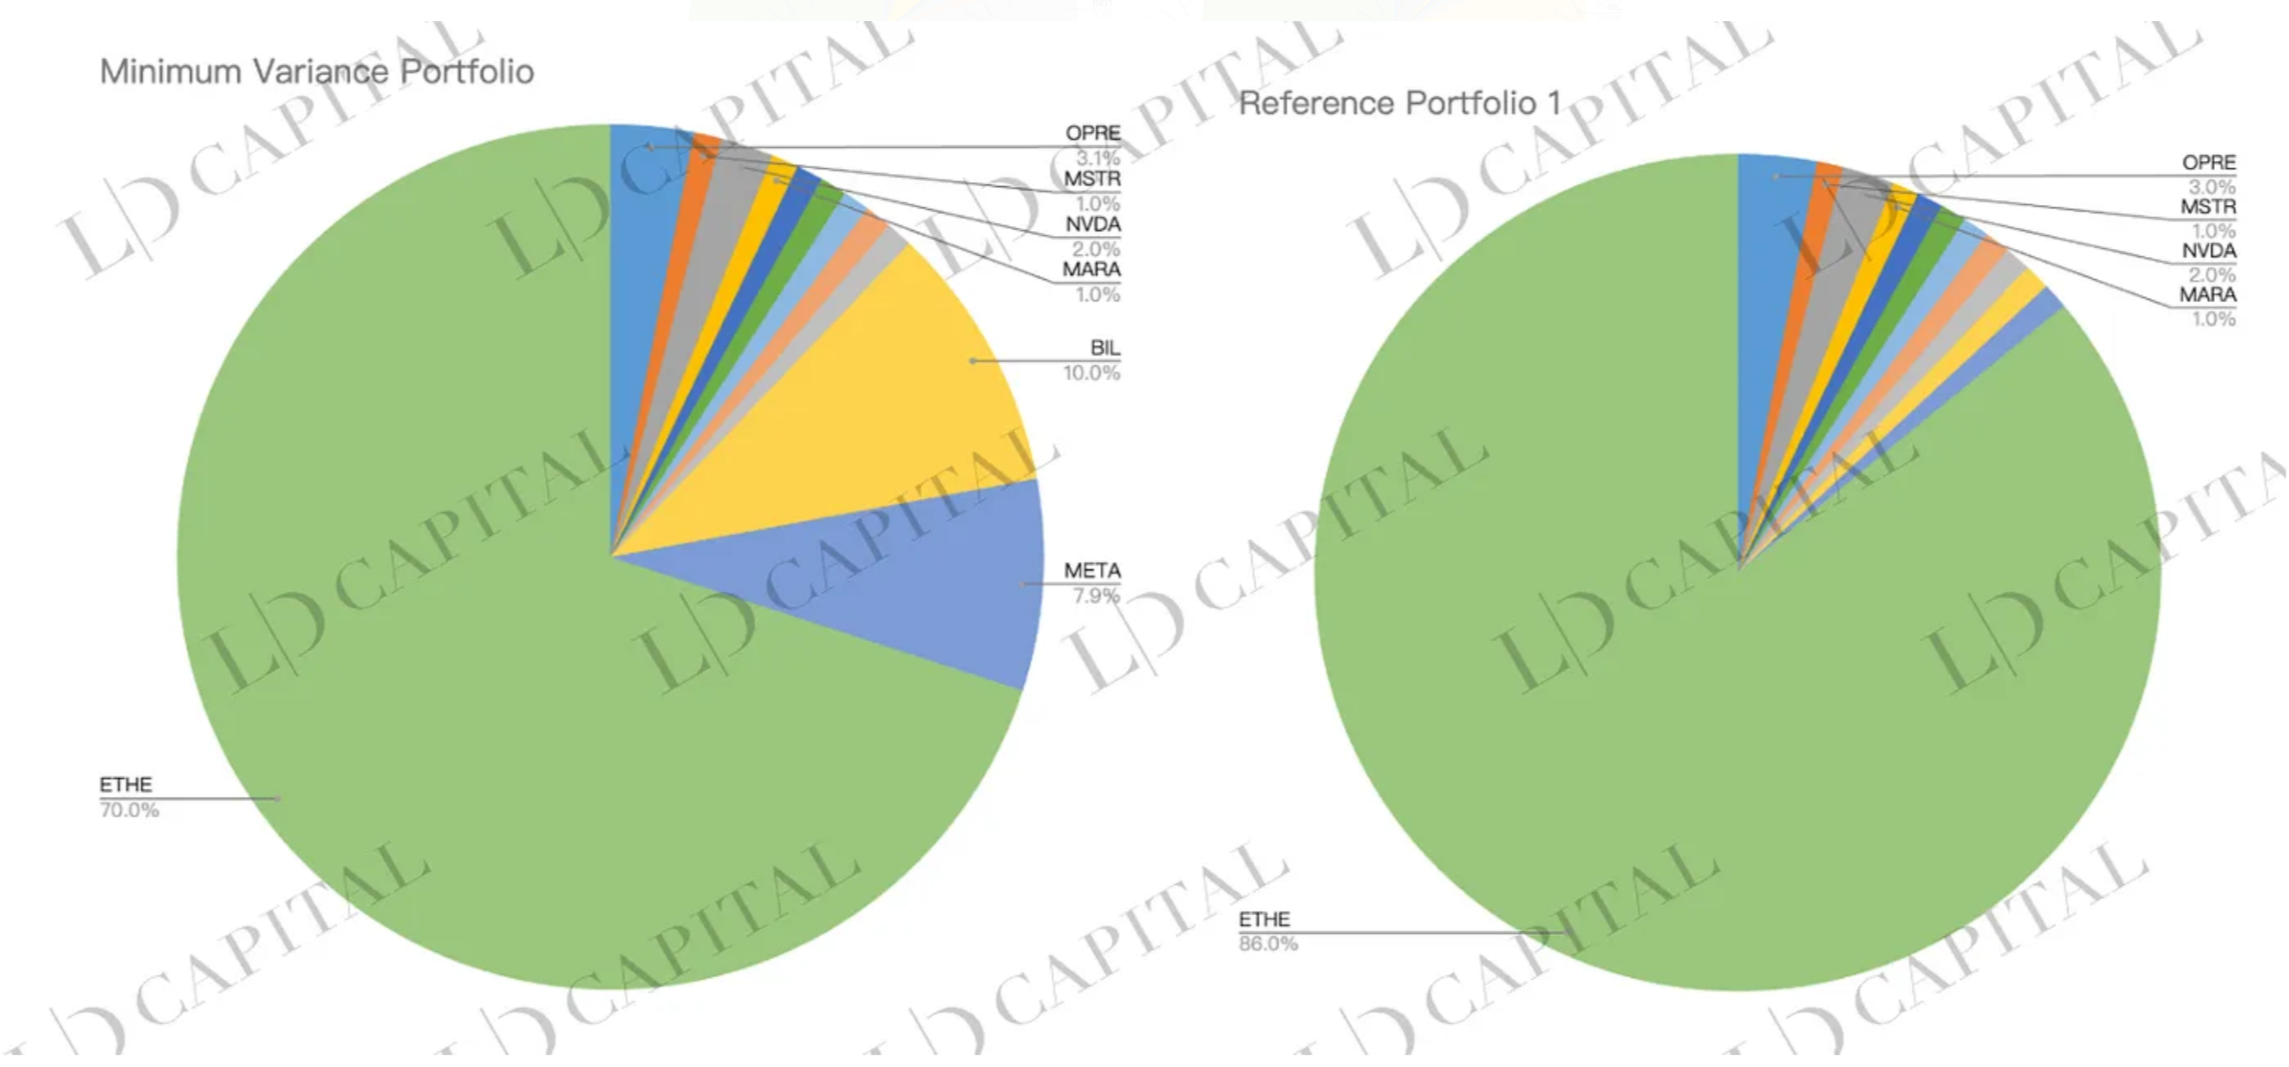
基於2020 年1 月~ 2023 年4 月的歷史行情,以及以下備選標的(其中OPRE 用來模擬期權部分收益)進行月度回報統計,然後對每種資產的配置最高最低比例進行條件約束,並基於三種方法分別得到優化組合配置分別是:

在給定年波動目標100% 下最大化回報— — 在給定風險水平下尋求最大化投資組合的預期收益收益:

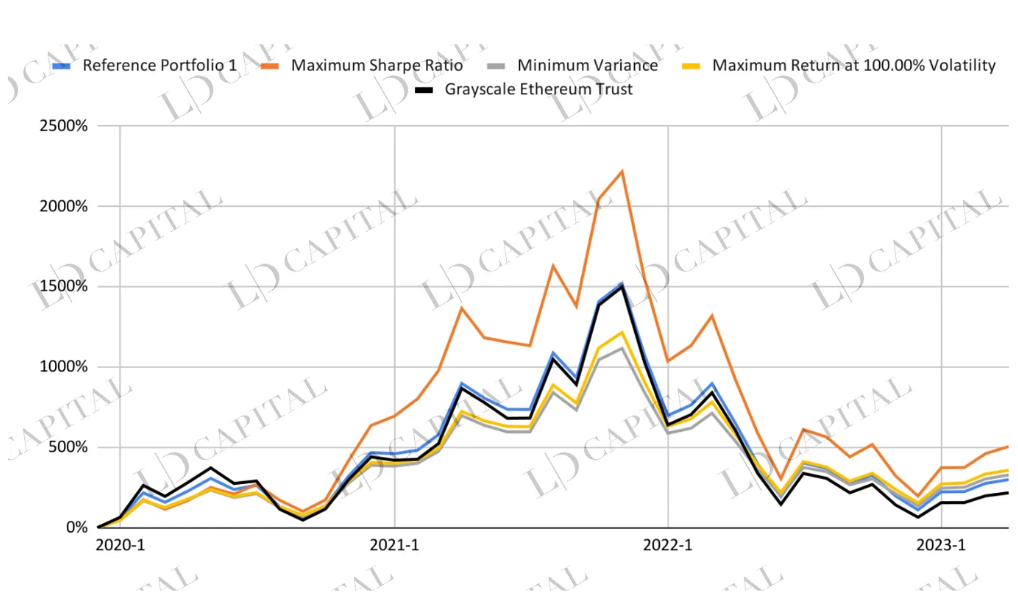
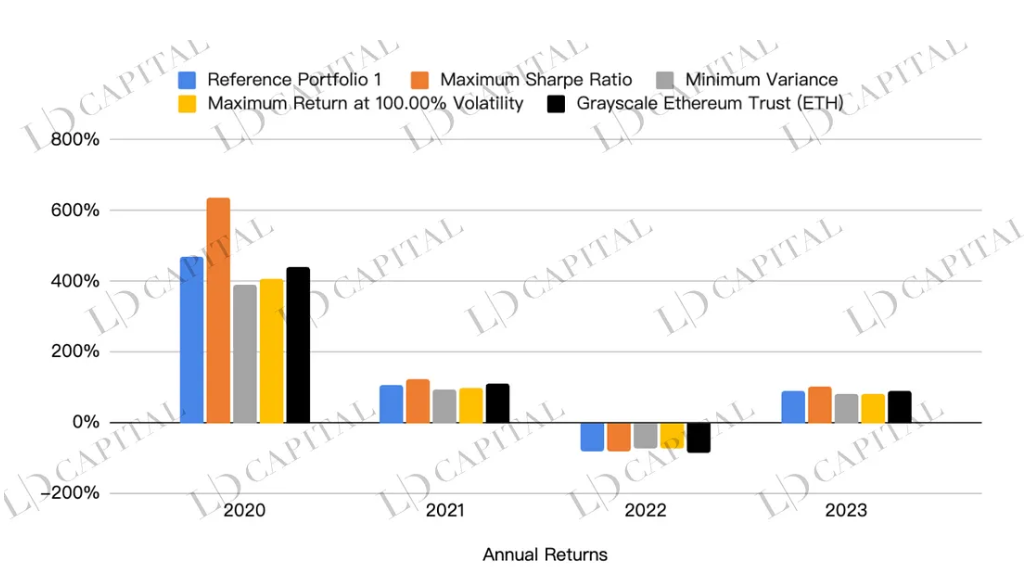
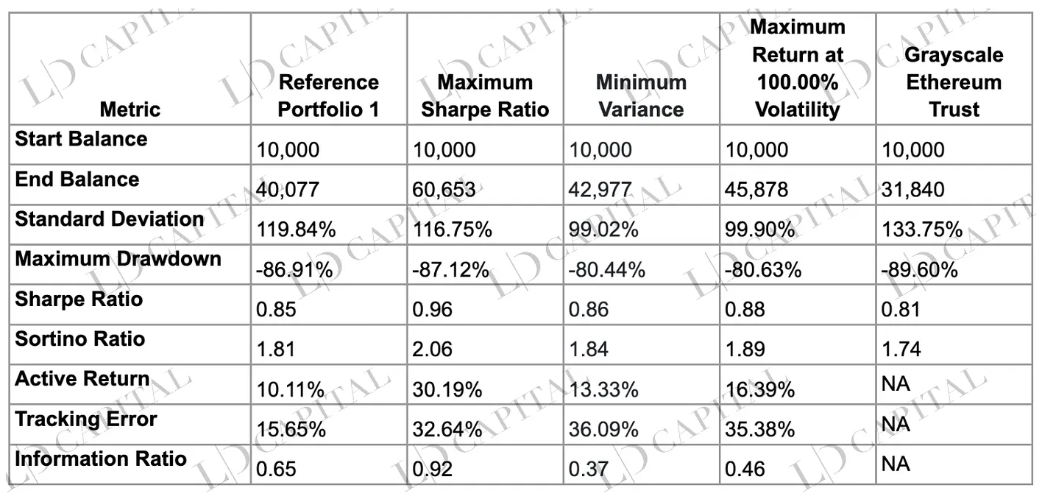
風險:下表展示了四種優化過的投資組合,包括最大夏普比率、最小方差、在100% 波動率下的最大回報組合與單一資產Grayscale Ethereum Trust(作為基準)的表現對比,可以看出優化過的組合幾乎在所有風險回報指標上擊敗了單純持有ETHE,而其中最大夏普比率組合在收益、風險控制和風險調整後收益方面又均優於其他組合:

風險:收益:

風險:在給定期間內,最大夏普比率組合的最終餘額為60, 653 ,表現最好,明顯優於其他組合和基準資產。最小方差組合和在100% 波動率下的最大回報組合的終值分別為42, 977 和45, 878 ,也高於基準資產的31, 840 。這說明優化過的投資組合在收益上均優於單一資產。

從標準差來看,最小方差組合的風險水平最低(99.02% ),而基準資產的風險水平最高(133.75% )。在最大回撤方面,最小方差組合和在100% 波動率下的最大回報組合的最大回撤較低(分別為-80.44% 和-80.63% ),而基準資產的最大回撤最高(-89.60% )。這表明優化後的投資組合在風險控制方面也表現得更好。

夏普比率和索提諾比率分別衡量了單位風險下的預期收益和單位下行風險下的預期收益。從這兩個指標來看,最大夏普比率組合的表現最好(夏普比率為0.96 ,索提諾比率為2.06 ),這意味著在風險調整後的收益方面,這個組合優於其他組合和基準資產。

一級標題

ETH
金融
投資
貨幣
期權
LD Capital
技術
歡迎加入Odaily官方社群