


Fracton:NFT ETF將真正解放NFT流動性


一級標題
一級標題
一級標題
NFT流動性困局
今天,藍籌NFT 的價值已經被廣泛承認,但持有者除了賣出獲利之外,並沒有其他有效獲利方式。然而,即便持有者看跌,想要賣出“做波段”,也很難在價格下跌前及時賣出,從而不得不一降再降。
此外,大量Crypto交易者受限於藍籌NFT動則數萬乃至十多萬美元的單價,無法參與藍籌NFT的買賣。同時,高昂的交易市場手續費和項目方版稅限制了NFT的套利空間,因為一買一賣,損失就超過了10%。
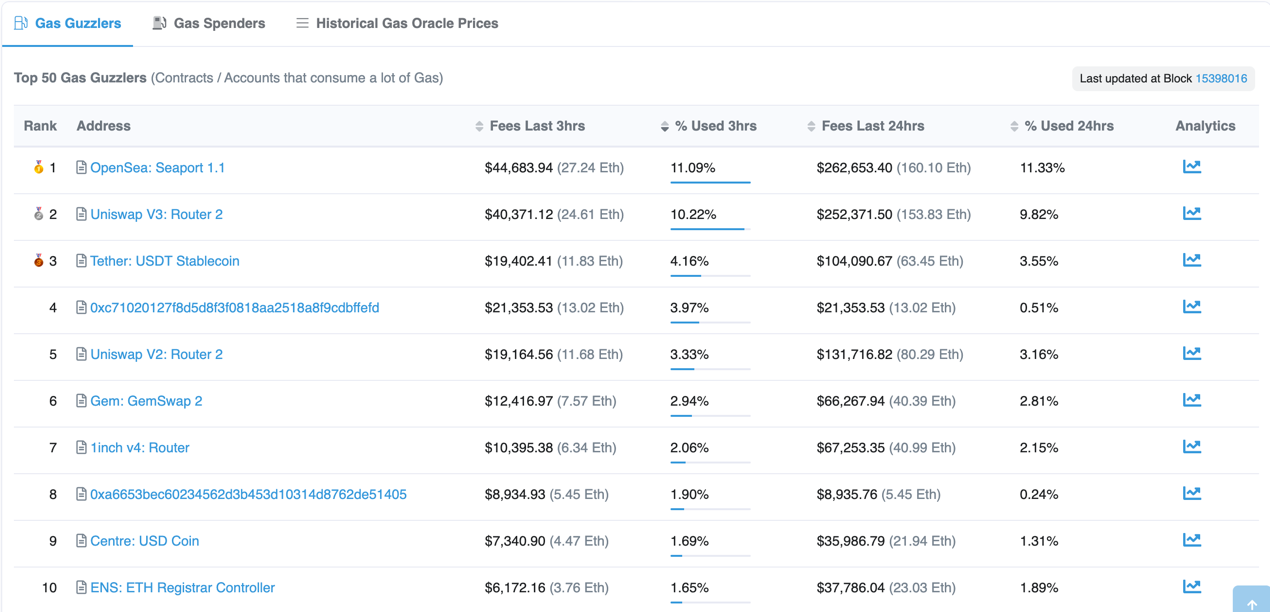
可是,如今NFT市場已經成為Crypto 交易的重要組成部分,Opensea合約24h消耗的Gas為160.10ETH,佔據了總Gas消耗量的11.33%,位於所有合約消耗量的第一名。
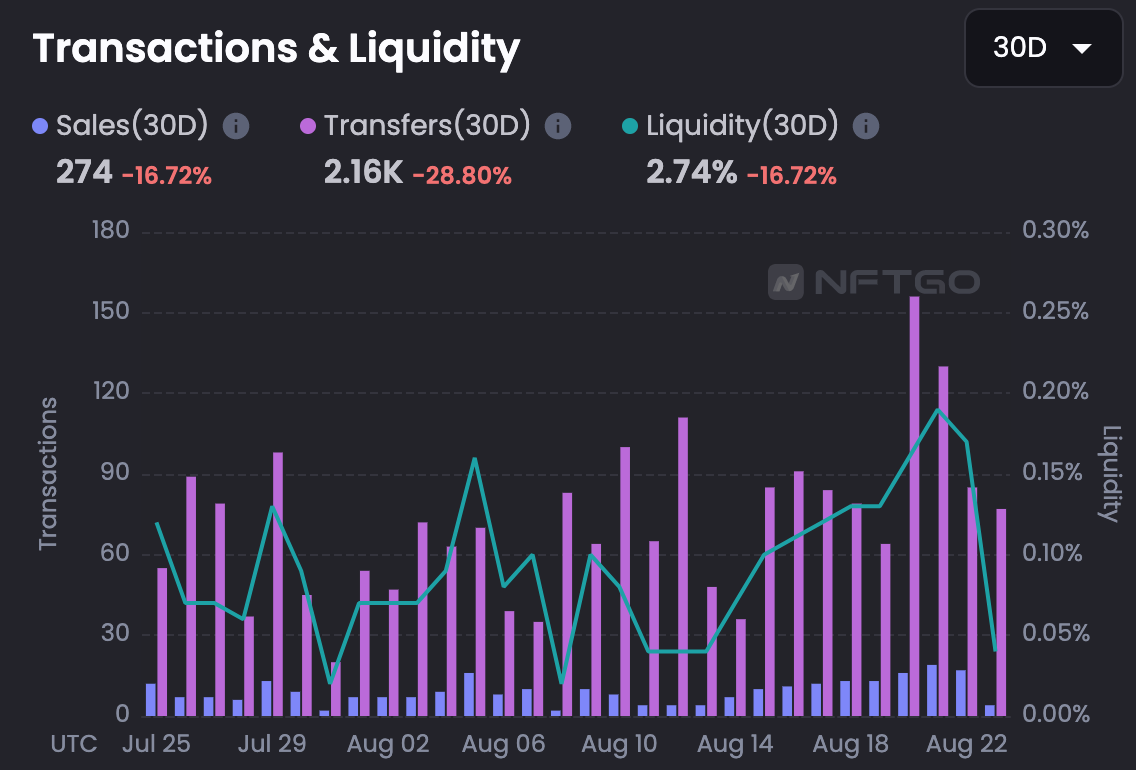
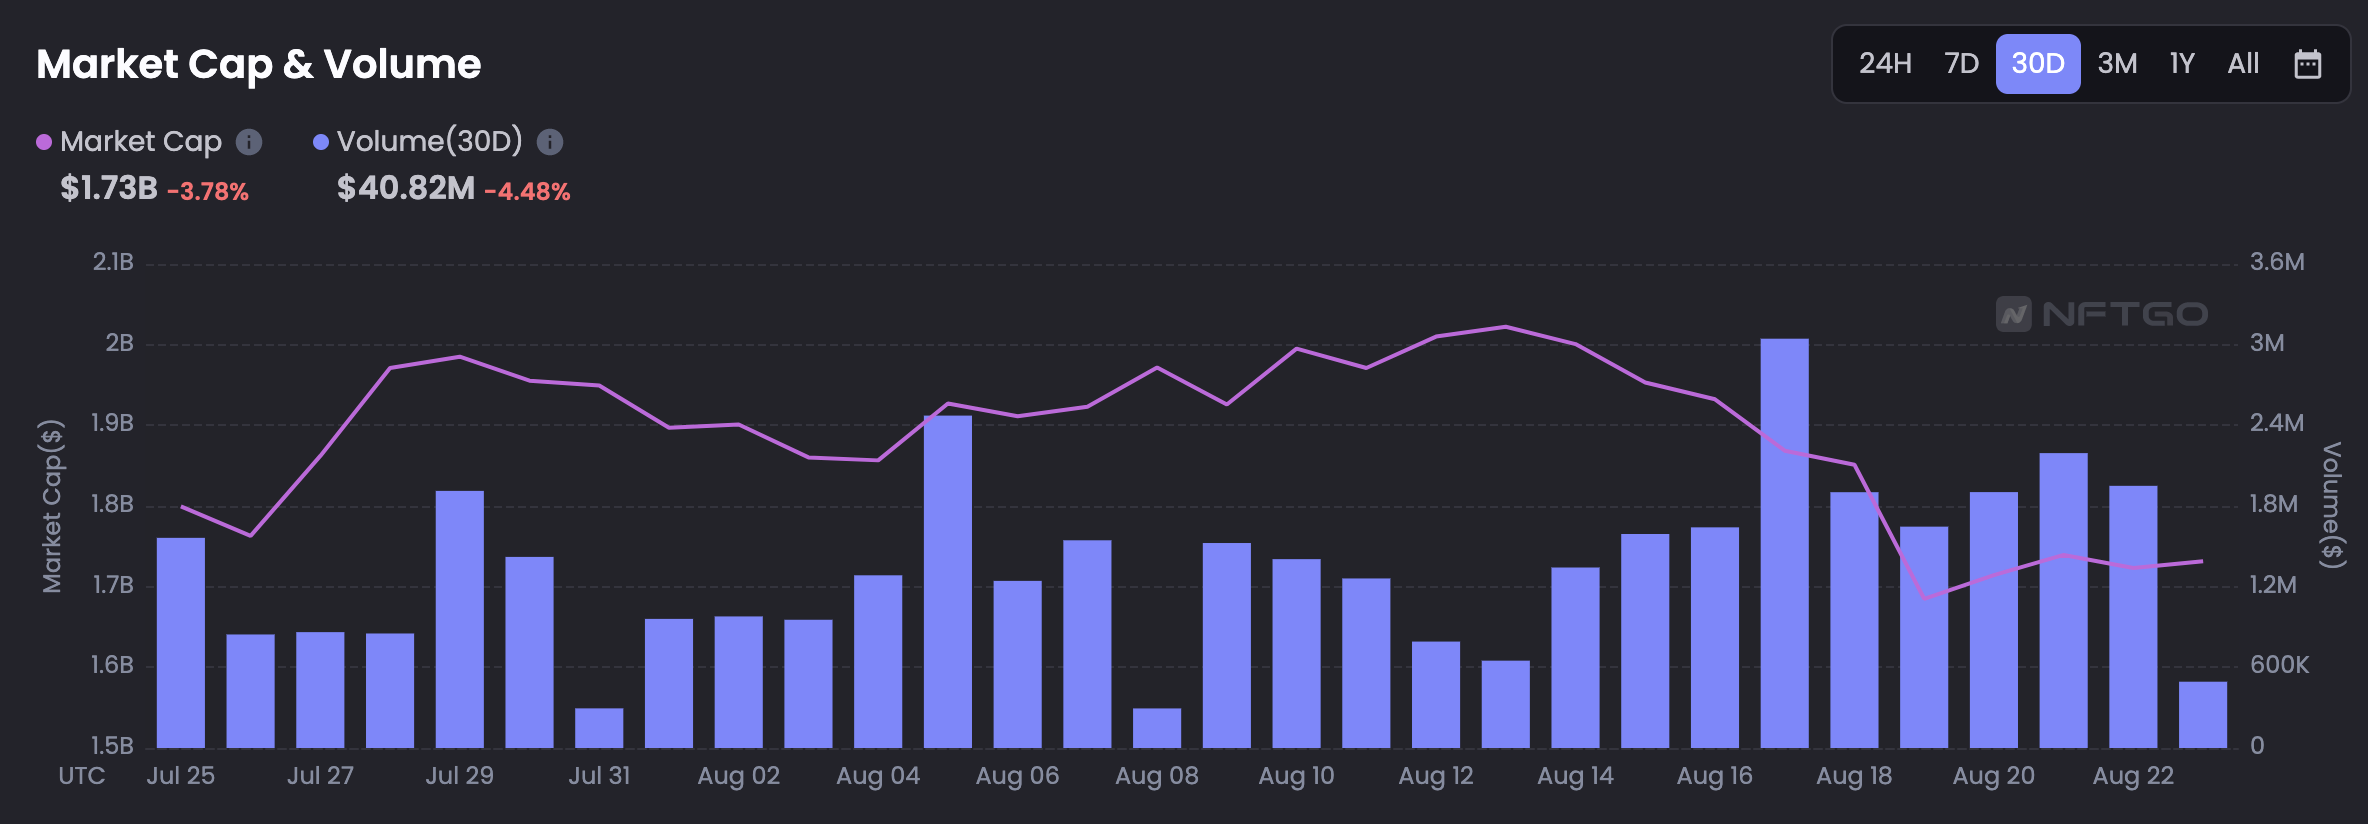 因此,投資者都渴望更低的NFT交易成本與更多的NFT 衍生品交易,並且能夠利用加槓桿等方式進一步吃到NFT 市場紅利。但如果直接將DeFi的機制套在NFT身上是不可行的,因為NFT本質上是個超級長尾資產,流動性非常差,$22.73B 的市值,每天卻只有約$18M 的交易量,不足1/1000的換手率。
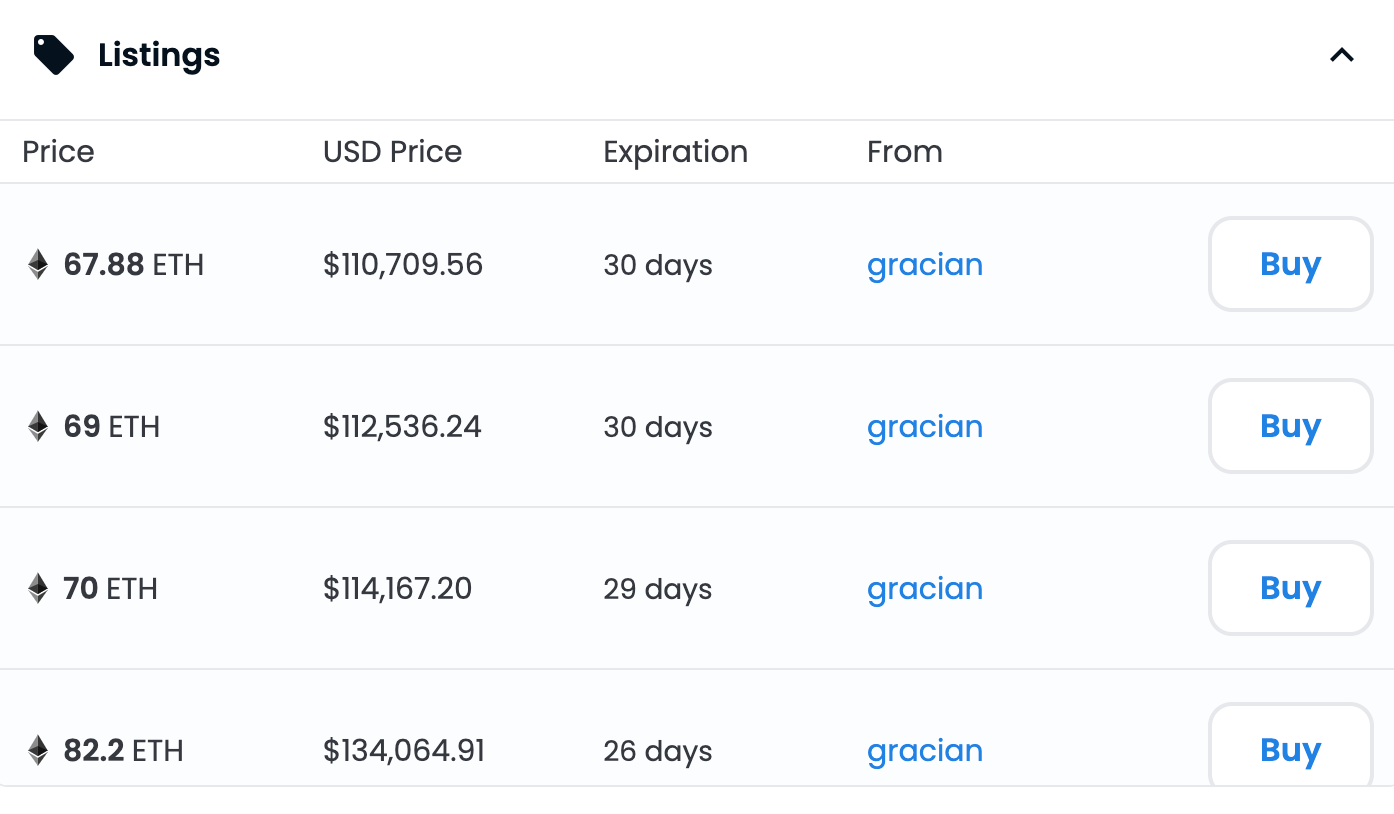
本文撰寫時,一個名為gracian 的Opensea 賣家,在4 天時間內4 次對其BAYC 改價,從82.2 ETH 一路降價到67.88 ETH ,仍舊沒有賣出該BAYC 。由此可見,對於賣家來說,急需資金時,NFT 難以快速變現(目前的NFT 抵押借貸協議也只能貸出30% 左右資金)。更何況,對於買家來說,只需將地板價上浮10%,在售的BAYC 就已有20多枚。對於想買一隻地板猴的買家來說,選擇實在是太多了:屬性、稀有度、外觀是否喜歡……
一級標題
一級標題
而KuCoin NFT ETF 的出現則有望解決這些問題。它通過更低的交易摩擦、剛性NFT 兌付、更穩固的價格錨定及更豐富的可組合性,將NFT 碎片化代幣帶入到一個此前無人涉足過的領域,並將NFT 的金融屬性全面發揮出來。
二級標題
二級標題二級標題
碎片購買者在NFT碎片化解決方案中,兩種角色最為重要:NFT 提供者和碎片購買者。然而目前大多數碎片化平台,都聚焦於為NFT 持有者提供服務,鼓勵他們碎掉NFT ,而對交易碎片化代幣的用戶缺乏足夠的關注。這導致即使池子裡碎片夠多,但是沒人交易。而且,它們大多依賴DEX 平台構建流動性池,其操作和學習門檻甚至高於NFT 。
也就是說,大多市場現存碎片化平台,為了解決流動性,做出了流動性更差的產品。為什麼會出現這種局面?
持有藍籌NFT 的成本太高了,而購買NFT 的鏈上交互也很複雜,這將很多散戶投資者擋在門外。
NFT ETF 是如何改變這一局面的?
其將一隻BAYC 變成大量BAYC 碎片,只需在ERC20 市場立即拋售一部分碎片,持有者即可快速回收資金。目前NFT ETF 的唯一技術支持是Fracton Protocol,其目前已經對11 個BAYC,5 個CryptoPunks,127 個4 digit ENS 和8 個The Sandboxs 3x3 LAND 進行碎片化建立對應的NFT ETF。據悉,其BAYC 的ETF hiBAYC 已在Kucoin 平台上線,首日交易量790 萬美元,目前日交易量在100 ~ 300 萬美元浮動。而近30 日,BAYC NFT 的日均成交量僅133 萬美元。也就是說:Fracton 的ERC20 BAYC 碎片,交易量已經齊平甚至高於BAYC。而更明顯的是4 digit ENS 的碎片化過程中,由於Fracton 對於4 digit ENS 的大量購入,導致其地板價從0.85 ETH 拉升到了約1.5ETH,隨後引髮用戶熱議,被市場進一步拉升到了1.7ETH,
二級標題
二級標題
NFT持有者
二級標題
NFT持有者
當我們把視角從碎片購買者身上移開,即使是對NFT 持有而言,現存的主流碎片化解決方案仍然存在頗多桎梏。
目前較為主流的方案,是將一個系列的一個NFT 單獨或多個NFT 打包碎片化。比如將所有的BAYC 都鎖定在協議金庫中,並由協議發行“碎片BAYC”的ERC20 代幣。對於投資者來說,無需購買真正的NFT ,只要持有ERC20 代幣,即可享受NFT 資產上漲帶來的收益,而ERC20 的代幣也更方便他們控制倉位。但這一解決方案卻面臨著“南轅北轍”的困境。
(1)佔用流動資金
當ERC20 代幣被創造出來後,並不能直接交易,持有人還需提供等價值的其他代幣來將其組成LP 對。雖然提供LP 可以賺取手續費,但這卻違背了他們碎掉NFT 的初衷:
碎掉NFT 目的即為置換出資金,現在反而卻需佔用更多資金了。
也正是因為這樣,想要兌出部分資金的持有者,往往並不會主動去將自己的NFT 碎掉,但平台又需要持有者去提供充足的底層資產。這也是既有碎片化協議普遍存在的一組矛盾。而Fracton 的NFT ETF 碎片卻能在Kucoin 這樣的主流CEX 流通,借助於CEX 強大的做市商,持有者無需自行組建LP 對,即可立刻以公允的價格賣掉自己的NFT 碎片。
(2)收取高昂手續費此外,從NFT 到NFT 碎片的轉換所收取的高昂手續費,也是阻礙持有者去碎掉NFT 的關鍵
。 Fracton 創造性的使用了“無池流動性”去創造ERC-20 碎片,讓用戶可以0 成本無需許可地碎掉NFT。在Fracton 執行一次碎片化時,
過程可分解為兩步: 1 枚NFT 碎片化為1000 枚ERC-1155 的“People's NFT”,而1 枚“People's NFT” 又被進一步碎片化為1000 枚ERC-20 的“hiNFT” 。合約將自動為他們提供固定的交換關係,無需創建流動性池。在Fracton 的無池流動性中,引入了ERC-1155 作為一個中間層。而交換總是在“ERC-721 至ERC-1155”、“ERC-1155 至ERC-20”之間發生。幣對左側持有並發送代幣,右側則鑄造或銷毀代幣。對用戶而言,感知上似乎流程並未變化,但這卻是一個獨特的技術創新:更是與傳統swap 相比減少了50% 以上的gas。
一級標題
一級標題
一級標題NFT ETF實現了價格錨定
NFT ETF 更進一步解決了NFT 碎片最為棘手的問題:價格無法錨定。
現有的情況是: NFT 大幅波動,碎片小幅震盪;NFT 小幅波動,碎片根本不動。這是因為在拆分、合併的過程中高額的摩擦成本抹平了ERC721 和ERC20 之間價差的套利空間。
套利的缺失讓碎片的價格無法跟隨NFT 價格波動。這也為NFT 碎片提供了更豐富的可組合性。
一級標題
一級標題一級標題NFT ETF參與建議綜上所述,NFT ETF 為大量想要進入NFT 大門的可以進一步放大NFT 的價格波動並在其中獲利。而由於Fracton ERC1155 代幣-People's NFT 的存在,NFT ETF 碎片和NFT 本身的套利空間也被放大,這將能夠容納更多的套利者套利者
套利者進入,從而進一步鞏固碎片和NFT 的價格錨定。NFT 持有者此外,良好的流動性和可信的價格錨定除了可以為NFT 衍生品提供支持,還能為其他NFTFi 項目提供NFT 餵價,使得NFT 的金融屬性得以真正被釋放。特別是NFT 抵押借貸項目的用戶,不論是NFT 持有者
還是





