


Pantera Capital:加密資產將重塑全球宏觀貿易格局


撰文:Pantera Capital
一級標題
撰文:Pantera Capital
一級標題
一級標題
全球性宏觀貿易的領路人
區塊鍊是實現全球宏觀貿易的基石。
這正是大部分「重蹈覆轍」的宏觀交易者中意比特幣或區塊鏈的原因。雖然和傳統領域研究的概念並無二致,但實際上區塊鏈的出現是要在更高維度優化整個世界的運行方式。
一級標題
現在,區塊鏈風險交易甚至開闢了全球宏觀角度。例如,做多Circle 股權是對沖利率上升的一個好辦法。 Circle 在USDC 穩定幣上賺取浮動資金。利率上升帶動收益上升,不失為一種很好的反週期投資手段。
一級標題
一級標題
機構過渡階段
機構投資者正處於一個進退兩難的境地—— 幾年前,提出投資區塊鏈意味著面對極大的職業風險,而幾年後,不投資將是一個巨大的信託風險。
試圖弄清楚到底哪種協議將會笑到最後是毫無意義的,而很多投資者卻恰恰將會議的大部分時間浪費在分辨此類問題上。
並沒有人在挑選股票經理時,要求其解釋到底哪一家公司將最終接管全世界的有關業務。投資者只是選擇一個業績優異的經理人,委託他們構建投資組合,並根據時間變化組合構成,最終贏得收益。區塊鏈領域的投資過程和傳統金融市場也理應保持一致。
區塊鏈的優點在於,選擇是投資者的權利—— 他們可以同時購買以太坊和Solana; 可以同時購買Polkadot, Terra 以及其他20 至30 個其他代幣。
區塊鏈投資僵局正逐漸被打破—— 過去的12 年間,越來越多的投資機構開始進場。他們一般是將0.2% 左右的資金投資到區塊鏈行業之中。而一旦開始投資,這一敞口的佔比只會越來越大,在未來5-10 年機構的投資比重將會上升到8.0% 左右。這些正在註入區塊鏈資產的資金,將會拉動價格上漲。
另一個兩難境地則是,如今的交易員仍然認為區塊鏈交易應該與其他絕大多數風險資產相關。然而,市場應該很快就會意識到,由於沒有現金流需要折現,區塊鏈交易是完全不同於傳統市場的。加密貨幣的定價完全基於供求關係,不受利率上調的影響。假設每兩年使用加密貨幣的人數就會翻10 倍,只要有固定數量的貨幣存在,且10 倍人數想要持有貨幣,其價格就會上漲。
一級標題
在一個大多數風險資產表現糟糕的世界裡,投資者將會放手一搏—— 期待如區塊鏈之類的新鮮投資方式能夠有更好的表現。
一級標題
一級標題
Pantera 精選基金
隨著行業價值擴大到2 萬億美元以上,區塊鏈交易市場正在走向成熟。
當我們開始投資時,標的項目基本上都處在種子輪和A 輪階段。然而隨著行業的發展,目前約27% 的投資標的已經度過了A 輪階段。
許多投資組合公司現在的估值都達到了數百億。 Pantera 花了近十年的時間幫助像Ripple、Circle、Alchemy、Starkware、Coinbase、Amber 和FTX 等公司。例如,Pantera 是唯一一家在Alchemy 所做的每一輪投資中都有投資的VC。
Pantera 將會繼續支持行業中最好的公司,並且正在退出一個完全處於成長階段的基金。 Pantera 精選基金旨在利用行業過渡到更多成長階段的機會進行資產配置。
Pantera 擁有一個創紀錄的交易網絡,長期以來,Pantera 一直向聯合風險投資媒介提供成長類融資的機會。
在過去的九年中,Pantera 第一次同時鎖定了三家引人注目並處於成長階段融資的公司,並為其提供一項特殊的基金,以促進融資。與此同時,Pantera 表示,將在明年促成另外七到九筆交易。
該基金預計最初將投資三家公司:
[公司名稱保密]:區塊鏈上NFT 域名的第一大供應商;通過建立基於區塊鏈的域名,讓用戶用人類可讀的名字取代加密貨幣地址,託管去中心化的網站,並簡化加密貨幣支付,讓世界進入去中心化網絡。
一級標題
這些成長型融資機會將成為Pantera 精選基金的整體結構,目標達到2 億美元,預計將於5 月完成有可能是唯一一輪資金募集。
一級標題
一級標題
疫情政策陰影下的兩年
政策制定者開始通過印鈔來抵消無形病毒影響的舉措實施,已經接近兩年時間。
2020 年四月,標誌著後疫情時代來臨的信件中這樣寫道:
「這是一個令人非常苦惱且混亂的時刻,因為接下來99% 要發生的事情都懸而未決。然而我堅信這對加密貨幣價格將有積極影響」
「孩子們數到100 的手段是, 一,二,跳過幾個數,一百。感覺我們在量化寬鬆上正是這樣做的。QE1, QE2, 跳過幾個階段,QE100」
「... 就像水壓一樣,新增貨幣的湧入使得黃金、比特幣和其他加密貨幣等總量固定的資產價格水不斷攀升」
一級標題
自從有了這一預測,紙幣的「海嘯」帶來了前所未有的水漲船高,尤其是對加密貨幣而言。下圖是自增加印鈔之後,各類總量固定資產的績效表現:
通貨膨脹,新冠后遺症
一級標題
在華爾街日報於今年4 約12 日刊載的的採訪中,議員Mark Pocan 指出,「在他們努力確定11 月的競選策略時,民主黨人表示,他們需要更好地向公眾推廣拜登先生的帶來勝利,主要是新冠疫情刺激和基礎設施支出,同時明確他們將努力降低價格水平。 我們已經做了很多。 但COVID 的後遺症和通貨膨脹使我們更難談論那些真正的大問題。」
一級標題
一級標題
愚公移山?拜託快醒醒吧
通脹高達854 bps,而緊縮政策僅有25 bps,顯然是行不通的。
美聯儲主席鮑威爾表現得好像他真的要大動干戈,在未來的某個時候,或許會把利率提高50bps。通貨膨脹已經增加了17 倍之多。 6 個月前通脹水平大概500bps,以戳破美聯儲一手製造的房地產泡沫。
如果美聯儲像他們前95 年一樣依然不持有任何抵押貸款,自由市場的抵押貸款利率將會高的離譜,從而直接製造上文提及的房地產泡沫。
一級標題
在未來的幾年中,美聯儲將不得不處理它持續膨脹的繁榮或蕭條場景下的滯漲。
一級標題
 美聯儲
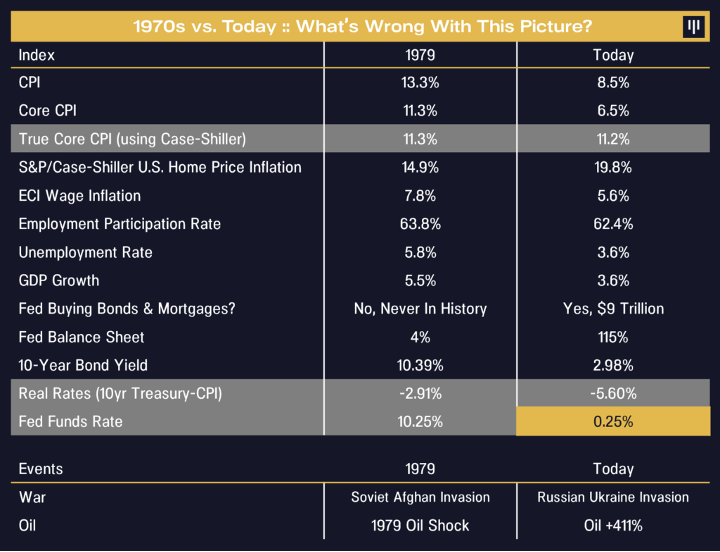
這就是所謂的70 年代
來玩個看圖找不同的遊戲?
美聯儲
美聯儲副主席Lael Brainard 在4 月12 日的公開講話中表示,「我不想在如何思考今年剩餘時間和明年的適當政策路線方面過於僵化。... 迅速走向更加中立的姿態,為委員會提供了任一方向的選擇權。」
這種說法實在令人吃驚,當一切都已失控,緩慢走向中立想必也於事無補。
美聯儲的雙重任務是價格穩定和充分就業。
對他們來說,價格穩定意味著每年「只」讓紙幣貶值2.0%。真實核心CPI(使用更現實的Case-Shiller 住房價格)是兩位數,是美聯儲目標通脹率的五倍。顯然,這個任務已經失敗了。
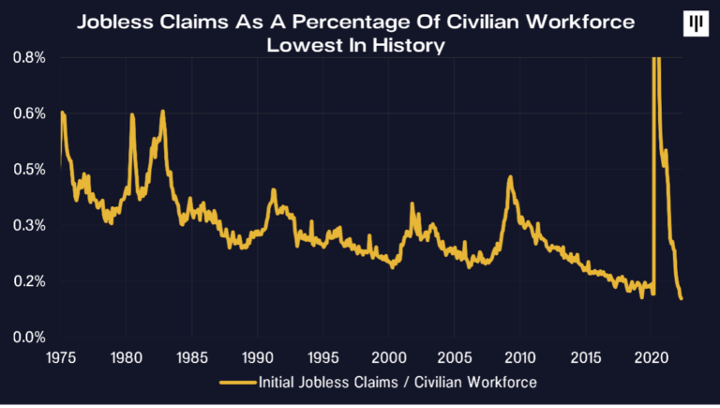
從就業角度來看,美國現在顯然已經遠遠超過了任何最佳就業水平。申請失業救濟的人數占平民勞動力的比例少於歷史上的任意時刻。
一千人中只有一人失去工作,失業率大致等於走在路上被墜落的椰子砸中的概率。
甚至美聯儲主席也承認,勞動力的短缺時的壓榨是不合理的。
美聯儲主席鮑威爾在美聯儲3 月會議紀要中表示,「如果你看一下今天的勞動力市場,能看到的是每一個失業者有1.7 個以上的工作機會。 因此,我會說這是一個非常緊張的勞動力市場,緊張到不正常的程度。」
因為利率應該是具有限制性的。
一級標題
波士頓聯邦儲備銀行前總裁Eric Rosengren 指出,「美聯儲肯定是落後於曲線了。PCE 和CPI 等通脹指標遠高於2%。失業率為4%,低於CBO 對充分就業的估計。 在這樣的環境下,利率應該略高於中性水平。 我們離這個目標很遠,所以美聯儲有很大的空間來追趕。 如果說犯了什麼錯誤,那就是沒有更早地轉向。」
一級標題
一級標題
前所未有的「寬鬆」
「1981 年10 月我進入這個行業時,國債收益率為14%。 到2020 年,所有發達國家的利率達到了5000 年來的最低點。 隨著通貨膨脹,隨著地緣政治的不確定性,這種牛市終於結束了。 債券收益率在10 年期迅速上升,我預計這種情況會繼續下去。」
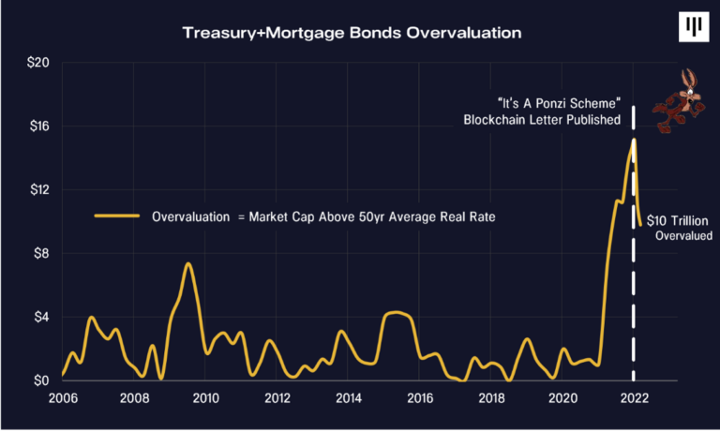 QE 創造了一個罕見的投資世界—— 債券和股票同時反彈。 (在一個自由市場的世界裡,它們的價格是通常是負相關的)。
一級標題
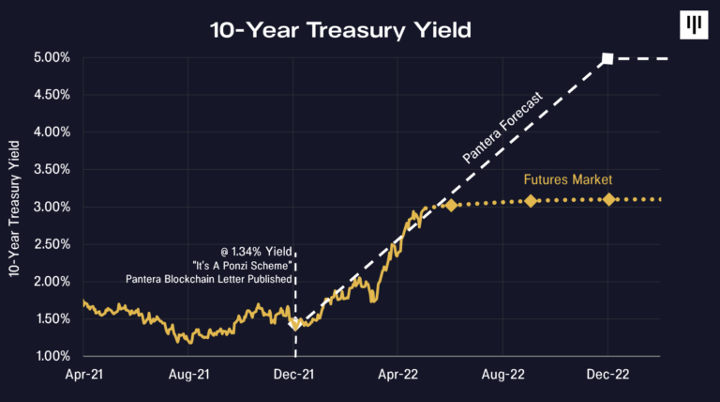
量化緊縮(QT)將使債券和股票同時下跌。
一級標題
一級標題
滯脹的宏觀交易:Bankless 播客核心觀點摘要
Ryan Sean Adams:這是40 年來的最高通脹率,8.5% 的CPI。你能告訴我們發生了什麼嗎?
Dan Morehead: 我做這一行已經35 年了,所以我見過很多周期,而這是最瘋狂的一次。美聯儲在債券方面吹起了泡沫,這實在是太離譜了。債券市場是抵押貸款行業的燃料,去年有創紀錄數量的美國人辦理了抵押貸款併購買了房產。房子上漲了19% 是意料之中的事。如果你是房主,這是一件好事,但35% 的美國人沒有,所以我認為這是一件可怕的事情。
大約一年前,美聯儲主席說這是通貨膨脹的一個過渡性小插曲。這不是過渡性的,這是一個無比巨大的問題。自從鮑威爾說這是過渡性的,每個月都印出了新的紀錄高點。我們真的回到了70 年代最瘋狂的時候。
Uber 的成本已經翻了一番,對我來說,這就是勞動力市場緊張的巨大標誌。現在的二手車價格比它們是全新的時候還要高。這真是超級瘋狂。這在歷史上從未發生過。基本上所有的東西都火了,都更貴了。
David Hoffman: 債券市場上為何會出現泡沫?
Dan Morehead: 首先是國會基本上批准了價值9 萬億美元的支出。
美國過去兩年的赤字簡直比二戰時的任何一年都大。二戰時我們正在與法西斯主義作戰。那是一件大事。在這裡,花在對抗這種無形病毒上的錢是驚人的,而且效率很低。在美國,每個家庭要花費5 萬美元。我的意思是,這是一個巨大的資金量。當然,有一些政策是需要發生的,有一些人真的需要幫助。但大多數得到刺激消費支票的人都把它們存起來了。儲蓄率在經濟衰退中上升,這也是歷史上從未發生過的事情。
因此,九萬億新的紙幣被印刷出來,發給每個人。同樣,他們中的少數人真的需要幫助,而且可能需要更多幫助。但大多數人不需要。那麼他們用這些錢做了什麼?他們用它來買東西。
他們買了股票。股票處於歷史高位。他們買了黃金,他們買了債券。所以人們把所有免費的新印製的錢都用於投資。
如果你印製9 萬億新的紙幣,需要更多的紙幣來購買2021 年的汽車,或美國的中位數住房,或標準普爾500 指數的份額。這真的就是這麼簡單。紙幣正在貶值。
在過去35 年的交易經歷中,我從未見過如此極端和如此巨大的事情。我在世界的小角落裡見過一些奇怪的交易,一些新興市場正在發生奇怪的事情。但美聯儲做的是九萬億規模的-- 我是說,這是最大的泡沫。
David Hoffman: 你能給我們講講你認為這一切接下來會發生什麼嗎?
Dan Morehead: 我認為在大約兩個月後,美聯儲將意識到,這件事真的越來越失控了。他們將不得不開始出售債券,而不是僅僅等到這些債券持有期結束(這將需要很長的時間,因為他們的大部分債券都是20 年到期的)。當你從美聯儲每月購買數十億的債券到現在出售數百億的債券,債券將被壓垮。
我在我們的信中說,這是我八年來做的第一個非區塊鏈交易,因為它是如此不對稱。我認為利率有90% 的可能性會大漲。
關鍵是,你可能不想擁有大量的國債。
當我長大後,有60/40 的正常資產配置組合:60% 的股票,40% 的債券。我相信有一些養老金計劃和保險公司的傳統投資組合仍然有相當數量的債券,但如果你作為一個正常的自由市場投資者,看著我們今天可以看到的所有事實,它只是很難說,'在未來10 年的2.7%,名義通貨膨脹率為8.5%,但實際上是10.7%,我要買一個2.7% 的10 年期債券。我真的無法想像怎麼會有人這麼做。
我認為錢正在貶值,但貶值的速度很慢。沒有一個工作年齡的美國人在利率上升的環境中投資。這一點對我們來說非常重要-- 我56 歲了,當我進入華爾街時,已經是牛市的六年了--10 年期的票據是10%,所以它很容易再次成為5% 或10% 。但你這個年齡的大多數人實際上從未接近過10% 的10 年期票據。
40 年來,一切都在上升,因為利率一直在下降,下降,下降。在去年7 月,10 年期利率達到54 個基點。那標誌著牛市的結束。利率肯定不會比這更低。
我認為我們正處於一個為期五年的債券熊市,我們都必須想清楚這一點。我還在試圖弄清楚這對我們的投資組合意味著什麼。
David:你如何看待加密貨幣市場對所有這些宏觀消息的消化?
Dan Morehead: 基本上,這種宏觀消息幾乎無處可藏,對嗎?這就是為什麼我們稱其為「大鬆綁」,除了加密貨幣,我認為其他一切都將受到影響。
如果我們哪怕是部分正確,債券收益率將升至5% 或更高,這顯然會壓垮債券價格,但它也必須影響股票和房地產以及其他任何有折現現金流的東西。
我仍然相信區塊鏈可以與其他一切事物有很低的相關性,原因是大多數人並不擁有任何區塊鏈,對嗎?大多數機構投資者真的不擁有大量的加密貨幣資產。一些最大的捐贈基金也許有一兩個或3% 的區塊鏈。有很多人仍然不持有,大多數主要的保險公司也基本上不持有。
因此,這就是他們可以保持不相關的方式,我認為在未來,比如說,五年內。如果我們是對的,而且區塊鍊是一個非常重要的東西,到時候它成為一個資產類別,我認為每個人的投資組合中都會有8% 左右的區塊鏈。 10 年後,區塊鏈將與標準普爾指數的相關性不亞於其他任何東西,商品或債券或其他。但就目前而言,我真的認為它可以不相關。
Ryan: 關於區塊鏈領域的投資組合搭建,可以展開說說嗎?
Dan Morehead: 不幸的是,它不像以前那麼容易了,如果我們想要一個快速的答案,基本不太可能。
美國證券交易委員會主席在大約五個月前說過一句話,我們不需要5000 個新的私人貨幣。我認為他和很多人都誤解了。沒有5000 個Layer 1 區塊鏈,對嗎?就是沒有。有10 個左右是重要的。其餘的幾乎都是在別人的協議上建立的協議應用。美國有4500 家上市公司,所以我對4500 個代幣沒有意見,對吧。我們還沒有到那一步。現在還沒有4500 個真正的代幣,但10 年後會有的。
一級標題
表現良好的投資組合應該包含許多資產,而不僅僅是其中的一兩樣。理論上的答案是由於外界信息的瞬息萬變,我們要盡量分散化投資。例如,去年,比特幣上漲了70%,我們的流動代幣基金上漲了325%。有很多事情在悄然改變,比特幣是其中之一,但在流動性方面還有30 個重要資產。
抵押貸款通脹率——38%
一級標題
根據Realtor.com 的經濟學家George Ratiu 的計算,一年前,美國房屋的抵押貸款支付成本中位數為1223 美元(首付20% 後的月付款)。
一級標題
一級標題
一個關於Pantera 品牌的小故事





