CFMM自動做市商項目對比,DEX找到正確的打開方式


Do not go gentle into that good night
一級標題
一級標題
一級標題
第二個就是交易手續費,傳統做市商對手續費非常敏感,高昂的手續費不僅影響策略的選擇,還影響套利空間,從而可能因為無法賺錢而直接放棄。
一級標題
一級標題
一級標題
什麼是CFMM?
首先,自動化做市商(Automated Market Maker) 並不是在區塊鏈上首創,AMM 這個概念在學術界已有10 年的深入研究,研究主要集中在信息匯總的設計,以及如何應用於某些市場,在這些市場,回報依賴於世界的某些未來狀況,例如預測市場。
CFMM 是專門用於真實金融市場的第一批AMM。加密社區設計出CFMM,使用CFMM來讓用戶可以自動的交換數字資產,來構建去中心化的數字資產交易所,它建立在一種函數之上,即依據兩個或多個資產的可用數量來建立一種預先定義的價格組合。與基於訂單簿的傳統交易所不同,交易者是與一個資產池、而不是與某個特定的對手方交易。 CFMM不需要中心化的機構介入,將用戶的資產匯集成資金池,根據資金池的資產配置,通過智能合約一定的算法來自動報價,成交用戶的買賣單,從而達到了資產交換的目的。
一級標題
一級標題
一級標題
CFMM的優勢
體驗好
上面說過傳統的做市商痛點。而採用CFMM的模式,只要流動池匯集足夠多的資產,合約自動根據當前資金池的資產配備給出當前的報價,用戶能立即成交(當然滑點問題後面會講),其速度和體驗都相當好。
更易獲取流動性
傳統交易所對做市商有較高的資金要求,或者給予高額的配資,否則面臨大額吃單容易資金短缺,造成流動性枯竭,從而造成大的價格波動。
價格發現
價格發現
CFMM提供了一種能力,即無需使用中心化的第三方即可衡量某個資產的價格,從而解決了所謂的「預言機問題」。因此,採用AMM機制的去中心化交易所一個良好的價格發現能力,其他智能合約可以將之作為一個真實信息的來源。
一級標題
現行的CFMM的項目
一級標題
一級標題
CFMM項目對比的維度
核心公式
在項目對比之前,需要談論,針對不同的CFMM其到底需要關心什麼,以及新的CFMM項目出現,到底有哪些創新點
核心公式
抵禦外部價格波動性與抗損失
滑點保護機制
二級標題
Uniswap
二級標題
二級標題
Uniswap可謂是炙手可熱,當初也只是一個實驗性的產品,卻一躍成為了明星級別的項目。 Uniswap 實施的恆定乘積做市商策略,滿足如下等式:
R(α) 和R(β) 分別是某種資產的儲備量,γ 是交易費。交易任何數量的某種資產,當改變其儲備量時,必須保證:當交易費為0,乘積R(α)R(β) 一直要等於常數k。這常被簡化為xy=k, x 和y 分別是兩種資產的儲備量。在實踐中,由於Uniswap 收取0.3% 的交易費,並將其投入儲備,所以每筆交易k 會增大。
轉換為圖形,即為一條曲線:
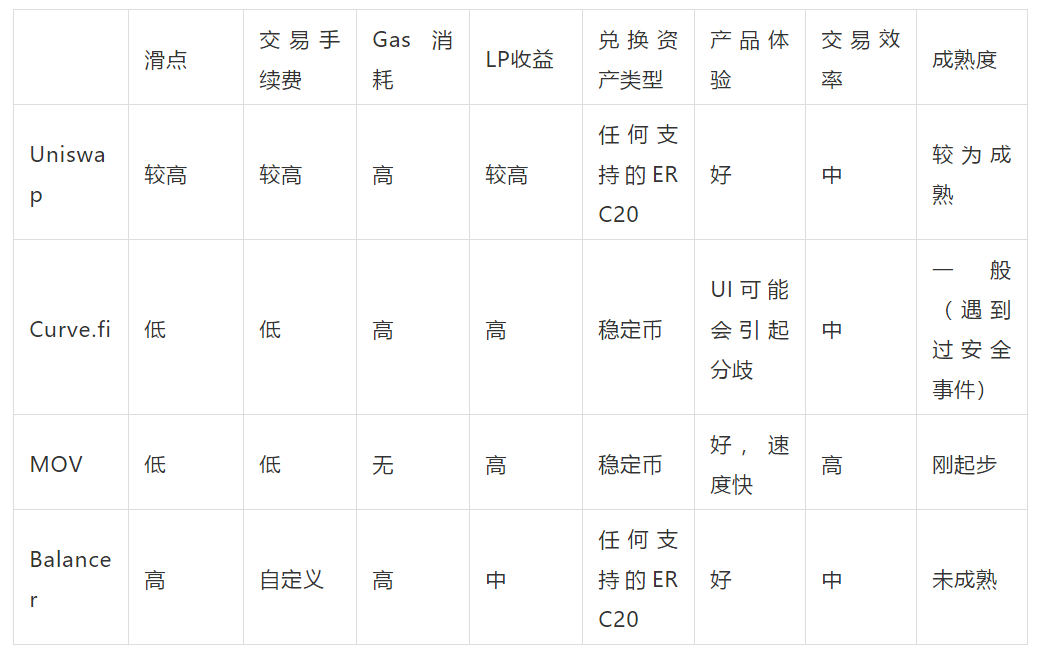
Uniswap的優勢是非常的簡單,但缺點顯而易見,就是滑點較大
當在Uniswap中購買的數量大於流動池的2%時,購買該資產就會特別昂貴。
Uniswap當前僅支持兩種資產之間的兌換,但可以開通任意ERC20交易對之間的儲備池,從而形成一定的長尾效應。這是一個非常酷的功能。
二級標題
Curve.fi
二級標題
二級標題
Curve.fi更專注於穩定幣之間的互換。所以其更像一個專為穩定幣交易而定制的Uniswap。但是近期會發現Curve上架了renBTC和wBTC,看起來當前它也不滿足於穩定幣的交易市場了。但兩個資產價值是1:1錨定,以後是要拓展穩定匯率資產交換了。
Curve.fi的創新主要在低滑點,優化了大額交易造成大的滑點損失問題
Curve使用的匯率公式如下:
和Uniswap相比,其更能咬合貼近直線,從而在較大的區間範圍內能夠保證更低的滑點,同時在兩端也能同時保持無限流動性。
在測試中,Curve 的滑點不輸中心化交易所。以Coinbase 中穩定幣之間的交易對DAI/USDC 為例,將10 萬美元級別的訂單推入交易系統,Curve 略優於Coinbase,而且Coinbase 的手續費要比Curve 多460 美元。
在產品上,Curve採用了更複古的極客風格,類似於早期的Dos系統界面,當然這可能受技術極客的歡迎,但可能造成大眾審美分歧。
二級標題
MOV
二級標題
近期由比原鏈團隊打造的超導協議,也算是第一個非以太坊鏈上的CFMM的項目了,也是一個穩定幣兌換的項目,開始探究一下其優勢。
MOV的核心公式:
MOV意圖構建更為靈活的適用於穩定幣間兌換市場的CFMM 函數以及關鍵參數,MOV將二維函數模型拓展到可靈活調整到多維幾何空間,即支持一個儲備池中存在多個幣種間互相兌換,並解決存入單一資產問題。 MOV依然以低滑點作為其優勢,同時進行全面風控指導,尤其是外部市場波動風險,包括LP 的無常損失(Impermanent Loss)、滑點保護機制、被套利問題等。
MOV的核心公式:
在圖形顯示如下所示(藍色表示恆定乘積曲面,綠色表示恆定之和曲面,中間是核心公式在三維空間下的形態)
這裡要特別指明所謂的多維僅僅是核心表達式可以兼容多種變量,即多個幣種,但在同一時空下存在的僅僅是兩兩間互兌,不存在三者及以上兌換,否則將會升維到真正的多維空間。實際交易場景中也是兩兩兌換居多。
在滑點上,根據研發團隊的實驗數據,在50 萬量級流動性下,一次性大額交易20 萬美元的滑點為0.29%(千三),相比於幾大中心化交易所也具備充分的競爭力。
另外MOV也在5%~10% 範圍內設置滑點保護檔位,給予一次性大額交易充分的滑點保護,避免給交易者帶來過大損失。另外一檔保護為,如果上鍊時發現與用戶提交時匯率不同,可以允許有0.01% 的偏差,超過則回退資產。
MOV同時針對LP(流動性提供者)進行滑點保護,滑點保護機制會檢測LP 的範圍超出,在微小範圍內允許LP 繼續存,否則回退操作。在極端被大量套利的情況下,官方套利者及時接受過度套利空間,之後將利潤返還給LP。
除此之外,MOV公佈了年化計息模型,這是Curve所沒有的:
(1)如果沒有流動性大小的任何變化,不論流動池中兩種幣的比例如何變化,甲的百分比不變,依然是自己持有的ctoken 數量除以當前總發行的ctoken 數量;
(2)當流動性大小改變後(add liquidity/withdraw liquidity/fee from swap),計算出新的D 值D1,然後此時總發行的ctoken 數量是之前的D1/D0 倍,如果此時甲提取自己的資產,百分比為甲持有的ctoken 除以此時總發行的ctoken 的數量(重要注意:不論是新LP 投入資產還是交易手續費回填流動性池,我們統一抽象為流動性大小改變,這是唯一影響份額計算的因素,但只有在新LP 加入資產時才全局計算一次總的ctoken 發行量,包括給予該LP 的新增發的ctoken 數量,上一個LP 加入時刻到此時刻,這期間所有的手續費回填也都包含在了新總ctoken 數量計算過程中)。
兌換類似於一鍵兌換,只要流動池內數量足夠,可以很快的進行兌換。
二級標題
Balancer
二級標題
二級標題
Balancer 簡單理解為Uniswap 的通用化版本。 Balancer將池中的代幣,從2 個增加為多個(目前Balancer 最高可以設置為8 個),將各50% 的比重改為完全自定義的比例,也就是說,在某個池中,不再限定為必須各注入50% 價值比例的相應代幣,而是注入用戶自定義比例價值的代幣,例如75% 的MKR 和25% 的ETH。
Balancer採用了恆定平均值做市商,是恆定乘積做市商的一種概括,可用於超過兩種資產的情況,權重可不限於50/50。核心公式如下:
圖形如下:
和Uniswap相比,Balancer有幾個優勢:
多資產的支持:Balancer最多支持8種資產
當然Balancer也有缺陷,因為多種資產的匯入,不同的比例,將會在某些臨界點,造成資產的失衡,從而導致更大的滑點。
一級標題
寫在最後
寫在最後
寫在最後
一級標題
寫在最後
大家知道在區塊鏈行業,不論是技術,模式還是應用,更新迭代非常快,很多出生時眾星捧月的項目最後也只是曇花一現。那麼CFMM會不會也有這樣的情況呢?https://medium.com/)
根據Andrew Bakst觀點,自動化做市商使得某區塊鏈上的各資產之間能進行無摩擦交易,區塊鍊和自動化做市商的結合將使得付款方用於支付的資產不再必須是收款方願意接受的同一種資產。也就是說任何的資產都可以作為一種交易媒介,而不再需要法幣來作為媒介。