


ChatGPT Wallet bắt tay với Visa và các đối tác: Nền kinh tế Agent có còn cần stablecoin không?


- Quan điểm cốt lõi: Việc ChatGPT Wallet tích hợp với các tổ chức thẻ truyền thống không phủ nhận giá trị của stablecoin, mà là phân biệt hai giai đoạn: "Agentic Commerce dưới sự ủy quyền của con người" và "Agentic Economy với sự cộng tác tự chủ của máy móc"; stablecoin không phải là lựa chọn duy nhất cho thanh toán Agent, nhưng cơ sở hạ tầng tin cậy có thể lập trình là tiền đề để mở rộng quy mô.
- Các yếu tố then chốt:
- OpenAI ra mắt ChatGPT Wallet và tích hợp với American Express, Mastercard, Visa, tận dụng mạng lưới thương gia trưởng thành và cơ chế bảo vệ tranh chấp, sử dụng chứng chỉ Token hóa và mỗi giao dịch vẫn cần xác thực sinh trắc học của người dùng.
- Agentic Commerce chủ yếu tập trung vào mua sắm tiêu dùng, nguồn vốn từ tài khoản ngân hàng của con người; trong khi Agentic Economy liên quan đến gọi API, mua dữ liệu, thuê sức mạnh tính toán và giao dịch liên tục giữa các Agent, thể hiện đặc điểm giao dịch nhỏ, tần suất cao, đa chủ thể.
- Nghiên cứu lấy mẫu của Cobo cho thấy trong hơn 6 triệu giao dịch liên quan đến AI trên mạng Base và Solana, hơn 90% có giá trị chỉ vài xu hoặc thậm chí dưới 1 xu, làm nổi bật xu hướng vi mô hóa thanh toán máy móc.
- Ngành đã hình thành các tuyến giao thức như x402, MPP của Stripe và Tempo, Google AP2; Visa, Mastercard cũng đẩy mạnh thí điểm thanh toán stablecoin và tiêu chuẩn thanh toán máy móc, thể hiện mô hình hội tụ song hành.
- Thách thức an ninh cốt lõi nằm ở ranh giới quyền hạn: Cobo Agentic Wallet thông qua MPC tách quyền ký, Pact hợp đồng nhiệm vụ ràng buộc ngân sách và đối tượng, Recipe đóng gói mẫu thực thi, đưa các quy tắc an ninh thành điều kiện tiên quyết bắt buộc cho giao dịch.
- Doanh nghiệp tích hợp thanh toán stablecoin có thể kết hợp mô-đun từ hai khía cạnh: phương thức quản lý tài sản (lưu ký/tự lưu ký) và phương thức tích hợp hệ thống (trang tiêu chuẩn/API, SDK), duy trì hệ thống thanh toán hiện có đồng thời tích hợp năng lực on-chain.
Sự hợp nhất giữa AI Agent và Web3 đang làm dấy lên một cuộc tranh luận.
Ngày 13 tháng 11, OpenAI đã công bố ra mắt ChatGPT Wallet và hợp tác với American Express, Mastercard và Visa để cho phép Agent thay mặt người dùng hoàn tất việc mua hàng và thanh toán.
Trước đó, AI Agent luôn được coi là kịch bản sử dụng mới nổi tiềm năng nhất của stablecoin, nhưng OpenAI lại chọn kết nối với mạng lưới thẻ ngân hàng truyền thống ngay bước đầu tiên triển khai, khiến không ít người bắt đầu đặt câu hỏi: "Nếu ngay cả ChatGPT cũng đã kết nối với Visa, thì Agent thực sự còn cần stablecoin nữa không?"
Câu hỏi này không phải không có lý, nhưng thực tế nó đã nhầm lẫn hai khái niệm khác nhau: "Agentic Commerce dưới sự ủy quyền của con người" và "Agentic Economy với sự cộng tác tự chủ của máy móc".
- Đối với các ứng dụng Agent ở giai đoạn hiện tại chủ yếu tập trung vào mua sắm, đặt chỗ và tiêu dùng hàng ngày, nguồn vốn vẫn đến từ tài khoản ngân hàng của người dùng, giao dịch cũng phụ thuộc cao vào mạng lưới thương nhân, xác thực danh tính và cơ chế bảo vệ người tiêu dùng đã trưởng thành của hệ thống thẻ ngân hàng, mạng lưới thanh toán truyền thống rõ ràng sở hữu cơ sở hạ tầng thương mại trưởng thành hơn;
- Nhưng ranh giới của Agentic Economy vượt xa hơn thế, khi AI bắt đầu tự chủ mua dữ liệu, gọi API, thuê tài nguyên tính toán, thậm chí trao đổi giá trị liên tục với các Agent khác, nhu cầu thanh toán có thể không còn giới hạn trong các kịch bản tiêu dùng truyền thống;
Vì vậy, điểm mấu chốt của vấn đề là: Agentic Economy không đồng nghĩa với Agentic Commerce, đặc biệt là khi AI chuyển từ trợ lý tiêu dùng của con người thành người tham gia hoạt động kinh tế, rốt cuộc cần loại cơ sở hạ tầng thanh toán và tài chính như thế nào?
1. Trạm đầu tiên của thanh toán Agent, tại sao lại là tài chính truyền thống?
Để hiểu tại sao OpenAI chọn Visa và Mastercard, trước tiên cần làm rõ hai khái niệm thường bị nhầm lẫn: Agentic Commerce (thương mại tác tử) và Agentic Economy (kinh tế tác tử).
Khái niệm đầu chủ yếu chỉ việc AI thay thế con người hoàn thành các hành vi tiêu dùng như khám phá sản phẩm, so sánh giá, đặt hàng và thanh toán; khái niệm sau là một phạm trù rộng hơn, có nghĩa là AI Agent không chỉ có thể thực hiện các nhiệm vụ do con người giao phó, mà còn có thể thoát khỏi các chỉ thị từng giao dịch của con người để giao dịch liên tục với các Agent khác, doanh nghiệp và nhà cung cấp dịch vụ.
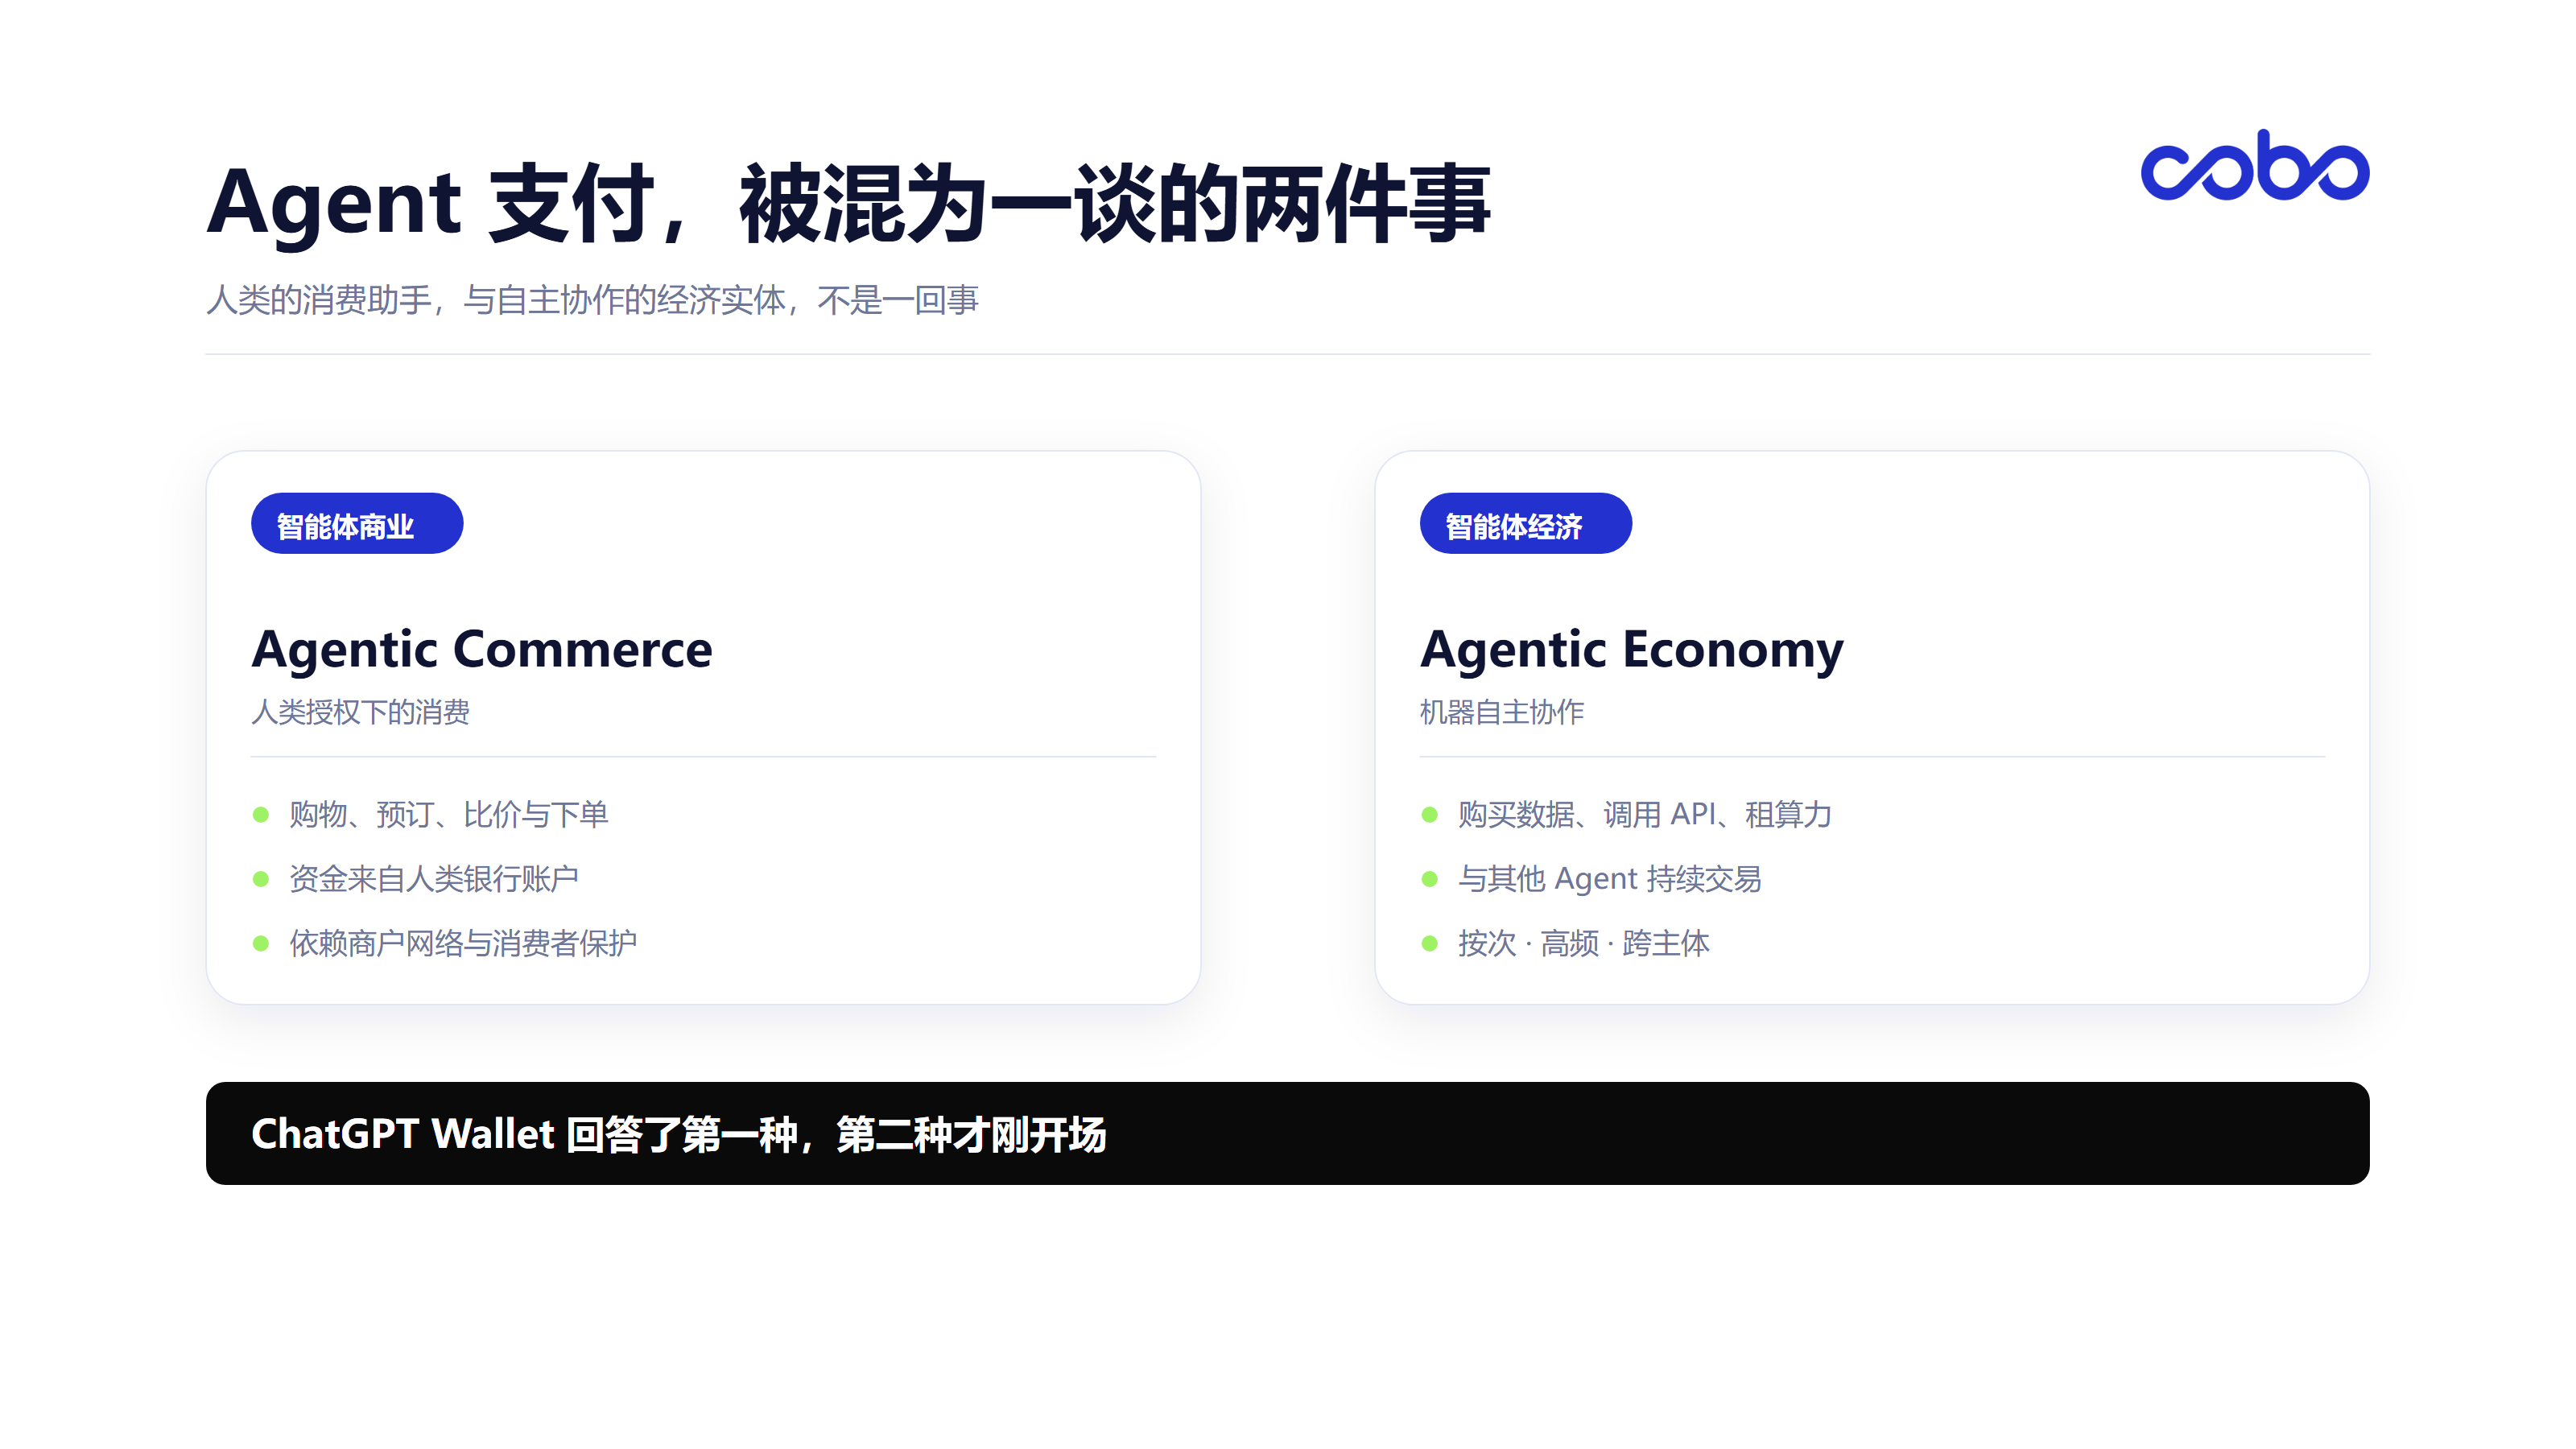
Nhìn từ tiến độ triển khai hiện tại, Agentic Commerce rõ ràng đang đi đầu, và các tổ chức thẻ truyền thống vẫn nắm giữ lợi thế khó bị lung lay trong lĩnh vực này.
Lấy thiết kế của ChatGPT Wallet làm ví dụ, thực tế nó khá kiềm chế và thực dụng.
Người dùng liên kết trước thẻ ngân hàng đủ điều kiện, khi Agent tìm thấy sản phẩm mục tiêu và chuẩn bị thanh toán, người dùng xem sản phẩm, tổng giá và thẻ ngân hàng đã chọn, xác nhận giao dịch thông qua xác thực bảo mật như Face ID hoặc vân tay.
Sau đó, mạng lưới thanh toán sẽ cung cấp một bộ chứng từ thanh toán (Payment Token) thay thế thông tin thẻ ngân hàng thật để hoàn tất giao dịch, thương nhân và Agent không cần tiếp xúc trực tiếp với thông tin thẻ ngân hàng thật, người dùng cũng có thể tiếp tục hưởng ưu đãi thẻ ngân hàng ban đầu và bảo vệ tranh chấp giao dịch đủ điều kiện.
Ưu điểm lớn nhất của thiết kế này là không yêu cầu người dùng thay đổi thói quen thanh toán ban đầu, cũng không yêu cầu thương nhân xây dựng lại một hệ thống thanh toán mới.
Dù sao, với các sản phẩm AI hướng đến người tiêu dùng đại chúng như thế này, việc trực tiếp tận dụng mạng lưới chấp nhận thương nhân toàn cầu, hệ thống thu nhận và kiểm soát rủi ro chống gian lận của Visa và Mastercard thực tế thiết thực hơn nhiều so với việc giáo dục người dùng thông thường "mua stablecoin trước, tạo ví on-chain sau, cuối cùng quản lý phí Gas".
Quan trọng hơn, hệ thống thanh toán truyền thống không chỉ chịu trách nhiệm chuyển tiền mà còn cung cấp một bộ cơ chế giải quyết tranh chấp thương mại hoàn chỉnh — khi sản phẩm có vấn đề chất lượng, người tiêu dùng có thể khởi kiện từ chối thanh toán, thương nhân cũng có thể tiếp tục sử dụng quy trình hoàn tiền và chăm sóc khách hàng hiện có. Đây là năng lực mà thanh toán on-chain hiện chưa phổ biến ở mảng bán lẻ toàn cầu.
Tuy nhiên còn một chi tiết dễ bị bỏ qua: hiện tại ChatGPT Wallet chưa đạt được thanh toán tự chủ hoàn toàn không có can thiệp của con người, người dùng vẫn cần tự kiểm tra và xác thực thủ công trước mỗi giao dịch.
Theo thiết kế giai đoạn đầu mà OpenAI công bố, người dùng vẫn cần xác nhận sản phẩm, tổng giá và thẻ ngân hàng trước mỗi lần mua, và hoàn tất ủy quyền thông qua nhận diện sinh trắc học. Trong tương lai mới có kế hoạch mở rộng thêm năng lực ủy quyền trước, cho phép người dùng thiết lập trước hạn mức chi tiêu, danh mục mua sắm và thời gian hiệu lực, để Agent có thể tự chủ hoàn thành trong phạm vi đã định.
Điều này chính xác cho thấy Agent tiêu dùng vẫn đang ở giai đoạn đầu "con người dẫn dắt, AI hỗ trợ", AI chỉ giúp con người mua sản phẩm, vì vậy hệ thống thẻ ngân hàng hiện có đã có thể giải quyết phần lớn vấn đề.
Nhưng nếu một Agent mỗi ngày cần gọi API hàng nghìn lần, mua dữ liệu thời gian thực, thuê tài nguyên tính toán GPU, còn cần thanh toán phí dịch vụ cho các Agent khác, thì nó đối mặt không còn là một bài toán mua sắm đơn giản nữa.
2. Thâm nhập Agentic Economy: Cơ hội của stablecoin và các giao thức mới nằm ở đâu?
Khi AI Agent chuyển từ "trợ lý giúp người mua hàng" thành "thực thể kinh tế tự chủ kinh doanh", cấu trúc giao dịch sẽ có biến đổi về chất.
Hãy tưởng tượng một doanh nghiệp triển khai một AI Agent nghiên cứu, để hoàn thành một nhiệm vụ phân tích chuyên sâu, nó có thể cần hoàn thành song song một loạt hành động trong vài phút: mua dữ liệu thị trường thời gian thực từ nhà cung cấp dịch vụ dữ liệu, thuê tài nguyên tính toán GPU từ nền tảng điện toán đám mây, gọi mô hình AI của bên thứ ba để hoàn thành phân tích, rồi mua dịch vụ xử lý dữ liệu chuyên nghiệp từ các Agent khác, cuối cùng giao kết quả.
Trong toàn bộ quá trình, Agent cần phát sinh quan hệ thanh toán với nhiều nhà cung cấp dịch vụ khác nhau, so với thanh toán tiêu dùng truyền thống, loại giao dịch này thể hiện một số đặc điểm rõ ràng:
- Độ chi tiết giao dịch nhỏ hơn: Trước đây, doanh nghiệp mua API, dữ liệu và tài nguyên tính toán thường áp dụng mô hình đăng ký, nạp trước hoặc gói dịch vụ, nhưng khi Agent có thể gọi động các dịch vụ khác nhau theo nhu cầu nhiệm vụ, tính phí theo lần, theo lượng gọi sẽ trở nên tự nhiên hơn;
- Tần suất giao dịch cao hơn: Một Agent có thể chạy liên tục nhiều giờ, thậm chí trực tuyến lâu dài, phát sinh giao dịch với nhiều nhà cung cấp dịch vụ, nó không thể mỗi lần gọi dịch vụ đều chờ con người nhập thông tin thanh toán thủ công;
- Quan hệ giao dịch mở hơn: Các Agent khác nhau có thể chạy trên các doanh nghiệp, quốc gia và nền tảng công nghệ khác nhau, giữa chúng không có quan hệ tài khoản theo nghĩa truyền thống, cũng không nhất thiết chia sẻ cùng một ngân hàng hoặc nhà cung cấp dịch vụ thanh toán;
Lucas, Giám đốc Kinh doanh và Giải pháp của Cobo, trước đây đã chia sẻ tại Hội nghị Tuân thủ Tài chính Kỹ thuật số Xuyên biên giới lần thứ tư một nghiên cứu mẫu về mạng Base và Solana: trong mẫu bao gồm 35 ngày, hơn 6 triệu giao dịch, hơn 90% số tiền thanh toán liên quan đến AI chỉ vài cent, thậm chí dưới 1 cent.
Dữ liệu này phản ánh rằng một số thanh toán máy móc giai đoạn đầu đã thể hiện đặc điểm vi mô rõ rệt.
Các thực tiễn tương tự cũng đang xuất hiện: trên mạng Solana đã có API truy vấn thời tiết với mức phí dưới 1 cent mỗi lần, cũng như dịch vụ sàng lọc bảo mật Token thu vài cent mỗi lần; còn ở phía nội dung Internet, các gã khổng lồ cơ sở hạ tầng như Cloudflare cũng đang thúc đẩy cơ chế trả phí theo lần dựa trên giao thức x402, cho phép AI crawler thanh toán thời gian thực cho bên nội dung mỗi lần thu thập trang web.
Thẻ ngân hàng truyền thống không phải không thể xử lý giao dịch vi mô, nhưng khi thanh toán chuyển từ hành vi tiêu dùng không thường xuyên thành các cuộc gọi API tần suất cao, tự động hóa, chi phí phát sinh từ ủy quyền từng giao dịch, xử lý thanh toán và thanh toán bù trừ có thể trở thành nút thắt của hiệu quả kinh doanh, nói cách khác, chỉ có mạng lưới blockchain và stablecoin mới có thể khiến việc thanh toán bù trừ giữa các máy (M2M) với độ đồng thời cao, giá trị cực nhỏ này trở nên khả thi về mặt kinh tế.
Ngoài ra, stablecoin cũng cung cấp phương thức thanh toán bù trừ có thể lập trình phù hợp hơn với Agentic Economy.
Trong mô hình này, thanh toán có thể được nhúng trực tiếp vào luồng nhiệm vụ tự động hóa của Agent thông qua hợp đồng thông minh và API. Agent có thể giữ stablecoin thông qua ví, thanh toán đến địa chỉ được chỉ định sau khi được ủy quyền, cũng có thể tương tác với hợp đồng thông minh để hoàn thành các thao tác quản lý vốn phức tạp hơn, mà không cần mỗi giao dịch giữa các máy đều phụ thuộc vào tài khoản thẻ ngân hàng truyền thống và quy trình thu nhận thương nhân.
Ví dụ, trong kịch bản tính toán hoặc API tính phí theo giây, stablecoin hỗ trợ luân chuyển 24/7 toàn thời gian, doanh nghiệp còn có thể kết hợp với các giao thức luồng thanh toán (như Superfluid) để thực hiện thanh toán bù trừ liên tục theo lần, theo lịch hoặc theo giây, mà không cần đợi đến cuối tháng mới đối soát thống nhất.
Tất nhiên, điều này không có nghĩa là stablecoin trong mọi kịch bản đều rẻ hơn, hiệu quả hơn thẻ ngân hàng, giao dịch on-chain vẫn liên quan đến các vấn đề như phí mạng, thanh khoản, nạp/rút tiền pháp định, sàng lọc tuân thủ và mức độ chấp nhận của thương nhân.
Điều thực sự quan trọng là, stablecoin cung cấp một phương thức chuyển giao giá trị có thể lập trình bản địa Internet, khiến thanh toán có thể hòa nhập tự nhiên hơn vào sự cộng tác tự động hóa giữa các máy.
Nhìn tổng thể, hiện tại xoay quanh thanh toán tự chủ của máy móc, ngành đã hình thành một số lộ trình giao thức rõ ràng gần đây, thậm chí bản thân các tổ chức thẻ truyền thống cũng đ





