


Global Payments Weekly | 2026W44


Tác giả / Biên tập: WANG TAI
1. Điểm nổi bật trong tuần
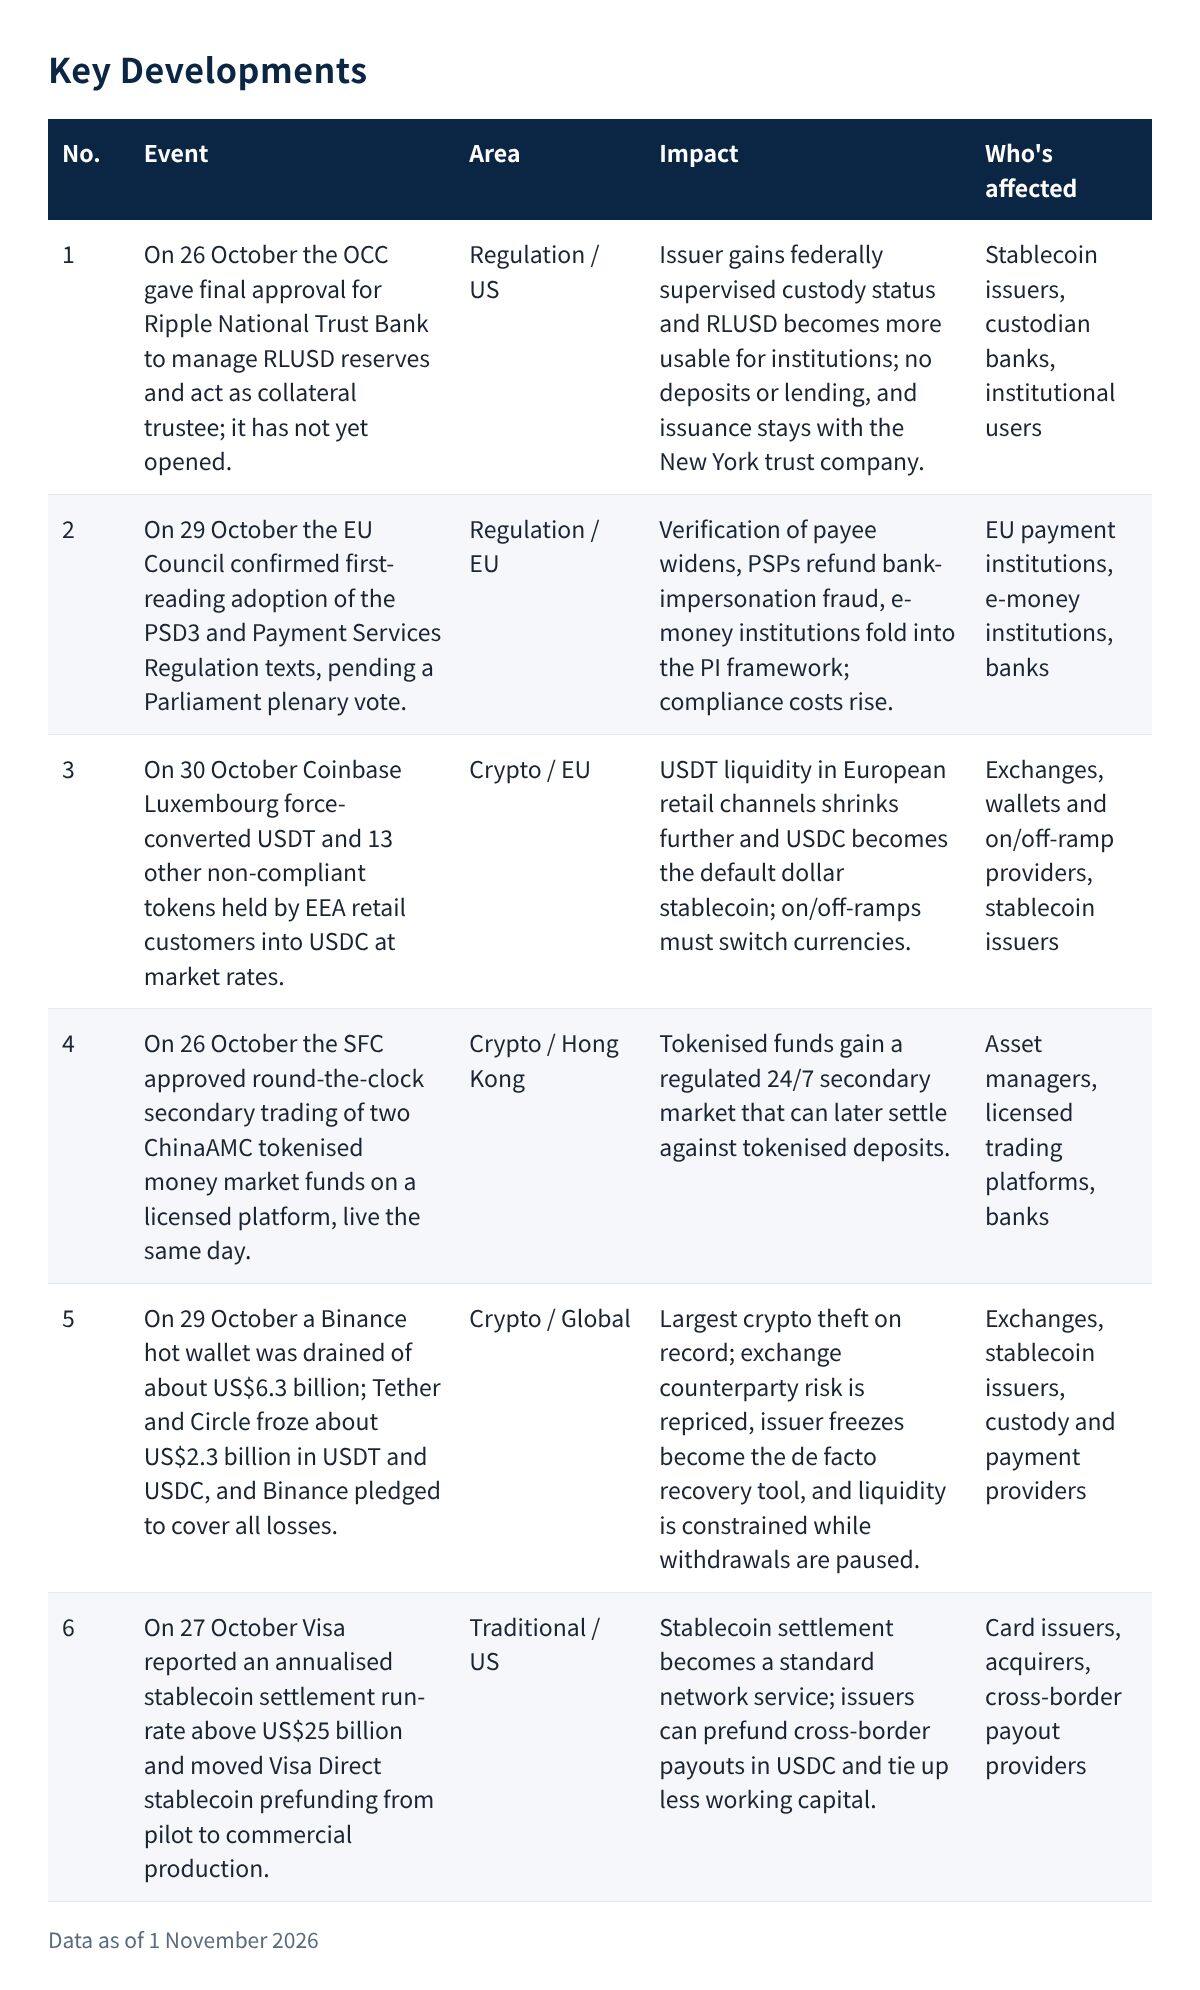
Thay đổi mang tính bước ngoặt của tuần này là lần đầu tiên quyền đóng băng stablecoin được sử dụng như một van an toàn ở cấp hệ thống. Ngày 29 tháng 10, một ví nóng của Binance bị rút khoảng 6,3 tỷ USD; trong vòng vài giờ, Tether và Circle đã đóng băng khoảng 2,3 tỷ USD USDT và USDC, và Binance cam kết bù đắp toàn bộ thiệt hại. Trong cùng tuần, OCC đã phê duyệt cuối cùng ngân hàng tín thác quốc gia của Ripple, Hội đồng EU xác nhận thông qua lần đọc thứ nhất đối với PSD3 và Quy định Dịch vụ Thanh toán, và Visa công bố tốc độ thanh toán stablecoin theo năm hóa vượt 25 tỷ USD. Các cơ quan quản lý đang siết chặt điều kiện ai được phép phát hành và lưu ký; các mạng lưới đang đẩy thanh toán stablecoin vào sử dụng thương mại.
Tín hiệu đầu tiên là quyền đóng băng của tổ chức phát hành giờ đây là tuyến phòng thủ cuối cùng của ngành và là một hạng mục thẩm định mới. Khoảng 2,3 tỷ USD trong số tài sản bị đánh cắp đang bị đóng băng; việc thu hồi phụ thuộc vào sự phối hợp giữa tổ chức phát hành và cơ quan thực thi pháp luật. Đối với bất kỳ công ty thanh toán nào nắm giữ số dư stablecoin, chính sách đóng băng, thời gian phản hồi và quy trình khiếu nại của tổ chức phát hành giờ đây quan trọng không kém chất lượng dự trữ.
Tín hiệu thứ hai là các tổ chức phát hành tại Hoa Kỳ đang đạt được vị thế thể chế cấp liên bang. Ngân hàng Tín thác Quốc gia Ripple đã được phê duyệt cuối cùng vào ngày 26 tháng 10, và cùng ngày OCC đã công khai khuyến khích các ngân hàng cộng đồng nộp đơn trở thành tổ chức phát hành stablecoin thanh toán. Việc phát hành đang chuyển từ các tín thác cấp bang sang giám sát cấp liên bang, mặc dù cửa sổ nộp đơn chỉ mở sau khi quy định có hiệu lực vào tháng 1 năm 2027.
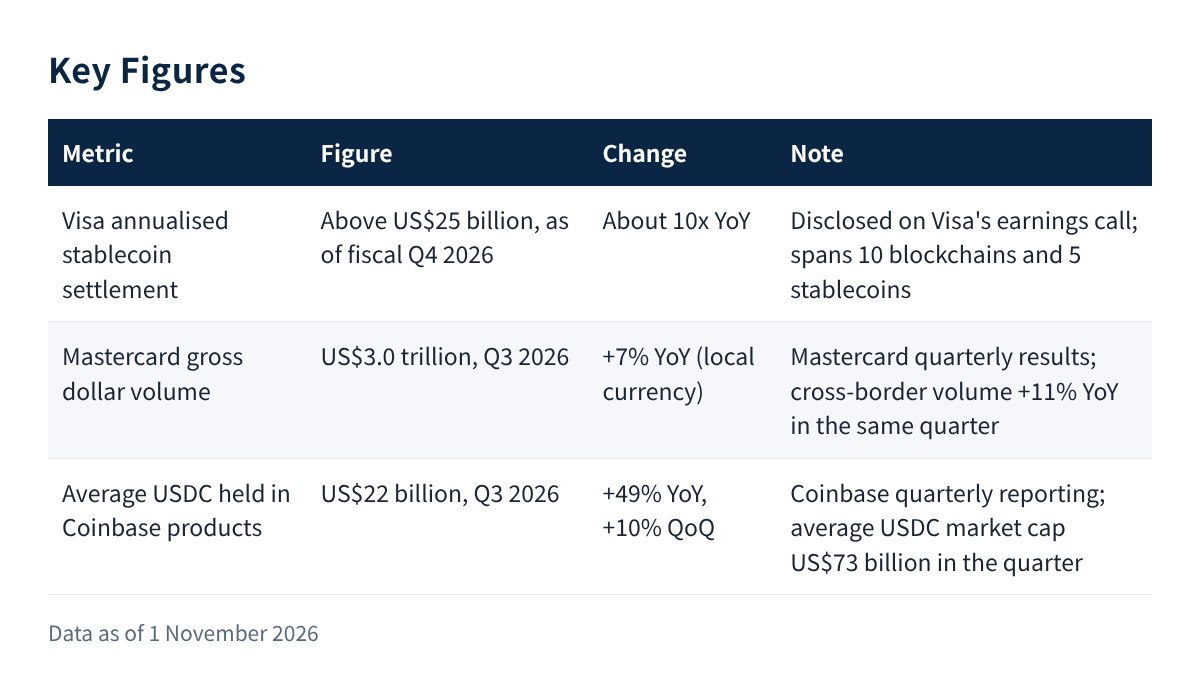
Tín hiệu thứ ba là các mạng lưới thẻ giờ đây báo cáo thanh toán stablecoin như một chỉ số vận hành. Visa cho biết vào ngày 27 tháng 10 rằng tốc độ thanh toán stablecoin theo năm hóa của họ đã tăng khoảng mười lần so với cùng kỳ năm trước và việc nạp trước stablecoin của Visa Direct đã chuyển từ thử nghiệm sang sản xuất thương mại. Mastercard cho biết vào ngày 29 tháng 10 rằng họ đã kết nối Nền tảng Tiền tệ Toàn cầu được xây dựng trên BVNK với Mastercard Move, để số dư stablecoin có thể được thanh toán trực tiếp vào tài khoản ngân hàng địa phương. Đối với các tổ chức phát hành và đơn vị chấp nhận thanh toán, thanh toán stablecoin giờ đây là một dịch vụ mạng lưới tiêu chuẩn.
Cả ba hạng mục được nêu tuần trước đều đã được giải quyết. Visa, Mastercard và Coinbase đã báo cáo đúng lịch, với khối lượng thanh toán của hai mạng lưới tăng 7–9% thay vì chậm lại như American Express; việc HKMA chỉ định 12 nhà cung cấp thanh khoản sơ cấp nhân dân tệ ngoại hối có hiệu lực vào ngày 27 tháng 10; và sau khi tham vấn về hình phạt MiCA của EBA kết thúc vào ngày 26 tháng 10, không có bước công khai nào tiếp theo trong tuần này.
Số liệu chính
2. Diễn biến chính
3. Phân tích
Thanh toán truyền thống
Việc Hội đồng thông qua lần đọc thứ nhất PSD3 và PSR diễn ra trong cùng tuần Wero ra mắt cho thương mại điện tử tại Hà Lan với 11 ngân hàng, nhằm chuyển đổi khoảng 15 triệu người dùng iDEAL vào cuối năm 2027. Các quy định mới đặt trách nhiệm hoàn tiền đối với gian lận mạo danh ngân hàng lên các PSP và mở rộng xác minh người thụ hưởng cho nhiều giao dịch chuyển khoản hơn, đây chính xác là nền tảng tuân thủ mà một chương trình tài khoản-tới-tài khoản cần. Thị phần tài khoản-tới-tài khoản trong thương mại điện tử châu Âu sẽ tiếp tục tăng, và các giao dịch thẻ tại Hà Lan, Bỉ và Pháp đối mặt với áp lực thay thế nhiều hơn.
Visa giờ đây báo cáo khối lượng thanh toán stablecoin trong kết quả kinh doanh của mình, và Mastercard đã tích hợp thanh toán stablecoin sang tài khoản ngân hàng vào Move. Các tổ chức phát hành nạp trước bằng USDC nắm giữ ít tiền mặt nhàn rỗi hơn và thanh toán suốt ngày đêm, trong khi các mạng lưới thu phí thanh toán và chi trả. Các công ty chi trả xuyên biên giới kiếm được chênh lệch từ việc nạp trước và chênh lệch múi giờ chứng kiến biên lợi nhuận đó bị thu hẹp; chi phí huy động vốn của tổ chức phát hành giảm, nhưng sự phụ thuộc của họ vào các mạng lưới tăng lên.
Thanh toán tiền mã hóa
Tether và Circle đã đóng băng khoảng 2,3 tỷ USD trong vòng vài giờ vì mỗi tổ chức phát hành kiểm soát đơn phương danh sách đen hợp đồng của mình. Đối với một công ty thanh toán nắm giữ số dư stablecoin, đối tác thực sự là tổ chức phát hành, không phải sàn giao dịch, vì vậy các lộ trình khiếu nại đối với việc đóng băng sai, thời gian phản hồi và điều kiện mở băng đều phải nằm trong hợp đồng. Sau khi Coinbase chuyển đổi cưỡng bức 14 token thành USDC tại châu Âu, stablecoin đô la bán lẻ ở đó gần như chỉ dựa vào một tổ chức phát hành duy nhất, và rủi ro tập trung tăng lên.
Việc Ripple được phê duyệt ngân hàng tín thác cuối cùng, lời kêu gọi OCC đối với các ngân hàng cộng đồng về việc phát hành, và việc SFC cho phép giao dịch quỹ mã hóa 24/7 đều chỉ về cùng một hướng: dự trữ và lưu ký đang chuyển vào các tổ chức được giám sát hoặc cấp phép cấp liên bang. Khi ngưỡng phát hành tăng lên, các công ty thanh toán phi ngân hàng có thể cạnh tranh về phân phối, chấp nhận, nạp/rút tiền và các dịch vụ tuân thủ liên quan đến đóng băng, trong khi lợi ích kinh tế của việc phát hành thuộc về các tổ chức lưu ký được cấp phép.
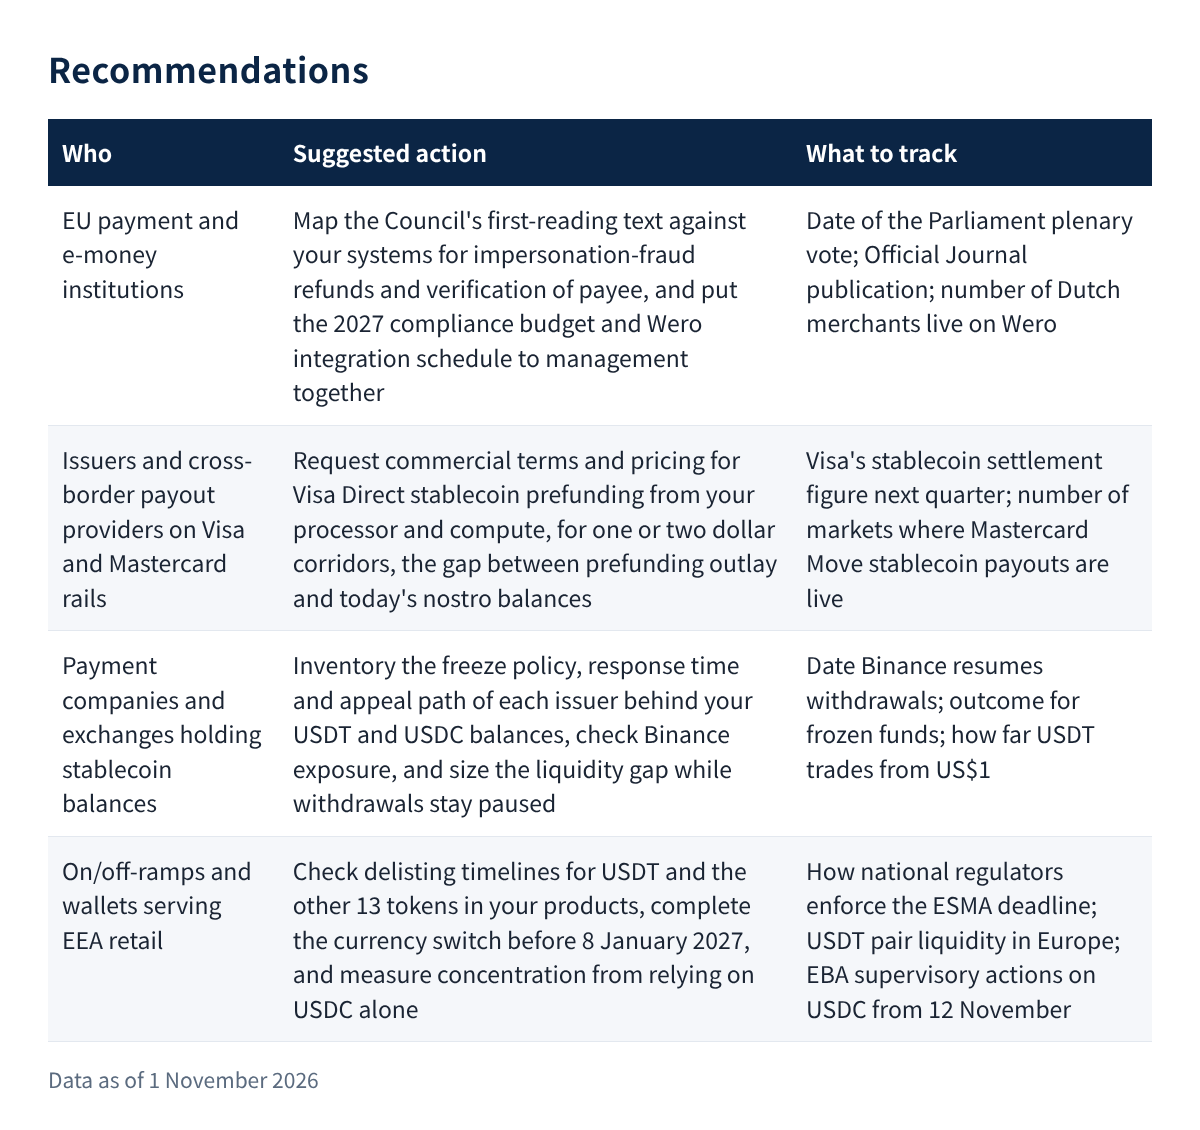
4. Khuyến nghị
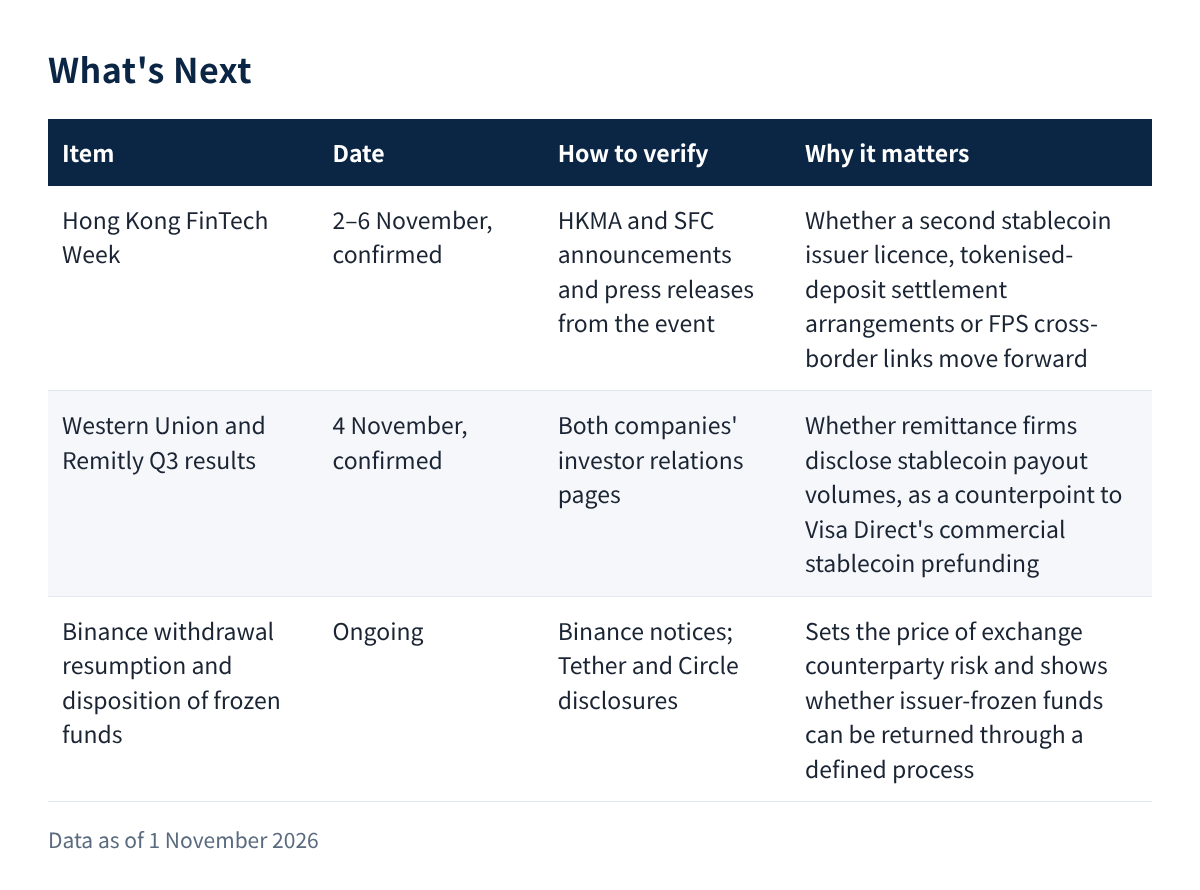
5. Sắp tới
Bao gồm từ ngày 2 – 8 tháng 11 năm 2026.
6. Phân tích chuyên sâu | Sau khi 2,3 tỷ USD stablecoin bị đóng băng, ai kiểm soát tính cuối cùng của thanh toán?
Bằng chứng trong tuần
Ngày 29 tháng 10, một ví nóng của Binance bị rút khoảng 6,3 tỷ USD. Tether và Circle đã đóng băng khoảng 2,3 tỷ USD USDT và USDC trong vòng vài giờ; Binance cho biết tối hôm đó tổng số tiền đóng băng khoảng 3 tỷ USD, cam kết bù đắp toàn bộ thiệt hại từ quỹ SAFU và tiền công ty, đồng thời tạm dừng rút tiền. Ngày 26 tháng 10, OCC đã phê duyệt cuối cùng Ngân hàng Tín thác Quốc gia Ripple, với vai trò quản lý dự trữ RLUSD và làm người được ủy thác tài sản thế chấp cho người nắm giữ. Ngày 30 tháng 10, Coinbase Luxembourg đã chuyển đổi 14 token không tuân thủ do khách hàng bán lẻ EEA nắm giữ thành USDC theo tỷ giá thị trường. Cùng ngày, Tether công bố lợi nhuận hoạt động ròng quý 3 là 1,5 tỷ USD, tổng tài sản 191,45 tỷ USD và dự trữ vượt mức 7,95 tỷ USD tính đến ngày 30 tháng 9.
Dòng tiền di chuyển như thế nào và ai được trả tiền
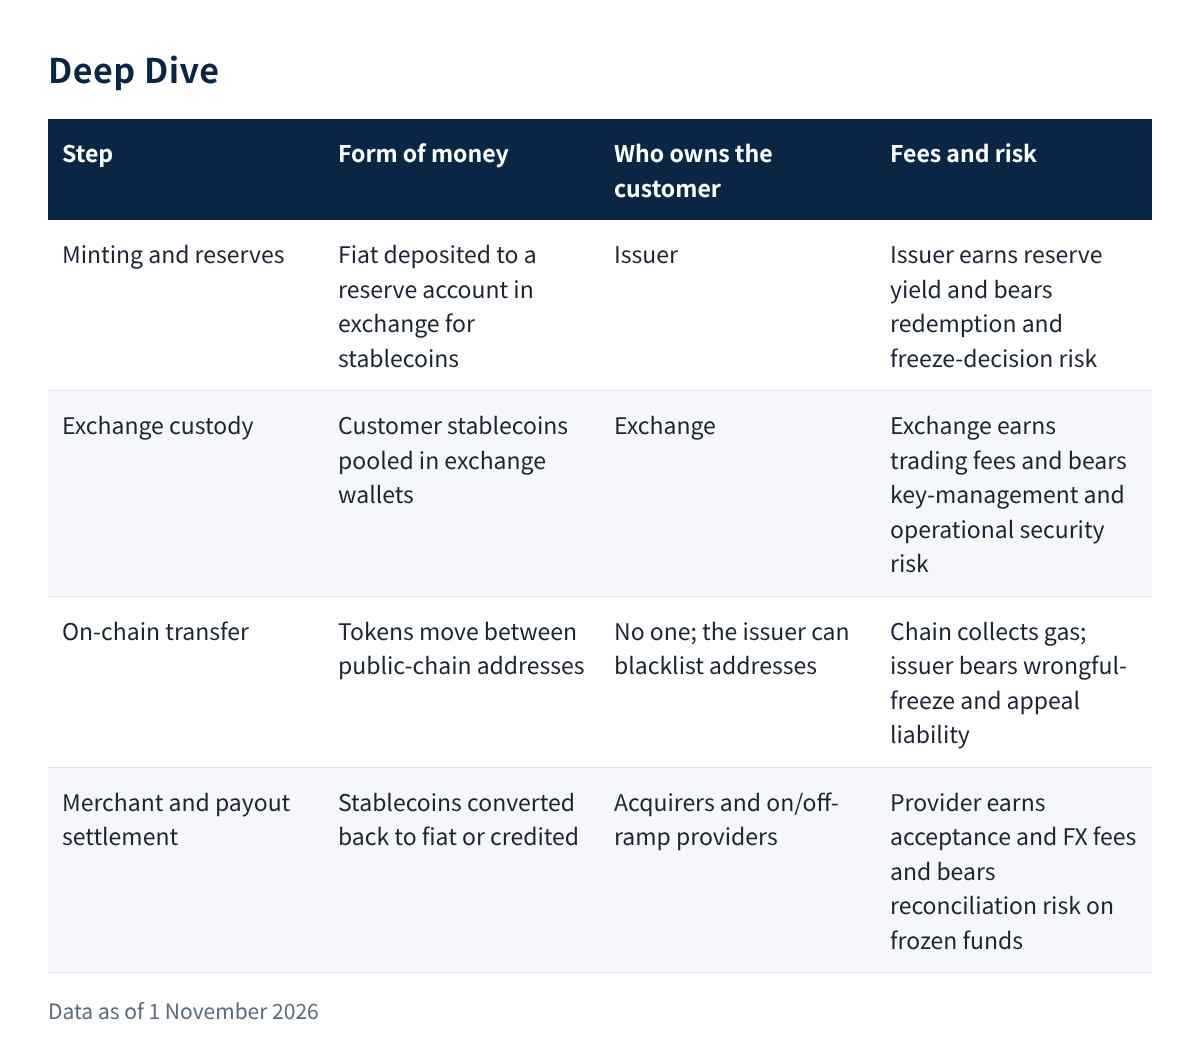
Tính cuối cùng của thanh toán đối với một stablecoin không nằm trên chuỗi. Người dùng nạp tiền pháp định vào tài khoản dự trữ của tổ chức phát hành để nhận token; token di chuyển giữa các ví sàn giao dịch và địa chỉ chuỗi công khai; một đơn vị chấp nhận thanh toán hoặc cổng rút tiền cuối cùng chuyển đổi chúng trở lại tiền pháp định. Một giao dịch đã xác nhận không thể bị đảo ngược, nhưng tổ chức phát hành nắm giữ danh sách đen hợp đồng và có thể khiến số dư của bất kỳ địa chỉ nào không thể di chuyển. Ở đây sàn giao dịch nắm giữ tài sản khách hàng nhưng không thể bảo vệ khóa của mình; các tổ chức phát hành không có khách hàng nhưng kiểm soát nơi tiền có thể đi.
Ý nghĩa đối với cả hai bên
Đối với các tổ chức thanh toán truyền thống, điểm kiểm soát rủi ro thanh toán stablecoin là tổ chức phát hành, không phải lớp thanh toán bù trừ. Với thanh toán stablecoin của Visa ở tốc độ 25 tỷ USD theo năm hóa, số dư nạp trước của các tổ chức phát hành thẻ một phần đã nằm dưới các điều khoản đóng băng và mua lại của tổ chức phát hành stablecoin, vì vậy hợp đồng cần có thông báo đóng băng, khiếu nại đóng băng sai và thời hạn mua lại. Đối với các công ty thanh toán tiền mã hóa, quyền đóng băng cắt cả hai chiều: tiền bị đánh cắp có thể được thu hồi, nhưng số dư của bất kỳ khách hàng nào cũng có thể bị bên thứ ba dừng lại bất cứ lúc nào. Việc Ripple đặt dự trữ trong một ngân hàng tín thác liên bang và Coinbase chỉ giữ USDC tại châu Âu đều cho thấy áp lực tuân thủ đang đẩy việc phát hành về phía một số ít tổ chức được cấp phép, thu hẹp dư địa thương lượng của các công ty thanh toán.
Những gì vẫn còn thiếu
Không có lịch trình công khai về việc liệu khoảng 2,3 tỷ USD bị đóng băng có được hoàn trả hay không và bằng cách nào; Binance chưa ấn định ngày nối lại rút tiền; dữ liệu dự trữ của Tether tính đến ngày 30 tháng 9, với các khoản mua lại sau sự cố không được công bố; và Ripple chưa cho biết khi nào ngân hàng tín thác sẽ mở cửa hoặc liệu việc ủy thác RLUSD có chuyển sang đó không.
Cách xác minh
Theo dõi ba điều: liệu các tổ chức phát hành có công bố quy trình và tiến độ xử lý tiền bị đóng băng không; liệu các khoản mua lại ròng USDT và USDC trong tuần sau khi Binance nối lại rút tiền có cao hơn nhiều so với bình thường không; và liệu thanh khoản cặp euro của USDC có hấp thụ được khối lượng mà USDT từng đảm nhận trong các kênh bán lẻ châu Âu không. Hai điều đầu phụ thuộc vào công bố của tổ chức phát hành và sàn giao dịch; điều thứ ba có thể đọc từ dữ liệu cặp giao dịch của các sàn lớn.
7. Khắp nơi trên thế giới
Malaysia: Ngày 28 tháng 10, PayNet và Alipay+ ra mắt thanh toán QR DuitNow ra nước ngoài, cho phép người dùng ngân hàng di động Maybank, CIMB và Hong Leong thanh toán tại Trung Quốc đại lục,





