


Global Payments Weekly 2026W43


- Quan điểm cốt lõi: Tiền kỹ thuật số chính thức đang chuyển từ giai đoạn thử nghiệm sang quy định và triển khai sản phẩm thực tế; việc phát hành stablecoin đang tập trung vào các ngân hàng được cấp phép và ngân hàng trung ương, buộc các công ty thanh toán phải chuyển hướng sang tầng phân phối, chấp nhận thanh toán và tuân thủ.
- Yếu tố then chốt:
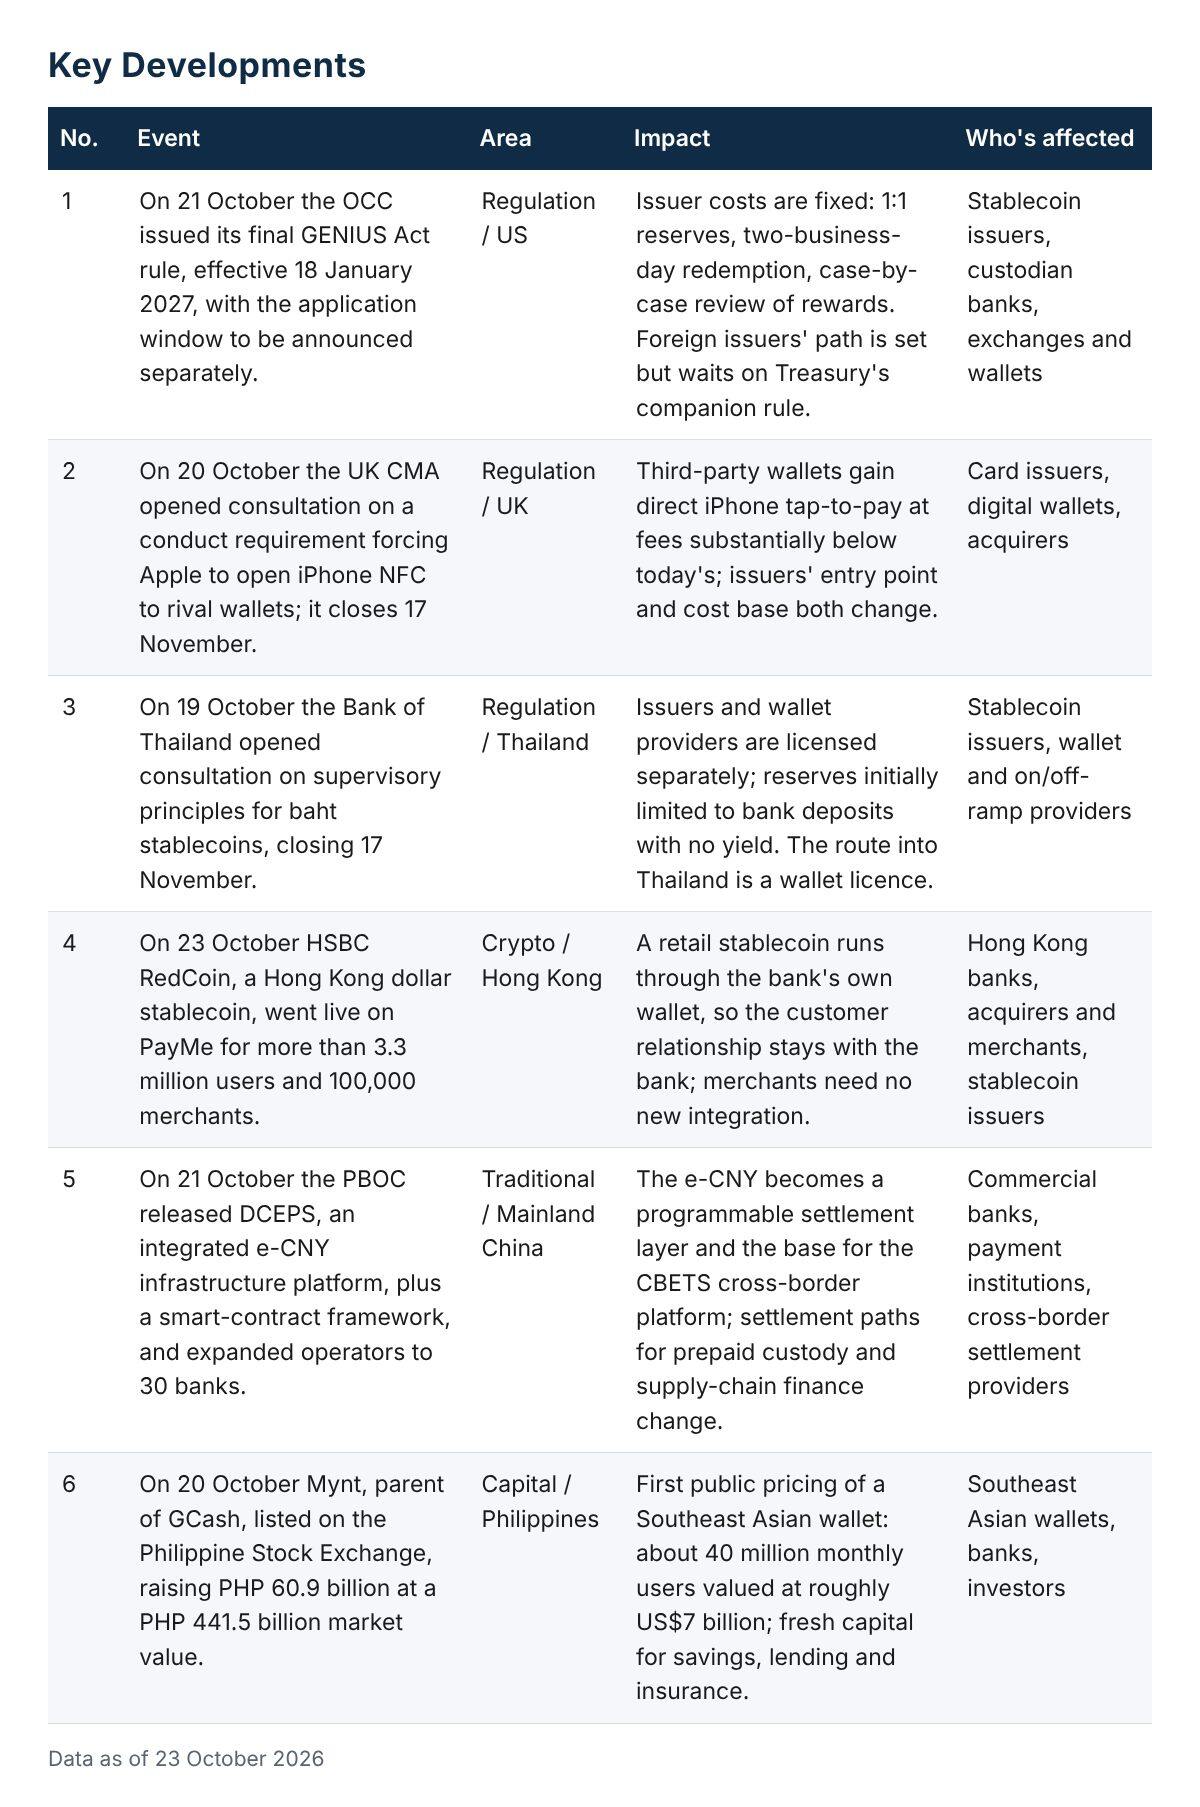
- OCC đã công bố quy định cuối cùng của Đạo luật GENIUS vào ngày 21 tháng 10, có hiệu lực từ ngày 18 tháng 1 năm 2027, yêu cầu dự trữ 1:1, cho phép đổi trong vòng hai ngày và xem xét phần thưởng theo từng trường hợp.
- RedCoin của HSBC ra mắt trên PayMe vào ngày 23 tháng 10, phục vụ hơn 3,3 triệu người dùng; JPM Coin của JPMorgan đã lên mainnet Ethereum vào ngày 19 tháng 10, chỉ dành cho các tổ chức được phê duyệt.
- Ngân hàng Trung ương Thái Lan đề xuất hai loại giấy phép: nhà phát hành với số lượng hạn chế và nhà cung cấp ví được cấp phép theo từng đợt, tách biệt phát hành và phân phối được đưa vào luật.
- e-CNY của ngân hàng trung ương được nâng cấp thành tầng thanh toán hợp đồng thông minh mở, với 30 ngân hàng vận hành hỗ trợ ký quỹ tiền trả trước, thanh toán có điều kiện cho lương và tài chính chuỗi cung ứng.
- Mastercard ra mắt sản phẩm thông tin tình báo rủi ro stablecoin, Euronet và Fireblocks cung cấp dịch vụ phát hành thẻ stablecoin nhãn trắng, các mạng lưới thẻ chuyển hướng sang tầng tuân thủ và chấp nhận thanh toán.
- Vương quốc Anh dự kiến yêu cầu Apple mở khóa thanh toán không tiếp xúc trên iPhone và giảm mạnh phí; Apple Pay thu khoảng 0,15% phí giao dịch thẻ tín dụng từ ngân hàng phát hành, cục diện đàm phán sẽ thay đổi.
1. Điểm nổi bật trong tuần
Tiền pháp định trên chuỗi đã chuyển từ giai đoạn thí điểm sang các quy định và sản phẩm trong tuần này. OCC đã ban hành quy định cuối cùng về Đạo luật GENIUS, HSBC đưa stablecoin đô la Hồng Kông bán lẻ được cấp phép đầu tiên vào hoạt động, Ngân hàng Trung ương Thái Lan công bố kiến trúc cấp phép cho stablecoin baht, và Ngân hàng Nhân dân Trung Quốc nâng cấp e-CNY thành lớp thanh toán hợp đồng thông minh mở. Hoạt động phát hành đang củng cố với các ngân hàng được cấp phép và ngân hàng trung ương; các công ty thanh toán đang bị đẩy về phía phân phối, chấp nhận và tuân thủ.
Tín hiệu đầu tiên là tốc độ. Quy định công bố ngày 21 tháng 10 có hiệu lực từ ngày 18 tháng 1 năm 2027: dự trữ một-một, hoàn đổi trong vòng hai ngày làm việc, phần thưởng được đánh giá theo từng trường hợp. Bộ quy tắc cho nhà phát hành tại Mỹ giờ đã tồn tại; cửa sổ nộp đơn thì chưa.
Tín hiệu thứ hai là các ngân hàng đang trở thành cửa ngõ bán lẻ cho stablecoin. HSBC RedCoin ra mắt trên PayMe ngày 23 tháng 10 cho hơn 3,3 triệu người dùng; J.P. Morgan đưa JPM Coin lên Ethereum mainnet ngày 19 tháng 10, chỉ dành cho các tổ chức được phê duyệt. Đề xuất của Thái Lan giới hạn số lượng nhà phát hành trong khi cấp phép cho nhà cung cấp ví theo từng đợt. Phát hành là một câu lạc bộ; phân phối cần giấy phép.
Tín hiệu thứ ba là các mạng lưới thẻ và nhà xử lý thanh toán đang chuyển sang các lớp tuân thủ và chấp nhận. Mastercard ra mắt sản phẩm tình báo rủi ro stablecoin ngày 19 tháng 10, ưu tiên Bắc Mỹ; cùng ngày Euronet và Fireblocks cung cấp dịch vụ phát hành thẻ hậu thuẫn bằng stablecoin theo mô hình nhãn trắng. Các nhà phát hành có thêm nhiều nhà xử lý để lựa chọn.
Số liệu chính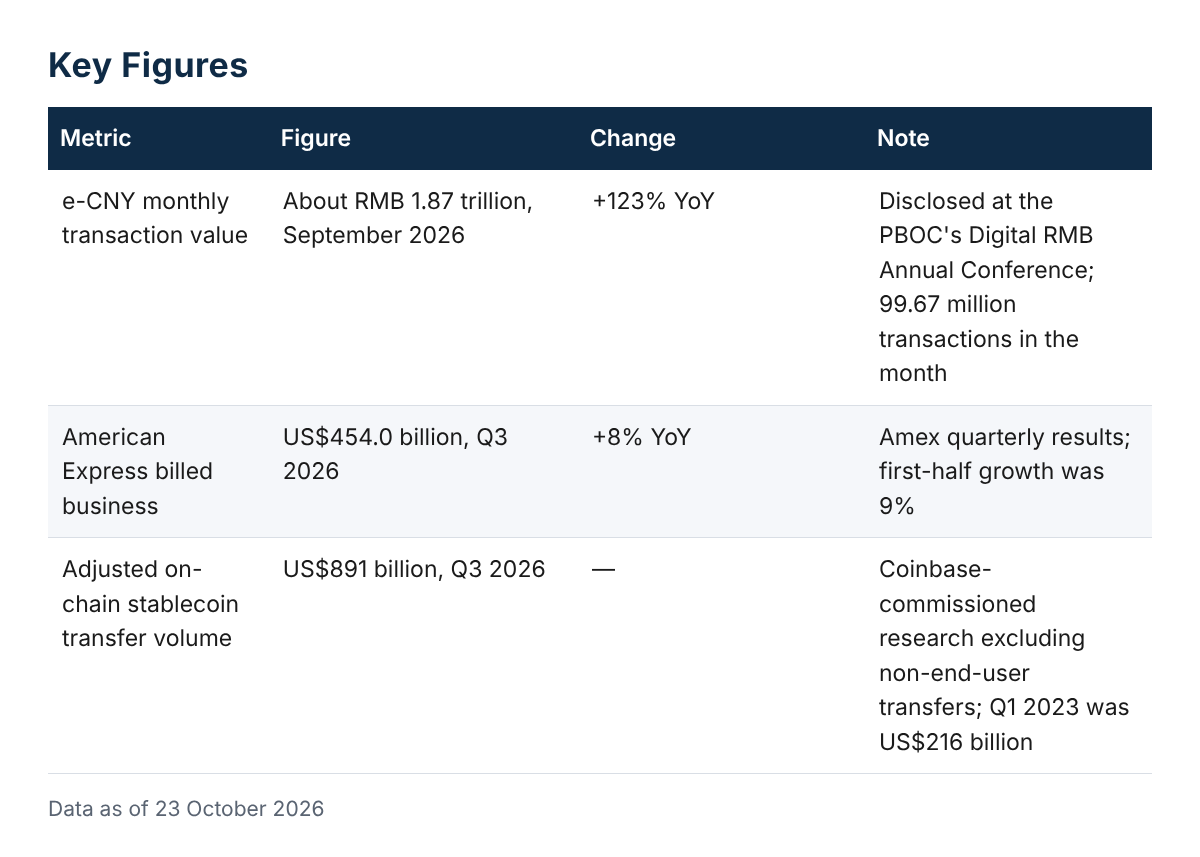
2. Diễn biến chính
3. Phân tích
Thanh toán truyền thống
Anh muốn Apple mở khả năng thanh toán không tiếp xúc trên iPhone và cắt giảm mạnh phí. Apple Pay thu của các tổ chức phát hành khoảng 0,15% trên giao dịch tín dụng; một khi mức này giảm, quyền thương lượng giữa tổ chức phát hành và ví sẽ thay đổi. Tại EU, Vipps, PayPal và Klarna đã ra mắt ví NFC riêng trong vòng sáu tháng sau cam kết của Apple, và Anh có khả năng sẽ theo bước. Các tổ chức phát hành phải quyết định liệu ứng dụng của chính họ có trở thành điểm truy cập mặc định hay không.
Việc nâng cấp e-CNY thay đổi ai sở hữu lớp thanh toán. Với 30 ngân hàng vận hành và khung hợp đồng thông minh mở, việc giám hộ quỹ trả trước, trả lương và tài chính chuỗi cung ứng có thể thanh toán có điều kiện bên trong hệ thống của ngân hàng trung ương. Doanh thu trung gian của các tổ chức thanh toán trong những trường hợp này sẽ thu hẹp, nhưng tích hợp và vận hành kịch bản vẫn cần người thực hiện.
Thanh toán tiền mã hóa
Quy định cuối cùng của OCC mã hóa cứng ba chi phí cho nhà phát hành: dự trữ một-một bị ràng buộc, hoàn đổi trong hai ngày làm việc và xem xét phần thưởng theo từng trường hợp. Đối với các ngân hàng được cấp phép, đó là một danh sách kiểm tra; đối với các nhà phát hành và sàn giao dịch dựa vào phần thưởng kiểu hoàn tiền, các chương trình hiện có không được hưởng cơ chế miễn trừ an toàn. Với quy định có hiệu lực vào tháng 1 năm 2027, ngân sách cho sản phẩm và tuân thủ phải được chốt ngay trong quý này.
Việc RedCoin và JPM Coin ra mắt trong cùng một tuần cho thấy hai con đường phân phối cho stablecoin của ngân hàng: một ví bán lẻ độc quyền nơi khách hàng và người bán không bao giờ rời khỏi ngân hàng, hoặc một chuỗi công khai chỉ mở cho các tổ chức được phê duyệt. Trong cả hai, khách hàng thuộc về ngân hàng. Các ví bên thứ ba và công ty thanh toán chỉ còn lại việc chấp nhận, chuyển đổi on/off-ramp và tuân thủ, và thiết kế cấp phép của Thái Lan đưa sự phân chia đó vào luật.
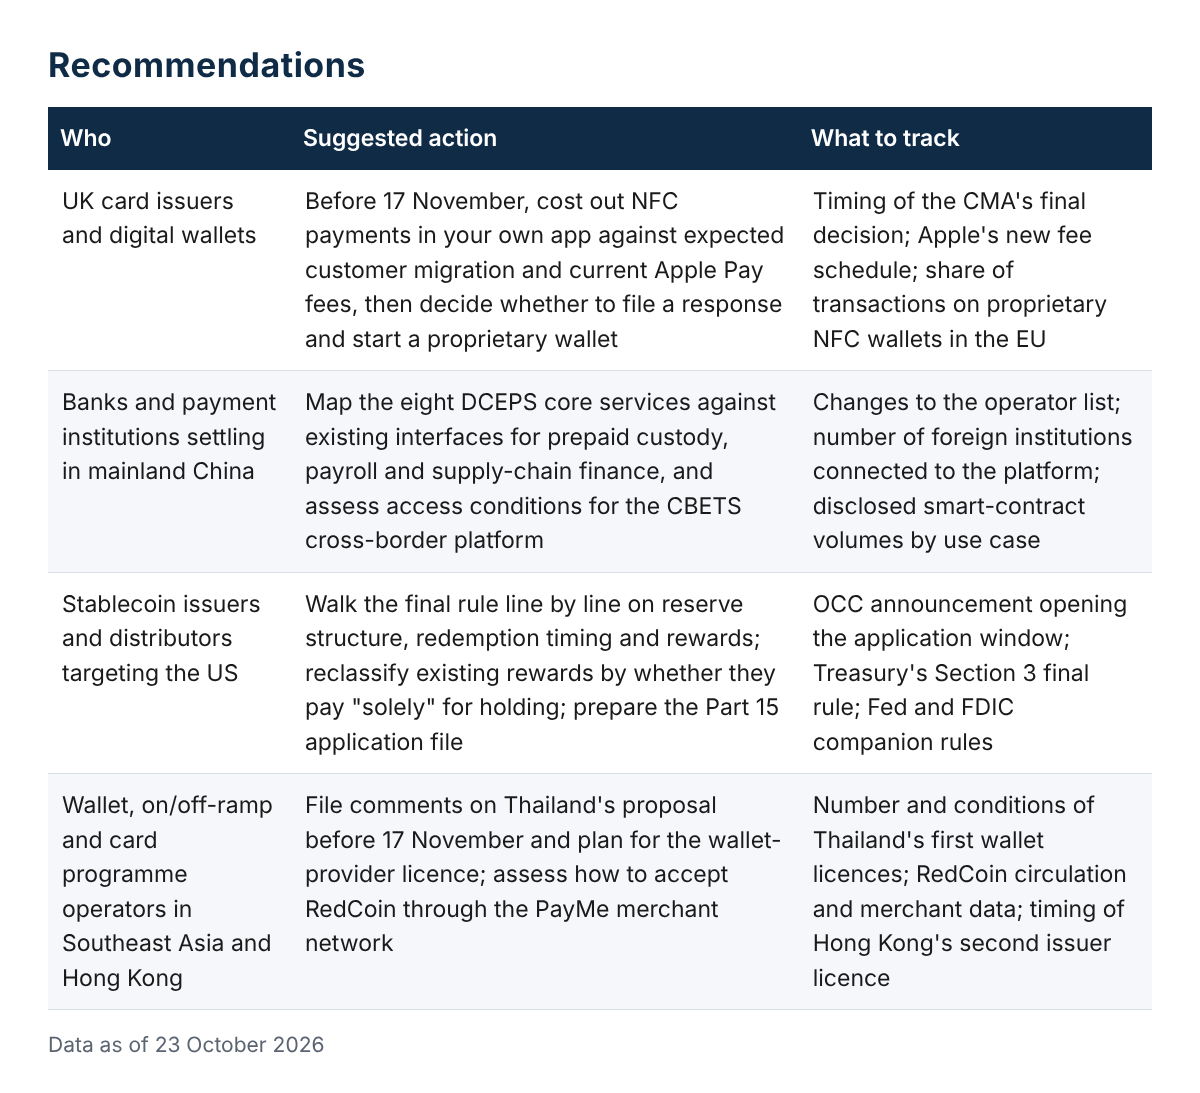
4. Khuyến nghị
5. Tiếp theo là gì
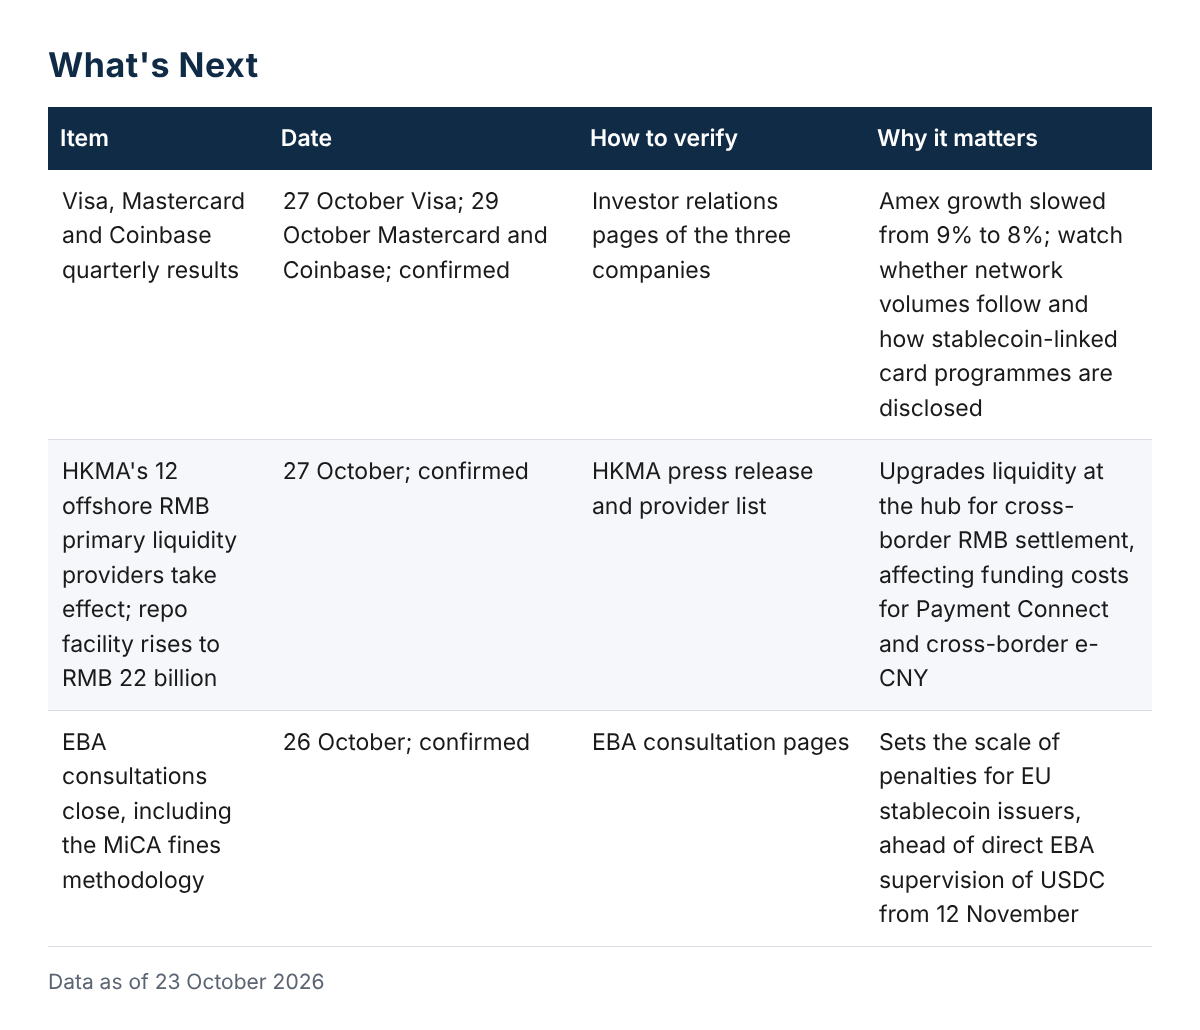
Bao quát từ 24–30 tháng 10 năm 2026.
6. Phân tích chuyên sâu | Khi ngân hàng phát hành stablecoin của riêng họ, công ty thanh toán còn lại gì?
Bằng chứng trong tuần này
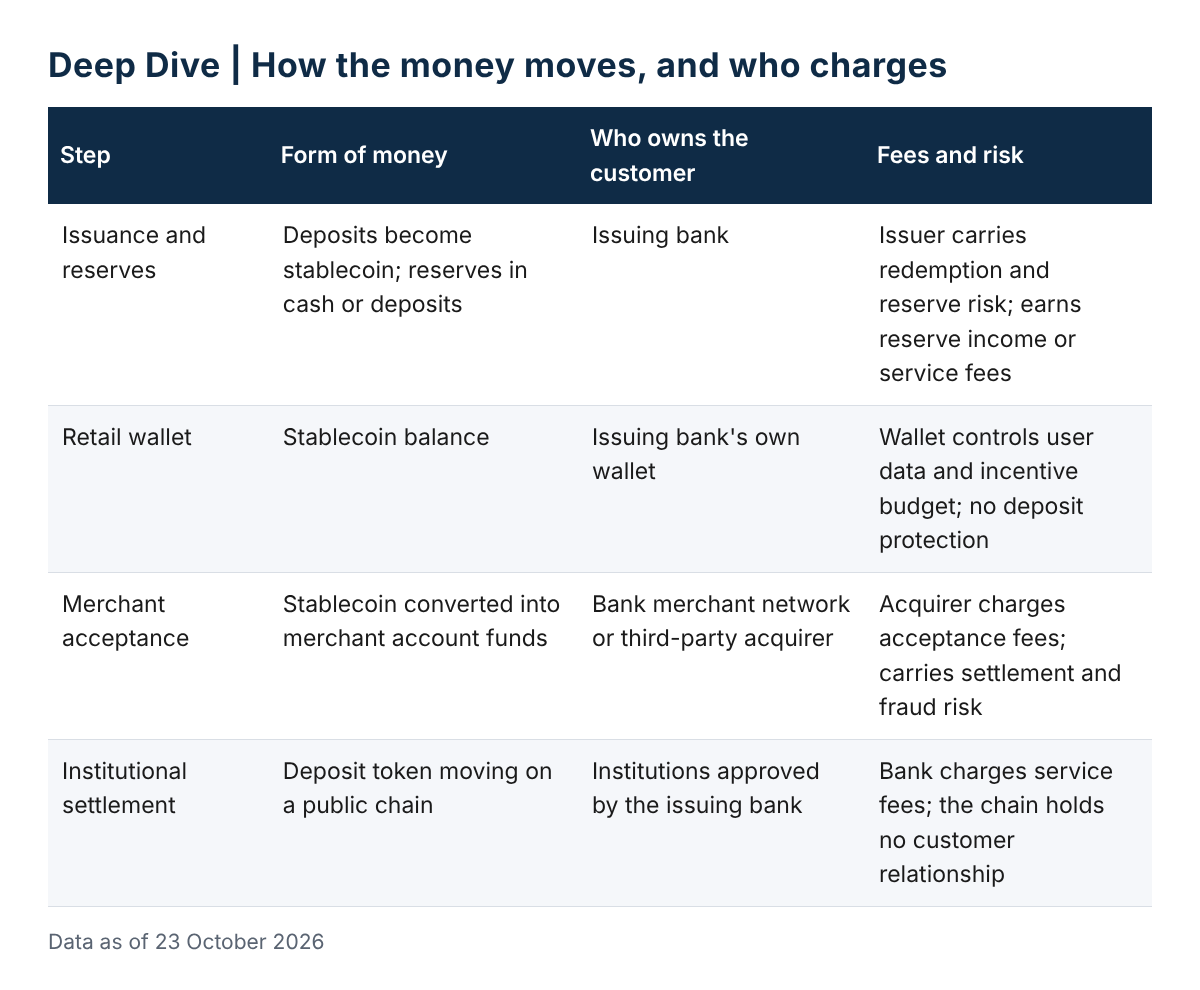
Ngày 23 tháng 10, HSBC RedCoin ra mắt trên PayMe. Phát hành, ví, mạng lưới người bán và giám hộ đều nằm trong HSBC; dự trữ là tiền mặt và được công bố hàng ngày; đồng tiền nằm ngoài chương trình bảo hiểm tiền gửi, và việc hoàn đổi một-một dựa trên cam kết của nhà phát hành. Ngày 19 tháng 10, J.P. Morgan đưa token tiền gửi JPMD của mình lên Ethereum mainnet, vận hành trên chuỗi công khai nhưng chỉ mở cho các tổ chức được phê duyệt; nền tảng Kinexys đã xử lý hơn 4 nghìn tỷ USD lũy kế, một con số toàn nền tảng chứ không phải số liệu riêng của JPM Coin. Cùng ngày, Ngân hàng Trung ương Thái Lan đề xuất hai loại giấy phép: một số lượng hạn chế nhà phát hành, và nhà cung cấp ví được cấp phép theo từng đợt không giới hạn.
Dòng tiền di chuyển thế nào, và ai thu phí
Trong luồng RedCoin, người dùng đổi tiền gửi đô la Hồng Kông lấy stablecoin; tiền chuyển từ tài khoản tiền gửi sang tài khoản dự trữ, và ví, chấp nhận và giám hộ đều nằm trong một ngân hàng. Ngân hàng không thu phí mà thu được quan hệ khách hàng và quyền kiểm soát dự trữ. Trong luồng JPM Coin, một tổ chức chuyển tiền gửi thành token trên chuỗi, thanh toán với tài sản được token hóa trên chuỗi công khai, và chuyển đổi trở lại; ngân hàng thu phí dịch vụ tổ chức và chuỗi chỉ là địa điểm giao dịch. Trong cả hai trường hợp, khách hàng không rời khỏi ngân hàng.
Ý nghĩa đối với mỗi bên
Đối với các công ty thanh toán truyền thống, stablecoin của ngân hàng không làm tổn hại đến mảng kinh doanh chấp nhận: người bán vẫn cần dịch vụ acquiring, đối soát và xử lý tranh chấp, và việc RedCoin sử dụng mạng lưới PayMe hiện có cho thấy lớp đó không cần xây dựng lại. Nhưng khi một ngân hàng giữ ví và chấp nhận trong nội bộ, các nhà acquiring bên thứ ba chỉ còn lại dịch vụ phía người bán. Đối với các công ty thanh toán tiền mã hóa, thiết kế của Thái Lan là thông điệp rõ ràng nhất: giấy phép nhà phát hành sẽ không mở cho hầu hết các công ty; những gì có thể giành được là giấy phép ví, hành lang chuyển đổi on/off-ramp và dịch vụ tuân thủ. Sản phẩm tình báo rủi ro mới của Mastercard là một nỗ lực giành lấy chính vị trí đó.
Bằng chứng nào còn thiếu
Doanh số người bán, tỷ lệ kích hoạt và số dư trung bình trong tuần đầu của RedCoin không được công bố, và việc kích hoạt ví theo từng giai đoạn có nghĩa là các con số ban đầu sẽ không phản ánh trạng thái ổn định. Khối lượng giao dịch độc lập của JPM Coin trên Ethereum chưa được công bố. Số lượng và điều khoản của các giấy phép ví đầu tiên của Thái Lan vẫn chờ quy định cuối cùng, và thời điểm nhà phát hành thứ hai của Hồng Kông vẫn chưa rõ.
Cách xác minh
Theo dõi ba điểm dữ liệu: liệu lượng lưu hành được công bố có tiếp tục tăng sau khi các ưu đãi ra mắt kết thúc hay không; liệu người bán có báo cáo thanh toán stablecoin như một dòng đối soát riêng biệt thay vì gộp vào sao kê thẻ hay không; và liệu có bất kỳ ví hoặc nhà acquiring nào ngoài nhà phát hành kết nối với cùng đồng tiền đó hay không. HSBC đã cam kết công bố hàng ngày; điểm thứ ba chỉ có thể quan sát được sau khi Thái Lan cấp giấy phép ví đầu tiên.
7. Khắp thế giới
Singapore: Ngày 23 tháng 10, MAS thông báo Ngân hàng Negara Malaysia và Ngân hàng Trung ương Thái Lan đã tham gia BLOOM, sáng kiến thanh toán tiền kỹ thuật số xuyên biên giới của mình, cùng với chín thành viên ngành mới bao gồm Visa, Mastercard, Airwallex, Nium và Ripple.
Hàn Quốc: Ngày 23 tháng 10, Ngân hàng Trung ương Hàn Quốc cho biết sẽ cùng chính phủ đề xuất trong năm nay các sửa đổi Luật Giao dịch Ngoại hối nhằm quản lý stablecoin như công cụ thanh toán xuyên biên giới.
Nhật Bản: Ngày 21 tháng 10, JPYC, SBJ Bank và LINE NEXT đã ký MOU để thử nghiệm JPYC như cầu nối nạp tiền vào ví kỹ thuật số từ tài khoản ngân hàng.
Châu Âu: Ngày 20 tháng 10, Checkout.com ra mắt thanh toán trực tiếp tại Anh và EEA; cùng ngày, sự cố Google Cloud tại khu vực London đã làm gián đoạn thanh toán thẻ tại Revolut, Lloyds và HSBC trong vài giờ.
UAE: Ngày 22 tháng 10, Ziina nhận được giấy phép Dịch vụ Thanh toán Bán lẻ Loại III từ ngân hàng trung ương UAE, bao gồm acquiring cho người bán và chuyển khoản trong nước.
Tổng hợp từ các báo cáo công khai và thông báo chính thức; phân tích và khuyến nghị phản ánh quan điểm của ban biên tập.





