


Global Payments Weekly | 2026W42


- Quan điểm cốt lõi: Visa và Mastercard trong cùng một tuần đã chuyển stablecoin từ giai đoạn thí điểm sang thương mại, Liên minh châu Âu đồng thời đưa stablecoin USD và EUR vào diện giám sát trực tiếp bởi các tổ chức được cấp phép, "cửa trước" của stablecoin đang nhanh chóng được tích hợp xoay quanh các tổ chức được cấp phép, mạng lưới thẻ trở thành cửa ngõ phân phối trong khi các tổ chức phát hành lùi về vai trò nhà cung cấp tài sản.
- Yếu tố then chốt:
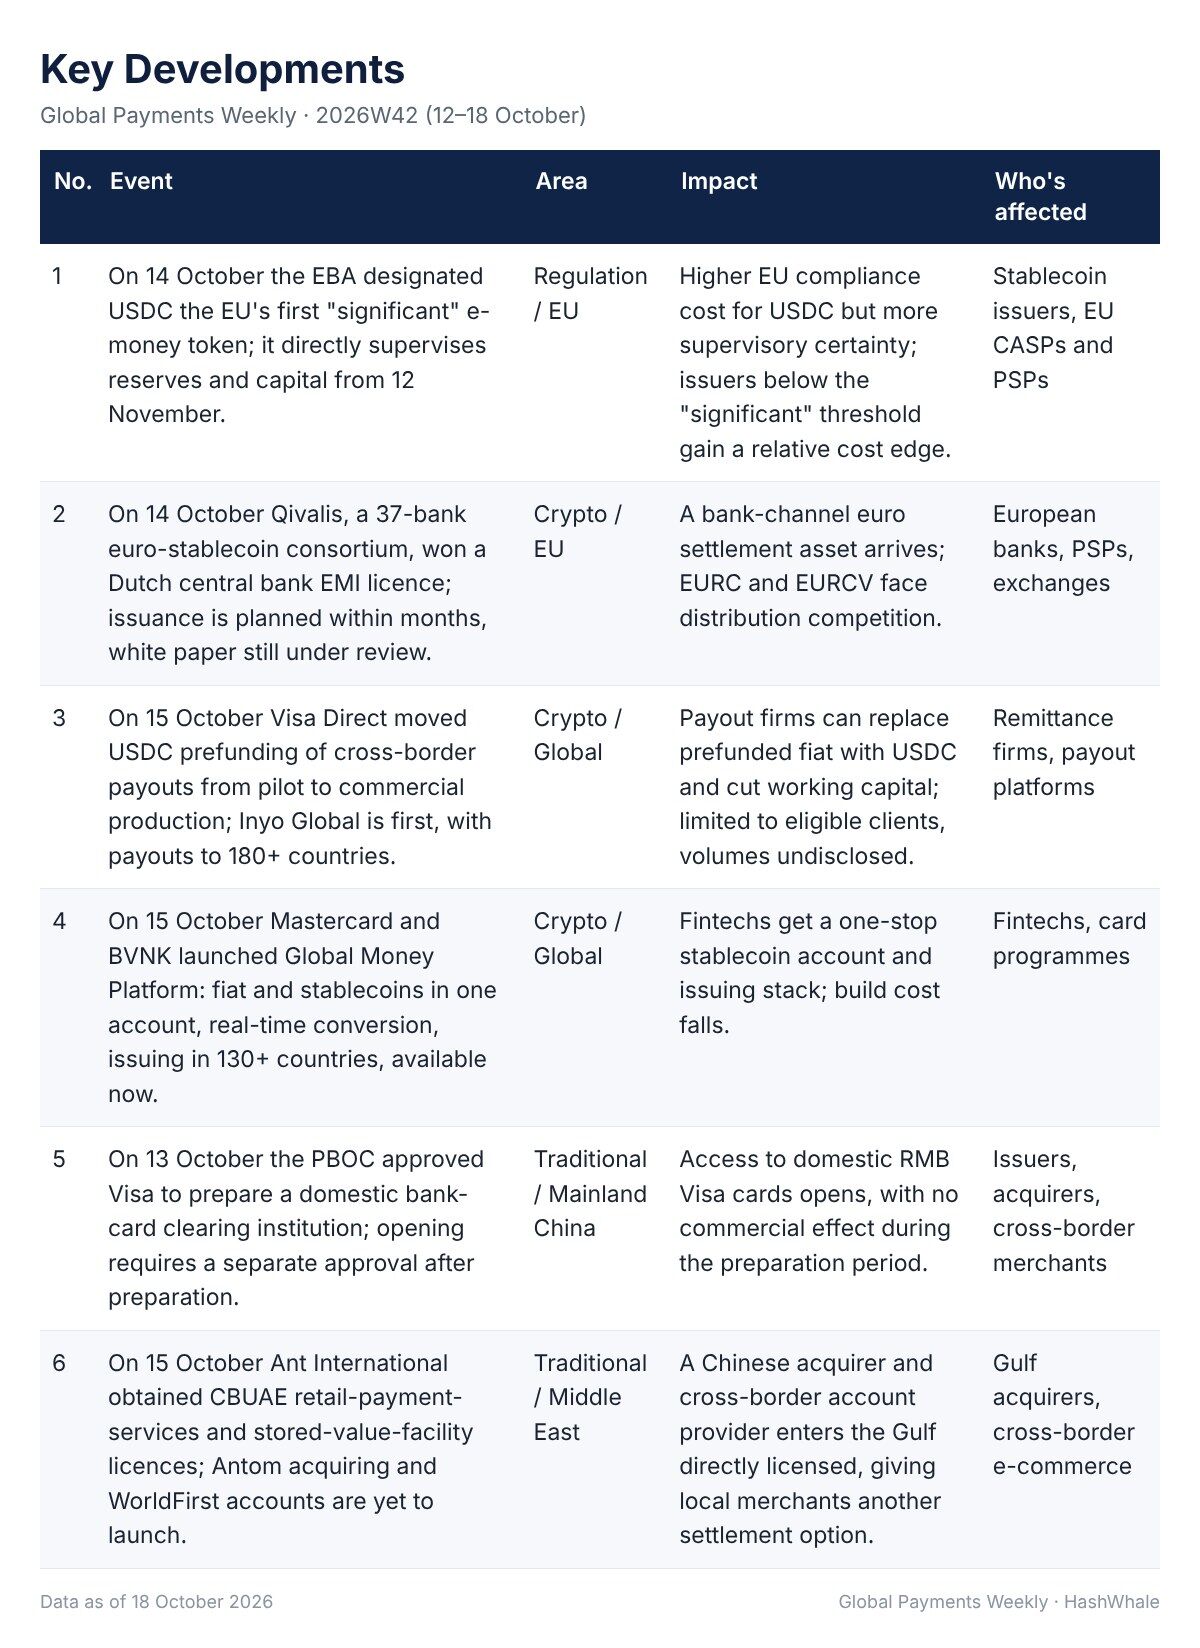
- Ngày 15/10, tính năng tiền tài trợ trước USDC của Visa Direct bước vào giai đoạn sản xuất thương mại, Mastercard và BVNK cùng ngày ra mắt Global Money Platform bao phủ tài khoản tiền pháp định và stablecoin, chuyển đổi, phát hành thẻ và thanh toán.
- Ngày 14/10, EBA công nhận USDC là "token tiền điện tử quan trọng" đầu tiên và giám sát trực tiếp dự trữ của nó từ ngày 12/11; cùng ngày, Qivalis - liên minh gồm 37 ngân hàng châu Âu - nhận giấy phép tổ chức tiền điện tử của Hà Lan.
- Trung Quốc phê duyệt Visa chuẩn bị thành lập tổ chức thanh toán thẻ ngân hàng trong nước, Ant International nhận hai giấy phép thanh toán từ Ngân hàng Trung ương UAE, đều thể hiện logic gia nhập "giấy phép đi trước kinh doanh".
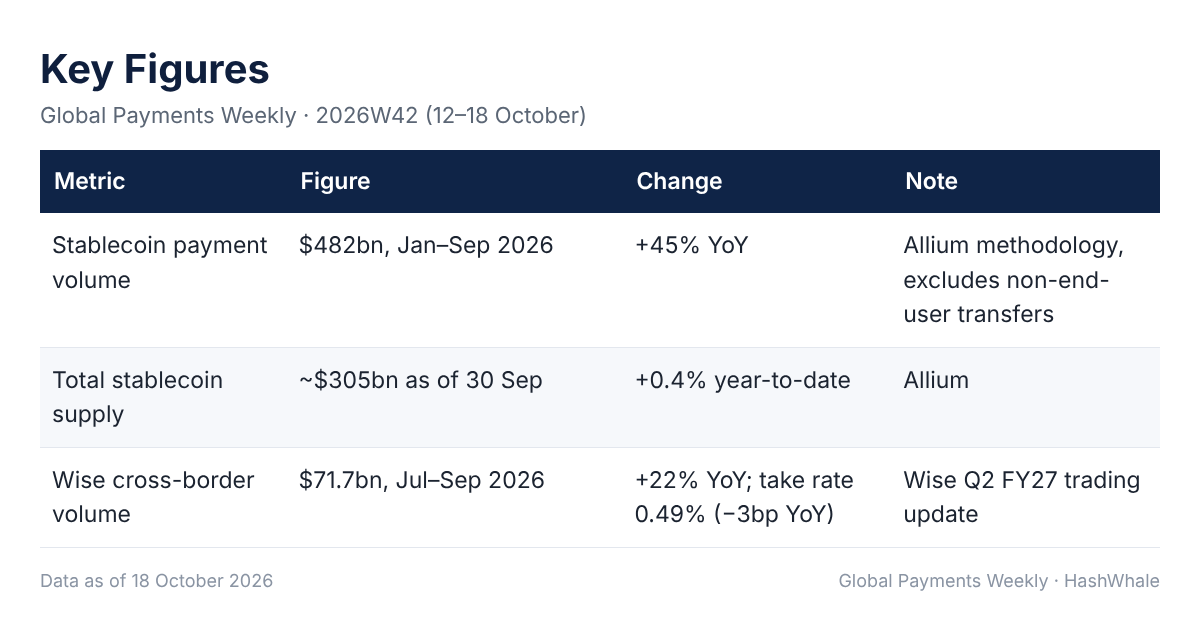
- Dữ liệu quý III của Allium cho thấy, chuyển khoản stablecoin của người dùng cuối chỉ chiếm 2,5% tổng lượng on-chain, chi tiêu bằng thẻ stablecoin đạt 3,9 tỷ USD, khoảng 0,03% khối lượng giao dịch quý của Visa.
- Trong tăng trưởng chi tiêu bằng thẻ, 84% đến từ các giao dịch nhỏ dưới 50 USD, có thể chứa nhiều tính chất dùng thử; cả Visa và Mastercard đều không công bố số lượng khách hàng và khối lượng giao dịch.
- Khảo sát cuối tháng 9 của Fed Cleveland cho thấy chỉ 1 trong 148 doanh nghiệp sử dụng stablecoin, nhu cầu thương mại chính thống của Mỹ vẫn còn yếu.
1. Điểm nổi bật trong tuần
Thay đổi đáng nhớ nhất tuần này là stablecoin đã trở thành một hạng mục trong danh mục sản phẩm của các mạng lưới thẻ và ngân hàng. Visa và Mastercard đều chuyển dịch dòng tiền stablecoin từ giai đoạn thử nghiệm sang sử dụng thương mại trong cùng một tuần, trong khi EU đặt giám sát dự trữ của USDC trực tiếp dưới sự quản lý của EBA và cấp phép cho một stablecoin euro được hậu thuẫn bởi 37 ngân hàng. Kênh phân phối và giám sát đồng thời được thắt chặt, và cửa ngõ đầu vào của stablecoin đang dần tập trung quanh các tổ chức được cấp phép.
Các mạng lưới thẻ chuyển từ thử nghiệm sang vận hành thực tế. Ngày 15 tháng 10, tính năng nạp tiền trước bằng USDC của Visa Direct bước vào giai đoạn vận hành thương mại, với Inyo Global là đơn vị xử lý đầu tiên kết nối; cùng ngày, Mastercard và BVNK ra mắt Global Money Platform, một API duy nhất bao gồm tài khoản fiat và stablecoin, chuyển đổi, phát hành và chi trả. Các công ty thanh toán giờ đây có thể sử dụng stablecoin làm thanh khoản chi trả mà không cần tự xây dựng năng lực onchain, và các mạng lưới trở thành cổng phân phối.
EU đưa stablecoin đô la và euro vào diện giám sát trực tiếp có cấp phép cùng lúc. Ngày 14 tháng 10, EBA chỉ định USDC là token tiền điện tử "quan trọng" đầu tiên của EU, trực tiếp quản lý dự trữ và vốn của nó từ ngày 12 tháng 11; cùng ngày, Qivalis, một liên minh gồm 37 ngân hàng châu Âu, nhận được giấy phép tổ chức tiền điện tử của Hà Lan, với việc phát hành dự kiến trong vòng vài tháng. Đối với bất kỳ doanh nghiệp stablecoin nào ở châu Âu, chi phí tuân thủ và lựa chọn đối tác sẽ tập trung quanh các tổ chức phát hành được cấp phép.
Cửa sổ tiếp cận thị trường mở ra đồng thời tại Trung Quốc và vùng Vịnh. Ngày 13 tháng 10, Ngân hàng Nhân dân Trung Quốc phê duyệt Visa chuẩn bị thành lập tổ chức thanh toán thẻ ngân hàng nội địa; ngày 15 tháng 10, Ant International nhận được hai giấy phép thanh toán từ Ngân hàng Trung ương UAE. Trong cả hai trường hợp, giấy phép đến trước hoạt động kinh doanh: giấy phép, chứ không phải sản phẩm, đang trở thành tấm vé gia nhập cho thanh toán xuyên biên giới.
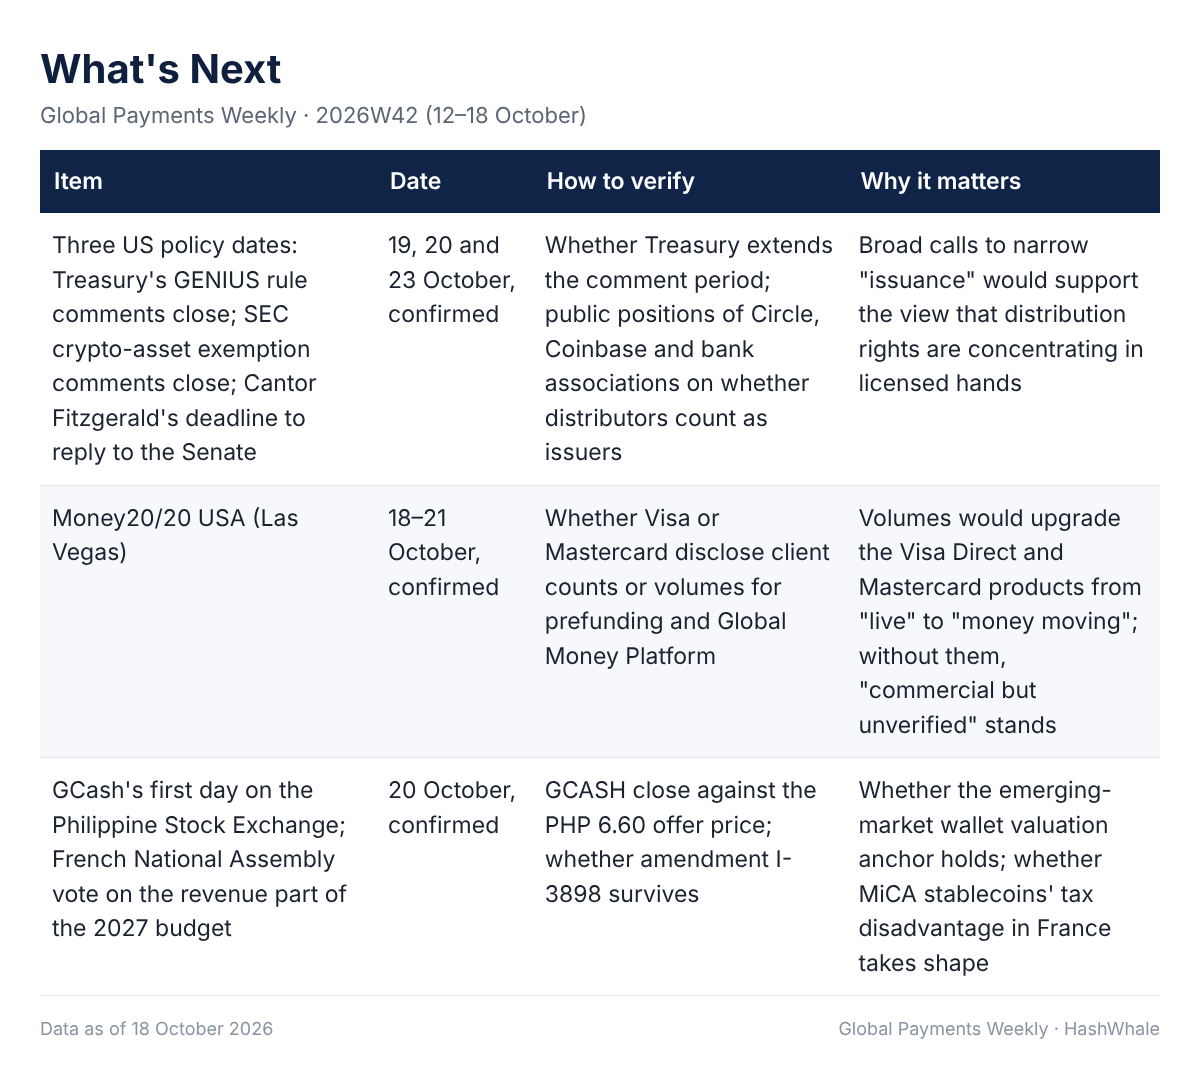
Về các mục What's Next của số trước: tại Mỹ, thời hạn bình luận quy định GENIUS chỉ đóng vào ngày 19 tháng 10 và Money20/20 khai mạc vào ngày 18, nên không có gì có thể kiểm chứng được diễn ra trước thời điểm chốt. Tại châu Á, phê duyệt của Visa tại Trung Quốc đến vào ngày 13 đúng như dự kiến, GCash không niêm yết cho đến ngày 20, và NPCI vẫn chỉ nói rằng phí thương nhân UPI sẽ bắt đầu "sau lễ Diwali". Tại châu Âu, Quốc hội Pháp đã thông qua tu chính án thuế crypto sang stablecoin theo MiCA vào ngày 16, sớm hơn cuộc bỏ phiếu ngày 20 tháng 10 mà chúng tôi đã lưu ý, và Wise báo cáo vào ngày 15 đúng như kế hoạch.
Số liệu chính
2. Diễn biến chính
3. Phân tích
Thanh toán truyền thống
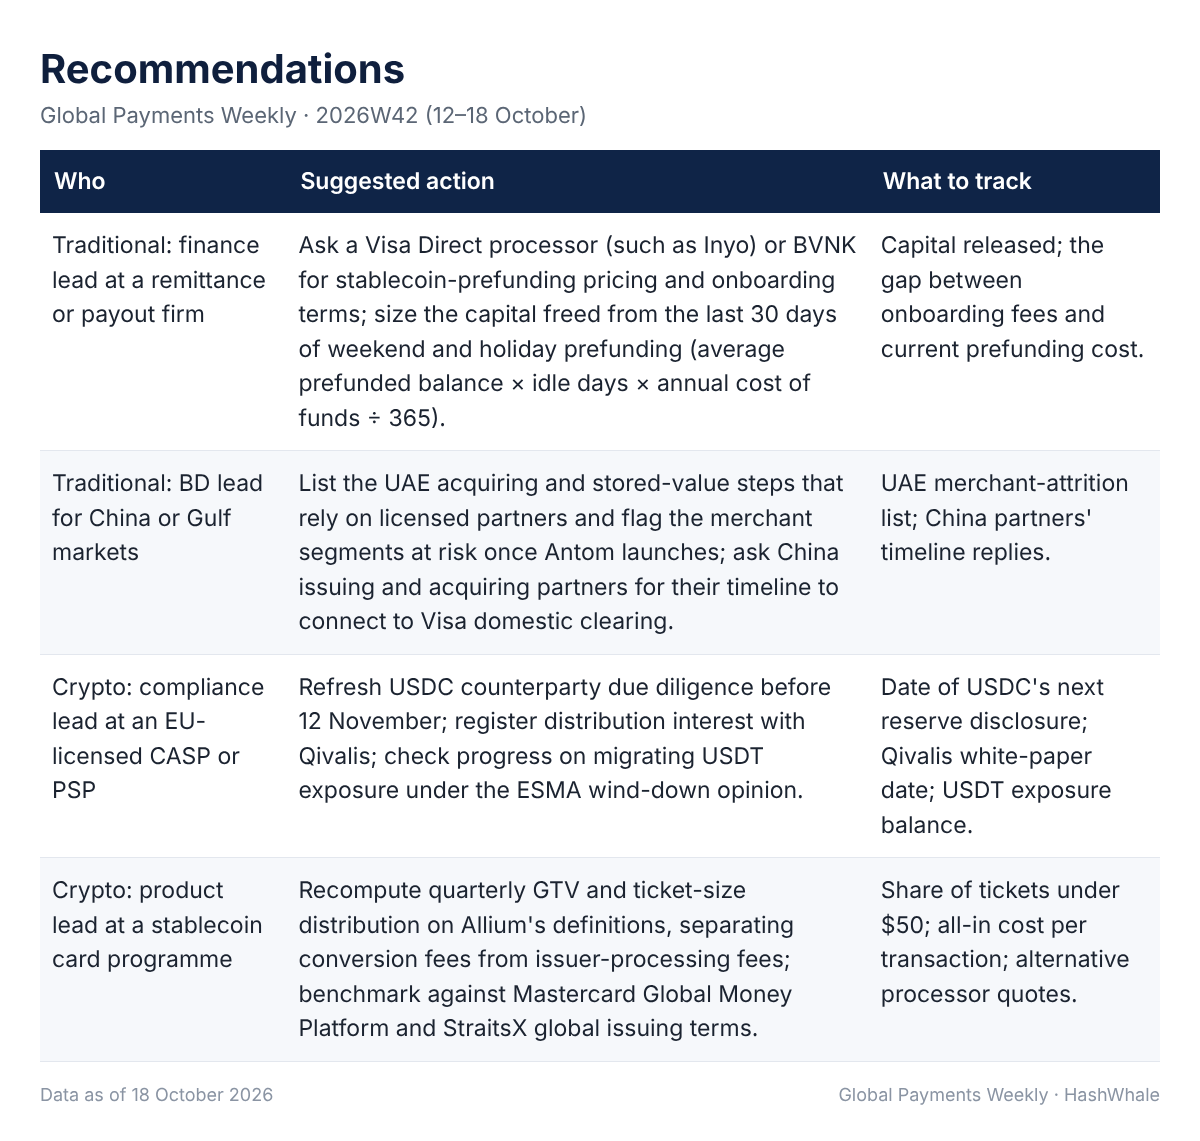
Tính năng nạp tiền trước của Visa Direct và Global Money Platform của Mastercard trông giống hai sản phẩm nhưng lại thay đổi cùng một điều: stablecoin trở thành công cụ thanh khoản và sản phẩm tài khoản của công ty thanh toán trong khi người bán và người nhận tiền vẫn nhận fiat. Một công ty chuyển tiền có thể nắm giữ USDC thay vì nạp tiền trước bằng fiat qua cuối tuần và ngày lễ; một fintech có được tài khoản, chuyển đổi, phát hành và chi trả thông qua một API duy nhất. Ai sở hữu mạng lưới chấp nhận và các điểm cuối chi trả vẫn sở hữu khách hàng — điều đó không thay đổi; tổ chức phát hành stablecoin chỉ đơn giản lùi về vai trò nhà cung cấp tài sản. Hãy kỳ vọng chi phí thanh khoản xuyên biên giới thấp hơn và sự phụ thuộc sâu hơn vào các mạng lưới.
Những gì Visa nhận được tại Trung Quốc và Ant International nhận được tại UAE là giấy phép, không phải sản phẩm. Trung Quốc cấp quyền chuẩn bị, với việc khai trương vẫn phụ thuộc vào một phê duyệt riêng; UAE cấp hai giấy phép trước khi có bất kỳ dịch vụ trực tiếp nào, và hoạt động mua lại của Antom vẫn chưa ra mắt. Tại cả hai thị trường, chi phí tuân thủ tự nó đã là rào cản, và các đơn vị hiện hữu có một năm hoặc hơn trước khi các đối thủ mới thực sự tạo áp lực. Đối với các công ty thanh toán hoạt động tại đó, tình trạng giấy phép của đối tác đáng được kiểm tra trước các tính năng sản phẩm của họ.
Thanh toán crypto
Việc EBA trực tiếp quản lý USDC và việc Qivalis giành được giấy phép diễn ra cùng ngày, và cùng nhau chúng cho thấy EU đang cố định trách nhiệm và chi phí phát hành stablecoin vào các thực thể được cấp phép: dự trữ, vốn và thanh khoản của đồng đô la chuyển sang giám sát cấp EU, trong khi đồng euro thuộc về một liên minh ngân hàng. Đối với các nhà phân phối, rủi ro đối tác và sự chắc chắn về giám sát cùng tăng lên. Khi các sàn giao dịch, ví và PSP ở châu Âu lựa chọn tài sản thanh toán, phí tuân thủ của USDC và kênh ngân hàng của Qivalis trở thành những điểm so sánh mới, và các đồng euro hiện hữu như EURC và EURCV đối mặt với sự pha loãng kênh phân phối.
Dữ liệu quý ba của Allium mang lại cảm giác về quy mô cho nỗ lực thương mại của các mạng lưới: chuyển khoản stablecoin của người dùng cuối chỉ chiếm 2,5% khối lượng onchain, và chi tiêu bằng thẻ stablecoin ở mức 3,9 tỷ USD vẫn còn nhỏ. Tuy nhiên, đúng ở quy mô này, các mạng lưới đã đặt doanh thu chuyển đổi, ngoại hối và phát hành của chặng stablecoin sang fiat vào bên trong ngăn xếp của chính họ. Trong tương lai, các chương trình thẻ stablecoin sẽ phụ thuộc nhiều hơn vào giá của mạng lưới và đơn vị xử lý, và phần chia của tổ chức phát hành trong tăng trưởng chi tiêu sẽ không tăng theo.
4. Khuyến nghị
5. What's Next
Khung thời gian: 19–25 tháng 10 năm 2026.
6. Phân tích chuyên sâu | Khi thẻ stablecoin và nạp tiền trước nằm trong danh mục của các mạng lưới, ai sở hữu khách hàng?
Bằng chứng trong tuần này
Cả hai mạng lưới đều hành động vào ngày 15 tháng 10. Tính năng nạp tiền trước bằng USDC của Visa Direct bước vào vận hành thương mại, với Inyo Global là đơn vị hỗ trợ đầu tiên và chi trả đến hơn 180 quốc gia, mặc dù không công bố khối lượng. Global Money Platform của Mastercard có mặt cùng ngày, cung cấp fiat và stablecoin trong một tài khoản, chuyển đổi theo thời gian thực và phát hành tại hơn 130 quốc gia. Cũng trong ngày đó, StraitsX cho biết đang mở rộng việc phát hành thẻ được hậu thuẫn bởi stablecoin với Visa đến hơn 100 thị trường và báo cáo khối lượng thẻ quy đổi năm hơn 6 tỷ USD trên các chương trình châu Á của mình — một con số do công ty tự báo cáo.
Báo cáo quý ba của Allium, công bố ngày 18 tháng 10, cung cấp quy mô. Trong tháng 1–9 năm 2026, chuyển khoản stablecoin của người dùng cuối đạt tổng cộng 2,4 nghìn tỷ USD, chỉ chiếm 2,5% trong 97,9 nghìn tỷ USD chuyển khoản onchain thô. Chi tiêu bằng thẻ stablecoin đạt 3,9 tỷ USD, gấp khoảng mười lần so với một năm trước, nhưng 84% mức tăng giao dịch đến từ các giao dịch mua dưới 50 USD. Allium ước tính chi tiêu bằng thẻ stablecoin quý hai vào khoảng 0,03% khối lượng 4 nghìn tỷ USD của Visa.
Dòng tiền di chuyển như thế nào, và ai được trả tiền
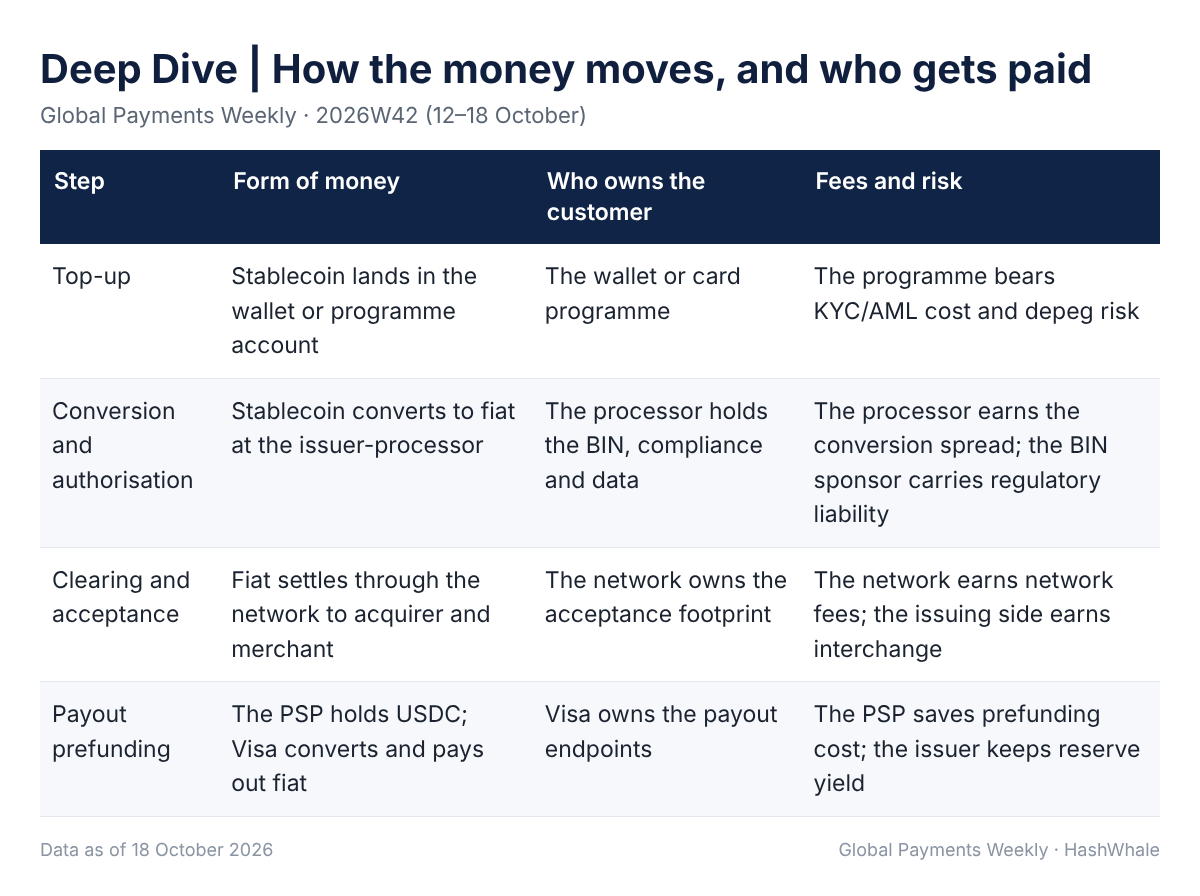
Tiền vẫn ở dạng stablecoin tại chương trình hoặc PSP và chuyển sang fiat ngay khi được chi tiêu hoặc chi trả, sau đó di chuyển trên các đường ray của mạng lưới. Tổ chức phát hành không bao giờ gặp khách hàng ở bất kỳ bước nào và kiếm lãi từ dự trữ; các mạng lưới và đơn vị xử lý đặt giá và sở hữu mạng lưới chấp nhận; ví và các chương trình sở hữu người dùng nhưng phải trả tiền cho lưu lượng đó.
Ý nghĩa đối với mỗi bên
Đối với những người hành nghề truyền thống, stablecoin trong cấu trúc này là một nguồn vốn, không phải một đường ray đối thủ. Cơ hội là bảo trợ BIN, xử lý phát hành và kết nối chi trả; rủi ro là một khi các mạng lưới vận hành ngăn xếp một cửa của riêng họ, các nhà quản lý chương trình và đơn vị xử lý mất quyền định giá. Đối với những người hành nghề crypto, ví và sàn giao dịch giữ người dùng nhưng phải trả cho mạng lưới và đơn vị xử lý trên mỗi giao dịch mua, vì vậy sự khác biệt chỉ có thể đến từ phân phối và phần thưởng. Nguồn cung của tổ chức phát hành cũng không tăng theo chi tiêu bằng thẻ — dữ liệu của Allium cho thấy nguồn cung USDT và USDC đang thu hẹp trong năm 2026.
Điều gì vẫn còn thiếu
Chi tiêu bằng thẻ 3,9 tỷ USD chỉ khoảng 0,03% khối lượng hàng quý của Visa, và 84% mức tăng đến từ các giao dịch nhỏ có thể bao gồm khá nhiều lần sử dụng thử nghiệm. Cả tính năng nạp tiền trước của Visa Direct lẫn Global Money Platform đều không công bố số lượng khách hàng hoặc khối lượng; "hoạt động" không giống với tiền đang di chuyển ở quy mô lớn. Con số 6 tỷ USD của StraitsX là con số quy đổi năm do chính họ báo cáo mà không nêu rõ khung thời gian quan sát hay phương pháp. Nhu cầu kinh doanh chính thống tại Mỹ cũng còn mỏng: một khảo sát của Cục Dự trữ Liên bang Cleveland vào cuối tháng 9 cho thấy chỉ một công ty trong số 148 đang sử dụng stablecoin.
Cách nhận biết
Thứ nhất, liệu Visa và Mastercard có công bố số lượng khách hàng và khối lượng tại Money20/20 hay không. Thứ hai, liệu chi tiêu bằng thẻ, giá trị giao dịch trung bình và tỷ lệ dưới 50 USD trong quý bốn của Allium có chuyển từ thử nghiệm sang sử dụng hàng ngày hay không. Thứ ba, liệu các đơn vị xử lý có báo cáo số thẻ đang hoạt động thay vì "các chương trình", vốn dễ bị phóng đại, hay không. Thứ tư, liệu tính năng nạp tiền trước có được sử dụng vào các ngày trong tuần — nếu nó chỉ xuất hiện vào cuối tuần và ngày lễ, nó vẫn là một công cụ thanh khoản chứ không phải sự thay thế mang tính cấu trúc.
7. Khắp thế giới
Nhật Bản: Ngày 16 tháng 10, M





