






BiyaPay quan sát thị trường|Chứng khoán Mỹ tăng, cổ phiếu chip điều chỉnh, CPI và báo cáo tài chính TSMC tuần này sẽ ảnh hưởng thế nào đến thị trường?


- Quan điểm cốt lõi:Các chỉ số chứng khoán Mỹ tuy vẫn ở mức cao, nhưng thị trường đang chuyển từ "tăng giá đồng loạt theo khái niệm AI" sang định giá lại theo chất lượng tăng trưởng, yêu cầu của dòng vốn đối với lợi tức đầu tư AI, khả năng hiện thực hóa lợi nhuận và chi phí tài trợ đã tăng rõ rệt, các công ty có định giá cao phải đối mặt với sự kiểm chứng bằng chứng nghiêm ngặt hơn.
- Yếu tố then chốt:
- S&P 500 tăng khoảng 1,2% trong cả tuần, nhưng Russell 2000 giảm khoảng 0,9%, sự phân hóa giữa cổ phiếu vốn hóa lớn và cổ phiếu vốn hóa nhỏ rõ rệt, chỉ số tăng không đồng nghĩa với thị trường phục hồi đồng bộ.
- Nvidia giảm khoảng 2% trong cả tuần, AMD giảm khoảng 4,07%, cổ phiếu chip AI chịu áp lực; sự khác biệt trong cách tính doanh thu hàng năm của OpenAI làm dấy lên việc thị trường tính toán lại kỳ vọng tăng trưởng.
- ETF năng lượng XLE tăng khoảng 3,60%, ETF tiện ích công cộng XLU tăng khoảng 3,97%, dòng vốn đang tìm kiếm sự hỗ trợ lợi nhuận đa dạng, nhưng lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm khoảng 5,24% vẫn đang đè nén định giá.
- Tuần này kiểm chứng dày đặc: CPI, PPI, doanh số bán lẻ quyết định kỳ vọng lãi suất; báo cáo tài chính của JPMorgan và Goldman Sachs kiểm tra chất lượng tín dụng; kết quả kinh doanh của TSMC và ASML xác minh sự truyền dẫn nhu cầu của chuỗi ngành AI.
- Doanh thu tháng 9 của TSMC khoảng 511,857 tỷ Đài tệ, tăng 54,6% so với cùng kỳ, nhưng cần kết hợp với biên lợi nhuận gộp, chi tiêu vốn và hướng dẫn quý sau để đánh giá toàn diện chất lượng hoạt động.
Các chỉ số chính của thị trường chứng khoán Mỹ đã tăng điểm vào tuần trước, nhưng cổ phiếu chip AI lại không cùng đi lên. Bước sang tuần này, áp lực lên cổ phiếu công nghệ vẫn tiếp diễn, khi báo cáo tài chính của các ngân hàng, kết quả kinh doanh của TSMC và dữ liệu lạm phát của Mỹ sẽ lần lượt được thị trường kiểm chứng.
Điểm đáng bàn của đợt thị trường này nằm ở đây. Các chỉ số vẫn đang gần mức cao, nhưng thị trường đã bắt đầu so sánh lại chất lượng tăng trưởng giữa các công ty khác nhau. Dòng tiền chưa rút khỏi thị trường một cách toàn diện, nhưng yêu cầu đối với đầu tư AI, việc hiện thực hóa lợi nhuận và chi phí tài trợ đã trở nên cụ thể hơn rõ rệt.
Nhìn lại tuần trước: Chỉ số tăng, mức phân hóa giữa các nhóm ngành mở rộng
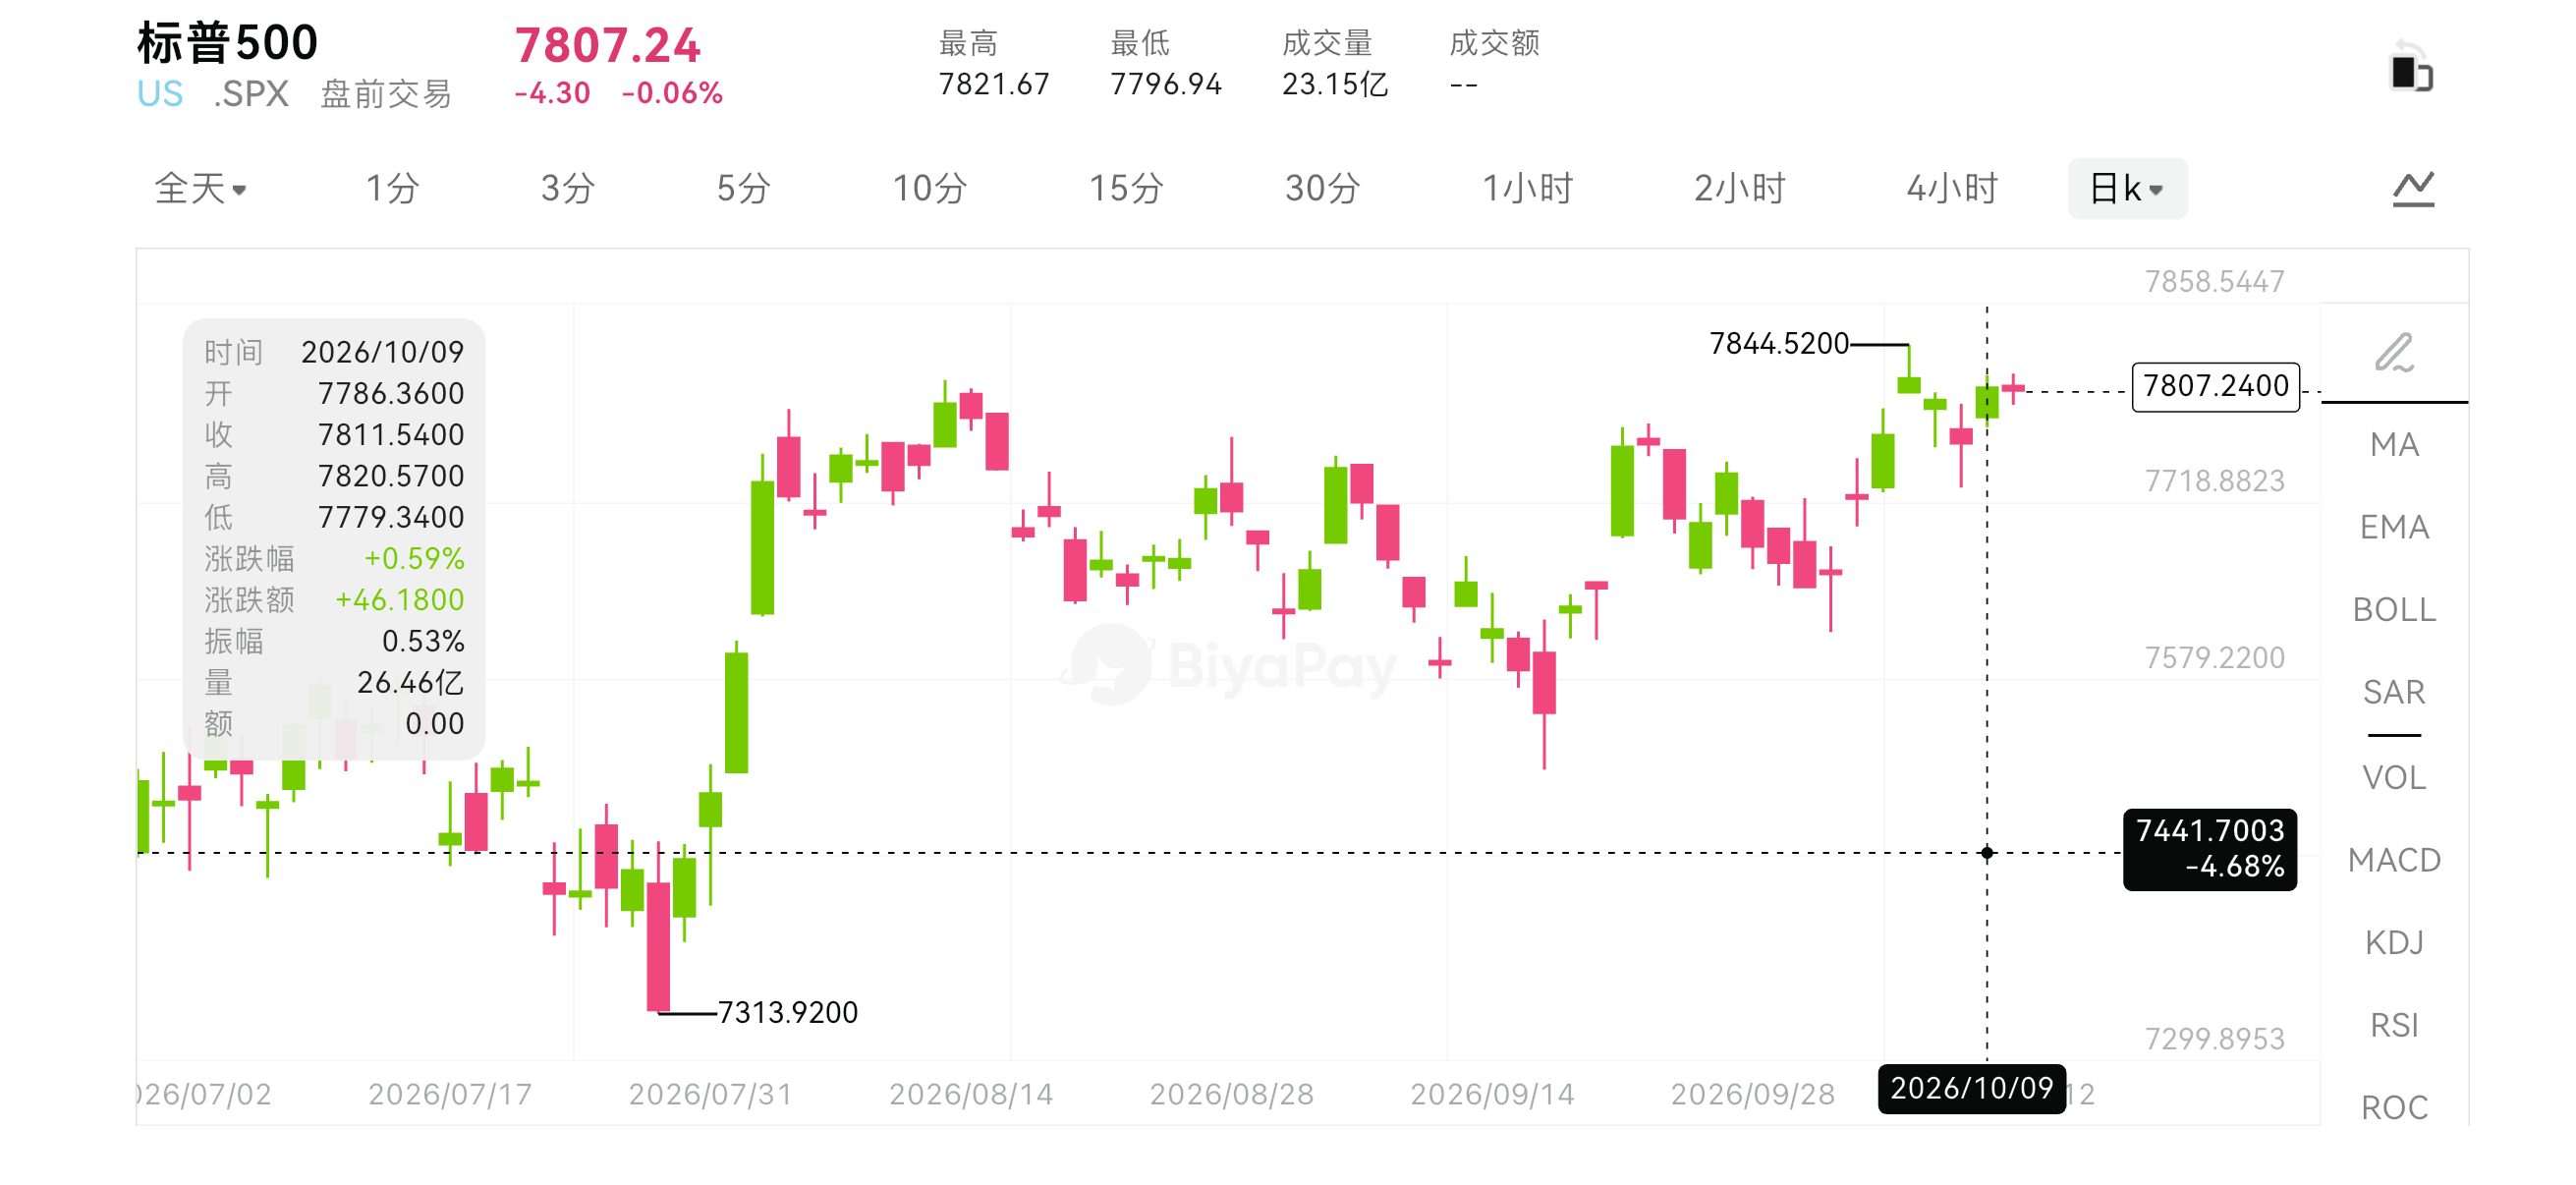
Theo dữ liệu từ BiyaPay, tính đến giá đóng cửa ngày 9/10, chỉ số S&P 500 đạt 7.811,54 điểm, tăng khoảng 1,2% trong cả tuần; chỉ số Dow Jones đạt 51.654,95 điểm, tăng khoảng 0,9%; chỉ số Nasdaq đạt 27.366,17 điểm, tăng khoảng 0,6%. Chỉ số Russell 2000 lại giảm khoảng 0,9%. Diễn biến của cổ phiếu vốn hóa lớn và cổ phiếu vốn hóa nhỏ khác nhau cho thấy việc chỉ số tăng chưa thể đồng nghĩa trực tiếp với việc toàn bộ thị trường đang phục hồi đồng bộ.
Thị trường chứng khoán Hồng Kông cũng xuất hiện sự phục hồi. Ngày 9/10, chỉ số Hang Seng tăng khoảng 1,8%, đóng cửa quanh mức 24.211 điểm, tăng khoảng 1% trong cả tuần; chỉ số Hang Seng Tech tăng khoảng 3,1% trong ngày. Sự phục hồi của cổ phiếu internet đã cung cấp hỗ trợ cho diễn biến thị trường ngày thứ Sáu, nhưng liệu sự phục hồi trong một ngày có thể chuyển hóa thành xu hướng bền vững hay không vẫn cần theo dõi diễn biến ngành và kỳ vọng lợi nhuận trong thời gian tới.
Chỉ số tăng nhưng các nhóm ngành lại phân hóa rõ rệt, để quan sát thị trường cần đặt các loại tài sản khác nhau cạnh nhau để so sánh. Chẳng hạn như BiyaPay, nền tảng phân bổ tài sản trọn gói toàn cầu, lấy USDT làm cổng vào vốn cốt lõi, kết nối các kịch bản như cổ phiếu Mỹ và Hồng Kông, tiền mã hóa, hợp đồng tương lai hàng hóa, chuyển tiền xuyên biên giới thông qua một hệ thống tài khoản duy nhất. Đồng thời hỗ trợ trao đổi hơn 30 loại tiền pháp định và hơn 200 loại tiền kỹ thuật số, có thể tham gia giao dịch cổ phiếu thực như cổ phiếu Mỹ và Hồng Kông thông qua USDT với mức hoa hồng 0. Đối với những người thường xuyên theo dõi nhiều thị trường, sự tiện lợi của cổng vào tập trung này nằm ở chỗ việc quan sát thị trường, trao đổi tiền tệ, giao dịch và sử dụng vốn tiếp theo có thể được kết nối liền mạch hơn.
Chip AI chịu áp lực, thị trường bắt đầu chất vấn doanh thu được hiện thực hóa như thế nào
Nvidia đóng cửa tuần trước ở mức 229,28 USD, tính theo giá đóng cửa ngày thứ Sáu của hai tuần liền kề, giảm khoảng 2,00% trong cả tuần; AMD đóng cửa ở mức 608,10 USD, giảm khoảng 4,07%. Ngày 8/10, hai công ty này lần lượt giảm khoảng 2,94% và 3,90%, cho thấy các cổ phiếu liên quan đến AI đã chịu áp lực khá tập trung giữa tuần.
Bối cảnh quan trọng của đợt điều chỉnh này là thị trường đang xem xét lại quy mô doanh thu của các doanh nghiệp AI và cách thức thống kê của chúng. Theo báo cáo, doanh thu niên hóa tháng 9 của OpenAI công bố cho nhà đầu tư đạt gần 50 tỷ USD, có sự khác biệt so với con số khoảng 70 tỷ USD được lan truyền rộng rãi trước đó. Tuy nhiên, báo cáo cũng chỉ ra rằng sự khác biệt giữa hai nhóm số liệu này liên quan đến việc xử lý cách thống kê khi so sánh với các công ty AI khác. Do đó, không thể đơn giản viết rằng "doanh thu của OpenAI đột nhiên giảm 20 tỷ USD"; doanh thu niên hóa cũng không phải là doanh thu cả năm đã thực hiện.
Tác động của sự việc này đối với thị trường chủ yếu nằm ở việc kỳ vọng tăng trưởng cần được tính toán lại. Đơn hàng chip, hợp đồng dịch vụ đám mây và xây dựng trung tâm dữ liệu cuối cùng đều cần nhu cầu đầu cuối hỗ trợ. Nếu doanh thu từ ứng dụng AI có thể tiếp tục tăng trưởng, đầu tư vào hạ tầng sẽ có nguồn lợi nhuận rõ ràng hơn; nếu doanh thu được hiện thực hóa chậm hơn kỳ vọng, thị trường sẽ tiếp tục chất vấn về nguồn vốn của khách hàng, tỷ lệ sử dụng năng lực tính toán và khả năng mua sắm tiếp theo.
Do đó, việc cổ phiếu chip điều chỉnh không đủ để chứng minh nhu cầu AI đã đảo chiều, nhưng cho thấy yêu cầu của thị trường vốn đối với các con số tăng trưởng đang tăng lên. Quy mô đơn hàng, giá trị hợp đồng và doanh thu niên hóa đều cần tương ứng với giao hàng thực tế, lợi nhuận và dòng tiền. Điều này đặc biệt đúng với các công ty có định giá cao, vì giá cổ phiếu thường đã bao gồm kỳ vọng tăng trưởng khá tích cực.
Năng lượng và tiện ích tăng mạnh, ảnh hưởng của lãi suất cao vẫn chưa biến mất
Sự mạnh tương đối của tuần trước không chỉ xuất hiện trong lĩnh vực công nghệ. Lấy ETF ngành làm mẫu quan sát, ETF năng lượng XLE tăng khoảng 3,60% tính theo giá đóng cửa, ETF tiện ích XLU tăng khoảng 3,97%. Ở đây phản ánh diễn biến của hai ETF, không thể thay thế trực tiếp xu hướng của tất cả các công ty liên quan.
Logic kinh doanh của các doanh nghiệp năng lượng và doanh nghiệp tiện ích cũng khác nhau. Giá dầu tăng có thể cải thiện doanh thu của một số công ty dầu khí thượng nguồn, nhưng lại làm tăng chi phí của các doanh nghiệp vận tải, sản xuất và tiêu dùng. Diễn biến của các công ty tiện ích cần được phân tích kết hợp với nhu cầu, chi phí tài trợ và chi tiêu vốn. Hai loại tài sản cùng tăng mạnh cho thấy thị trường đang tìm kiếm các trụ cột lợi nhuận khác nhau, không thể dựa vào đó để kết luận rằng dòng tiền đã hoàn thành việc "chuyển dịch phòng thủ" đồng bộ.
Tính đến ngày 9/10, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm ở mức khoảng 5,24%, giá thanh toán hợp đồng tương lai dầu thô WTI ở mức khoảng 91,85 USD/thùng. Hai biến số này vẫn đáng được coi trọng, biến số thứ nhất ảnh hưởng đến định giá và chi phí tài trợ, biến số thứ hai ảnh hưởng đến chi phí doanh nghiệp và kỳ vọng lạm phát. Ngay cả khi chỉ số chứng khoán tăng, ràng buộc của chi phí vốn cao đối với hoạt động kinh doanh và định giá cũng sẽ không vì thế mà biến mất.
Sự phục hồi của thị trường Hồng Kông có thể tiếp diễn hay không phụ thuộc vào ngành, chứ không chỉ nhìn vào chỉ số Hang Seng
Sự phục hồi của thị trường chứng khoán Hồng Kông vào thứ Sáu tuần trước, bước sang tuần này tiếp tục thể hiện sự phân hóa. Ngày 13/10, chỉ số Hang Seng tăng khoảng 0,3%, nhưng chỉ số Hang Seng Tech lại giảm khoảng 0,79%. Các lĩnh vực như ngân hàng, bất động sản, truyền thông quang học tăng, trong khi cổ phiếu liên quan đến bán dẫn và lưu trữ chịu áp lực, cho thấy diễn biến chỉ số và diễn biến của nhóm ngành công nghệ không hoàn toàn đồng nhất.
Đối với các công ty công nghệ niêm yết tại Hồng Kông, những thay đổi trong chuỗi ngành AI của thị trường Mỹ sẽ ảnh hưởng đến tâm lý, nhưng cơ cấu doanh thu của công ty vẫn quyết định hiệu quả kinh doanh trung hạn. Các doanh nghiệp internet cần quan sát quảng cáo, thương mại điện tử, dịch vụ đám mây và lợi nhuận từ đầu tư AI; các doanh nghiệp điện tử tiêu dùng cần nhìn vào nhu cầu đầu cuối và đơn hàng; các doanh nghiệp bán dẫn thì còn phải phân biệt loại sản phẩm, tỷ lệ sử dụng năng lực sản xuất và biến động giá cả. Tác động lên các công ty khác nhau rất khó để giải thích thống nhất bằng ba chữ "cổ phiếu công nghệ".
Trọng tâm tuần này: Lạm phát và báo cáo tài chính đồng thời kiểm chứng kỳ vọng thị trường
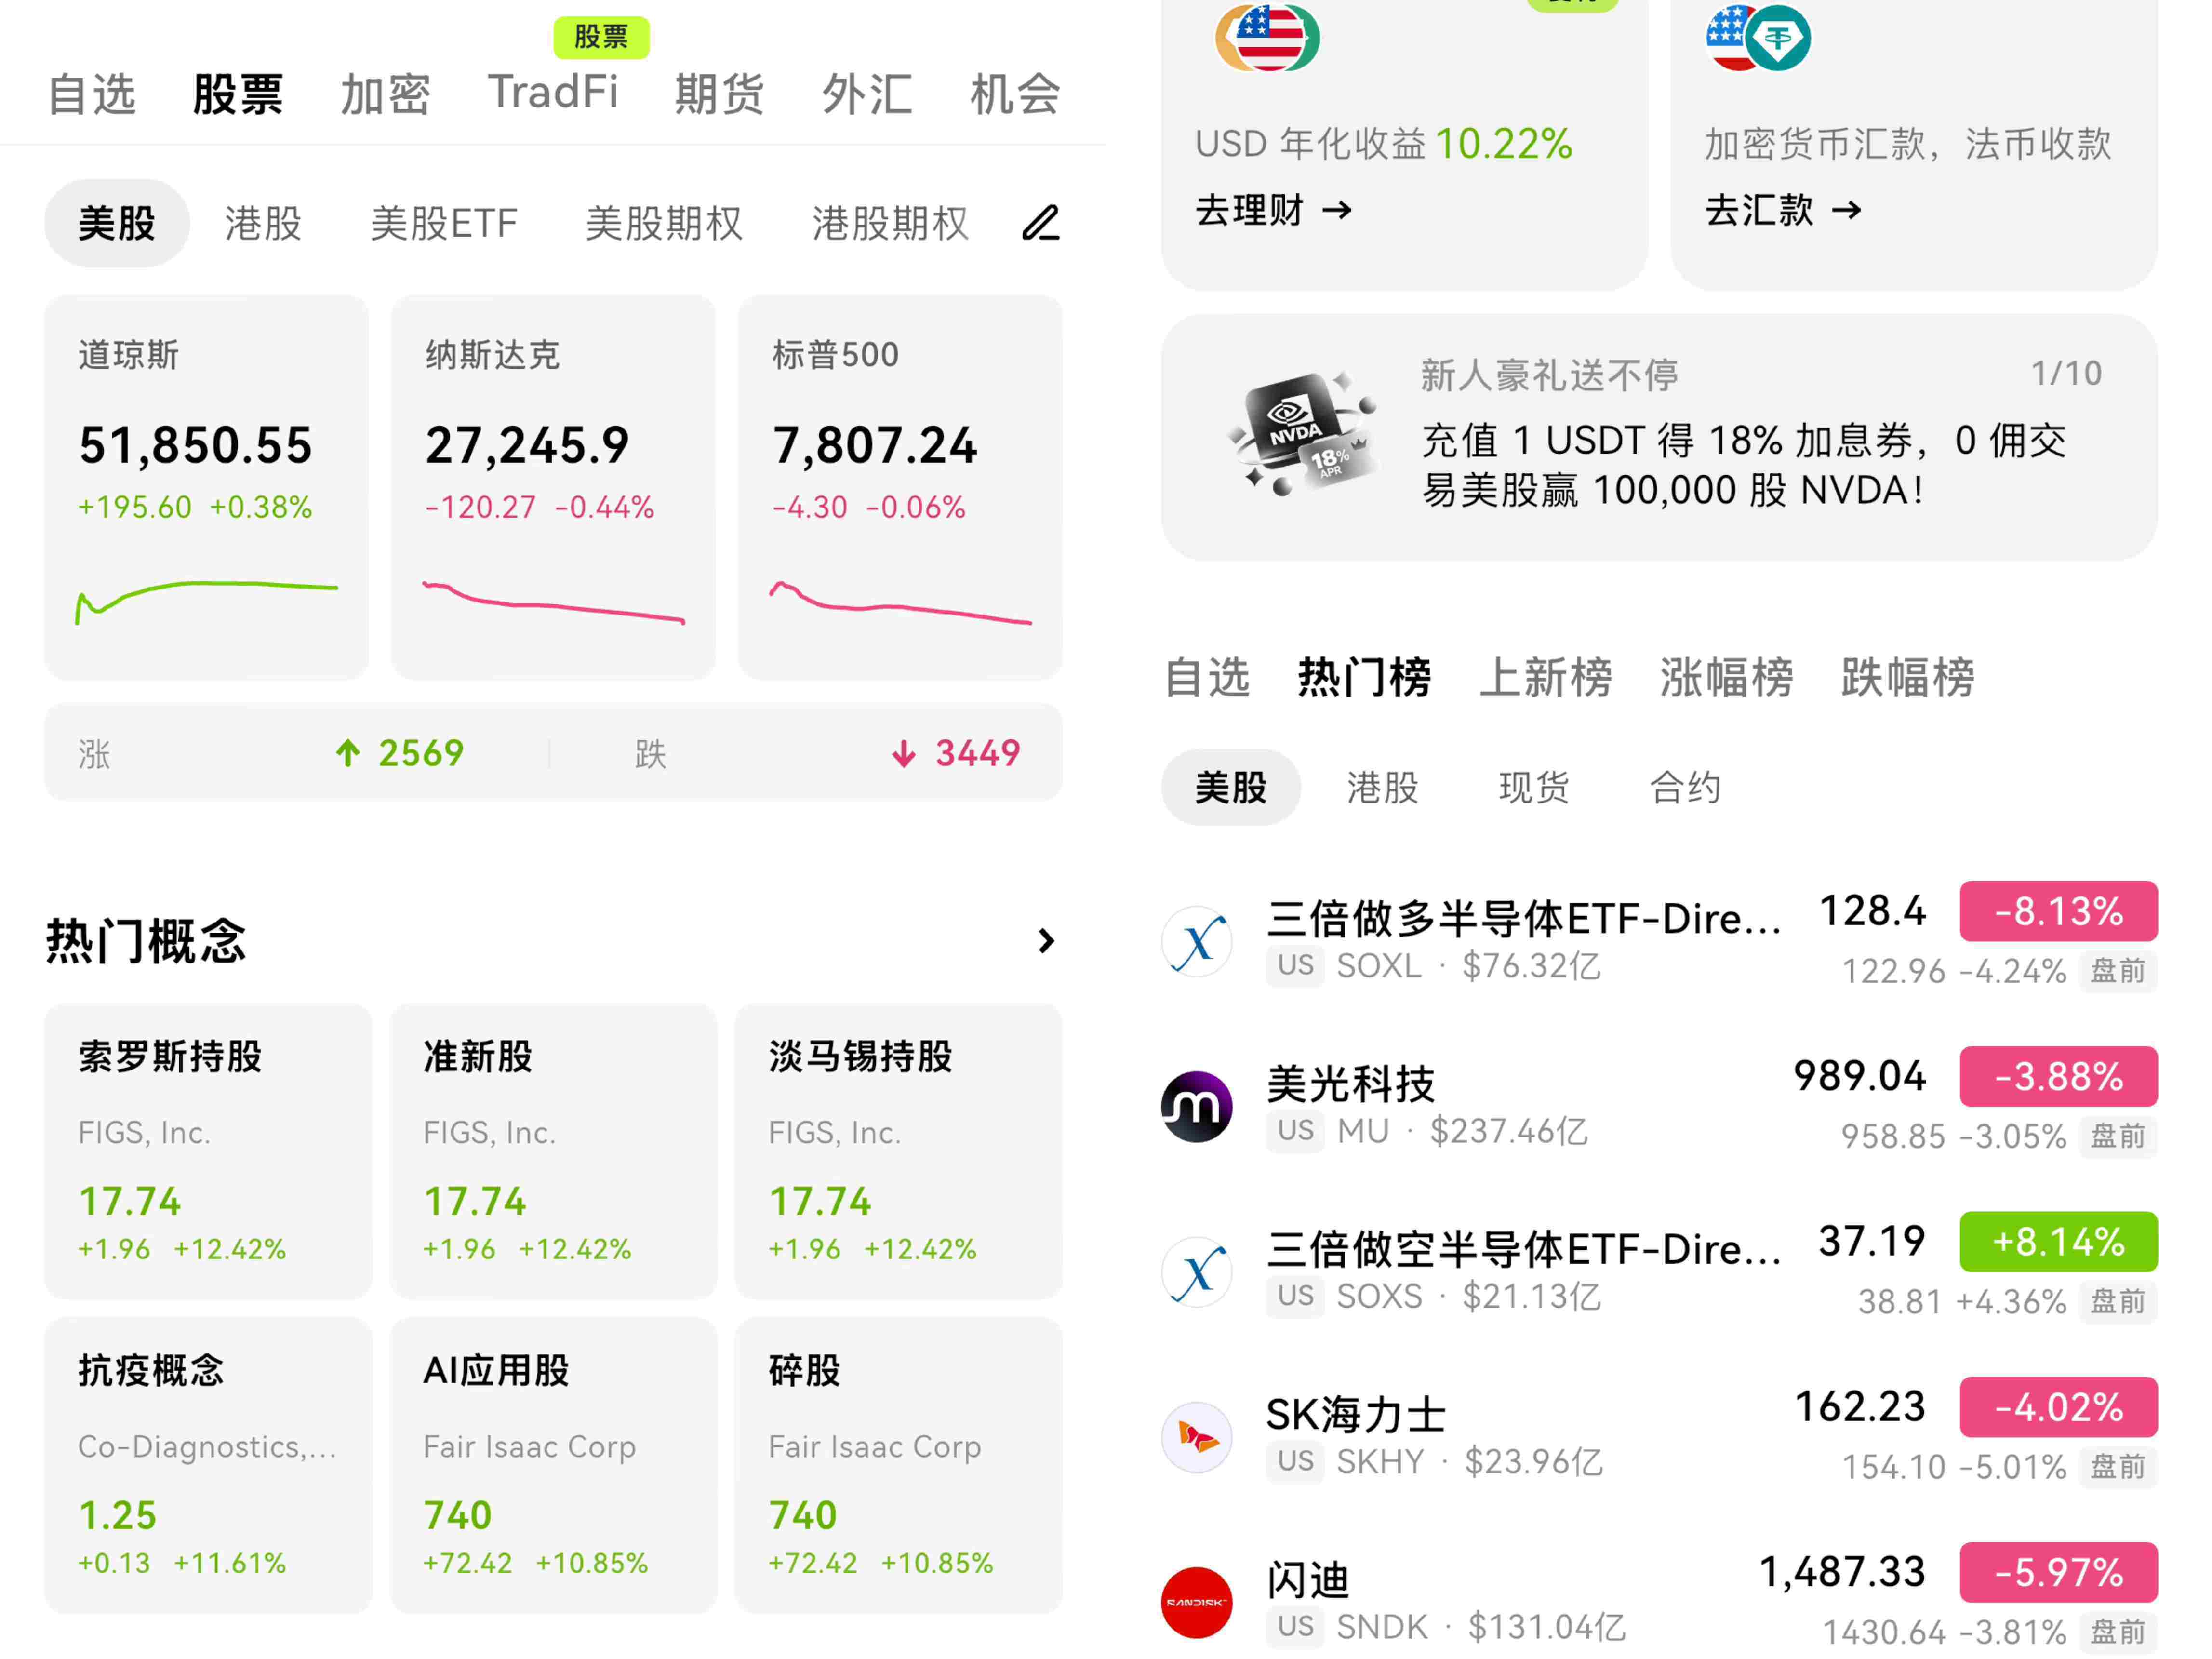
Diễn biến thị trường chứng khoán Mỹ thứ Hai tuần này đã thể hiện sự phân hóa này. Ngày 12/10, chỉ số Dow tăng khoảng 0,4%, chỉ số Nasdaq giảm khoảng 0,4%, chỉ số S&P 500 giảm nhẹ. Meta tăng khoảng 3,4%, trong khi Nvidia, AMD và Micron lần lượt giảm khoảng 1,3%, 2,3% và 3,9%. Bên trong nhóm cổ phiếu công nghệ cũng không có hướng đi thống nhất, việc chip chịu áp lực và một số công ty nền tảng tăng mạnh có thể xảy ra đồng thời.
CPI và doanh số bán lẻ, cần được nhìn cùng nhau
Theo lịch trình chính thức, CPI tháng 9 sẽ được công bố vào ngày 14/10, PPI tháng 9 sẽ được công bố vào ngày 15/10, doanh số bán lẻ tháng 9 cũng được lên kế hoạch công bố vào ngày 15/10. Thời gian công bố của các dữ liệu trên đều là 8 giờ 30 phút sáng theo giờ miền Đông nước Mỹ, tương ứng với 8 giờ 30 phút tối cùng ngày theo giờ Bắc Kinh.
CPI ảnh hưởng đến phán đoán của thị trường về áp lực giá cả phía tiêu dùng, PPI cung cấp manh mối về chi phí phía sản xuất, doanh số bán lẻ giúp quan sát sức bền của nhu cầu. Ba nhóm dữ liệu này cần được phân tích kết hợp. Nếu giá cả tăng mà nhu cầu vẫn mạnh mẽ, thị trường có thể tiếp tục nâng kỳ vọng về thời gian duy trì lãi suất cao; nếu tiêu dùng suy yếu, nhưng áp lực giá cả không đồng thời giảm bớt, doanh nghiệp có thể phải đối mặt với ràng buộc kép giữa tăng trưởng doanh thu chậm lại và chi phí neo ở mức cao.
Doanh số bán lẻ đặc biệt cần chú ý đến cách thống kê. Nó thống kê doanh số danh nghĩa, mức tăng của giá trị có thể đến từ sản lượng bán, cũng có thể chịu ảnh hưởng của giá cả tăng. Để phán đoán liệu tiêu dùng có được cải thiện hay không, cần xem thêm các loại hàng hóa và biến động giá cả. Dữ liệu mạnh không nhất thiết chỉ mang lại tin tốt, dữ liệu yếu cũng không nhất thiết khiến cổ phiếu tăng ngay lập tức, mấu chốt nằm ở việc nó thay đổi kỳ vọng về lãi suất và lợi nhuận như thế nào.
Báo cáo tài chính ngân hàng, nhìn lợi nhuận, cũng nhìn chất lượng tín dụng
JPMorgan và Goldman Sachs đều được lên kế hoạch công b





