






Nonfarm payrolls rose by only 29,000, yet the Nasdaq gained 1.2%. BiyaPay market observation: Where does the confidence behind the U.S. stock rebound come from?


- Core view: U.S. September nonfarm payrolls came in below expectations, and the market's reduced bets on rate hikes drove U.S. stocks higher, but long-end U.S. Treasury yields rebounded in tandem, showing that the market remains divided over growth, inflation, and funding costs. The sustainability of the rebound depends on whether corporate earnings can deliver.
- Key elements:
- September nonfarm payrolls rose by only 29,000, far below the revised 133,000 in August, while the unemployment rate rose to 4.2%, with hiring continuing to remain at a low pace.
- The implied probability of a 25bp rate hike at the October meeting fell from 64.2% a week earlier to 22.7%. The adjustment in rate expectations was the core driver of the day's stock market gains.
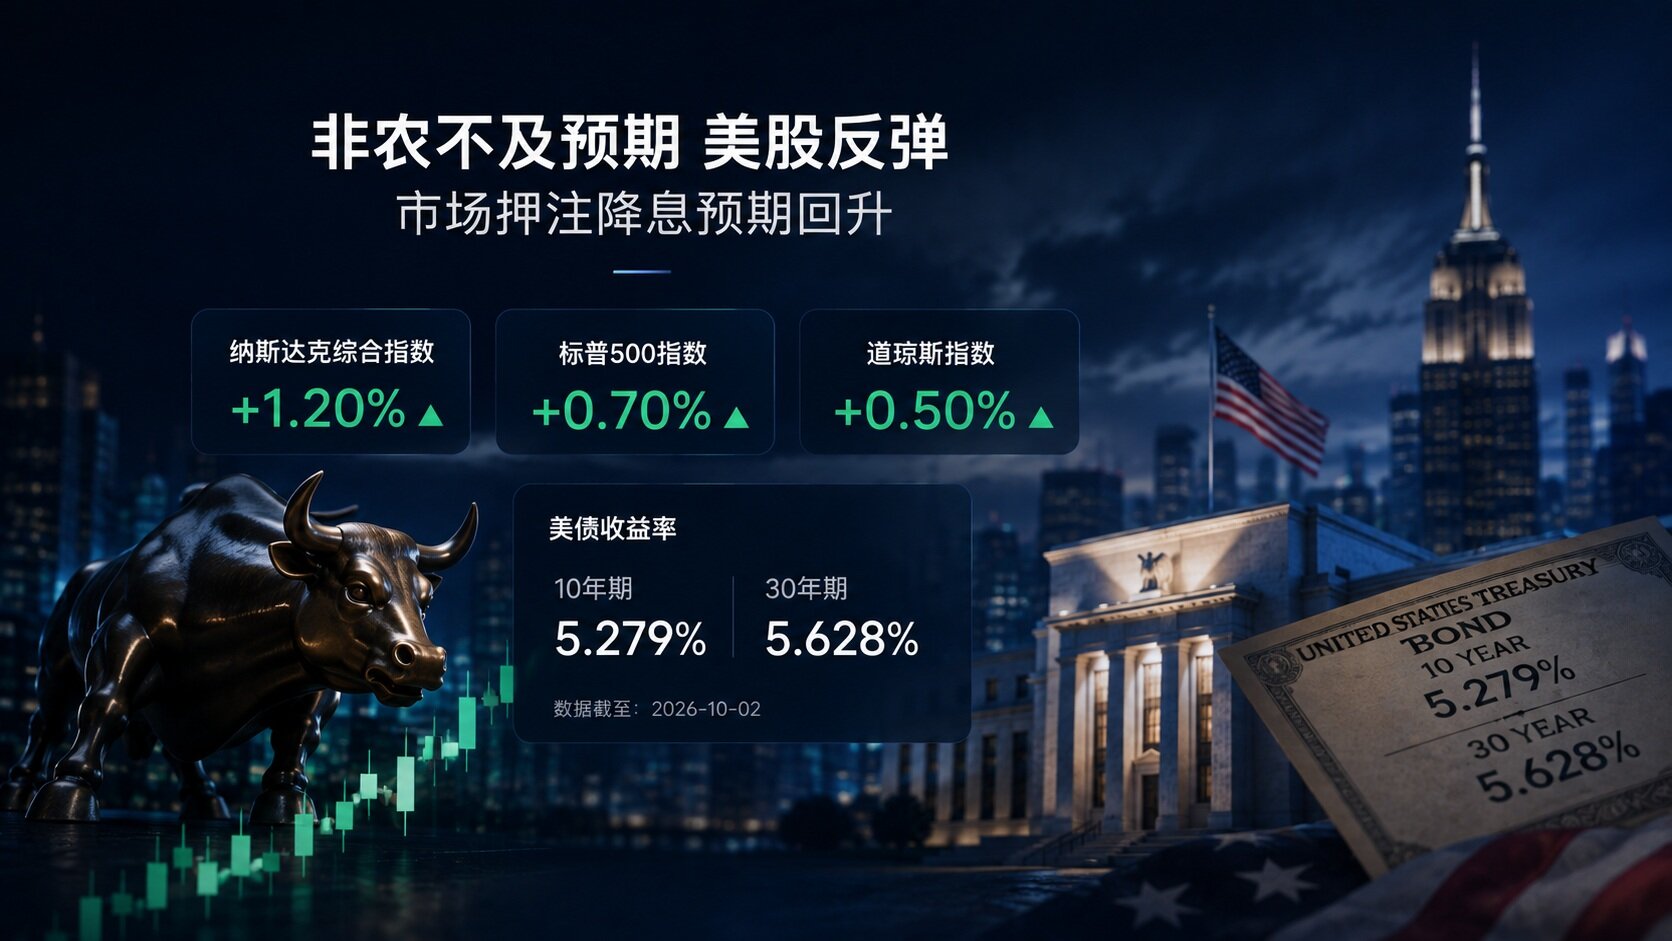
- The 10-year U.S. Treasury yield closed at 5.279%, and the 30-year closed at 5.628%. The decline in yields after the employment data did not persist, and long-end pressure remains.
- Nvidia hit a new high, and HPE was boosted by data center demand. AI infrastructure continues to attract capital attention, but divergence among companies is intensifying under high interest rates.
- The market's subsequent path depends on the coordination between cooling employment, inflation, and earnings. A single nonfarm payrolls report is not enough to judge the trend.
Báo cáo việc làm của Mỹ kém hơn kỳ vọng, chứng khoán Mỹ tăng; lợi suất trái phiếu kho bạc Mỹ giảm trước rồi tăng sau, Nasdaq vẫn đóng cửa tăng 1,2%. Nếu chỉ dùng cách giải thích "dữ liệu yếu, nên lãi suất sẽ giảm" cho ngày này, sẽ bỏ qua mâu thuẫn quan trọng nhất trong thị trường.
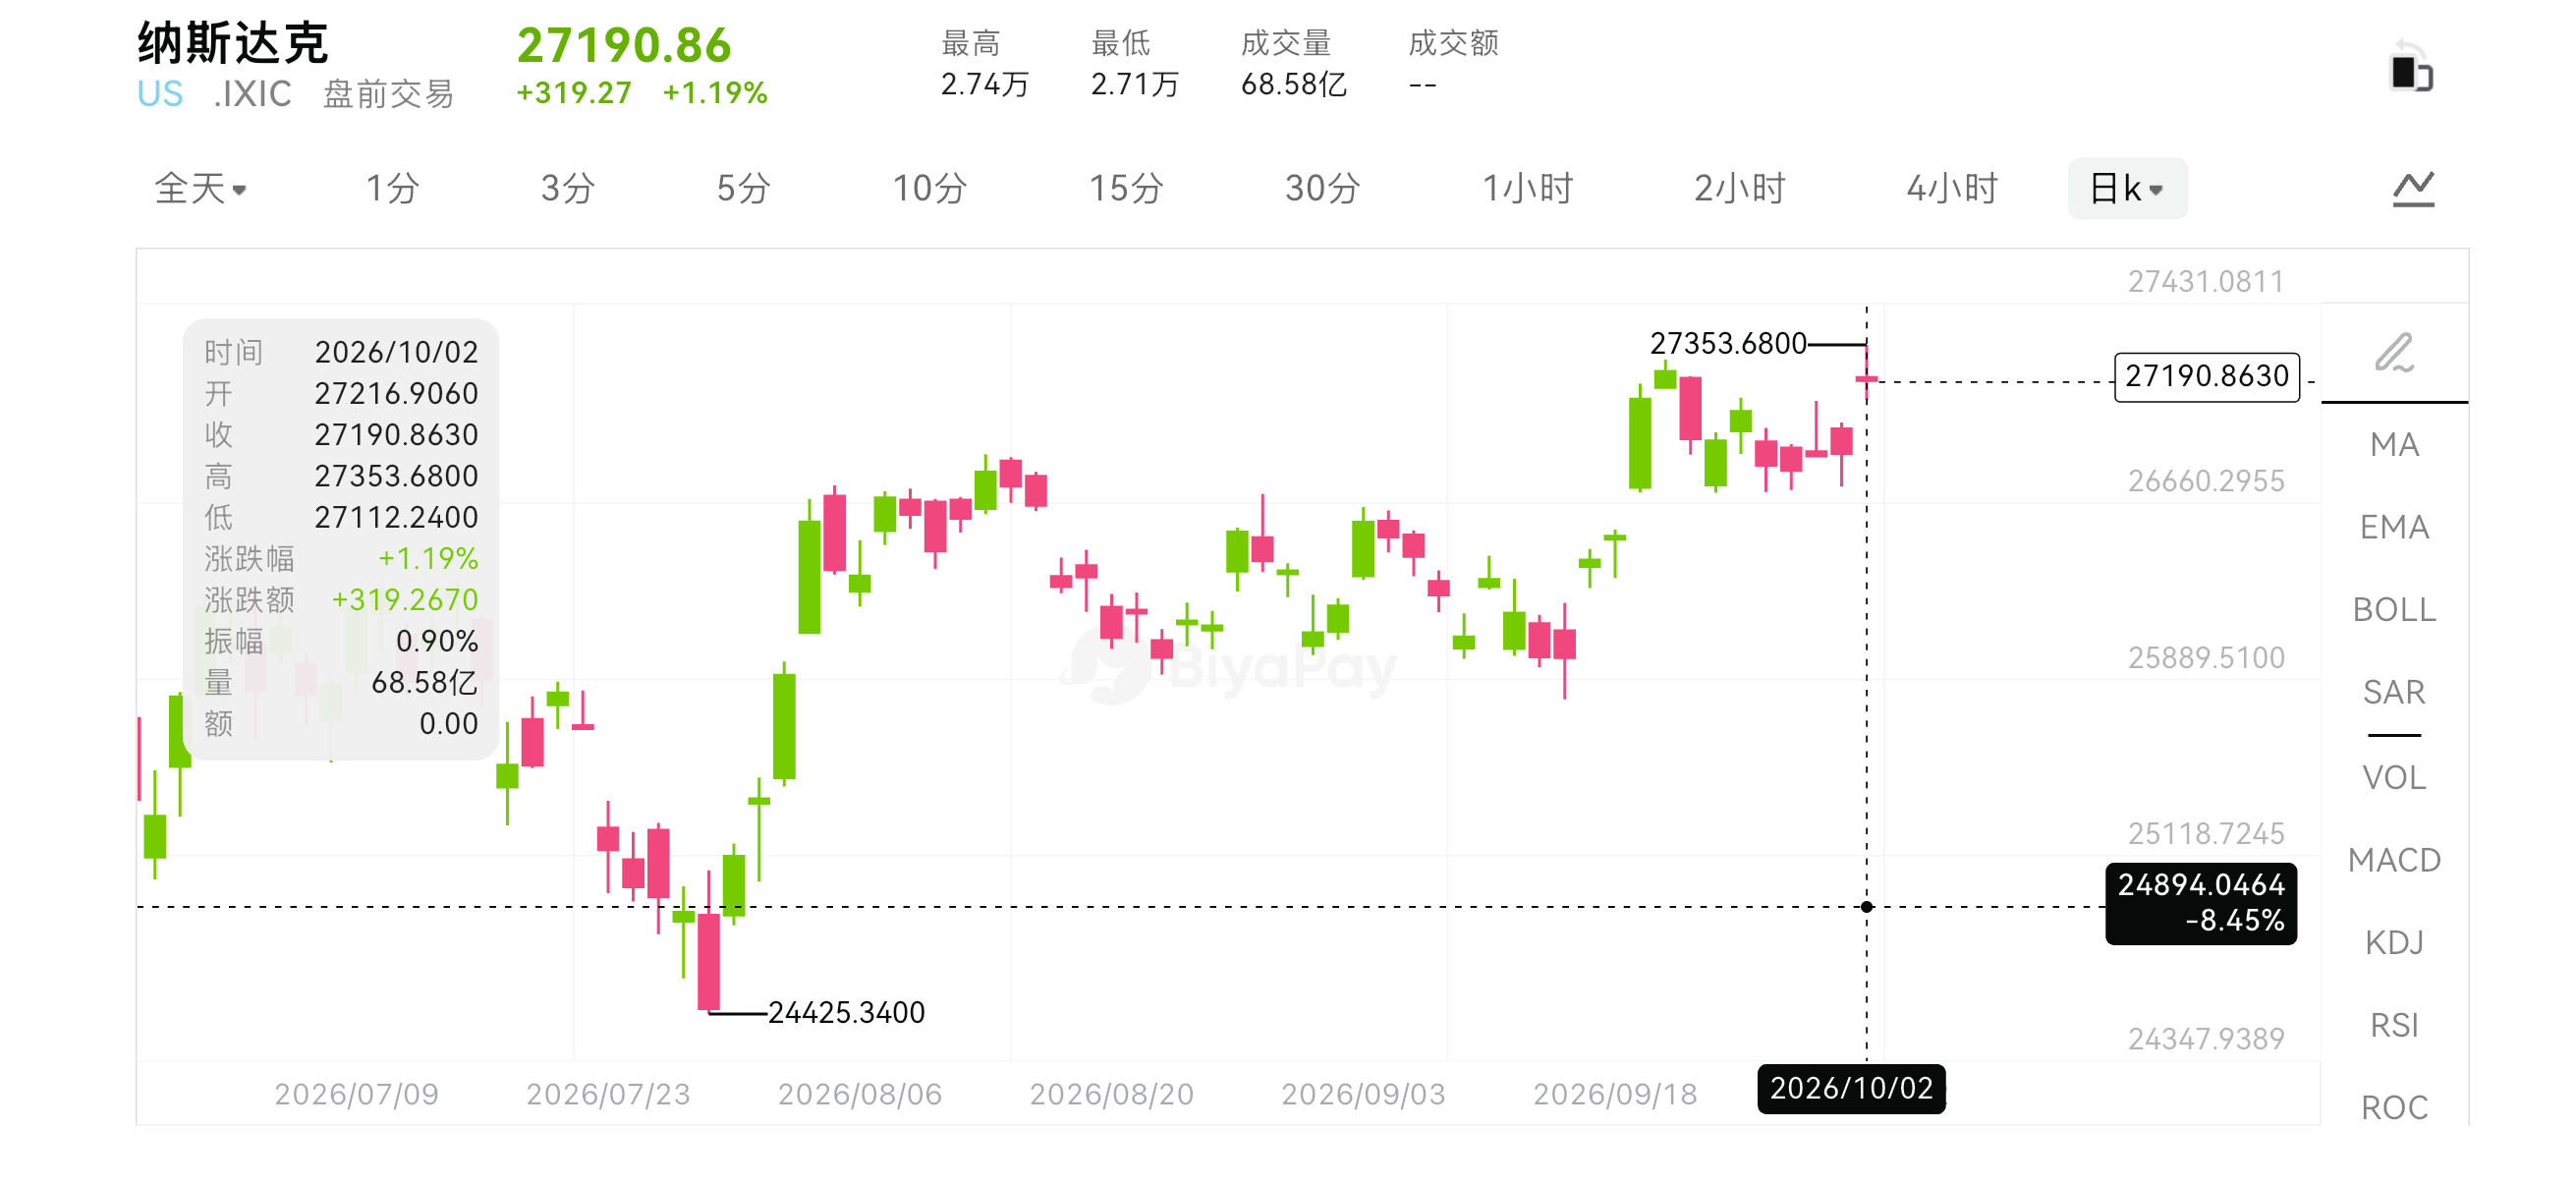
Ngày 2/10, dữ liệu thị trường của BiyaPay cho thấy, chỉ số tổng hợp Nasdaq tăng 1,2%, chỉ số S&P 500 tăng 0,7%, chỉ số Dow Jones tăng 0,5%. Cùng ngày, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đóng cửa ở mức 5,279%, kỳ hạn 30 năm ở mức 5,628%. Cổ phiếu và lợi suất đầu dài cùng tăng, cho thấy thị trường chưa đưa ra câu trả lời nhất quán về tăng trưởng, lạm phát và chi phí vốn.
Báo cáo việc làm yếu ở đâu, cũng cần nhìn cho rõ
Việc làm phi nông nghiệp tháng 9 tăng 29 nghìn, thấp hơn mức 133 nghìn sau điều chỉnh của tháng 8; tháng 7 được điều chỉnh giảm 10 nghìn. Tỷ lệ thất nghiệp tăng lên 4,2%, nhưng kể từ tháng 3 vẫn nằm trong khoảng 4,1% đến 4,3%. Trung bình ba tháng gần nhất mỗi tháng tạo thêm khoảng 51 nghìn việc làm, cao hơn chút so với mức trung bình 45 nghìn mỗi tháng của 12 tháng qua.
Do đó, ý nghĩa chính xác hơn của báo cáo này là dấu hiệu tăng tốc việc làm mà thị trường từng thấy trước đó đã bị ảnh hưởng bởi điều chỉnh, tuyển dụng tiếp tục ở trạng thái tốc độ thấp. Nó không cung cấp đủ bằng chứng cho thấy kinh tế đang nhanh chóng mất đà, cũng không khiến nhận định tăng trưởng mạnh được hỗ trợ. Trạng thái nằm giữa hai thái cực này lại cho thị trường không gian để điều chỉnh lại kỳ vọng lãi suất.
Tiền lương và thời gian làm việc cũng đáng được nhìn cùng nhau. Tháng 9, tiền lương trung bình theo giờ tăng 0,1% so với tháng trước, tăng 3% so với cùng kỳ năm trước, thời gian làm việc trung bình mỗi tuần là 34,4 giờ. Các chỉ số này không cho thấy tiền lương tăng tốc rõ rệt trở lại, nhưng cũng không thể trực tiếp thay thế dữ liệu tiêu dùng hoặc lạm phát. Báo cáo việc làm trả lời tình hình thị trường lao động, Fed và lợi nhuận doanh nghiệp còn phải đối mặt với thông tin rộng hơn.
Khi quan sát mối liên hệ kiểu này, BiyaPay với tư cách là nền tảng phân bổ tài sản một điểm dừng toàn cầu, có thể tập trung xem biến động của cổ phiếu Mỹ, cổ phiếu Hồng Kông, BTC, ETH, hỗ trợ đổi tiền kỹ thuật số sang USD, HKD, không cần xin tài khoản offshore, có thể tham gia giao dịch cổ phiếu theo thời gian thực. Kết hợp thêm dữ liệu trái phiếu kho bạc Mỹ và dữ liệu vĩ mô công khai, sẽ dễ dàng hơn để so sánh phản ứng của các thị trường khác nhau trước cùng một thông tin.
Tin xấu có thể đẩy chứng khoán tăng, có một tiền đề
Sau khi dữ liệu việc làm yếu hơn, thị trường giảm đặt cược Fed tiếp tục tăng lãi suất. Báo cáo ngày 2/10 cho thấy, xác suất ngụ ý của việc tăng 25 điểm cơ bản tại cuộc họp tháng 10 khi đó là 22,7%, một tuần trước là 64,2%. Con số này là định giá của hợp đồng tương lai lãi suất đối với tương lai, sẽ liên tục thay đổi, không thể hiểu là kết quả cuộc họp đã được xác định.
Giá cổ phiếu đồng thời phụ thuộc vào dòng tiền tương lai và tỷ suất sinh lời mà thị trường yêu cầu. Nếu dữ liệu yếu hơn chỉ làm giảm áp lực thắt chặt thêm, nhưng không gây tổn hại rõ rệt đến doanh thu doanh nghiệp, thì cải thiện định giá có thể chiếm ưu thế. Đây là lý do vì sao một số dữ liệu kinh tế kém hơn kỳ vọng lại có thể đẩy cổ phiếu tăng.
Nhưng logic này có giới hạn. Nếu việc làm tiếp tục yếu đi, và lan truyền đến thu nhập cư dân, tiêu dùng và đơn hàng doanh nghiệp, kỳ vọng lợi nhuận sẽ bị hạ xuống. Khi đó, dù thị trường dự đoán lãi suất tương lai thấp hơn, dòng tiền giảm và phần bù rủi ro tăng cũng có thể bù trừ lợi ích định giá. "Tin xấu có lợi cho chứng khoán" có đúng hay không, phụ thuộc vào mức độ suy giảm kinh tế, chứ không phải một quy luật cố định.
Lợi suất trái phiếu dài hạn hồi phục, hạn chế tưởng tượng lạc quan
Điều đáng chú ý nhất trên thị trường trái phiếu ngày hôm đó là lợi suất giảm sau báo cáo việc làm đã không kéo dài. Đầu ngắn phản ánh trực tiếp hơn các cuộc họp Fed sắp tới, đầu dài còn bao gồm kỳ vọng lạm phát dài hạn và phần bù kỳ hạn, cùng đánh giá tổng hợp của thị trường về nguồn cung trái phiếu kho bạc và triển vọng kinh tế. Giảm đặt cược vào một lần tăng lãi suất không đủ để giải quyết mọi áp lực ở đầu dài.
Đây cũng là lý do vì sao không thể dùng trực tiếp lãi suất quỹ liên bang để thay thế tỷ lệ chiết khấu trong định giá cổ phiếu. Chi phí vốn của doanh nghiệp còn liên quan đến chênh lệch tín dụng, tỷ suất sinh lời mà cổ đông yêu cầu còn bao gồm phần bù rủi ro. Kỳ vọng Fed dịu lại có thể giúp định giá; nhưng nếu lợi suất trái phiếu dài hạn và bù đắp rủi ro thị trường vẫn cao, doanh nghiệp chưa chắc ngay lập tức có được môi trường tài trợ rẻ hơn.
Còn cần phân biệt lãi suất danh nghĩa và lãi suất thực tế. Chỉ nhìn thấy lợi suất kỳ hạn 10 năm tăng, không thể trực tiếp khẳng định lãi suất thực tế tăng cùng mức; kỳ vọng lạm phát cũng đang thay đổi. Đối với cổ phiếu Mỹ, điều thực sự ảnh hưởng đến định giá là chi phí vốn sau khi các yếu tố này cùng tác động, chứ không chỉ là một con số lợi suất nào đó.
Giao dịch AI vẫn có hỗ trợ, nhưng giữa các doanh nghiệp đang phân hóa
Ngày hôm đó Nvidia lập đỉnh mới, HPE được thúc đẩy bởi kỳ vọng nhu cầu mạng trung tâm dữ liệu, cho thấy dòng tiền vẫn quan tâm đến hạ tầng AI. Nhưng trong môi trường lãi suất cao, kỳ vọng tăng trưởng phải chịu được kiểm tra tài chính nghiêm ngặt hơn. Khoảng cách giữa đơn hàng, biên lợi nhuận và dòng tiền sẽ trở thành nguồn phân hóa hiệu suất cổ phiếu riêng lẻ.
Doanh nghiệp chip cần chuyển đơn hàng thành xuất hàng và lợi nhuận, nhà cung cấp dịch vụ đám mây cần chứng minh năng lực tính toán mới có thể mang lại doanh thu, công ty phần mềm thì phải thể hiện nhu cầu trả phí cho tính năng AI. Hai công ty có mức tăng doanh thu tương tự, nếu một công ty cần liên tục đầu tư vốn lớn, công ty kia đã hình thành dòng tiền tương đối ổn định, định giá mà thị trường sẵn sàng đưa ra cũng có thể khác nhau.
Các công ty công nghệ lớn còn có lợi thế về dự trữ tiền mặt và khả năng huy động vốn, ảnh hưởng của thay đổi lãi suất đối với chúng không nhất thiết giống với công ty tăng trưởng tiêu hao tiền mặt nhanh. Xếp tất cả cổ phiếu công nghệ vào nhóm "lãi suất giảm thì tăng" sẽ bỏ qua cấu trúc kinh doanh, bảng cân đối kế toán và vị thế cạnh tranh. Nasdaq tăng, có thể bao gồm sức mạnh của một số ít công ty có trọng số lớn, không tự động đại diện cho toàn bộ nhóm tăng trưởng cải thiện đồng bộ.
Sau khi chỉ số phục hồi, cần xem lợi nhuận có thể đỡ được kỳ vọng không
Để đánh giá đợt phục hồi này, ngoài mức tăng chỉ số, còn cần xem đà tăng có lan rộng sang nhiều ngành hơn không, kỳ vọng lợi nhuận có cải thiện không, và hướng dẫn báo cáo tài chính có hỗ trợ mức giá hiện tại không. Nếu chỉ số chủ yếu được thúc đẩy bởi một số ít cổ phiếu trọng số lớn, trong khi kỳ vọng doanh thu và lợi nhuận của nhiều công ty hơn vẫn đang bị hạ xuống, nền tảng của thị trường sẽ tương đối tập trung.
Tiếp theo tồn tại các con đường khác nhau. Nếu việc làm hạ nhiệt nhẹ nhàng, lạm phát đồng thời dịu lại, lợi nhuận doanh nghiệp lại duy trì được, định giá có thể có thêm không gian; nếu tăng trưởng yếu đi rõ rệt, thị trường sẽ lo lắng về lợi nhuận; nếu lạm phát lặp lại, lợi suất đầu dài duy trì ở mức cao, áp lực định giá cũng có thể xuất hiện trở lại. Những con đường này cần dữ liệu tiếp theo xác minh, hiện tại vẫn chưa thể chỉ dựa vào một báo cáo việc làm phi nông nghiệp để đưa ra lựa chọn.
Đợt tăng ngày 2/10 cho thấy thị trường sẵn sàng định giá lại vì áp lực tăng lãi suất giảm bớt. Nhưng diễn biến đóng cửa của trái phiếu kho bạc Mỹ cũng nhắc nhở thị trường rằng chi phí vốn không biến mất theo. Đà phục hồi của cổ phiếu Mỹ có thể tiếp tục hay không, cuối cùng vẫn phụ thuộc vào việc doanh nghiệp có thể thực hiện được mức tăng trưởng đã được phản ánh trong giá hay không, và môi trường lãi suất có thể để lại đủ không gian định giá cho mức tăng trưởng đó hay không.





