


Global Payments Weekly 2026W38


- Quan điểm cốt lõi:Sau khi dự luật CLARITY của Hoa Kỳ thất bại trong cuộc bỏ phiếu, tính chắc chắn về quy định đã chuyển hướng sang các con đường hành chính như lệnh miễn trừ của SEC, gói quy tắc của CFTC và giấy phép tín thác của OCC; tranh chấp về lợi suất stablecoin và việc tính phí thanh toán thời gian thực đã trở thành mâu thuẫn cốt lõi của ngành.
- Yếu tố then chốt:
- Trong vòng hai ngày sau khi cuộc bỏ phiếu CLARITY thất bại, SEC, CFTC và OCC lần lượt đưa ra các con đường quy định thay thế; tính chắc chắn về tuân thủ đến từ các văn bản hành chính thay vì một đạo luật duy nhất, làm gia tăng rủi ro có thể đảo ngược.
- Tám hiệp hội thương mại ngân hàng cảnh báo rằng cơ chế "cầu dao" đối với lợi suất stablecoin là không hiệu quả; Bộ trưởng Tài chính Bessent công khai tuyên bố sẽ sử dụng công cụ này, và việc lãi suất tăng làm gia tăng áp lực chênh lệch giữa stablecoin không có lợi suất và quỹ thị trường tiền tệ.
- UPI chấm dứt kỷ nguyên MDR bằng 0 với mức phí 0,4%; 19 tổ chức tại Anh đồng tài trợ cho tiện ích thanh toán bán lẻ trong nước; BNP Paribas thúc đẩy việc chấp nhận Wero tại các đơn vị bán hàng ở năm thị trường.
- Arc ra mắt mainnet với 7,83 triệu giao dịch trong ngày đầu tiên, nhưng chỉ có khoảng 624.000 giao dịch chuyển USDC trong vòng đời, khối lượng giao dịch DEX khoảng 82 triệu USD và chủ yếu là meme coin; việc áp dụng thanh toán thực tế vẫn còn phải chờ xem.
- Stablecoin phi USD tăng tốc lên thẻ: Rain tích hợp stablecoin KRW1 của Hàn Quốc vào Visa, HKDAP ra mắt trên HashKey, Ripio phát hành sáu loại stablecoin tiền tệ địa phương Mỹ Latinh trên Arc, tốc độ phân phối vượt trước luật pháp của quốc gia bản địa.
- Động thái quản lý: Tuyên bố chính sách của Hồng Kông dự kiến cho phép stablecoin được cấp phép giao dịch trên VASP được cấp phép và thanh toán quỹ thị trường tiền tệ được mã hóa; Luật cơ bản về tài sản kỹ thuật số của Hàn Quốc vẫn mắc kẹt ở quy tắc sở hữu ngân hàng "50%+1"; cổng cấp phép chế độ crypto của FCA sẽ mở vào ngày 30 tháng 9.
- Khảo sát người dùng: Chỉ 7% người tiêu dùng Hoa Kỳ và Anh sẵn sàng để đại lý AI hoàn tất giao dịch mua mà không cần phê duyệt, 77% sẵn sàng mở ví crypto hoặc stablecoin trong ứng dụng ngân hàng/fintech hiện có của họ.
Kỳ báo cáo: 14–20 tháng 9 năm 2026 (Tuần 38) · Dành cho những người làm trong lĩnh vực thanh toán truyền thống và thanh toán tiền mã hóa · Đọc trong ~4 phút
1. Tổng quan tuần này
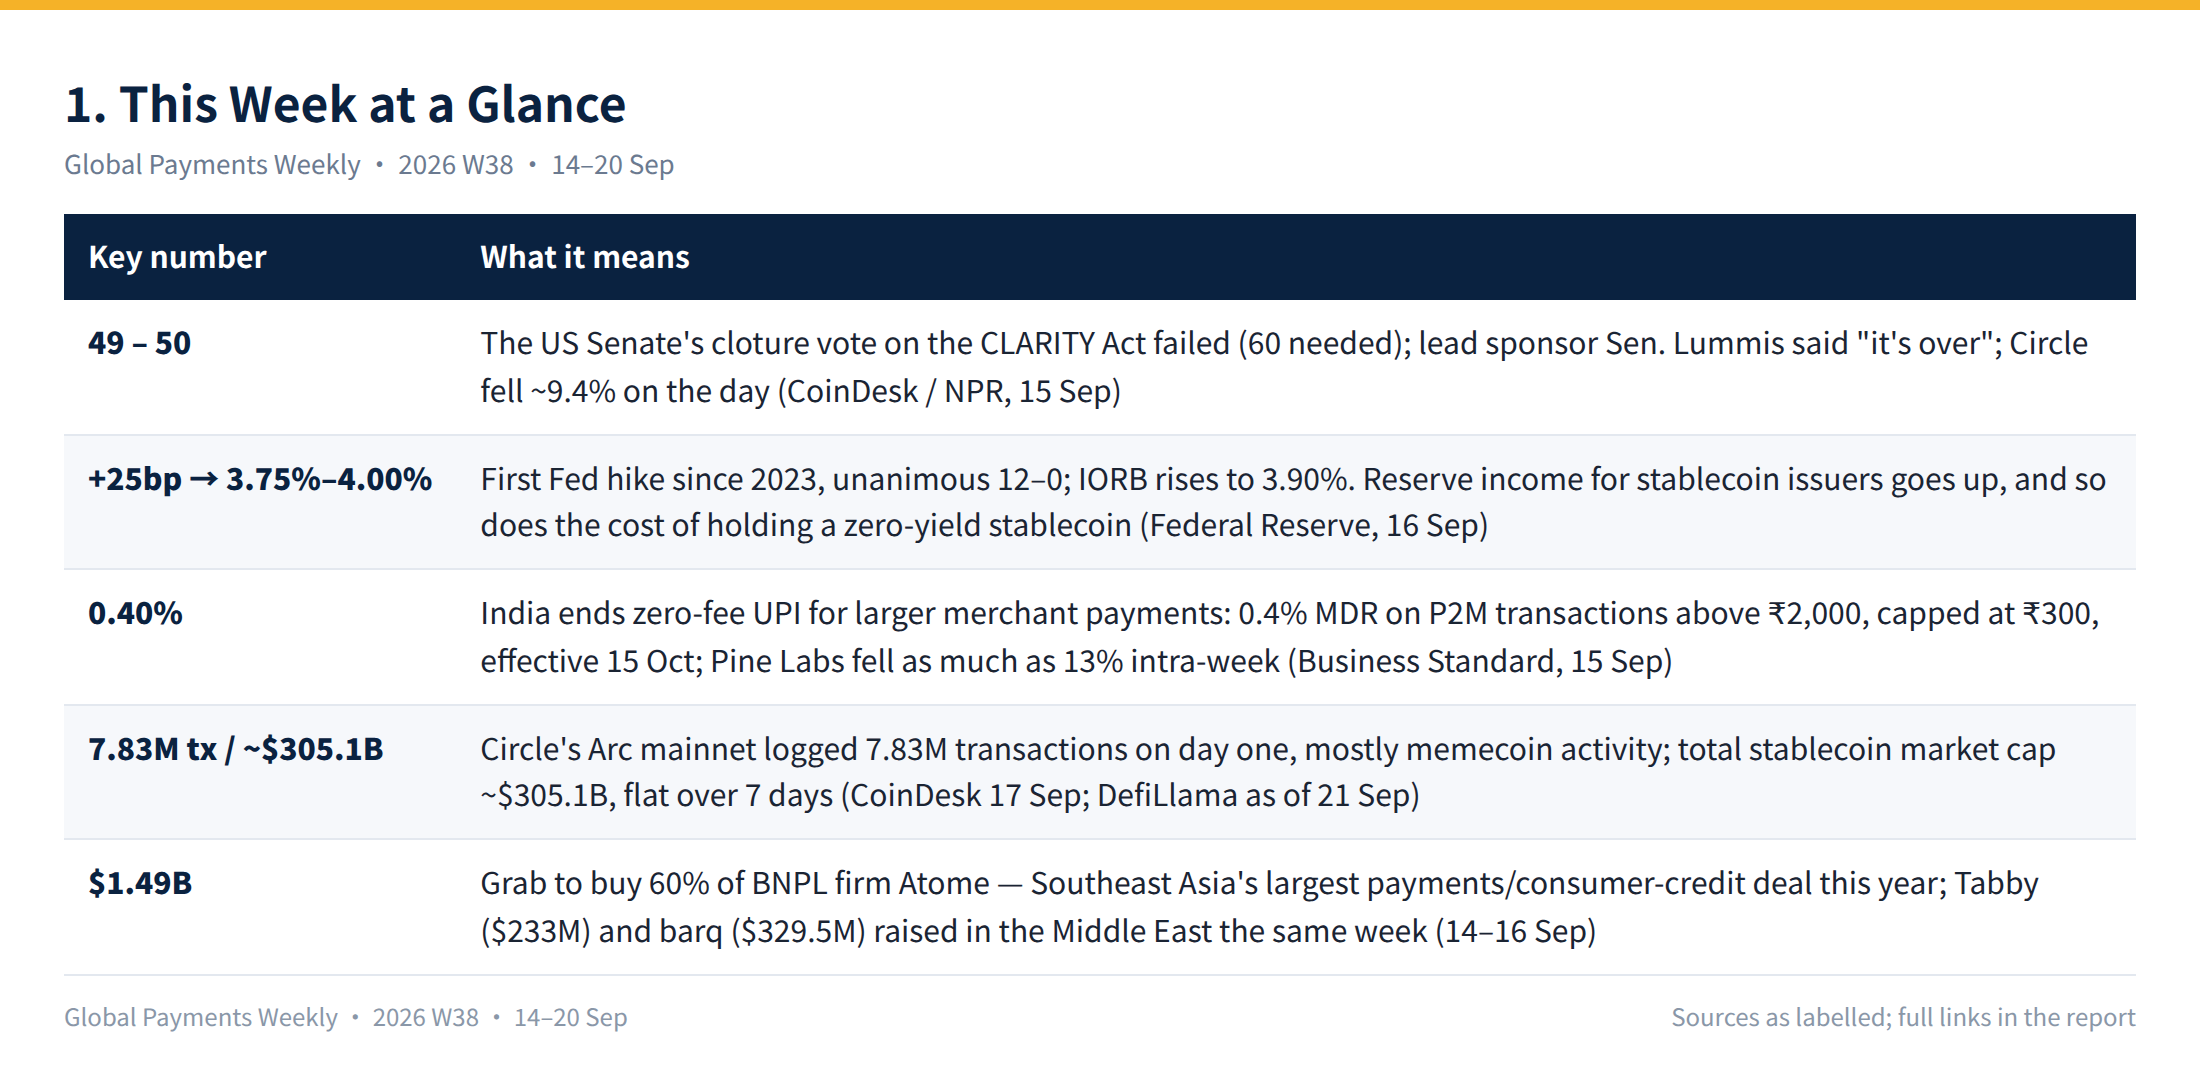
Danh sách theo dõi kỳ trước, đã có kết quả: Bỏ phiếu CLARITY → thất bại; Money20/20 Trung Đông → thỏa thuận chấp nhận thẻ chéo giữa Ả Rập Xê Út–Qatar, Alipay+ trên mada; Mainnet Arc → ra mắt ngày 16 tháng 9 đúng như dự kiến.
2. Nhiệt kế ngành
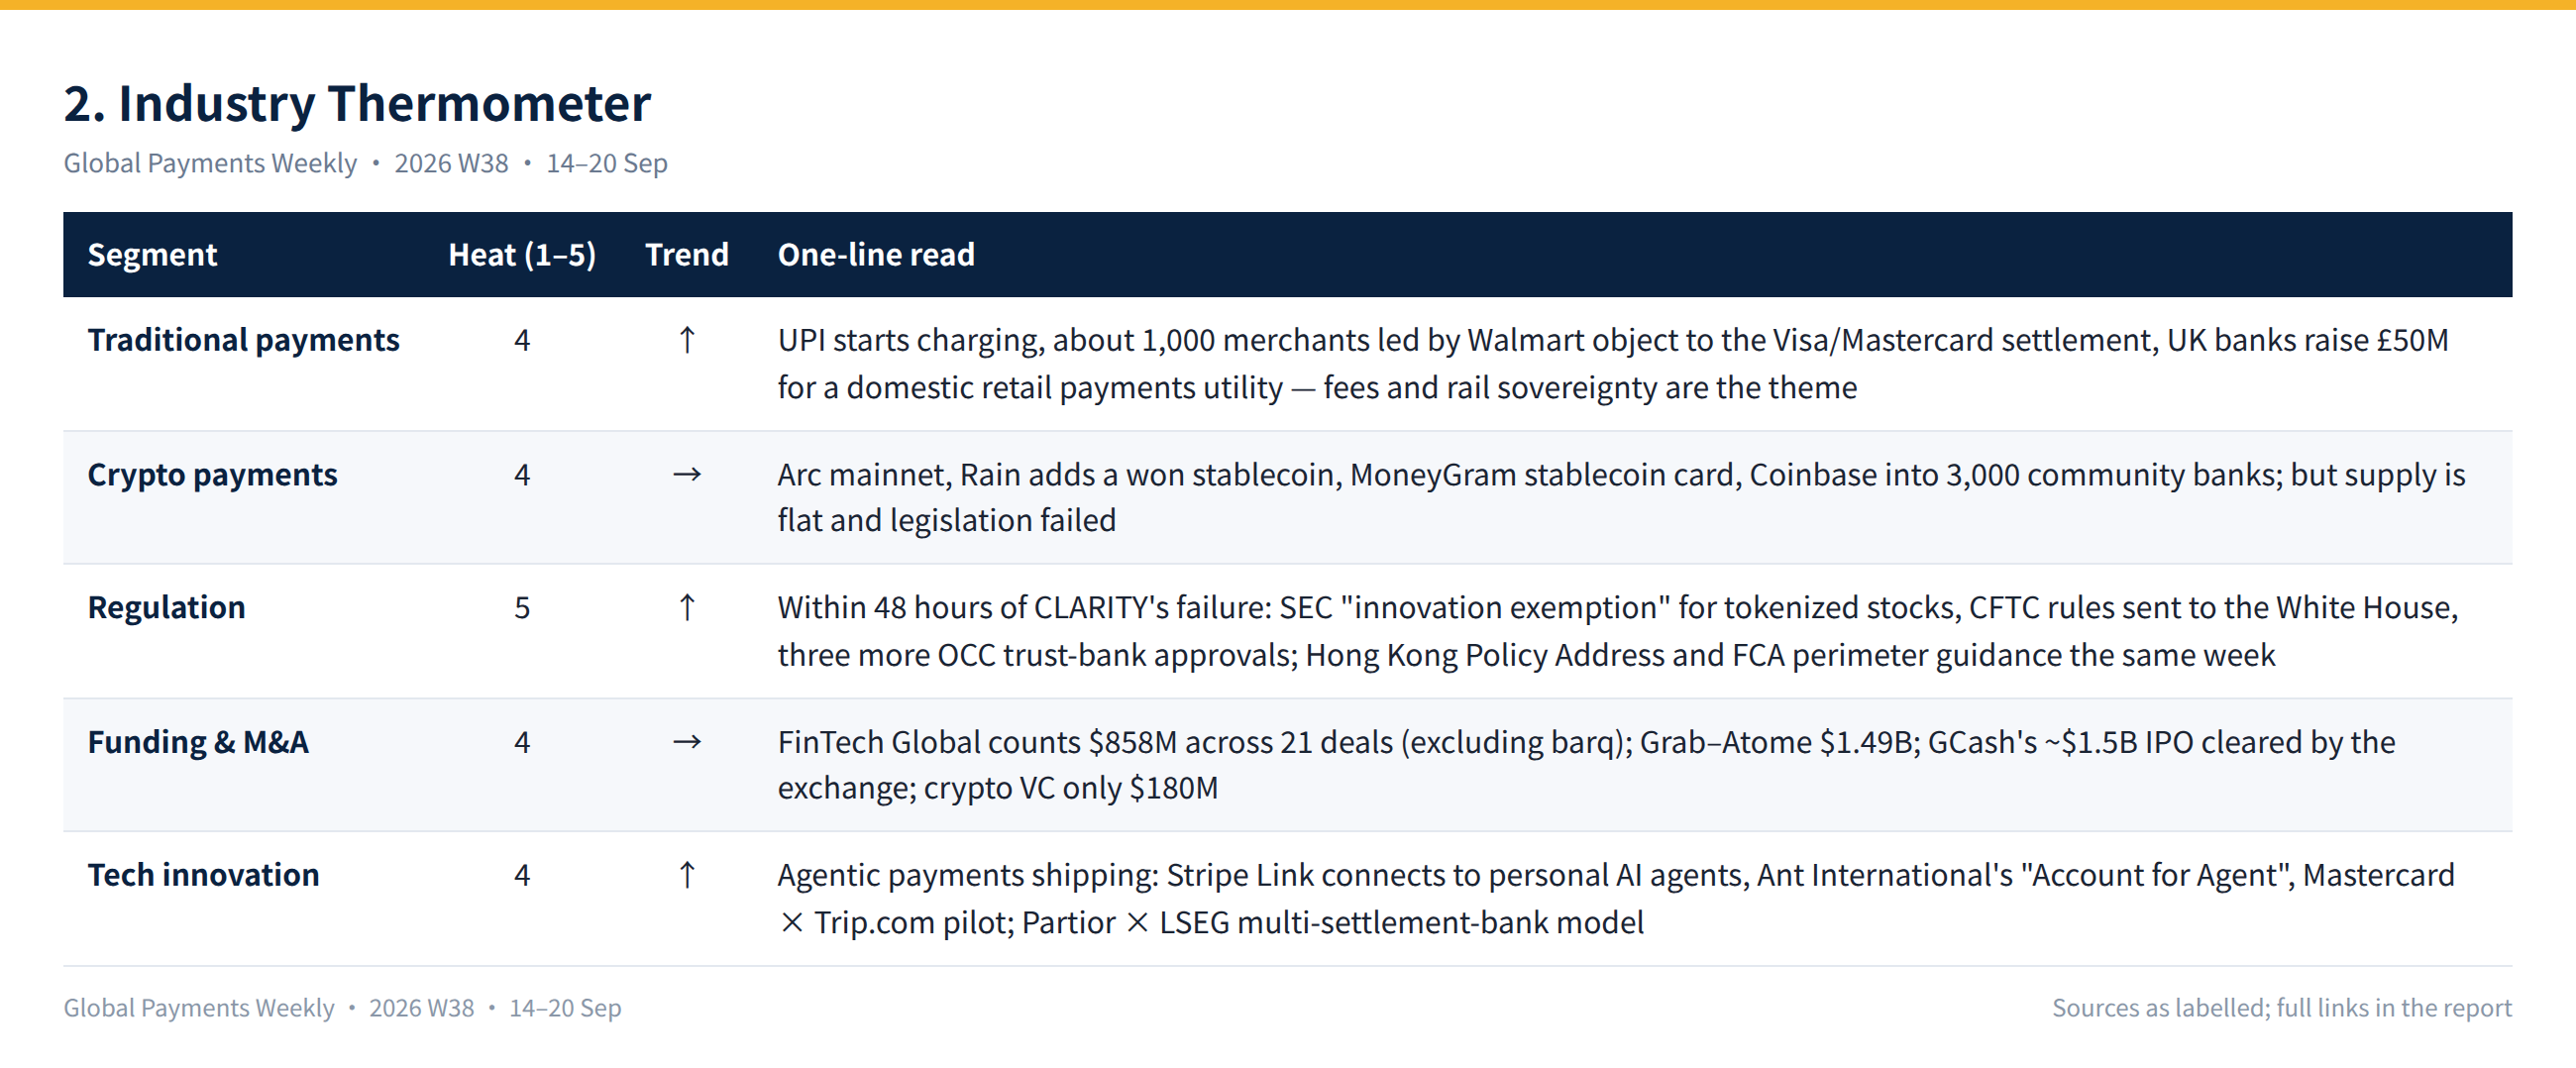
3. Sự kiện chính trong tuần
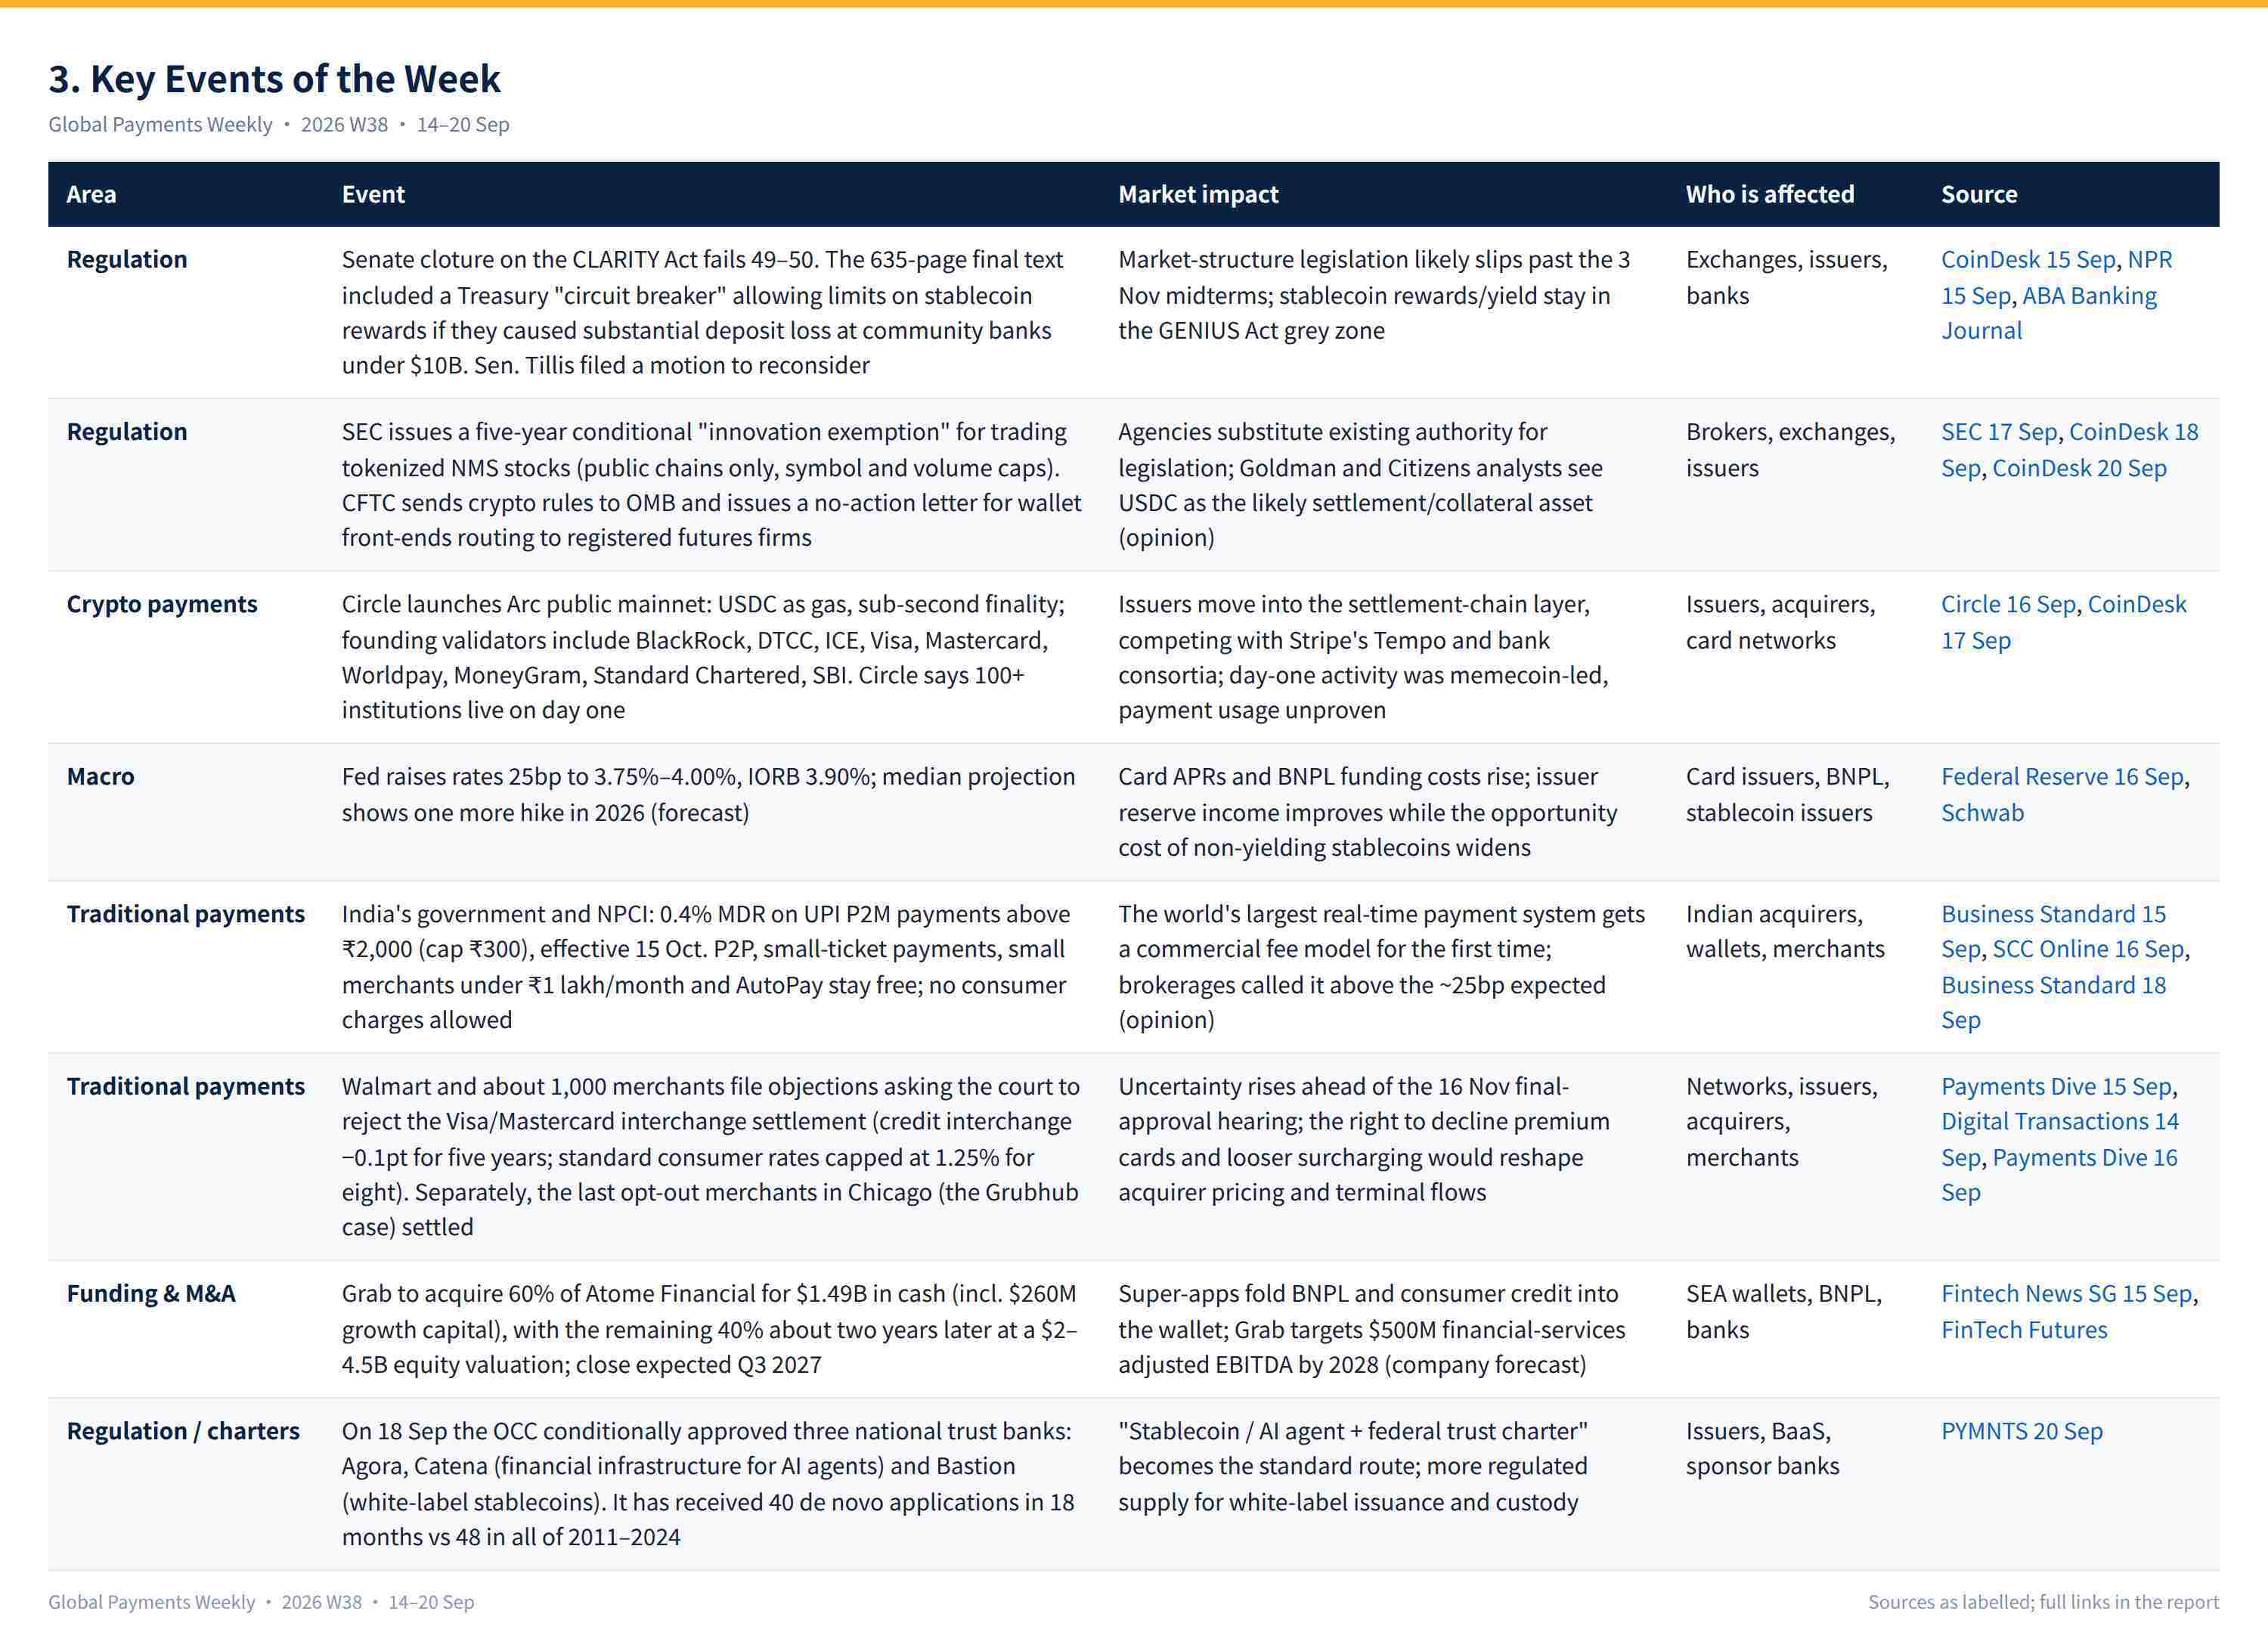
Tại sao điều này quan trọng (phân tích biên tập)
- Lập pháp đình trệ; việc ban hành quy định thì không. Trong vòng hai ngày sau cuộc bỏ phiếu, SEC, CFTC và OCC mỗi bên đều đưa ra một con đường thay thế — một lệnh miễn trừ, một gói quy định đang được xem xét, và các giấy phép đặc quyền. Sự chắc chắn giờ đây đến từ một chồng tài liệu hành chính thay vì một đạo luật duy nhất: có thể vận hành được nhưng có thể đảo ngược, vì vậy các thiết kế tuân thủ cần có dư địa để điều chỉnh.
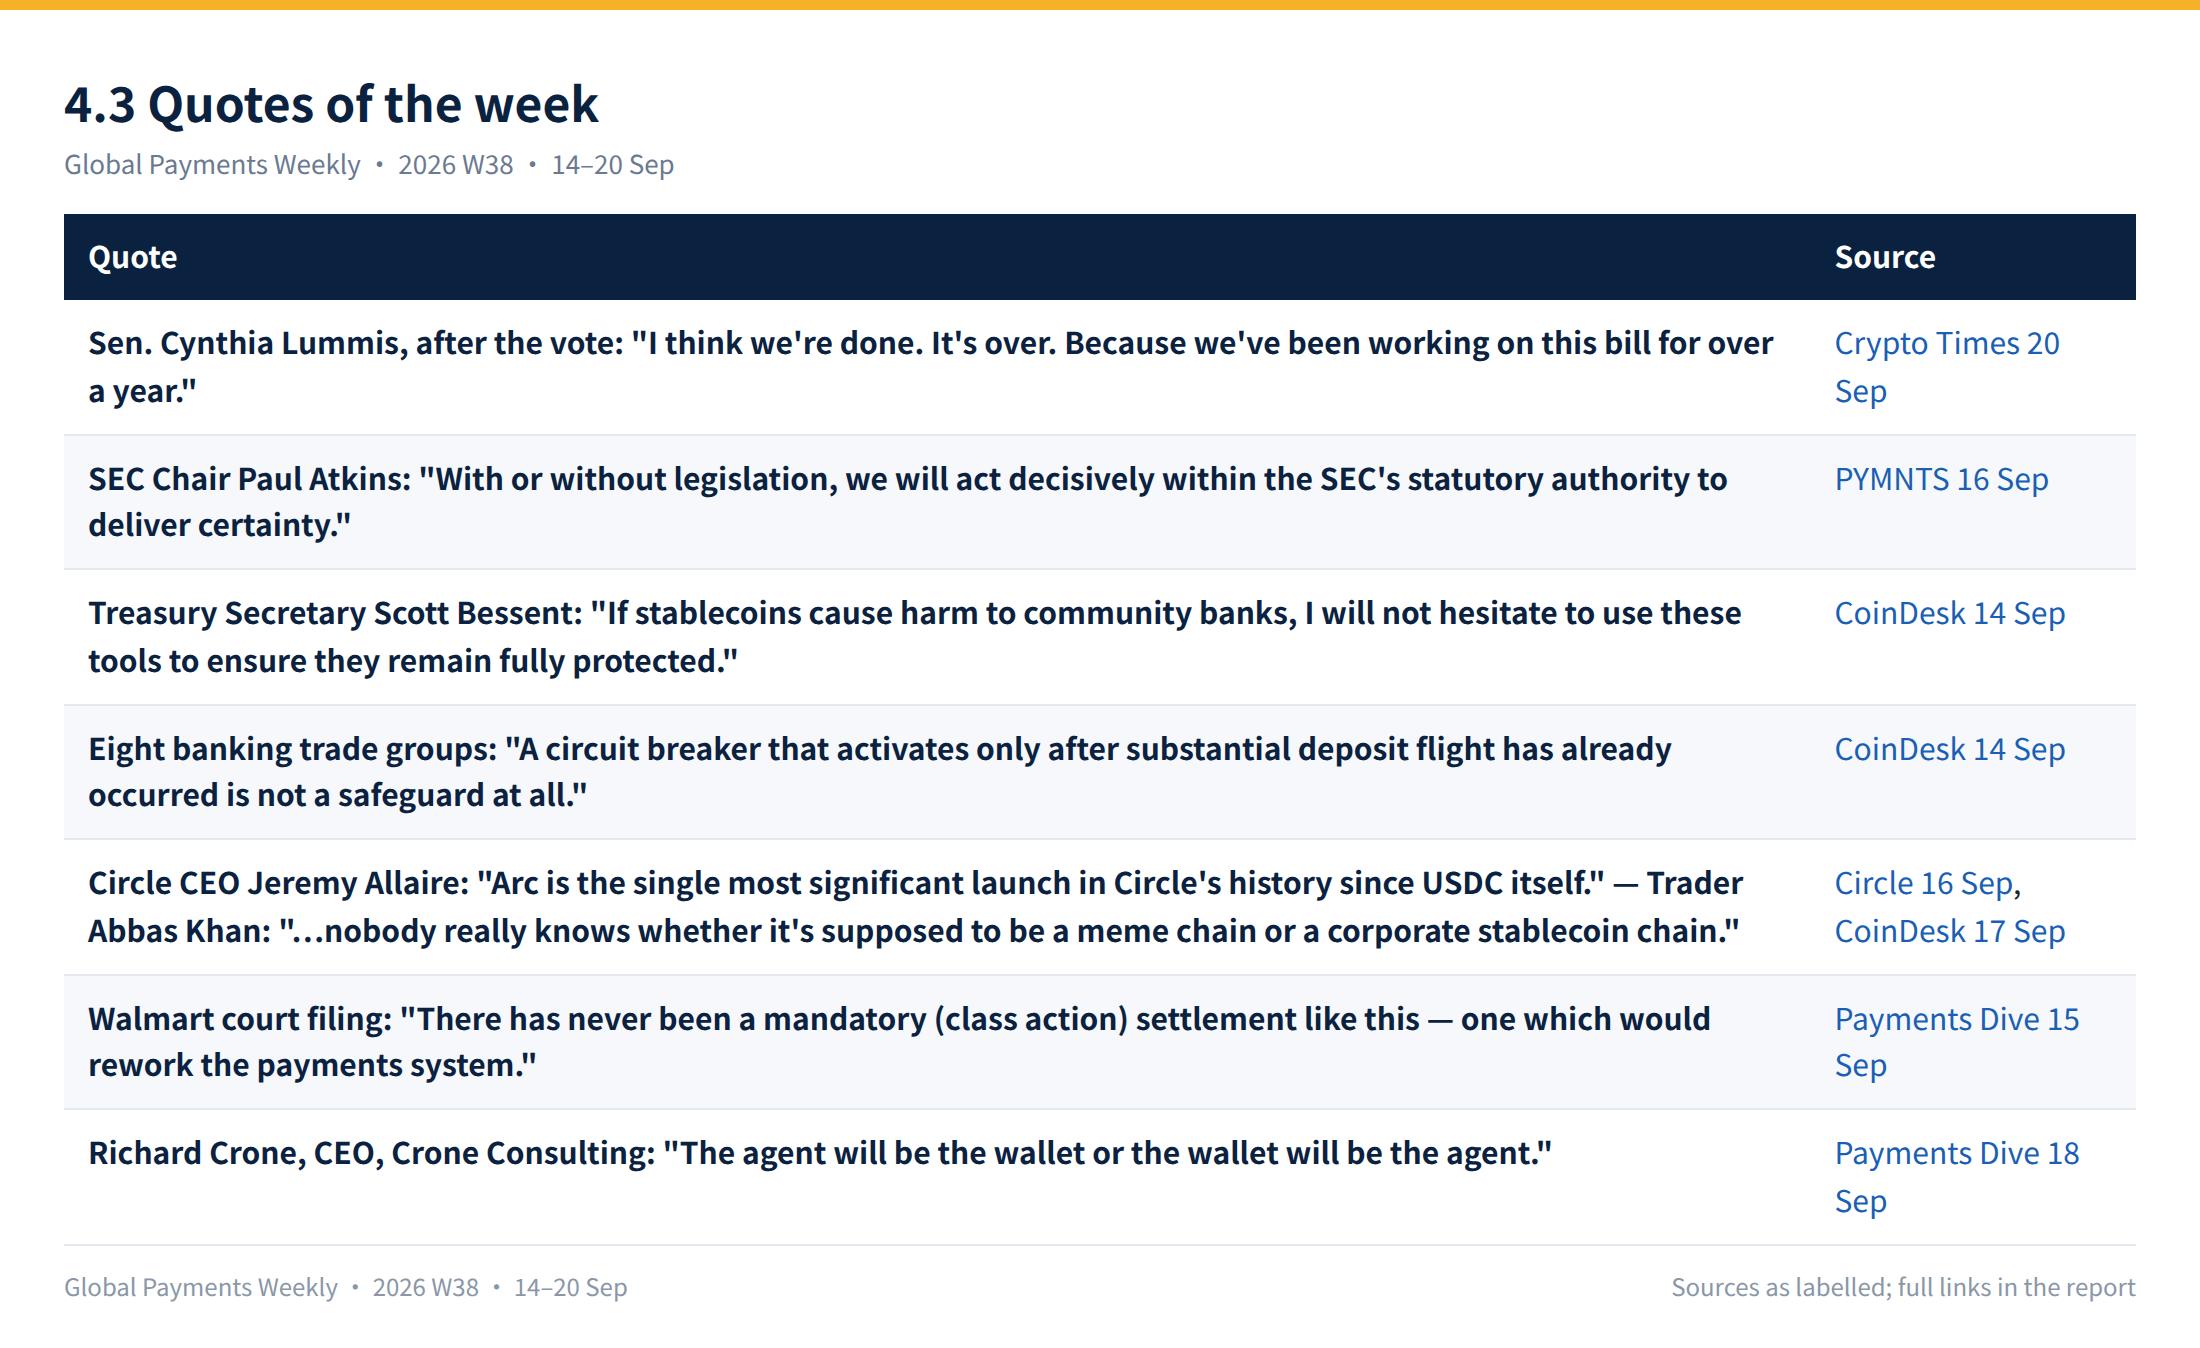
- Lợi suất mới là điểm mấu chốt thực sự. Tám hiệp hội ngân hàng đã viết vào ngày trước cuộc bỏ phiếu rằng "một cơ chế ngắt mạch chỉ kích hoạt sau khi tình trạng tháo chạy tiền gửi đáng kể đã xảy ra thì hoàn toàn không phải là biện pháp bảo vệ"; Bộ trưởng Tài chính Bessent đã trả lời công khai rằng ông sẽ sử dụng công cụ này. Khi lãi suất tăng, chênh lệch giữa stablecoin không lợi suất và quỹ thị trường tiền tệ mở rộng, và áp lực thương mại đòi phần thưởng chỉ càng tăng.
- Thanh toán thời gian thực bước vào kỷ nguyên phí. UPI đã trả lời câu hỏi "MDR bằng không là không bền vững" ở mức 0,4%. Cùng tuần đó, 19 tổ chức tại Anh bắt đầu tài trợ cho một tiện ích thanh toán bán lẻ nội địa và BNP Paribas đã thúc đẩy việc chấp nhận thanh toán Wero tại các điểm bán hàng trên năm thị trường. Các chính phủ đang hậu thuẫn các hệ thống thanh toán nội địa và trao cho chúng mô hình kinh doanh.
- Đọc riêng các con số ngày đầu của Arc. Con số 7,83 triệu giao dịch nằm bên cạnh khoảng 624 nghìn giao dịch USDC trong toàn bộ vòng đời và ~82 triệu USD khối lượng giao dịch DEX chủ yếu là memecoin (CoinDesk). Danh sách validator cho thấy ý định của các tổ chức; việc sử dụng thực tế cho thanh toán sẽ cần vài tuần để đánh giá.
- Stablecoin phi USD đang được đưa lên thẻ. Rain đã thêm stablecoin won KRW1 vào các chương trình thẻ Visa trong khi dự luật stablecoin của Hàn Quốc vẫn chưa đến được Quốc hội; HKDAP đã ra mắt trên HashKey và Ripio đã tung ra sáu stablecoin nội tệ khu vực Mỹ Latinh trên Arc. Việc phân phối stablecoin nội tệ đang đi trước luật pháp tại quê nhà của chúng.
4. Phân tích chuyên sâu về Crypto / Web3
4.1 Bảng dữ liệu stablecoin
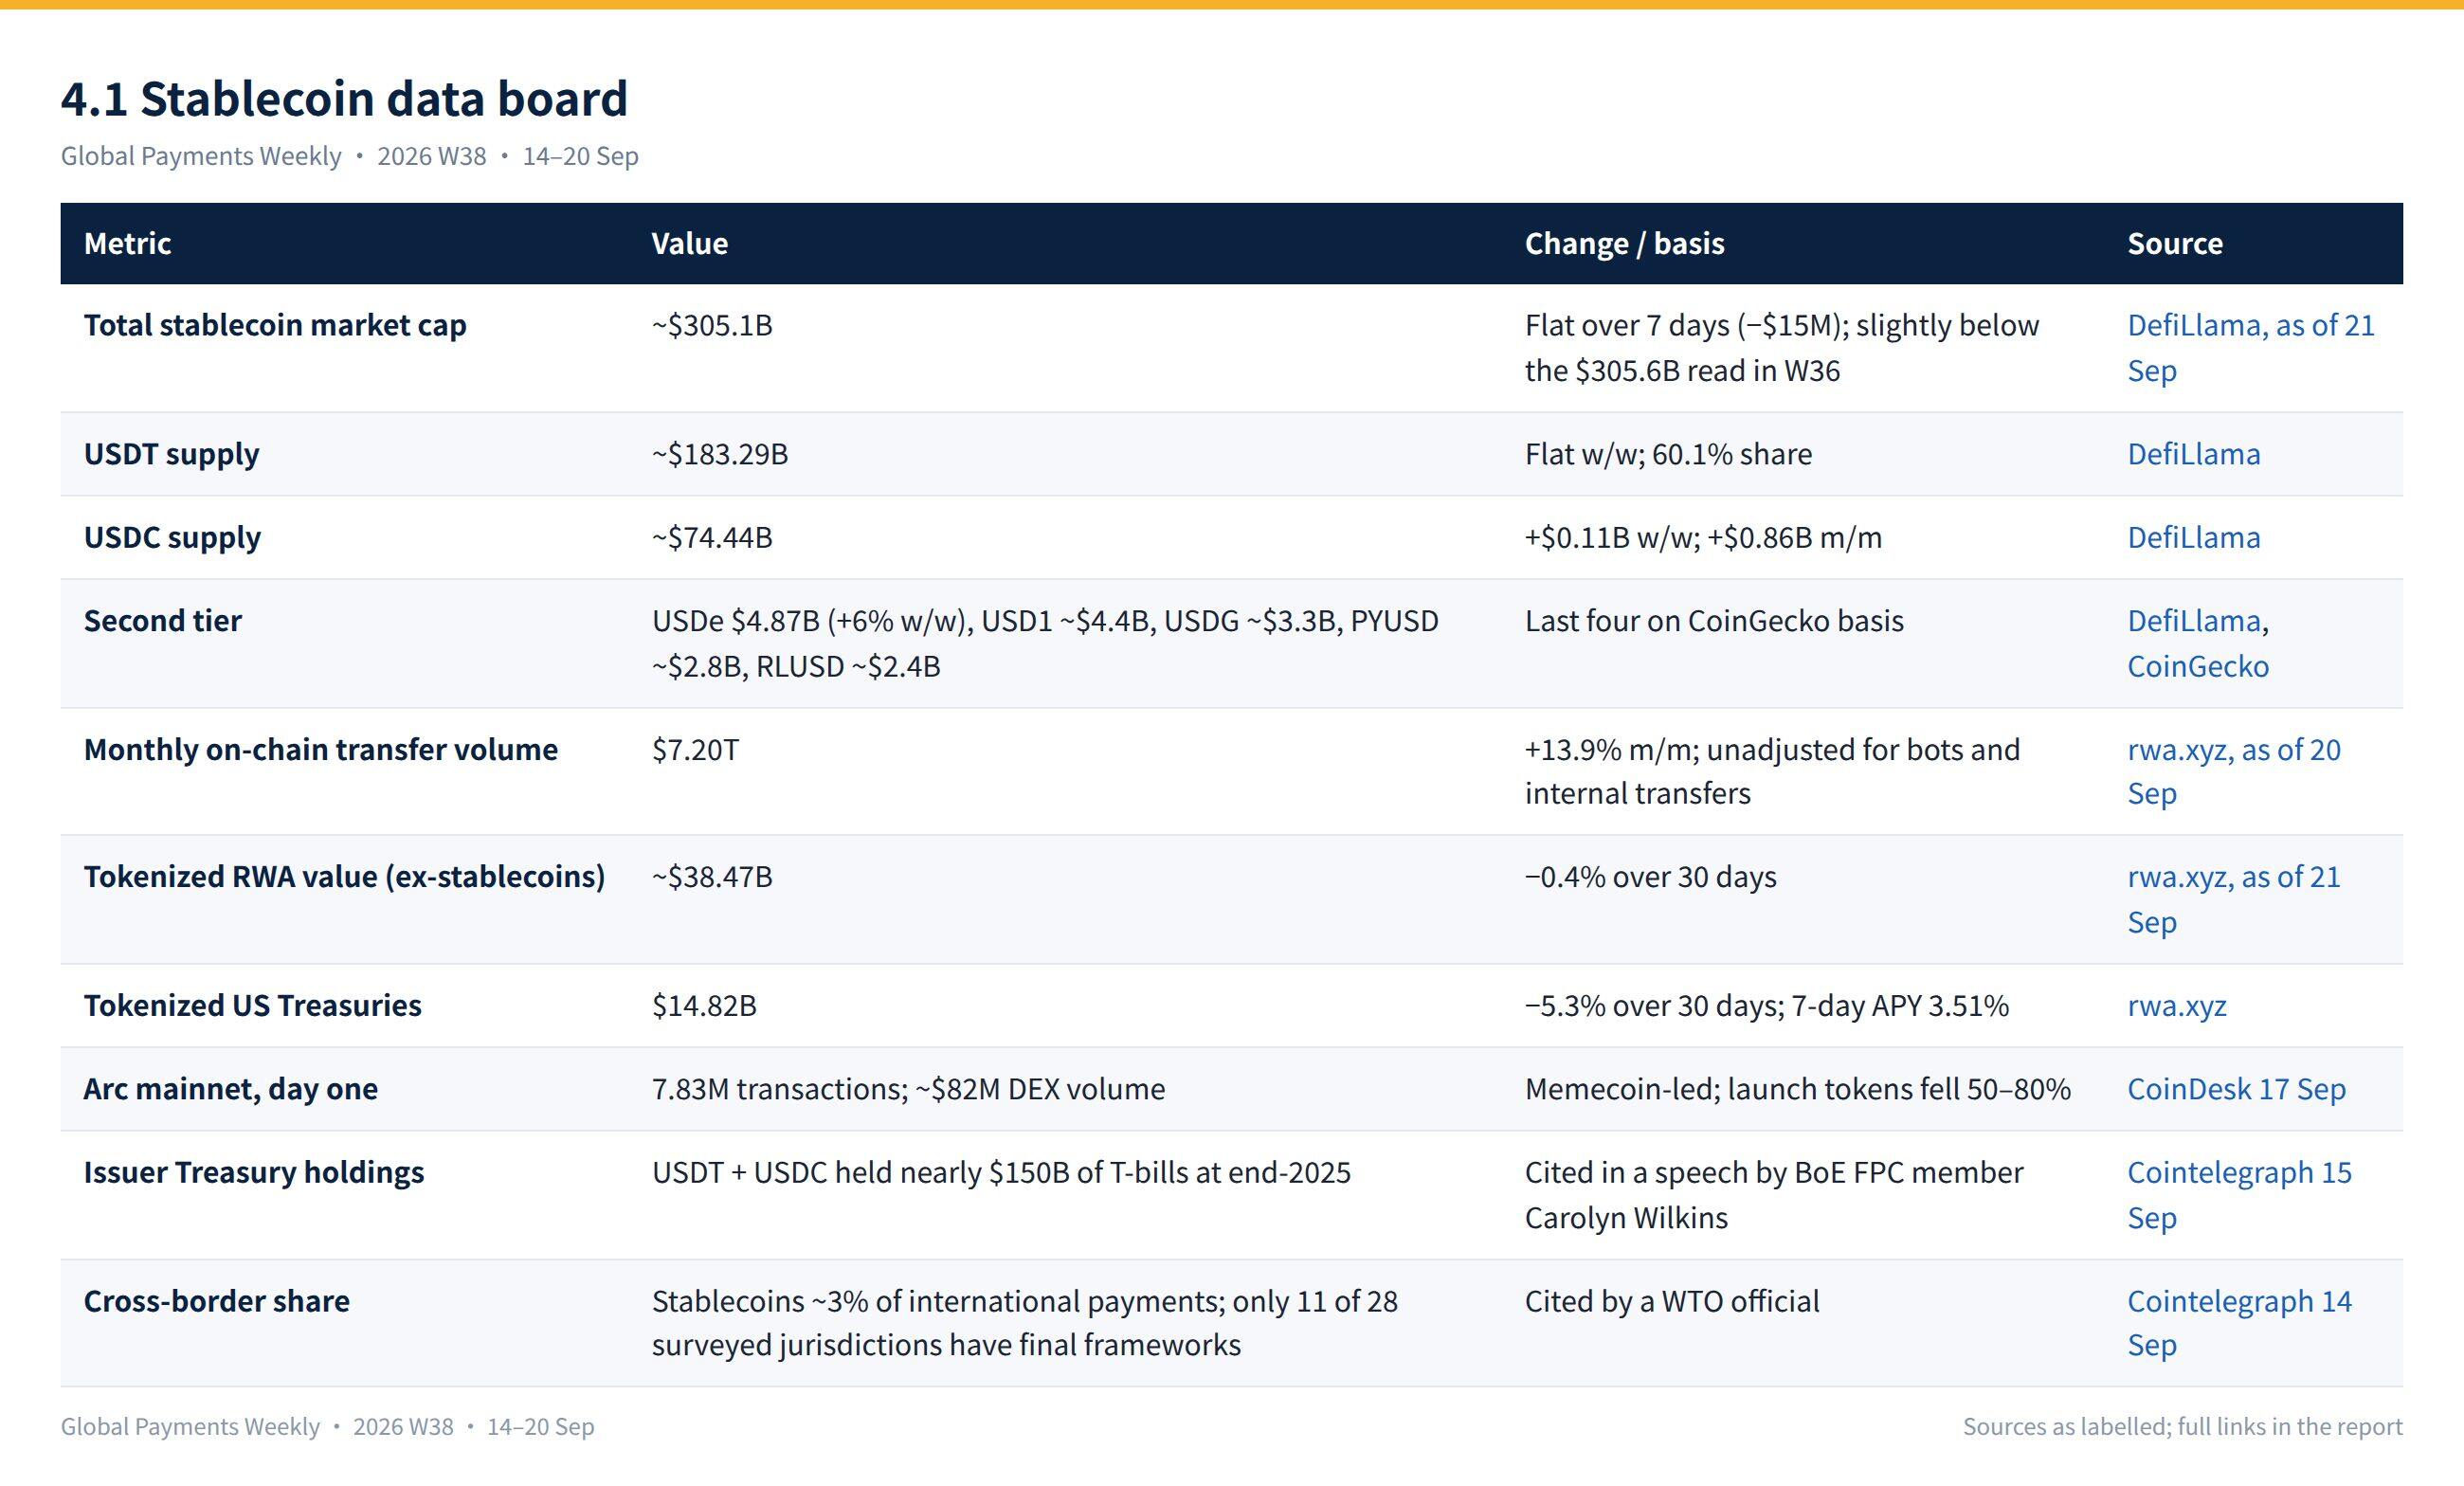
4.2 Chủ đề chính: ba con đường thay thế sau khi dự luật thất bại
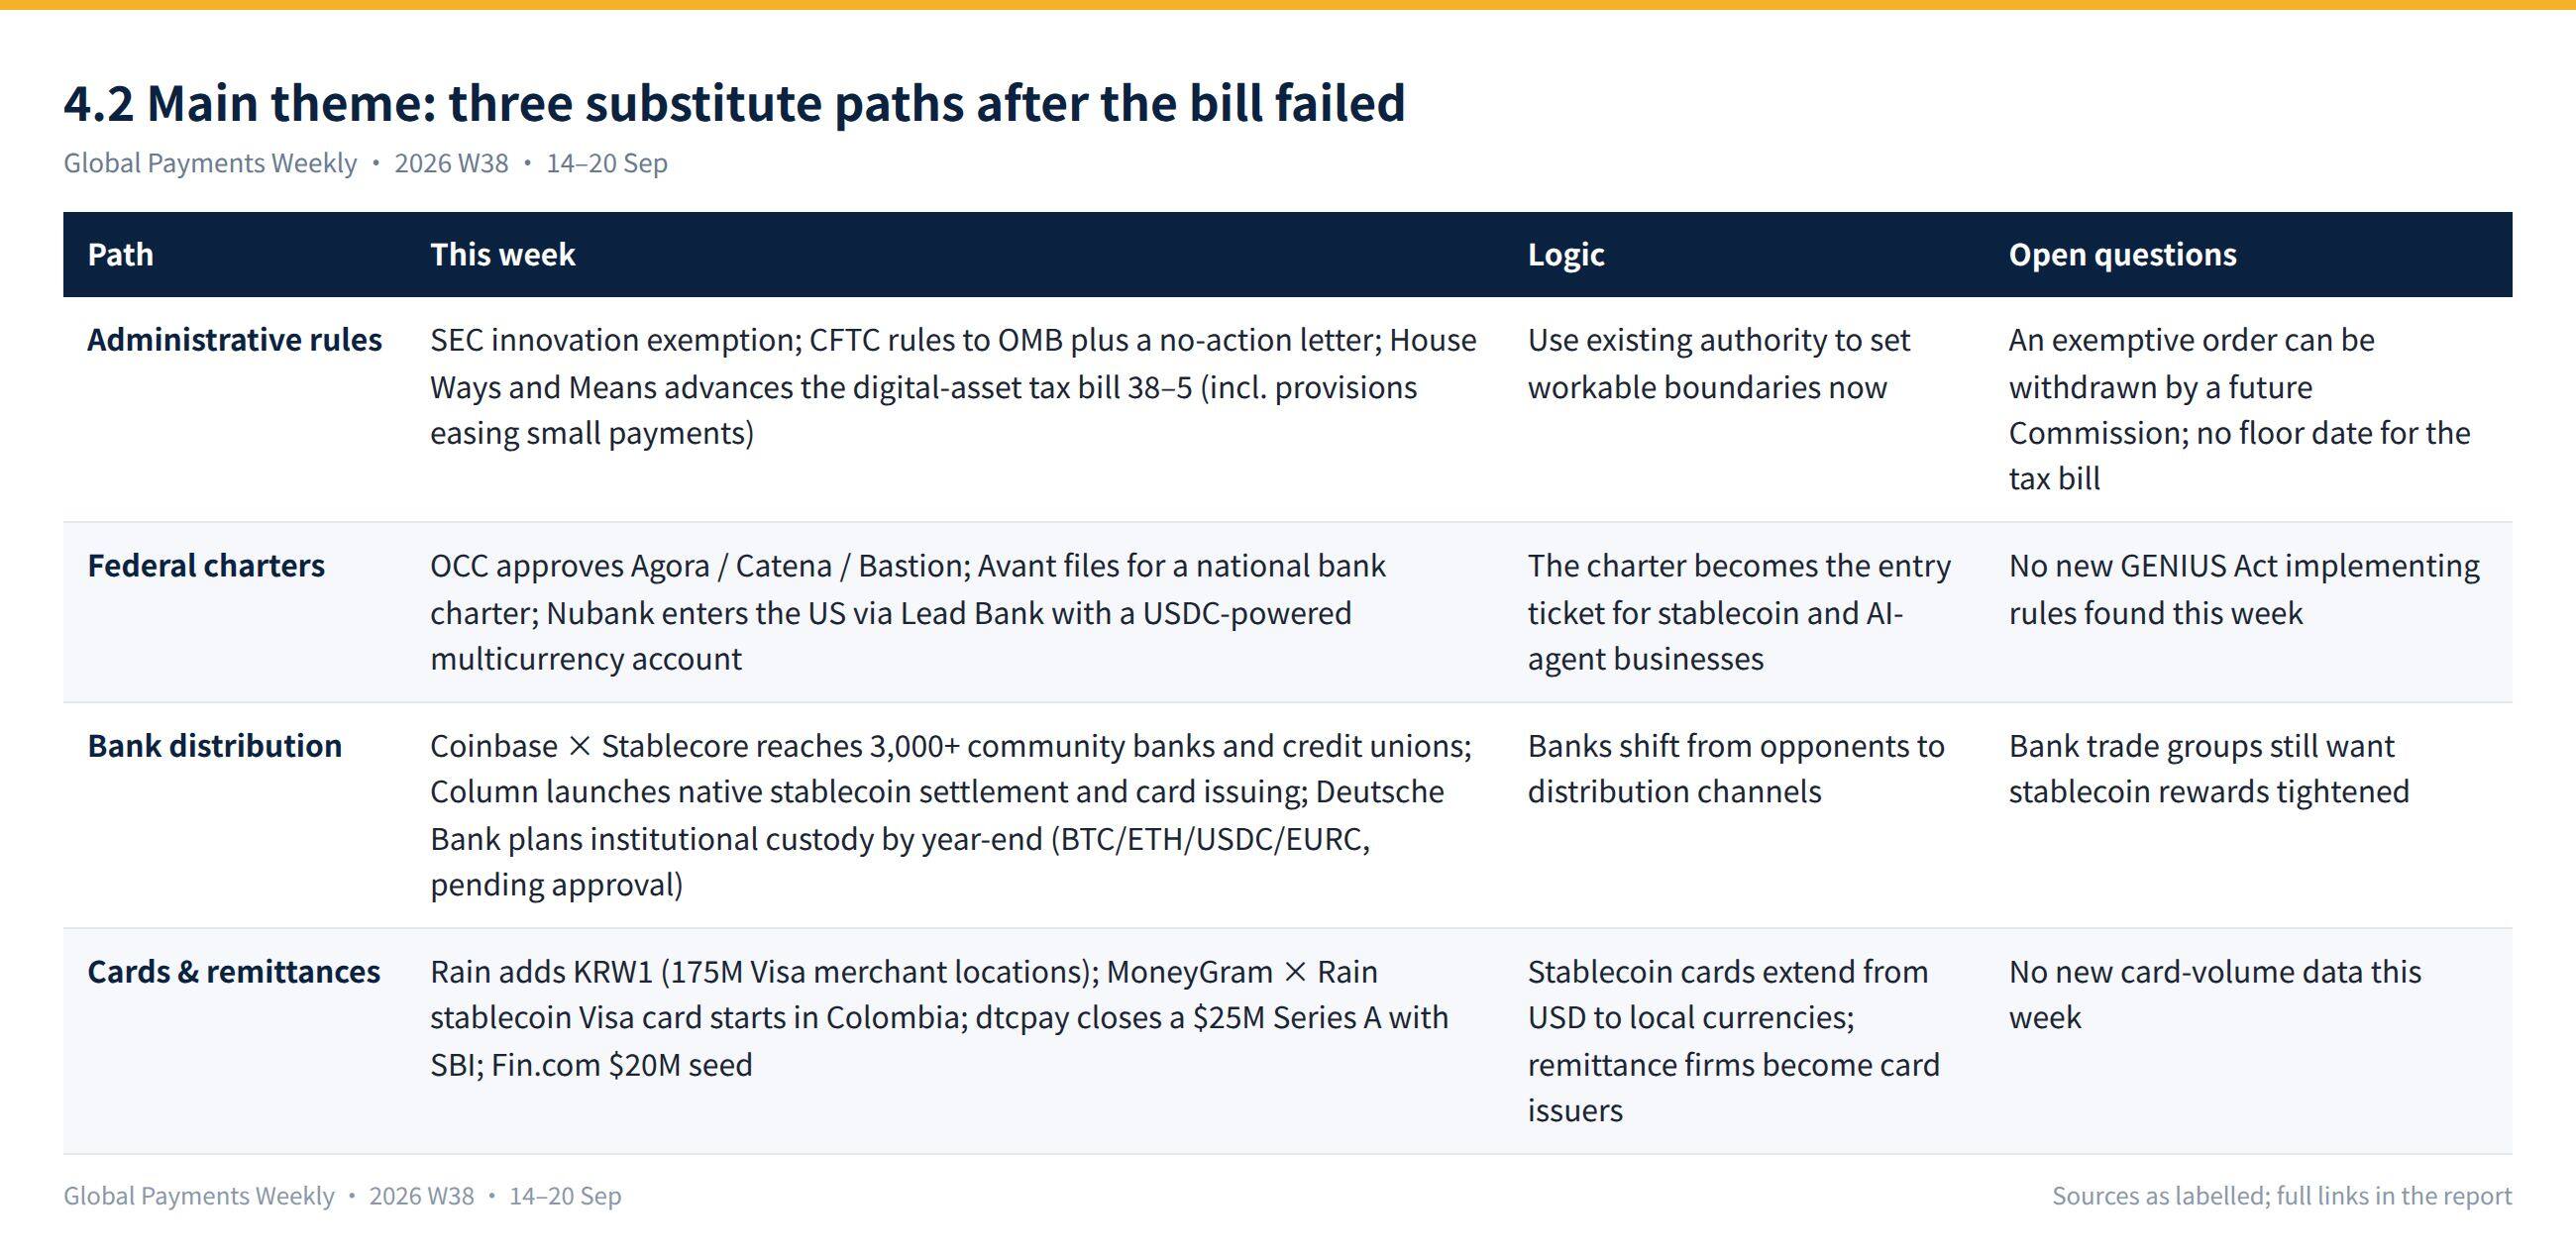
Quan điểm biên tập: sự kết hợp của tuần này là "không có luật, nhưng giấy phép đặc quyền và sản phẩm vẫn xuất hiện." Trong ngắn hạn, các thực thể được cấp phép — ngân hàng tín thác, kênh ngân hàng cộng đồng, đơn vị quản lý chương trình thẻ — sẽ có quyền thương lượng lớn hơn. Trong trung hạn, câu hỏi chưa được giải quyết về lợi suất/phần thưởng là nơi các ngân hàng và tổ chức phát hành sẽ đấu tranh tiếp theo. Với tổng nguồn cung đi ngang trong tuần thứ hai liên tiếp, tăng trưởng vẫn đến từ các hệ thống thanh toán và trường hợp sử dụng thay vì từ việc phát hành.
4.3 Trích dẫn trong tuần
4.4 Ghi chú về quy định
Hoa Kỳ: sau thất bại của CLARITY, bảy thượng nghị sĩ Đảng Dân chủ gọi đó là "một bước thụt lùi, nhưng không phải là dấu chấm hết" (The Block 16 tháng 9); lệnh miễn trừ đổi mới của SEC và bàn tròn giao dịch 24 giờ của cơ quan này đã được công bố cùng ngày; Ủy ban Tài chính và Thuế vụ Hạ viện đã thúc đẩy dự luật thuế tài sản kỹ thuật số (CoinDesk 16 tháng 9); thời hạn 120 ngày của Fed theo sắc lệnh hành pháp về tiếp cận hệ thống thanh toán đã trôi qua mà không thấy kết quả công khai nào (PYMNTS 17 tháng 9); Visa đang đóng lỗ hổng cho phép mua memecoin kiếm phần thưởng thẻ dưới mã người bán "phương tiện kỹ thuật số" (The Block 19 tháng 9). Không có tiến triển công khai đáng tin cậy nào về các quy định thực thi Đạo luật GENIUS trong tuần này.
EU / Vương quốc Anh: ECB đã mở lời kêu gọi các thương nhân trực tuyến và di động tham gia thí điểm đồng euro kỹ thuật số (12 tháng kể từ nửa cuối năm 2027; mục tiêu phát hành vào năm 2029) (ECB 15 tháng 9); WSJ đưa tin rằng Chủ tịch ECB Lagarde đã can thiệp để trì hoãn giấy phép MiCA của Binance tại Hy Lạp, trong khi ECB nói rằng cơ quan này "không có vai trò thể chế" (một báo cáo, chưa được xác nhận chính thức) (CoinDesk 18 tháng 9); FCA đã công bố hướng dẫn về phạm vi cho chế độ tiền mã hóa của mình — cổng cấp phép mở ngày 30 tháng 9 và chế độ bắt đầu từ ngày 25 tháng 10 năm 2027 (FCA 16 tháng 9).
Châu Á: Bài phát biểu về Chính sách của Hồng Kông đề xuất cho phép stablecoin được cấp phép giao dịch trên các nền tảng tài sản ảo được cấp phép và thanh toán các quỹ thị trường tiền tệ được token hóa, với thanh toán 24/7 trên EnsembleTX và thử nghiệm token hóa Tín phiếu Quỹ Dự trữ Đối ngoại vào khoảng cuối năm (tất cả là mục tiêu chính sách) (Ledger Insights 17 tháng 9); Đạo luật Cơ bản về Tài sản Kỹ thuật số của Hàn Quốc vẫn chưa được đưa ra trước Quốc hội, bị mắc kẹt ở quy định sở hữu ngân hàng "50% + 1" (Korea JoongAng Daily); ngân hàng trung ương Philippines đã đóng hơn 8.000 tài khoản thương nhân liên quan đến sòng bạc trực tuyến và soạn thảo quy định mới cho các trung gian thanh toán (Fintech News PH 18 tháng 9). Không có chính sách thanh toán mới quan trọng nào từ Trung Quốc đại lục trong tuần này.
5. Thanh toán truyền thống so với Thanh toán tiền mã hóa
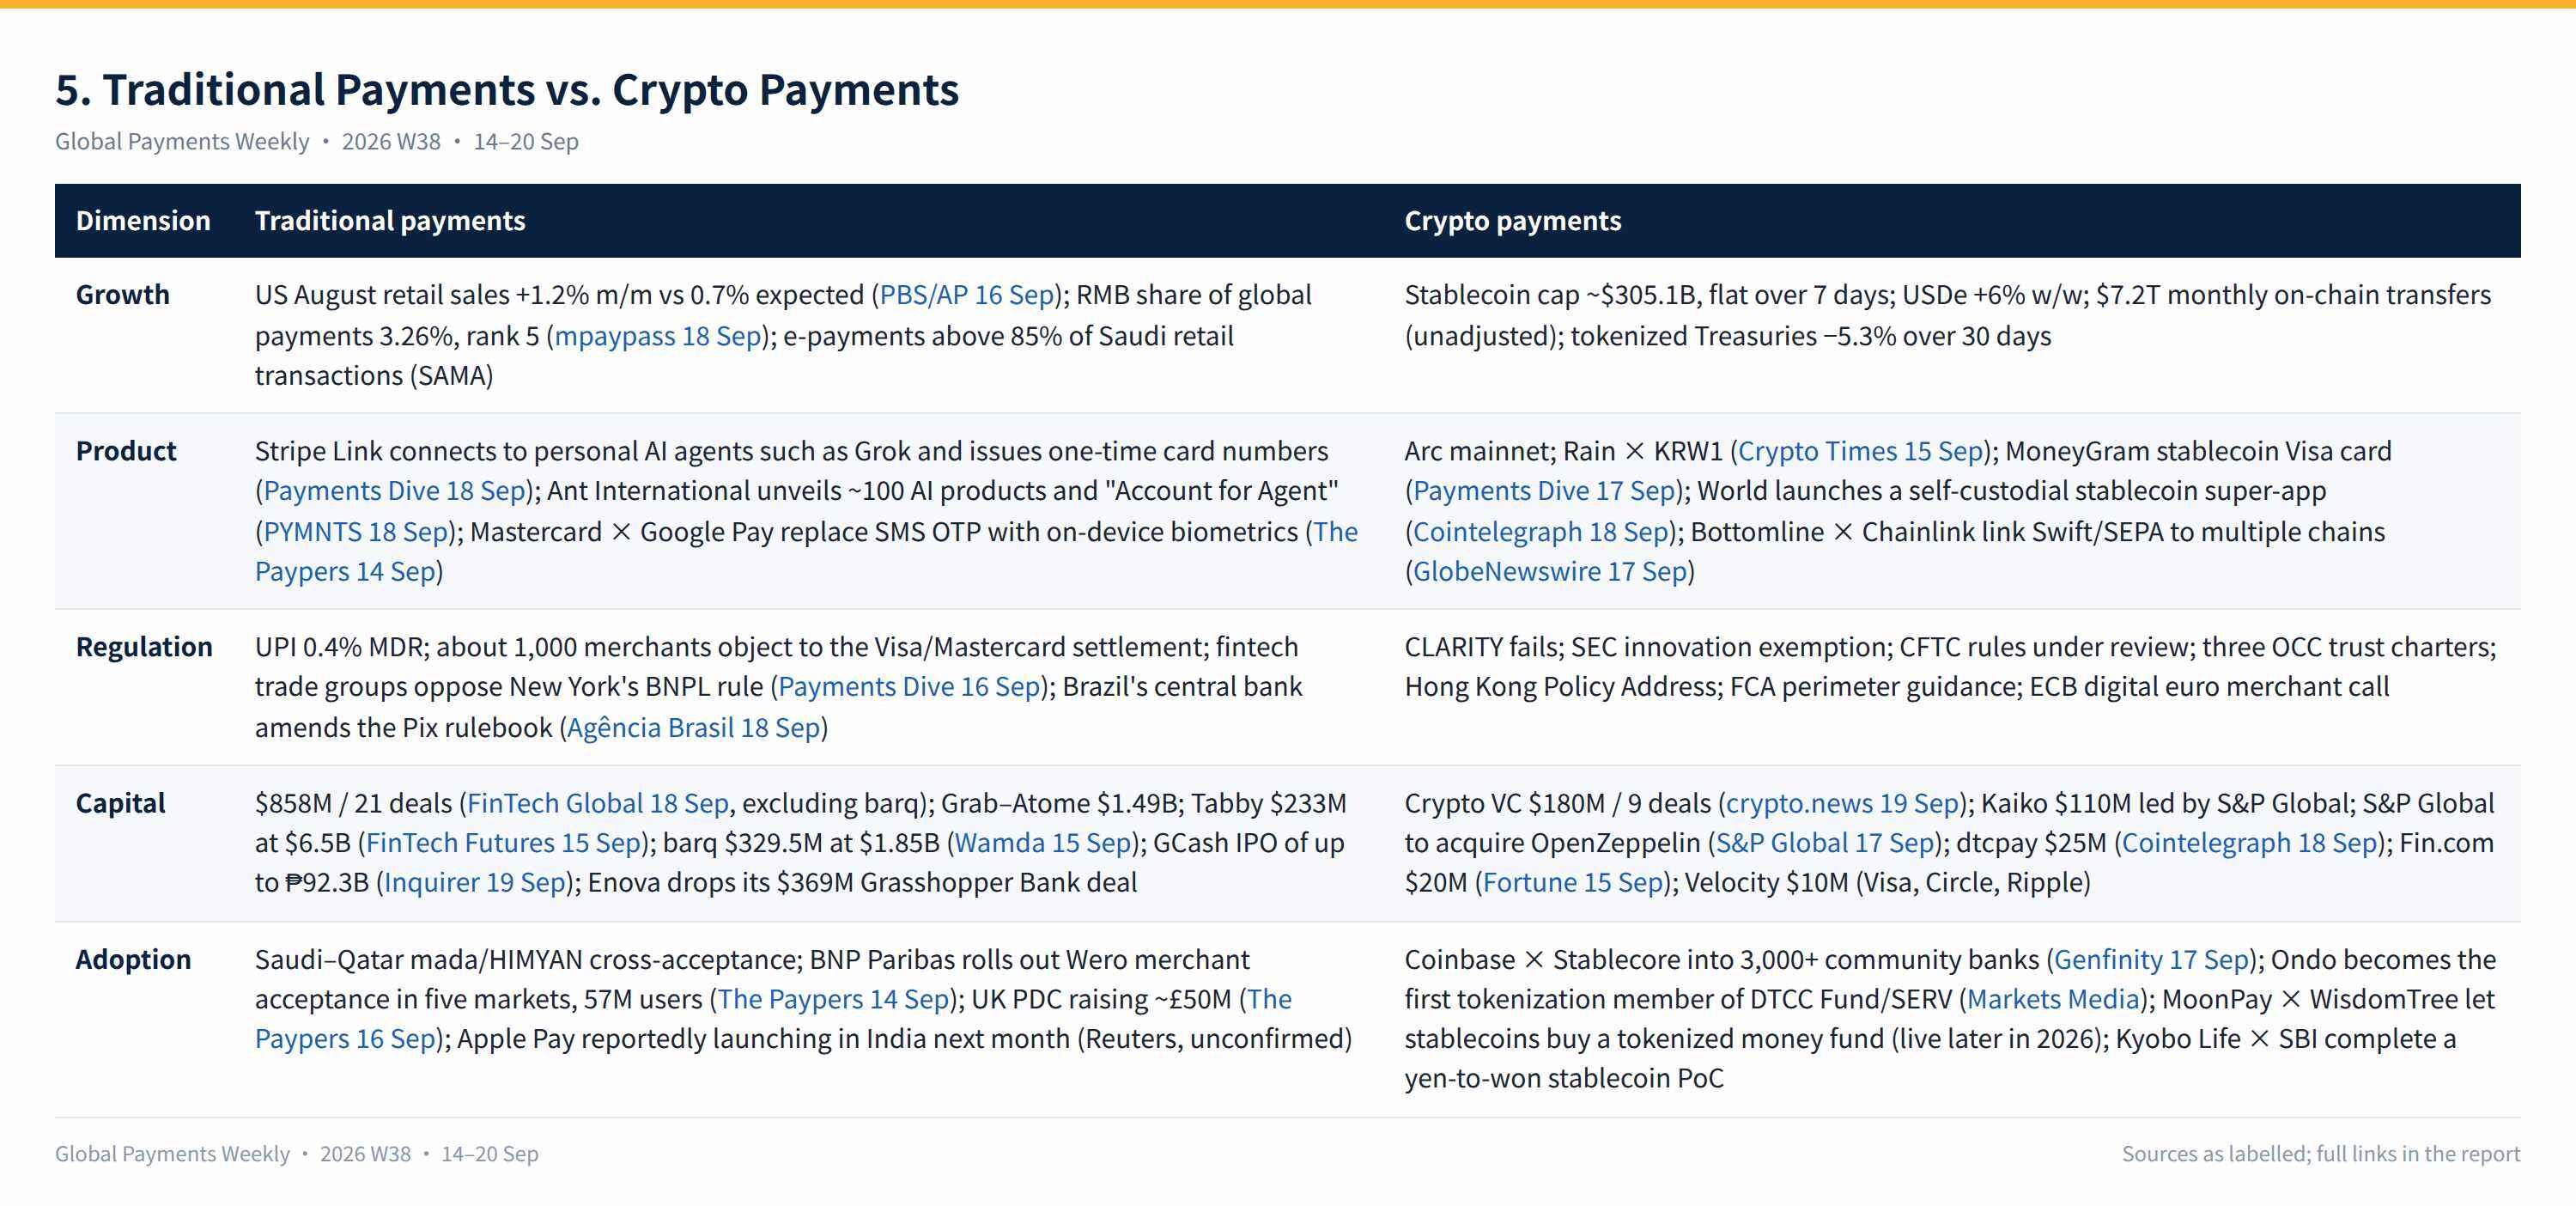
Dữ liệu về thái độ người dùng (khảo sát): ACI/YouGov đã khảo sát 3.300 người mua sắm tại Hoa Kỳ và Vương quốc Anh — chỉ 7% sẽ để một tác nhân AI mua hàng mà không cần phê duyệt, 53% cảm thấy không thoải mái (Digital Transactions 16 tháng 9); PYMNTS phát hiện 77% sẽ mở ví tiền mã hóa hoặc stablecoin trong ứng dụng ngân hàng/fintech hiện có của họ (PYMNTS 14 tháng 9).
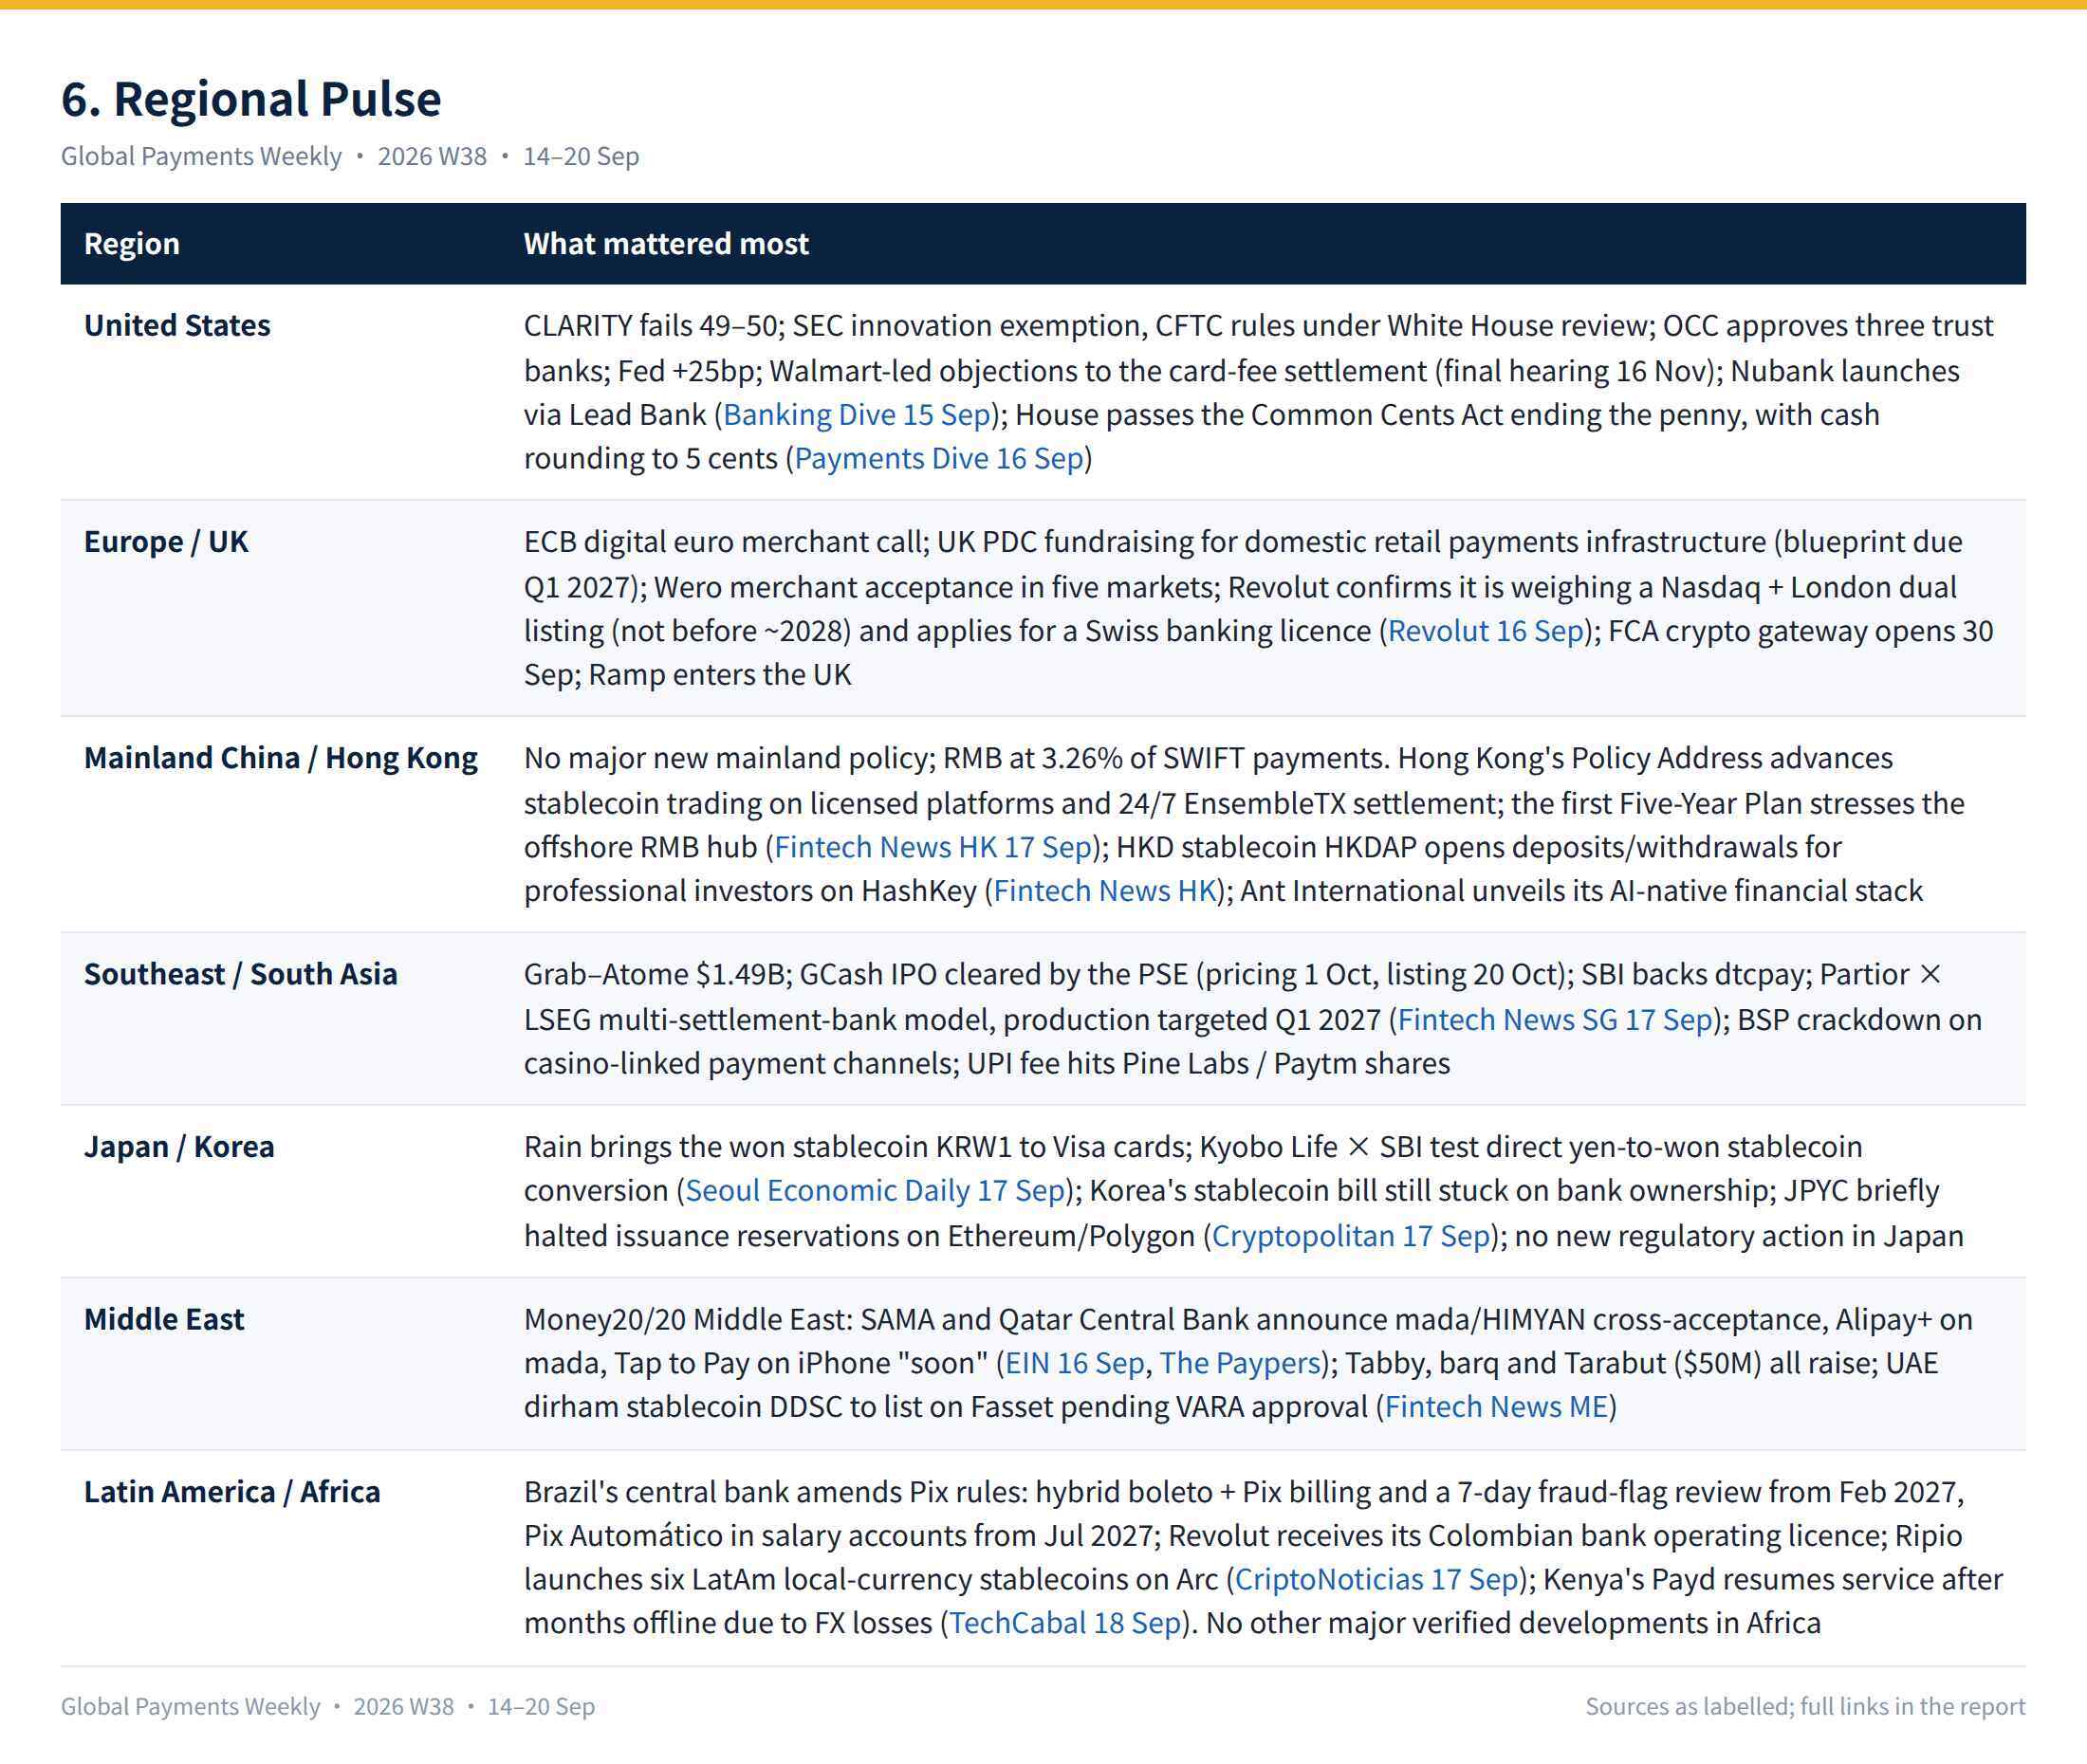
6. Nhịp đập khu vực
7. Các hành động cho người hành nghề
Thanh toán truyền thống
- Hoàn tất việc sẵn sàng cho phí UPI trước ngày 15 tháng 10. Các đơn vị chấp nhận thanh toán và thương nhân có liên quan đến Ấn Độ nên định giá lại và đối chiếu lại theo mức "0,4% trên ₹2.000, giới hạn ₹300, phí cố định ₹5 cho tiện ích." Một bản tin trong ngành đưa tin rằng khoản phí sẽ được chia đều giữa đơn vị chấp nhận thanh toán, tổ chức phát hành, PSP và ứng dụng — hãy xác nhận phần của bạn.
- Chuẩn bị hai kịch bản cho phiên điều trần về phí thẻ ngày 16 tháng 11. Nếu được chấp thuận, các thương nhân Hoa Kỳ có thể từ chối thẻ cao cấp và thẻ thương mại và phụ phí tự do hơn; các đơn vị chấp nhận thanh toán và ISV nên tính toán chi phí cho các thay đổi về lời nhắc trên thiết bị đầu cuối, tuyến đường và định giá ngay bây giờ. Nếu bị từ chối, sự không chắc chắn về kiện tụng sẽ quay trở lại.
- Triển khai thanh toán tác nhân với bước phê duyệt của con người trước tiên. Chỉ 7% người tiêu dùng sẽ giao phó hoàn





