


Global Payments Weekly 2026W36


- Quan điểm chính: Tuần này (31/8 - 6/9) ngành stablecoin chứng kiến bước ngoặt mang tính cấu trúc: liên minh gồm 21 ngân hàng có kế hoạch phát hành stablecoin tuân thủ quy định, cạnh tranh trực tiếp với các stablecoin trên chuỗi công khai hiện có trong thị trường thanh toán B2B; đồng thời, tổng nguồn cung stablecoin giảm 1,5 tỷ USD trong khi hơn 500 triệu USD vốn đổ vào cơ sở hạ tầng, cho thấy trọng tâm cạnh tranh đang chuyển từ "quy mô phát hành" sang "quyền sở hữu đường ray và trường hợp sử dụng", với cửa sổ quan trọng rơi vào nửa đầu năm 2027.
- Các yếu tố chính:
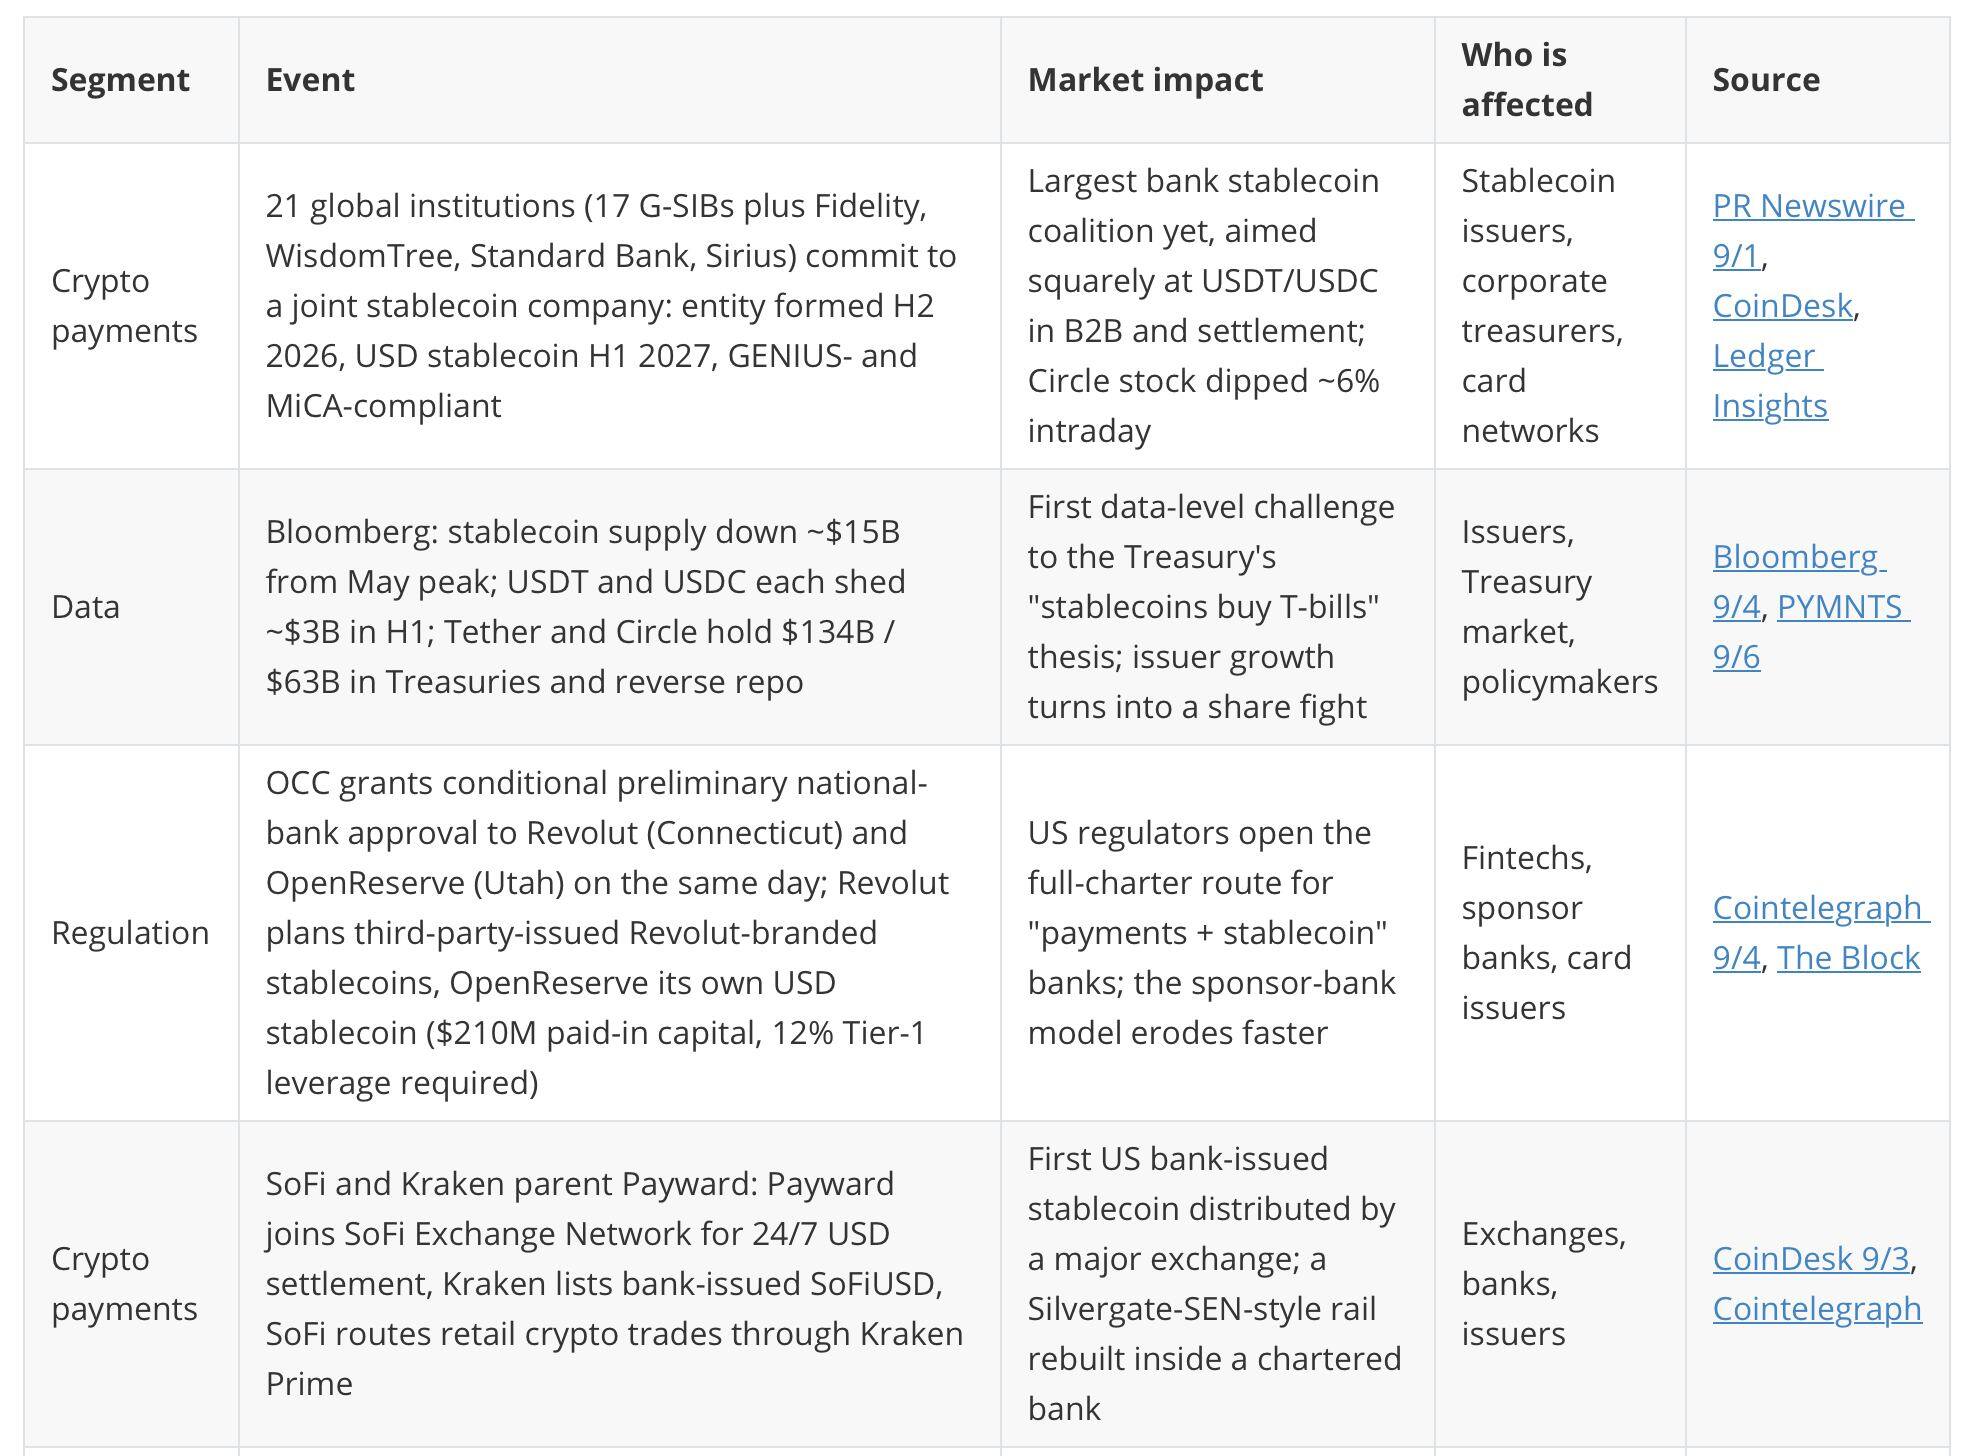
- 17 trong số các ngân hàng có tầm quan trọng hệ thống toàn cầu đã ký kết thành lập liên minh stablecoin, nhưng JPMorgan, HSBC và BNP Paribas vắng mặt, cho thấy chiến lược của các ngân hàng lớn vẫn còn khác biệt; liên minh xác định rõ mục tiêu hướng tới thanh toán B2B xuyên Đại Tây Dương theo các quy định GENIUS và MiCA, thay vì các trường hợp sử dụng bán lẻ.
- Circle đã giảm rồi bật tăng 14% vào ngày 3/9, và thị trường diễn giải rằng liên minh ngân hàng không phải là dấu chấm hết cho Circle; đồng thời, SEC đã đề xuất vào ngày 1/9 cho phép blockchain trở thành phương tiện lưu trữ hồ sơ chính thức và cho phép địa chỉ ví thay thế địa chỉ bưu chính, bước vào giai đoạn bình luận 60 ngày.
- Tổng nguồn cung stablecoin đã giảm 15 tỷ USD kể từ tháng 5, nhưng tuần này các dự án cơ sở hạ tầng như Félix, Cari, Diameter, OpenReserve và Kast đã thu hút hơn 500 triệu USD đầu tư, cho thấy trọng tâm của ngành đang nghiêng về xây dựng "đường ray" (kênh giao dịch).
- OCC của Mỹ cùng ngày đã phê duyệt giấy phép ngân hàng cho Revolut và OpenReserve, TabaPay mua lại ngân hàng, SoFi phát hành token riêng, đánh dấu mô hình "công ty xử lý thanh toán nắm giữ giấy phép ngân hàng và phát hành stablecoin riêng" đang trở thành mô hình mặc định tại Mỹ, gây áp lực trung hạn lên các ngân hàng bảo trợ.
- Sổ cái Swift chính thức đi vào hoạt động, các giao dịch cuối tuần của Citi với FAB/OCBC, DBS với Citi đã được triển khai trong vòng hai tuần, cung cấp ví dụ thực tế cho ưu tiên "tiền gửi token hóa hơn stablecoin"; các nhà cung cấp thanh toán xuyên biên giới dự kiến sẽ đối mặt với cạnh tranh hai đường ray vào khoảng năm 2027.
- Cơ quan tiền tệ Singapore (MAS) dự định cấm trả lãi cho stablecoin, trở thành khu vực pháp lý lớn thứ ba sau Mỹ và EU; Ethena Pay ra mắt tại 48 quốc gia với lợi suất 5-6% nhưng cố tình tránh Mỹ và châu Âu, cho thấy không gian tuân thủ cho các sản phẩm stablecoin lợi suất cao đang thu hẹp.
Tác giả / Biên tập: WANG TAI
Giai đoạn được đề cập: 31 tháng 8 – 6 tháng 9 năm 2026 (Tuần 36) · Dành cho các nhà hoạt động trong lĩnh vực thanh toán truyền thống và tiền mã hóa · Thời gian đọc ~4 phút
1. Tổng quan tuần qua

2. Thước đo ngành

3. Sự kiện chính trong tuần
Vì sao điều này quan trọng (phân tích của ban biên tập)
- Liên minh 21 ngân hàng: tuần trước là "JP Morgan được cho là đang đánh giá"; tuần này 17 ngân hàng G-SIB đã ký kết. Có ba điểm đáng chú ý — JPMorgan, HSBC và BNP vắng mặt, cho thấy chiến lược của các ngân hàng lớn vẫn còn chia rẽ; liên doanh này nhắm rõ ràng đến cả GENIUS lẫn MiCA, tức là thanh toán B2B xuyên Đại Tây Dương thay vì bán lẻ; và Circle đã giảm điểm, sau đó tăng 14% vào ngày 3/9 — thị trường không coi đây là hồi kết của Circle.
- Nguồn cung thu hẹp so với hạ tầng bùng nổ: tổng nguồn cung stablecoin đã giảm 15 tỷ USD kể từ tháng 5, nhưng hơn 500 triệu USD đã đổ vào hạ tầng stablecoin trong tuần này (Félix, Cari, Diameter, OpenReserve, Kast). Cuộc cạnh tranh đang chuyển từ "phát hành bao nhiêu" sang "ai sở hữu hệ thống và các trường hợp sử dụng" — việc Phó chủ tịch sản phẩm của Airwallex gọi việc tìm kiếm các trường hợp sử dụng là "ngõ cụt" chính là mặt còn lại của đồng xu.
- Hai giấy phép OCC trong một ngày: với việc Revolut và OpenReserve được phê duyệt, TabaPay mua lại một ngân hàng và SoFi phát hành đồng coin, mô hình "tổ chức xử lý/fintech có giấy phép ngân hàng và tự phát hành stablecoin riêng" đang trở thành chuẩn mực mặc định tại Mỹ. Các ngân hàng bảo trợ (sponsor banks) sẽ phải đối mặt với áp lực trong trung hạn.
- Sổ cái Swift chính thức hoạt động: giao dịch cuối tuần của Citi×FAB/OCBC và DBS×Citi diễn ra trong vòng hai tuần, mang lại ví dụ thực tế cho phát biểu của lãnh đạo BIS về "tiền gửi token hóa thay vì stablecoin". Các nhà cung cấp dịch vụ thanh toán xuyên biên giới sẽ phải đối mặt với hai hệ thống cạnh tranh — stablecoin trên public chain và tiền gửi token hóa của ngân hàng — vào khoảng năm 2027.
- MAS cấm trả lãi: Singapore là khu vực pháp lý lớn thứ ba sau Mỹ và EU cấm trả lãi trên stablecoin. Việc Ethena Pay ra mắt tại 48 quốc gia với lãi suất 5–6%, cố tình bỏ qua Mỹ và EU, cho thấy không gian tuân thủ cho các sản phẩm stablecoin sinh lời đang thu hẹp nhanh đến mức nào.
4. Phân tích chuyên sâu Crypto / Web3
4.1 Bảng dữ liệu stablecoin
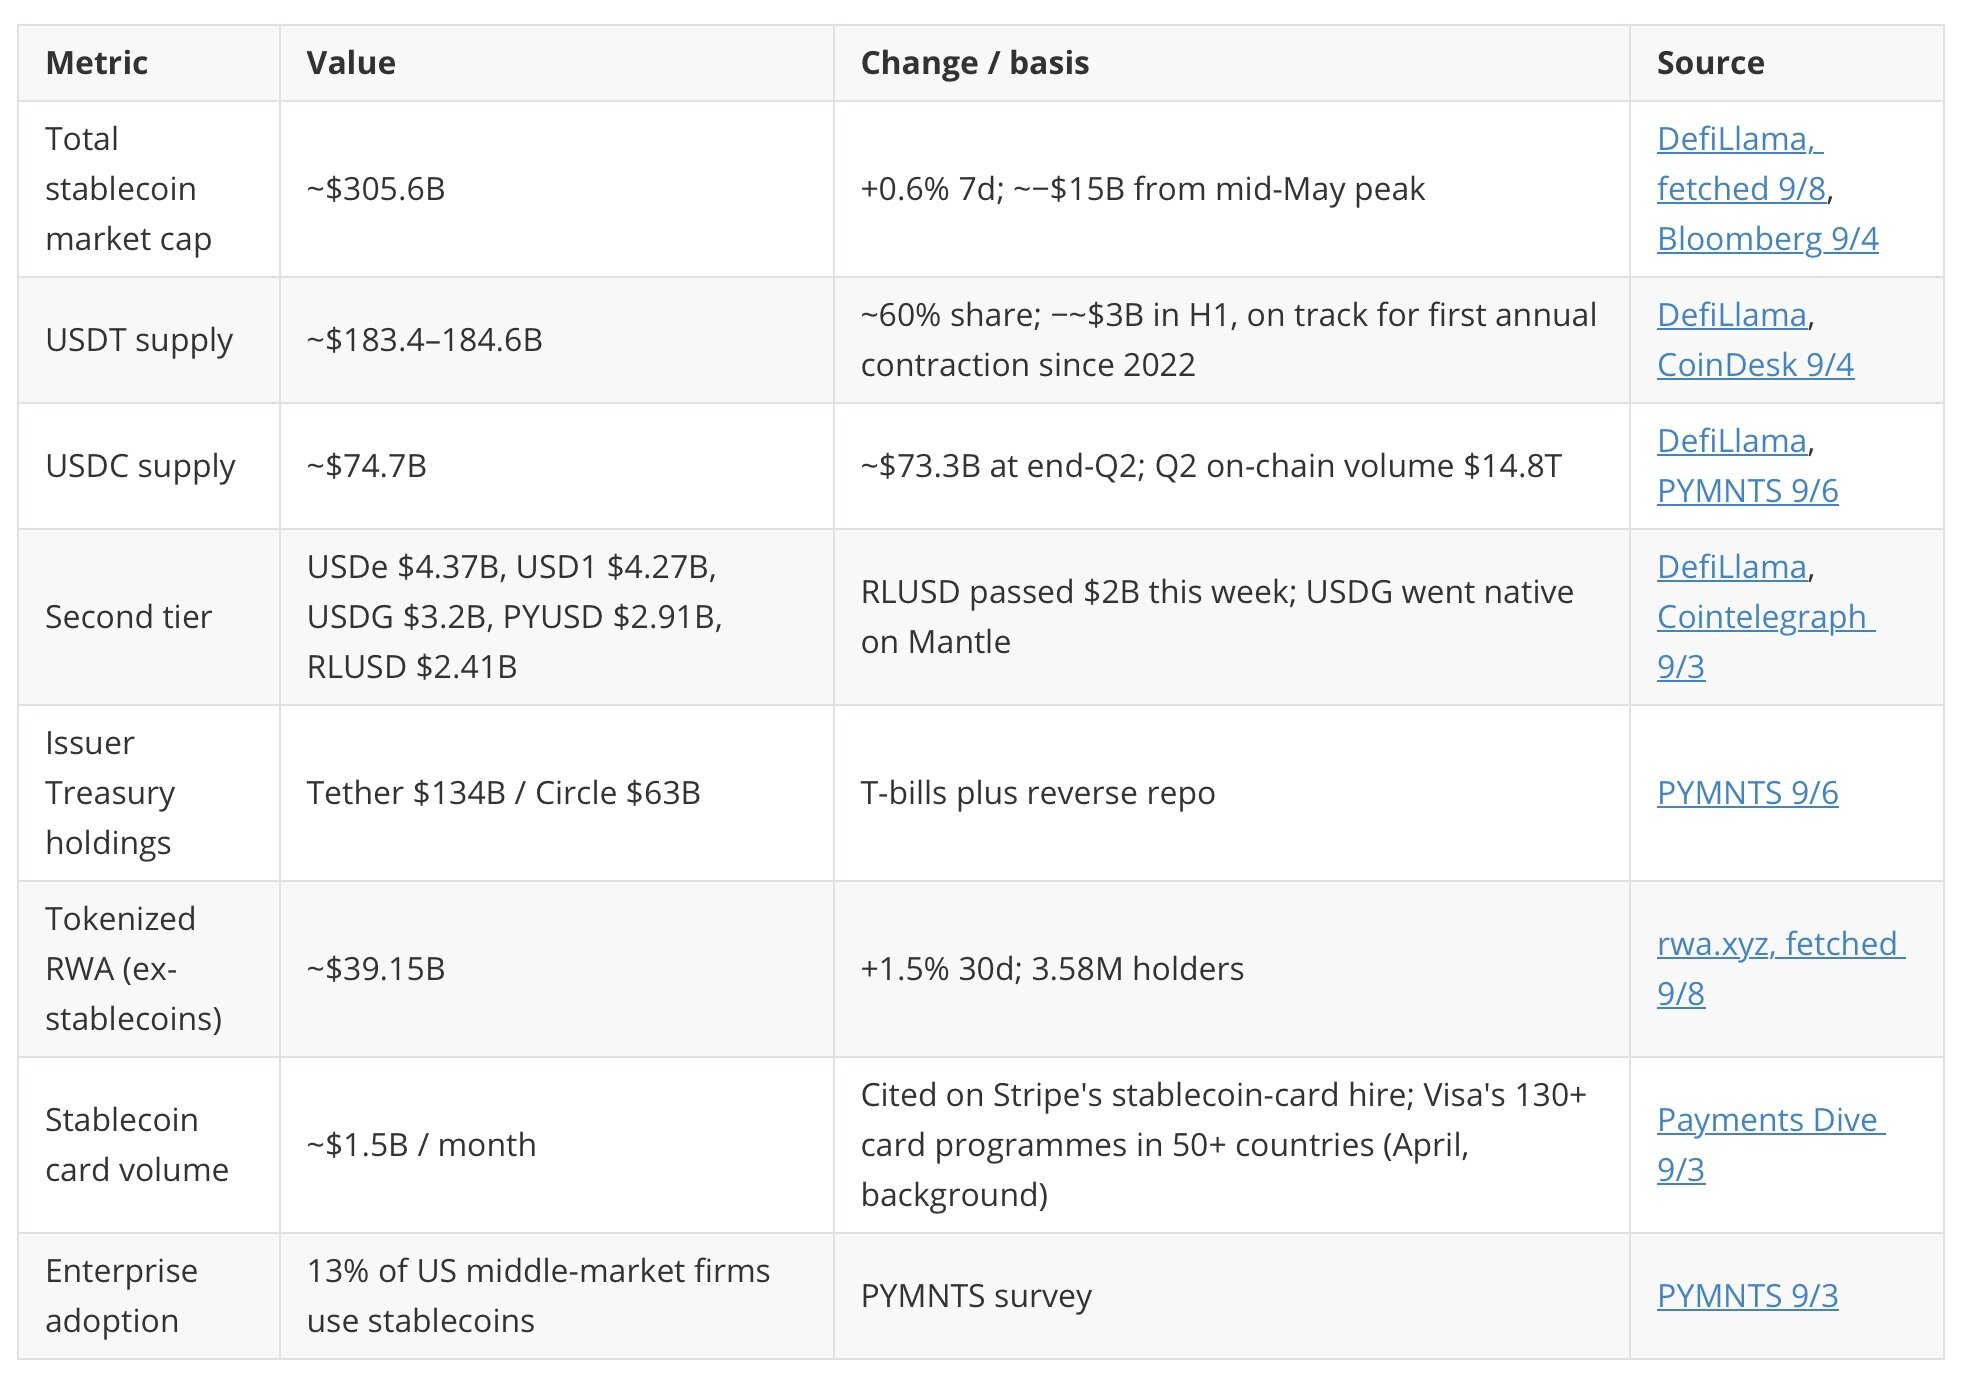
Lưu ý: tuần này không có dữ liệu công khai đáng tin cậy về khối lượng chuyển stablecoin trên chuỗi hàng tuần; số liệu nạp tiền qua thẻ crypto không được cập nhật trong tuần này.
4.2 Chủ đề tuần: ngân hàng tấn công trên ba mặt trận — phát hành, thanh toán, phân phối

Quan điểm biên tập: sau tuần này, câu hỏi "ngân hàng có tham gia không" không còn nữa — mà là hệ thống nào trong ba hệ thống (stablecoin trên public chain, stablecoin từ liên doanh ngân hàng, tiền gửi token hóa) sẽ trở thành lớp thanh toán bù trừ. Nguồn cung thu hẹp cho thấy nhu cầu đầu cơ bán lẻ đã đạt đỉnh, trong khi vốn và giấy phép đang đổ vào mảng thanh toán B2B và xuyên biên giới. Nửa đầu năm 2027 — khi liên doanh ngân hàng ra mắt, OCC chấp nhận đơn đăng ký theo GENIUS, và các chuỗi thanh toán như Arc đi vào hoạt động — chính là giai đoạn mà cấu trúc sẽ được định hình.
4.3 Tiếng nói trong tuần

4.4 Tóm tắt quy định trong tuần
Mỹ: SEC đề xuất sửa đổi quy tắc dành cho đại lý chuyển nhượng (transfer agents) để chấp nhận blockchain làm hồ sơ chính thức và đề xuất dùng địa chỉ ví thay cho địa chỉ bưu chính, với thời gian lấy ý kiến 60 ngày (SEC 1/9); SEC ấn định ngày 17/9 tổ chức hội thảo về giao dịch 24 giờ (SEC); OCC/FDIC hoàn thiện định nghĩa về "hành vi không an toàn hoặc không lành mạnh", thu hẹp quyền quyết định của thanh tra viên trong vấn đề hủy giao dịch ngân hàng (debanking) (The Paypers 1/9); Hiệp hội Cảnh sát trưởng Quốc gia Mỹ chuyển sang lập trường trung lập về Đạo luật CLARITY trước cuộc bỏ phiếu chấm dứt tranh luận tại Thượng viện vào ngày 15/9 (CoinDesk 4/9); Wyoming's FRNT thêm Chainlink Proof of Reserve (Cointelegraph 2/9); hai doanh nhân Thái Lan kiện Tether liên quan đến vụ đóng băng 42,4 triệu USD USDT — thử thách pháp lý đầu tiên đối với quyền đóng băng của nhà phát hành (Cointelegraph 2/9).
G20: các bộ trưởng tài chính và thống đốc ngân hàng trung ương cam kết tạo "lộ trình rõ ràng" cho sự đổi mới tài sản số, yêu cầu FSB đưa ra các phát hiện về tác động xuyên biên giới của stablecoin toàn cầu, và kêu gọi kéo dài giờ hoạt động của hệ thống thanh toán giá trị lớn (The Block 2/9).
Châu Á: MAS tham vấn về stablecoin (xem Sự kiện chính); FSC Hàn Quốc công bố lộ trình token hóa ba giai đoạn từ tháng 2/2027 với thanh toán trên chuỗi liên kết stablecoin ở giai đoạn 3 (FSC 4/9); nghiên cứu của Ngân hàng Trung ương Hàn Quốc cho thấy các cặp giao dịch trực tiếp giữa tiền pháp định và stablecoin trên Binance làm suy yếu đồng nội tệ, với lượng mua won bằng stablecoin đạt 64 tỷ USD mỗi năm, lớn nhất khu vực châu Á - Thái Bình Dương (CoinDesk 5/9); FSA Nhật Bản đề xuất miễn khai thuế cho các giao dịch chuyển stablecoin dựa trên quỹ tín thác (Crypto Times 31/8); ASIC cảnh báo các công ty tiền mã hóa Australia phải có giấy phép AFS trước ngày 30/9 (CoinDesk 3/9).
Trung Quốc đại lục và Hồng Kông: không có chính sách mới đáng kể trong tuần này (bối cảnh: giấy phép stablecoin của Hồng Kông vẫn thuộc về HSBC và Anchorpoint; hoạt động chính tại Trung Quốc đại lục trong tuần là việc mở rộng ra nước ngoài của UnionPay và Ant International). EU/UK: Revolut đã hoàn tất việc hủy niêm yết USDT tại EEA và Thụy Sĩ vào ngày 31/8, tự động chuyển đổi số dư sang tiền pháp định (The Paypers); không có quy định mới nào về stablecoin từ ECB, EBA hoặc FCA trong tuần này.
5. Thanh toán truyền thống và thanh toán tiền mã hóa

6. Theo dõi khu vực

7. Hành động đề xuất cho các nhà hoạt động trong ngành
Thanh toán truyền thống
- Đánh giá lại sự phụ thuộc vào ngân hàng bảo trợ: TabaPay mua lại ngân hàng, Revolut/OpenReserve được OCC phê duyệt và SoFi tự phát hành coin đều chỉ về cùng một hướng — nếu doanh nghiệp của bạn phụ thuộc vào BIN hoặc tài khoản thanh toán từ ngân hàng bảo trợ, hãy cân nhắc việc sở hữu giấy phép, chuyển đổi ngân hàng đại lý hoặc kết nối với các mạng thanh toán tiền gửi token hóa của ngân hàng (Kinexys, sổ cái Swift) trước năm 2027.
- Thanh toán A2A và thanh toán thời gian thực bước vào giai đoạn "rủi ro + chiết khấu": A2A Protect của Visa và khoản tín dụng FedNow từ Fed ra mắt trong cùng một tuần, cho thấy cả mạng lưới lẫn ngân hàng trung ương đều đang tranh giành lớp kiểm soát của thanh toán tài khoản-tới-tài khoản; các tổ chức thu hút và cổng thanh toán nên đưa tính năng chấm điểm gian lận A2A và hỗ trợ kép FedNow/RTP vào lộ trình năm 2027.
- Đọc kỹ hiện tượng "khối lượng tăng, giá trị đi ngang" của UPI và Pix: cả hai hệ thống đang bão hòa ở các giao dịch nhỏ trong khi mở rộng sang NFC và xuyên biên giới (Pix bỏ trần NFC, UPI vào Uzbekistan, ECB–Pix liên kết) — ưu tiên phòng thủ cho các doanh nghiệp thẻ tại thị trường mới nổi đang chuyển từ trực tuyến sang các giao dịch giá trị thấp ngoại tuyến.
Thanh toán tiền mã hóa
- Nộp hồ sơ lên MAS trước ngày 16 tháng 10: đề xuất cấm trả lãi, yêu cầu dự trữ





