


SignalPlus:2023年宏观回顾及2024年展望


Chào mừng bạn đến đọc Triển vọng vĩ mô của SignalPlus 2024 và xin chân thành cảm ơn tất cả bạn bè đã tiếp tục ủng hộ và động viên. SignalPlus mong muốn được tiếp tục cung cấp ý kiến và giải pháp cho khách hàng trong tương lai. Vui lòng liên hệ với nhóm của chúng tôi qua TG / X / WeChat / Email, chia sẻ ý kiến và đề xuất của bạn.
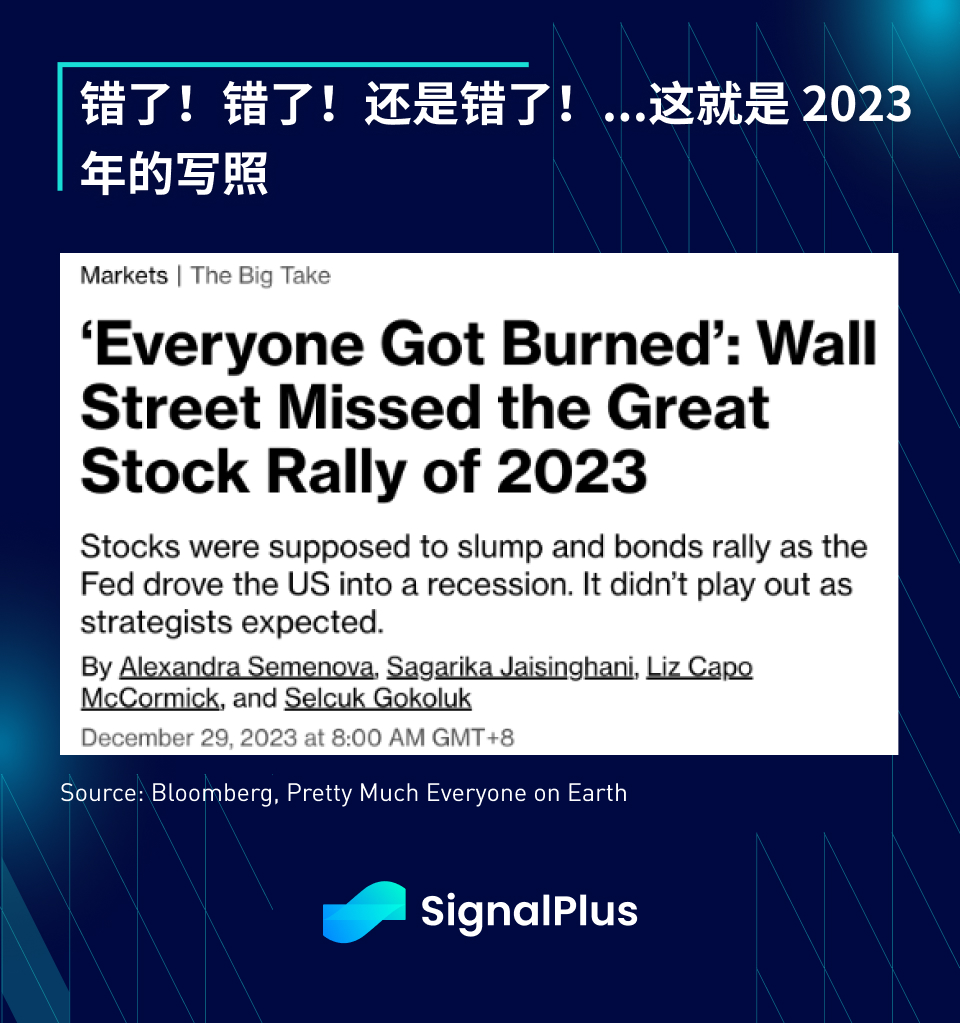
Hầu như tất cả mọi người đều sai về tình hình năm 2023... Tại sao chúng ta phải quan tâm đến triển vọng vĩ mô?
Khi chúng ta bước sang năm mới và bắt đầu một hành trình mới, chúng ta nên nhìn lại một năm vừa qua để xem dự đoán nào của thị trường đúng, dự đoán nào sai, công bằng mà nói thị trường sẽ tốt hơn vào năm 2023. . Hầu hết các dự đoán đều rất khác so với thực tế.
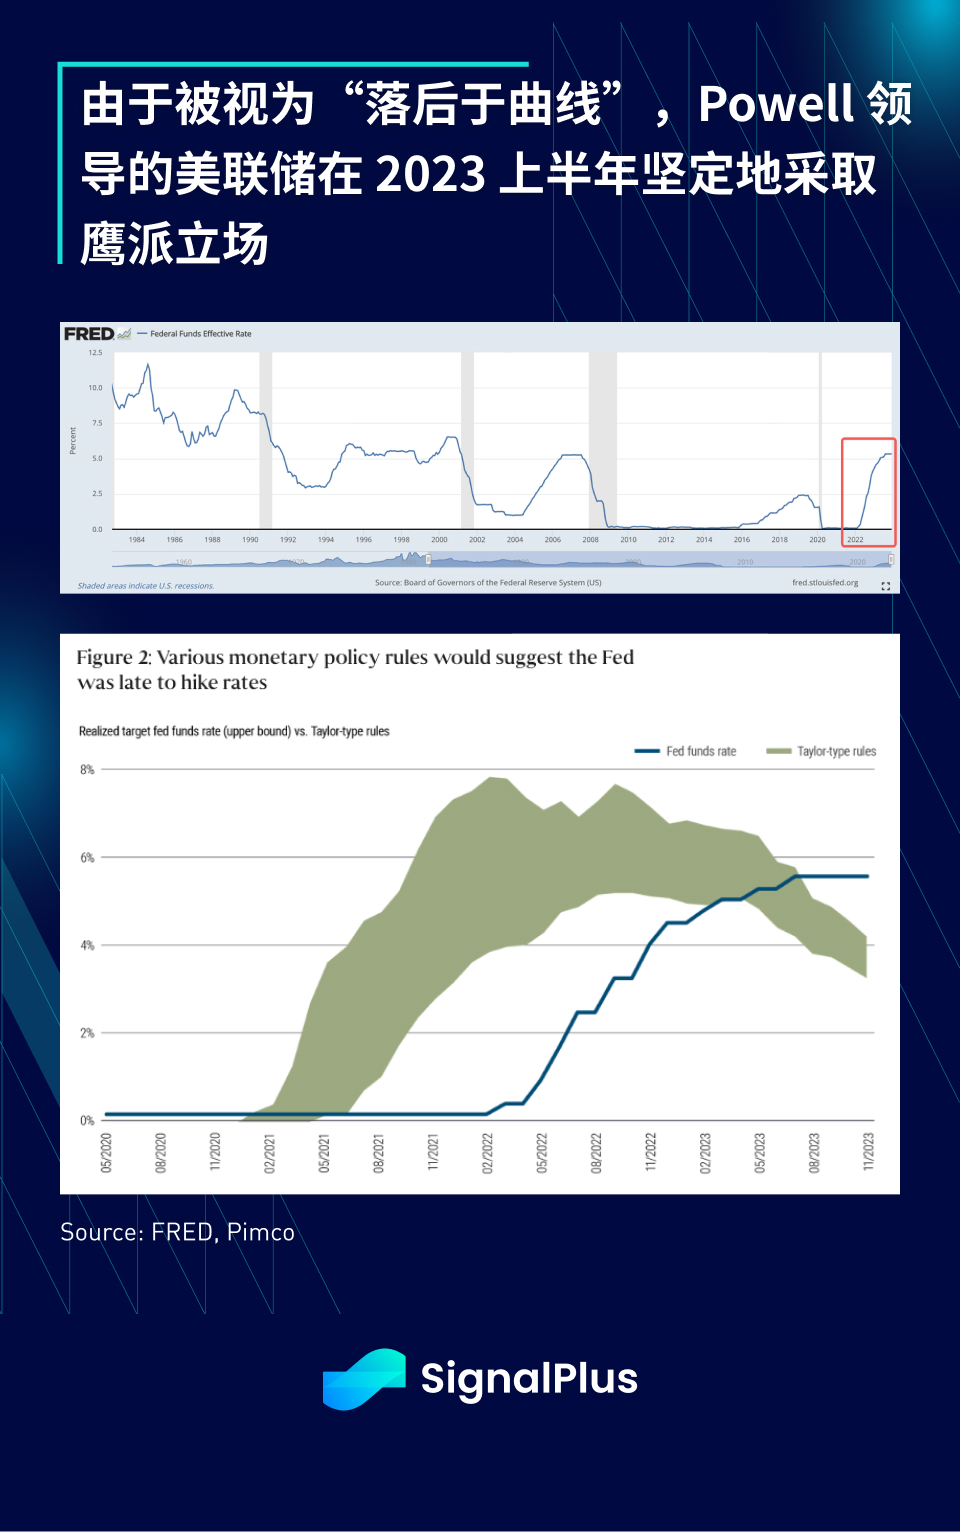
Khi Cục Dự trữ Liên bang thực hiện hành động chưa từng có nhằm tăng lãi suất, lợi suất trái phiếu phải đối mặt với nguy cơ giảm mạnh và giá tài sản được dự đoán sẽ giảm mạnh. lạm phát và không có ý định đối đầu với FOMC.Đối với thị trường tài sản, mỗi bước đi đều đặt ra một thách thức.
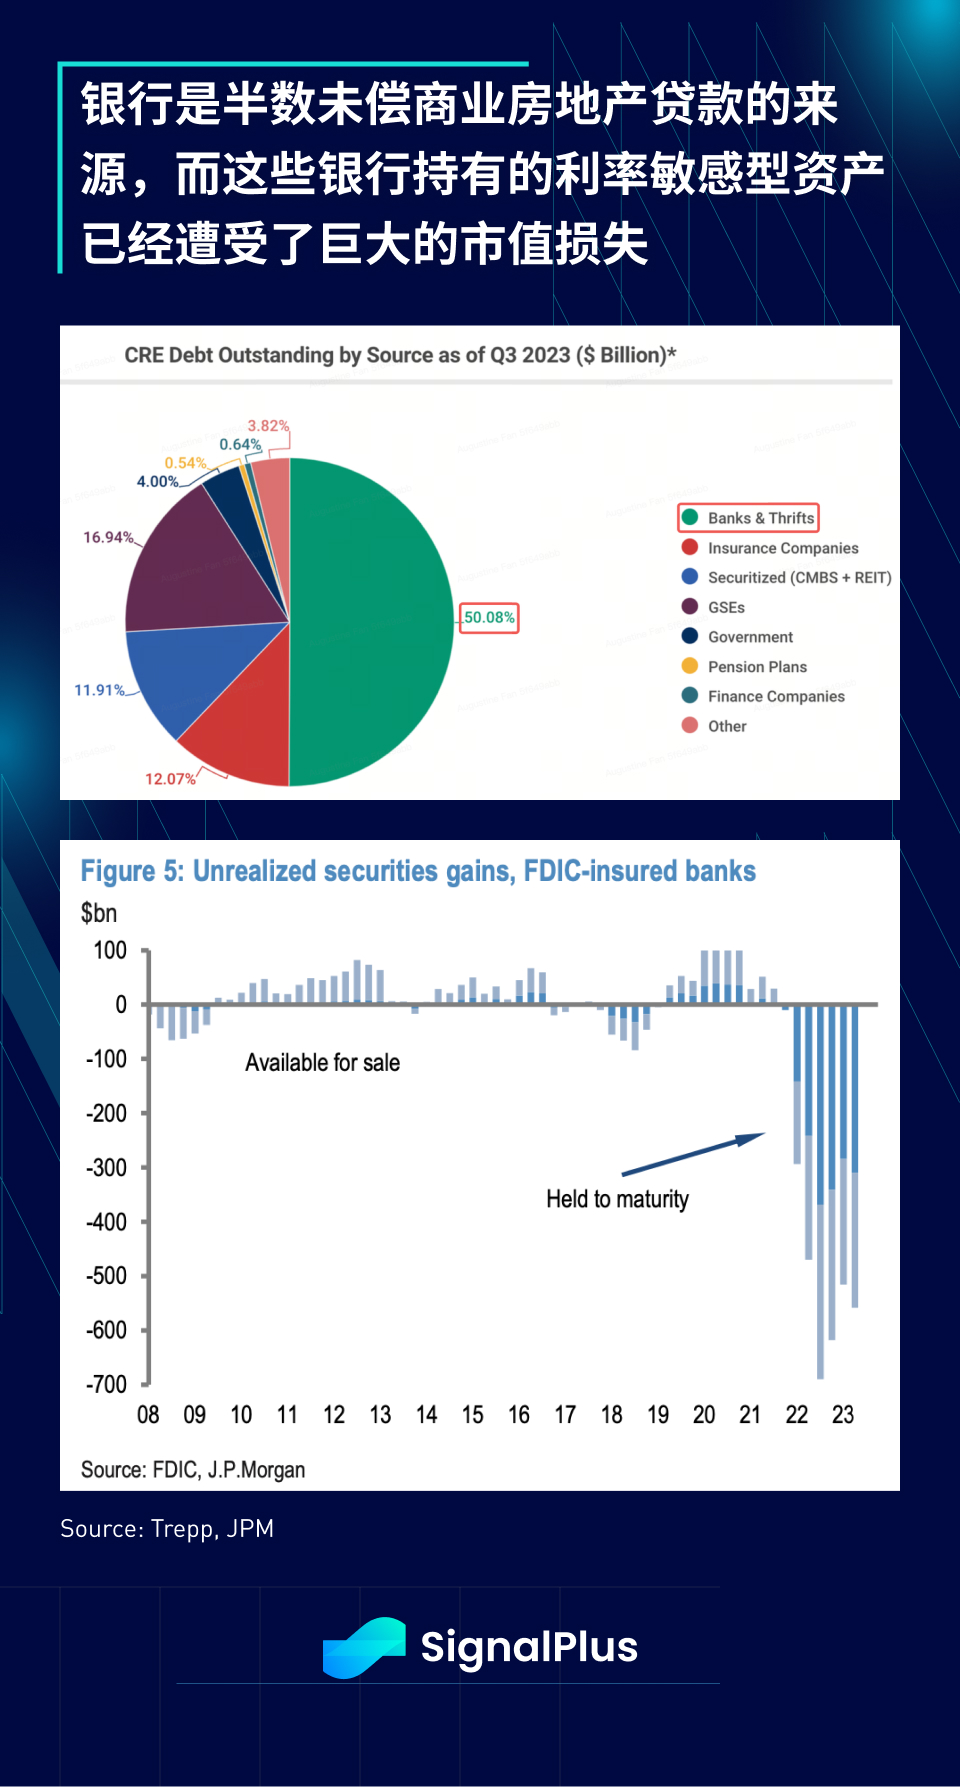
Việc tăng lãi suất không ngừng đã dẫn đến tổn thất đáng kể đối với các tài sản nhạy cảm với lãi suất như trái phiếu được thế chấp và bất động sản cơ bản, đặc biệt là những đợt điều chỉnh giá trị lớn trong ngành bất động sản thương mại (CRE), với hoạt động giao dịch bị đóng băng sâu và nhiều hoạt động giao dịch bị đóng băng. Giá văn phòng Hoa Kỳ tại các thành phố cửa ngõ đã giảm hơn 50% vào năm 2023.
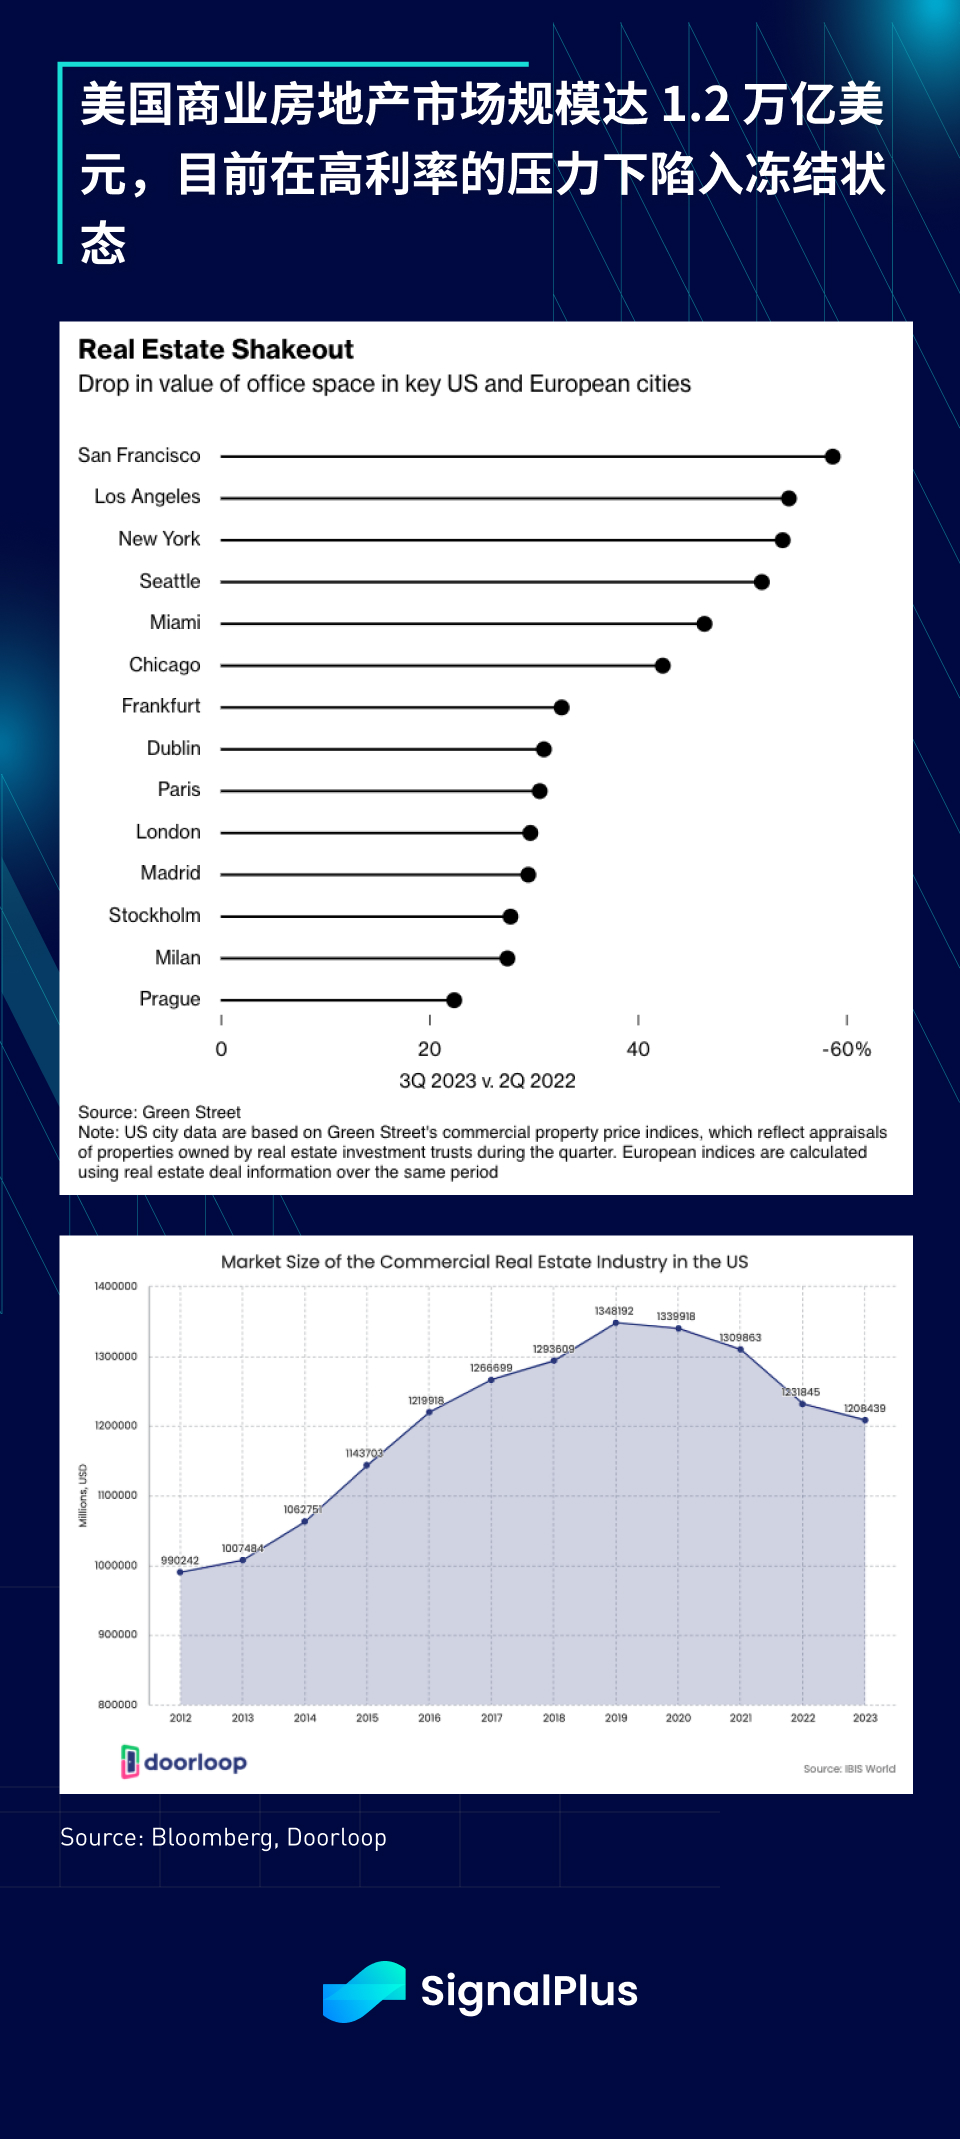
Trong khi những vấn đề mà bất động sản thương mại được tổ chức có giá trị cao phải đối mặt có thể chỉ ảnh hưởng đến các nhà đầu tư chuyên nghiệp, thì nỗi đau từ việc thắt chặt lãi suất đang nhanh chóng lan rộng đến các hệ thống ngân hàng trong khu vực và thậm chí có thể lan sang các bộ phận khác của nền kinh tế; sự suy giảm đáng kể đối với tài sản ròng giữ đến ngày đáo hạn của ngân hàng và trở thành nguyên nhân gây ra sự hoảng loạn nghiêm trọng trong hệ thống ngân hàng khu vực, cuối cùng dẫn đến sự sụp đổ nhanh chóng của Ngân hàng Thung lũng Silicon (SVB) trong quý đầu tiên của năm ngoái .
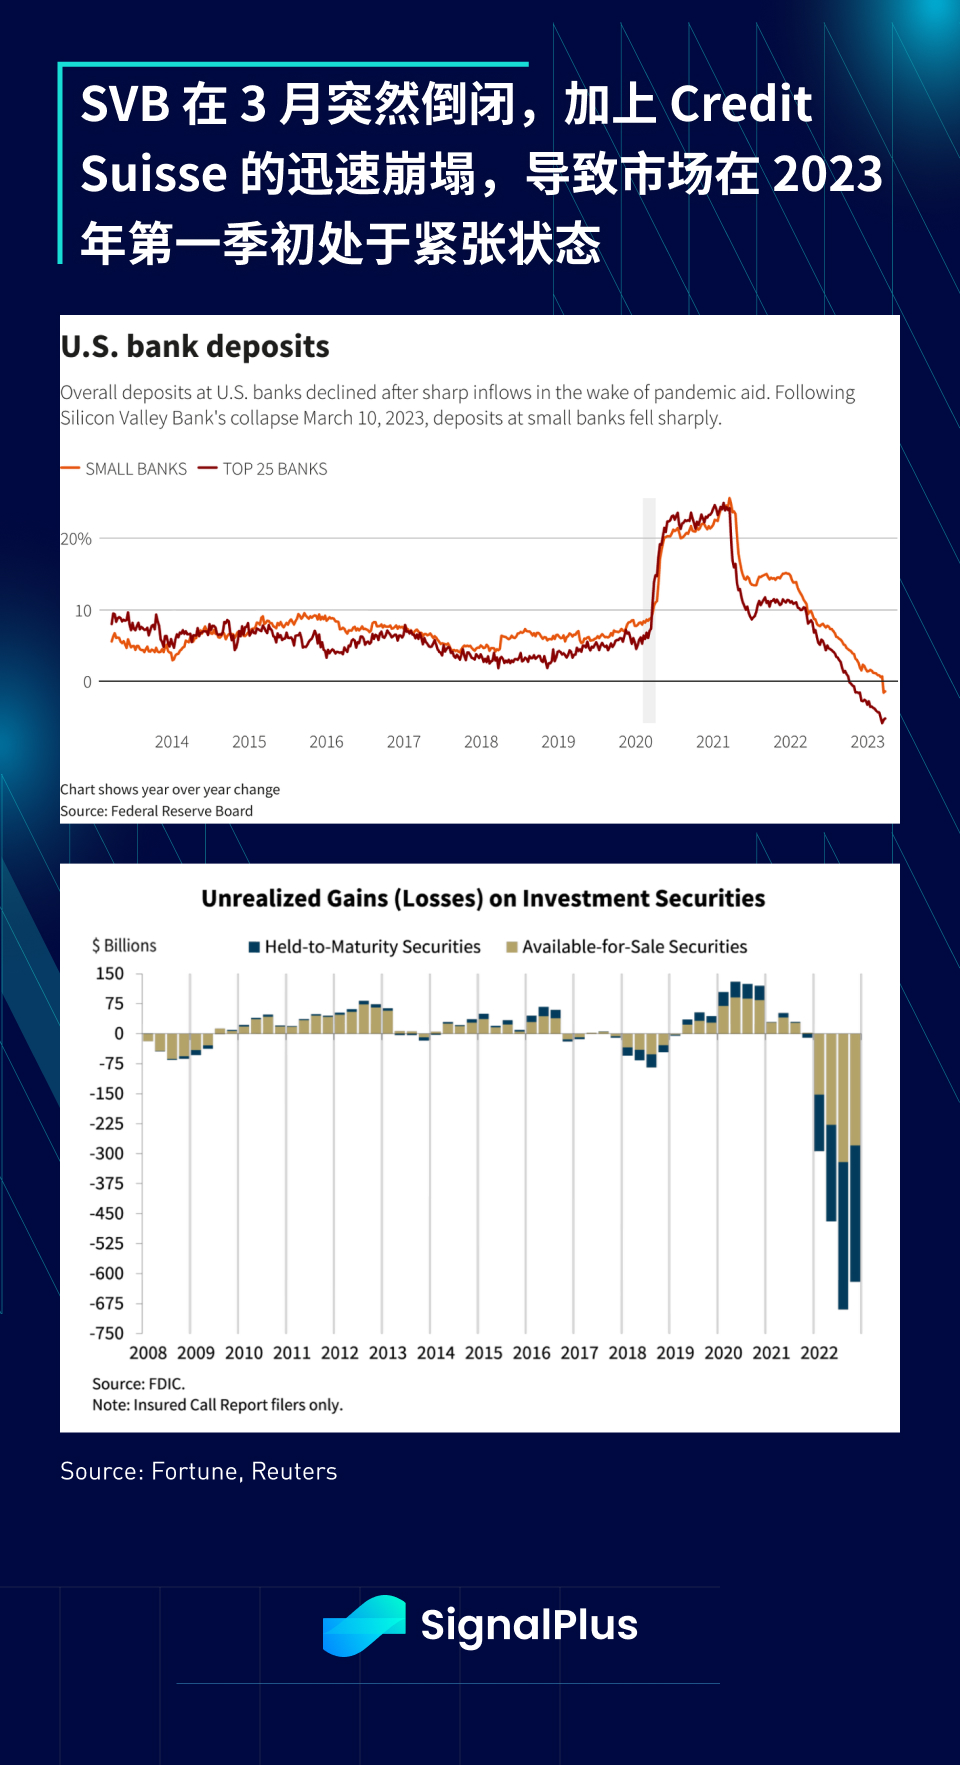
Lạm phát vẫn nằm trên xu hướng, hệ thống ngân hàng Mỹ đối mặt với rủi ro lây lan giống như Lehman, ngành bất động sản thương mại và vốn cổ phần tư nhân đình trệ và Fed vẫn tích cực chống lạm phát. cú sốc và thị trường chứng khoán chuẩn bị có đợt điều chỉnh được chờ đợi từ lâu, phải không?
Nếu bạn nghĩ như vậy, cuối cùng bạn có thể trở thành trò cười; thay vào đó, Chỉ số SP đã đạt mức tăng trưởng khổng lồ 26,3% vào năm 2023 và Chỉ số Nasdaq đạt mức tăng trưởng khổng lồ 54%, mặc dù lãi suất qua đêm đã tăng 100 điểm cơ bản và lãi suất 10- năm Lợi tức trái phiếu kho bạc Hoa Kỳ Về cơ bản không thay đổi ở mức 3,8% vào năm 2023; các nhà quản lý tích cực một lần nữa lại hoạt động kém hơn đáng kể chỉ số (một lần nữa) và chứng khoán Mỹ một lần nữa lại hoạt động tốt hơn mọi thị trường toàn cầu khác.
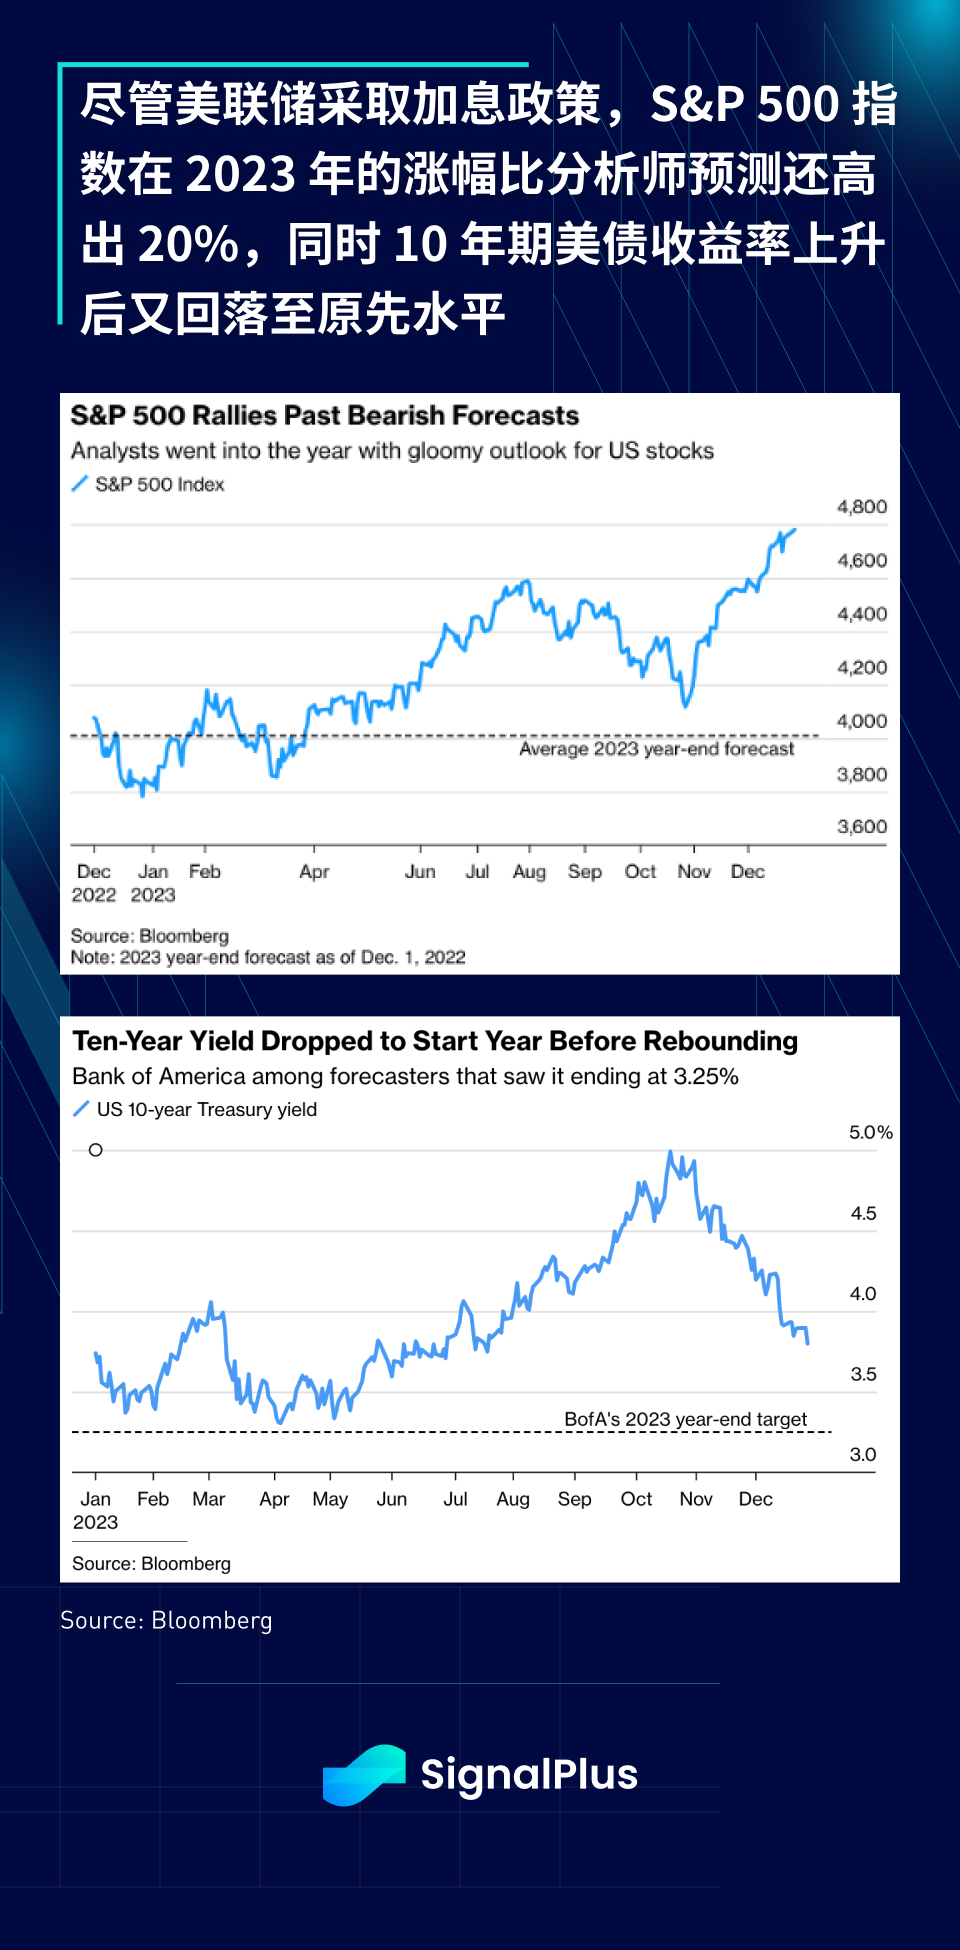
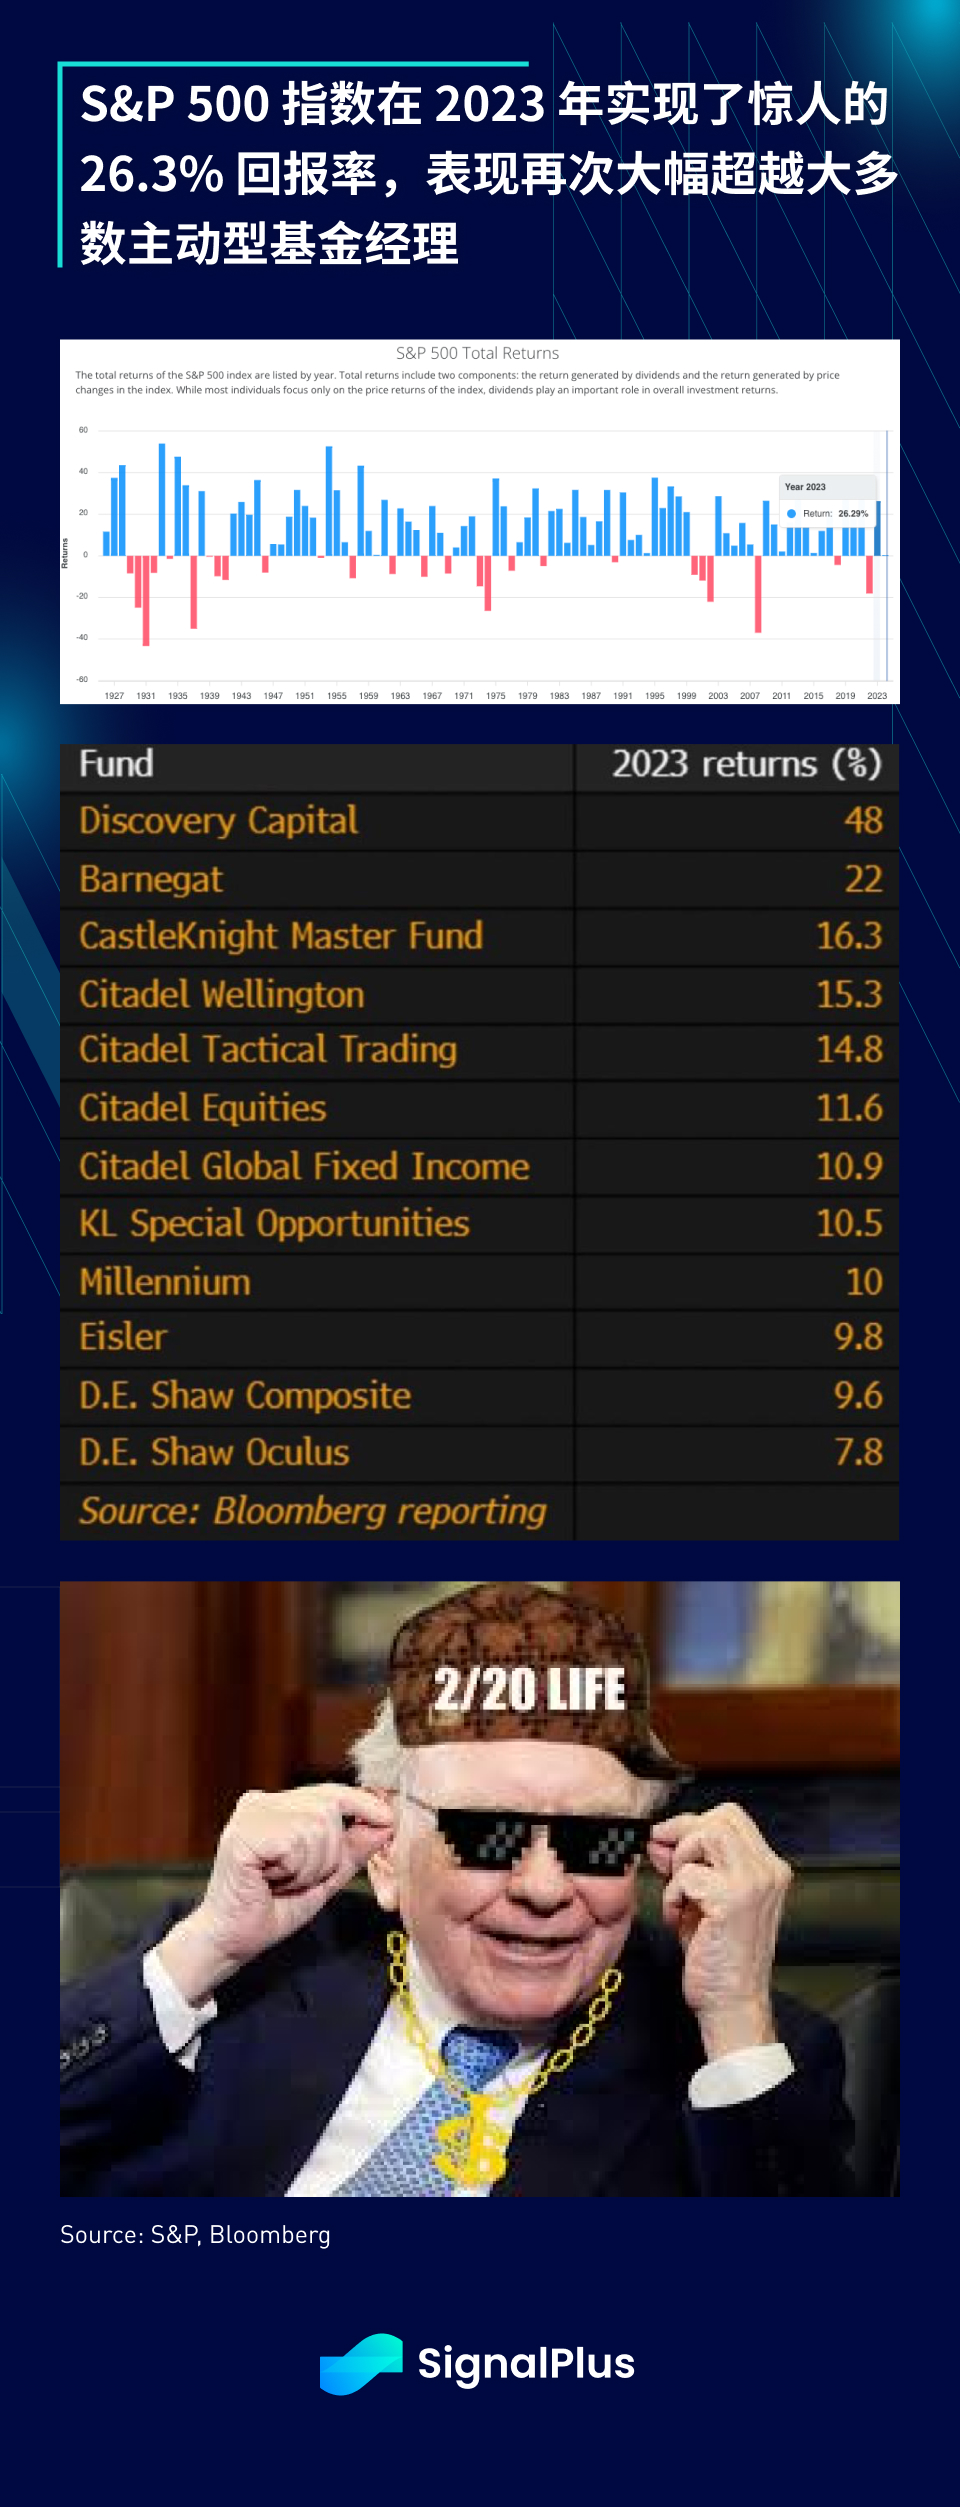
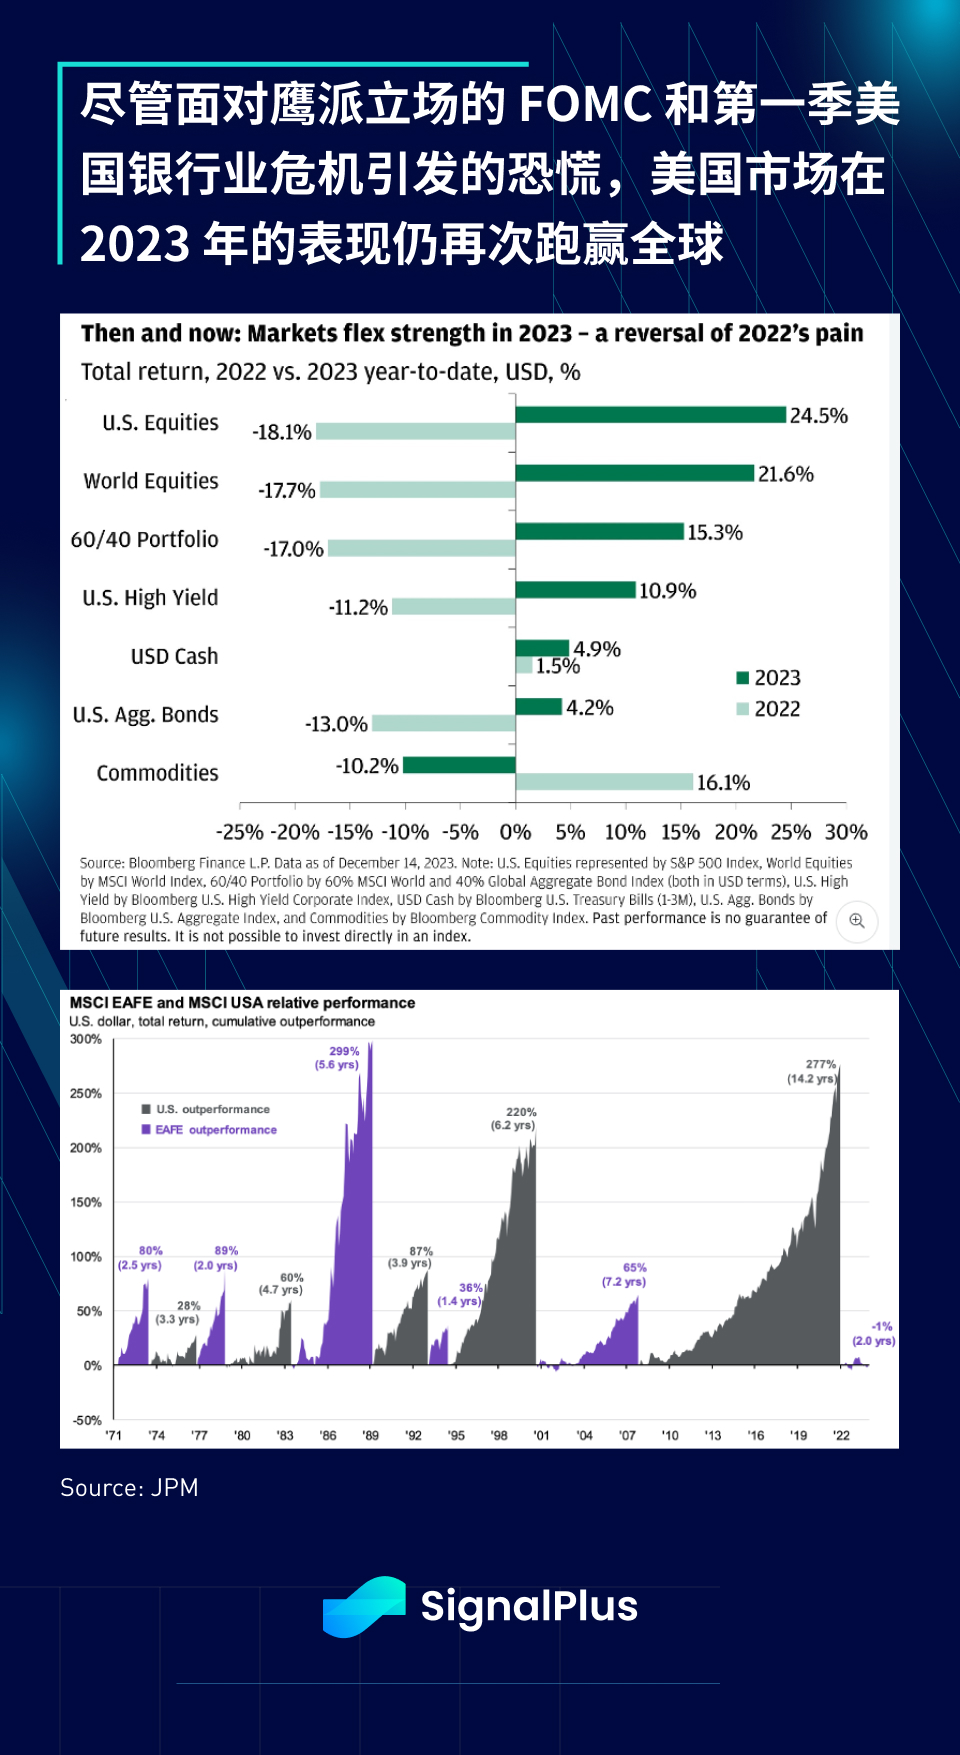
Tình hình năm 2023 tốt đến mức bạn không cần phải đầu cơ tiền tệ để có được lợi nhuận cao. Ngay cả khi bạn mù quáng chọn danh mục đầu tư, bạn có thể nhận được lợi nhuận 10-15%. Ngay cả những nhà đầu tư thận trọng nhất cũng có thể nhận được 5% từ việc nắm giữ Với lợi nhuận, năm 2023 chắc chắn là một năm đáng đi vào lịch sử.
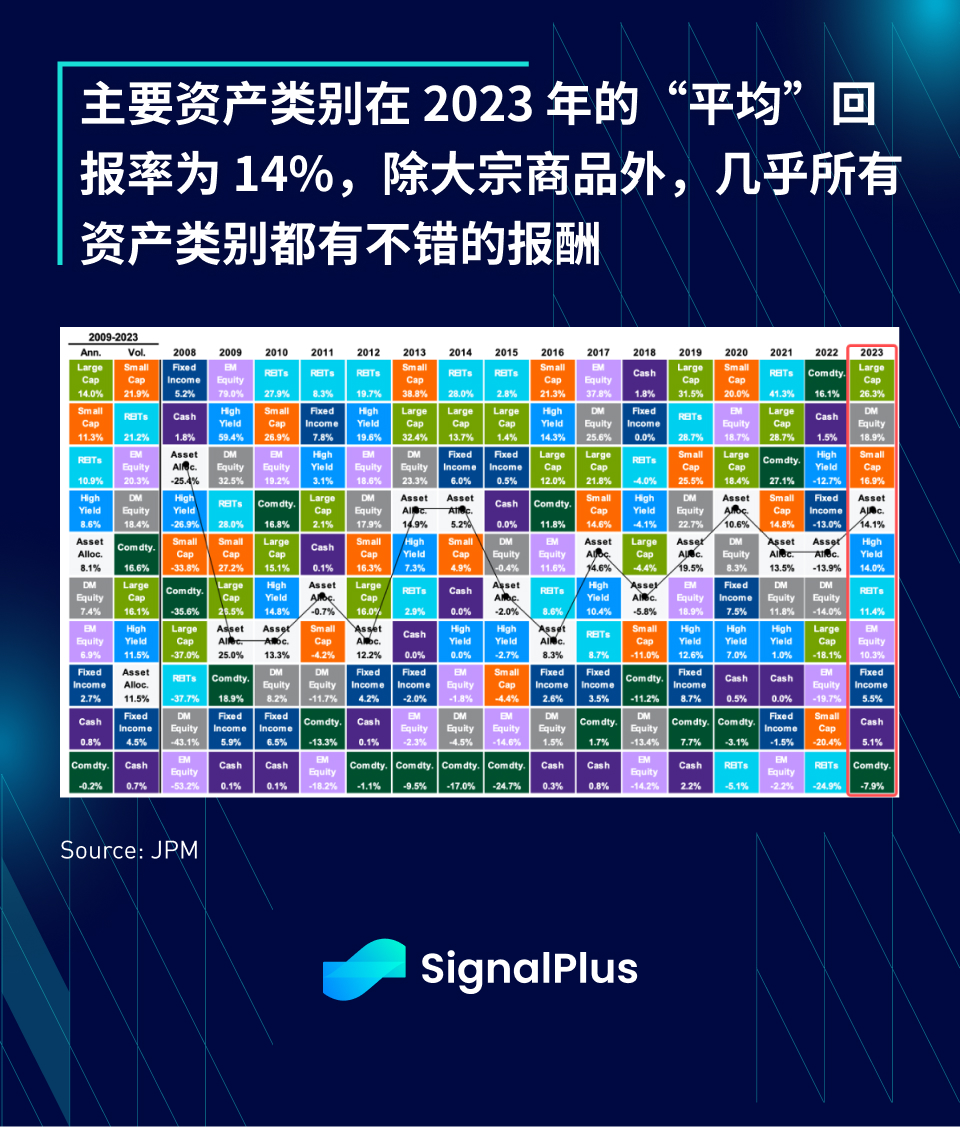
Tại sao hiệu suất lại mạnh mẽ vào năm 2023?
Các nhà đầu tư nhìn chung đang bị đánh giá thấp sau năm 2022 đầy khó khăn
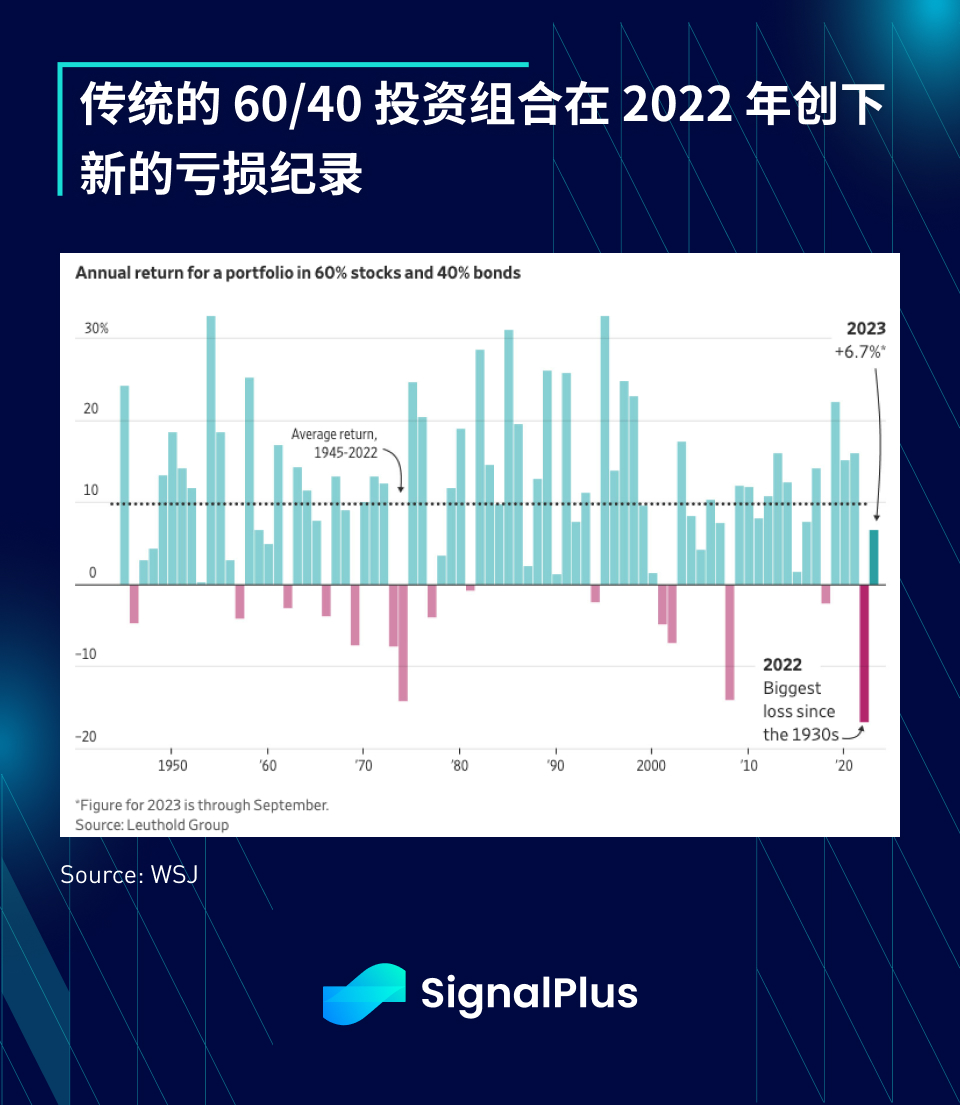
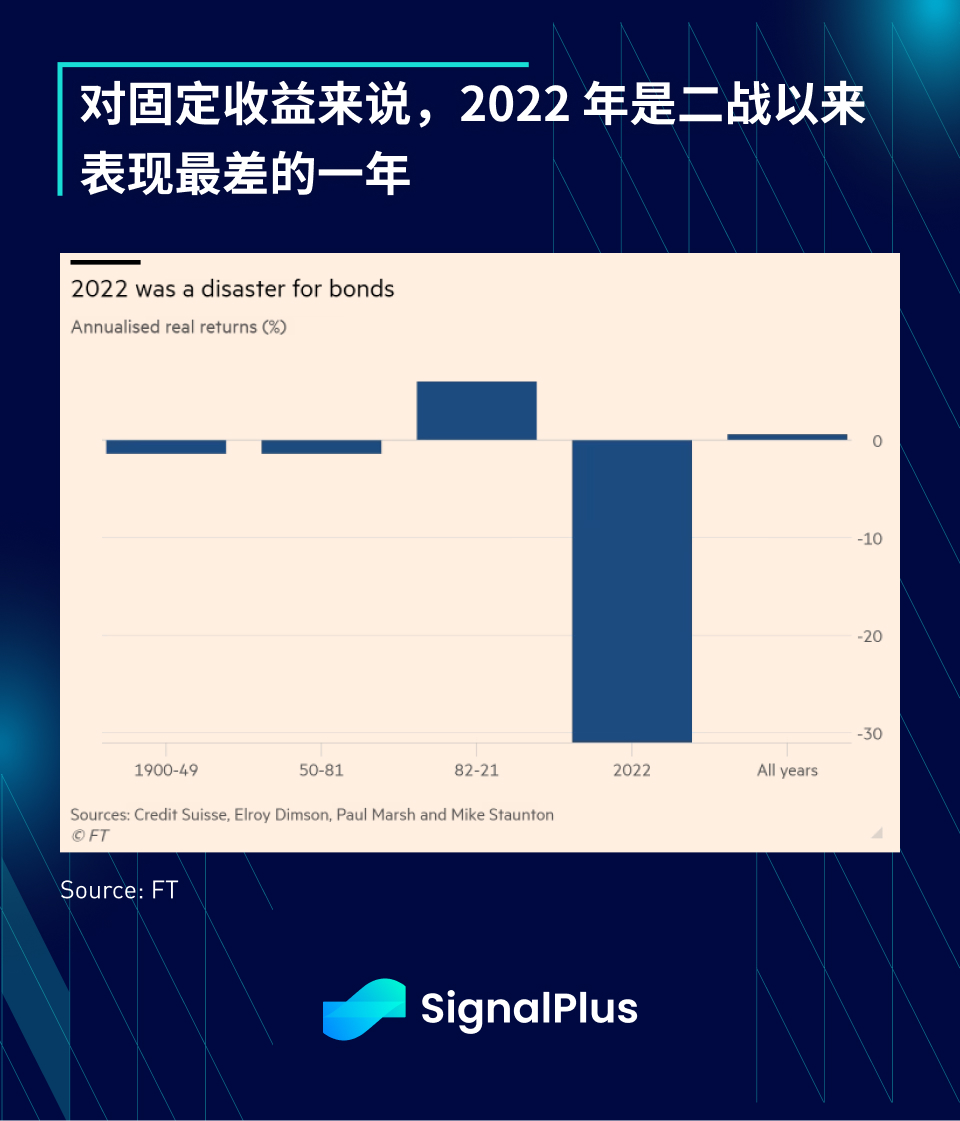
Danh mục đầu tư 60/40 truyền thống đã lập kỷ lục thua lỗ mới vào năm 2022. Các nhà đầu tư đương nhiên thể hiện thái độ không thích rủi ro vào đầu năm 2023 và nhìn chung có quan điểm tiêu cực về triển vọng vĩ mô. Mức độ rủi ro ở mức thấp vào đầu năm. Nói chung là thiếu môi trường đầu tư tích cực.
Nền kinh tế Mỹ vẫn còn lâu mới suy thoái
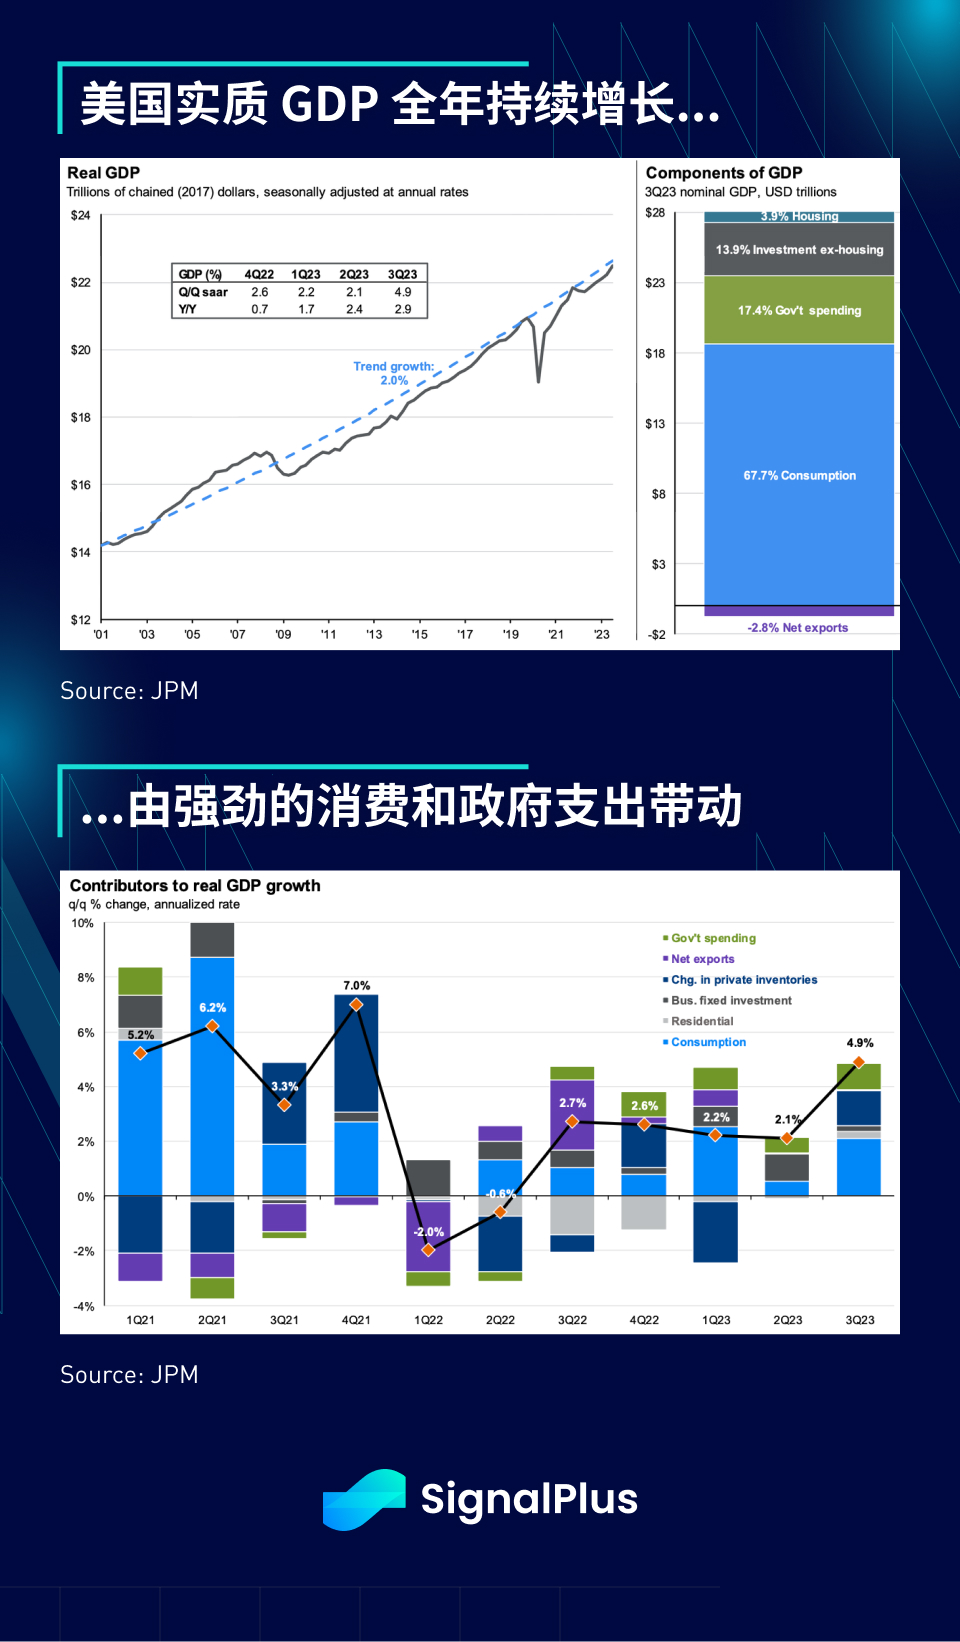
Mặc dù thị trường tràn ngập những dự báo bi quan về suy thoái kinh tế toàn cầu và sự đảo ngược của đường cong lợi suất luôn được coi là tín hiệu “có tính thuyết phục” về một cuộc suy thoái kinh tế sắp xảy ra, nhưng trên thực tế, nền kinh tế Mỹ vẫn còn lâu mới rơi vào suy thoái, và kết quả tiêu thụ trong năm đặc biệt nổi bật.
sự bi quan
Các nhà đầu tư đã chọn cách tiếp tục bi quan ngay cả khi dữ liệu kinh tế cho thấy điều ngược lại, với các cuộc khảo sát về tâm lý dữ liệu mềm tụt hậu so với dữ liệu cứng cả năm, như thể việc đi ngược lại xu hướng và giảm giá là vinh dự hơn.
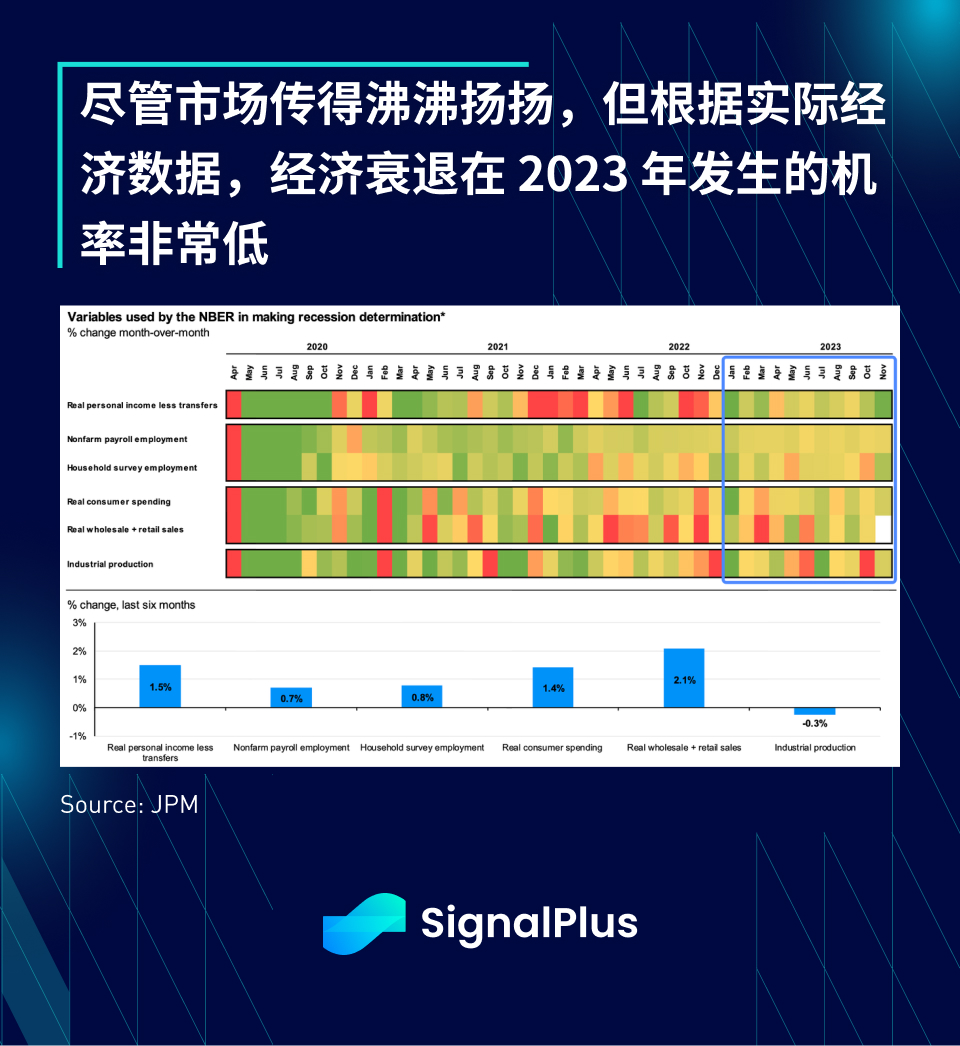
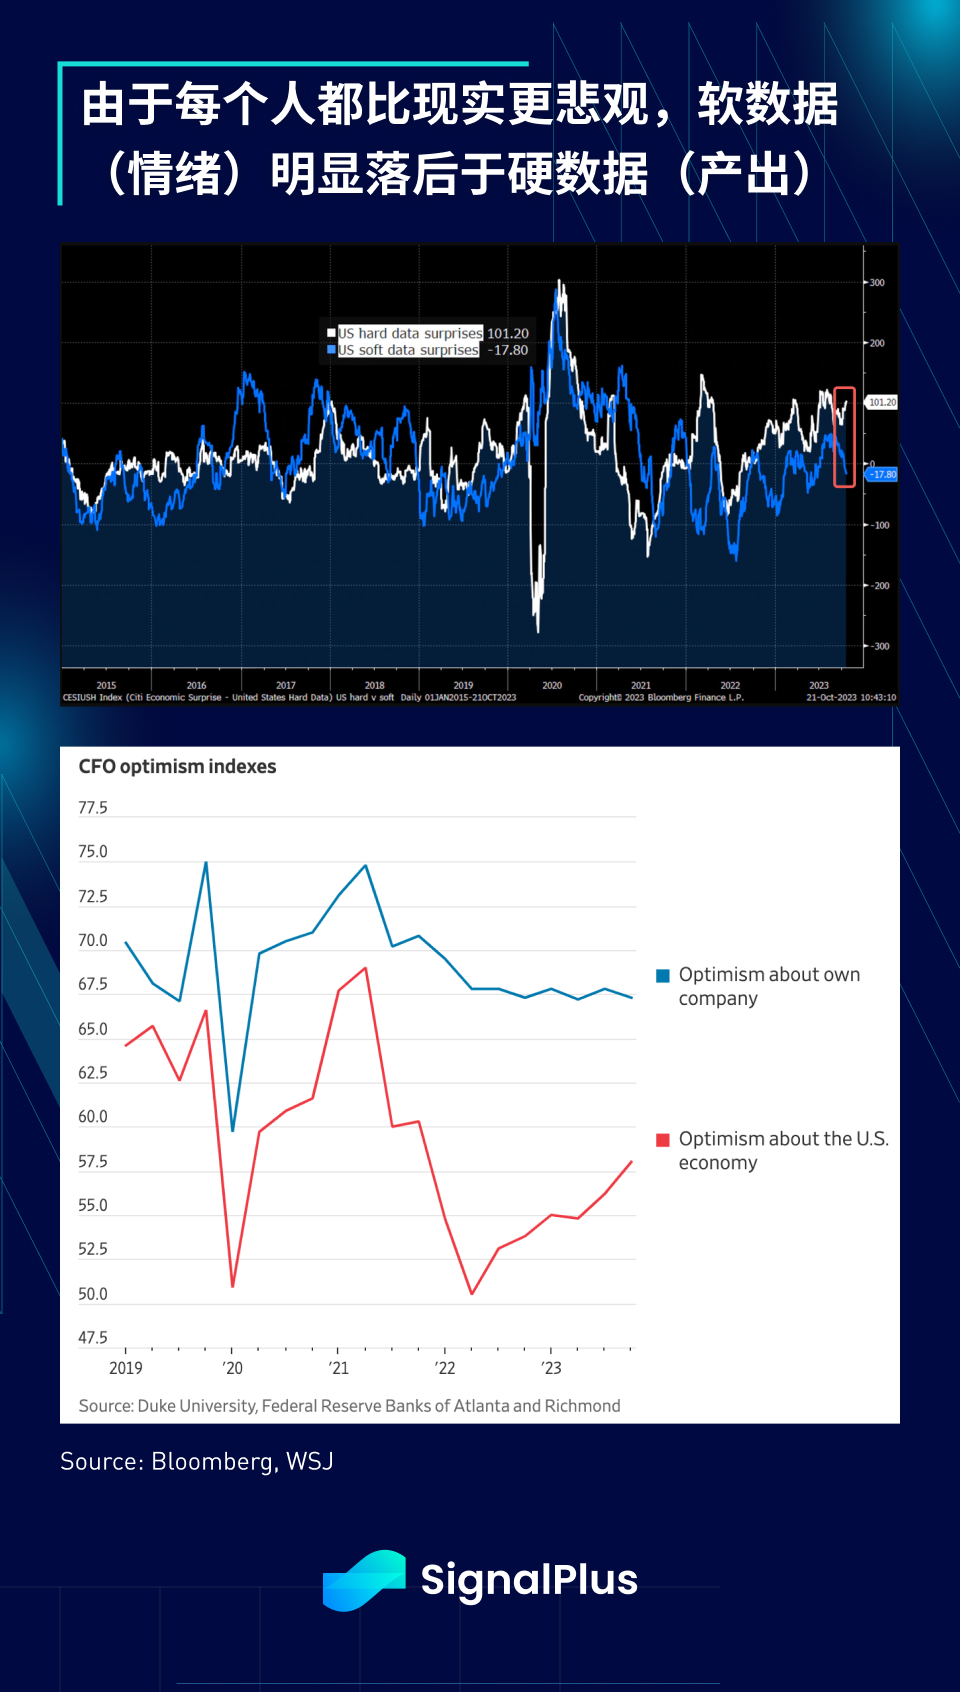
Thực sự cần phải thận trọng, nhưng chúng ta cũng nên nhớ rằng các nền kinh tế phát triển và doanh nghiệp được quản lý chuyên nghiệp thường có khả năng tự sửa lỗi và con người thường học hỏi qua những sai lầm, đó là lý do tại sao những nhà quan sát thị trường giỏi phân tích vĩ mô có thể không nhất thiết phải làm như vậy. Trở thành một nhà điều hành tốt.
Người tiêu dùng lâu dài của Mỹ
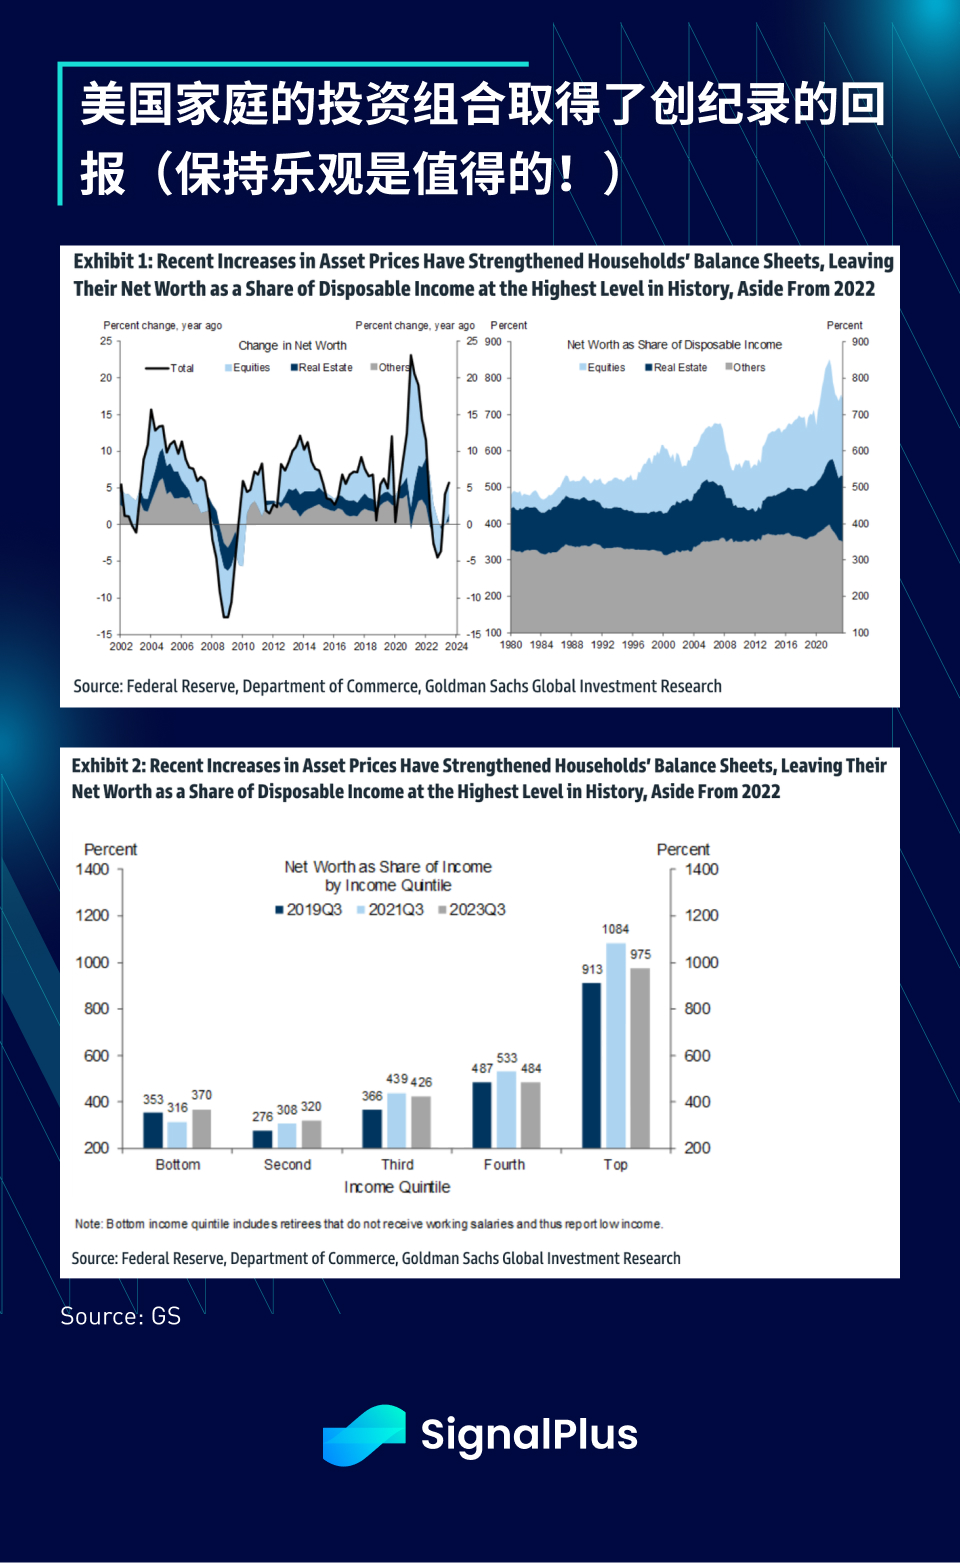
Trong một thời gian dài, một số người đã chỉ trích người tiêu dùng Mỹ tiêu dùng quá mức và cho rằng tình trạng này không thể tiếp diễn, tuy nhiên đến năm 2023, tài sản ròng của các hộ gia đình Mỹ (có tính đến nợ) vẫn ở mức gần với mức cao lịch sử, tiếp nối quá khứ Xu hướng đi lên trong 40 năm gần như không bị ảnh hưởng.
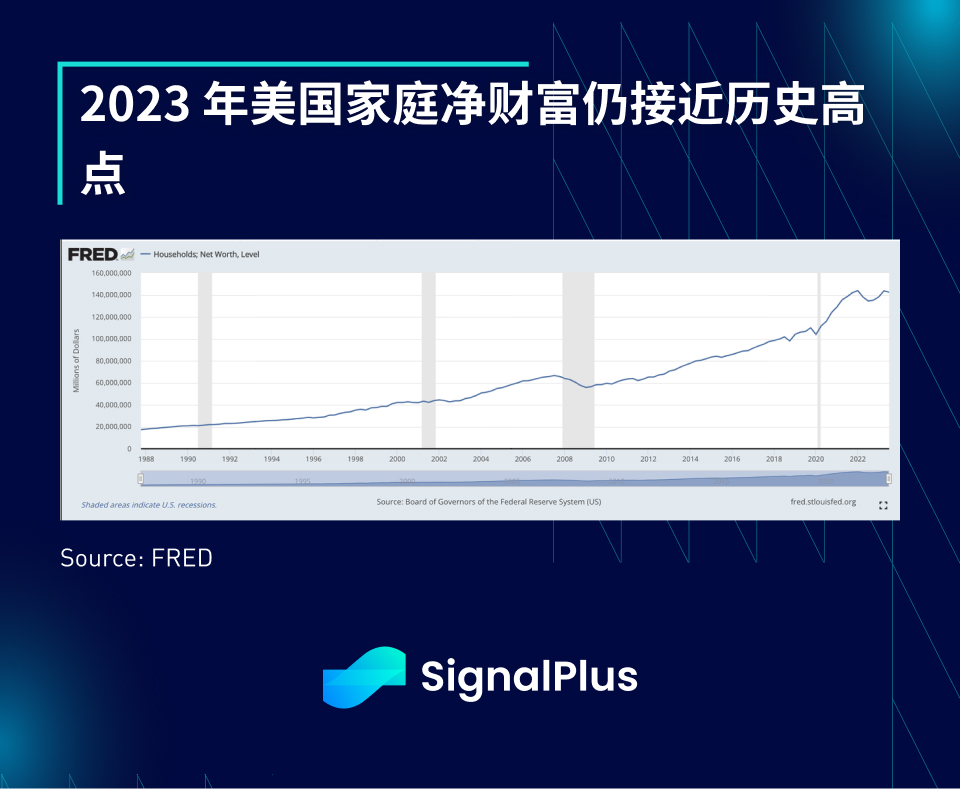
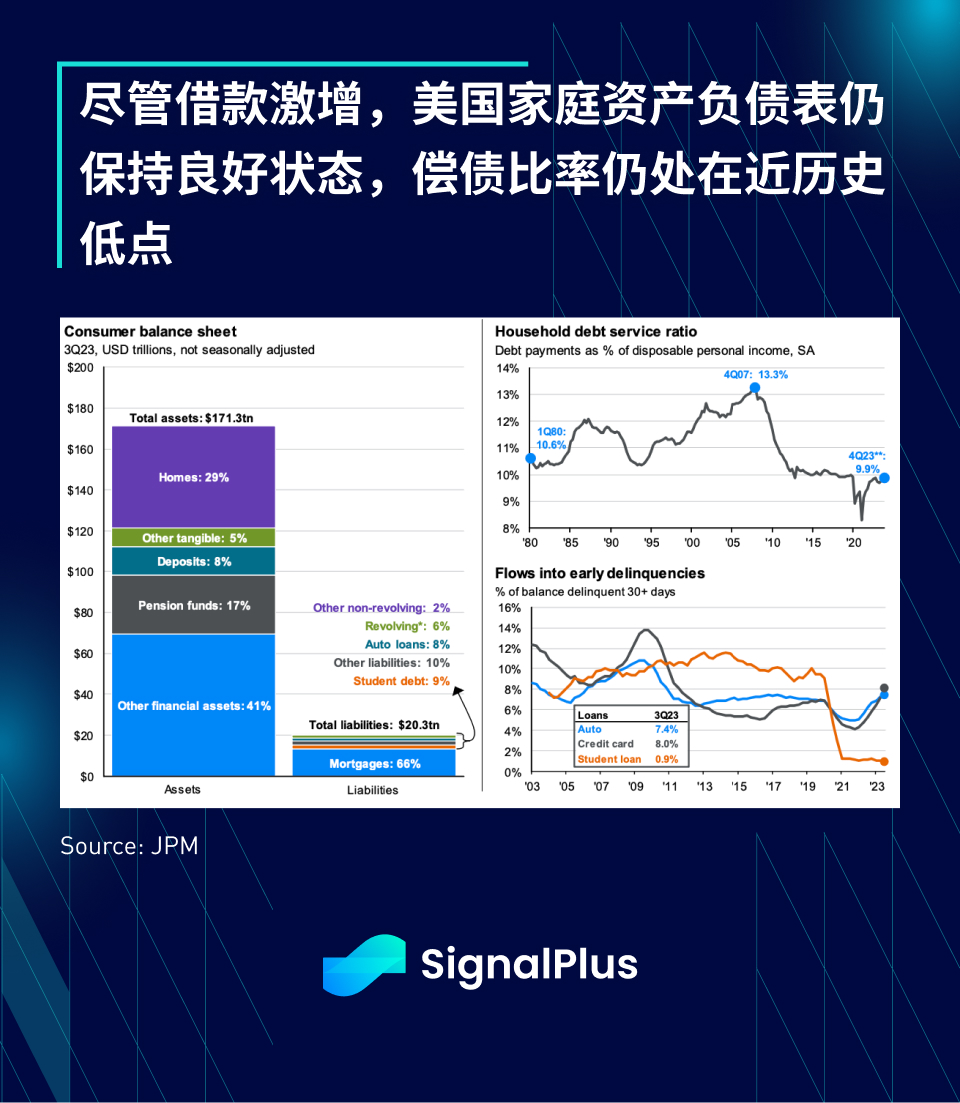
Trong khi mức nợ tiêu dùng tuyệt đối đã tăng lên, chúng vẫn mờ nhạt so với mức tăng đáng kể của giá trị nhà, đầu tư chứng khoán, lương hưu và các khoản đầu tư tài chính khác, với bảng cân đối tiêu dùng của Mỹ đạt 171 nghìn tỷ USD, trong khi khoản nợ trong quý 3 năm 2023 chỉ có của Mỹ. 20 nghìn tỷ USD, ngoài ra, 66% nợ là vay thế chấp nhà ở, so với vay cho mục đích tiêu dùng thì loại nợ này tương đối hợp lý.
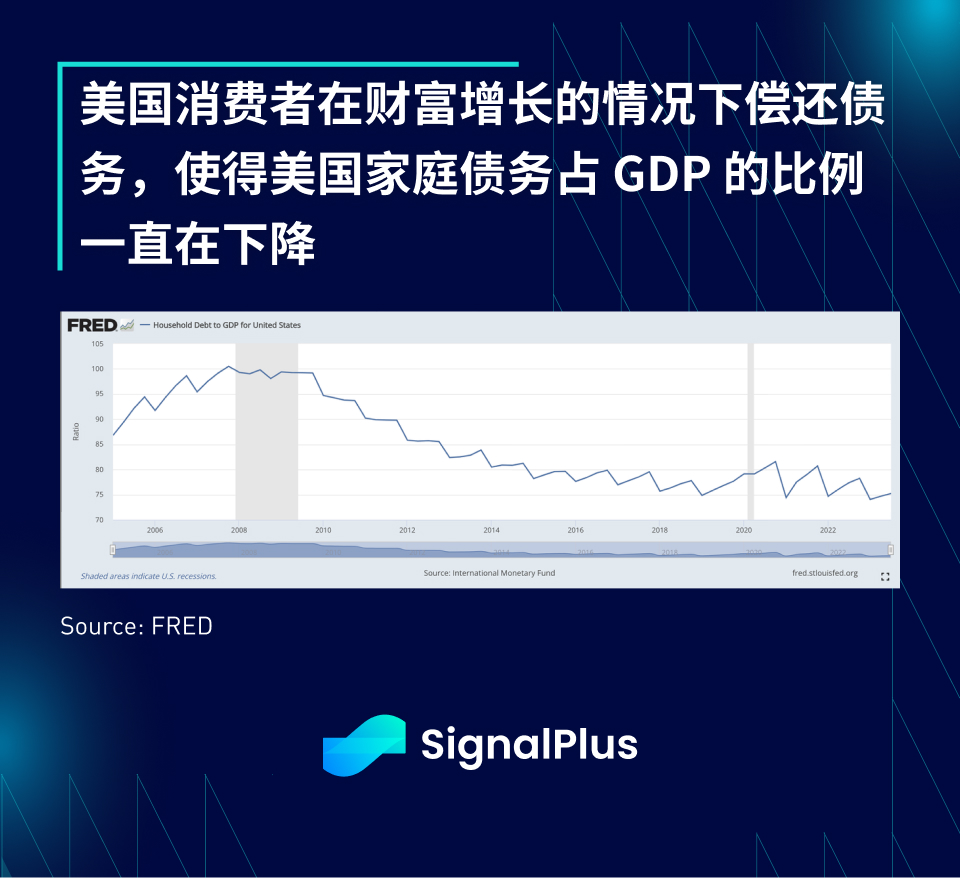
Ấn tượng hơn nữa là ngay cả khi chi phí đi vay tăng nhanh, gây khó khăn cho các ngân hàng khu vực (như SVB), bất động sản thương mại, quỹ bất động sản (Blackstone đặt ra giới hạn mua lại) và các nhà phát triển Trung Quốc (Evergrande), người tiêu dùng Mỹ vẫn rất ổn định, họ tỷ lệ trả nợ đang giữ ổn định ở mức thấp nhất trong 40 năm (10%) và tỷ lệ nợ hộ gia đình trên GDP đang ở mức thấp nhất trong nhiều thập kỷ.
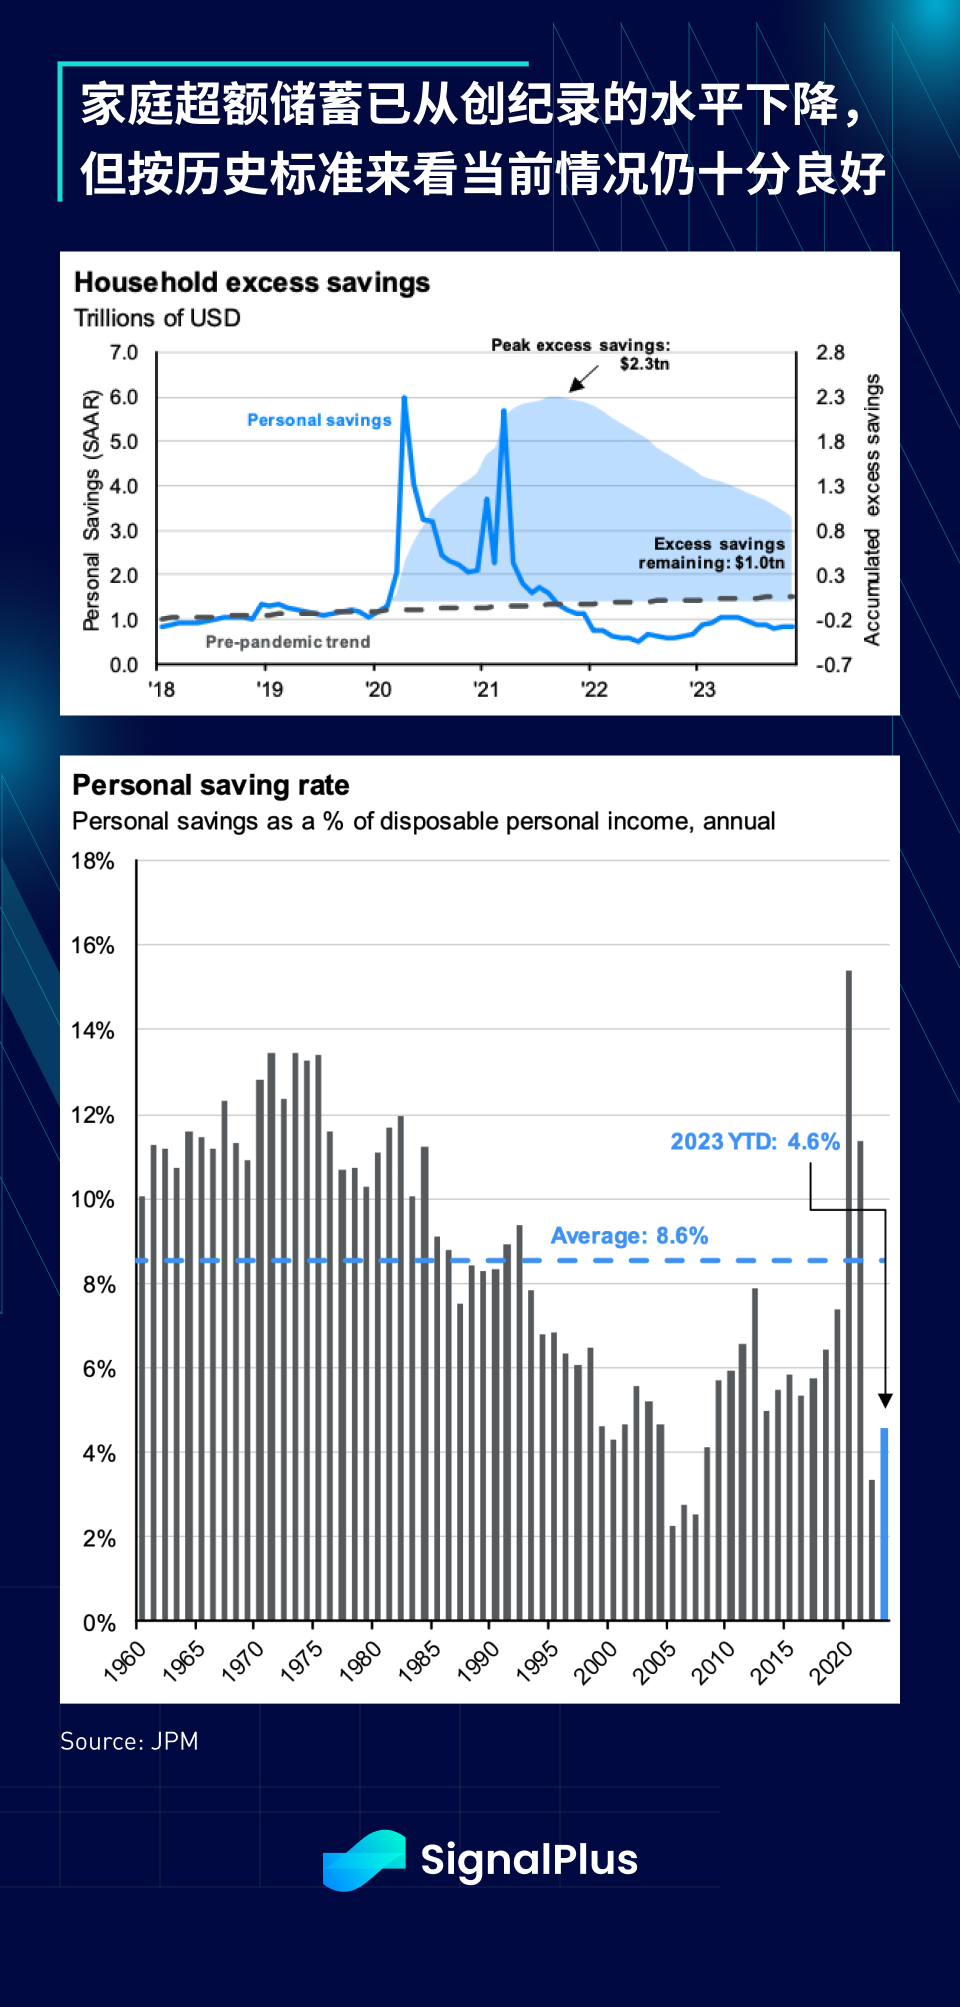
Mặc dù tỷ lệ và quy mô tiết kiệm vượt mức của hộ gia đình (đạt đỉnh 2,3 nghìn tỷ USD) đã giảm so với mức cao nhất của đại dịch, nhưng chúng vẫn ở trạng thái rất tốt theo tiêu chuẩn lịch sử và phần lớn số tiền rút ra đã được sử dụng để trả nợ, đầu tư chứng khoán và kích thích tiêu dùng.
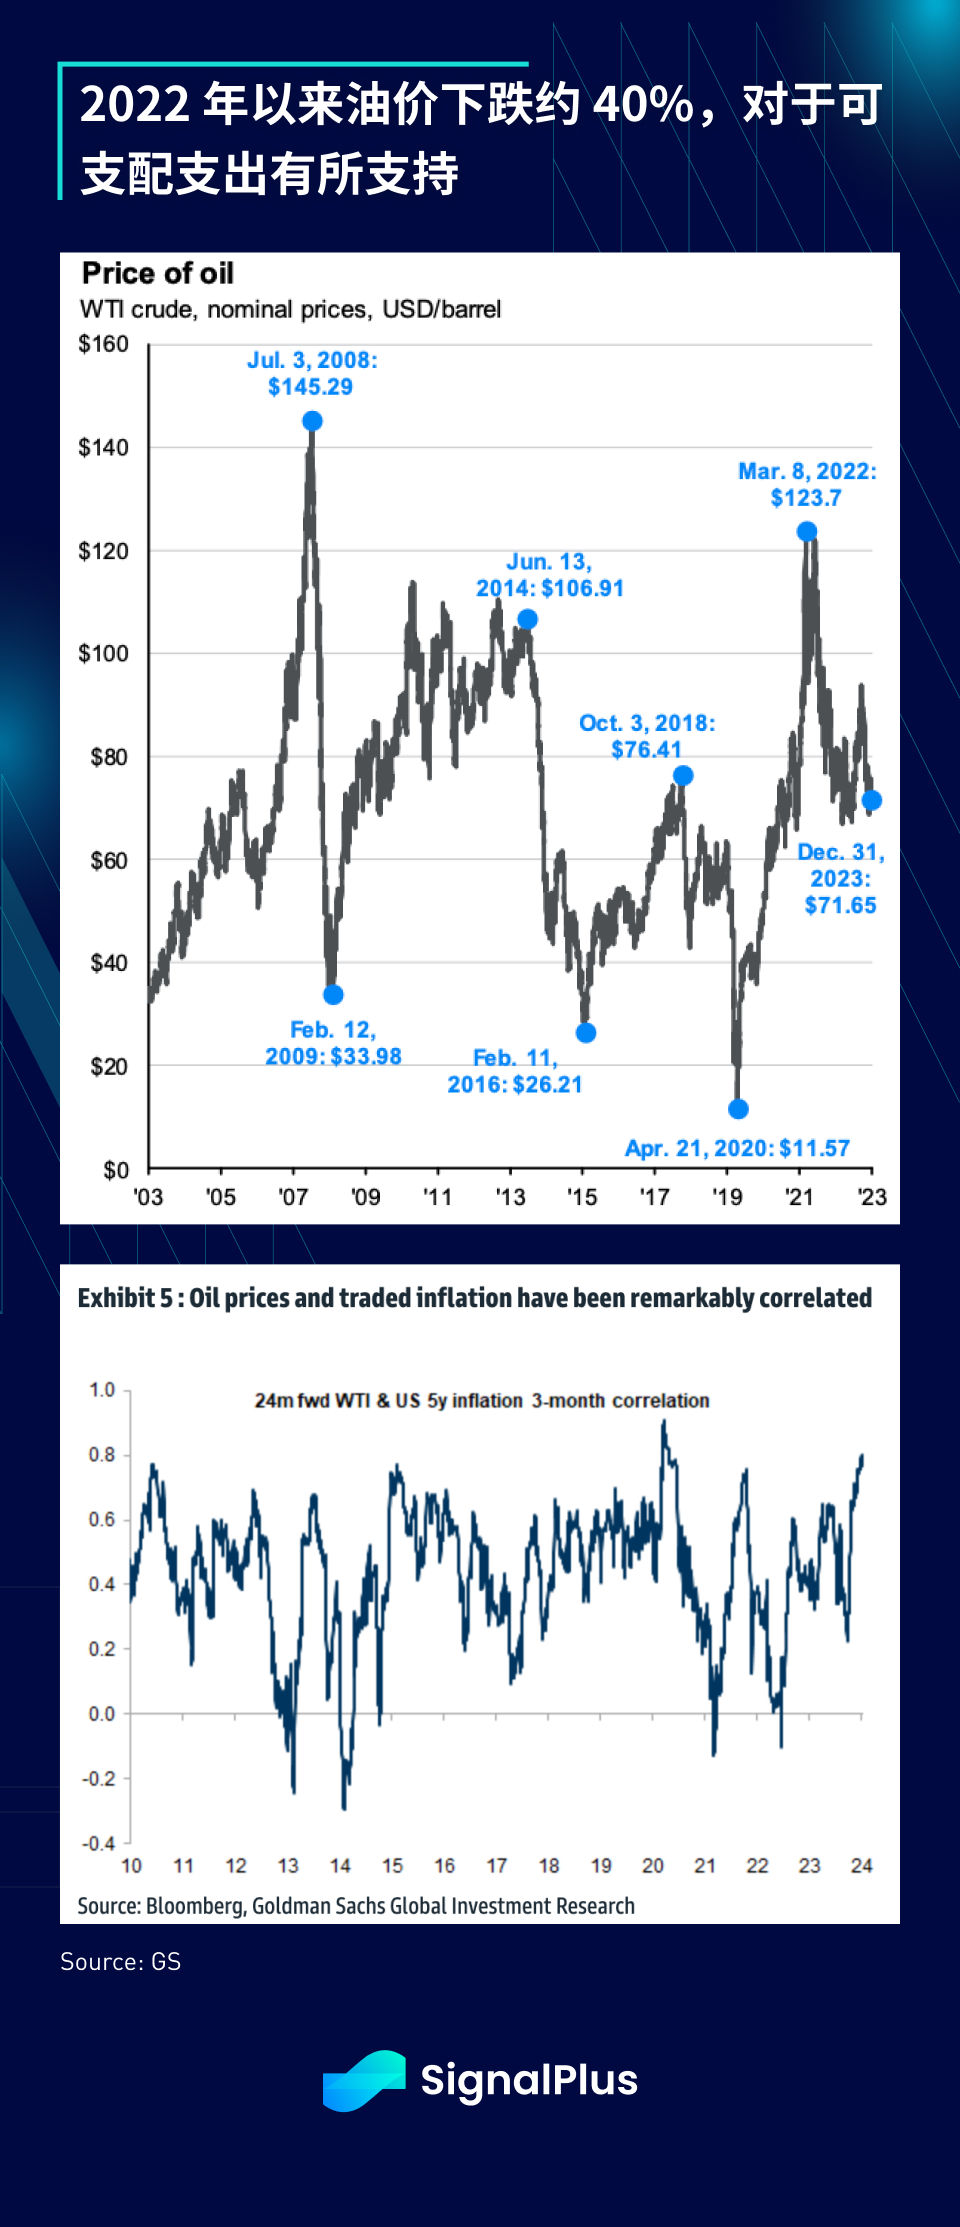
Ngoài ra, giá dầu thô WTI đã giảm khoảng 40% so với mức cao hồi tháng 3/2022, hỗ trợ mạnh mẽ cho ngân sách chi tiêu của người tiêu dùng, đồng thời, mối tương quan giữa giá dầu và kỳ vọng lạm phát vẫn ở mức cao.
khát tài năng
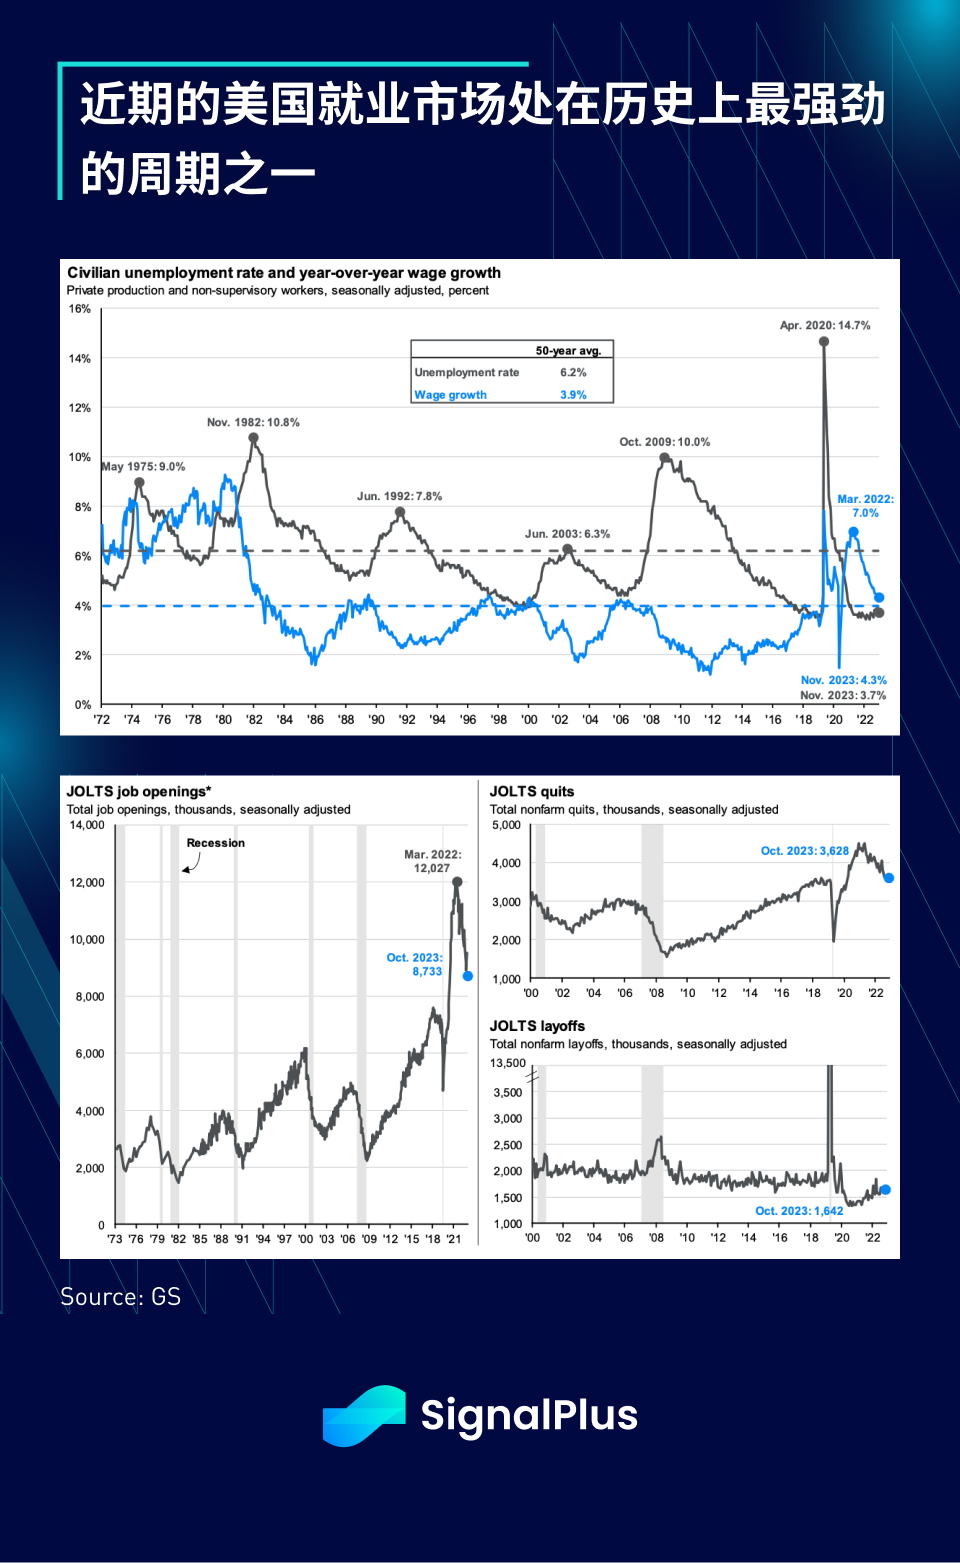
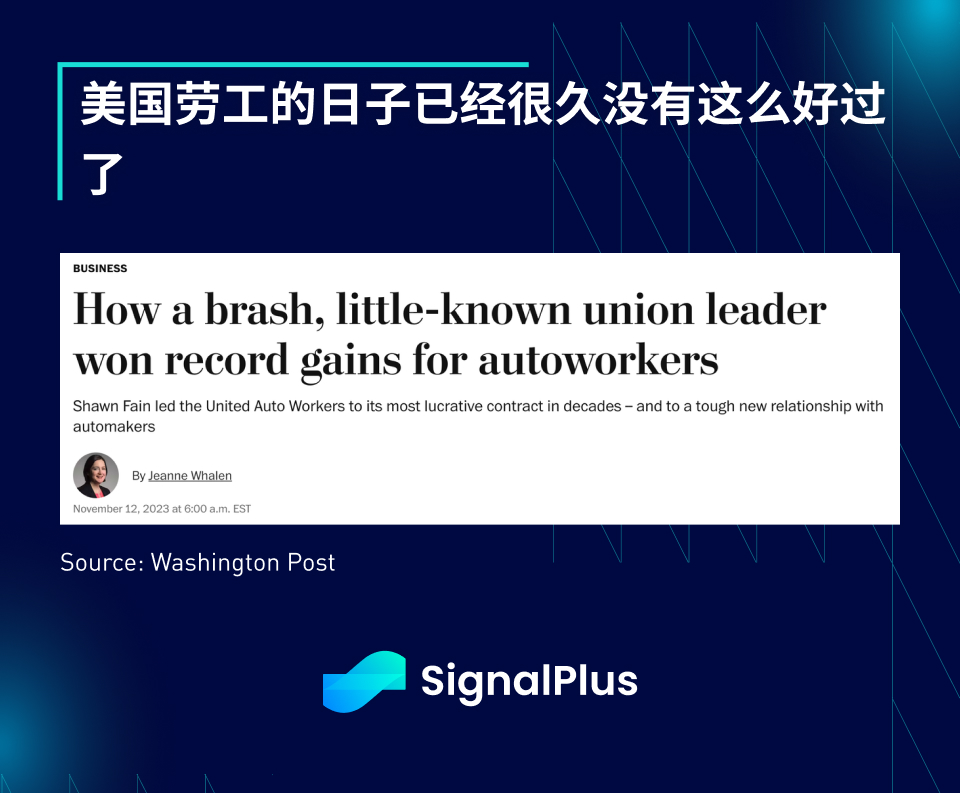
Thị trường việc làm Hoa Kỳ hiện đang ở một trong những chu kỳ mạnh nhất trong lịch sử: Tỷ lệ sa thải đạt mức thấp mới, số lượng việc làm còn trống vẫn ở mức cao và tốc độ tăng trưởng tiền lương đạt mức cao nhất trong 40 năm và cao hơn nhiều so với tốc độ tăng trưởng GDP. Trong chu kỳ tăng trưởng này, khả năng thương lượng của người lao động cũng tăng lên và nhiều công đoàn (chẳng hạn như United Auto Workers) đã nhận được những nhượng bộ chưa từng có từ người sử dụng lao động trong các cuộc xung đột lao động.
Nói tóm lại, đã lâu rồi người lao động Mỹ chưa được sống tốt như vậy, điều này thúc đẩy chi tiêu tiêu dùng mạnh mẽ và niềm tin ngày càng tăng.
Thị trường nhà ở Mỹ trở lại trạng thái thăng trầm
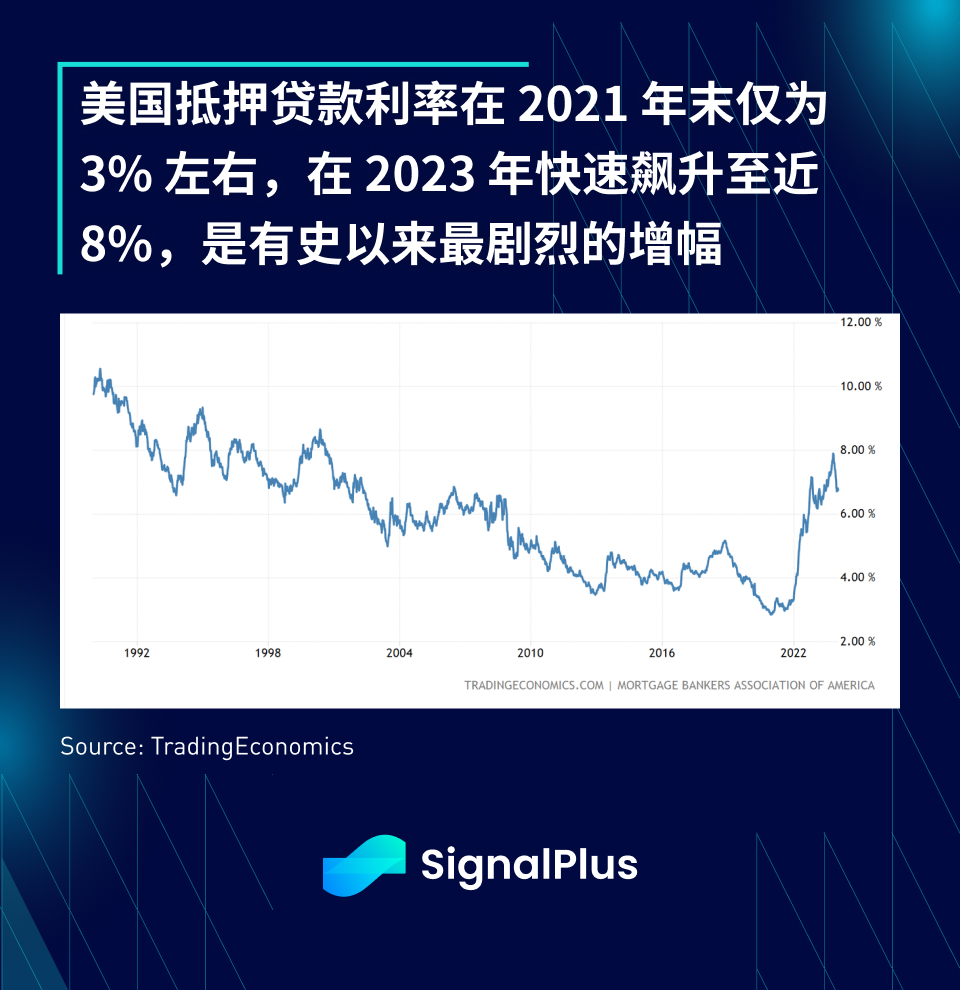
Thông thường, khi chi phí thế chấp tăng vọt từ mức thấp 3% lên gần 8% chỉ trong hai năm, bạn sẽ thấy giá nhà giảm mạnh, giá trị tài sản thế chấp âm và số nhà bị tịch thu tăng lên.
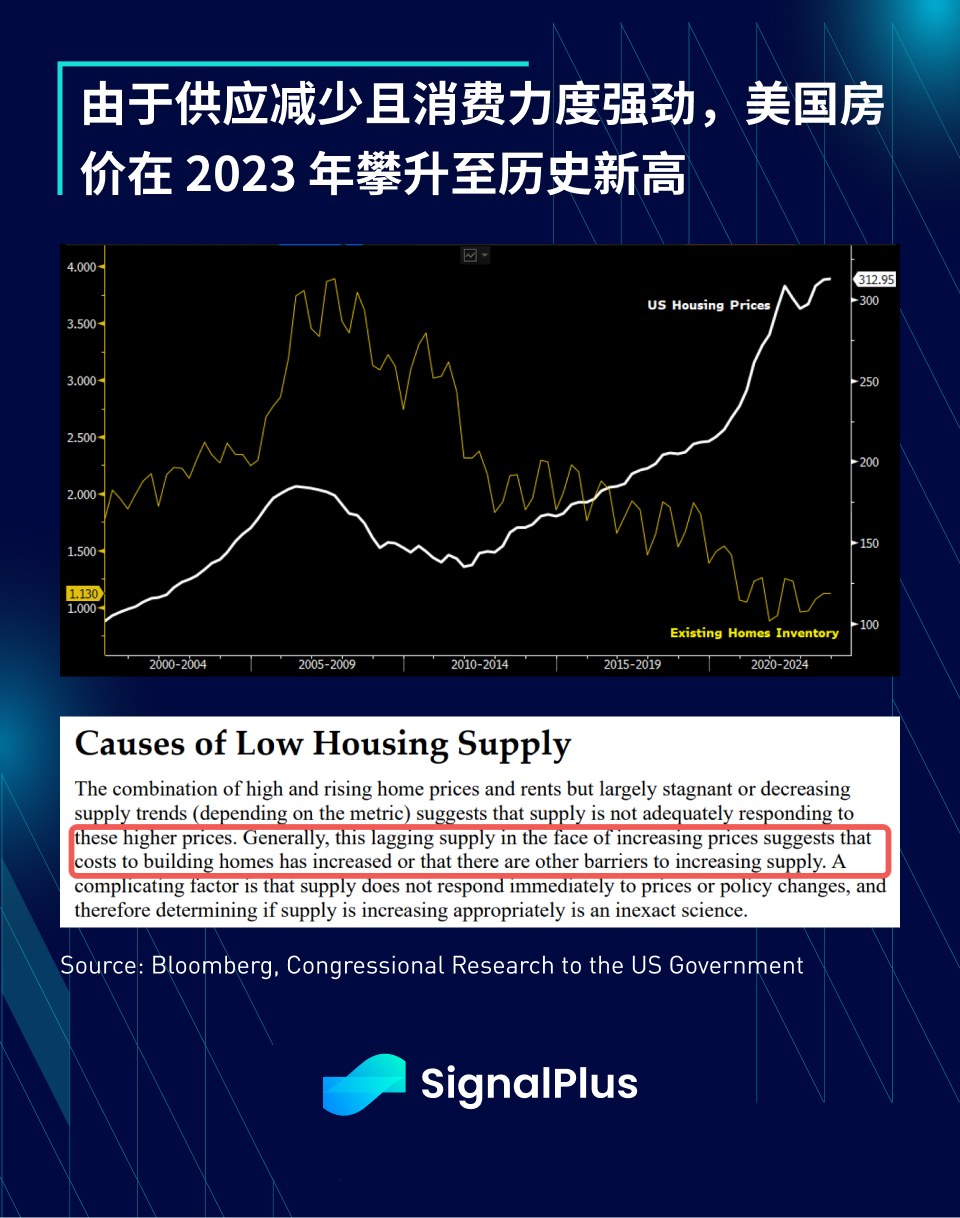
Tuy nhiên, chu kỳ kinh tế hiện tại không hề bình thường.Thành quả kinh tế mạnh mẽ, thị trường việc làm tốt, dòng nhập cư lành mạnh và chi phí xây dựng tăng cao đã khiến nhà ở trở nên thiếu hụt, với giá nhà tăng vào năm 2023 do số lượng nhà để bán giảm xuống mức thấp nhất trong 20 năm, tiếp tục tăng trong suốt năm và đạt mức cao kỷ lục vào cuối năm.
Mặc dù lãi suất có thể ảnh hưởng đến những người đi vay có đòn bẩy tài chính quá cao và giá nhà trong ngắn hạn, nhưng về lâu dài, giá tài sản cứng cuối cùng lại bị chi phối bởi các nguyên tắc cơ bản về cung và cầu.
Các công ty lớn đang kiếm được lợi nhuận ổn định
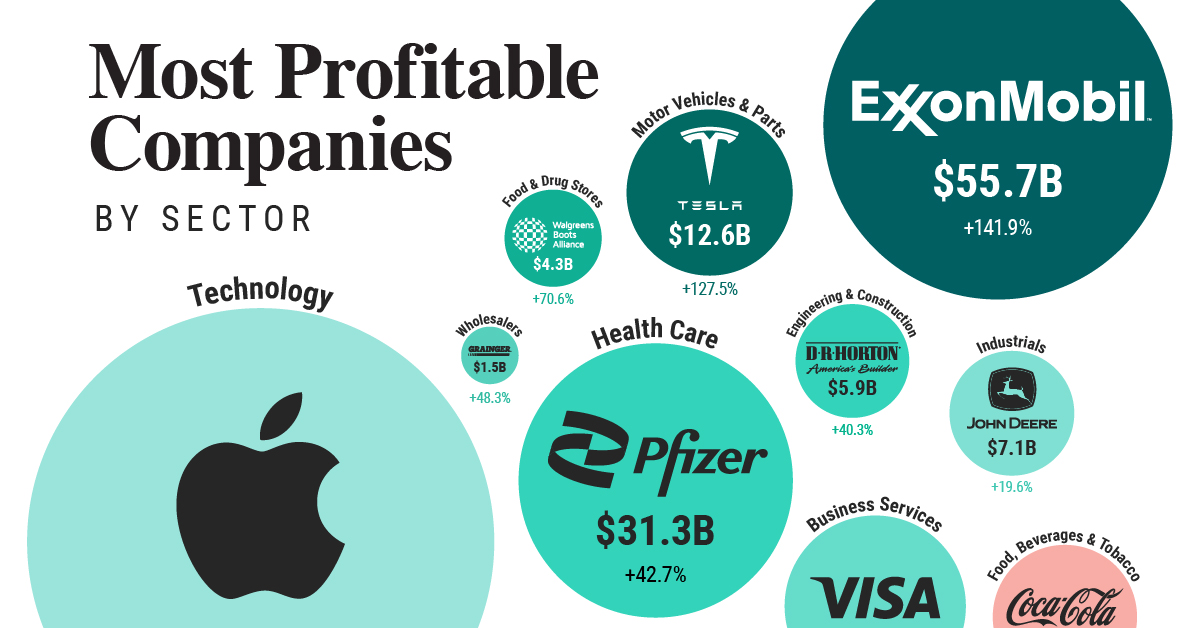
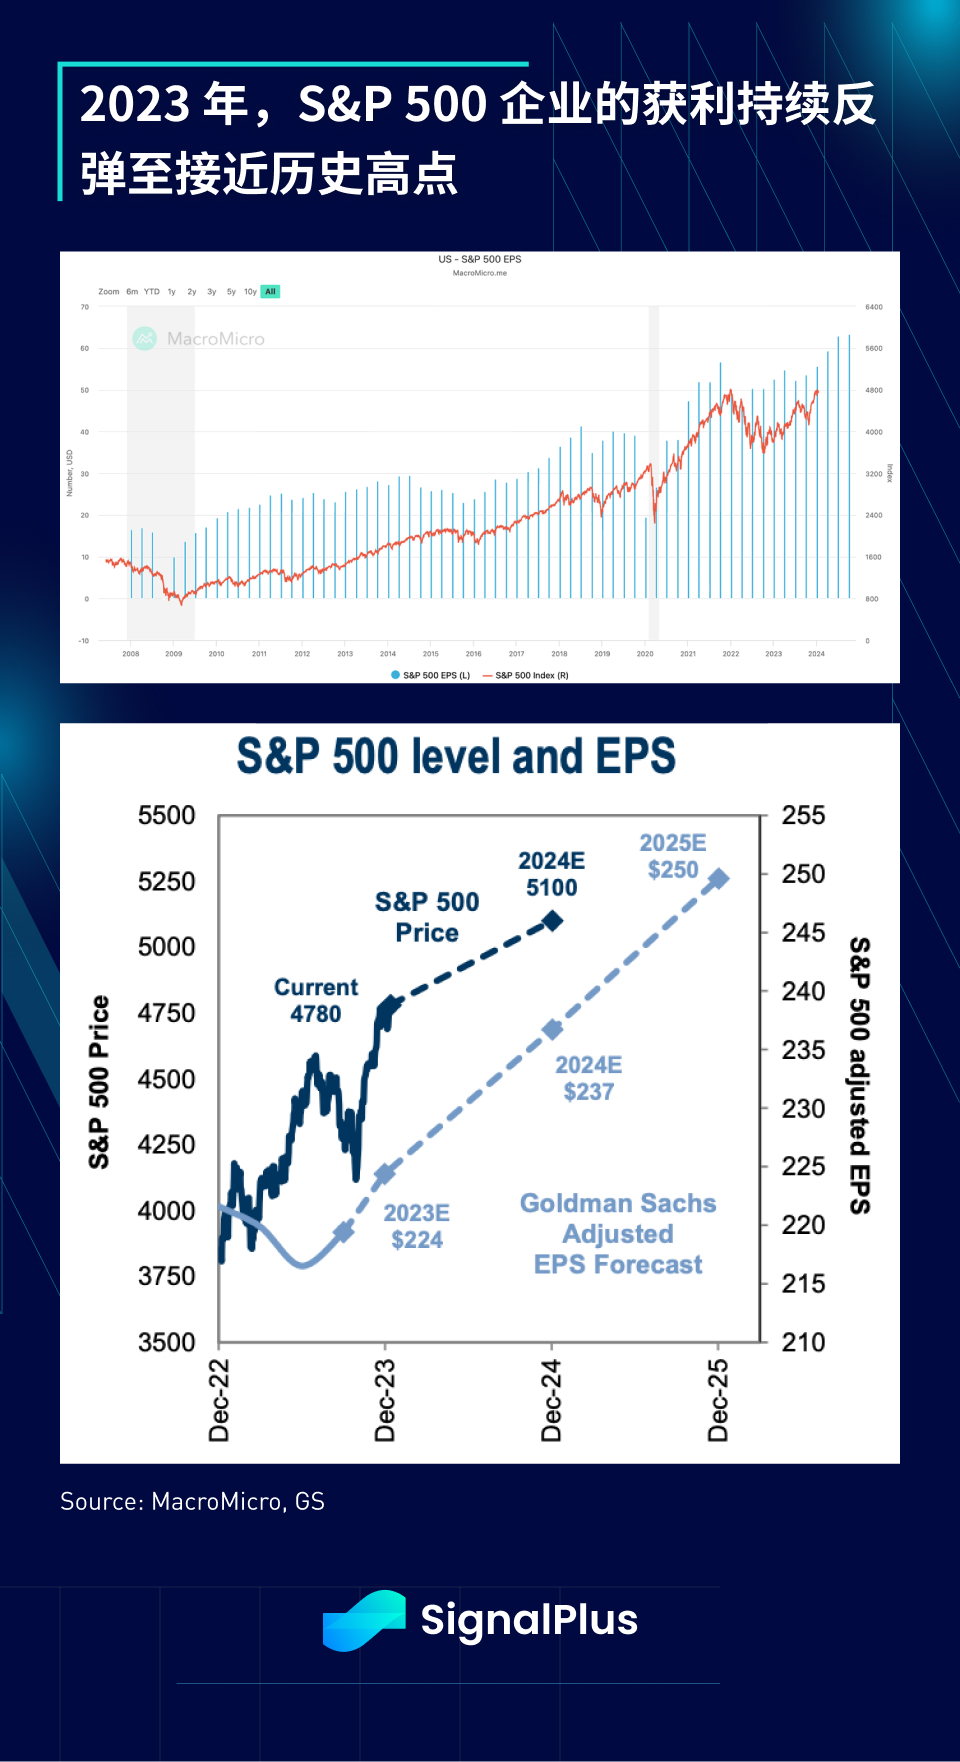
Vào năm 2023, EPS của các công ty thuộc SP 500 tiếp tục phục hồi, trở lại gần mức cao nhất mọi thời đại sau đại dịch vào cuối năm, với EPS tăng 0,4% so với năm 2022, do mức cơ sở cao hơn và sự rút thanh khoản ồ ạt trên toàn cầu. ngân hàng trung ương năm ngoái Tình hình tình dục, hiệu suất này là rất tốt.
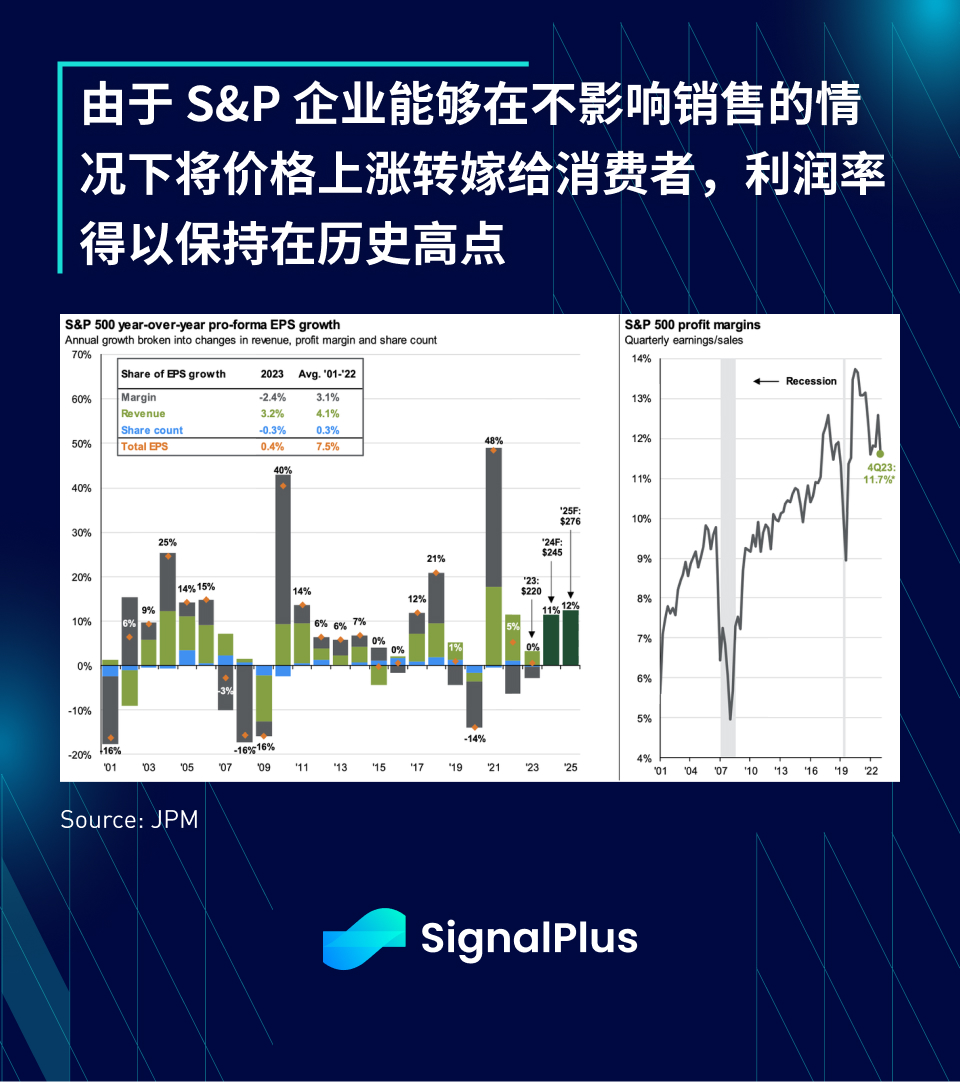
Ngoài ra, do các công ty có thể chuyển phần tăng chi phí sang người tiêu dùng mà không ảnh hưởng đến doanh thu nên tỷ suất lợi nhuận có thể duy trì ở mức 12%, gần mức cao nhất trong 20 năm và cao hơn nhiều so với mức trung bình 9% trong 20 năm qua. quản lý có đủ trí tuệ và chiến lược để đối phó với tác động của môi trường vĩ mô khắc nghiệt.
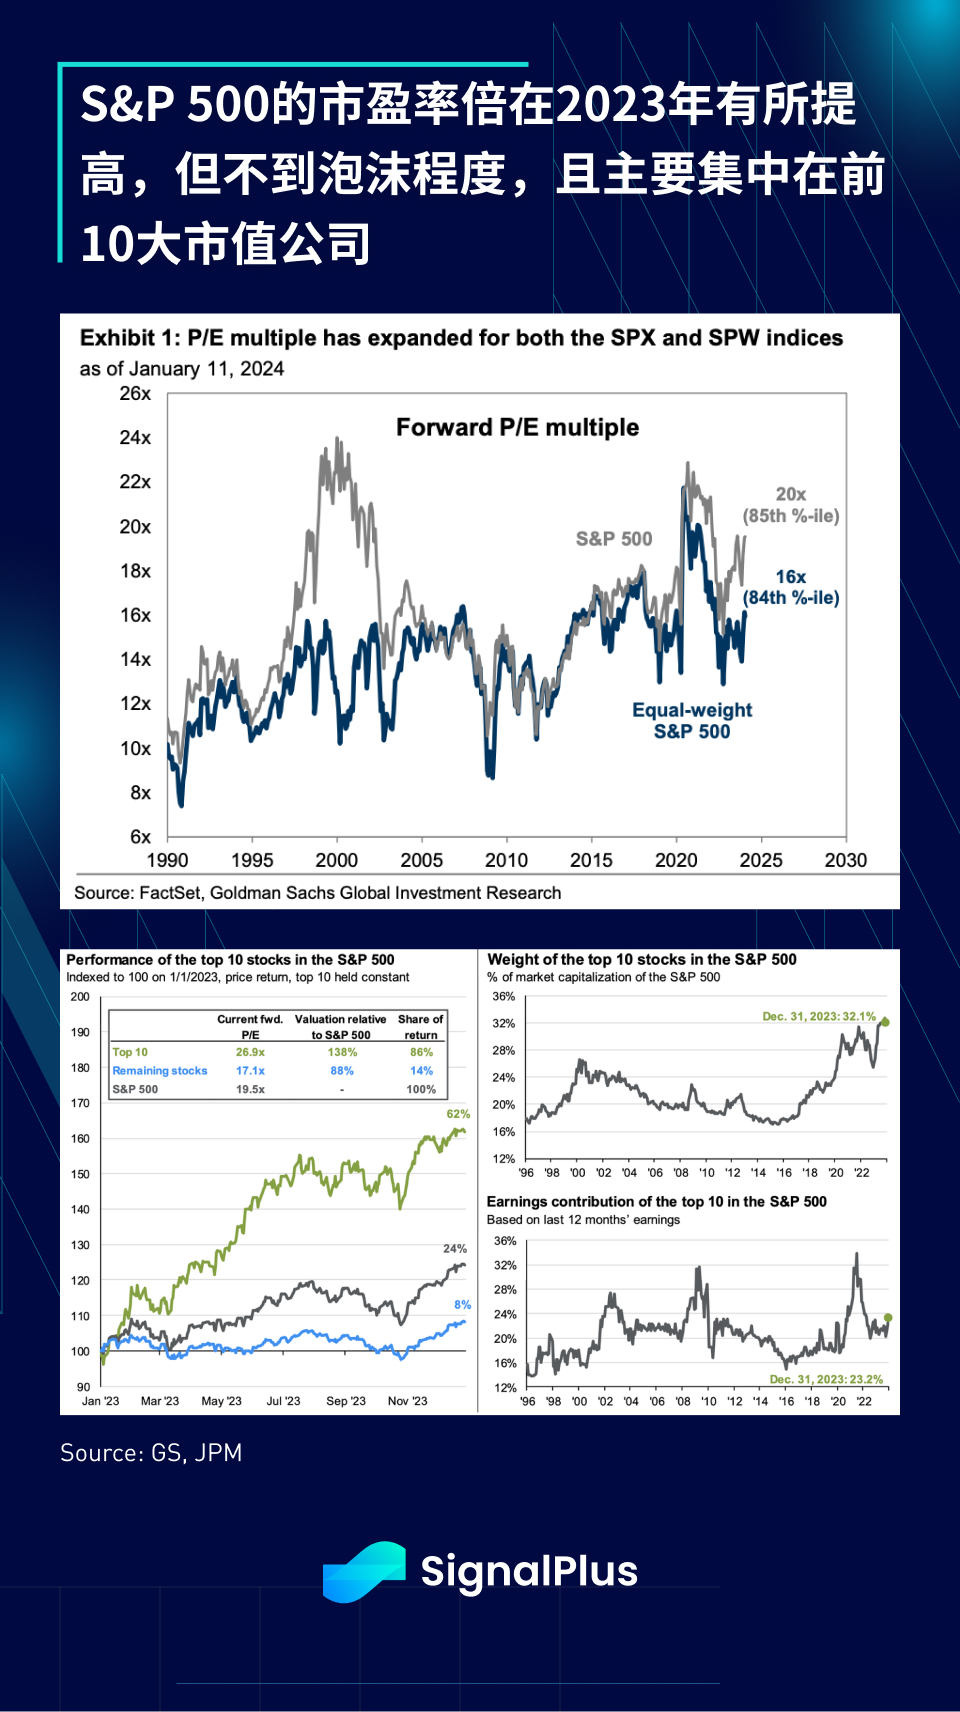
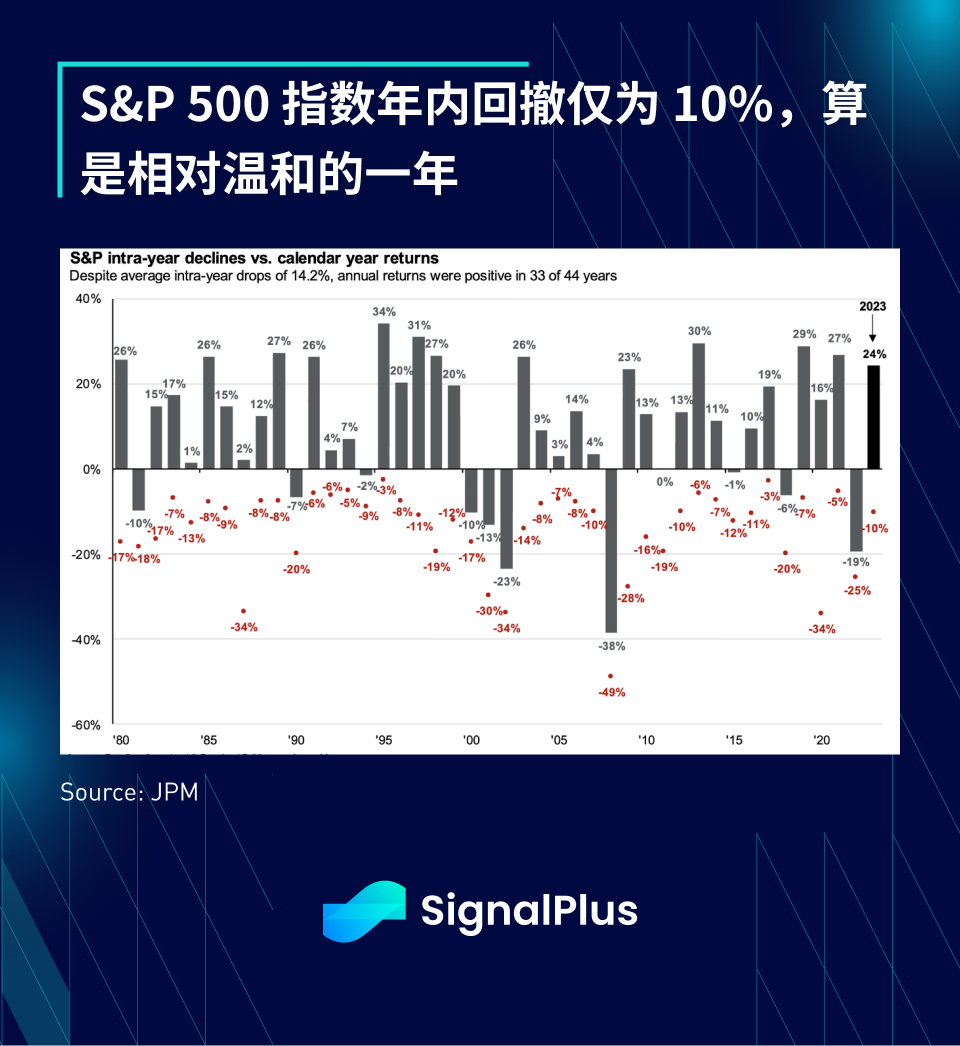
Mặc dù hệ số P/E của SPX đã được cải thiện nhưng chúng vẫn chưa đạt đến mức cực đoan và chủ yếu tập trung ở các cổ phiếu công nghệ vốn hóa lớn (gã khổng lồ công nghệ Big 7). đến năm 2023 Với mức thoái lui chỉ 10%, năm ngoái là một năm tương đối ôn hòa so với mức trung bình 40 năm qua.
Các công cụ mới của Fed
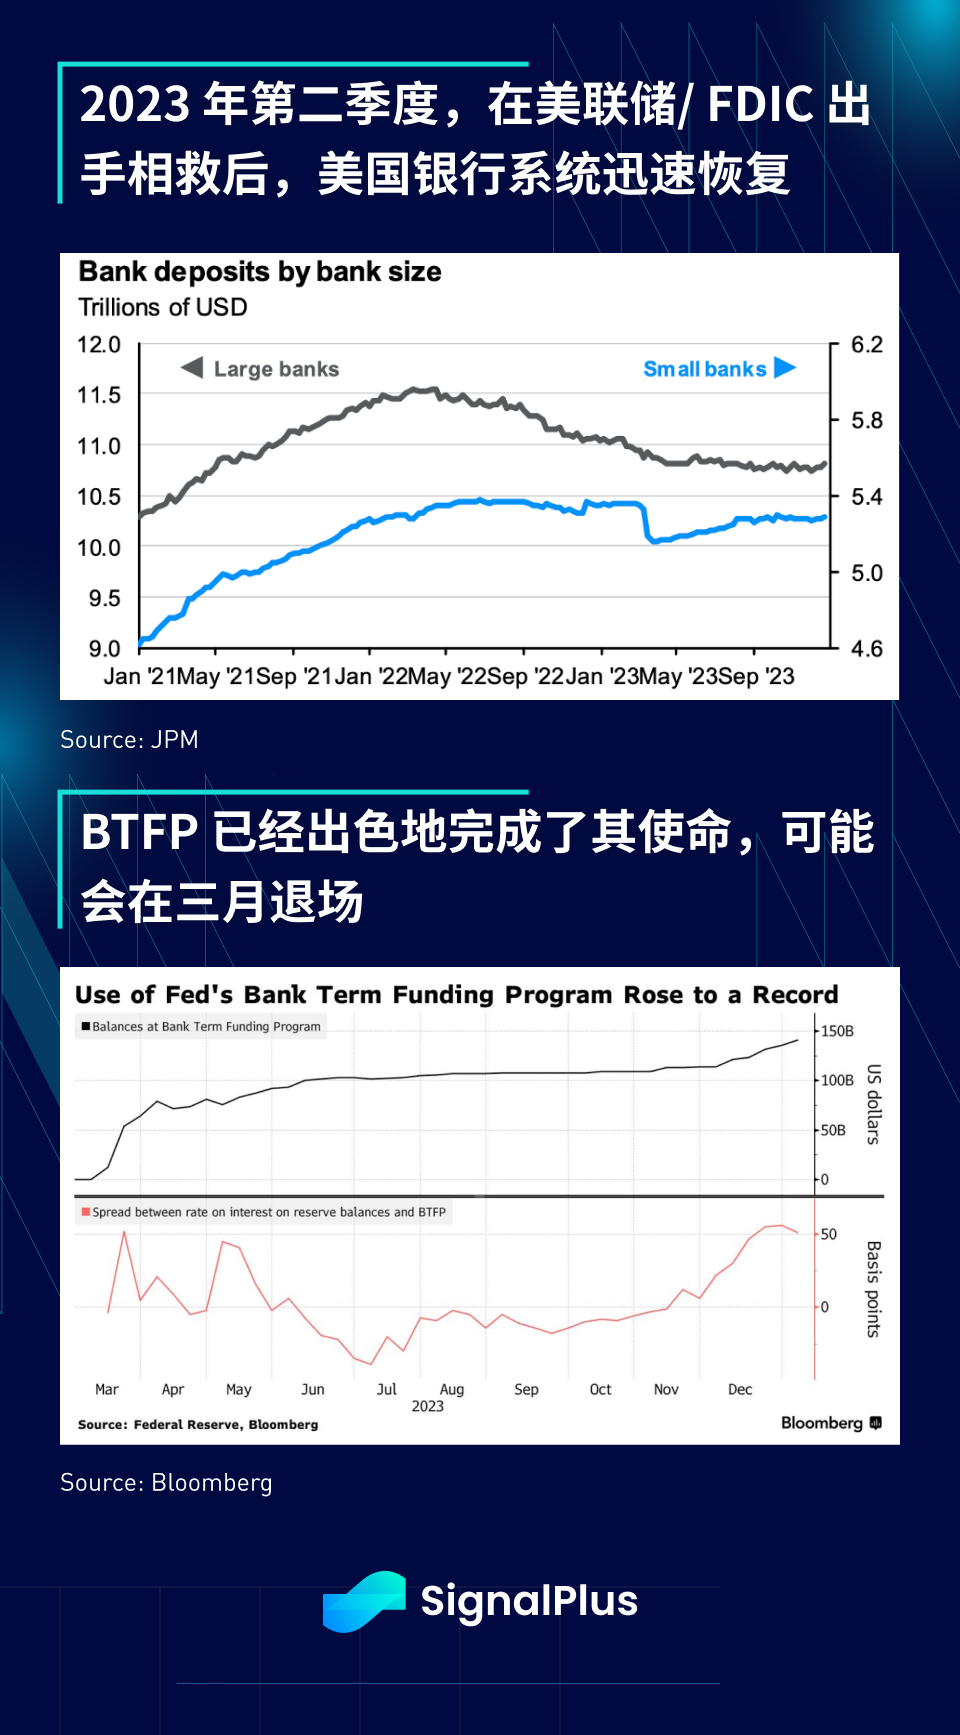
Mặc dù chúng ta có thể không hài lòng với cách Fed xử lý việc nới lỏng định lượng và lãi suất bằng 0 trong quá khứ, nhưng phải thừa nhận rằng Fed (và FDIC) đã phản ứng với các cuộc khủng hoảng ngân hàng khu vực với tốc độ và độ chính xác đáng kể, và họ đã làm như vậy. trước khi có ai đó đề xuất mối lo ngại về Lehman 2.0 đã kiểm soát hiệu quả sự lây lan của rủi ro trước đây; ngoài ra, kế hoạch giải cứu này khác với các gói cứu trợ toàn diện trước đây (tức là không phải nới lỏng định lượng), chủ sở hữu cổ phần và chủ nợ cấp dưới (chẳng hạn như AT 1). Những người nắm giữ (OIS + 10 điểm cơ bản), mục đích chính của toàn bộ chương trình là bảo vệ lợi ích của người tiết kiệm.
Chương trình BTFP, vốn đã thành công trong việc giúp các ngân hàng vượt qua giai đoạn tiền gửi bị rút đi và cuối cùng là ổn định số dư tiền gửi ngân hàng, có thể sẽ bị rút khỏi thị trường vào tháng 3 do các ngân hàng không còn yêu cầu hỗ trợ thanh khoản khẩn cấp nữa. Trong những tháng gần đây, khi lãi suất OIS giảm, các ngân hàng đã có được một cơ hội kinh doanh chênh lệch giá khác, khiến việc sử dụng BTFP tăng vọt lên mức cao kỷ lục.
Dù sao đi nữa, đây là trường hợp điển hình về cách thiết kế và thực hiện một chương trình viện trợ tốt, đồng thời nó cũng cho thấy các nhà hoạch định chính sách không ngừng học hỏi từ kinh nghiệm trong quá khứ, giống như các CEO của các công ty đại chúng Hoa Kỳ đang thích nghi với tình hình kinh tế vĩ mô đang thay đổi. với môi trường là như nhau.
Hiệu ứng giàu có của AI sáng tạo
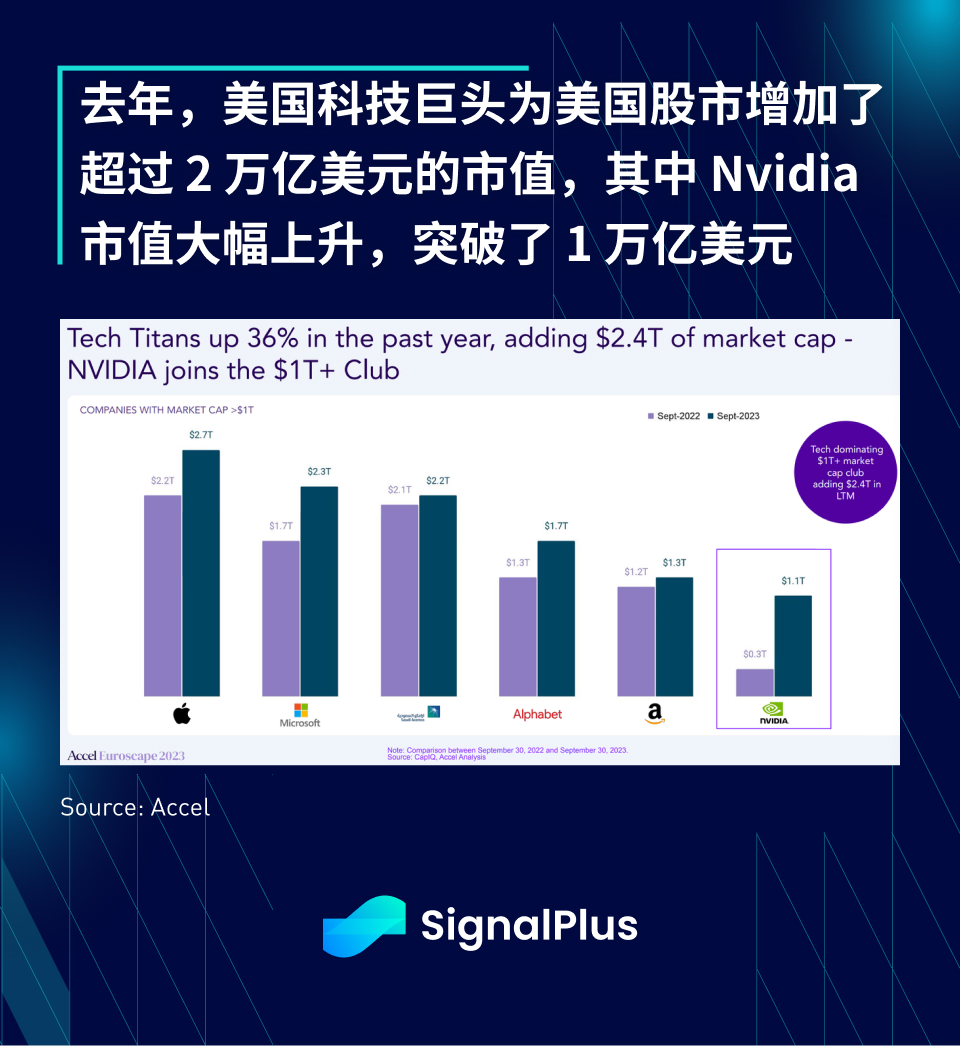
Trong khi các nhà quan sát vĩ mô truyền thống lo lắng về chi phí đi vay và lạm phát, thì sự trỗi dậy của AI nhân tạo đã khiến hầu hết những lo lắng đó trở nên tầm thường. Dưới đây là một số thống kê và biểu đồ từ báo cáo Euroscape hàng năm của Accel:
Vào năm 2023, Generative AI đã bổ sung hơn 2 nghìn tỷ USD vốn hóa thị trường vào thị trường chứng khoán Hoa Kỳ, trong đó Nvidia chiếm gần 1 nghìn tỷ USD do nhu cầu chip tăng cao và vốn hóa thị trường tăng thêm của nó trong một năm chiếm gần 70% tổng thị trường. vốn hóa của tiền điện tử. .
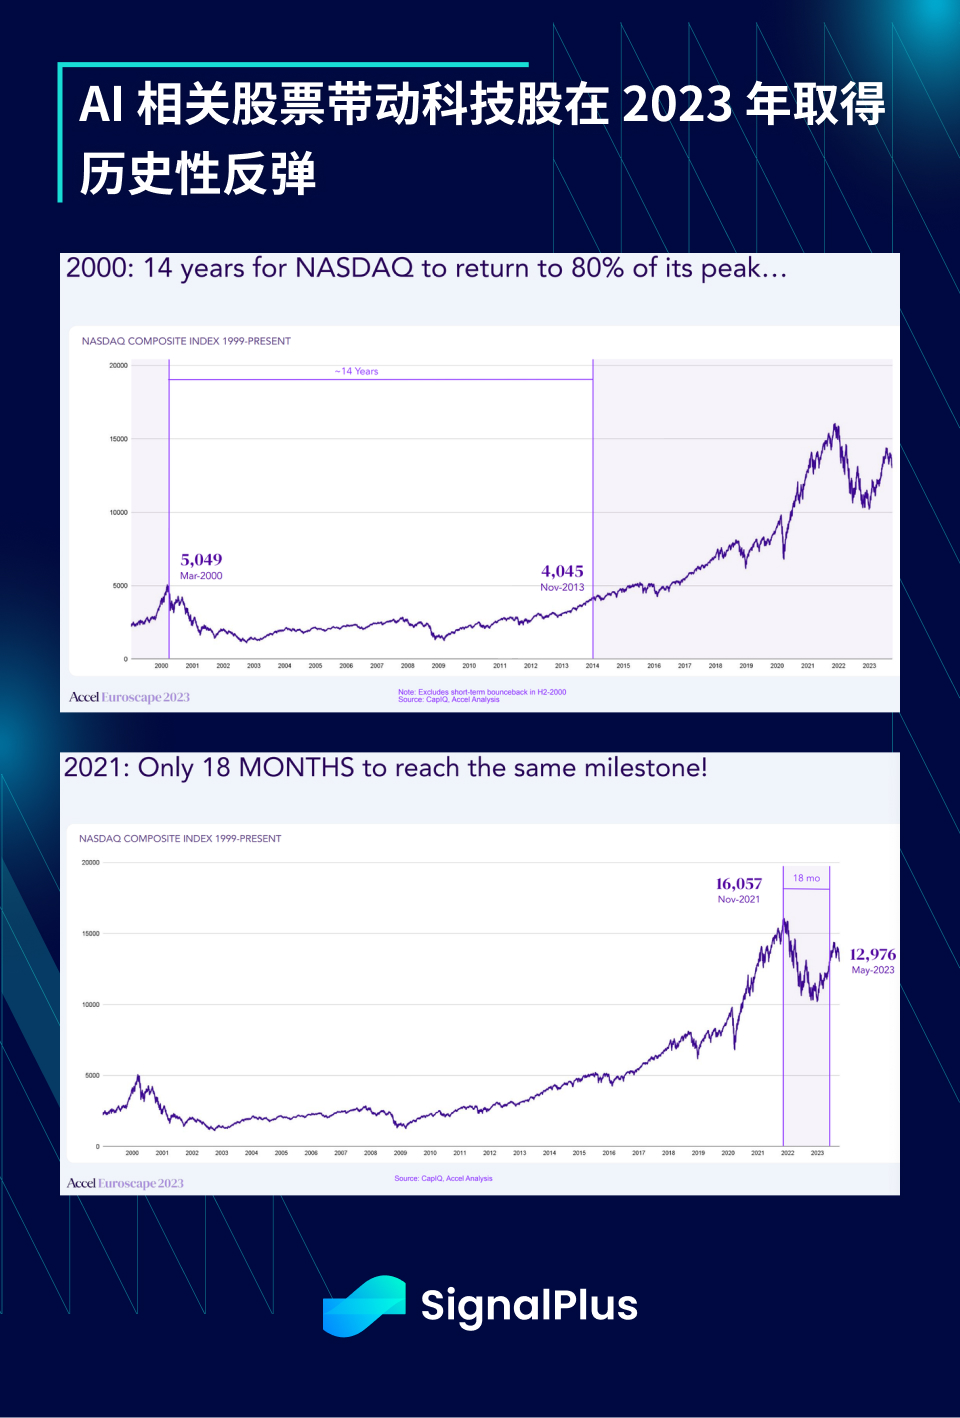
Chỉ số Nasdaq chỉ mất 18 tháng để phục hồi 80% mức suy giảm so với mức cao nhất năm 2021. Trong khi đó, thị trường phải mất tới 14 năm để phục hồi mức suy giảm từ mức cao nhất năm 2000.
Nvidia hiện có tỷ trọng trong SP 500 gần bằng toàn bộ ngành năng lượng.
Khoảng 60% các công ty kỳ lân có liên quan đến AI tổng hợp, trong khi các công ty đám mây và SaaS truyền thống đã bị ảnh hưởng rất nhiều.
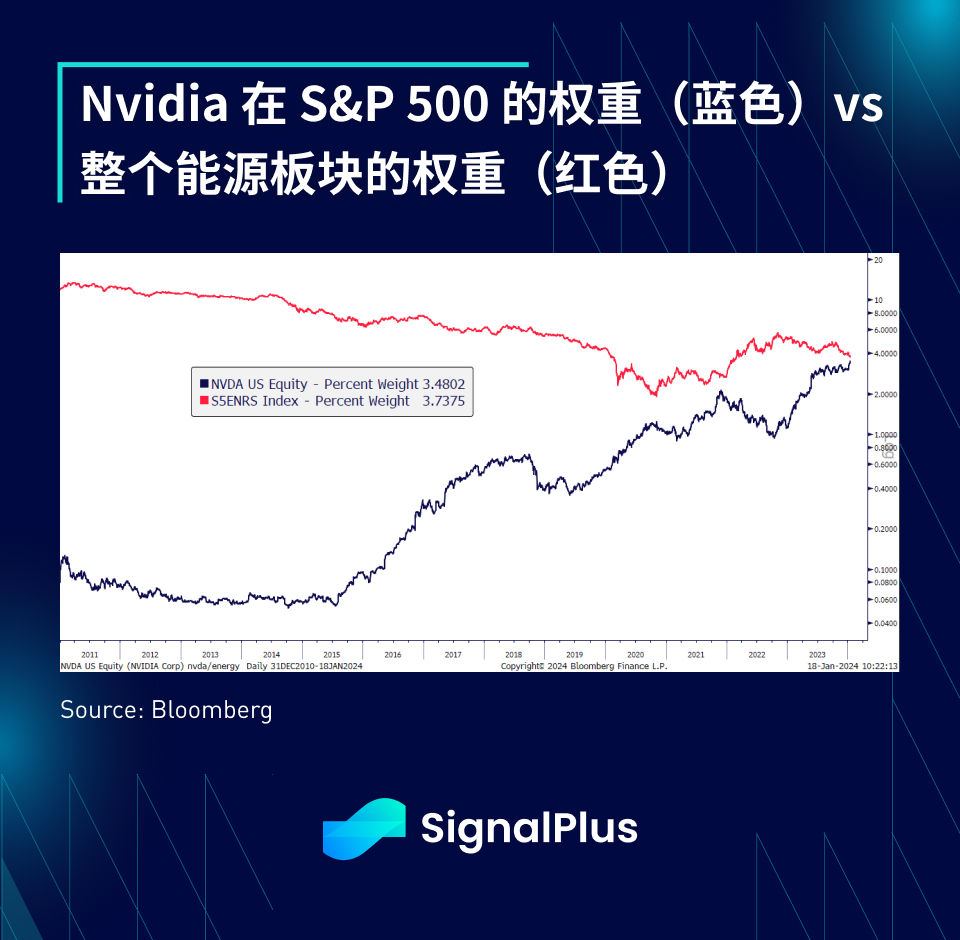
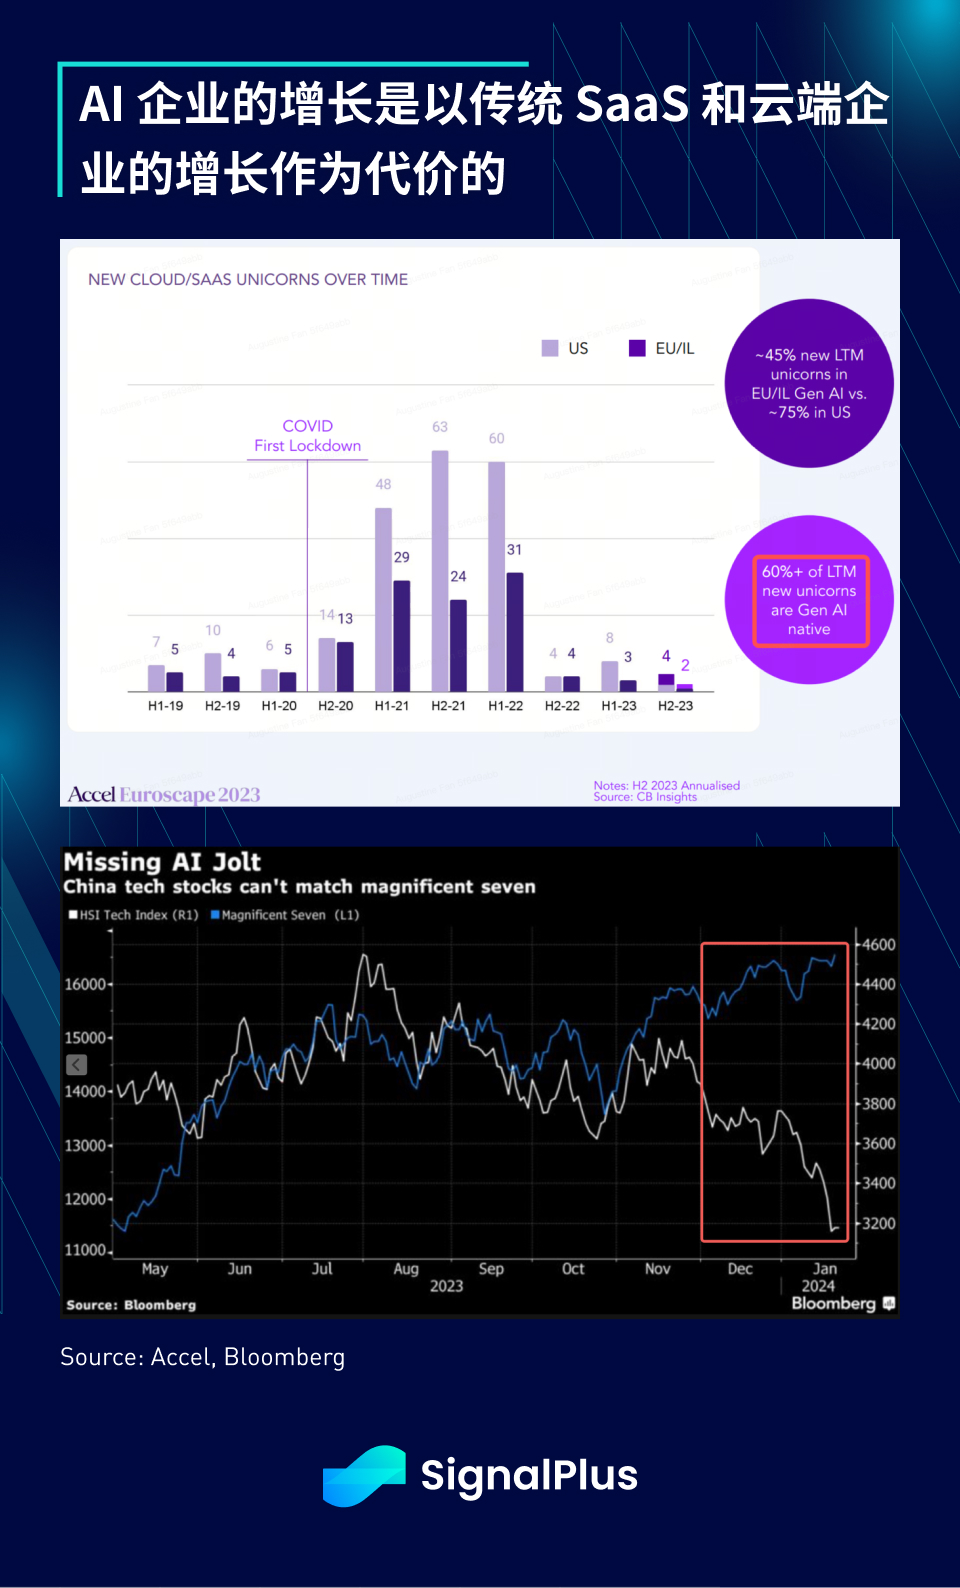
Nói tóm lại, hiệu ứng tài sản trong thập kỷ qua chủ yếu được thúc đẩy bởi nới lỏng định lượng, lãi suất bằng 0 và chính sách tiền tệ lỏng lẻo, nhưng giờ đây, động lực chính duy trì tâm lý FOMO đã chuyển sang AI sáng tạo, ít nhất là trong ngắn hạn. Ngoài ra, so với tiền điện tử, AI có thể phân phối của cải do FOMO mang lại cho nhiều nhóm người hơn, từ đó tạo ra “tốc độ của cải” cao hơn và do đó thúc đẩy sự phát triển của nền kinh tế nói chung.
Xoay
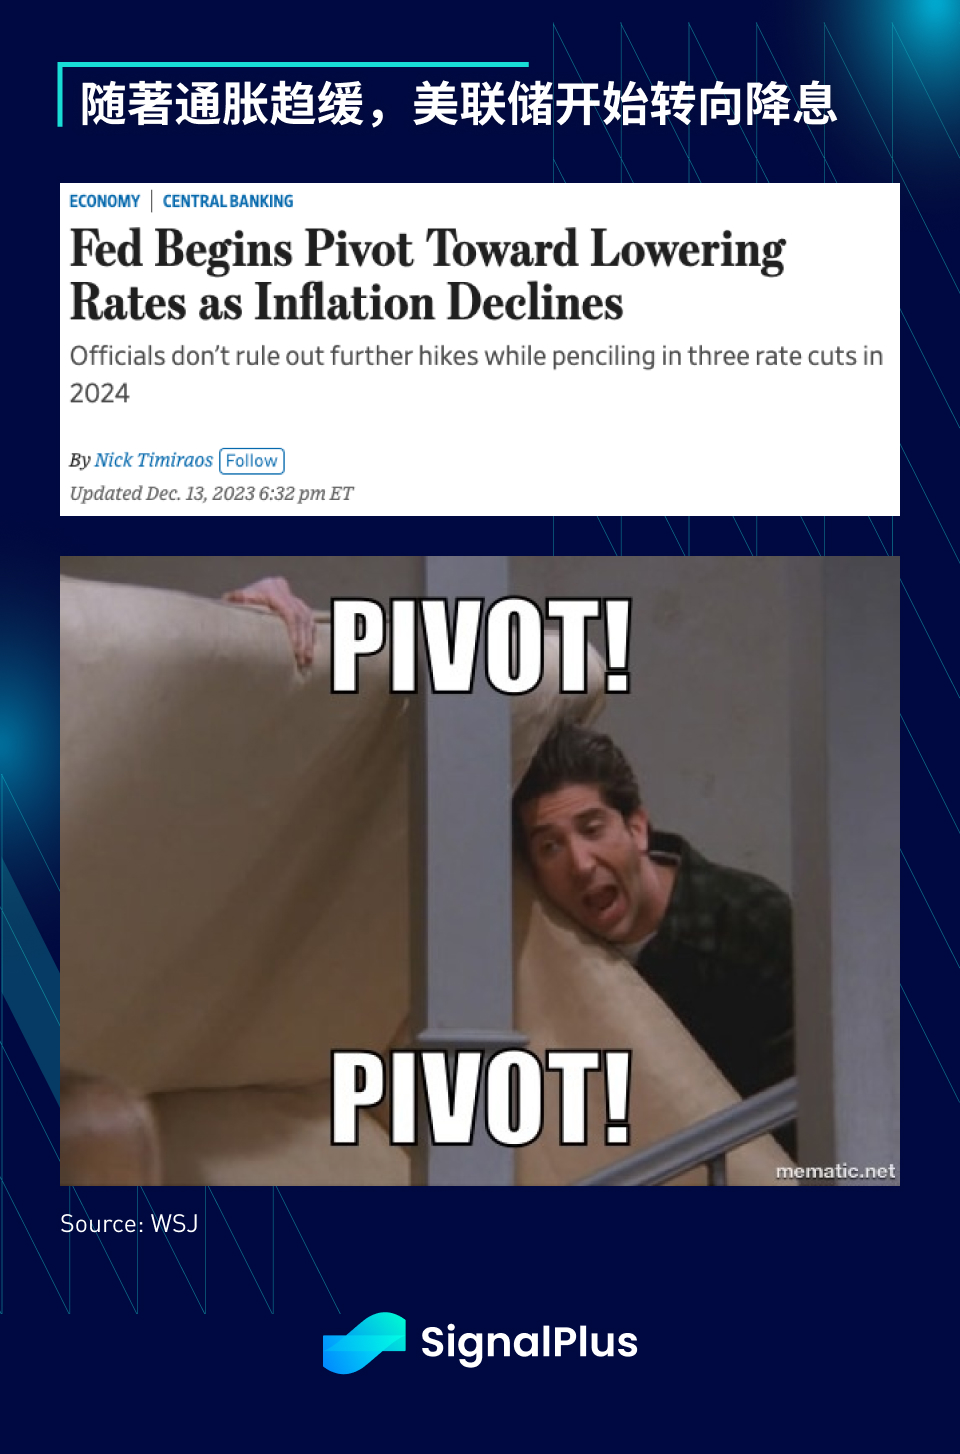
Tất nhiên, Cục Dự trữ Liên bang và Bộ Tài chính phải được nhắc đến trong thảo luận vĩ mô. Cục Dự trữ Liên bang và Bộ Tài chính vốn kiên quyết đối đầu với thị trường và chờ lạm phát giảm về mức 2% đã liên tiếp đưa ra tín hiệu rằng chu kỳ thắt chặt sắp kết thúc.
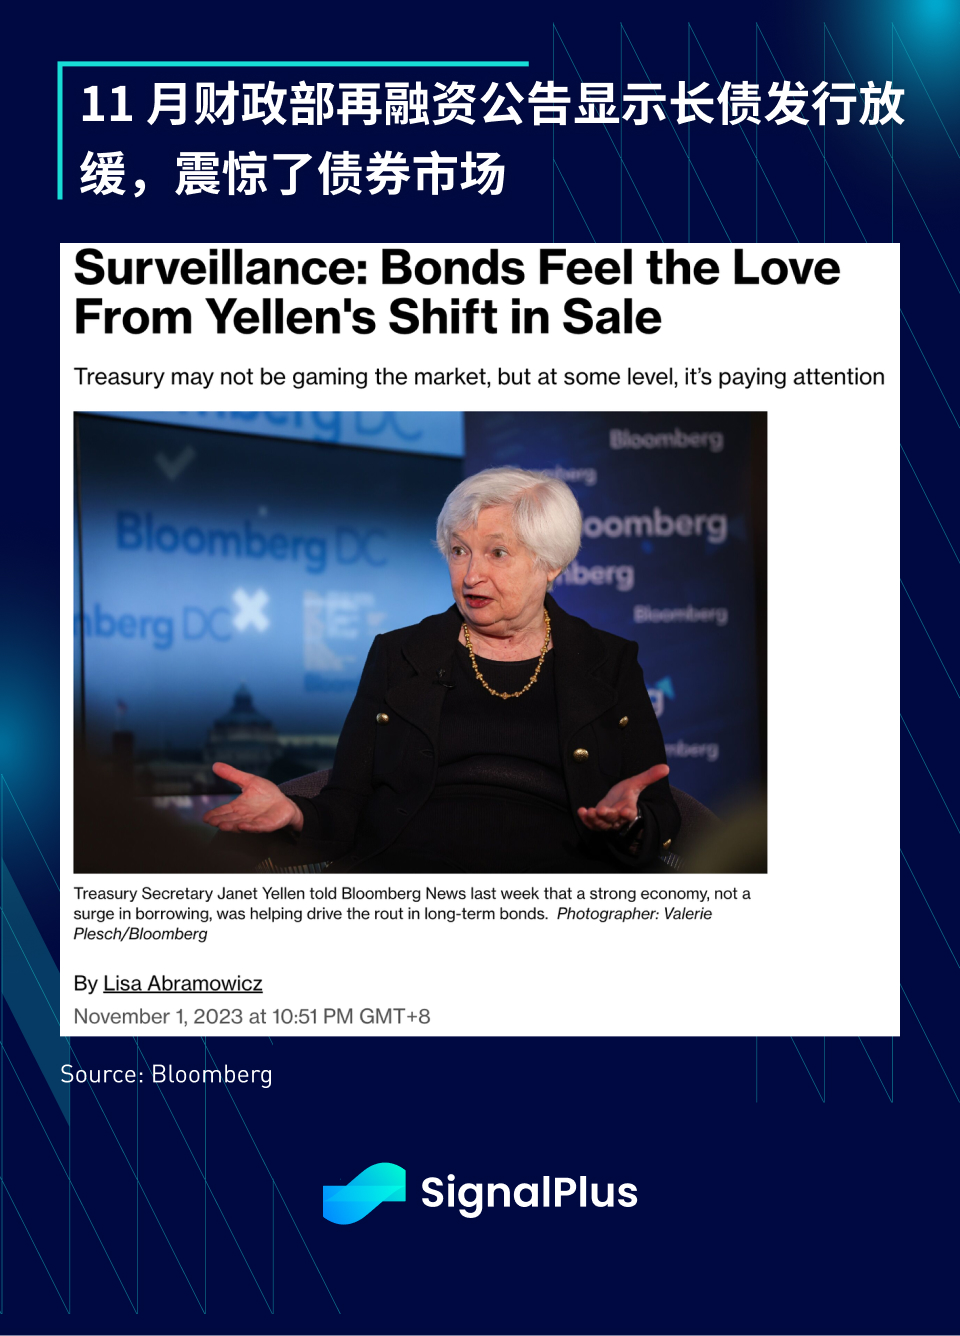
Đầu tiên, Yellen khiến các nhà đầu tư ngạc nhiên khi thông báo trong thông báo tài trợ hàng quý vào tháng 11 rằng Bộ Tài chính có kế hoạch rút ngắn thời gian đáo hạn của đợt phát hành nợ quý 4, được nhiều người coi là một nỗ lực của Bộ Tài chính nhằm giảm bớt áp lực nguồn cung đối với trái phiếu dài hạn. . , mặc dù về cơ bản, có lẽ sẽ khôn ngoan hơn nếu Kho bạc khóa chi phí tài trợ thấp hơn trong khi đường cong lợi suất bị đảo ngược nghiêm trọng.
Đối với những người đã trải qua các chu kỳ trước, lượt của Yellen có thể được coi là một dạng nhẹ của kiểm soát đường cong lợi suất (YCC) hoặc Chiến dịch Twist.
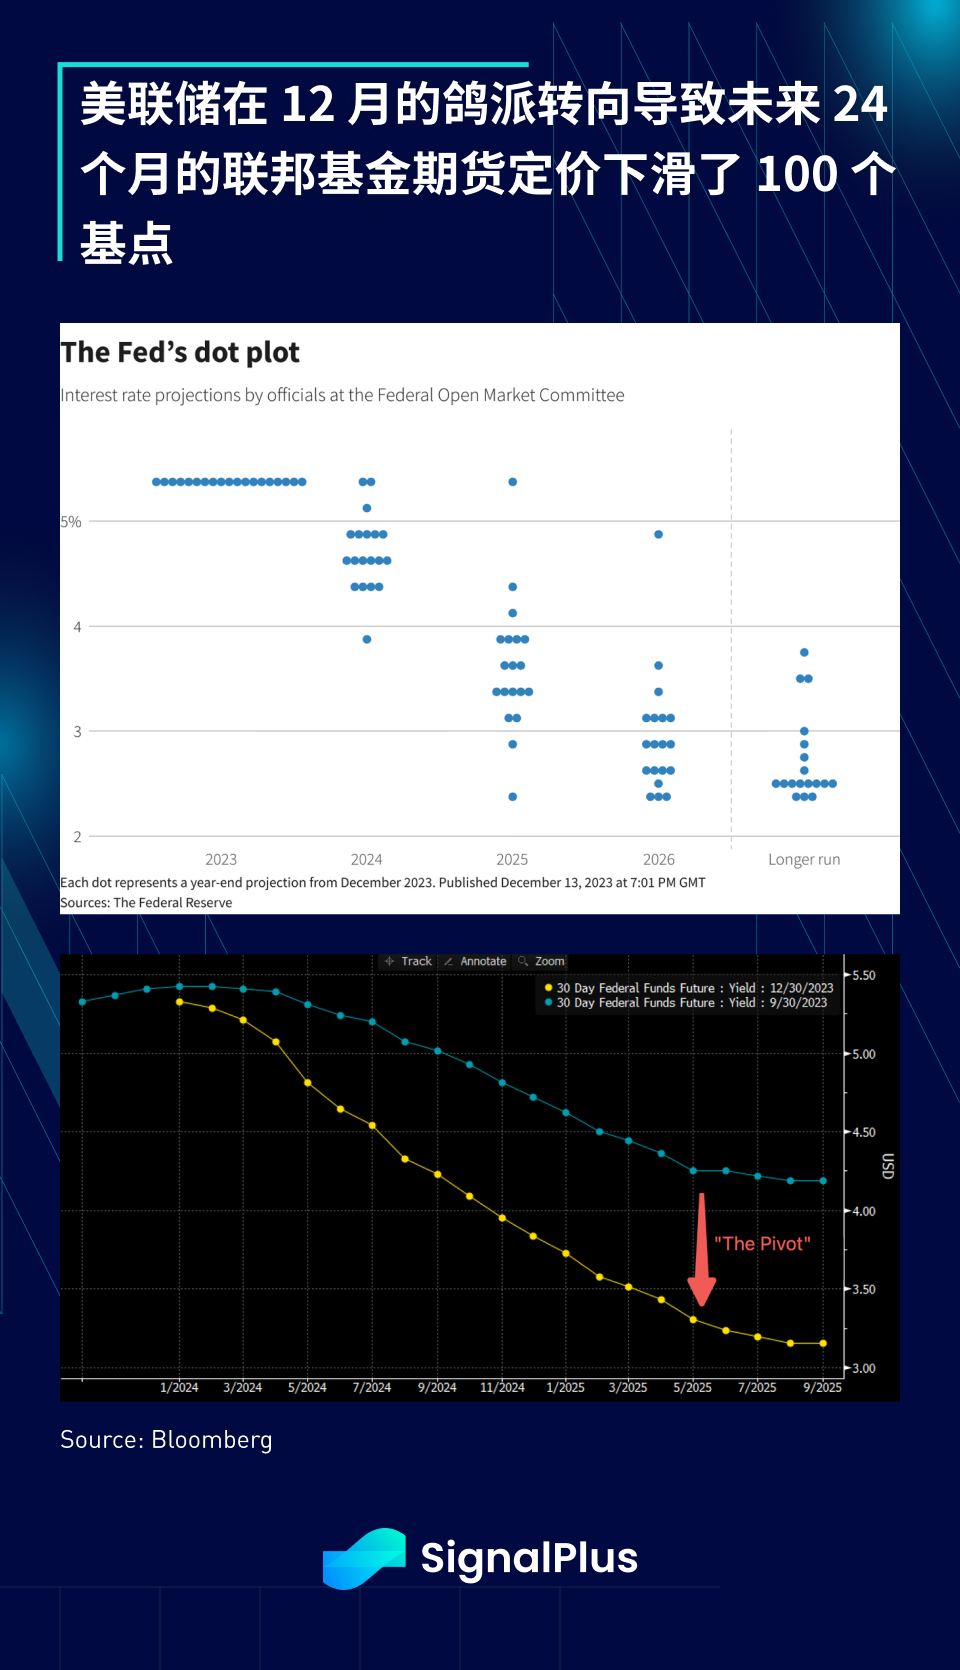
Không lâu sau, Powell cũng thực hiện bước đi ôn hòa của riêng mình tại cuộc họp FOMC tháng 12, hạ mạnh biểu đồ chấm lãi suất, đẩy lãi suất kỳ hạn của quỹ liên bang giảm khoảng 100 điểm cơ bản và chuẩn bị cho đợt cắt giảm lãi suất vào năm 2024. cũng tăng lên hơn 150 điểm cơ bản.
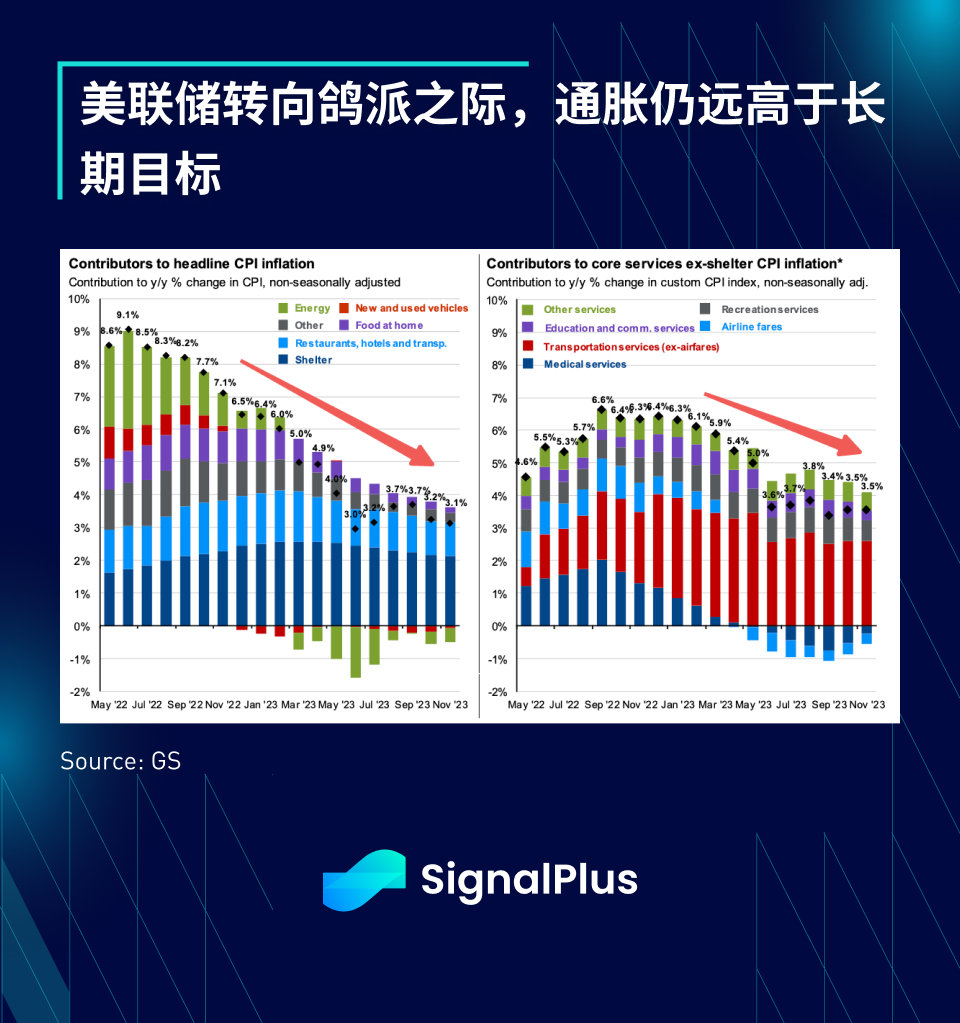
Tất cả những điều này đang diễn ra trong bối cảnh lạm phát cơ bản, trong khi đang giảm, vẫn cao hơn nhiều so với mục tiêu 2% của Fed, cho dù đó là để đối phó với nguy cơ tiềm ẩn về suy thoái kinh tế hay vì quy tắc Taylor cho thấy Fed đang đi sau đường cong. , hay để hồi sinh thị trường bất động sản thương mại/IPO đang đóng băng, kết quả đều giống nhau - tâm lý rủi ro thị trường thay đổi mạnh mẽ vào cuối năm.
Nếu không cẩn thận, cơ hội sẽ vụt qua.
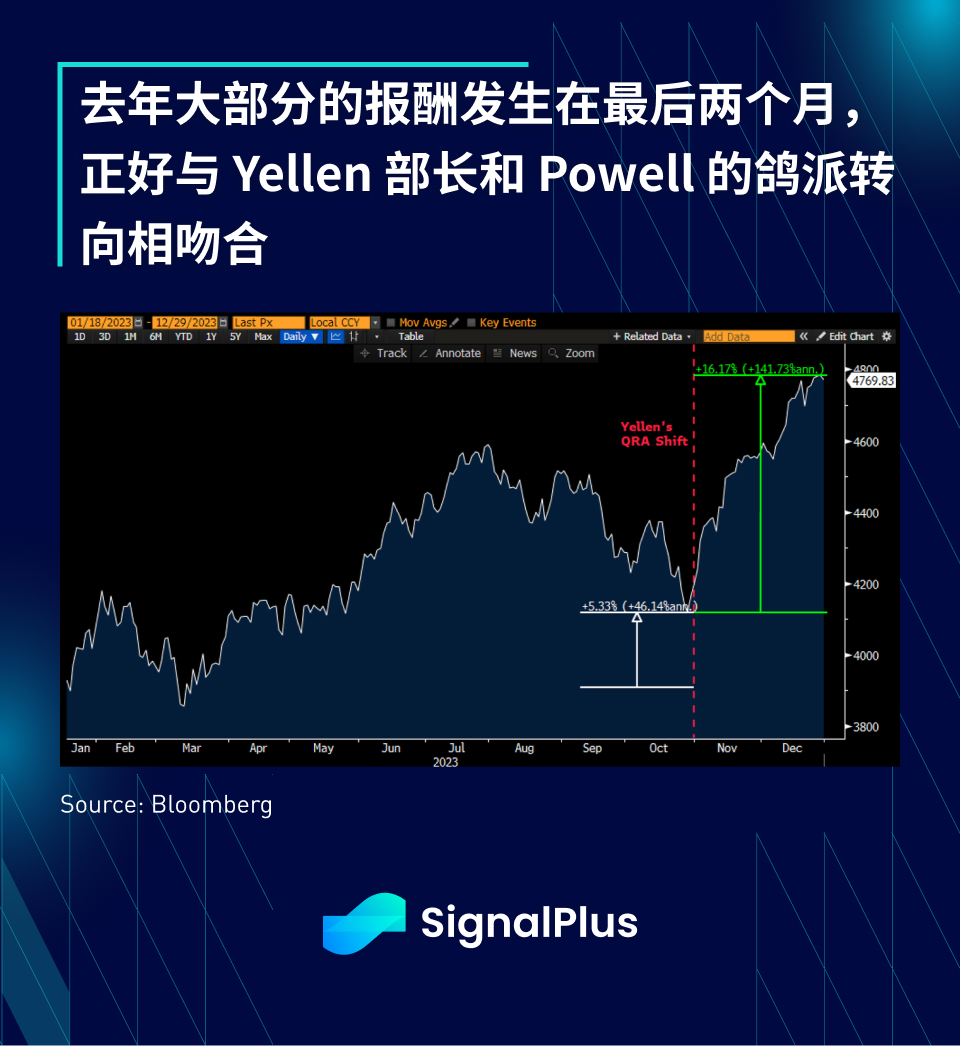
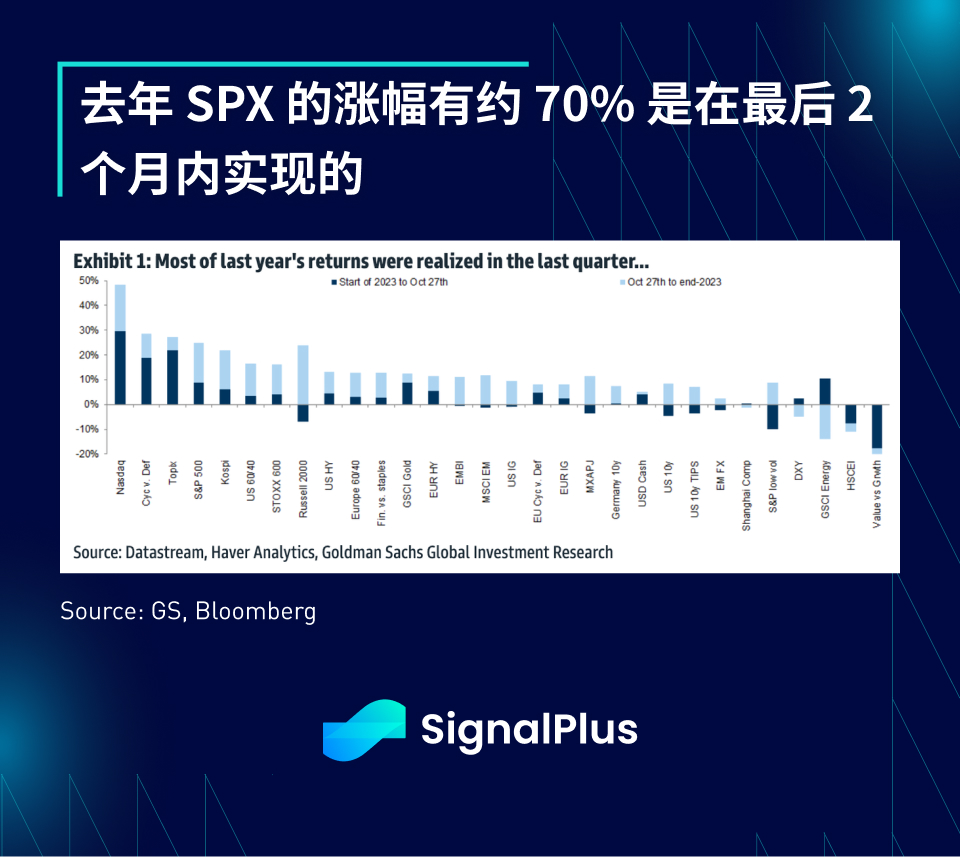
Cũng như nhiều thứ, thời gian là chìa khóa. Bất chấp tất cả các yếu tố, hầu hết lợi nhuận của thị trường năm ngoái đều diễn ra trong hai tháng qua, trùng với sự thay đổi trong tháng 11 của Bộ trưởng Yellen và được thúc đẩy thêm bởi xu hướng ôn hòa của Powell vào cuối năm.
Cuối cùng, chúng ta đã đi hết một vòng và quay trở lại Cục Dự trữ Liên bang, chúng ta vẫn phải có thái độ tôn trọng những người điều hành chính sách tiền tệ...
Chúng ta nên tập trung vào điều gì vào năm 2024?
Như đã đề cập ở đầu bài viết, việc đánh giá sai tình huống là điều thường thấy, và những quan điểm mà chúng tôi đưa ra có thể được chứng minh là (cực kỳ) sai lầm trong tương lai, nhưng xét cho cùng, cuộc đời rất ngắn ngủi, vậy tại sao không có cho riêng mình? lượt xem?
Dưới đây là một số diễn biến quan trọng mà chúng tôi nghĩ các nhà đầu tư nên chú ý trong Năm con Rồng.
Lạm phát đã thực sự biến mất?
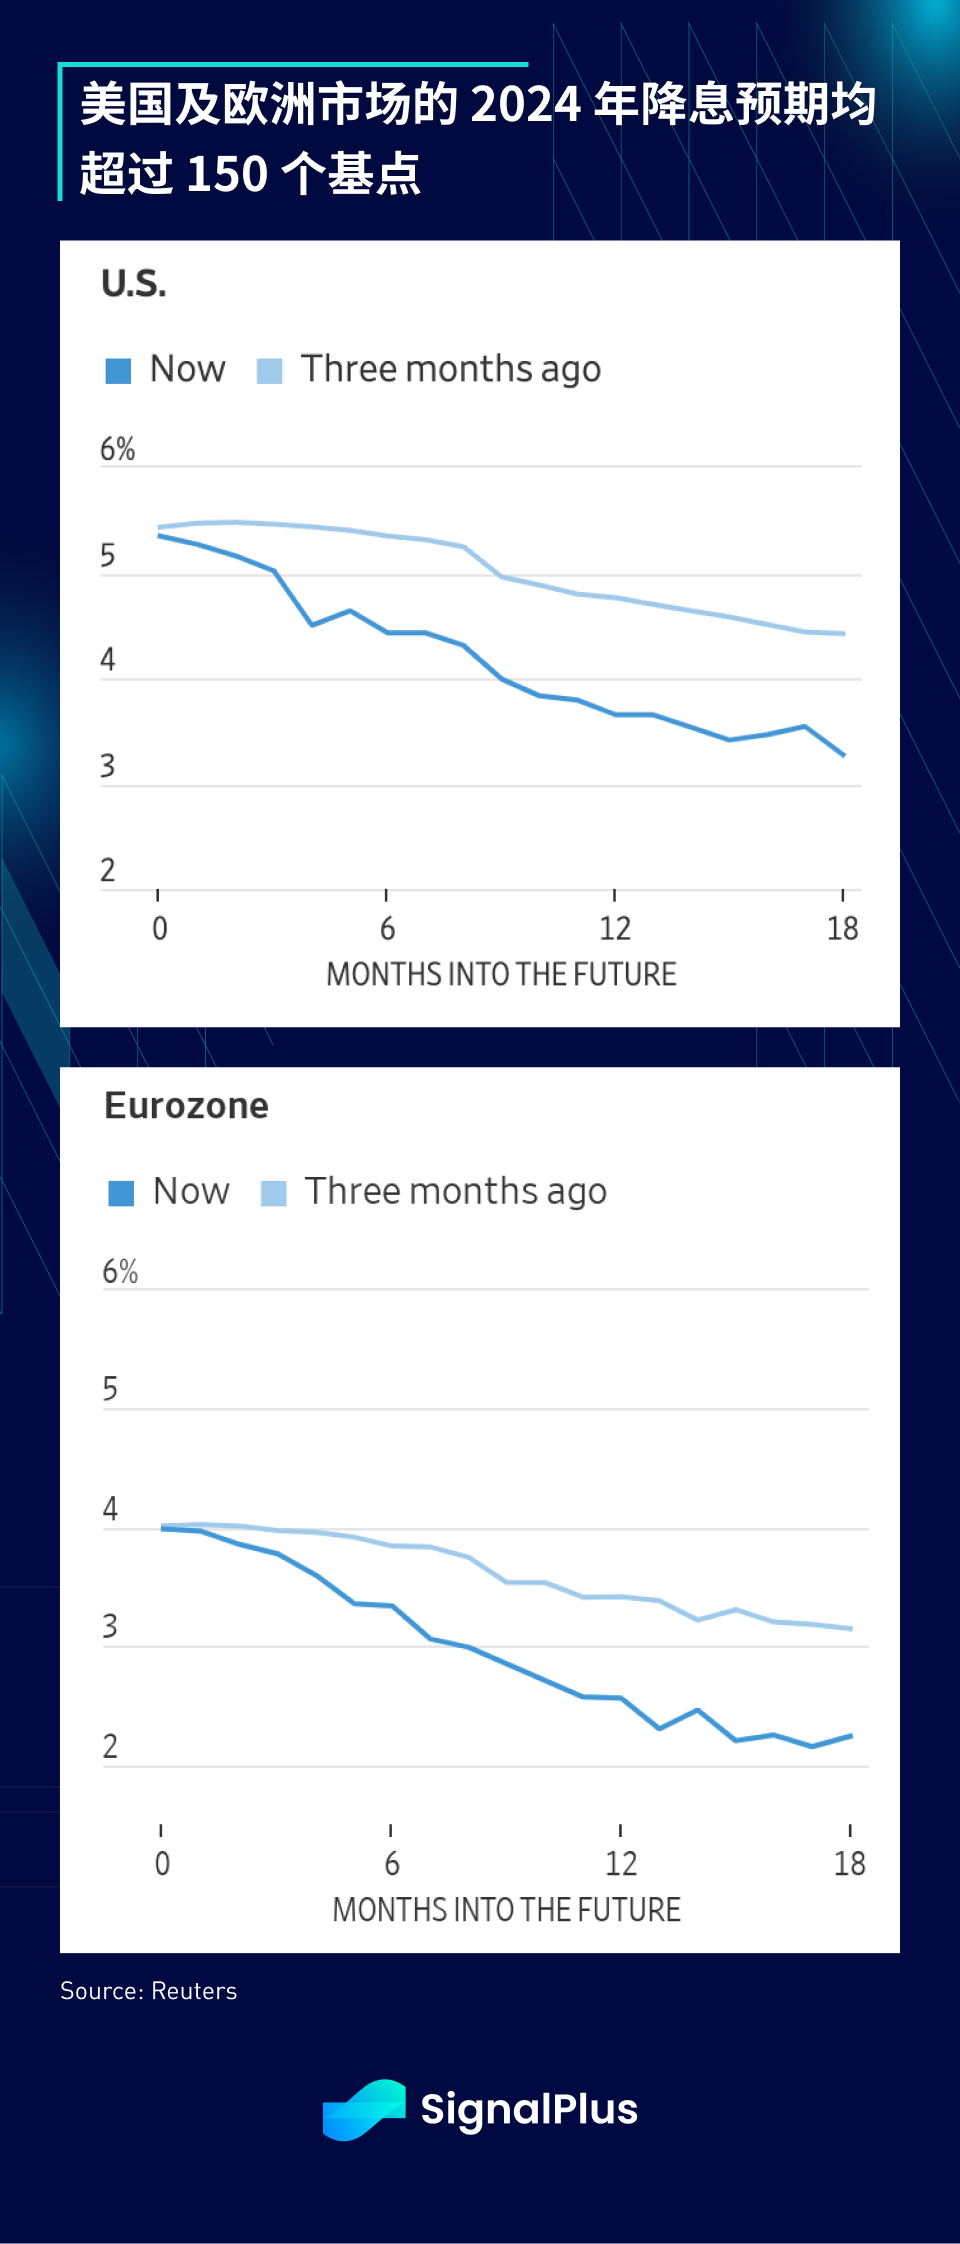
Như đã đề cập trước đó, câu chuyện chủ yếu trong nửa cuối năm 2023 là lạm phát chậm lại và sự thay đổi chính sách của Fed, trong khi mức tăng giá tài sản khổng lồ vào năm 2024 dự kiến sẽ được thúc đẩy bởi việc cắt giảm lãi suất trên toàn thế giới, mặc dù lạm phát cơ bản vẫn còn rất xa ở cả châu Âu và Mỹ, cao hơn mục tiêu chính sách nhưng kỳ vọng về việc cắt giảm lãi suất ở châu Âu và Mỹ trong năm nay đã vượt quá 150 điểm cơ bản.
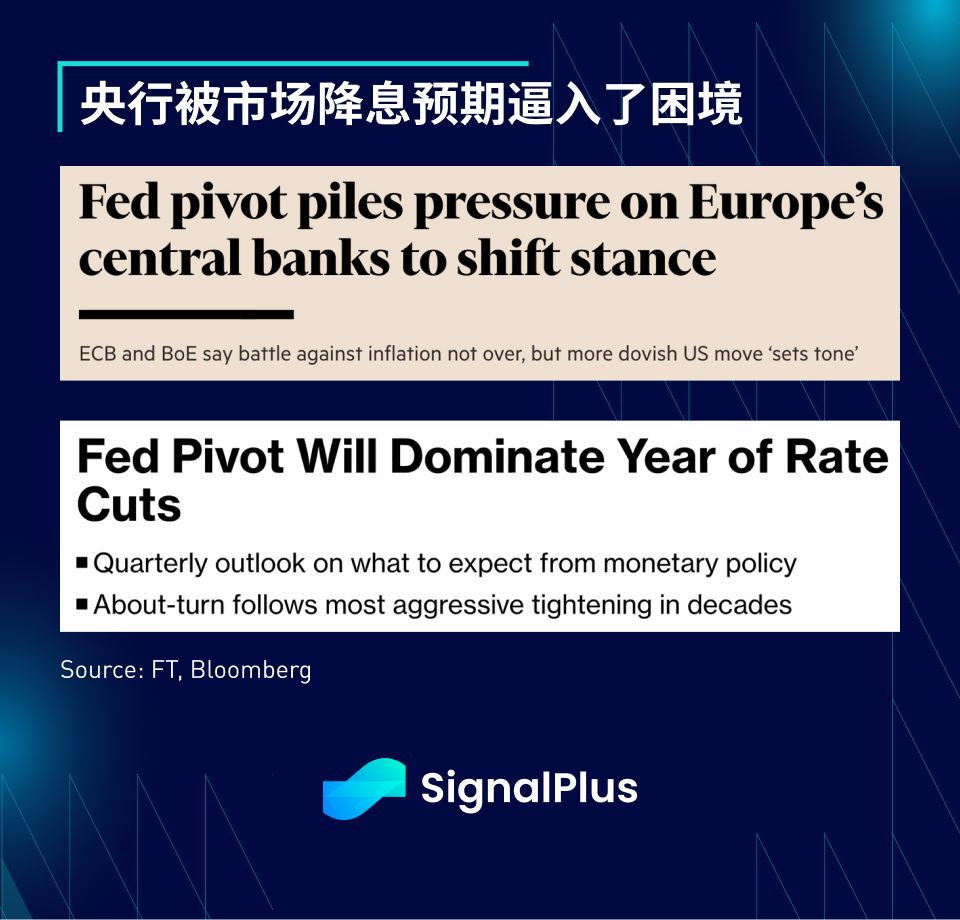
Với việc PMI tiếp tục suy yếu, lạm phát chung cuối cùng cũng giảm và thị trường việc làm có dấu hiệu dịu lại trong quý 4, thị trường tài sản rủi ro đang nhận được tín hiệu sẽ tăng tốc hoàn toàn.
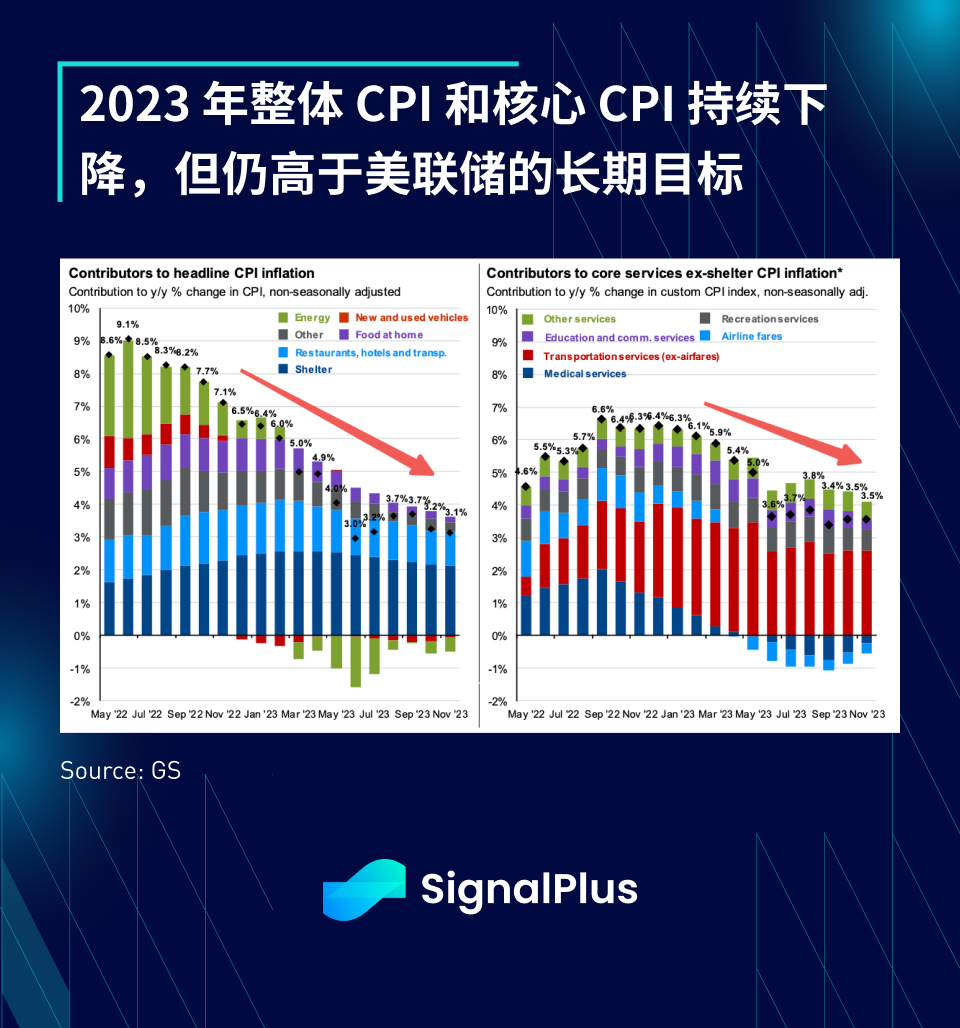
Tuy nhiên, phân tích sâu hơn về dữ liệu lạm phát cho thấy mức giá chung giảm chủ yếu là do lạm phát hàng hóa chậm lại, trong khi CPI dịch vụ vẫn ở mức cao và thực tế đã phục hồi mạnh từ mức thấp trong nửa đầu năm 2023.
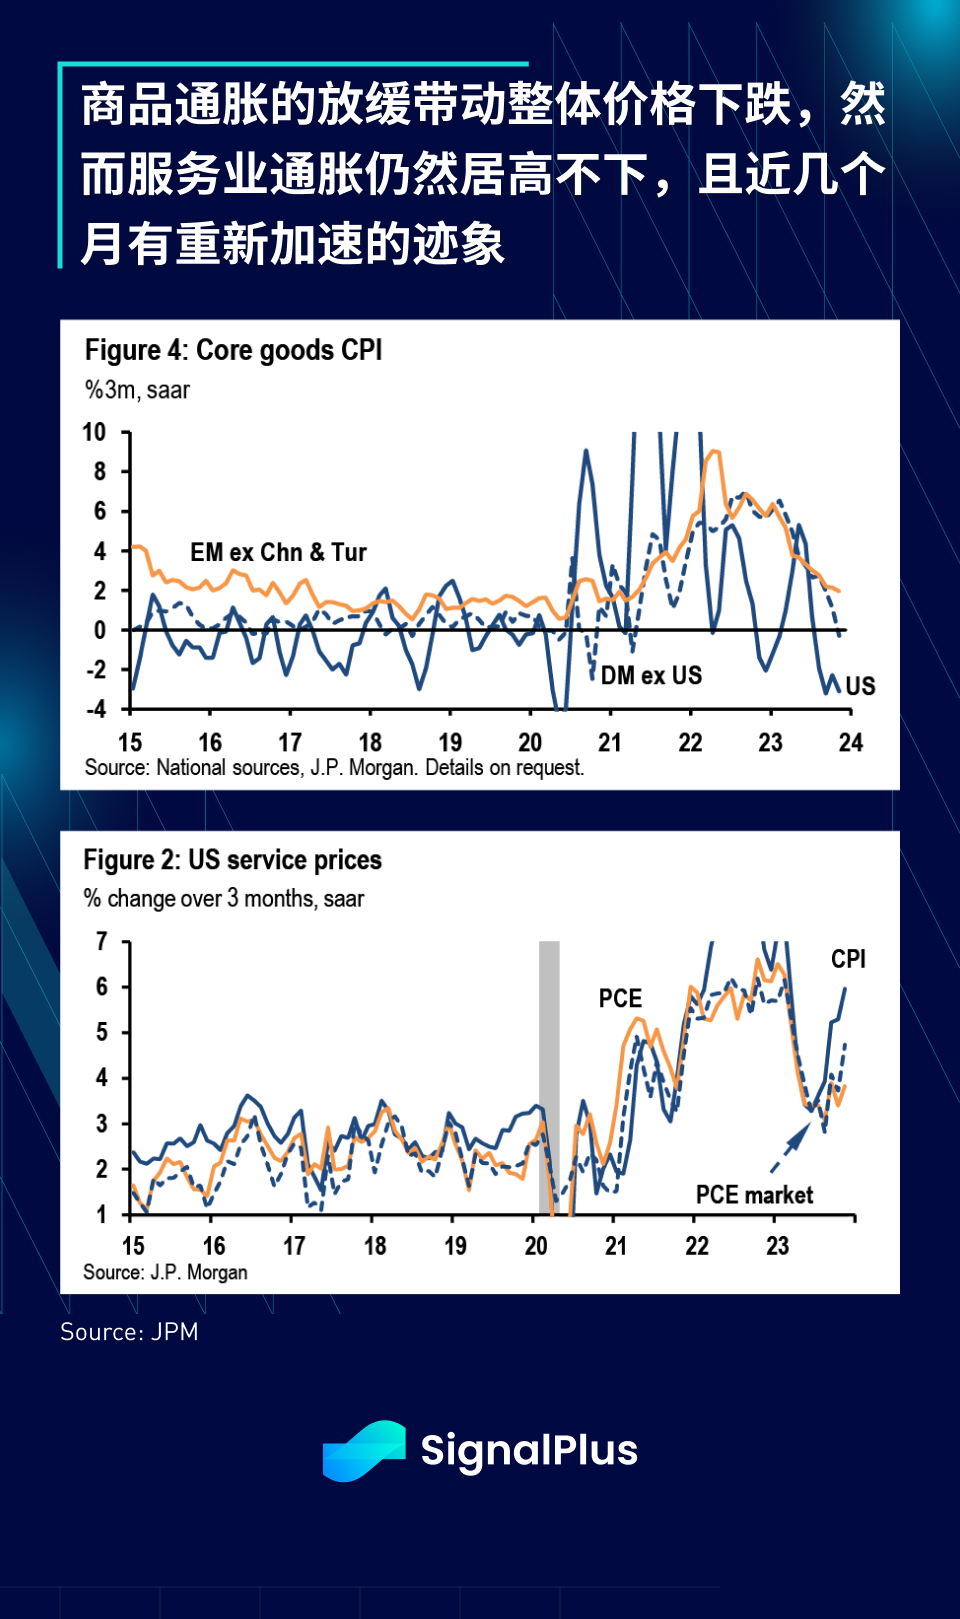
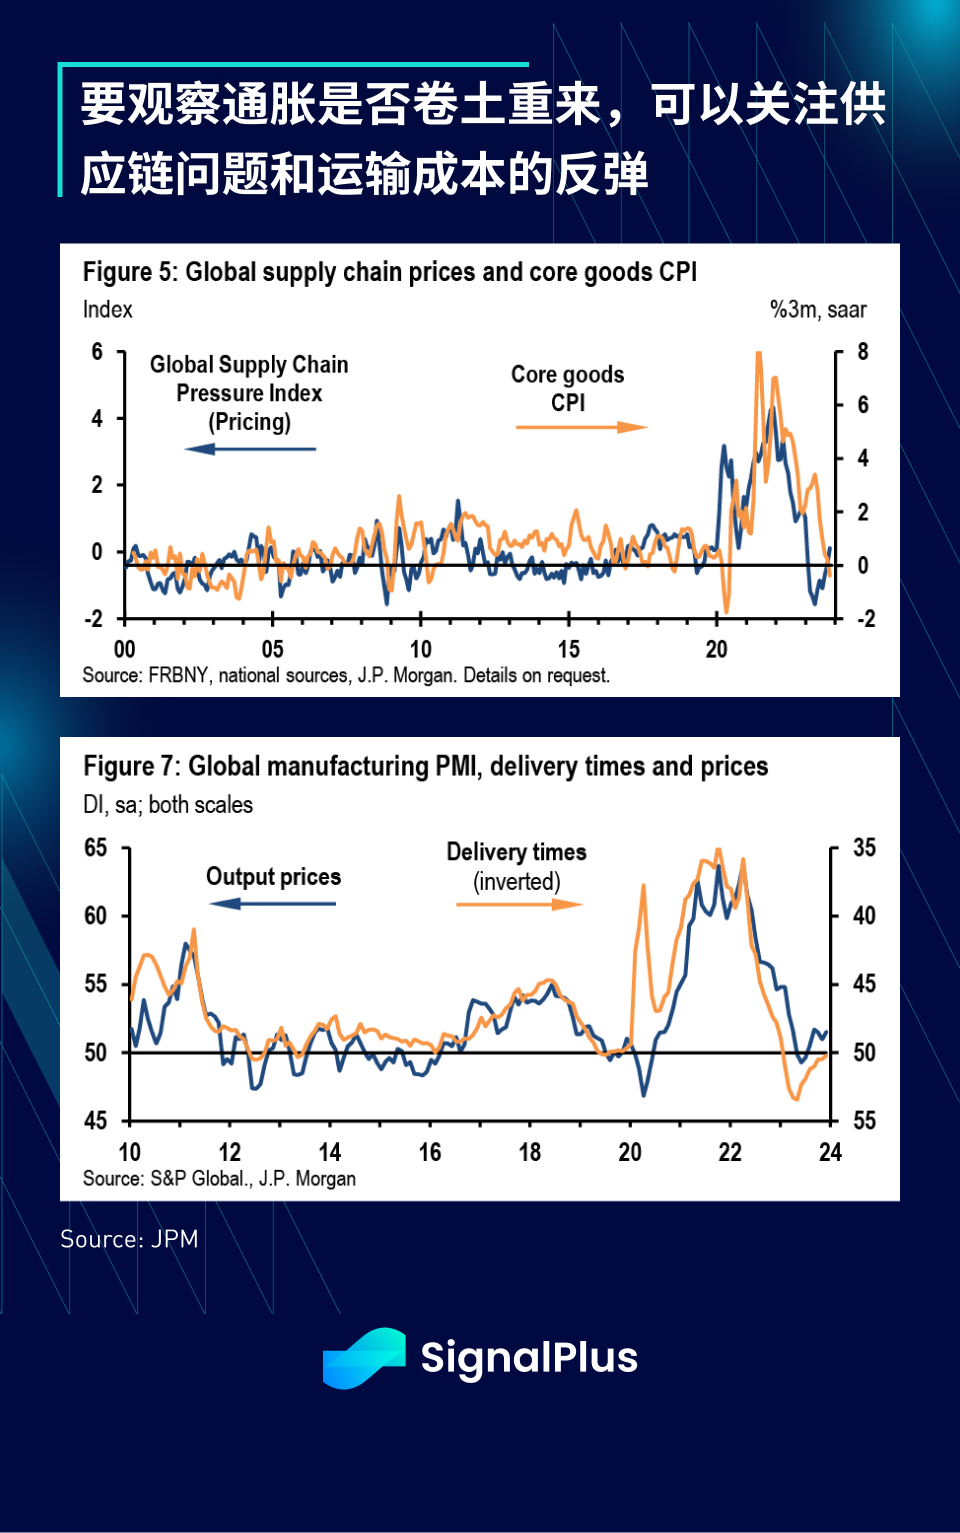
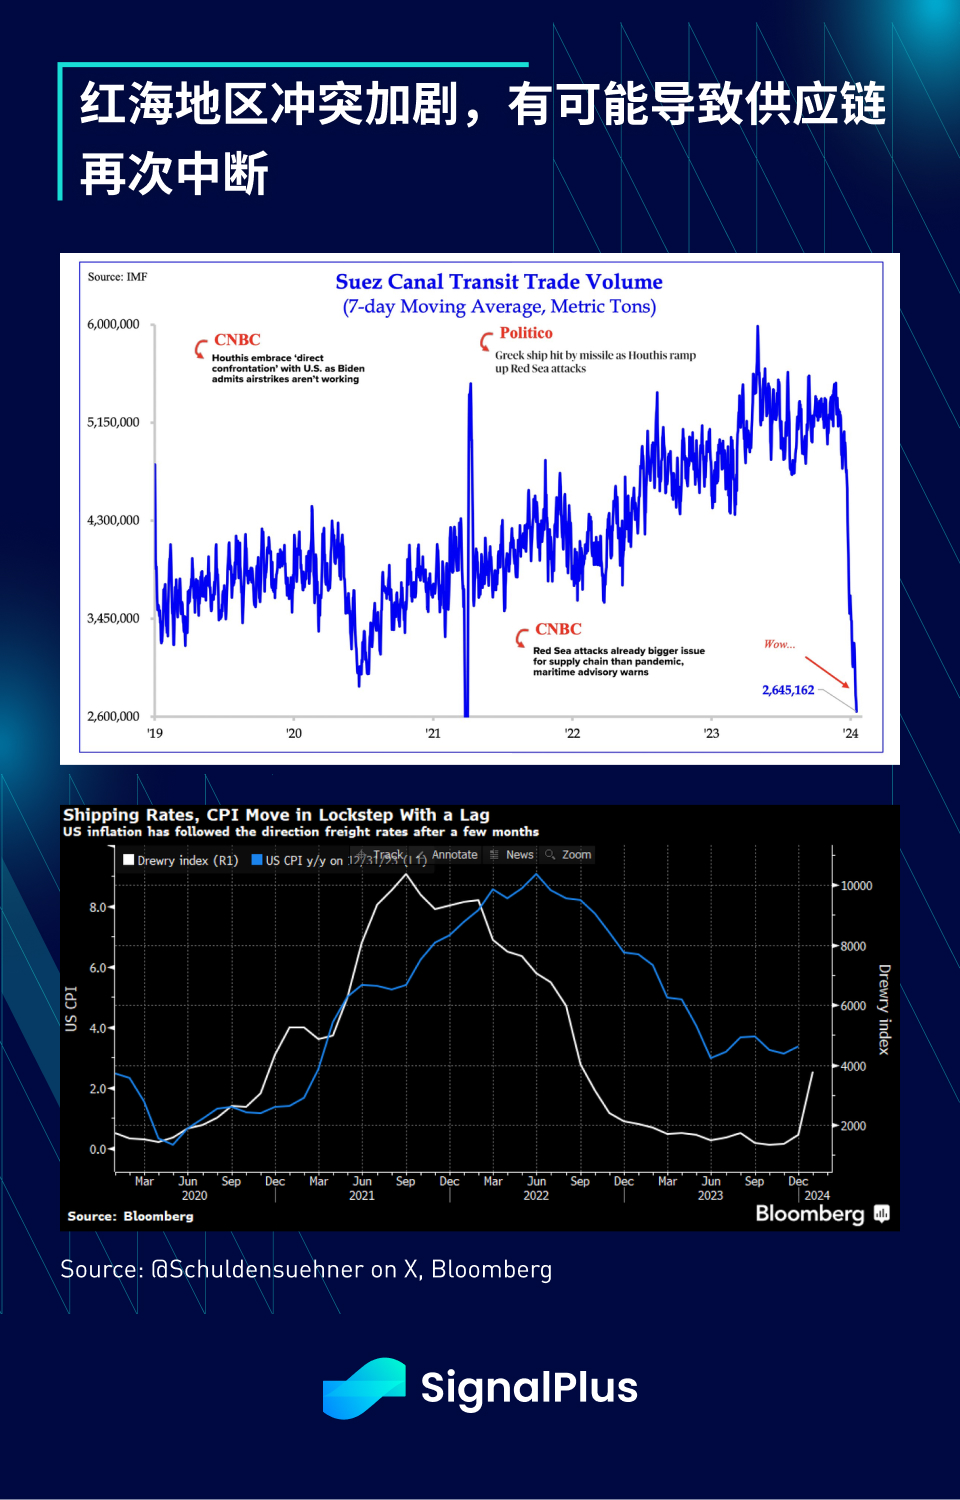
Hơn nữa, việc nới lỏng các vấn đề về chuỗi cung ứng là nguyên nhân chính khiến lạm phát hàng hóa chậm lại vào năm 2023, tuy nhiên lợi ích của hiệu ứng cơ bản sẽ biến mất trong năm nay và xung đột gần đây ở Biển Đỏ đã bắt đầu khiến chi phí vận tải tăng đáng kể. .
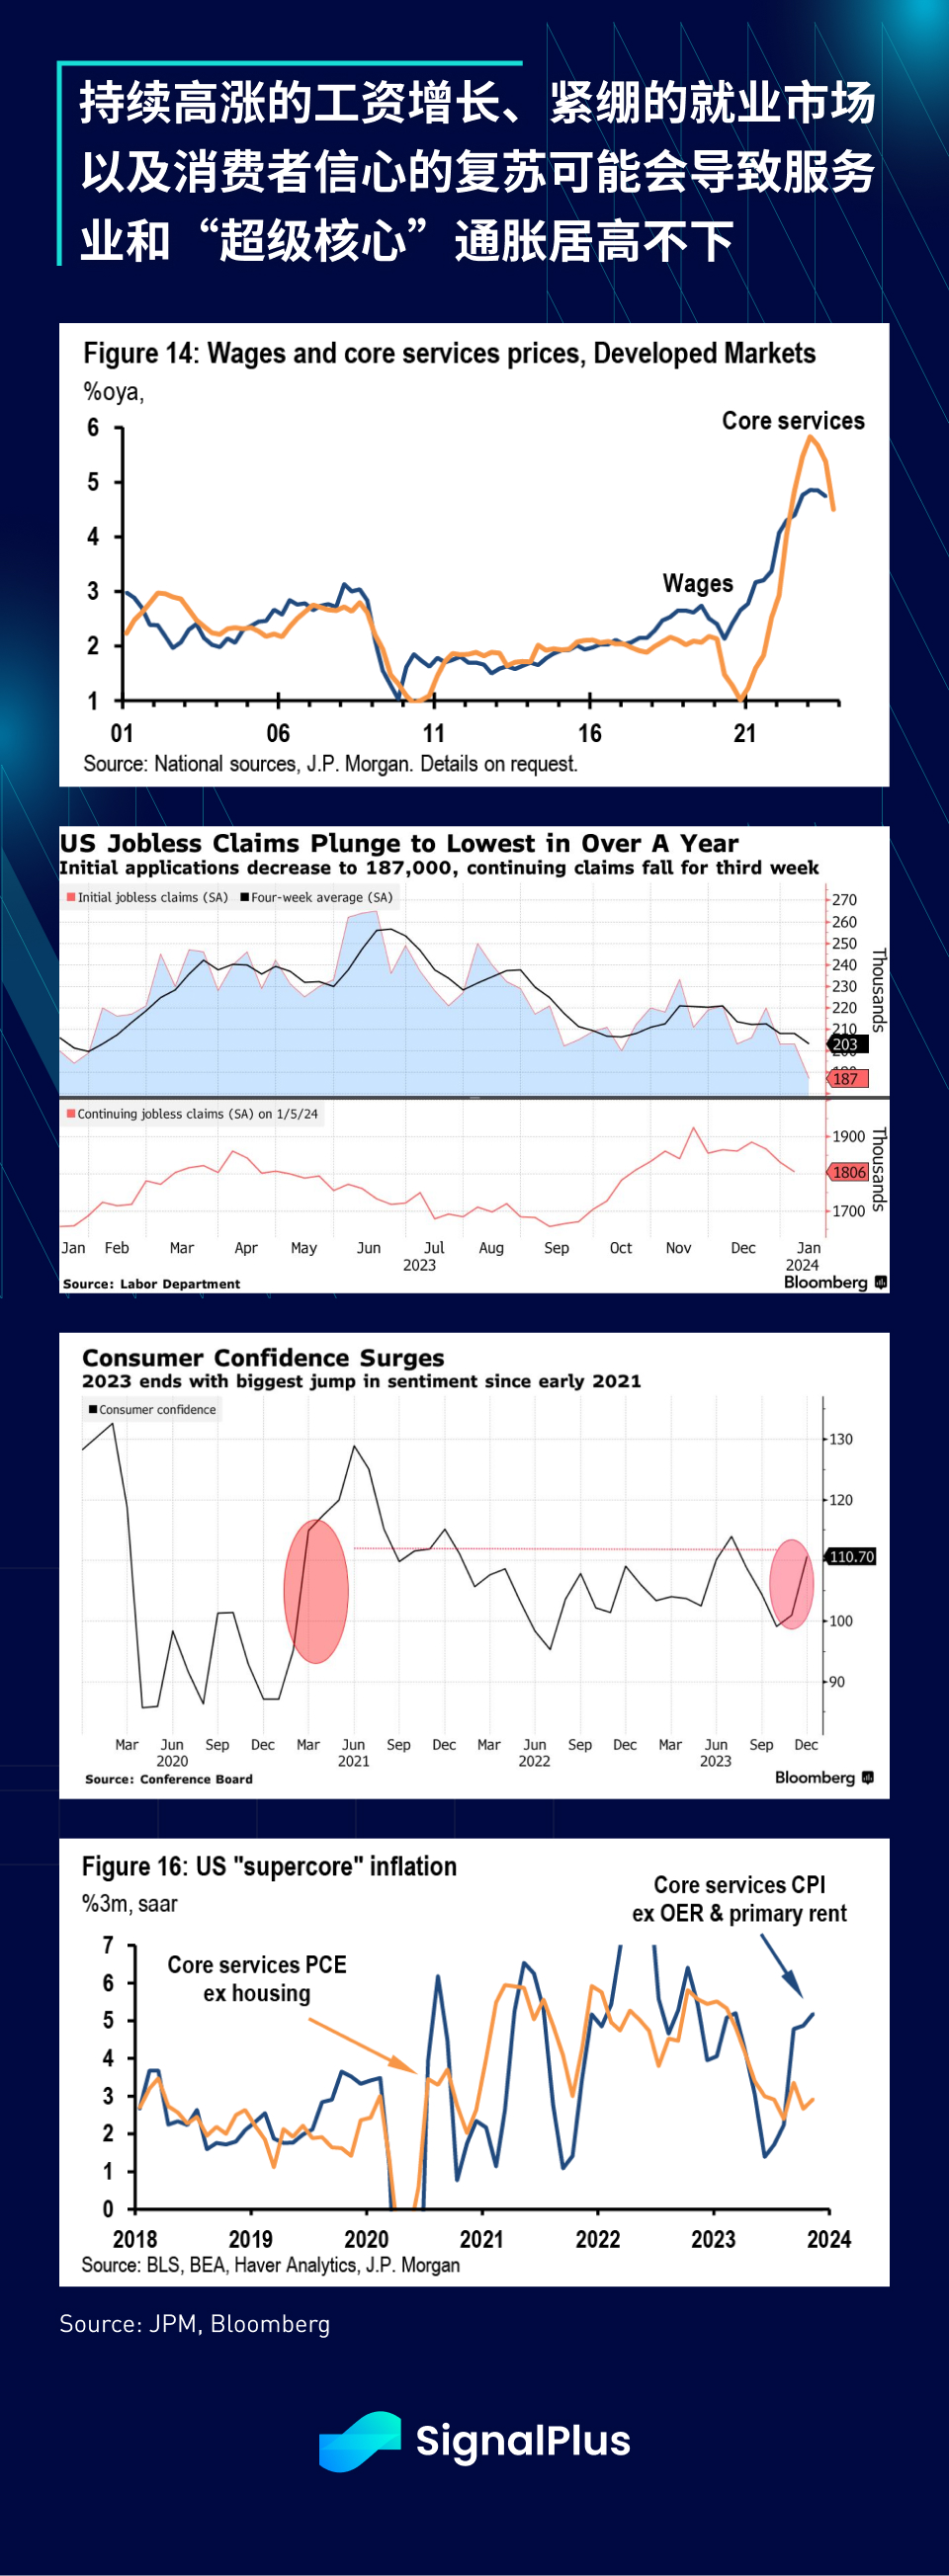
Về phía dịch vụ, mức lương tiếp tục tăng cao, thị trường việc làm Mỹ thắt chặt kéo dài và niềm tin của người tiêu dùng đang phục hồi có thể kết hợp lại khiến dịch vụ và lạm phát siêu lõi vẫn cao hơn nhiều so với mức mục tiêu của Fed.
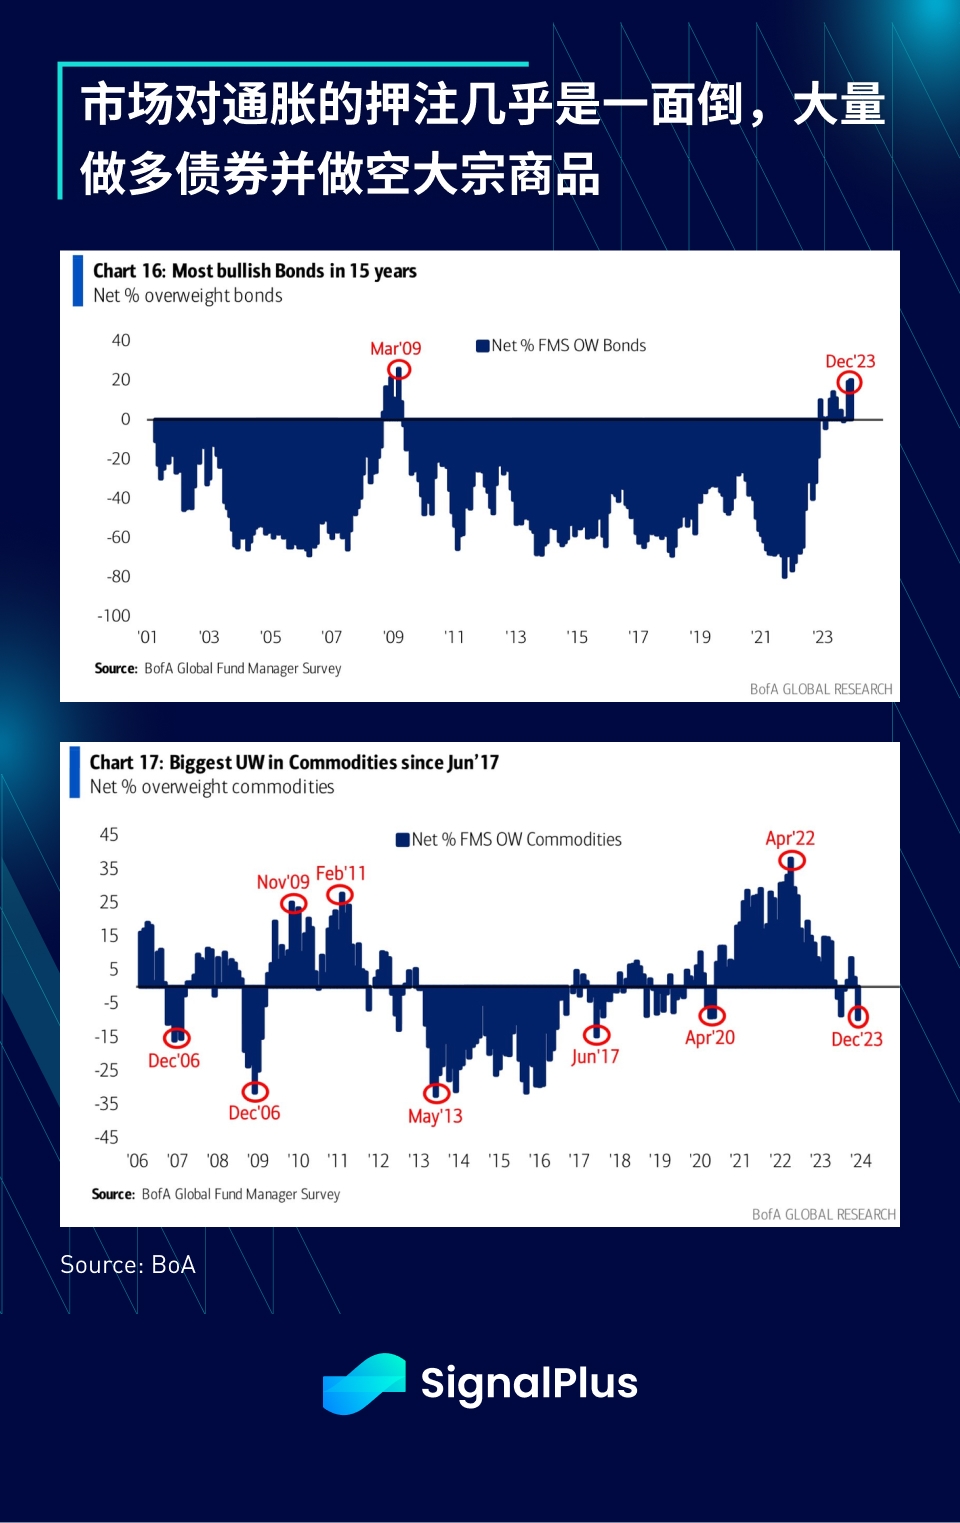
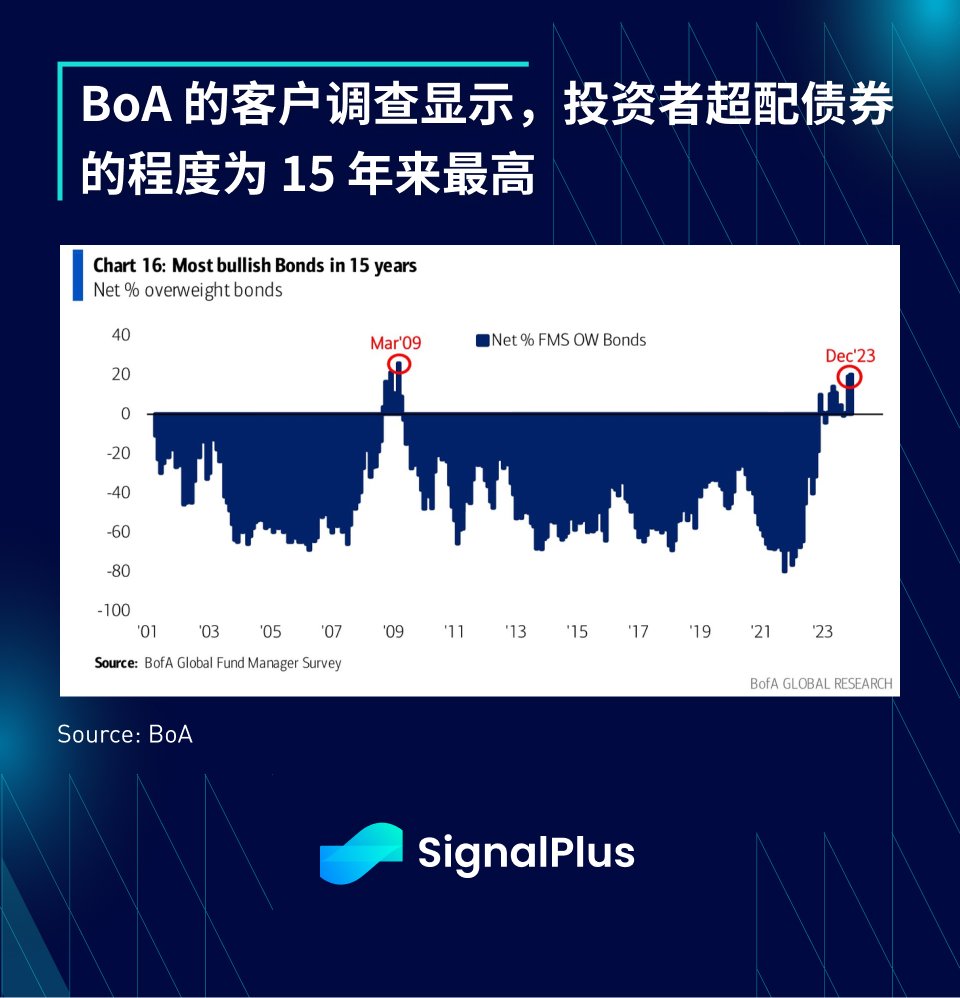
Tất cả những điều này đang xảy ra vào thời điểm tâm lý lạc quan của nhà đầu tư đối với trái phiếu đã đạt mức cao nhất trong 15 năm, đồng thời đánh giá thấp hàng hóa và thị trường được cho là chưa chuẩn bị tốt cho bất kỳ sự phục hồi nào của lạm phát có thể xảy ra vào năm 2024.
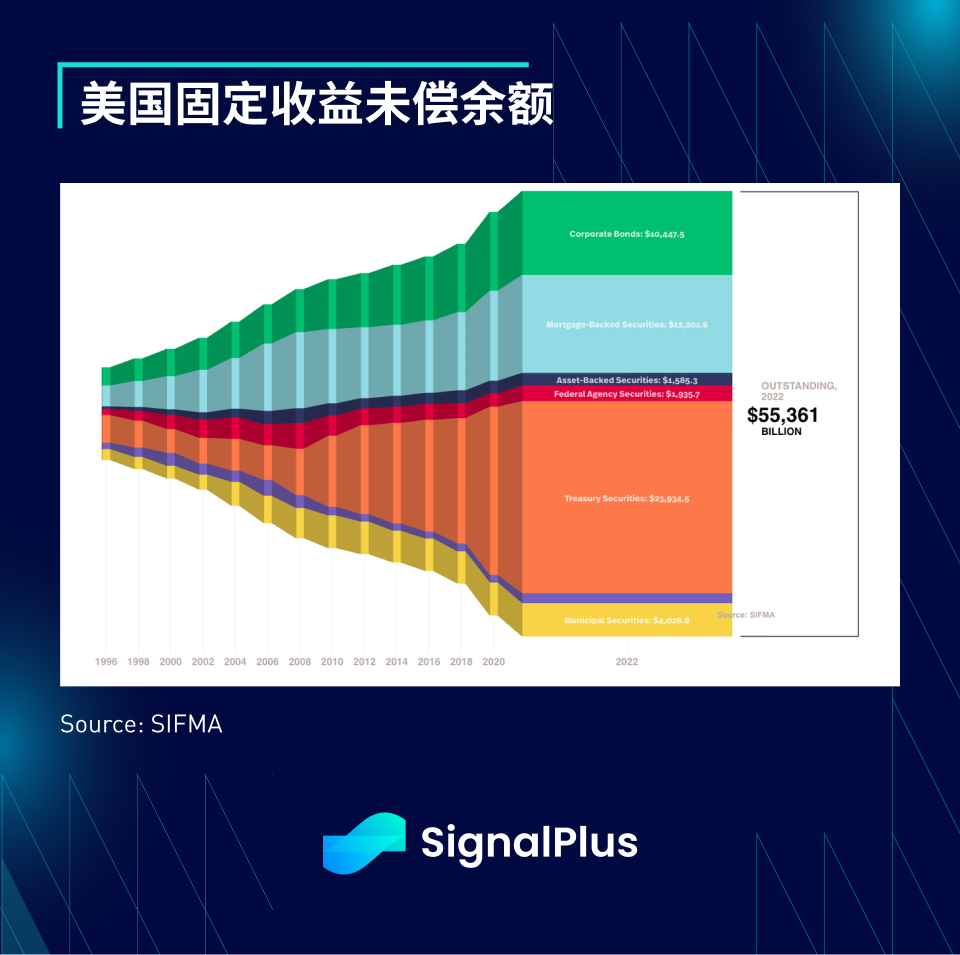
Tái cấp vốn kho bạc và cơ cấu kỳ hạn trái phiếu
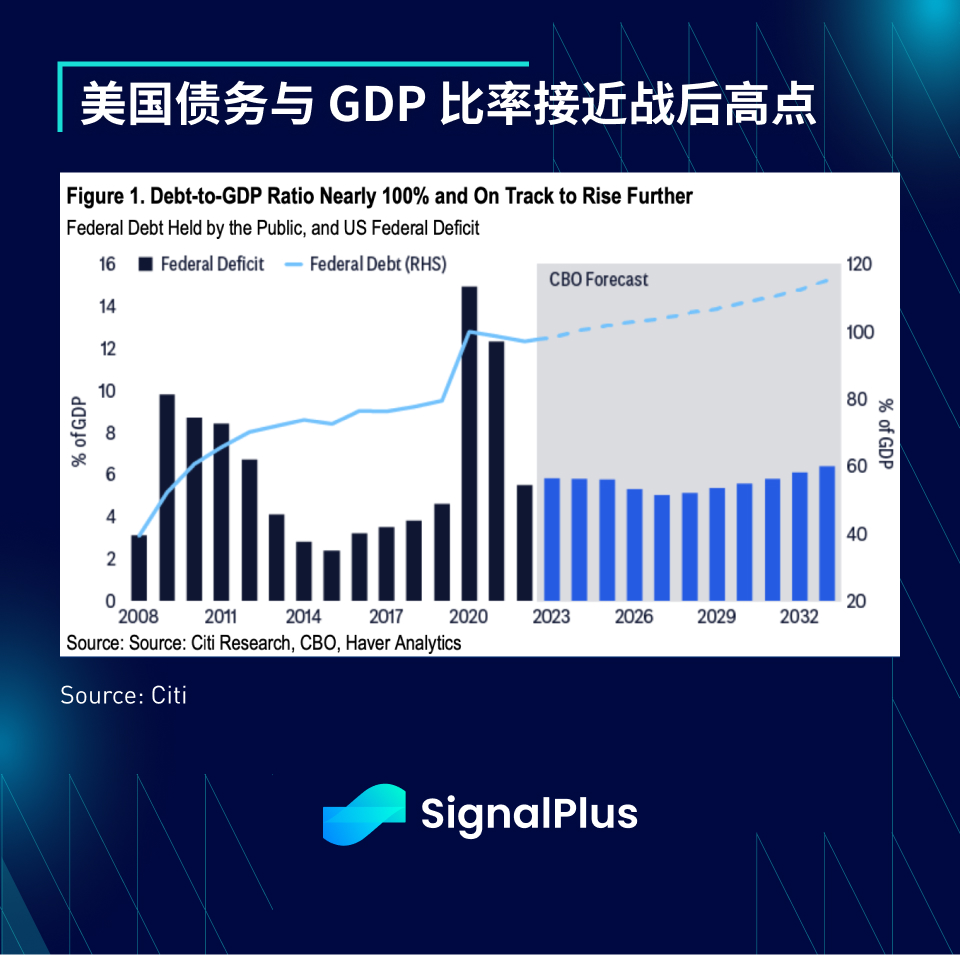
Mỗi ngày, những dự đoán bi quan được đưa ra về vấn đề nợ của chính phủ Mỹ, nhấn mạnh rằng tỷ lệ nợ trên GDP đang ở gần mức cao nhất sau chiến tranh và số tiền lãi nợ phải trả hàng năm vượt quá 1 nghìn tỷ USD.
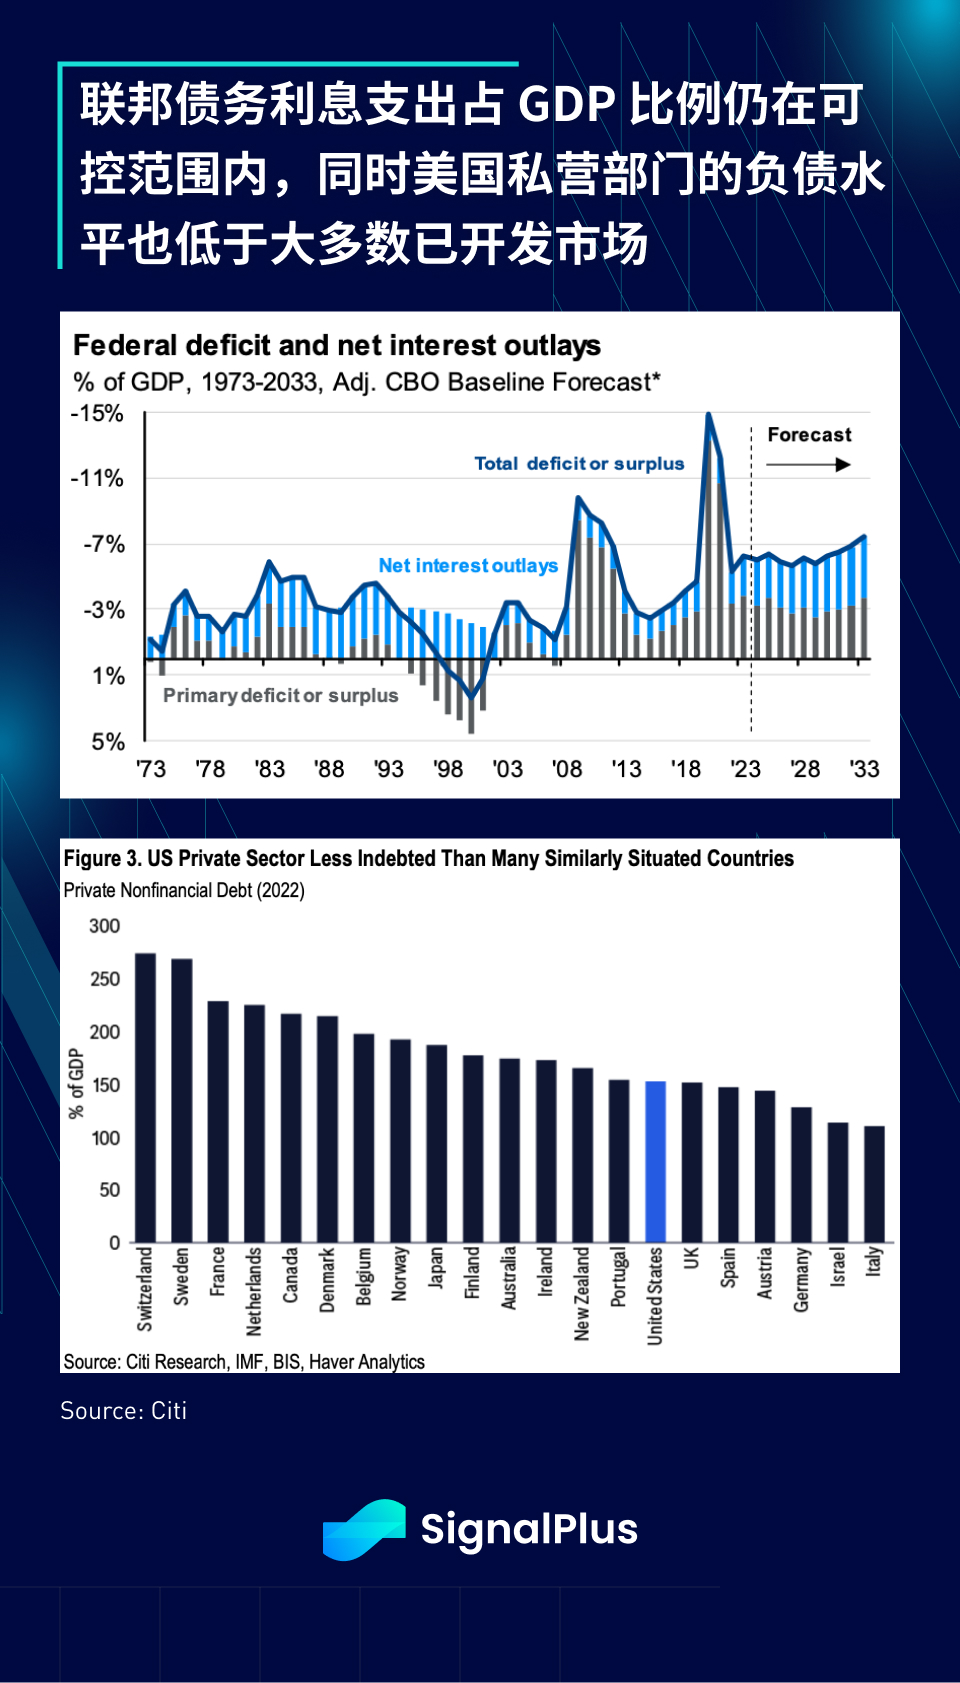
Tuy nhiên, nhìn từ góc độ tỷ lệ trả nợ, tỷ lệ chi phí lãi vay trên GDP vẫn ở mức có thể kiểm soát được khoảng -6%, thấp hơn nhiều so với thời kỳ dịch bệnh (-13% đến -15%), và thậm chí còn thấp hơn thời kỳ khủng hoảng tài chính toàn cầu (-8% đến -10%); hơn nữa, khi người tiêu dùng Mỹ phải vật lộn để trả nợ, tình hình tài chính của khu vực tư nhân Mỹ thực sự tốt hơn nhiều so với hầu hết các thị trường phát triển.
Phải nói rằng, nguồn cung ròng trái phiếu chính phủ tăng theo thời gian và chương trình thắt chặt định lượng của ngân hàng trung ương sẽ tiếp tục gây áp lực lên trái phiếu vào năm 2024, do đó thị trường thận trọng trước thông báo tái cấp vốn hàng quý (QRA) của Kho bạc đang ngày càng được quan tâm, với thông báo cuối cùng vào năm ngoái đã gây ra sự phục hồi đáng chú ý trong tâm lý rủi ro thị trường vào cuối năm.
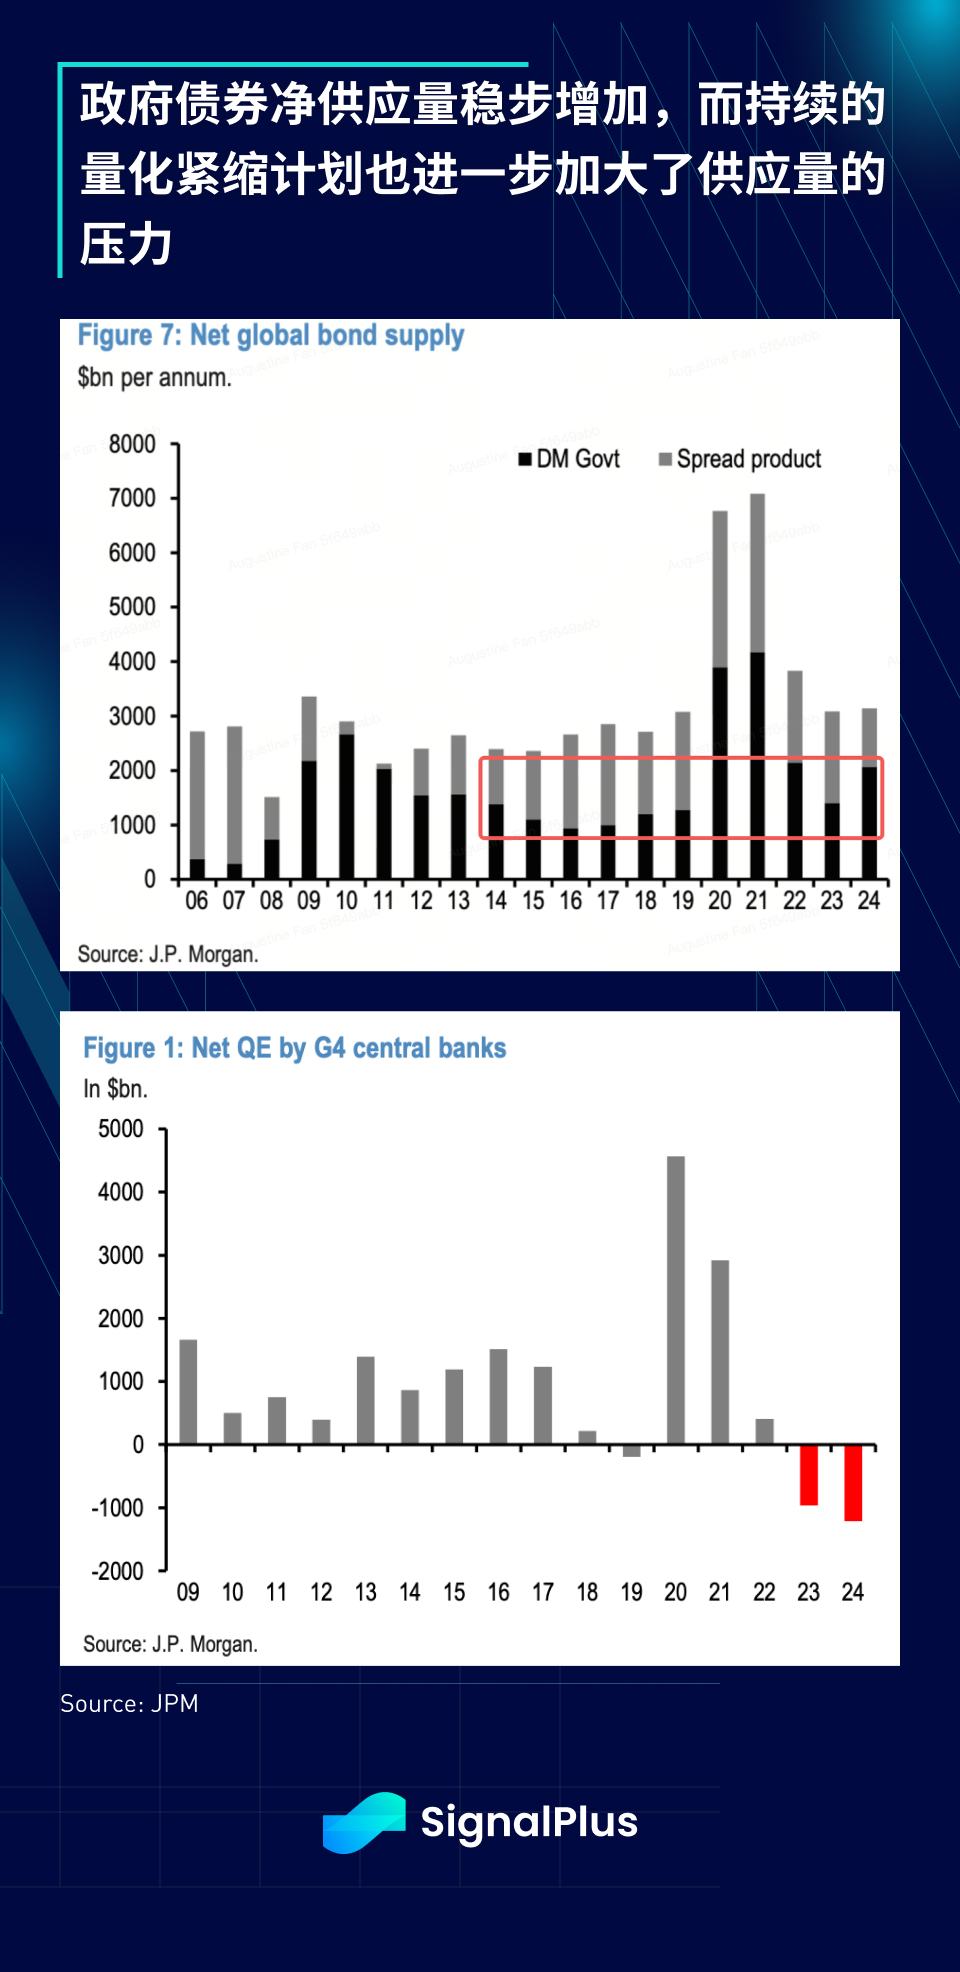
Động thái chiến lược nhằm rút ngắn thời gian đáo hạn của khoản nợ là một động thái thông minh khiến lợi suất dài hạn giảm xuống một cách hiệu quả, tuy nhiên, đây chỉ là trò lừa bịp một lần hay bà sẽ tiếp tục sử dụng phương pháp mới này để thao túng các khoản đầu tư hơn nữa? ?
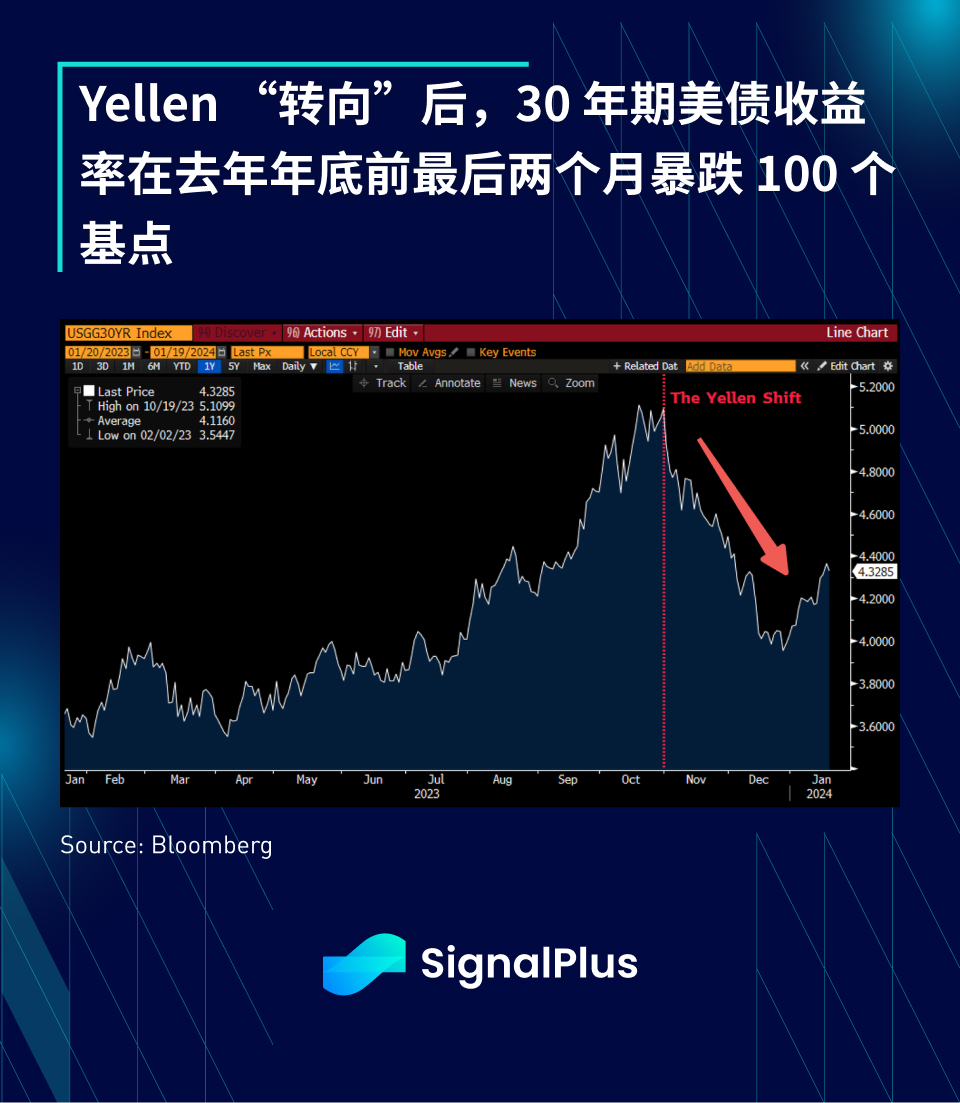
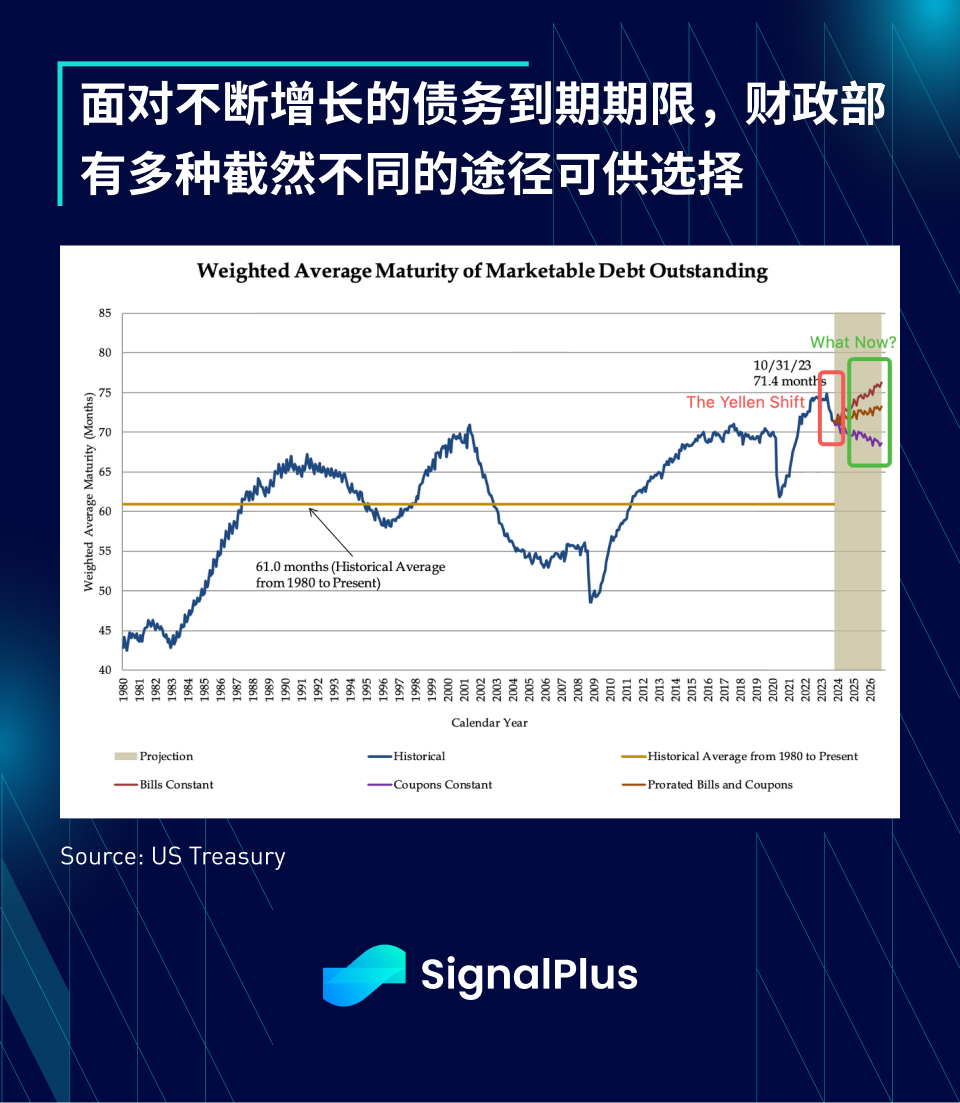
Ủy ban Tư vấn Vay Kho bạc (TBAC) đã đưa ra ba kết quả có thể xảy ra nhưng rất khác nhau về cơ cấu kỳ hạn nợ, tùy thuộc vào sự kết hợp giữa trái phiếu dài hạn và ngắn hạn sẽ được phát hành, nếu việc chuyển sang kỳ hạn ngắn hơn vẫn tiếp diễn và quy mô đấu giá nhỏ hơn dự kiến. Sẽ có lợi cho tài sản rủi ro.
Thông báo tái cấp vốn tiếp theo sẽ được công bố vào ngày 31 tháng 1 năm 2024, bên cạnh dữ liệu JOLTS vào ngày 30, ISM/FOMC vào ngày 1 tháng 2 và dữ liệu việc làm phi nông nghiệp vào ngày 2, đây là lưu ý kinh tế vĩ mô đầu tiên đáng chú ý. năm Tuần sự kiện, hãy chắc chắn để chuẩn bị.
Làm chậm sự co rút
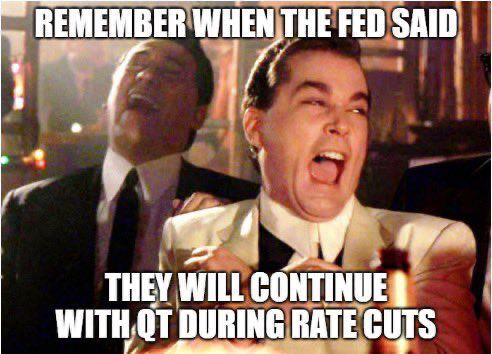
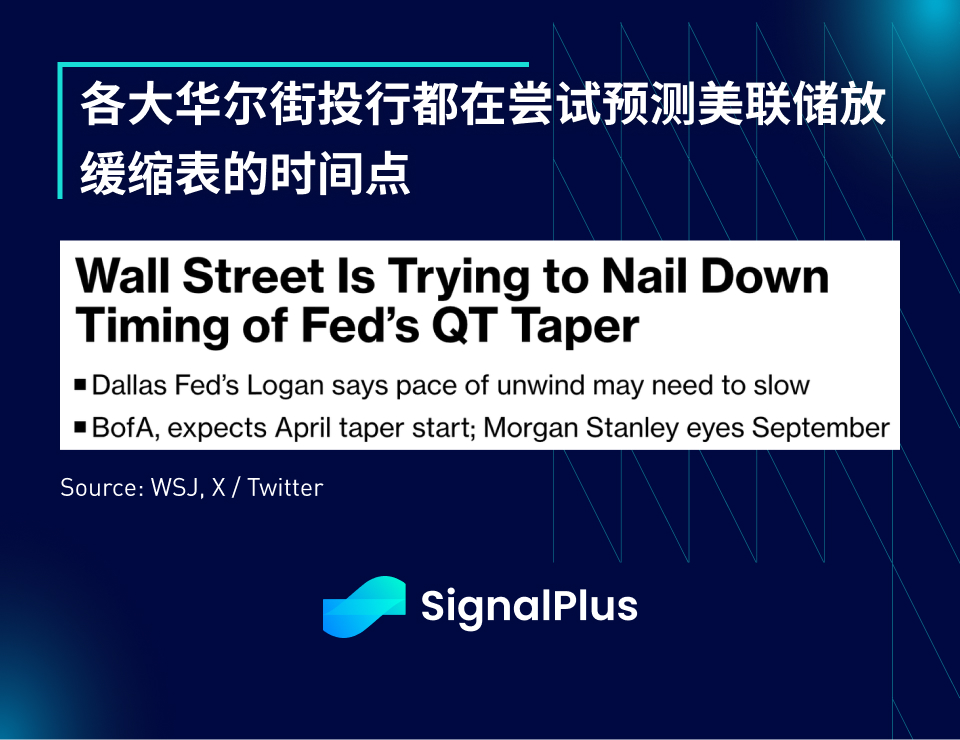
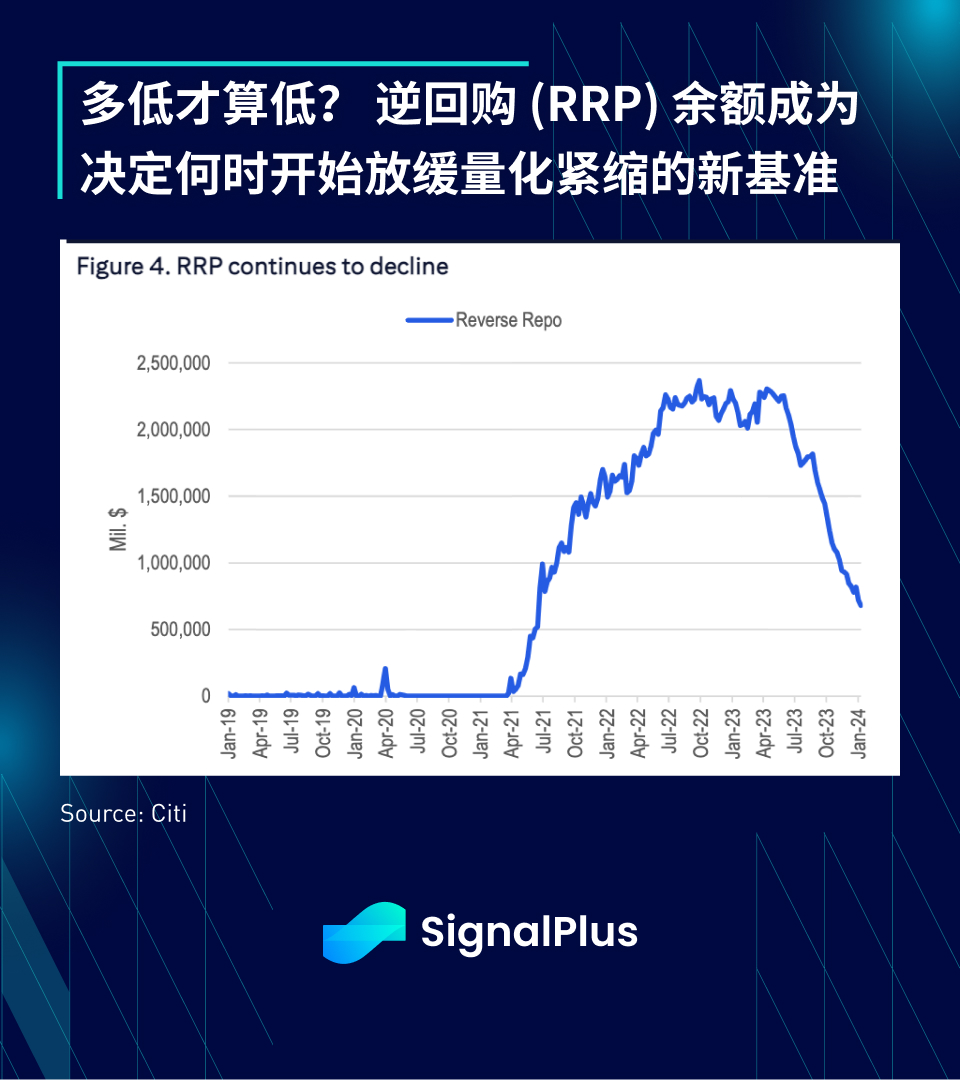
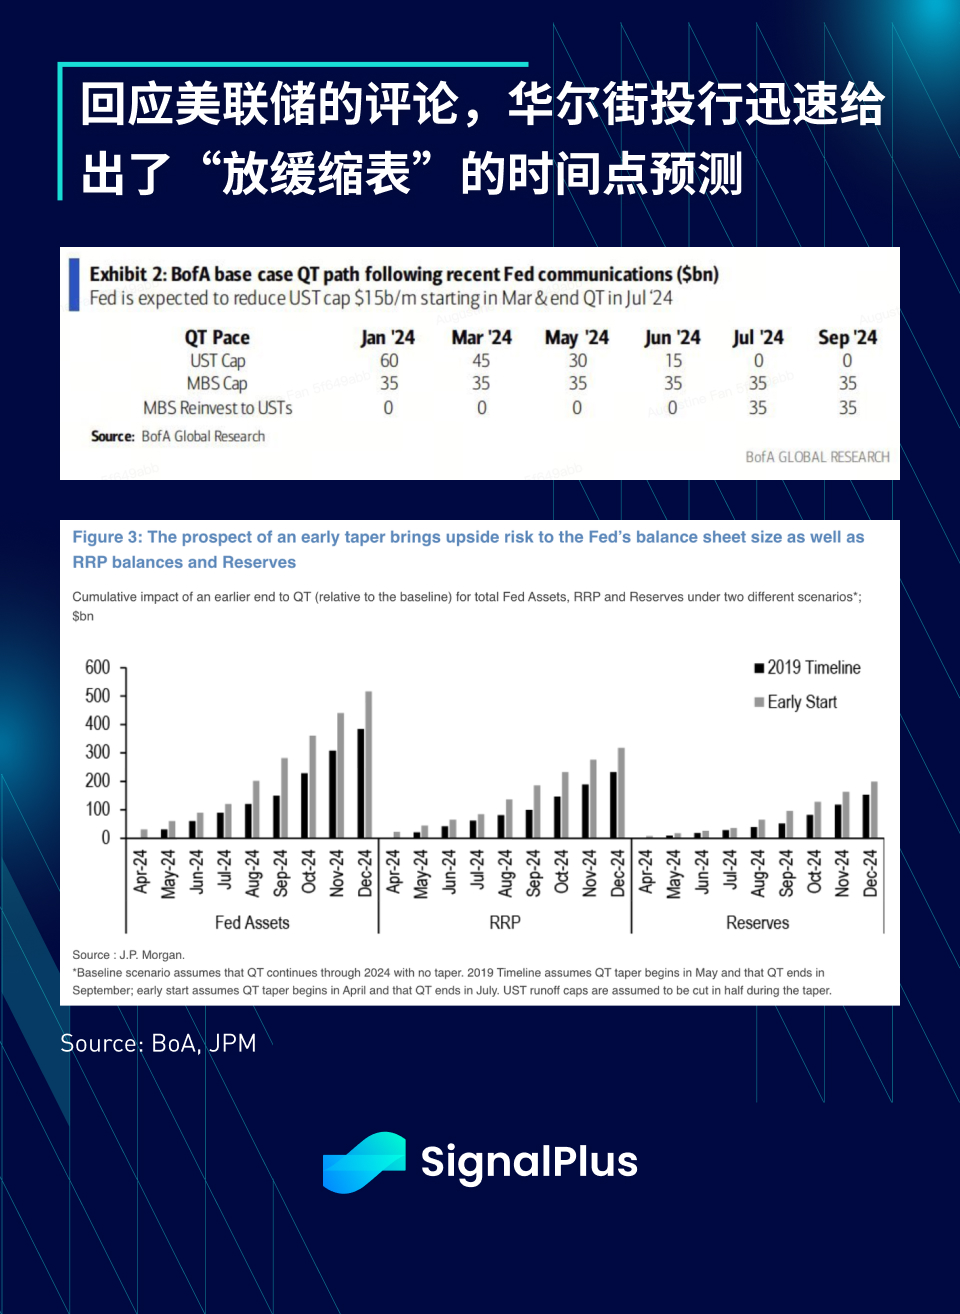
Biên bản cuộc họp FOMC tháng 12 đưa ra ý tưởng dừng sớm việc giảm bảng cân đối kế toán (nghĩa là làm chậm bảng cân đối kế toán), chủ yếu dựa trên một số thảo luận kỹ thuật về số dư mua lại ngược (RRP) đang bị thu hẹp. Các trích dẫn chính trong biên bản cuộc họp như sau:
“Một số người tham gia lưu ý rằng kế hoạch bảng cân đối kế toán của Ủy ban chỉ ra rằng việc giảm bảng cân đối kế toán sẽ bị chậm lại và cuối cùng dừng lại khi số dư dự trữ cao hơn một chút so với mức dự trữ đầy đủ, và những người tham gia này đề nghị rằng Ủy ban nên Trước khi đưa ra các quyết định liên quan, chúng ta nên bắt đầu thảo luận.” các yếu tố kỹ thuật có thể dẫn đến quyết định làm chậm bảng cân đối kế toán càng sớm càng tốt để cung cấp cho công chúng thông báo trước thích hợp.” - Biên bản cuộc họp FOMC ngày 12-13 tháng 12 công bố ngày 3 tháng 1.
Chủ tịch Fed Dallas tiếp tục phát biểu vài ngày sau đó vào ngày 6 tháng 1 rằng Fed nên giảm tốc độ thu hẹp bảng cân đối kế toán khi số dư mua lại đảo ngược (RRP) trở nên thấp (tuy nhiên được xác định); trong khi Williams của Fed New York sau đó đã đề cập vào ngày 10 tháng 1 rằng Fed dường như chưa cần phải giảm tốc độ giảm bảng cân đối kế toán. Mester của Fed Cleveland tiếp tục lặp lại quan điểm này vào ngày 11 tháng 1, nói rằng chúng tôi vẫn còn rất nhiều Dự trữ trong hệ thống, không có nhu cầu cấp bách phải làm việc này ngay lập tức, hơn nữa chúng ta vẫn còn thời gian... Tôi chắc chắn rằng năm nay chúng ta sẽ bắt đầu thảo luận về chủ đề này và lập kế hoạch. Cuối cùng, Giám đốc Waller bày tỏ quan điểm của mình. đưa ra ý kiến về chủ đề này vào ngày 16/1, cho rằng đôi khi trong năm nay, việc bắt đầu nghĩ về điều này là hợp lý.
Bất kể điều đó cuối cùng xảy ra khi nào, đừng nói rằng họ không có cảnh báo trước rằng việc nới lỏng có thể đến bất cứ lúc nào.
Theo dõi dòng tiền
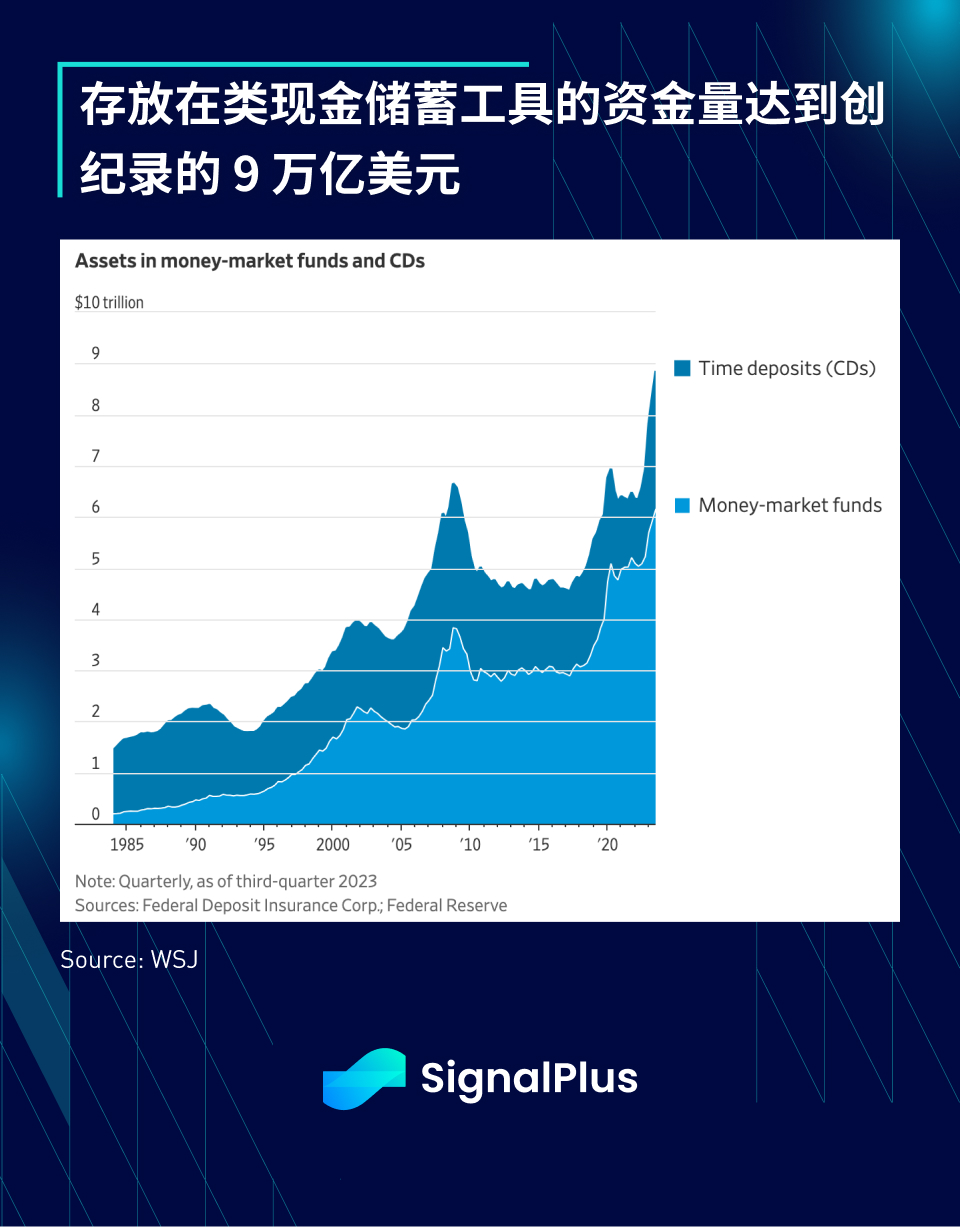
Bất kể nguồn vốn và mục đích của nguồn vốn là gì, lãi suất tiền gửi cao khoảng 5% đã thu hút dòng tiền kỷ lục 9 nghìn tỷ USD đổ vào các quỹ thị trường tiền tệ và các phương tiện tương tự trong hai năm qua.
Với việc SP 500 trở lại mức cao nhất mọi thời đại, lợi suất trái phiếu giảm đáng kể, giá tiền điện tử phục hồi mạnh và thậm chí thị trường IPO có dấu hiệu tan băng, liệu các nhà đầu tư trên thị trường tiền tệ có quay trở lại thị trường rủi ro khi Fed bắt đầu cắt giảm lãi suất? Họ sẽ phân bổ lại tài sản như thế nào? Đây sẽ là một trong những câu hỏi quan trọng mà thị trường sẽ tích cực tìm kiếm câu trả lời vào năm 2024.
Bất động sản thương mại đóng băng sâu
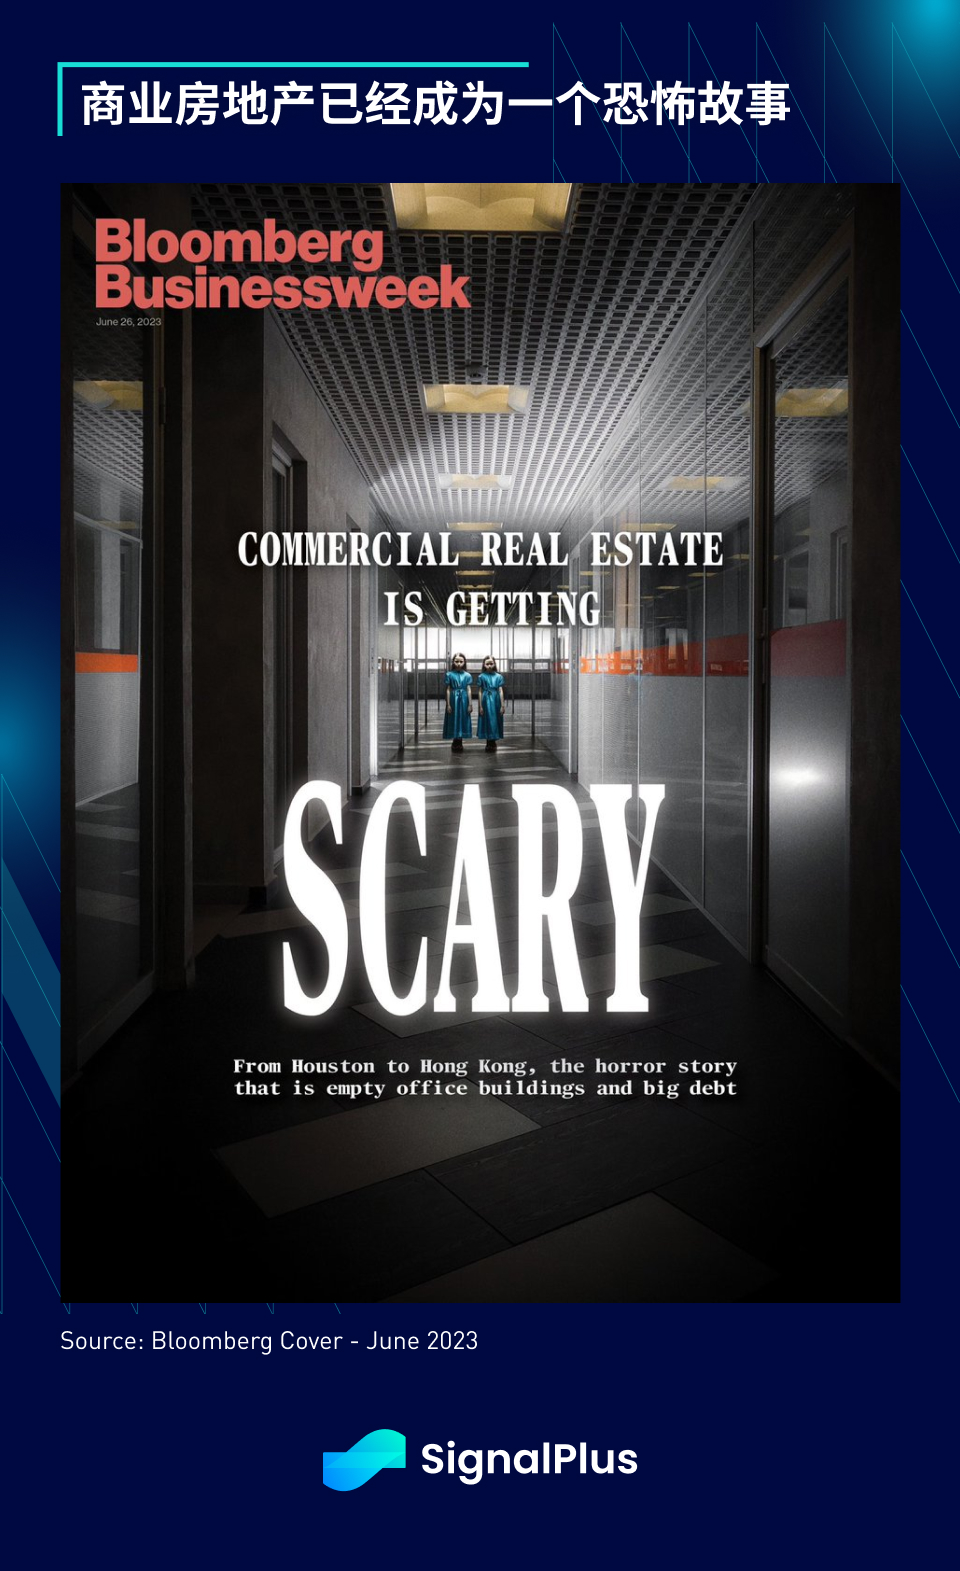
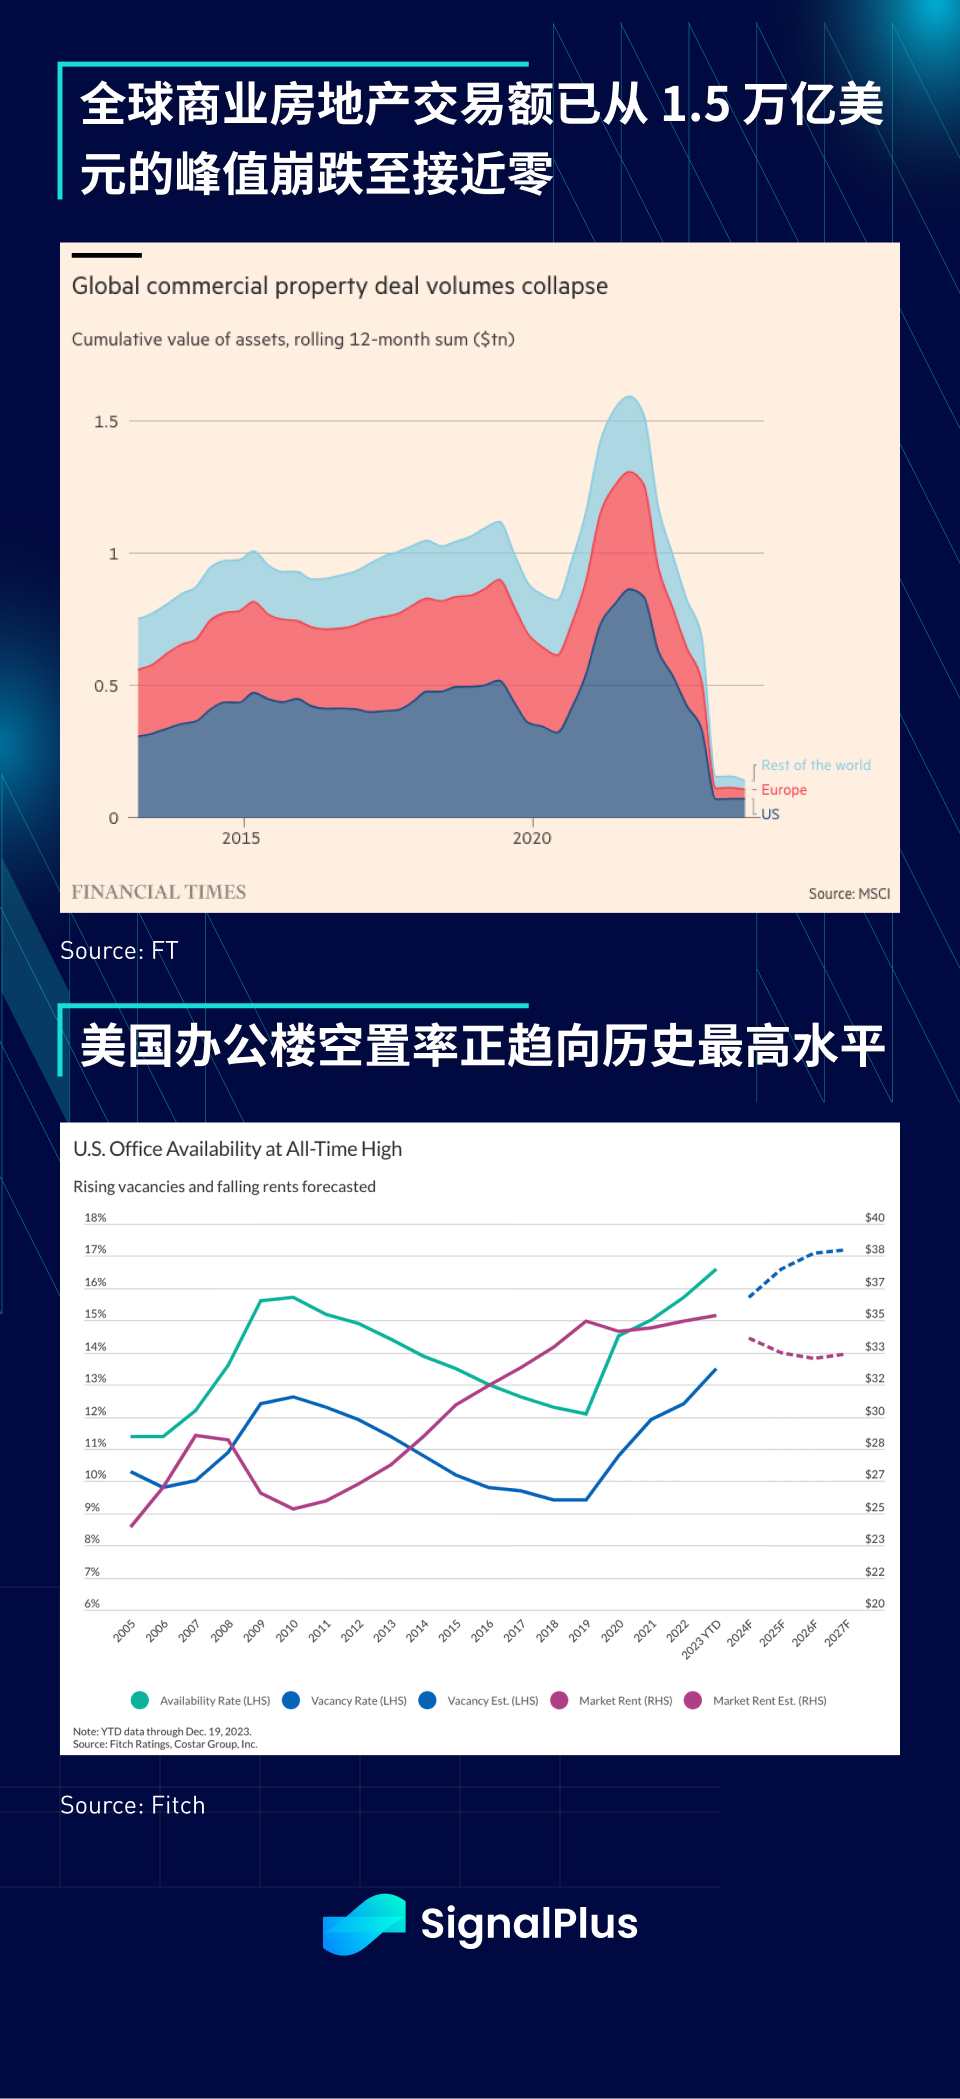
Không giống như thị trường nhà đất chỉ tăng chứ không bao giờ giảm, các tòa nhà văn phòng là tài sản thế chấp thiệt hại lớn nhất trong các hành động chống lạm phát của Fed, và thị trường bất động sản thương mại đã chìm xuống mức thấp nhất.
Barry, Giám đốc điều hành của Starwood Capital Group (quản lý tài sản trị giá 115 tỷ USD) cho biết: Chi phí tài chính tăng, hạn mức cho vay của ngân hàng bị thu hẹp, chi phí lao động và đầu vào tăng cao cũng như sự gia tăng của hình thức làm việc từ xa sau đại dịch đã thay đổi căn bản sức hấp dẫn của các tòa nhà văn phòng. mô tả tình hình hiện tại là cơn bão cấp 5, trong khi công ty đầu tư nợ khó khăn Oaktree (tài sản đang quản lý 170 tỷ USD) cho biết rủi ro mà bất động sản thương mại phải đối mặt hiện là nghiêm trọng nhất do làn sóng nợ đáo hạn sắp tới.
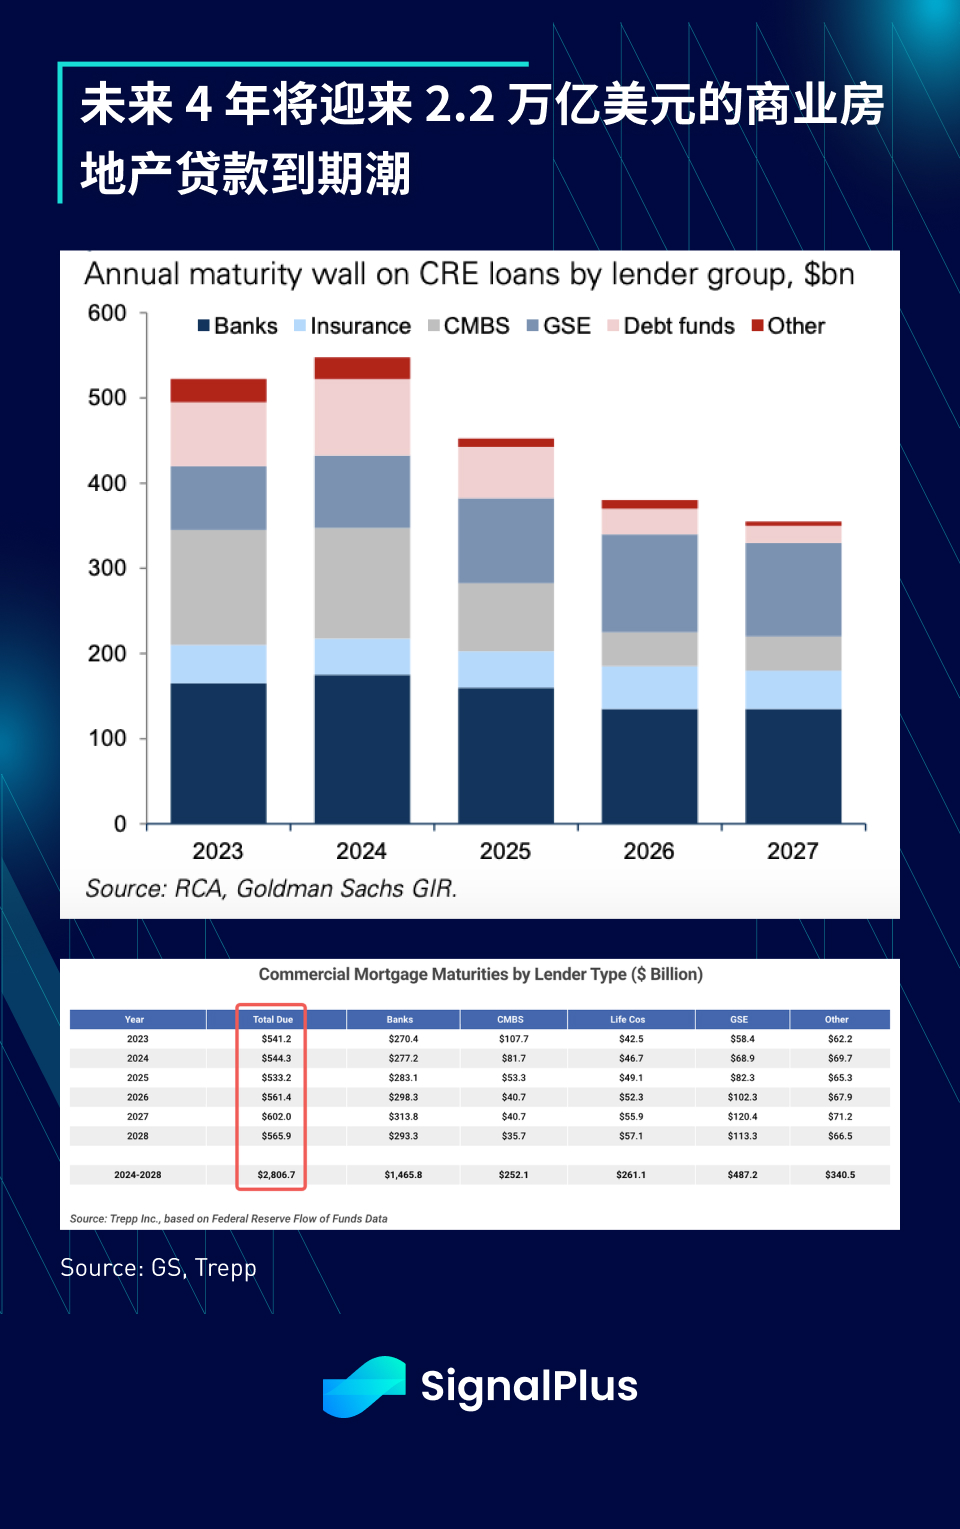
Theo Trepp, hơn 540 tỷ USD các khoản cho vay bất động sản thương mại sẽ đáo hạn vào năm 2023, mức cao nhất trong một năm, điều này đã khiến ngành này gặp khó khăn. trong bốn năm tới. Trong môi trường lãi suất hiện nay, tình trạng nợ quá hạn đã bắt đầu gia tăng do người đi vay không có khả năng trả nợ hoặc gia hạn thời hạn cho vay.
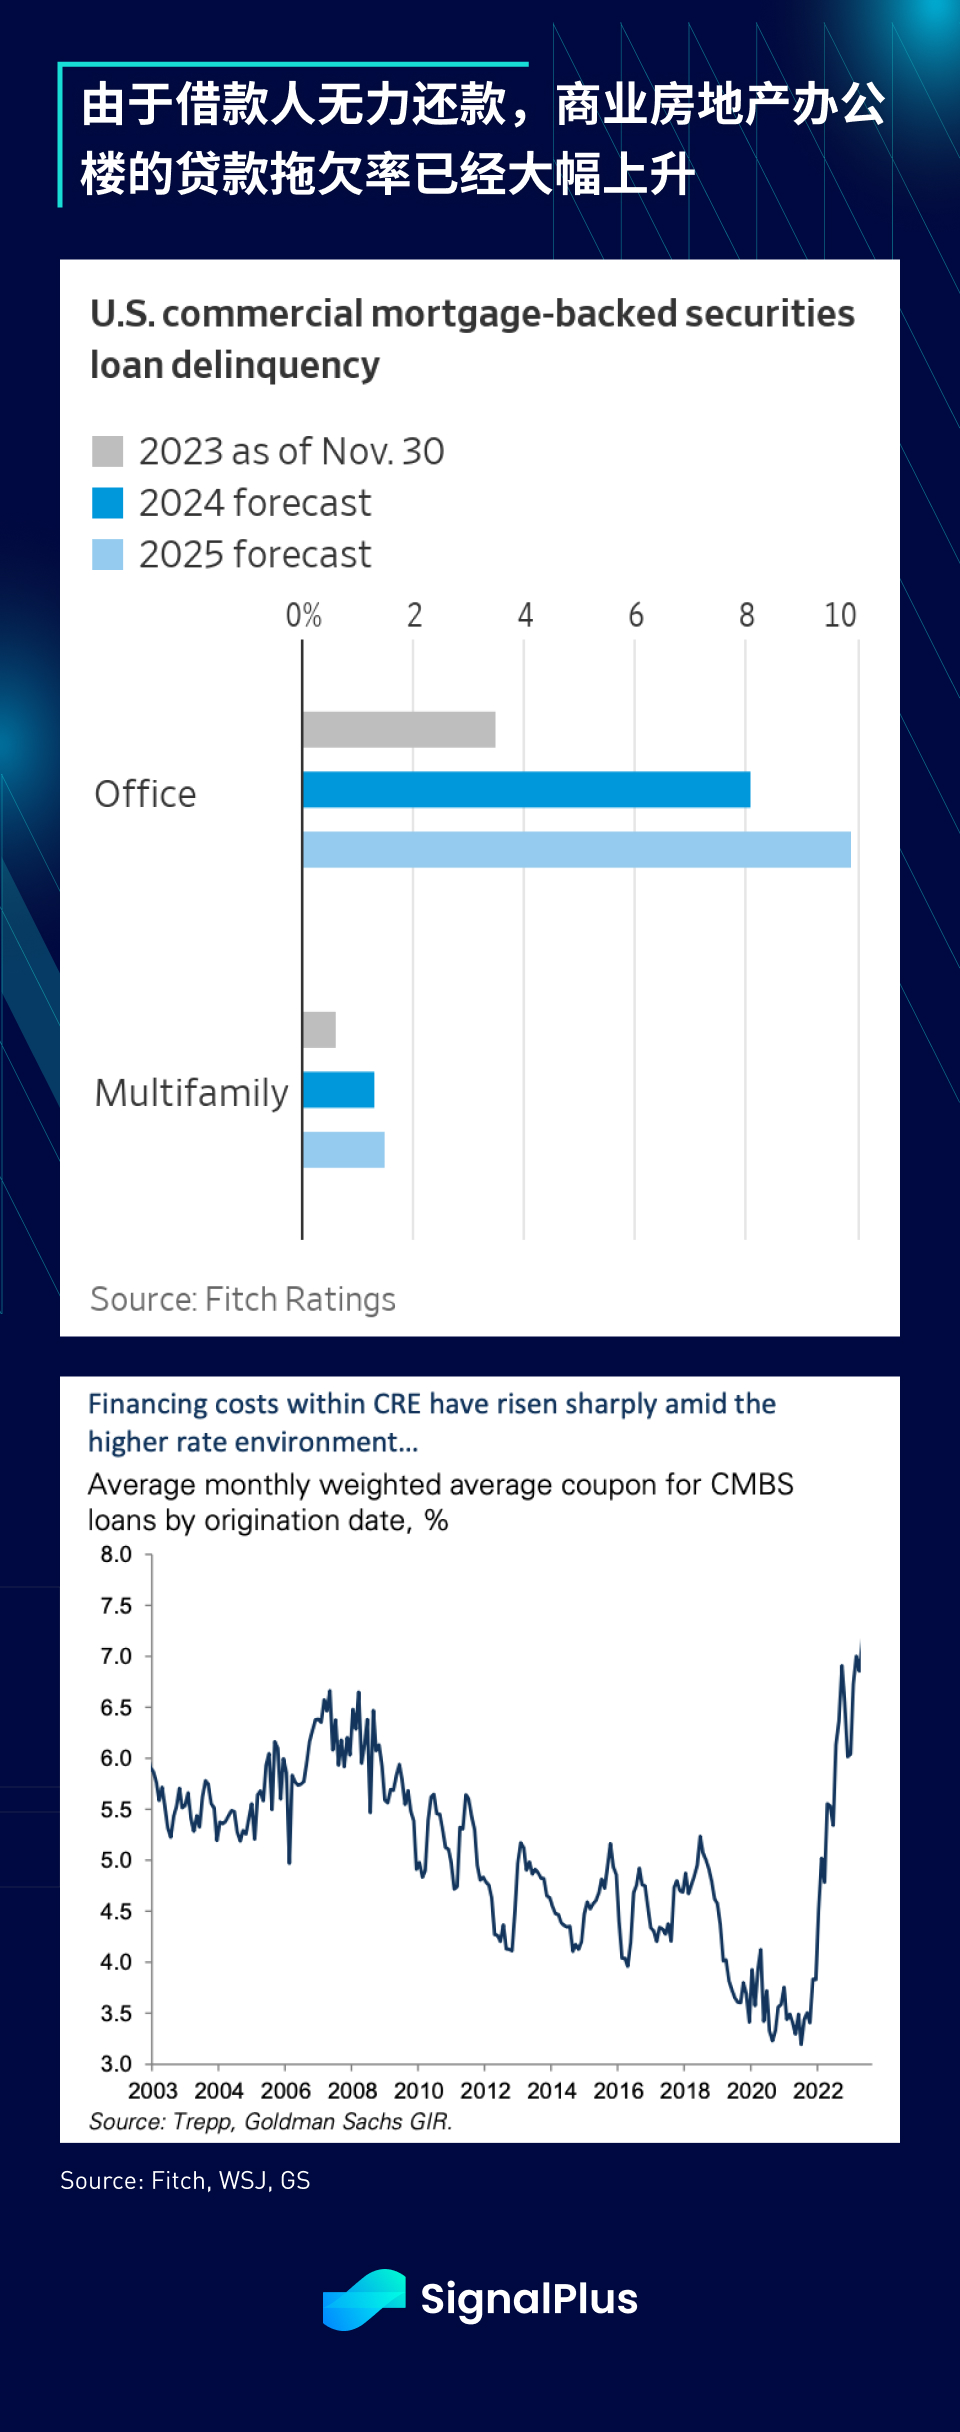
Dữ liệu cho thấy khoảng 50% các khoản cho vay bất động sản thương mại đến từ các ngân hàng có bảng cân đối kế toán bị ảnh hưởng bởi các khoản lỗ chưa thực hiện trên danh mục đầu tư của họ ngay từ quý đầu tiên của năm ngoái. Trong vài quý tới, người đi vay và người cho vay nên hợp tác để đàm phán các giải pháp nhằm chia sẻ áp lực này; nếu việc cắt giảm lãi suất thực sự xảy ra, tổn thất có thể giảm bớt, nhưng chúng ta vẫn cần theo dõi chặt chẽ tác động mà điều này có thể gây ra trên bảng cân đối kế toán .các lĩnh vực có nguy cơ.
Trung Quốc sẽ tỏa sáng trong năm con Rồng?
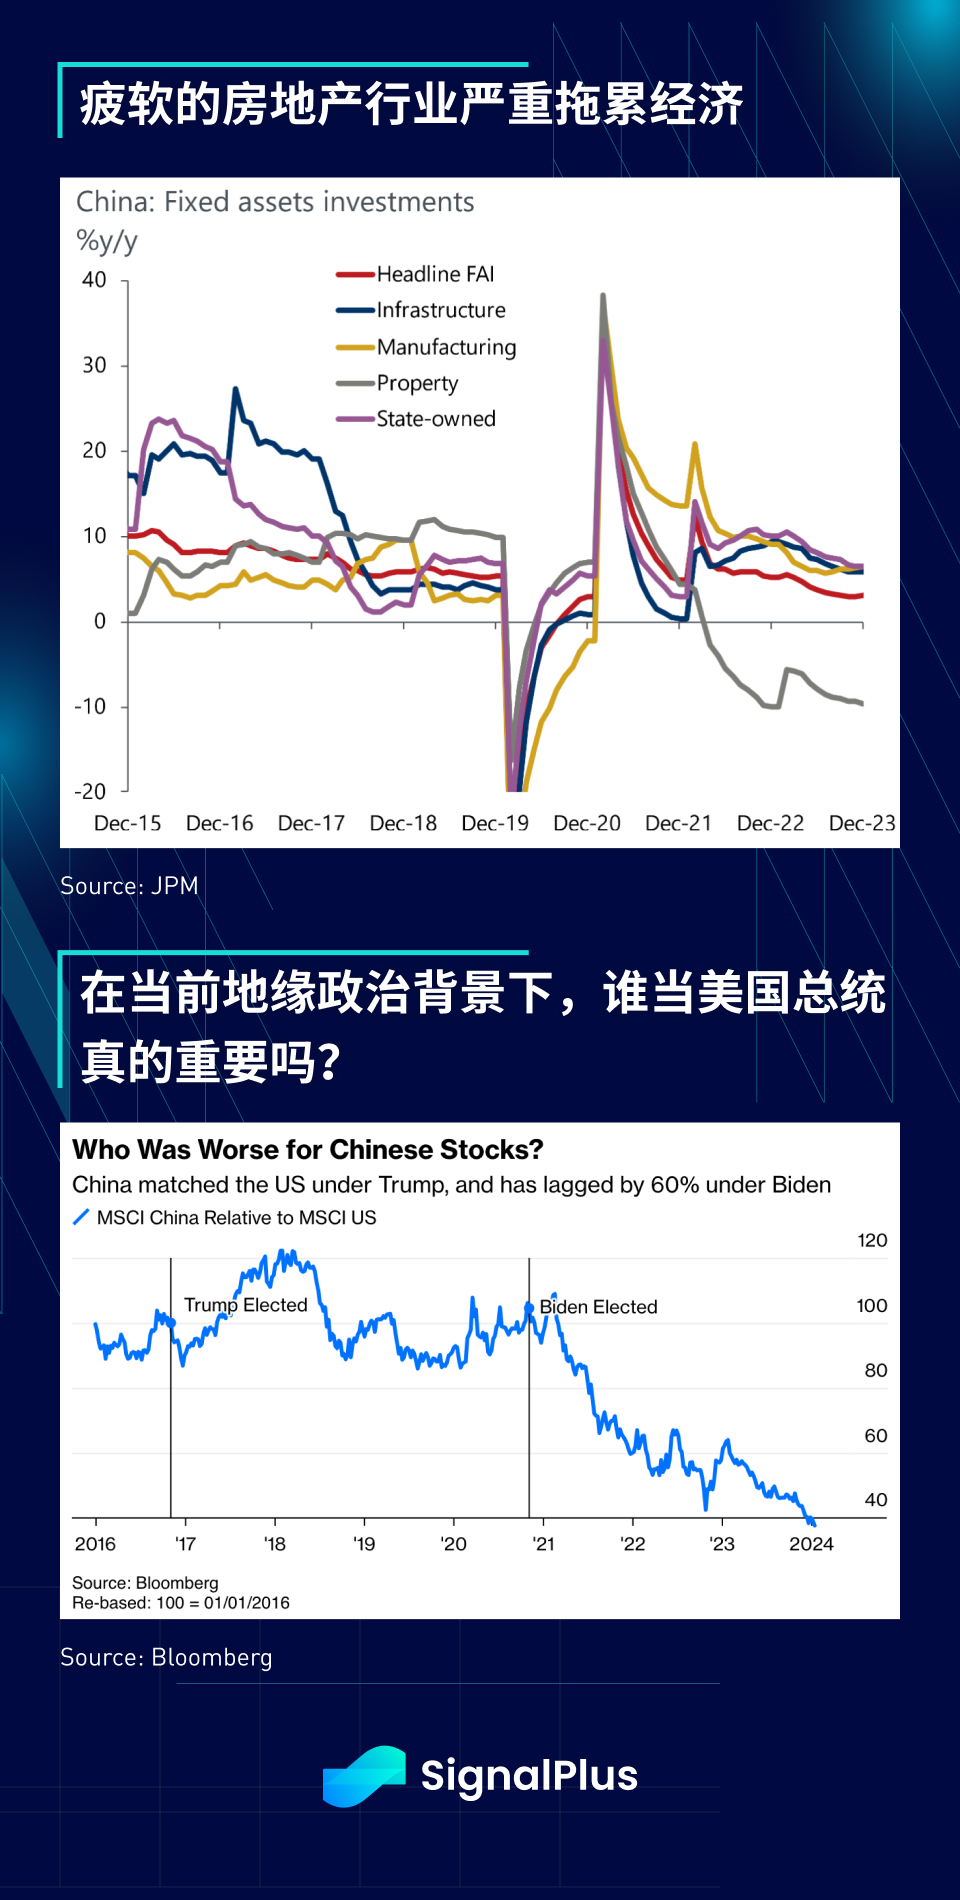
Nếu nói về khu vực mà các chiến lược gia vĩ mô (ở nước ngoài) đưa ra nhiều đánh giá sai lầm nhất thì đó có lẽ là Trung Quốc.
Hầu hết mọi người đều dự đoán sau khi trải qua đợt phong tỏa dịch bệnh nghiêm trọng, Trung Quốc sẽ bước vào một năm phục hồi với sự hỗ trợ từ các chính sách vĩ mô.
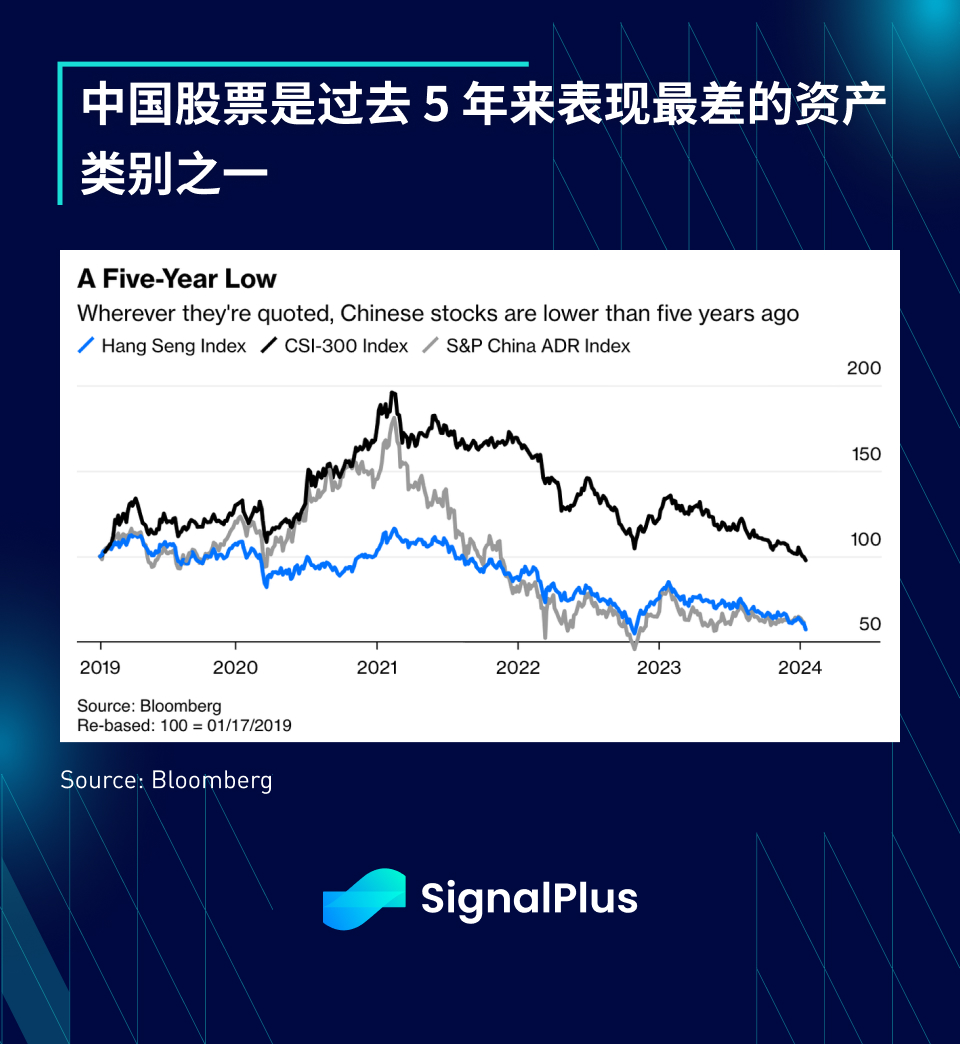
Tuy nhiên, tình trạng vỡ nợ ngày càng trầm trọng của các nhà phát triển, tỷ lệ thất nghiệp trong giới trẻ gia tăng, chi tiêu tiêu dùng yếu, lãi suất nước ngoài suy yếu, căng thẳng địa chính trị đang diễn ra và việc nới lỏng chính sách thờ ơ khiến Trung Quốc trở thành một trong những thị trường hoạt động kém nhất vào năm 2023. một.
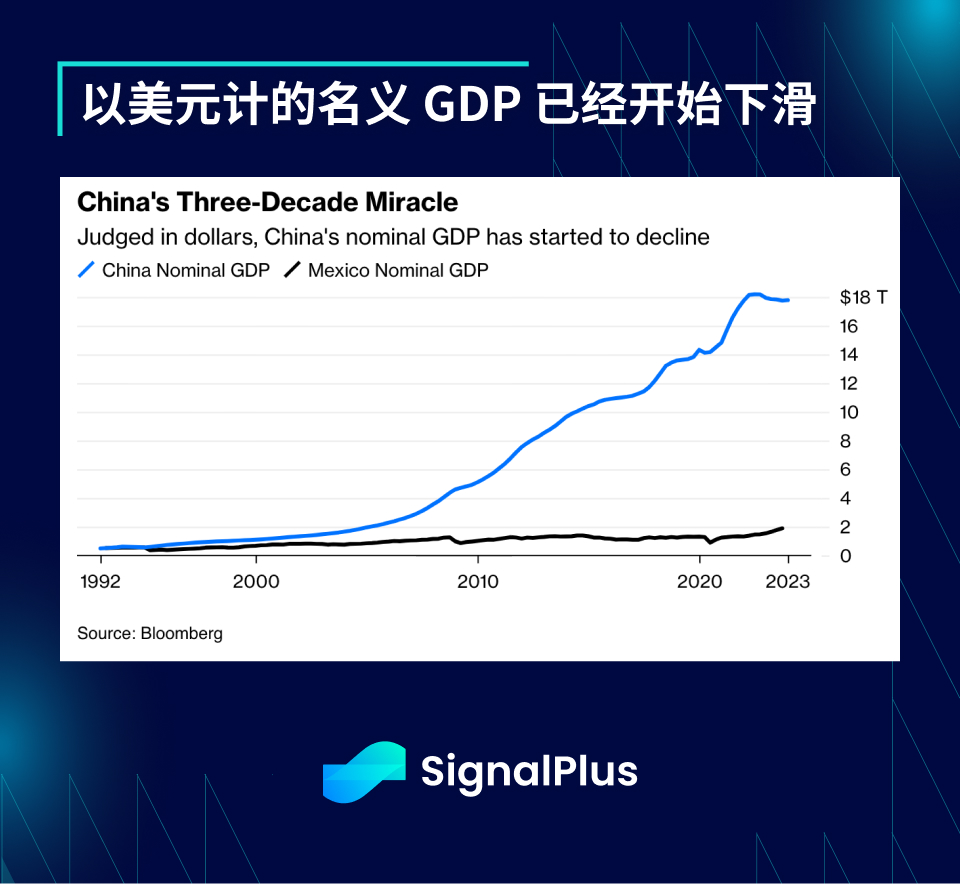
Ngoài ra, vào thời điểm thế giới đang lo lắng về tình trạng lạm phát phi mã, Trung Quốc lại phải hứng chịu tình trạng giảm phát nghiêm trọng nhất trong nhiều thập kỷ và GDP danh nghĩa (tính theo đồng đô la Mỹ) cũng bắt đầu trì trệ.
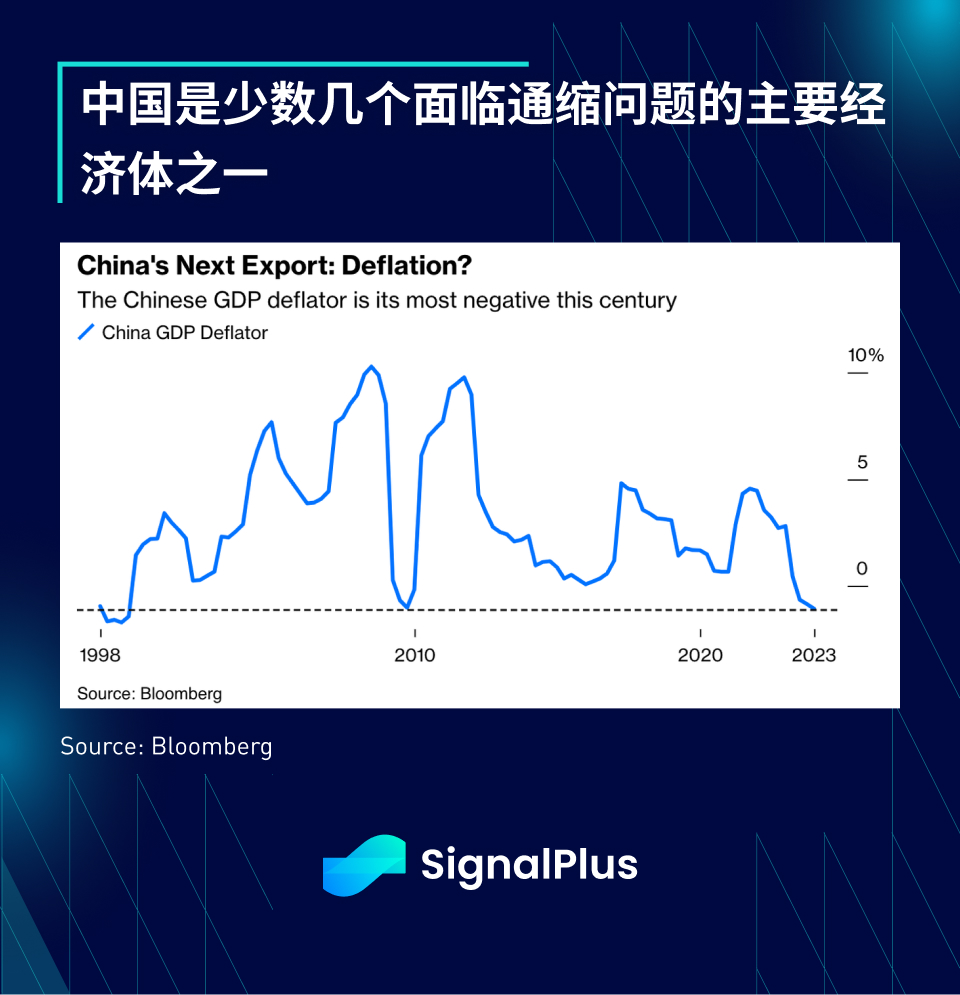
Hầu hết các nhà phân tích Phố Wall một lần nữa dự đoán sự phục hồi ở Trung Quốc, được hỗ trợ bởi các chính sách tài chính và tiền tệ lỏng lẻo cũng như các biện pháp mới nhằm ổn định thị trường bất động sản. Liệu năm nay sẽ là bước ngoặt trong vận mệnh của nền kinh tế lớn thứ hai thế giới hay mọi chuyện sẽ vẫn như cũ? Chúng ta chỉ có thể đợi thời gian để đưa ra câu trả lời.
Vị thế của nhà đầu tư và định giá hoàn hảo của thị trường
Ngược lại với tình hình đầu năm 2023, các nhà đầu tư đã tích cực nắm giữ vị thế mua ở hầu hết mọi loại tài sản rủi ro ngoại trừ hàng hóa vào đầu năm 2024.
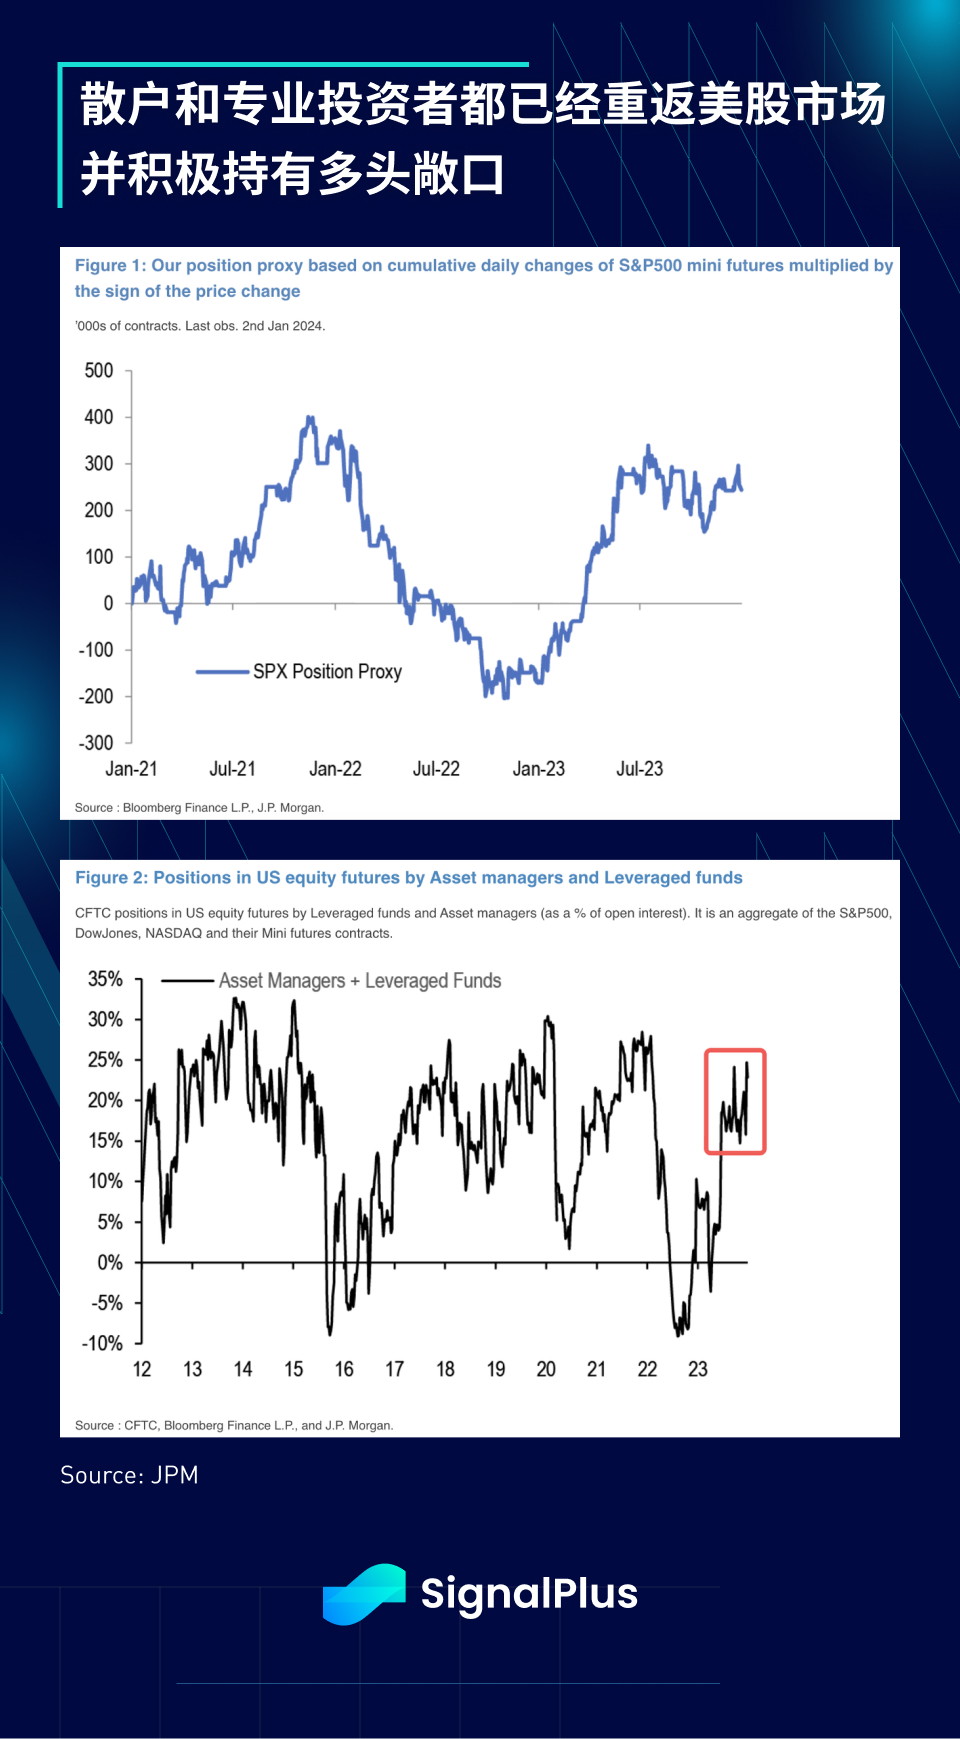
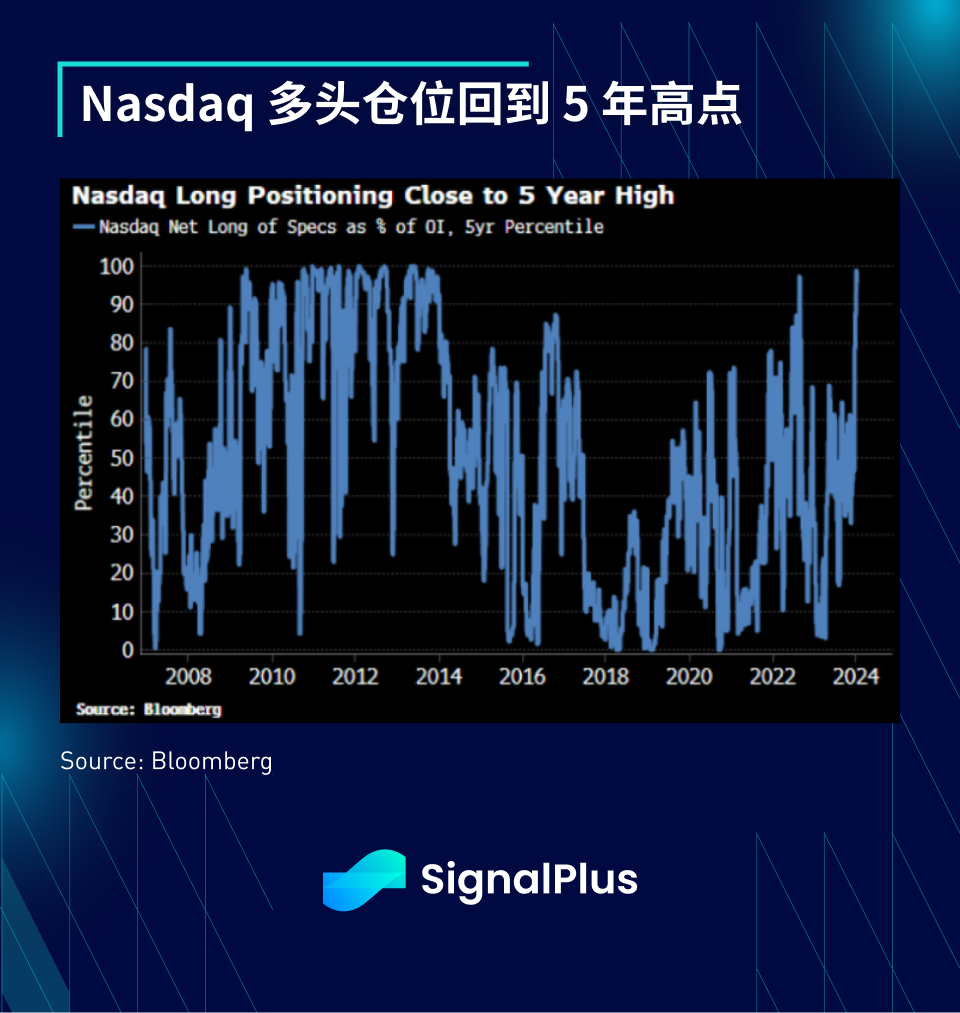
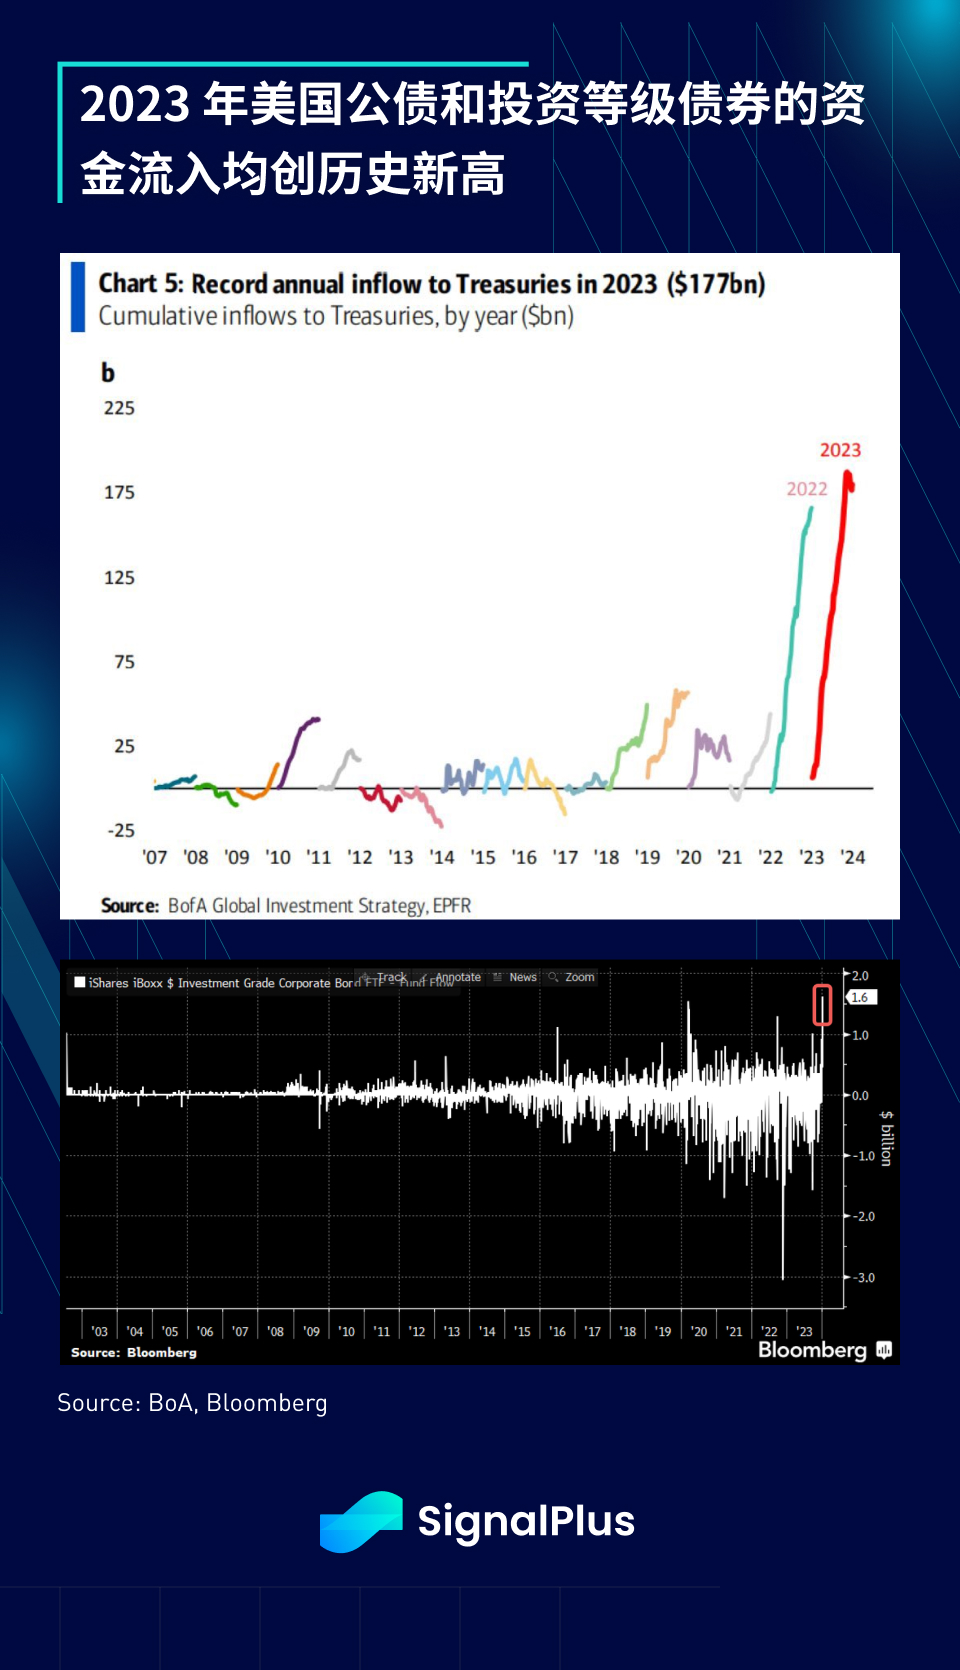
Sự lạc quan của nhà đầu tư không chỉ giới hạn ở cổ phiếu, với thu nhập cố định và dòng vốn trái phiếu doanh nghiệp cũng đạt mức cao kỷ lục vào năm 2023 và các nhà đầu tư cũng tích cực nắm giữ các vị thế mua trong năm mới.
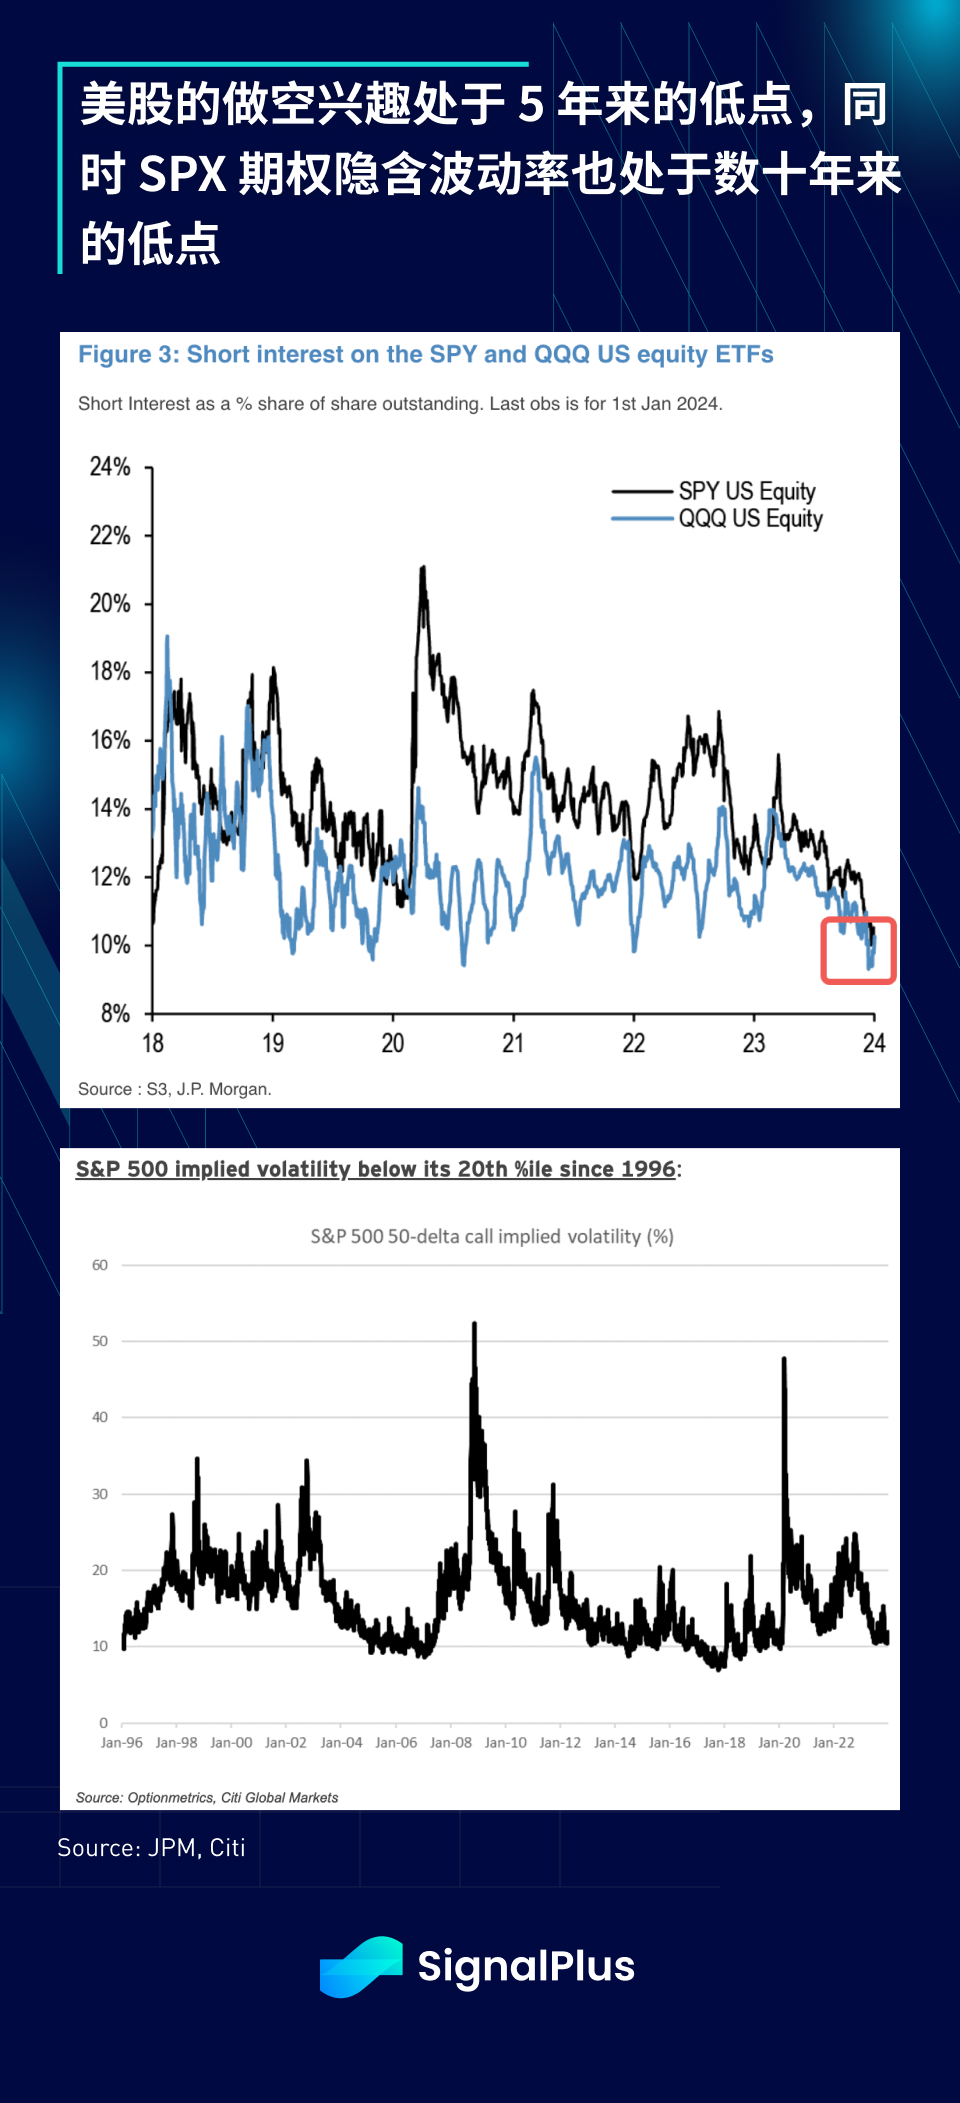
Ngoài ra, lãi suất ngắn hạn đối với các quỹ ETF như SPY và QQQ đã giảm xuống một trong những mức thấp nhất trong 5 năm, trong khi quyền chọn SP 500 ngụ ý sự biến động đã giảm xuống dưới mức phân vị thứ 20 trong 30 năm qua.
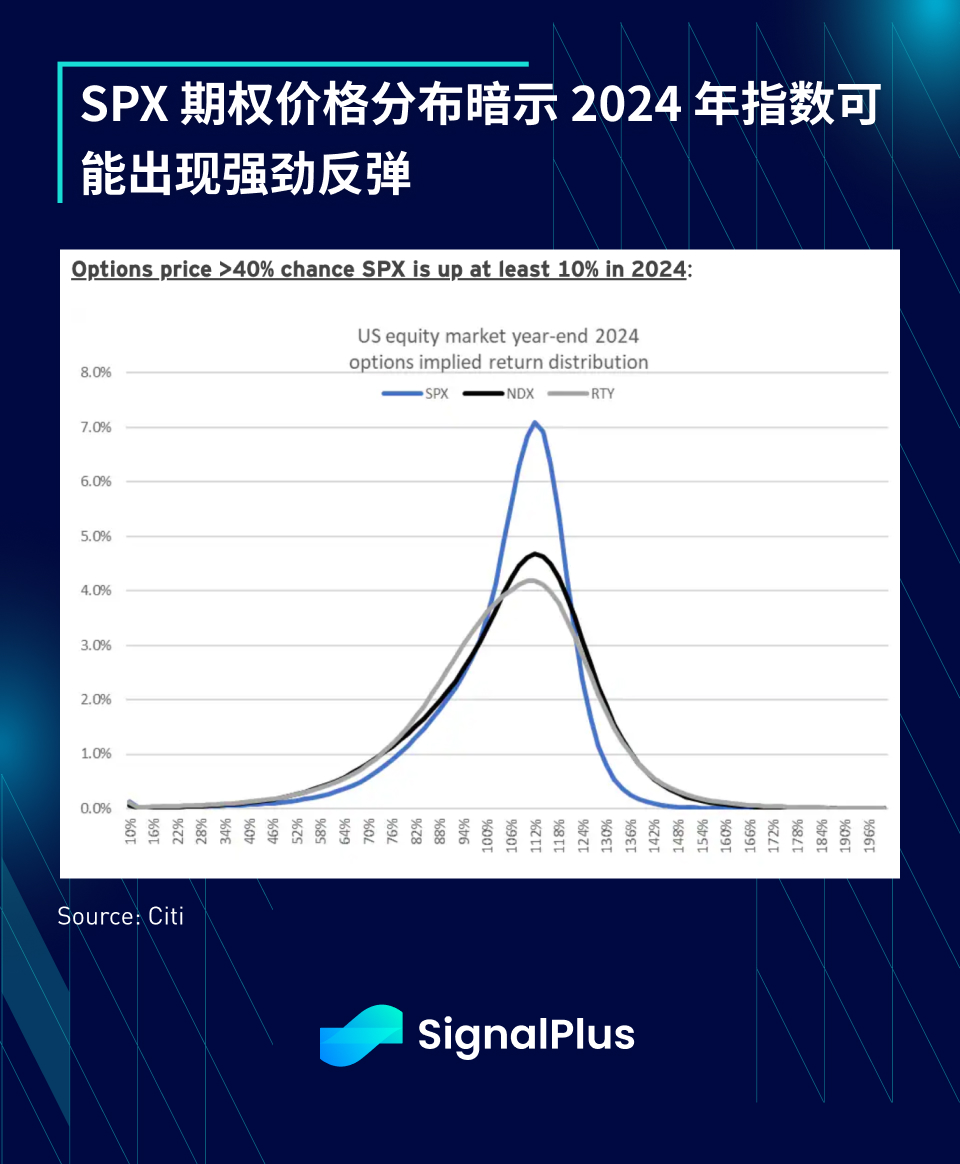
Phân bổ giá quyền chọn cho thấy SPX có thể tăng hơn 10% vào năm 2024, tuy nhiên chỉ số POLLS của Citi (Vị trí, Lạc quan, Thanh khoản, Đòn bẩy, Căng thẳng) đang gửi đi những dấu hiệu cảnh báo rằng các nhà đầu tư có thể quá tự mãn.
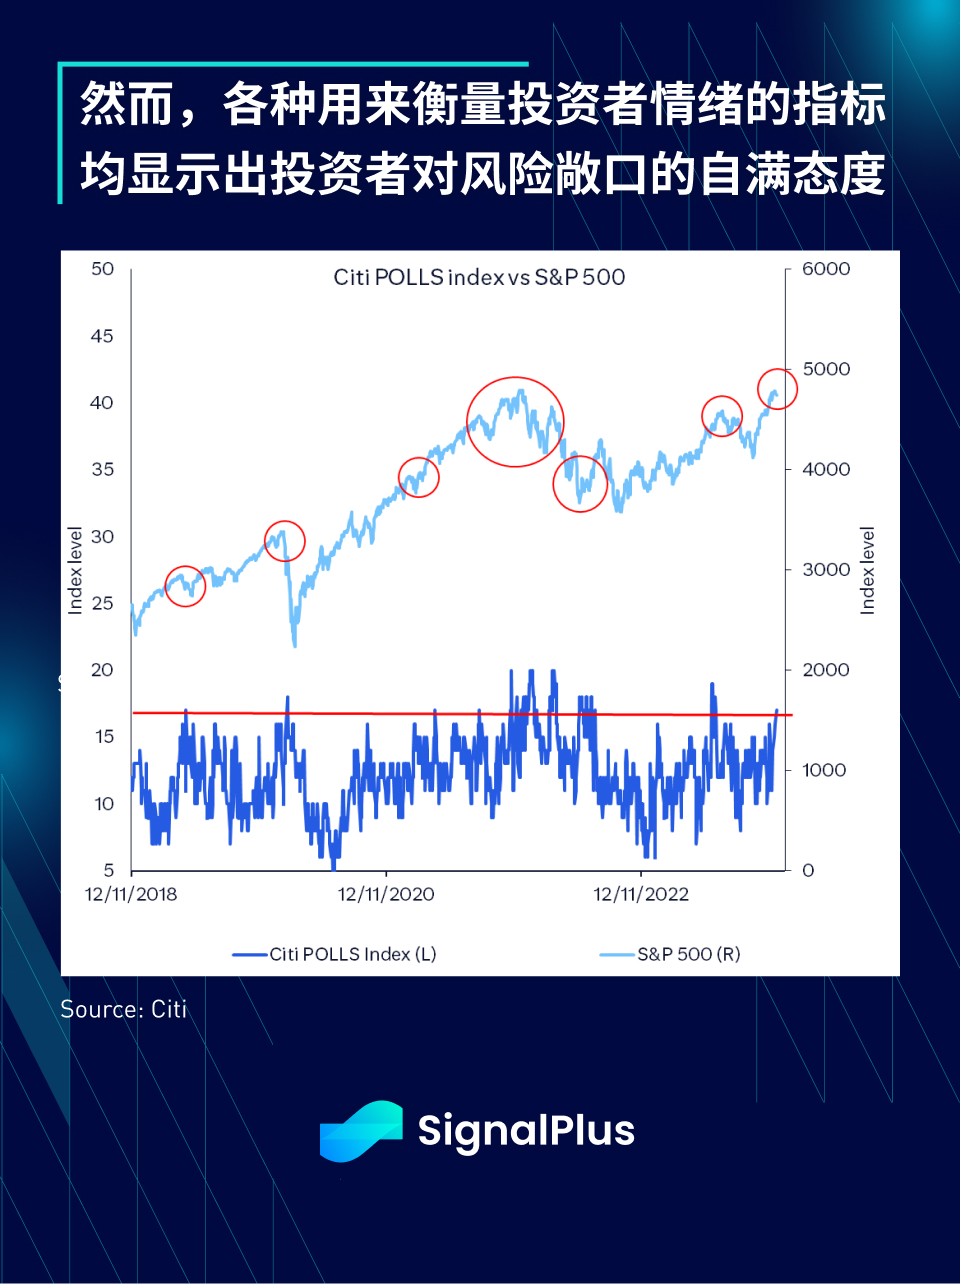
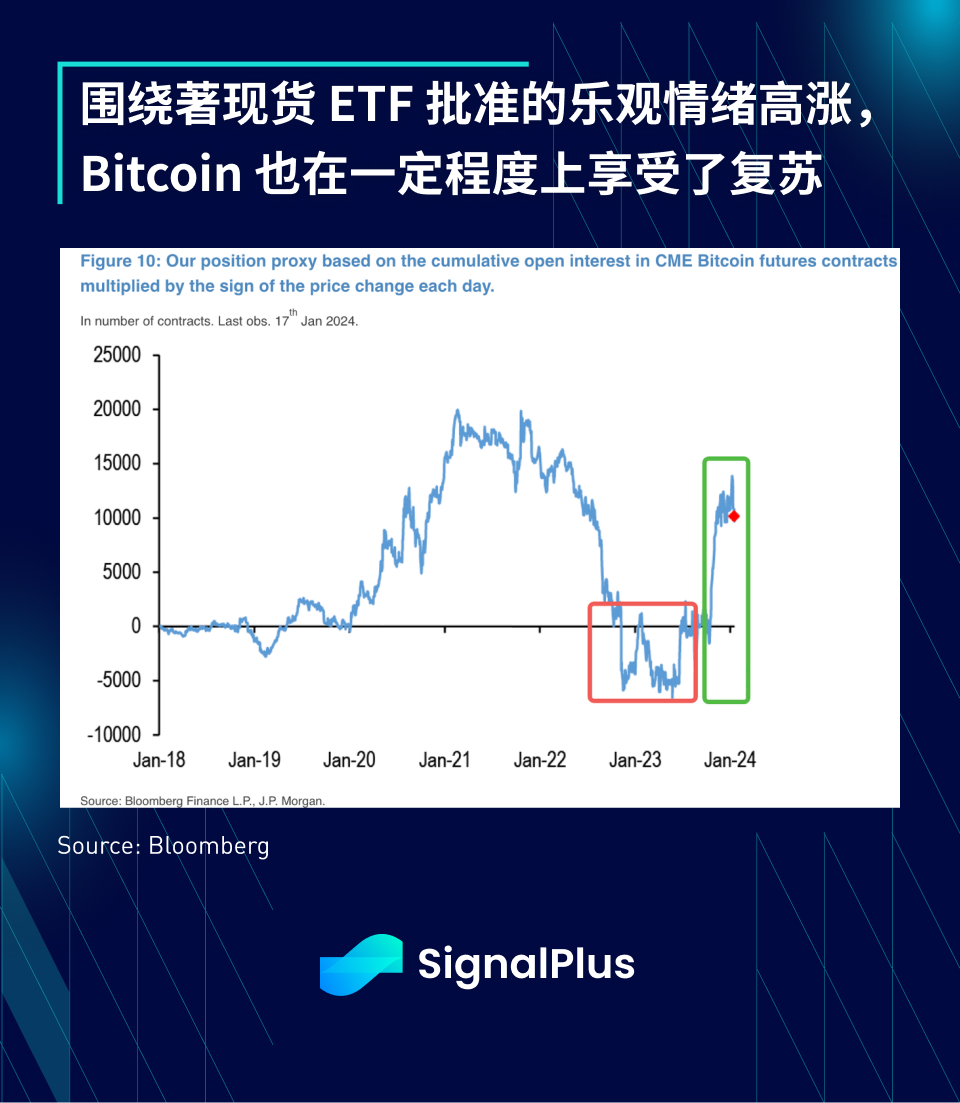
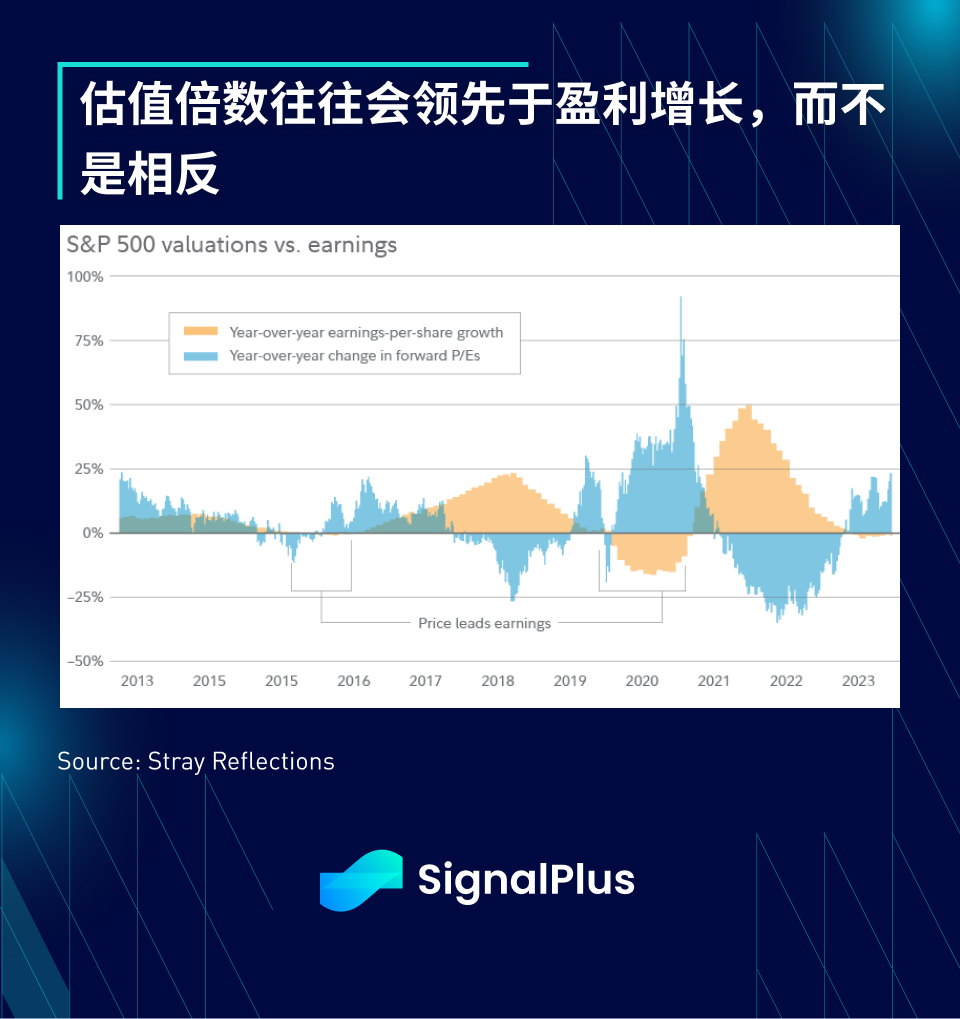
Nhiều nhà đầu tư khôn ngoan thường nói: Bạn trả giá, bạn nhận được giá trị. Giá tài sản tăng mạnh sẽ nâng cao kỳ vọng và thị trường chứng khoán thường hướng tới tương lai, với hệ số P/E dự phóng thường dẫn đến tăng trưởng thu nhập thực tế. Chứng khoán Hoa Kỳ sẽ phải đáp ứng được nhiều kỳ vọng định giá mở rộng vào năm 2024. Đồng thời, sự tự mãn của nhà đầu tư đang ở mức cao nhất trong hơn 5 năm và tỷ lệ sai sót đang giảm dần, đây thực sự là một mức giá hoàn hảo.
Khi các nhà hoạch định chính sách chuẩn bị cắt giảm lãi suất, chúng tôi tin rằng triển vọng vĩ mô có vẻ rõ ràng hơn những năm trước. Tuy nhiên, chúng tôi cũng lo ngại rằng thị trường có thể thất vọng với mức độ nới lỏng chính sách khi các ngân hàng trung ương tiếp tục giải phóng thanh khoản trên diện rộng trong nền kinh tế. sau đại dịch, hãy thận trọng hơn trong chuyện tình dục.
Chúng tôi cũng nghi ngờ về việc liệu áp lực lạm phát đã giảm hẳn hay chưa và nên tập trung vào các yếu tố khác nhau có thể dẫn đến sự phục hồi về giá. Tình hình kinh tế Mỹ có thể tiếp tục vượt kỳ vọng, thị trường tài sản có thể phản ứng trước do kỳ vọng giảm bớt, xung đột khu vực leo thang có thể gây gián đoạn chuỗi cung ứng một lần nữa và cuộc chiến thương mại trước bầu cử Mỹ có thể quay trở lại. cái đã biết đó chỉ là rủi ro thôi.
Nhìn chung, mặc dù chúng tôi vẫn cảnh giác hơn trước rủi ro nhưng kinh nghiệm đã dạy chúng tôi không bao giờ quá bi quan về thị trường và sự kiên nhẫn có thể sẽ là nguyên tắc chỉ đạo chính của chúng tôi trong những tháng tới.
Lãi suất giảm, tiếp theo là gì?
Có một câu ngạn ngữ giao dịch cũ: Thị trường có xu hướng di chuyển theo hướng gây ra nhiều tổn thất nhất cho hầu hết các nhà đầu cơ, đặc biệt là trong ngắn hạn. Thị trường không có cảm xúc và chắc chắn không quan tâm bạn nghĩ nó sẽ hành động như thế nào.
Thị trường là cơ chế chiết khấu kỳ vọng cuối cùng và chúng hiếm khi di chuyển theo hướng mà chúng ta mong đợi nhất, đó là lý do tại sao thị trường vốn là sòng bạc tốt nhất trên thế giới và các nhà đầu cơ yêu thích nó.
Giả sử Fed cắt giảm lãi suất vào năm 2024 thì điều gì sẽ xảy ra sau đó? Liệu việc giảm lãi suất cho vay chỉ 0,25% hay thậm chí 1,5% có ngay lập tức giải quyết được các vấn đề toàn cầu và đẩy giá cả lên cao vô thời hạn không? Đây có thực sự là câu trả lời cho mọi thứ?
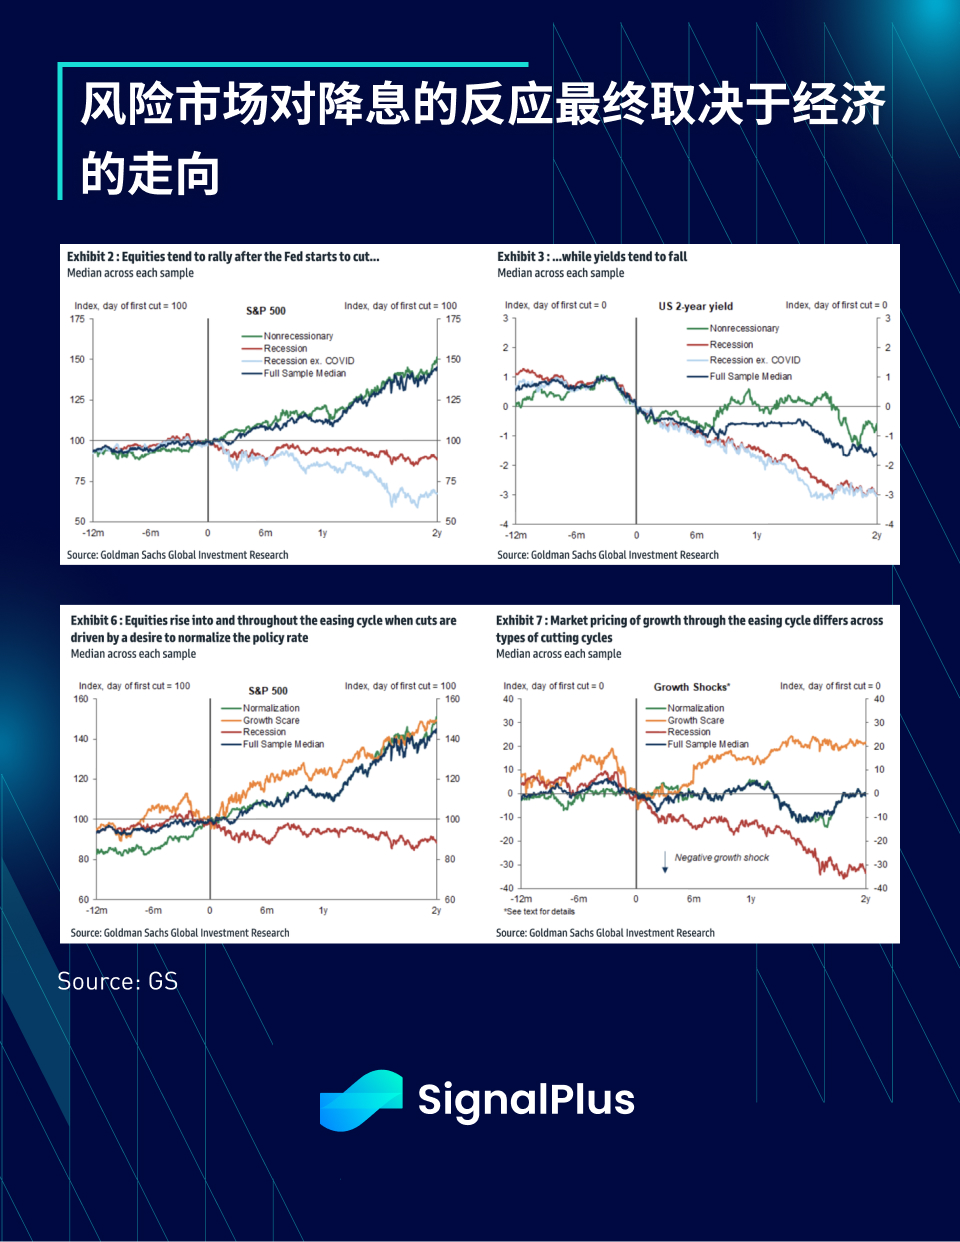
Goldman Sachs gần đây đã tiến hành một nghiên cứu xem xét mười chu kỳ cắt giảm lãi suất vừa qua và tiến hành phân tích cắt ngang chi tiết về các kịch bản và kết quả bắt đầu và kết thúc của mỗi chu kỳ.
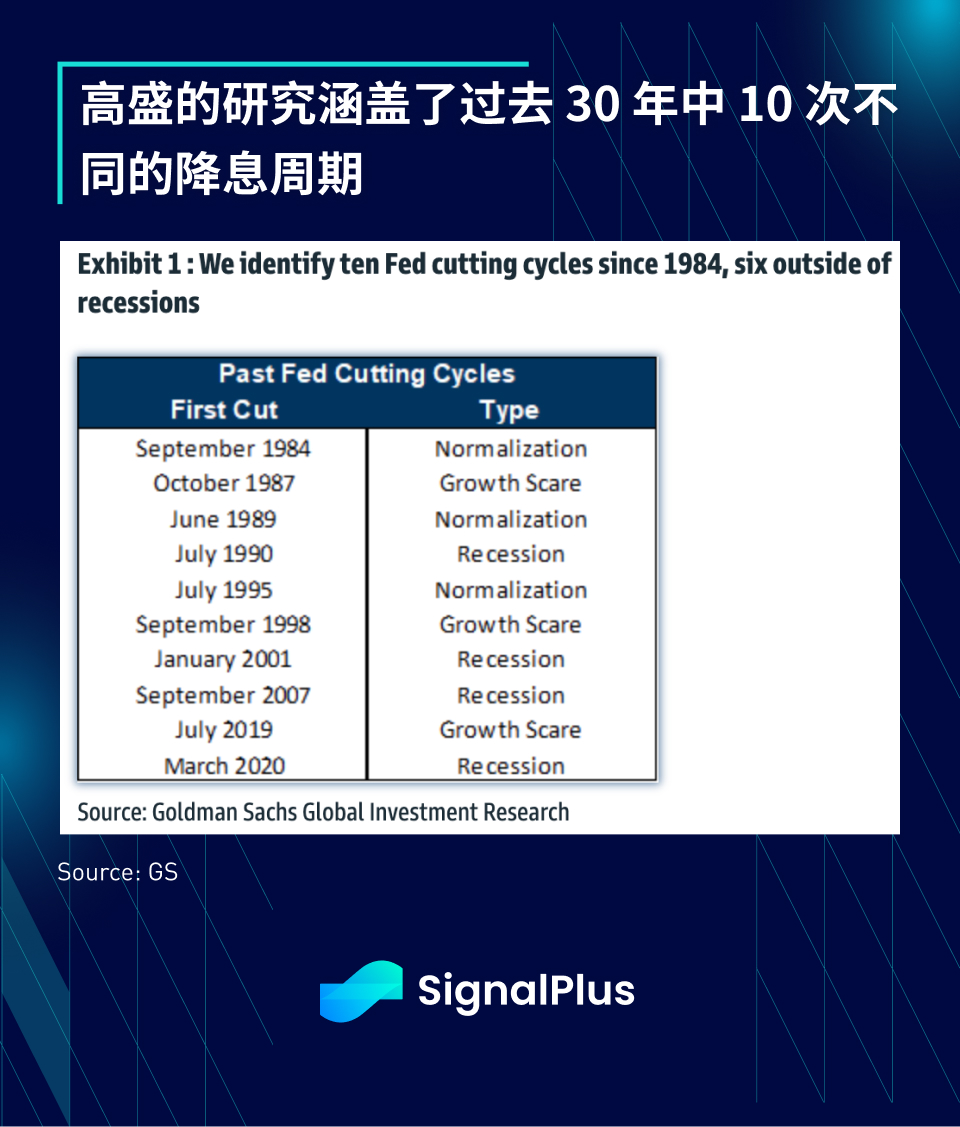
Bài học rút ra từ nghiên cứu này là trong khi việc cắt giảm lãi suất thường giúp thúc đẩy giá cổ phiếu và giá trái phiếu gần như chắc chắn sẽ tăng, thì con đường dài hạn đối với giá tài sản thực sự phụ thuộc vào việc nền kinh tế cuối cùng sẽ đi về đâu và liệu việc nới lỏng của Fed có diễn ra trước khi cuộc khủng hoảng tài chính diễn ra hay không. Nền kinh tế suy thoái Trong thời kỳ suy thoái và vẫn tăng trưởng, tỷ lệ chiết khấu thấp hơn sẽ thúc đẩy tăng trưởng sản lượng kinh tế hơn nữa và giá tài sản sẽ hoạt động rất tốt.
Ngược lại, nếu việc cắt giảm lãi suất là do suy thoái kinh tế sắp xảy ra thì giá cổ phiếu có khả năng giảm, vì suy thoái kinh tế sẽ dẫn đến lợi nhuận doanh nghiệp thấp hơn và tỷ lệ P/E bị thu hẹp.
Vì vậy, bản thân lãi suất không phải là thuốc chữa bách bệnh để giải quyết các vấn đề của thế giới mà đóng vai trò là chất xúc tác cho các phản ứng, và tác động của việc nới lỏng lãi suất phải được hiểu đầy đủ trong bối cảnh tổng sản lượng toàn cầu. Phân tích kinh tế vĩ mô suy cho cùng vẫn phụ thuộc vào nền kinh tế, tôi hy vọng nó đã cung cấp những hiểu biết có giá trị cho những người bạn đã đọc bài viết này.
Tại đây, chúng tôi xin gửi lời cảm ơn đến những người bạn đã tiếp tục hỗ trợ chúng tôi kể từ khi thành lập SignalPlus. Chúng tôi vô cùng vui mừng về SignalPlus và tiến trình mà lĩnh vực tài sản ảo có thể đạt được vào năm 2024 và rất nóng lòng được chia sẻ nó với bạn khi thời điểm thích hợp. Vui lòng tiếp tục giữ liên lạc với chúng tôi thông qua tài khoản X chính thức của chúng tôi, TG và nhóm WeChat, chúng tôi rất mong nhận được ý kiến và phản hồi của bạn.
Tôi chúc mọi người giao dịch suôn sẻ và thu được lợi nhuận khổng lồ vào năm 2024!
Bạn có thể tìm kiếm SignalPlus trong Plugin Store của ChatGPT 4.0 để lấy thông tin mã hóa theo thời gian thực. Nếu bạn muốn nhận thông tin cập nhật của chúng tôi ngay lập tức, vui lòng theo dõi tài khoản Twitter @SignalPlus_Web3 hoặc tham gia nhóm WeChat của chúng tôi (thêm trợ lý WeChat: SignalPlus 123), nhóm Telegram và cộng đồng Discord để liên lạc và tương tác với nhiều bạn bè hơn.
SignalPlus Official Website:https://www.signalplus.com





