Tổng quan về hiệu suất quý 3 của 16 chuỗi công cộng L1: Solana có tốc độ tăng trưởng nhanh nhất về giá trị thị trường lưu thông


Tác giả gốc: Peter Horton, Messari
Biên soạn gốc: Felix, PANews
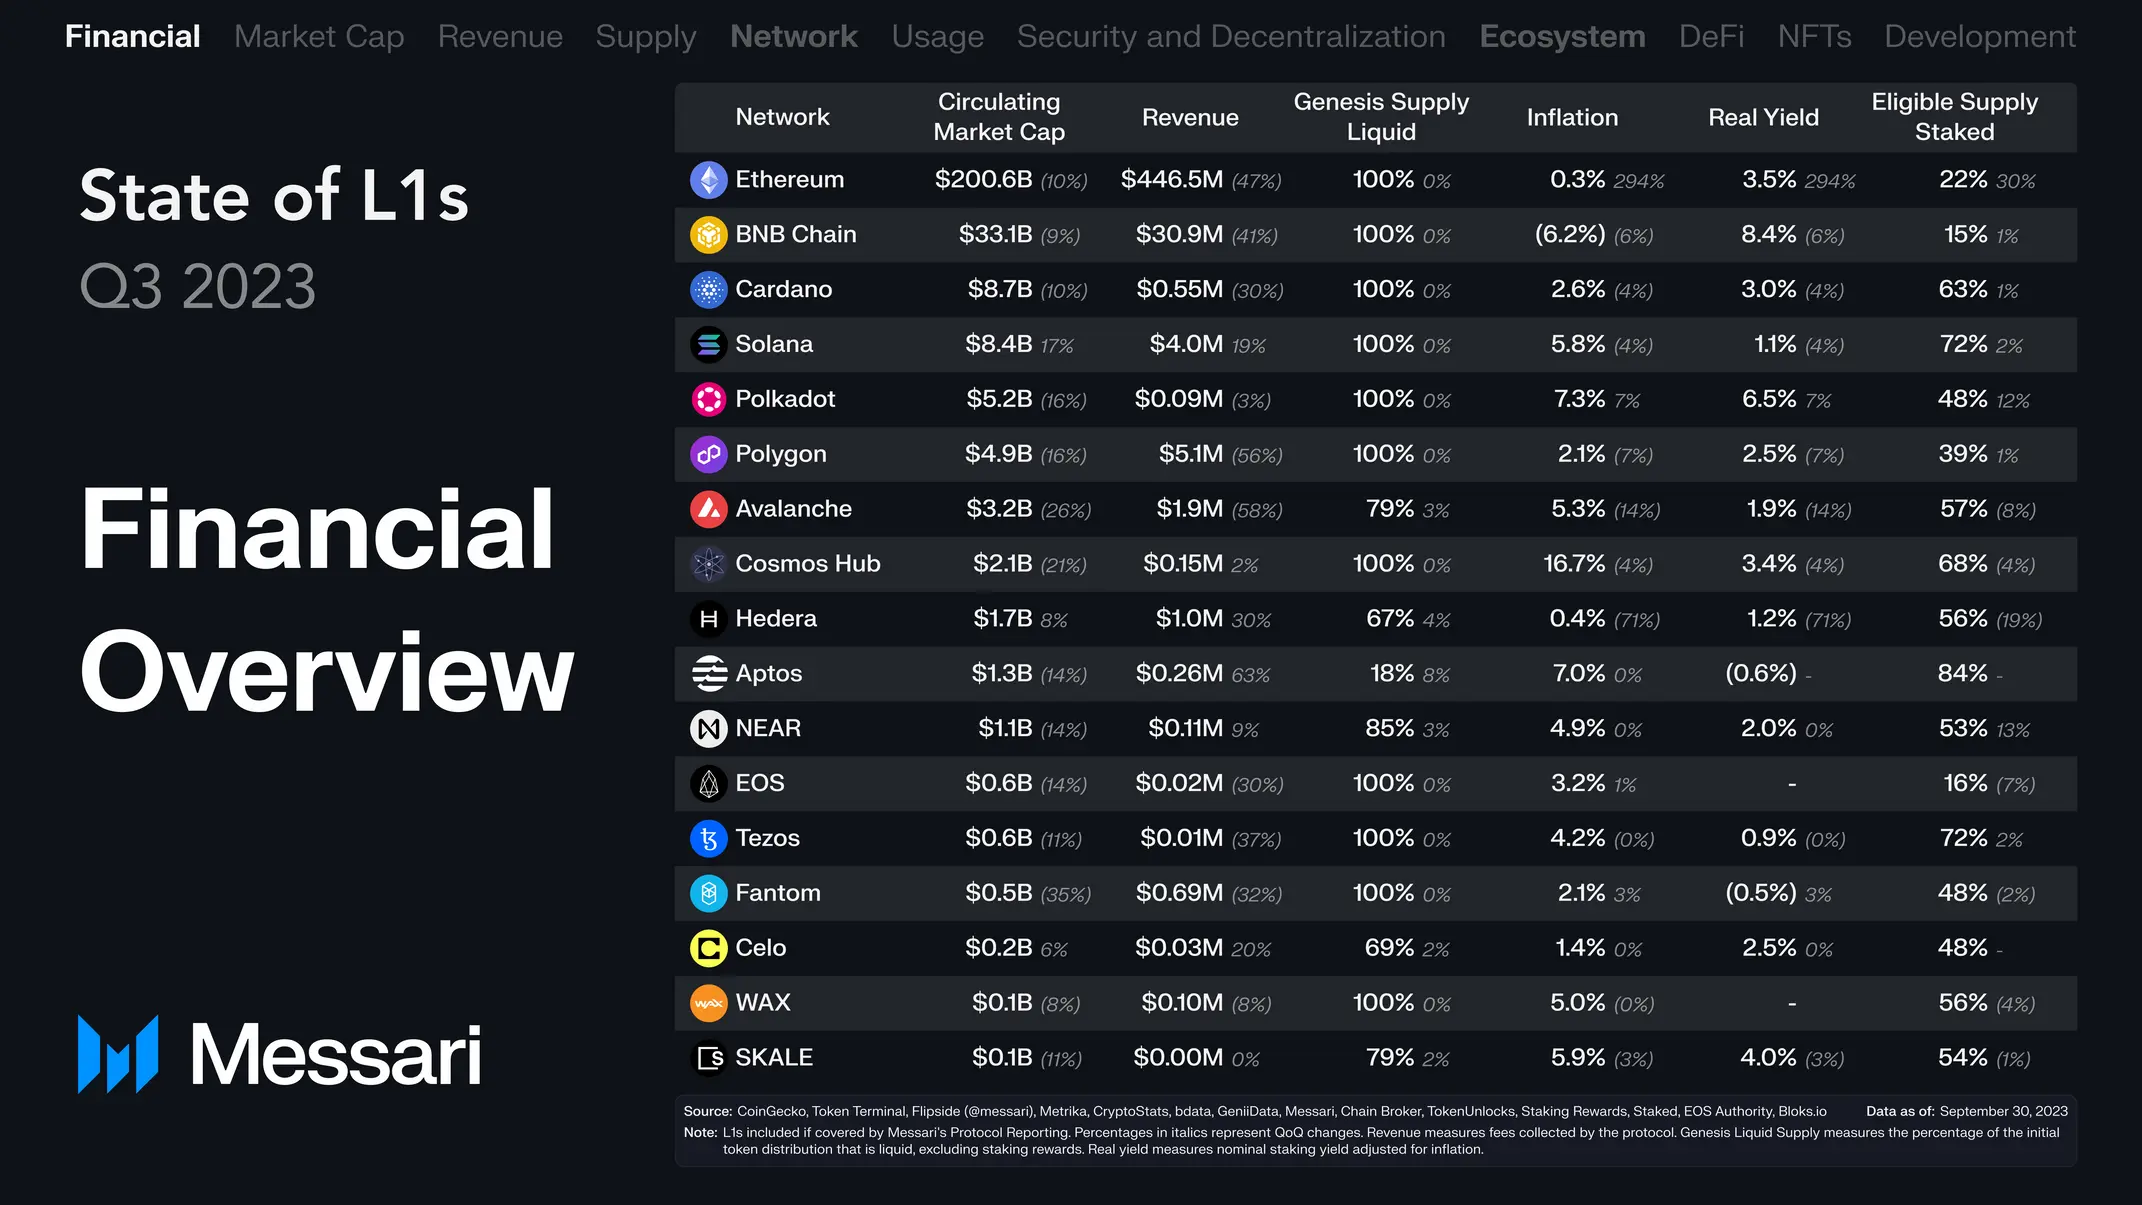
Báo cáo này tóm tắt và so sánh tình trạng tài chính, mạng lưới và sinh thái của 16 chuỗi khối L1 trong quý thứ ba. Các chuỗi công khai L1 này bao gồm: Aptos, Avalanche, BNB Chain, Cardano, Celo, Cosmos Hub, EOS, Fantom, Hedera, NEAR, Polkadot, Polygon, SKALE, Solana, Tezos và WAX.
Tổng quan tài chính
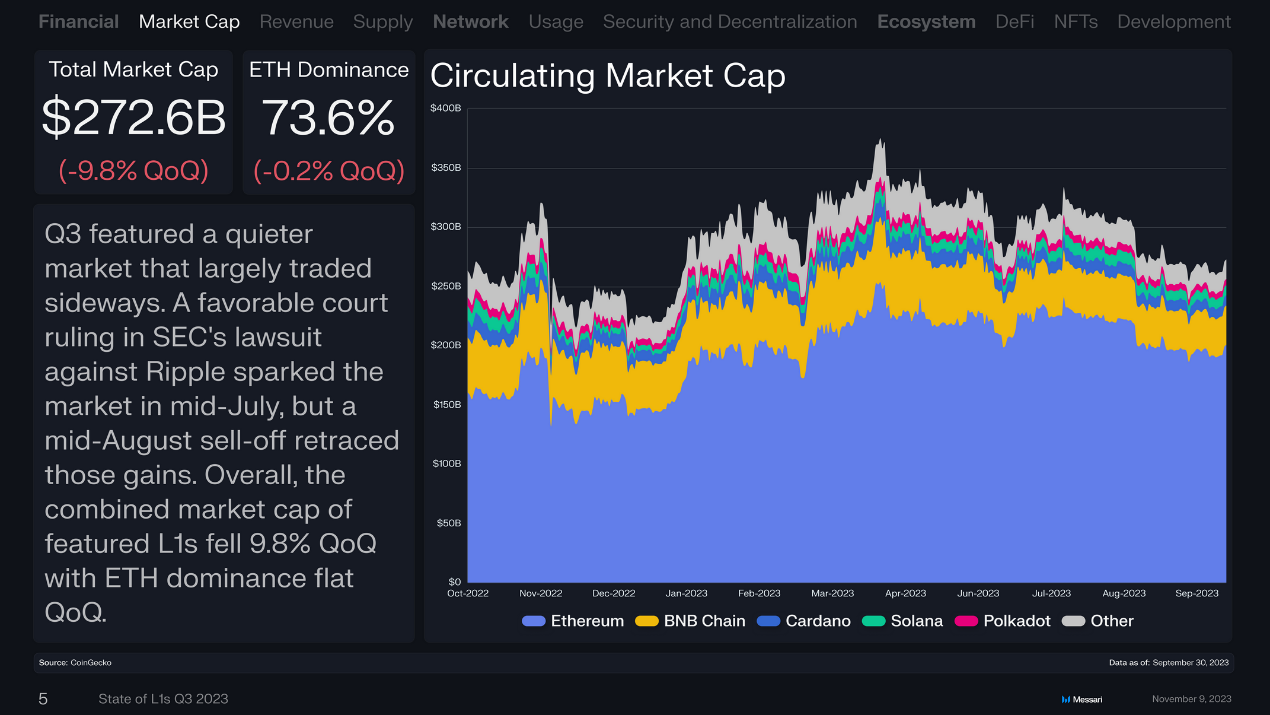
Thị trường tương đối bình lặng trong quý 3, chủ yếu giao dịch đi ngang. Phán quyết thuận lợi của tòa án SEC Hoa Kỳ trong vụ kiện chống lại Ripple vào giữa tháng 7 đã gây ra một đợt phục hồi trên thị trường, nhưng đợt bán tháo trong tháng 8 đã làm mất đi lợi nhuận. Nhìn chung, tổng giá trị thị trường của 16 chuỗi công khai là 272,6 tỷ USD, giảm 9,8% so với tháng trước; Ethereum chiếm 73,6%, giảm 0,2% so với tháng trước, về cơ bản là giống nhau.
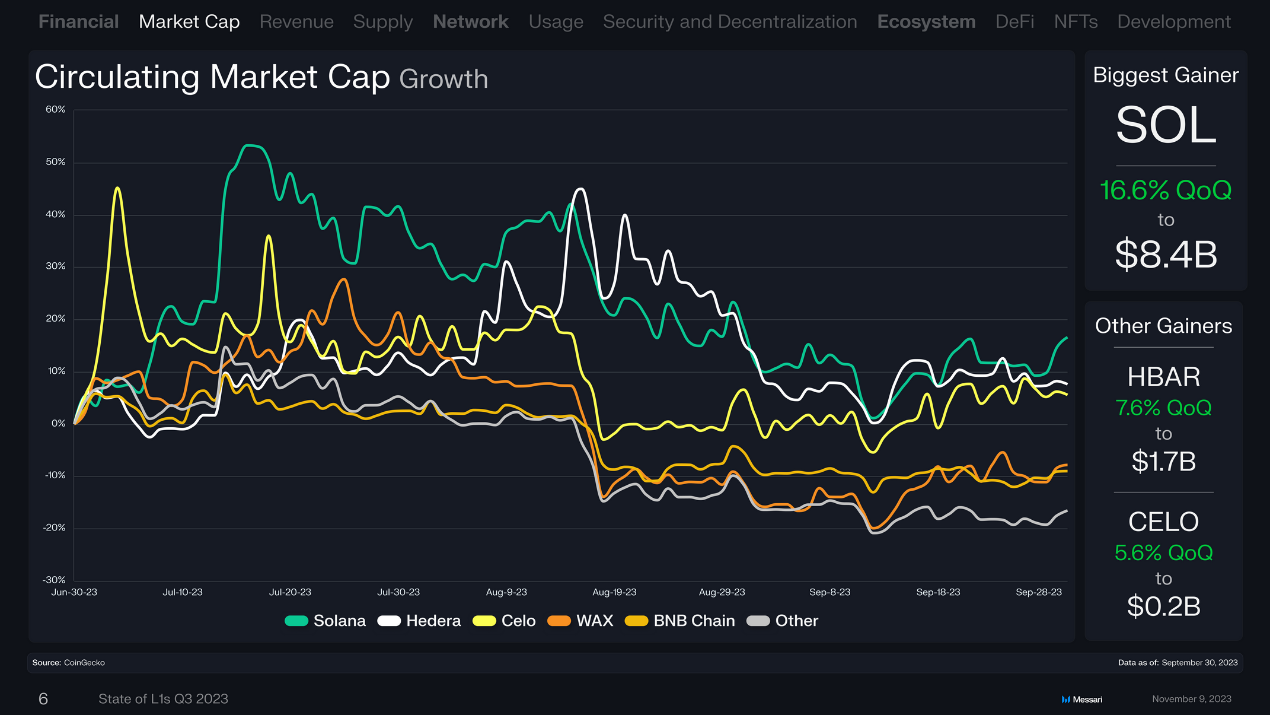
Mức tăng trưởng cao nhất về vốn hóa thị trường lưu thông là Solana (SOL), tăng 16,6% so với tháng trước lên 8,4 tỷ USD; thứ hai là Hedera (HBAR), tăng 7,6% so với tháng trước lên 1,7 tỷ USD; thứ ba là Celo (CELO), tăng 5,6% so với tháng trước lên 1,7 tỷ USD, 200 triệu USD.
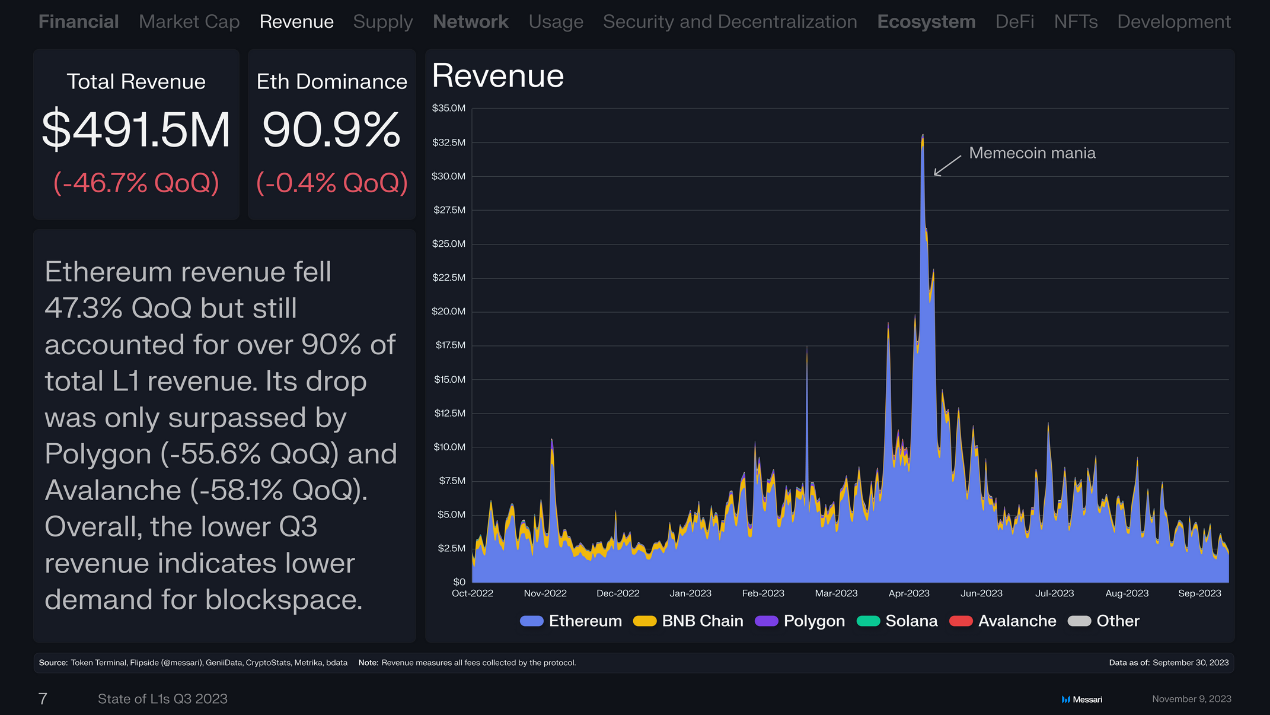
Tổng doanh thu của 16 chuỗi công khai là 491,5 triệu USD, giảm 46,7% so với tháng trước. Doanh thu của Ethereum giảm 47,3% so với tháng trước, nhưng vẫn chiếm hơn 90% tổng doanh thu của 16 chuỗi công khai. Mức giảm chỉ đứng sau Polygon (giảm 55,6% so với tháng trước) và Avalanche (giảm 58,1% so với tháng trước). Nhìn chung, doanh thu quý 3 thấp hơn cho thấy nhu cầu về không gian khối thấp hơn.
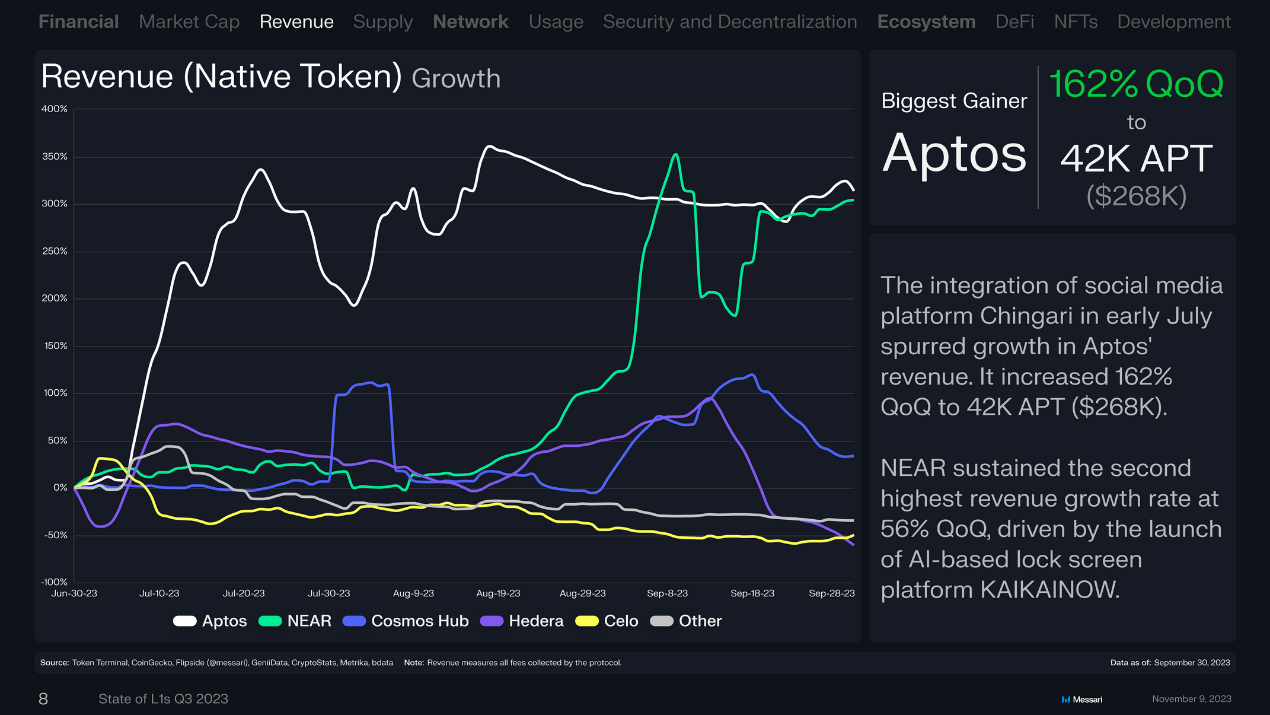
Tăng trưởng doanh thu (token gốc)
Vào đầu tháng 7, sự ra mắt của Chingari, một ứng dụng xã hội video ngắn của Ấn Độ, đã kích thích tăng trưởng doanh thu của Aptos. Tăng trưởng hàng quý là 162% lên 42.000 APT (khoảng 268.000 USD).
NEAR duy trì mức tăng trưởng hàng quý cao thứ hai ở mức 56%, nhờ nền tảng màn hình khóa dựa trên AI KAIKAINOW. (Lưu ý: Công ty Cosmose AI đã phát hành một công nghệ mới có tên KAIKAINOW, sử dụng các công nghệ như AI và blockchain. KAIKAINOW được xây dựng trên giao thức NEAR và có thể giúp người dùng lấy được thông tin, thông tin mà không cần phải mở khóa màn hình điện thoại. Tương tác với thế giới xung quanh bạn)
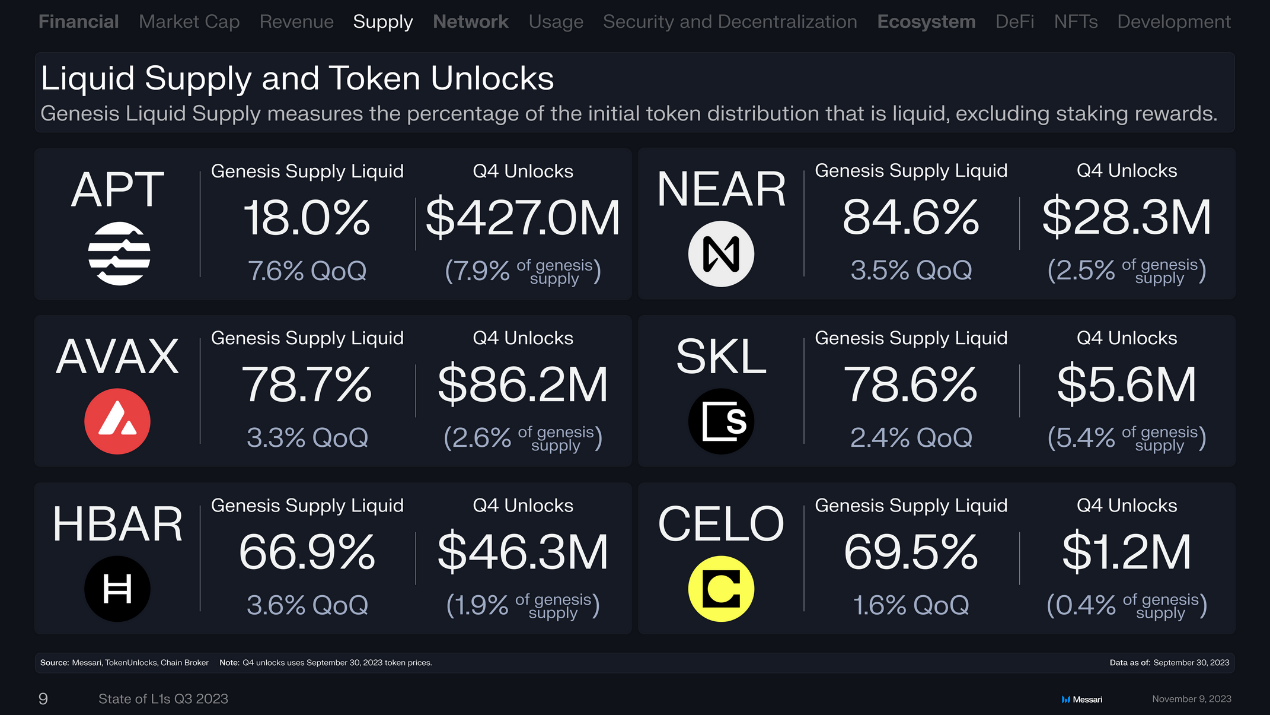
Cung cấp thanh khoản và mở khóa mã thông báo
Biểu đồ bên dưới là thước đo tính thanh khoản theo tỷ lệ phần trăm của lần phân phối mã thông báo ban đầu, không bao gồm phần thưởng đặt cược và số tiền sẽ được mở khóa trong Q4.
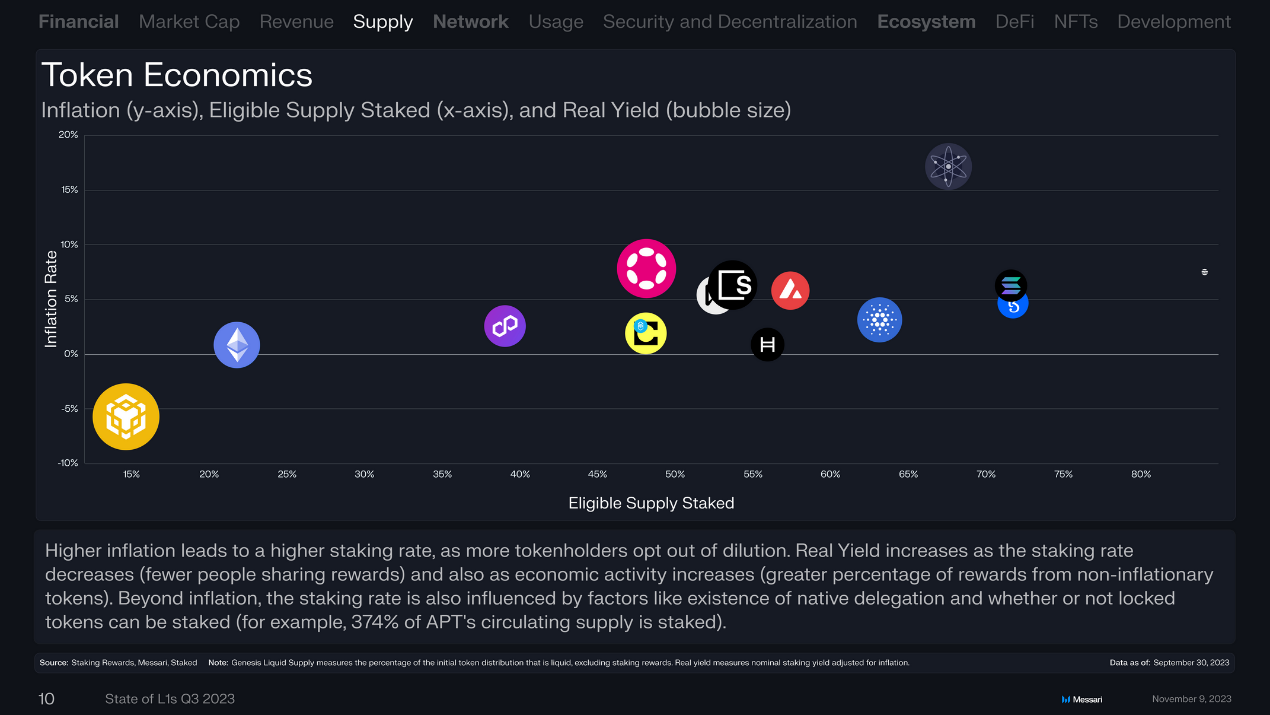
Tokenomics
Lạm phát (trục y), đặt cược nguồn cung đủ điều kiện (trục x) và thu nhập thực tế (kích thước vòng tròn)
Lạm phát cao hơn dẫn đến tỷ lệ đặt cược cao hơn vì nhiều chủ sở hữu mã thông báo chọn không bị pha loãng. Khi tỷ lệ đặt cược giảm (ít người chia sẻ phần thưởng hơn) và hoạt động kinh tế tăng lên (tỷ lệ phần thưởng cho các mã thông báo không lạm phát tăng lên), lợi suất thực tế sẽ tăng lên. Ngoài lạm phát, tỷ lệ đặt cược còn bị ảnh hưởng bởi các yếu tố như sự hiện diện của ủy quyền gốc và liệu các mã thông báo bị khóa có thể được đặt cược hay không (ví dụ: 374% nguồn cung lưu hành của APT được đặt cược)
Tổng quan về mạng
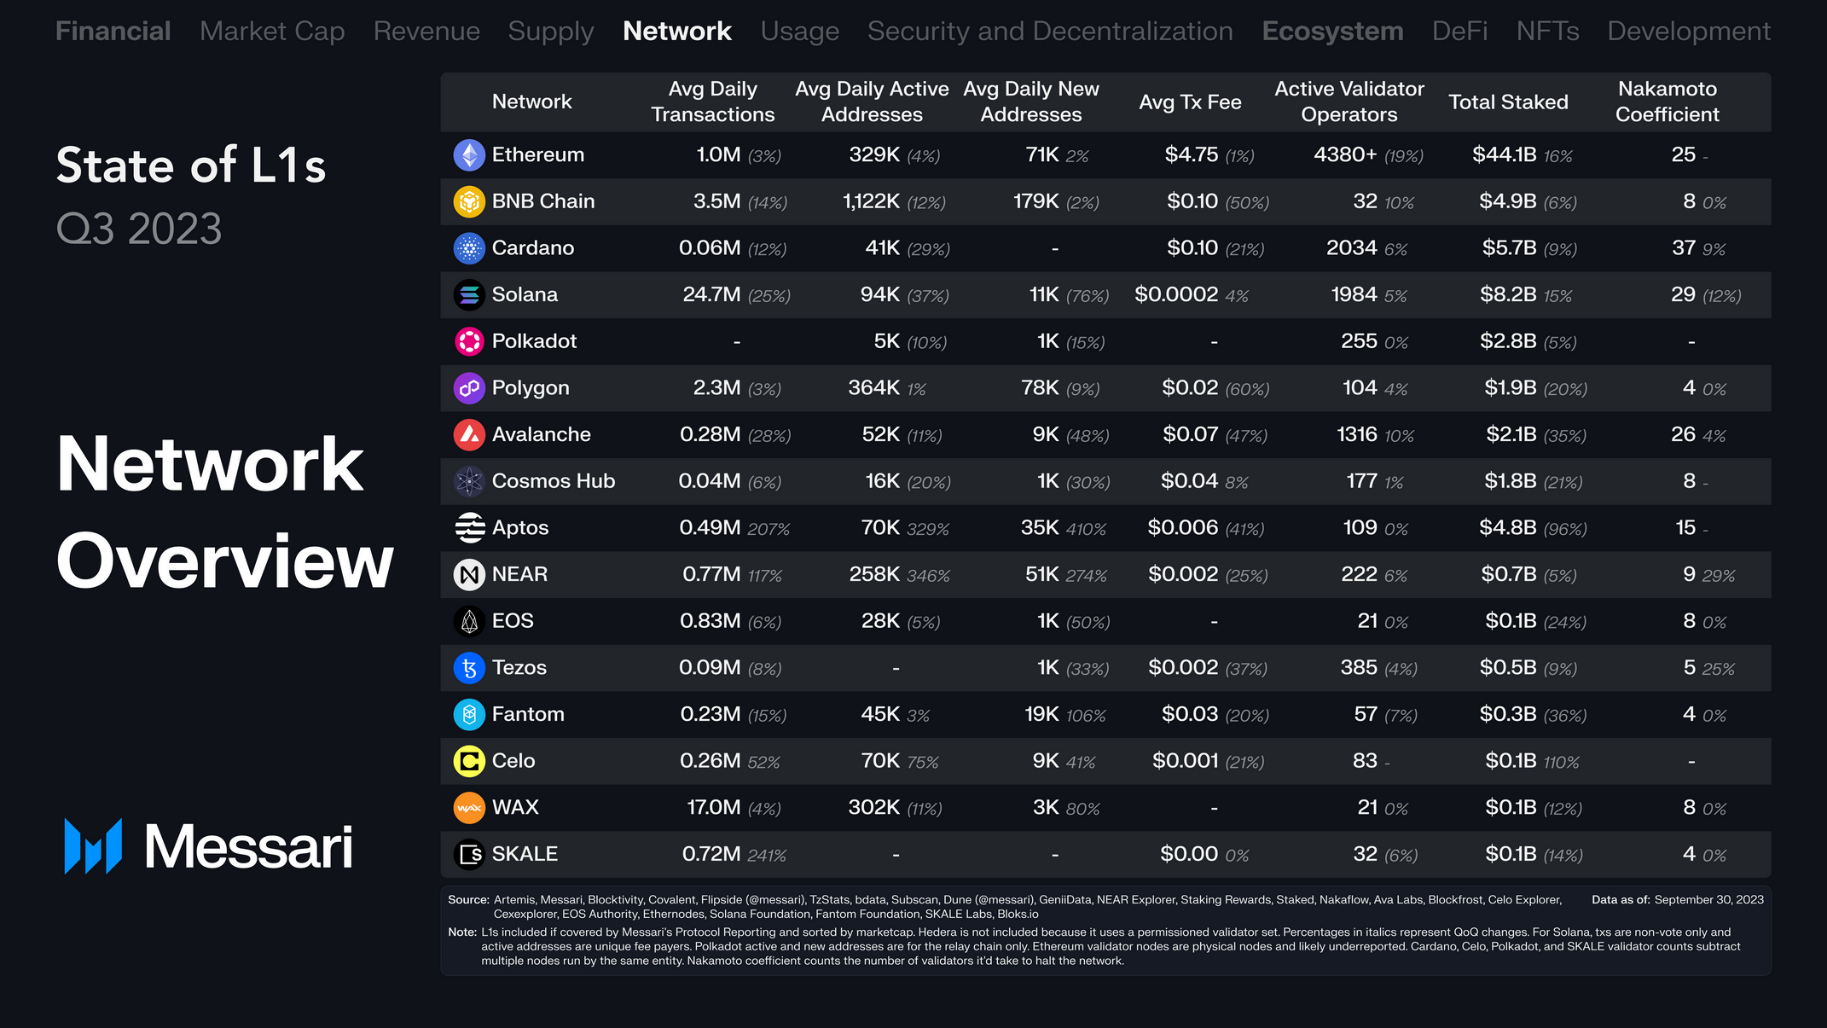
Khối lượng giao dịch trung bình hàng ngày của chuỗi bên Ethereum SKALE tăng 241% so với tháng trước lên 719.000 giao dịch, chủ yếu được thúc đẩy bởi giao thức Web3 Exorde. Exorde khuyến khích người dùng thu thập và gửi dữ liệu từ mạng xã hội để sử dụng trong việc tạo xếp hạng tâm lý thị trường, xác định xu hướng và các công cụ phân tích khác.
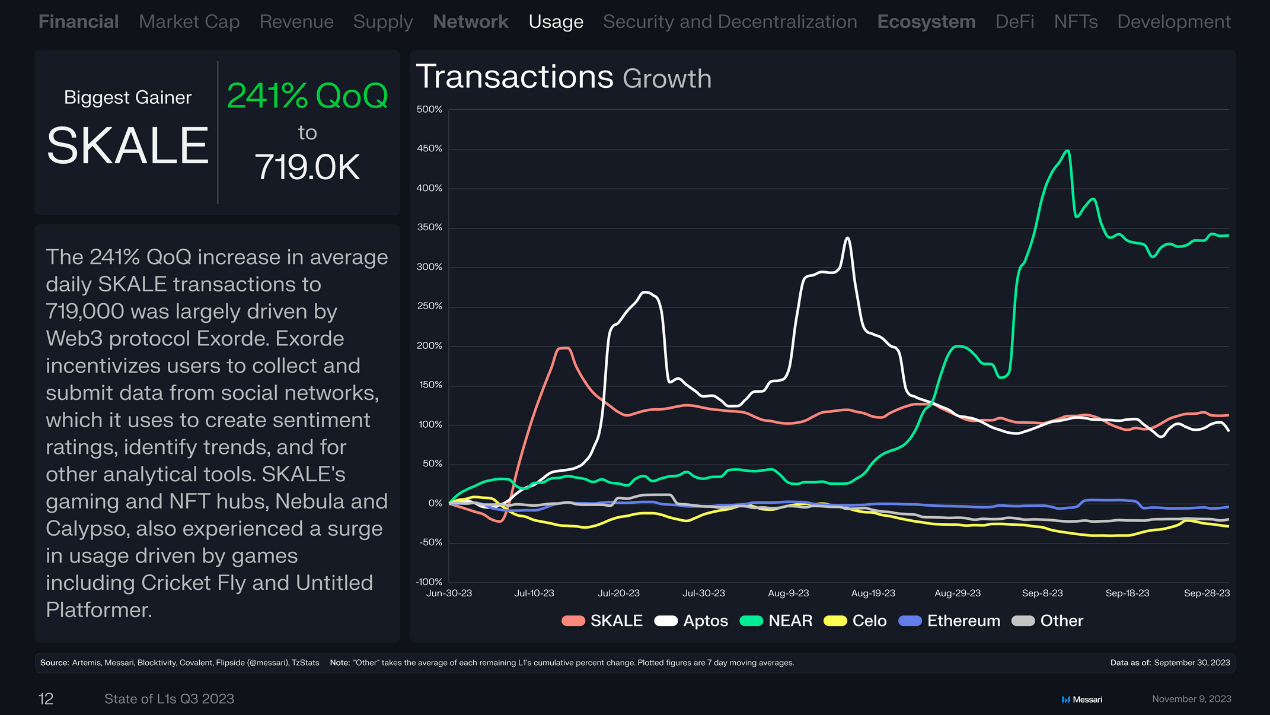
Vào tháng 9, Cosmose Al đã ra mắt nền tảng màn hình khóa KAlKAINOW, giúp tăng số địa chỉ hoạt động trung bình hàng ngày của NEAR lên 346% so với tháng trước lên 257.600. Nền tảng này tận dụng công nghệ blockchain và trí tuệ nhân tạo để đẩy nội dung được tuyển chọn từ tin tức đến trò chơi lên màn hình chính của người dùng. Để khuyến khích sự tham gia của người dùng, hệ thống sẽ thưởng cho người dùng mã thông báo KAl-CHING thông qua chuỗi khối NEAR, có thể mua trực tuyến và ngoại tuyến.
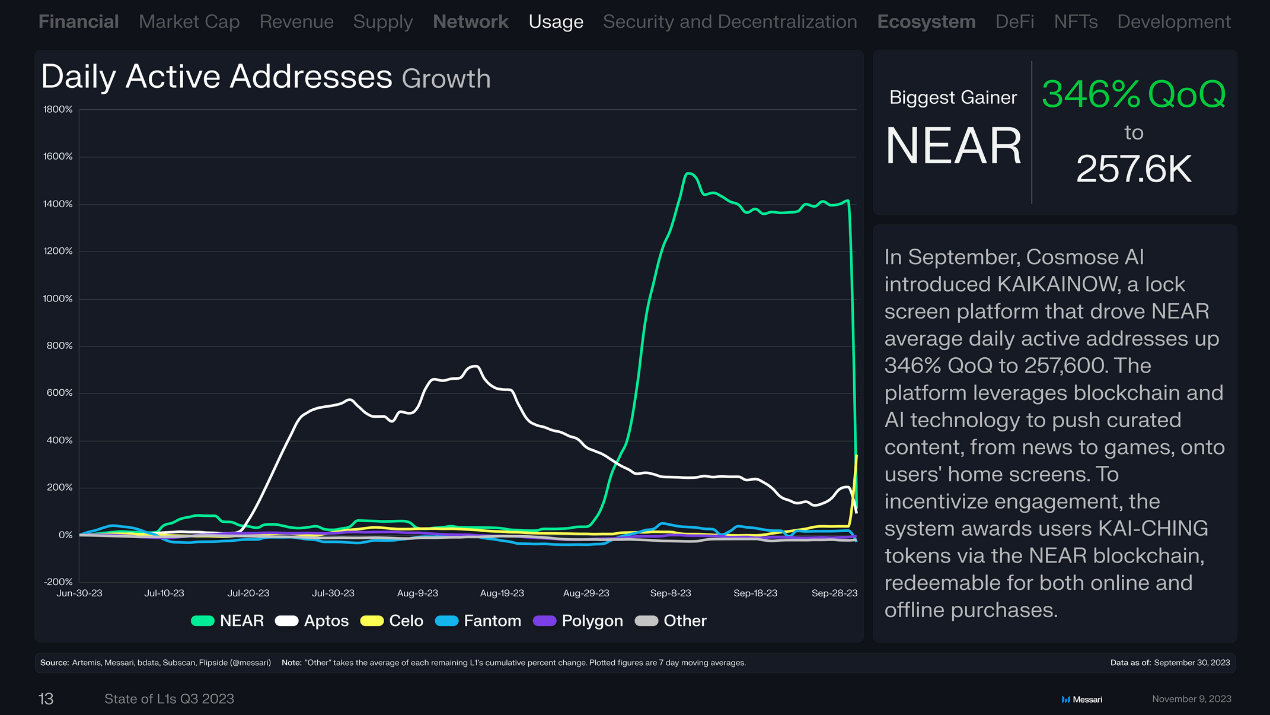
Vào tháng 7, ứng dụng di động chia sẻ video Chingari đã tích hợp với Aptos, cho phép số địa chỉ mới trung bình hàng ngày của ứng dụng này tăng 410% so với tháng trước lên 34.700. Chingari ban đầu được ra mắt dưới dạng nền tảng Web2 vào năm 2018 và kể từ đó đã được tải xuống hơn 100 triệu lần trên Google Play Store. Mã thông báo GARI của nó có thể được sử dụng để thưởng cho người sáng tạo, cải thiện nội dung, quản trị, v.v.
phí giao dịch trung bình
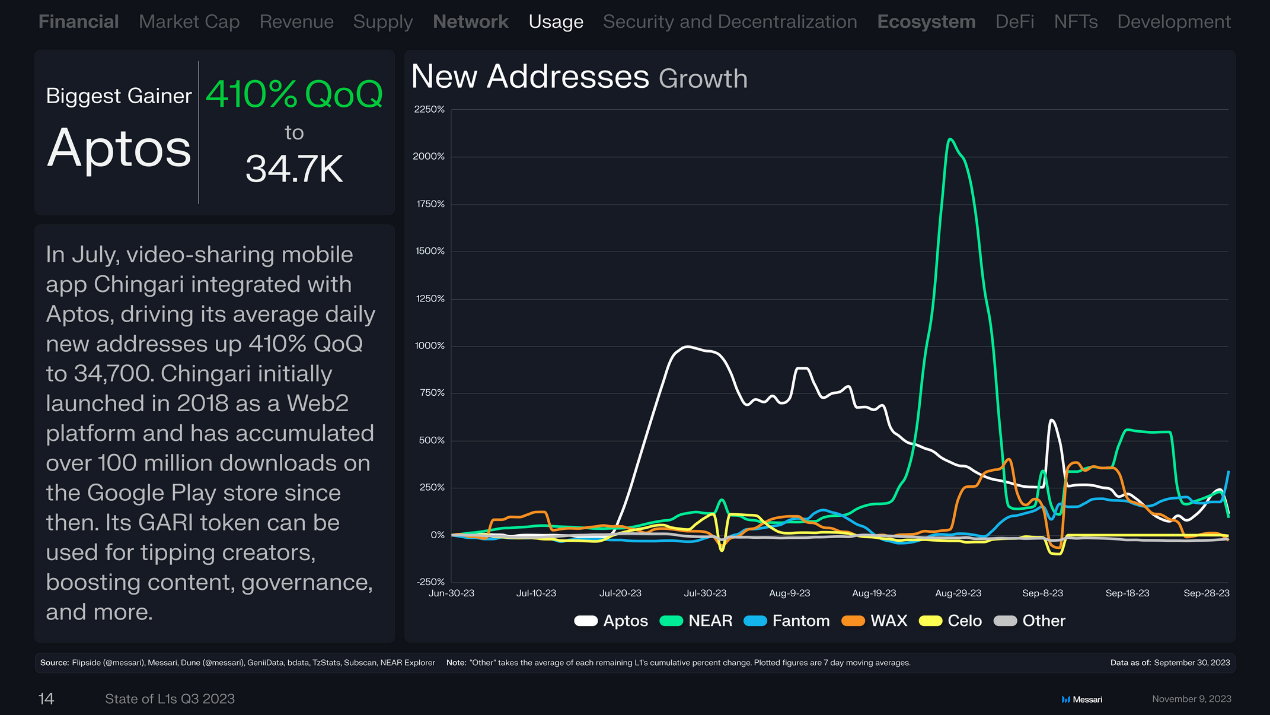
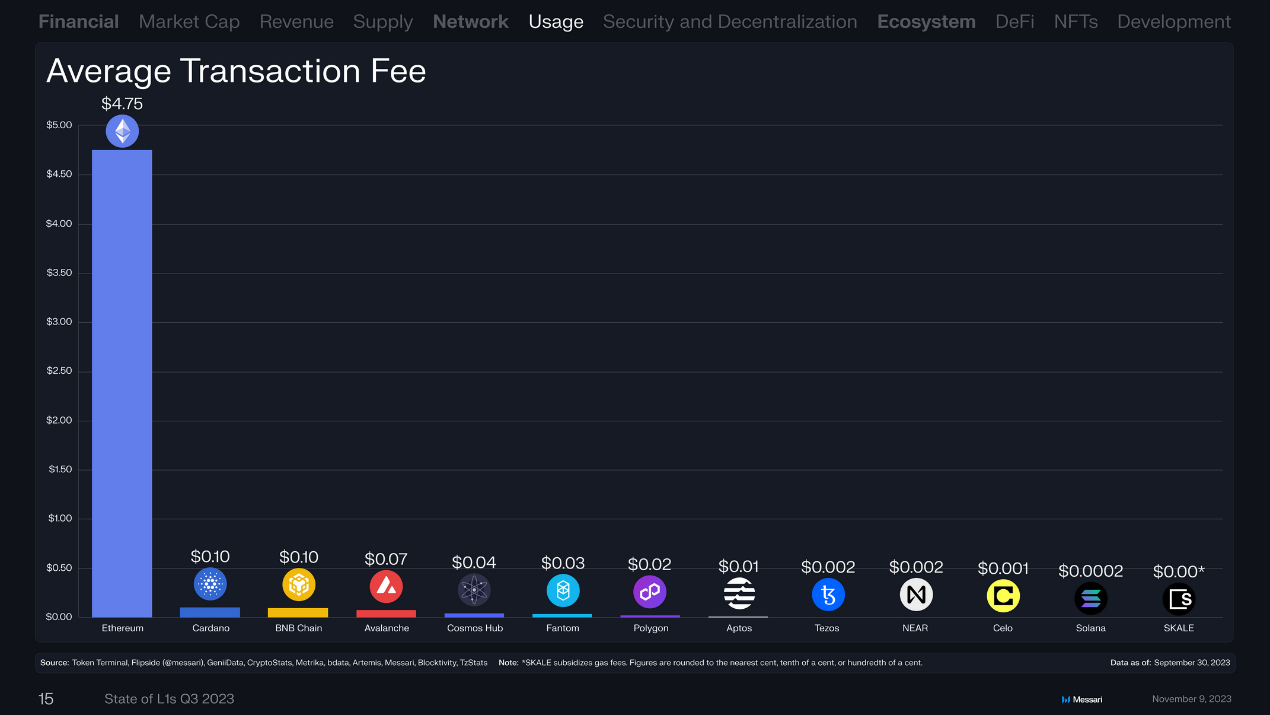
Phí giao dịch trung bình trên chuỗi Ethereum là 4,75 USD, cao hơn nhiều so với các chuỗi công khai khác. Cardano và BNB Chain đồng hạng ở vị trí thứ hai, với phí giao dịch trung bình là 0,1 USD. Tiếp theo là Avalanche ($0,07), Cosmos Hub ($0,04), Fantom ($0,03), Polygon ($0,02), Aptos ($0,01), Tezos ($0,002), NEAR ($0,002), Celo ($0,001), Solana ($0,0002).
Tổng giá trị cầm cố
Tổng giá trị cam kết trên chuỗi Ethereum đứng đầu với 44 tỷ USD, tiếp theo là Solana (8,2 tỷ USD), Cardano (5,7 tỷ USD), BNB Chain (4,9 tỷ USD), Aptos (4,8 tỷ USD), Polkadot (28 tỷ USD). ), Avalanche (2,1 tỷ USD).
Tổng quan sinh thái
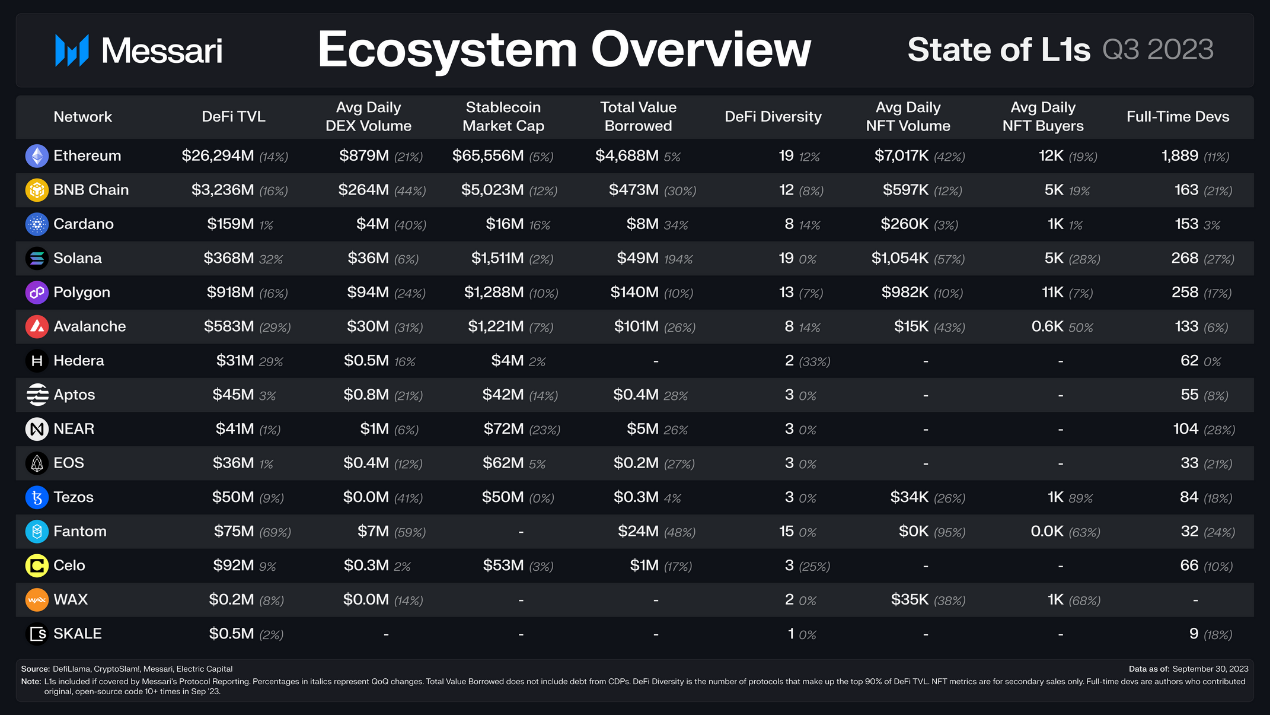
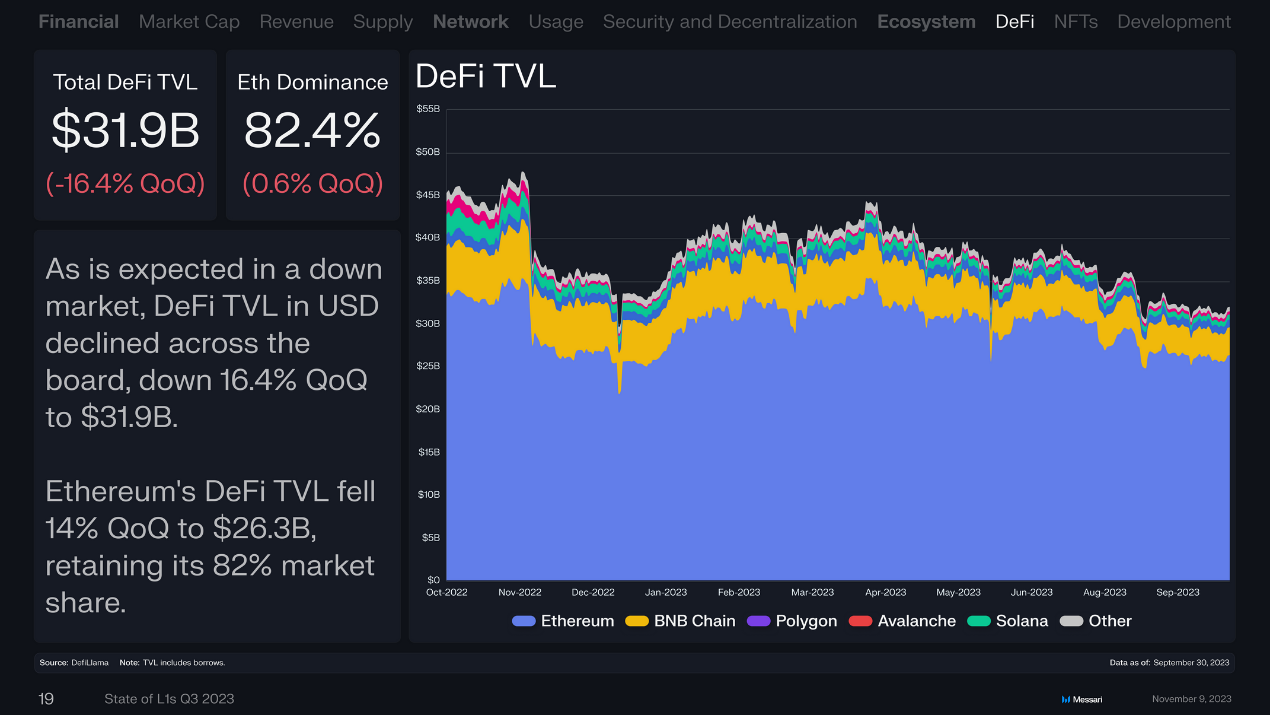
Đúng như dự đoán trong thời kỳ thị trường suy thoái, DeFi TVL tính bằng đô la Mỹ đã giảm trên diện rộng, giảm 16,4% so với tháng trước xuống còn 31,9 tỷ USD. DeFi TVL của Ethereum giảm 14% so với tháng trước xuống còn 26,3 tỷ USD, nhưng vẫn giữ được 82% thị phần.
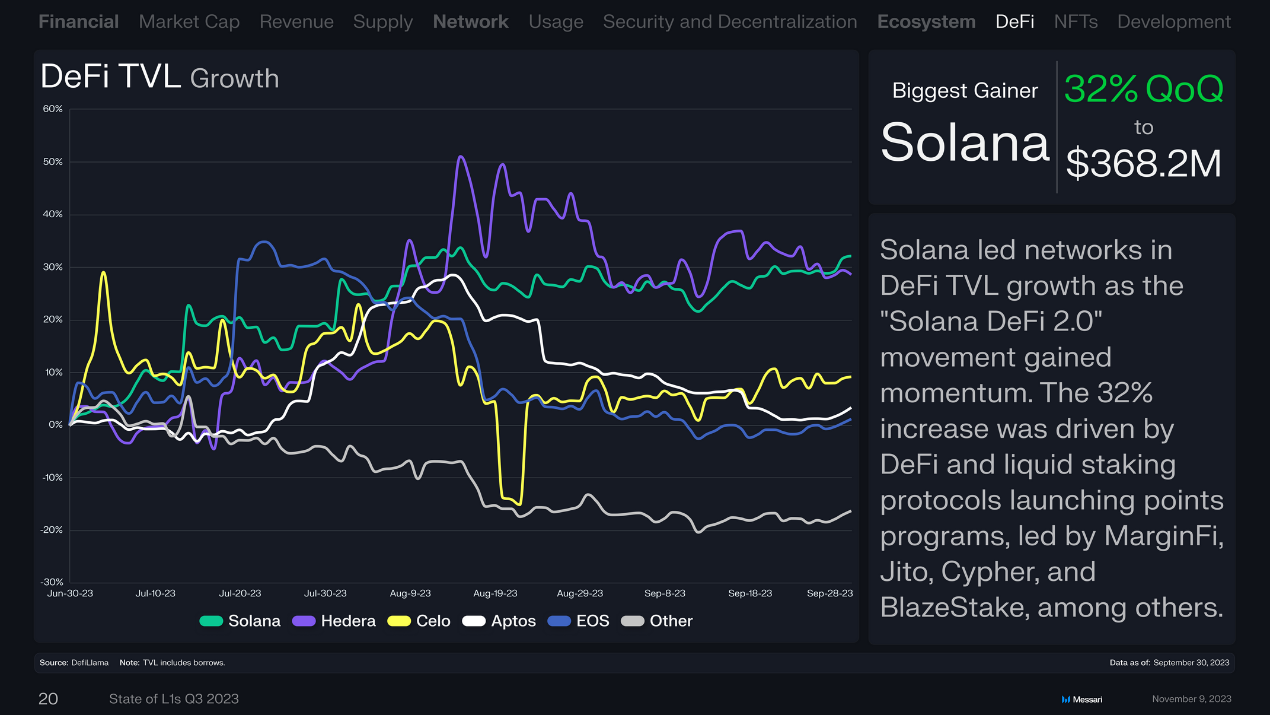
Solana dẫn đầu về tốc độ tăng trưởng của DeFi TVL khi “Solana DeFi 2.0” có được động lực. Mức tăng trưởng 32% được thúc đẩy bởi các chương trình tích điểm do DeFi và các giao thức đặt cược thanh khoản triển khai, đặc biệt là các giao thức như MarginFiJito, Cypher và BlazeStake.
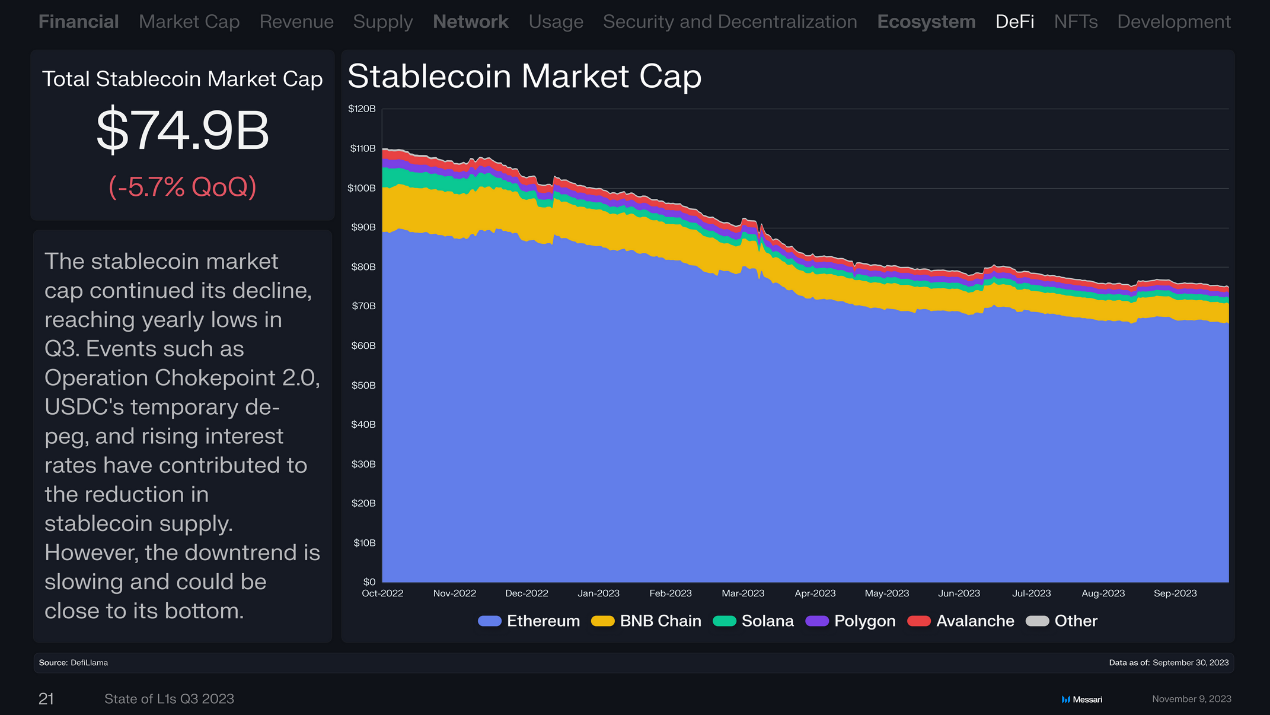
Giá trị thị trường của stablecoin là 74,9 tỷ USD, tiếp tục giảm, giảm 5,7% so với tháng trước. Quý 3 đạt mức thấp hàng năm. Các sự kiện như Chiến dịch Chokepoint 2.0 do các cơ quan quản lý đưa ra, việc tách USDC tạm thời và lãi suất tăng đã dẫn đến việc giảm nguồn cung stablecoin. Tuy nhiên, xu hướng giảm đang chậm lại và có thể sắp chạm đáy.
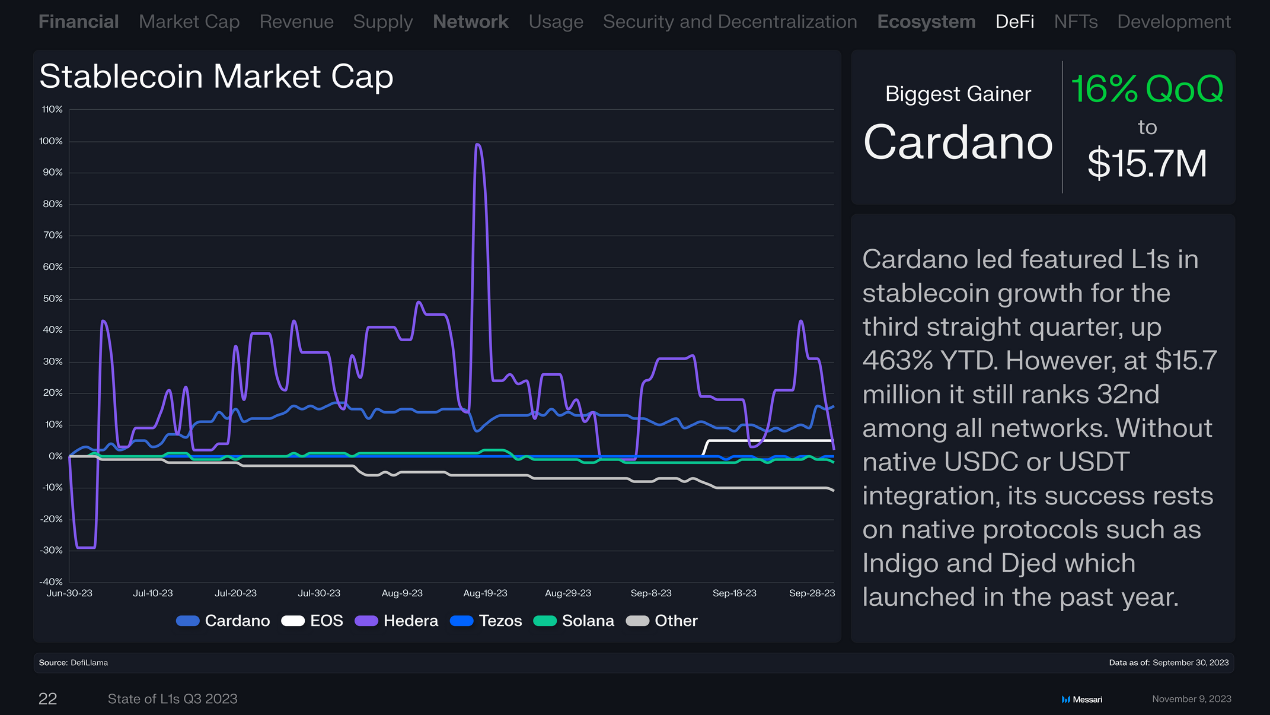
Cardano dẫn đầu mức tăng trưởng stablecoin L1 trong quý thứ ba liên tiếp, với mức tăng trưởng tính đến thời điểm hiện tại là 463%. Tuy nhiên vẫn đứng thứ 32 trong số tất cả các mạng với 15,7 triệu USD. Nếu không tích hợp USDC hoặc USDT gốc, thành công của Cardano phụ thuộc vào các giao thức gốc như Indigo và Djed, được ra mắt vào năm ngoái.
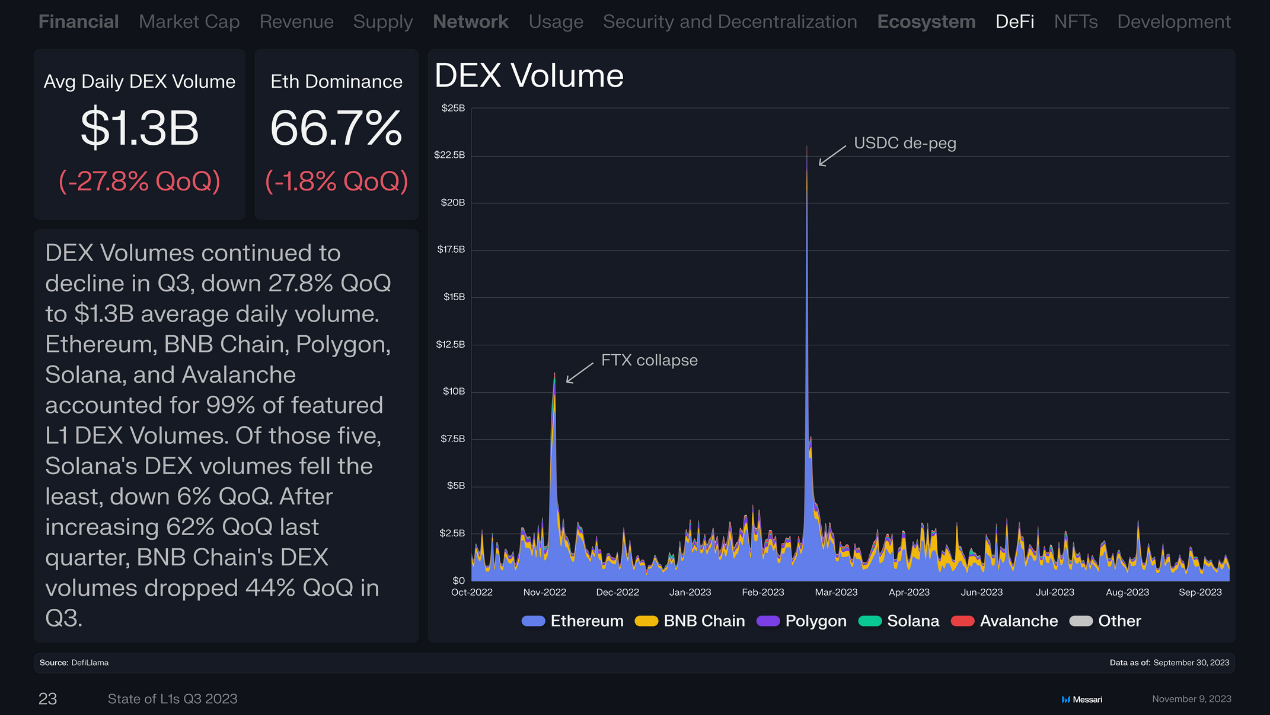
Khối lượng giao dịch DEX tiếp tục giảm trong quý thứ ba. Con số này đã giảm 27,8% theo tuần tự, với khối lượng giao dịch trung bình hàng ngày ở mức 1,3 tỷ USD. Ethereum, Chuỗi BNB, Polygon, Solana và Avalanche chiếm 99% khối lượng giao dịch DEX của chuỗi công khai L1. Trong số năm chuỗi công khai này, khối lượng giao dịch DEX của Solana giảm ít nhất, giảm 6% so với tháng trước. Khối lượng giao dịch DEX của BNB Chain đã giảm 44% so với quý trước trong quý 3, sau khi tăng 62% so với quý trước.
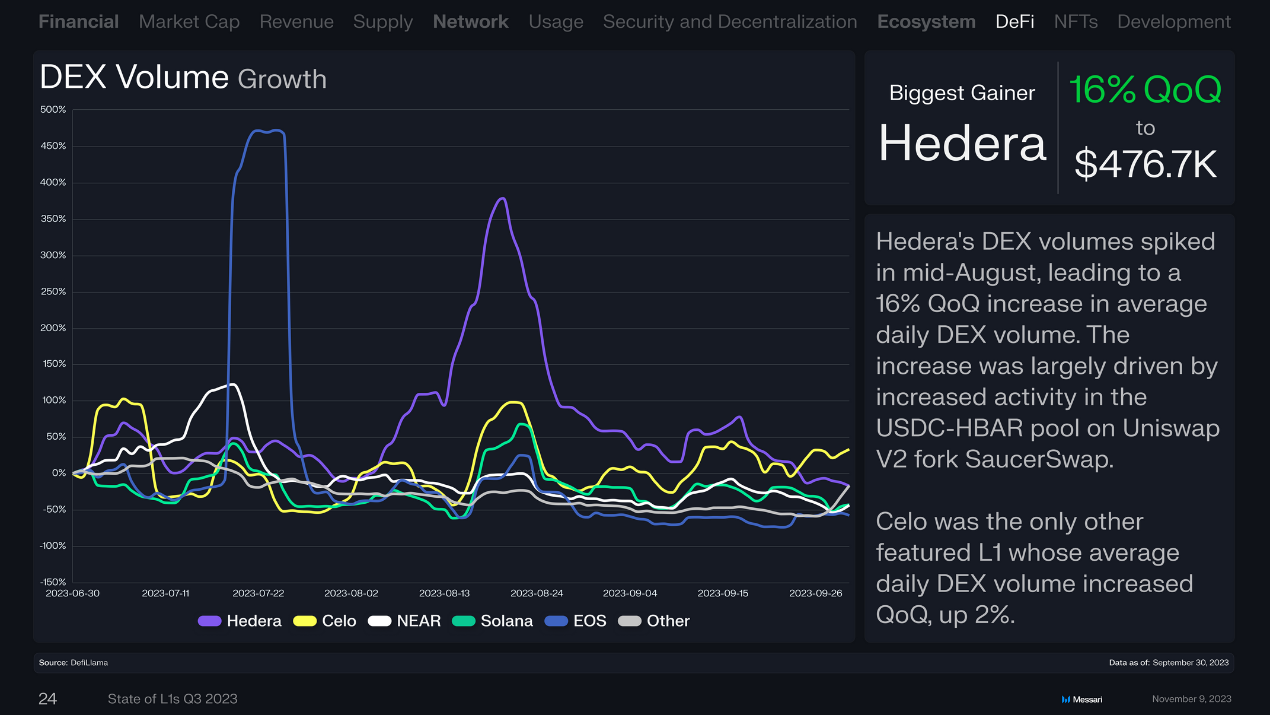
Khối lượng giao dịch DEX của Hedera đã tăng mạnh vào giữa tháng 8, với khối lượng giao dịch DEX trung bình hàng ngày tăng 16% so với tháng trước. Sự tăng trưởng này chủ yếu được thúc đẩy bởi hoạt động gia tăng trong nhóm USDC-HBAR trên SaucerSwap, một nhánh của Uniswap.
Celo là blockchain L1 chính thống duy nhất có khối lượng giao dịch DEX trung bình hàng ngày tăng 2% so với tháng trước.
Đa dạng hóa DeFi
Sự đa dạng của DeFi đo lường số lượng giao thức chiếm 90% tổng số DeFi TVL trên mạng. Ethereum và Solana ở vị trí thứ nhất và thứ hai.
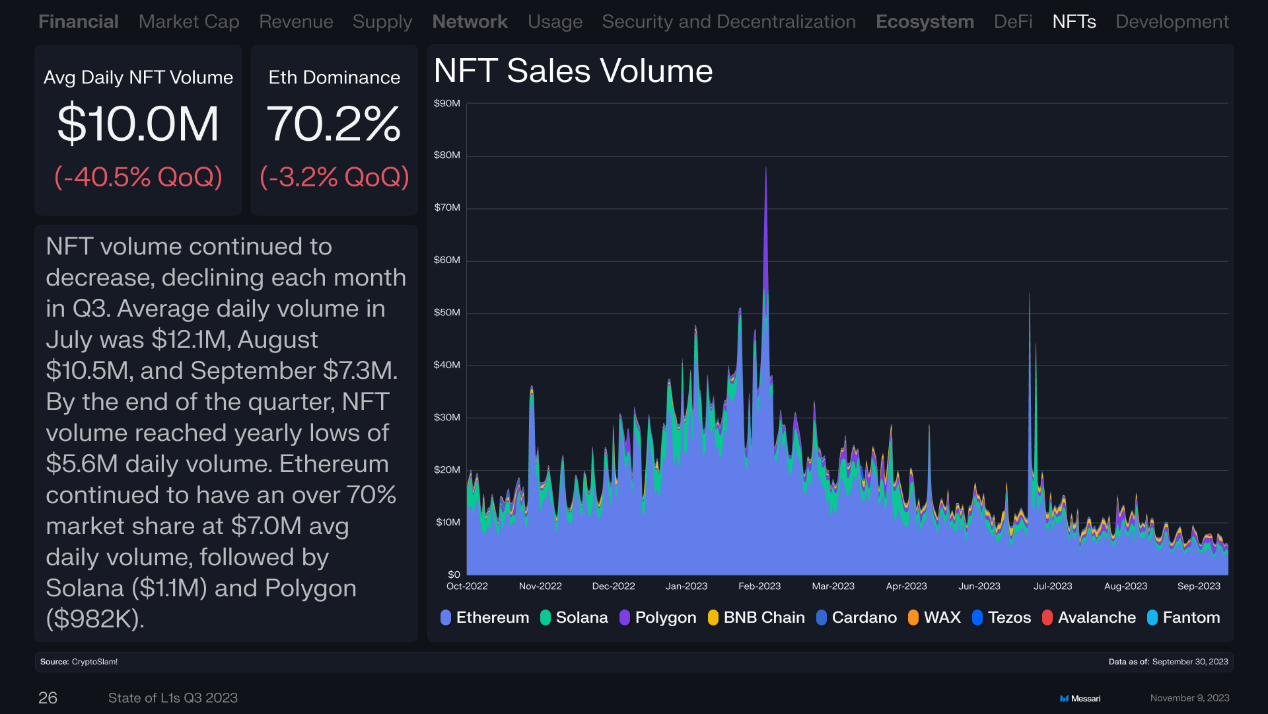
Khối lượng giao dịch NFT tiếp tục giảm, giảm hàng tháng trong quý 3. Khối lượng giao dịch trung bình hàng ngày là 12,1 triệu USD trong tháng 7, 10,5 triệu USD trong tháng 8 và 73.000 USD trong tháng 9. Đến cuối quý, khối lượng giao dịch NFT giảm xuống mức thấp hàng năm là 5,6 triệu USD. Ethereum tiếp tục chiếm hơn 70% thị trường với khối lượng giao dịch trung bình hàng ngày là 7 triệu USD, tiếp theo là Solana (1,1 triệu USD) và Polygon (982.000 USD).
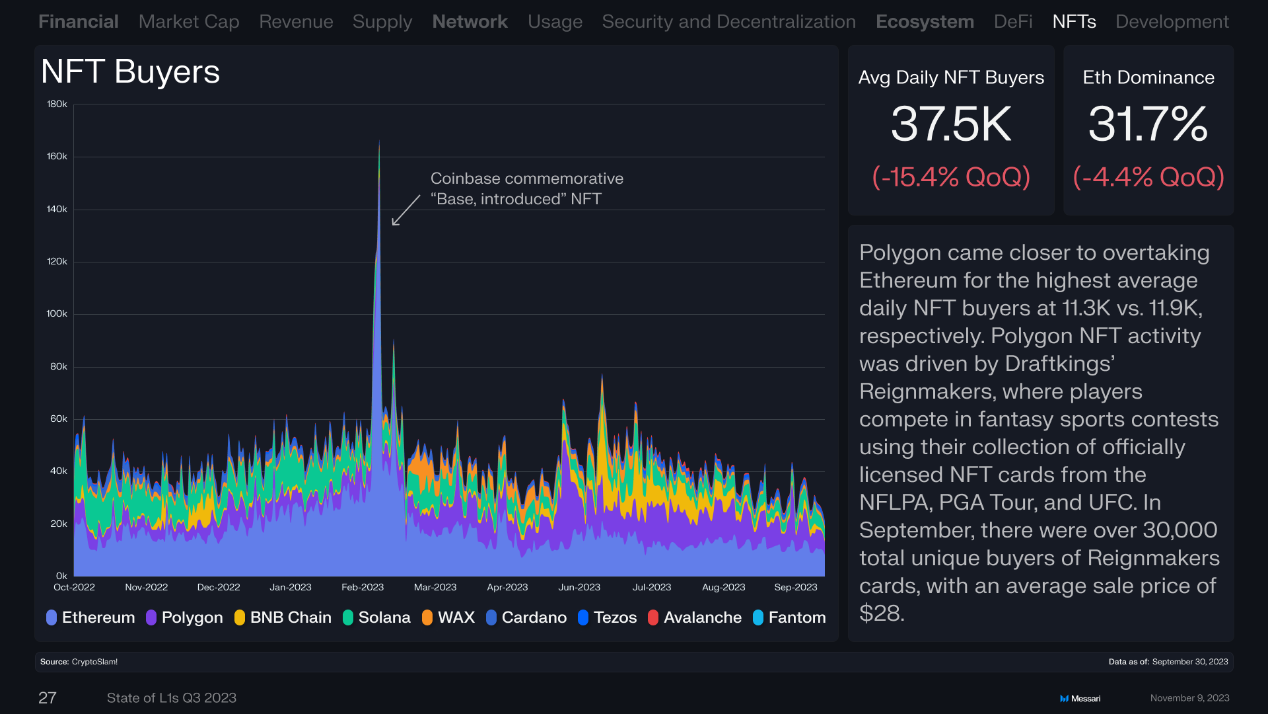
Polygon gần với Ethereum với số người mua NFT trung bình hàng ngày lần lượt là 11.300 và 11.900. Sự tăng trưởng trong hoạt động Polygon NFT được thúc đẩy bởi chuỗi Reignmaker NFT của DraftKings, nơi người chơi sử dụng bộ sưu tập thẻ NFT được cấp phép chính thức của họ từ NFLPA, PGA Tour và UFC để cạnh tranh trong các giải đấu thể thao giả tưởng. Vào tháng 9, Reignmaker có hơn 30.000 người mua duy nhất, với giá bán trung bình là 28 USD.
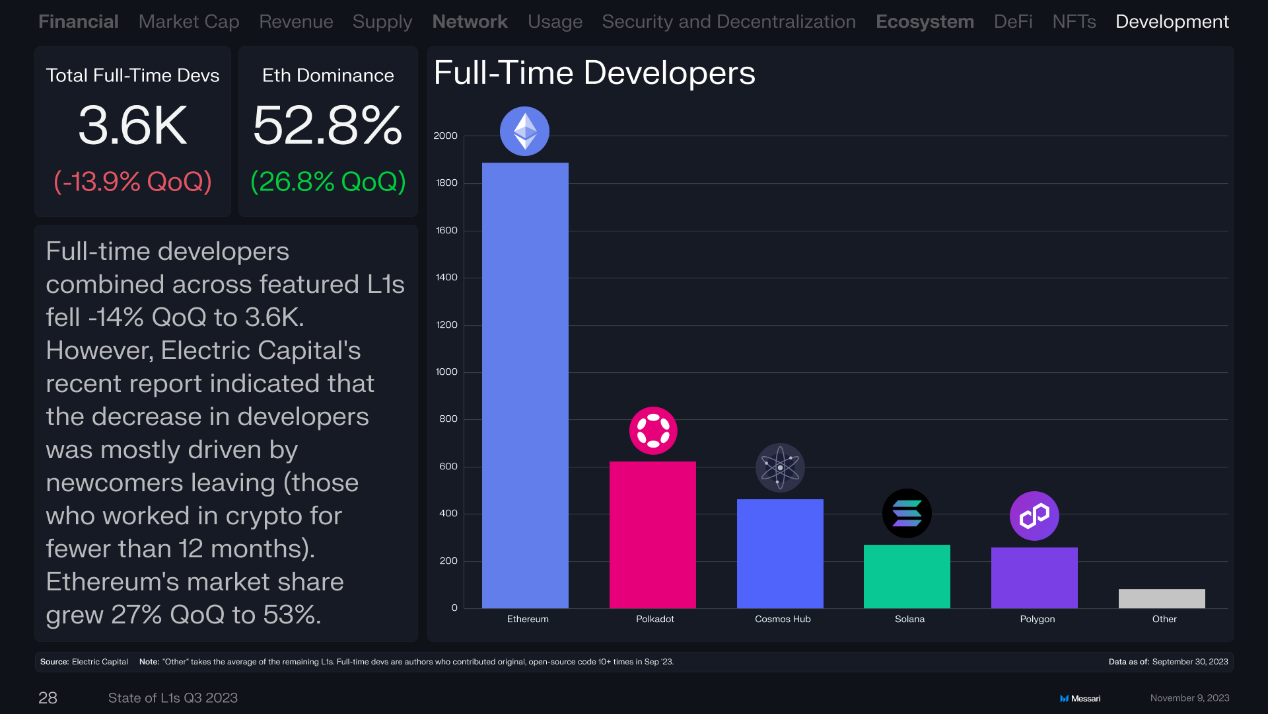
Số lượng nhà phát triển toàn thời gian giảm 14% so với tháng trước xuống còn 36.000. Tuy nhiên, một báo cáo gần đây từ Electric Capital cho thấy sự sụt giảm số lượng nhà phát triển chủ yếu là do sự ra đi của những người mới (những người đã làm việc trong không gian tiền điện tử dưới 12 tháng). Thị phần của Ethereum tăng 27% so với tháng trước lên 53%.