


MakerDAO từ góc độ tiền tệ: MakerDAO dự định làm gì khi mua 1,2 tỷ trái phiếu Hoa Kỳ?


Tác giả gốc: DrSamo (Twitter: @BirkSamo), Rau bina Rau bina (Twitter:@wzxznl)
Là người dẫn đầu trong thế giới DeFi (tài chính phi tập trung), MakerDAO luôn bị ám ảnh bởi nợ quốc gia của Mỹ. Kể từ khi MakerDAO chính thức kết hợp RWA (tài sản thế giới thực) vào định hướng phát triển chiến lược của mình vào năm 2020, MakerDAO đã mua gần 1,2 tỷ trái phiếu kho bạc của Hoa Kỳ. Ý định đằng sau điều này là gì? Việc tạo ra DAI (mã thông báo do MakerDAO phát hành) sau khi đưa ra khoản nợ của Hoa Kỳ có giống với việc Cục Dự trữ Liên bang tạo ra tiền tệ không?
Để trả lời những câu hỏi này, chúng ta cần bắt đầu với bản chất của tiền.
Bài viết này sẽ bắt đầu từ góc độ tiền tệ, từ bản chất của tiền tệ đến cấu trúc kép của ngân hàng trung ương-ngân hàng thương mại thành cấu trúc bảng cân đối kế toán của MakerDAO, đồng thời đưa bạn khám phá và hiểu ý nghĩa đằng sau việc MakerDAO giới thiệu tài sản nợ của Hoa Kỳ.
Tiền tệ là gì? Bản chất của tiền là gì?
Có một câu nói được lan truyền rộng rãi rằng “bản chất của tiền là tín dụng”, nhưng có thể nhiều người biết nhưng không biết tại sao.
tiêu đề phụ
Một đơn vị giá trị trừu tượng được luật pháp quốc gia hỗ trợ:
Là một đơn vị giá trị trừu tượng, tiền tệ không tạo ra giá trị từ chính nó (ví dụ: chi phí sản xuất một tờ tiền thấp hơn nhiều so với giá trị mà nó thể hiện), mà từ sự tin tưởng của mọi người đặt vào nó. Sự tin tưởng này ở mức độ lớn được ban tặng và bảo đảm bởi luật pháp quốc gia.
tiêu đề phụ
Một hệ thống sổ sách kế toán theo dõi và ghi lại số dư tín dụng hoặc nợ khi các thành viên của một xã hội giao dịch với nhau:
Trong hệ thống buôn bán cổ xưa, khi chưa có tiền tệ, mọi người có thể buôn bán thông qua hàng đổi hàng, chẳng hạn, nếu tôi đưa cho bạn một con gà, bạn sẽ cho tôi một bao gạo.
Tuy nhiên, có một số vấn đề rõ ràng với loại giao dịch này. Đầu tiên, chúng ta cần tìm đối tác thương mại có nhu cầu chung, điều này rất khó khăn trong nhiều trường hợp. Thứ hai, chúng ta cần xác định tỷ lệ trao đổi, tức là một con gà có giá trị bao nhiêu bao gạo? Đây cũng là một vấn đề rất phức tạp.
Để giải quyết những vấn đề này, người ta đã phát minh ra tiền. Tiền có thể được coi như một hệ thống kế toán giúp chúng ta theo dõi và ghi lại số dư tín dụng hoặc nợ. Ví dụ: nếu bạn cung cấp cho tôi một dịch vụ, bạn không thể yêu cầu tôi cung cấp cho bạn dịch vụ tương đương ngay lập tức. Thay vào đó, tôi có thể đưa cho bạn Bằng chứng Nợ, là tiền tệ, nói rằng tôi nợ bạn một dịch vụ. Tại một thời điểm nào đó trong tương lai, bạn có thể sử dụng bằng chứng nợ này để yêu cầu tôi hoặc người khác chấp nhận bằng chứng (tiền tệ) này cung cấp cho bạn dịch vụ tương đương.
tiêu đề phụ
Chủ nợ chuyển mối quan hệ tín dụng cụ thể sang đại diện tiêu chuẩn (Mã thông báo) của bên thứ ba:
Để hiểu điều này, chúng ta có thể sử dụng một ví dụ đơn giản để minh họa.
Giả sử chúng ta đang ở trên một hòn đảo nhỏ và hôm nay bạn giúp tôi trồng ngũ cốc, tôi có thể nợ bạn một món nợ, chẳng hạn như tôi hứa sẽ giúp bạn đánh cá vào một ngày nào đó trong tương lai. Tuy nhiên, mối quan hệ nợ này rất khó quản lý vì chúng ta cần nhớ ai nợ ai cái gì và khi nào khoản nợ này sẽ được hoàn trả.
Để giải quyết vấn đề này, chúng ta có thể giới thiệu một đại diện tiêu chuẩn hóa hoặc mã thông báo (Token) để thể hiện mối quan hệ nợ này, đó là tiền tệ. Ví dụ, tôi có thể đưa cho bạn một chiếc vỏ tượng trưng cho món nợ mà tôi nợ bạn. Bạn có thể sử dụng chiếc vỏ này bất cứ lúc nào để yêu cầu dịch vụ câu cá từ tôi mà tôi nợ bạn hoặc bạn có thể đưa chiếc vỏ này cho người khác trên đảo để yêu cầu dịch vụ từ tôi. Bằng cách này, vỏ trở thành một đại diện tiêu chuẩn cho việc chủ nợ chuyển giao mối quan hệ khiếu nại cụ thể cho bên thứ ba.
Trong xã hội hiện đại, đồng tiền chúng ta sử dụng cũng hoạt động theo nguyên tắc tương tự. Khi bạn giữ tờ 100 đô la, những gì bạn thực sự có là một yêu cầu bồi thường (tiền mặt là khoản nợ đối với ngân hàng trung ương đã phát hành nó) cho phép bạn yêu cầu một giá trị nhất định từ xã hội đối với một hàng hóa hoặc Dịch vụ. Bạn cũng có thể giao hóa đơn cho người khác, chuyển yêu cầu này cho họ.
Điều này cho phép chúng ta quản lý và chuyển giao các mối quan hệ nợ hiệu quả hơn, nên khi hiểu bản chất của tiền là tín dụng, chúng ta có thể coi bản chất của tiền là một khoản nợ có thể chuyển nhượng hoặc tín dụng có thể chuyển nhượng.
Nếu chúng ta hiểu sâu hơn về quá trình tạo ra tiền tệ, bạn sẽ hiểu sâu hơn về “bản chất của tiền tệ là tín dụng”.
Tiền được tạo ra như thế nào?
Các loại tiền tệ: tiền năng lượng cao và tiền tín dụng
Tiền tệ thường được chia thành hai loại: tiền cơ sở và tiền tín dụng:
tiền tệ năng lượng cao, còn được gọi là tiền tệ cơ sở hoặc tiền tệ ngân hàng trung ương, là loại tiền tệ được ngân hàng trung ương trực tiếp phát hành và có khả năng thanh toán cuối cùng. Điều này bao gồm tiền xu và tiền giấy chúng ta sử dụng trong cuộc sống hàng ngày, cũng như dự trữ ngân hàng thương mại được lưu trữ trong tài khoản ngân hàng trung ương. Vì tính hữu hạn của khả năng thanh toán nên nó thường được coi là cơ sở của cung tiền.
tiền tệ tín dụngHình thức tiền này chủ yếu được các ngân hàng thương mại tạo ra thông qua hoạt động cho vay, huy động. Khi ngân hàng cho khách hàng vay, ngân hàng đang tạo ra tiền mới một cách hiệu quả.
Trong hệ thống tiền tệ hiện đại, hầu hết các loại tiền tệ đều là tiền tệ tín dụng, nói cách khác, hầu hết các loại tiền tệ trong thế giới thực đều được tạo ra bởi các ngân hàng thương mại chứ không phải ngân hàng trung ương.
Ví dụ: khi một người gửi 1.000 đô la vào ngân hàng thương mại, ngân hàng cần gửi 10% trong số đó vào ngân hàng trung ương làm dự trữ (giả sử tỷ lệ dự trữ bắt buộc là 10%), sau đó phát hành 900 đô la còn lại dưới dạng cho vay. Cuối cùng, khi 900 USD được gửi vào một ngân hàng thương mại khác, ngân hàng lại có thể dự trữ 90 USD với tỷ lệ dự trữ bắt buộc là 10% và phát hành 810 USD như một khoản vay.
Quá trình này có thể được lặp đi lặp lại nhiều lần và mỗi vòng sẽ có những đồng tiền mới được tạo ra. Nhưng tổng số tiền của họ bị giới hạn vì số tiền cho vay giảm dần sau mỗi vòng.
Cấu trúc kép ngân hàng trung ương-ngân hàng thương mại
Trong hệ thống tiền tệ hiện đại, ngân hàng trung ương và ngân hàng thương mại cùng nhau tạo thành một cấu trúc kép, nhằm mục đích cân bằng việc phát hành và lưu thông tiền.
Các ngân hàng trung ương đóng một vai trò cực kỳ quan trọng trong hệ thống tiền tệ. Ngân hàng trung ương chịu trách nhiệm xây dựng và thực hiện chính sách tiền tệ, kiểm soát nguồn cung tiền cơ sở, điều tiết mức lãi suất trong nền kinh tế và duy trì sự ổn định của thị trường tài chính. Các ngân hàng trung ương ảnh hưởng đến nguồn cung tiền thông qua các hoạt động thị trường mở, chẳng hạn như mua hoặc bán trái phiếu chính phủ.
Khi ngân hàng trung ương mua trái phiếu chính phủ, nó bơm tiền cơ sở vào thị trường, làm tăng cung tiền; ngược lại, khi ngân hàng trung ương bán trái phiếu chính phủ, nó sẽ hấp thụ tiền cơ sở từ thị trường, làm giảm cung tiền. Ngoài ra, ngân hàng trung ương cũng sẽ quy định tỷ lệ dự trữ tiền gửi, tức là tỷ lệ tiền gửi mà ngân hàng thương mại phải giữ trong ngân hàng trung ương hoặc chính ngân hàng trung ương, để ảnh hưởng đến khả năng tạo tiền của ngân hàng thương mại.
Các ngân hàng thương mại là nguồn tạo ra tiền chính. Các ngân hàng thương mại duy trì hoạt động kinh doanh của mình bằng cách nhận tiền gửi và cho vay. Khi ngân hàng thương mại cho vay, nó thực sự tạo ra tiền mới vì số tiền cho vay được cộng vào tài khoản ngân hàng của người đi vay, từ đó làm tăng cung tiền trong nền kinh tế.
Cấu trúc kép này của ngân hàng trung ương và ngân hàng thương mại cho phép hệ thống tiền tệ duy trì tính linh hoạt và ổn định. Bằng cách điều chỉnh chính sách tiền tệ, ngân hàng trung ương có thể kiểm soát nguồn cung tiền cơ sở, từ đó tác động đến mức lãi suất chung của nền kinh tế và giúp nền kinh tế giải quyết các rủi ro như lạm phát hoặc giảm phát.
Các ngân hàng thương mại có thể điều chỉnh nguồn cung tiền tín dụng thông qua hoạt động cho vay để đáp ứng nhu cầu vốn cho hoạt động kinh tế. Đồng thời, do các ngân hàng thương mại bị ảnh hưởng và hạn chế bởi nhiều yếu tố như chính sách tiền tệ của ngân hàng trung ương và Hiệp định Basel nên khả năng tạo tiền của họ là không giới hạn. Điều này cũng tránh được nguy cơ nguồn cung tiền mở rộng quá mức, dẫn đến lạm phát hoặc bong bóng tài chính.
Quá trình tạo ra tiền
Để phản ánh trực quan hơn quá trình tạo ra tiền tệ, sử dụng bảng cân đối kế toán là một công cụ rất tốt. Việc quan sát những thay đổi trong bảng cân đối kế toán cung cấp cho chúng ta một chiếc kính lúp để hiểu sâu hơn về hành vi tài chính (để dễ hiểu, như sau biểu đồ là mô hình đơn giản hóa).
Các ngân hàng trung ương tạo ra tiền:Lấy Fed làm ví dụ. Fed thường tạo ra đô la Mỹ thông qua nghiệp vụ thị trường mở. Nghiệp vụ thị trường mở có thể được hiểu là việc Fed mua tài sản (như trái phiếu kho bạc, v.v.) từ các đối tác trên thị trường, và sau đó đô la Mỹ được tạo ra từ không khí loãng. Việc phát hành lớn của Fed trong thời kỳ dịch bệnh thực chất là việc Fed điên cuồng mua nhiều tài sản khác nhau trên thị trường và sau đó đổ đô la vào thị trường.
Giả sử Cục Dự trữ Liên bang mua 5.000 USD trái phiếu kho bạc từ các ngân hàng thương mại, những thay đổi trên bảng cân đối kế toán là:
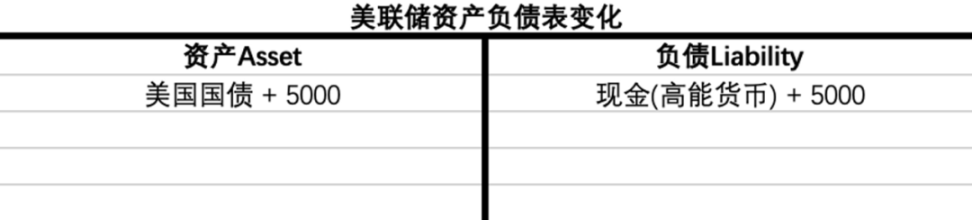
Khi Cục Dự trữ Liên bang mua 5.000 USD trái phiếu kho bạc, có thêm 5.000 USD trái phiếu ở phần tài sản trong bảng cân đối kế toán của Fed và thêm 5.000 USD tiền năng lượng cao ở phần nợ. Đồng tiền năng lượng được tạo ra bất ngờ. Kể từ đó, thanh khoản bổ sung là 5.000 USD.
Chúng ta đã thấy quá trình tạo ra đô la từ bảng cân đối kế toán của Cục Dự trữ Liên bang và quá trình này đã mở rộng bảng cân đối kế toán của Cục Dự trữ Liên bang và tăng tính thanh khoản của đô la trên thị trường. Điều này được gọi là mở rộng bảng cân đối kế toán. Tôi tin rằng mọi người thường nghe đến thuật ngữ bảng cân đối kế toán giảm, cái gọi là bảng cân đối kế toán giảm và bảng cân đối kế toán mở rộng ám chỉ bảng cân đối kế toán.
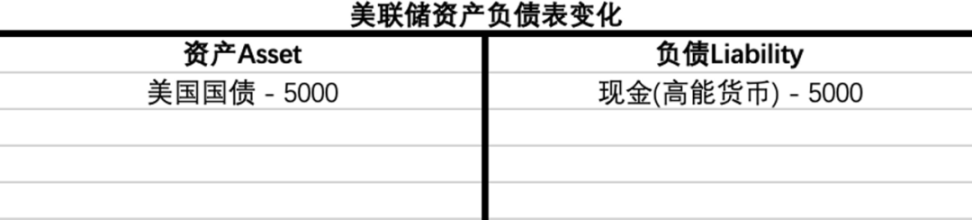
Việc tăng lãi suất và thu hẹp bảng cân đối kế toán mà mọi người thường nghe gần đây có nghĩa là Fed muốn rút thanh khoản đô la trên thị trường, vì Fed có thể tạo ra đô la bằng cách mua tài sản, nên đến lượt nó, Fed có thể hủy diệt đô la bằng cách bán tài sản, điều này cũng sẽ dẫn đến tổn thất tài sản.Việc giảm bảng cân đối kế toán có tác dụng làm giảm nguồn cung đô la.
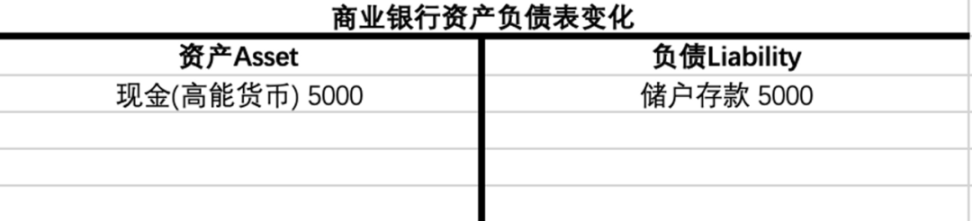
Ngân hàng thương mại tạo ra tiền: Đối với các ngân hàng thương mại, việc tạo ra tiền xảy ra thông qua quá trình cho vay. Giả sử người gửi tiền gửi 5.000 USD vào ngân hàng thương mại, lúc này số tiền gửi 5.000 USD là tài sản đối với người gửi tiền nhưng là khoản nợ đối với ngân hàng thương mại vì ngân hàng thương mại phải trả lãi liên tục cho người gửi tiền.
Tất nhiên, các ngân hàng thương mại không chỉ giữ tiền gửi của người gửi tiền, để thu được lợi nhuận, họ sẽ phát hành các khoản vay với lãi suất cao hơn lãi suất tiền gửi và lấy chênh lệch tiền gửi-cho vay làm lợi nhuận. Giả sử rằng ngân hàng sắp phát hành một khoản tiền gửi 5.000 đô la Mỹ, bạn sẽ thấy rằng không có sự chuyển tiền mặt tưởng tượng nào trong quá trình này. tiền tệ do đó ra đời (Tất nhiên nó cũng cần phải gửi một khoản tiền gửi dự trữ với ngân hàng trung ương). Trên thực tế, phần lớn tiền gửi ngân hàng được tạo ra bởi chính các ngân hàng và đây là những loại tiền tệ tín dụng.
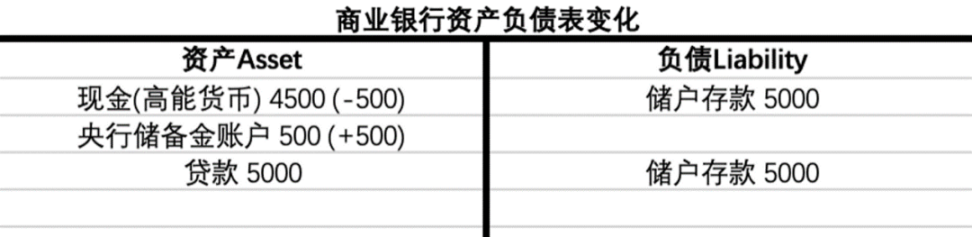
Và các ngân hàng thương mại có thể tiếp tục lặp lại quá trình này, mỗi vòng sẽ tạo ra loại tiền mới. Do đó, mặc dù đồng tiền năng lượng cao ban đầu chỉ có 5.000 đô la Mỹ, nhưng tổng cung tiền thường sẽ vượt xa số tiền này thông qua hoạt động gửi và cho vay của các ngân hàng thương mại, đây là tác dụng của cái gọi là số nhân tiền. Giả sử tỷ lệ dự trữ tiền gửi là 10%, khi toàn bộ số tiền năng lượng cao 5.000 đô la Mỹ được trả lại tài khoản dự trữ của ngân hàng thương mại tại ngân hàng trung ương, số tiền gửi tương ứng cuối cùng sẽ trở thành 50.000 đô la Mỹ, tăng gấp 10 lần. lần.
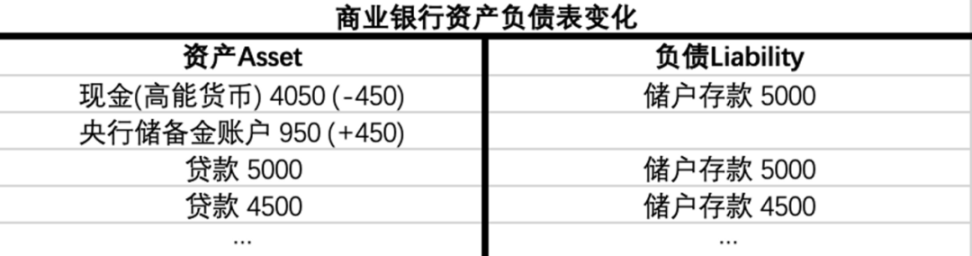
Vì vậy, cuối cùng bạn sẽ thấy rằng các ngân hàng thương mại có thể tạo ra tiền tệ một cách bất ngờ, nhưng loại tiền mà mọi người có thể rút ra (tiền tệ năng lượng cao) lại ít hơn nhiều so với loại tiền tệ (tiền tệ tín dụng) được tạo ra. “Một chai chín nắp” cũng là lý do khiến bất kỳ ngân hàng lương thiện nào cũng không thể chịu đựng được tình trạng rút tiền hàng loạt.
Trước khi hệ thống tiền tệ tín dụng hiện đại trưởng thành, bất kỳ quốc gia nào cũng có thể phát hành tiền theo ý muốn. Hệ thống phát hành tiền hợp pháp hiện nay ràng buộc việc phát hành tiền mới với khoản nợ của quốc gia có chủ quyền, đằng sau mỗi loại tiền tệ năng lượng cao là một khoản nợ quốc gia tương đương, và nợ quốc gia cần phải trả lãi, do đó việc phát hành thêm tiền trở nên khó khăn hơn. a Những thứ có giá về mặt lý thuyết có thể hạn chế sự thôi thúc của chính phủ trong việc phát hành tiền một cách bừa bãi.
Nhưng khi Cục Dự trữ Liên bang tạo ra tiền bằng cách mua trái phiếu kho bạc, bạn sẽ thấy rằng nếu Kho bạc Hoa Kỳ tiếp tục phát hành trái phiếu kho bạc mới để vay trái phiếu mới để trả nợ cũ và Fed tiếp tục mua chúng bằng đô la mới rồi trả lãi, thì không phải sao? Có phải chính phủ Mỹ vẫn muốn in càng nhiều tiền càng tốt, bạn có thể in được bao nhiêu?
Hệ thống tiền tệ tín dụng hiện đại thực sự thực hiện cơ chế kiểm tra và cân bằng phi tập trung ở đây. Cục Dự trữ Liên bang có thể in tiền không giới hạn, nhưng không có quyền chi tiêu theo ý muốn, Bộ Tài chính Hoa Kỳ không có quyền in tiền, nhưng nó có quyền quyền phát hành trái phiếu kho bạc. Bộ Tài chính vẫn cần vay vốn theo lãi suất thị trường, việc phát hành nợ quốc gia quá mức sẽ dẫn đến chi phí đi vay tăng cao. Đồng thời, vẫn còn mức trần nợ hợp pháp đối với việc Bộ Tài chính Hoa Kỳ phát hành trái phiếu kho bạc.
Tuy nhiên, mặc dù hệ thống tiền tệ hiện đại đã có những thiết kế thể chế nhất định nhằm ngăn chặn chính phủ có chủ quyền phát hành tiền tệ một cách bừa bãi, nhưng trên thực tế vẫn tồn tại những sơ hở trong việc “liên tục vay mới và trả nợ cũ” để tránh chi phí phát hành trái phiếu, điều này luôn kết thúc. trong việc tăng trần nợ vào phút cuối.
Toàn bộ hệ thống tiền tệ hiện đại bản chất vẫn là trò chơi đánh trống rải hoa, nợ quốc gia phải trả kèm lãi, nếu không trả được thì sao? Tôi nên làm gì nếu phải tiêu tiền? Tiếp tục in tiền để trả lãi và tiếp tục chi tiêu. Tất nhiên, nếu bạn là một quốc gia nhỏ như Venezuela, việc phát hành tiền tệ quá mức này chỉ có thể dẫn đến đồng nội tệ mất giá và không thể giải quyết được các khoản nợ ngoại tệ.
Nhưng nếu đồng tiền của bạn là loại tiền mạnh nhất trên thế giới và sẽ không có sức mạnh nào lớn hơn khiến bạn phải trả thêm bất kỳ giá nào khi vay tiền mới, thì việc vay tiền trong một thời gian sẽ rất thú vị và sẽ rất vui. mượn tiền luôn. Nhìn thấy điều này, bạn sẽ thấy rằng cái neo đằng sau tiền tệ hiện đại thực chất là nợ, và nợ có thể được hiểu là một loại tín dụng, nhìn thấy điều này, bạn sẽ hiểu sâu sắc hơn về câu nói “bản chất của tiền là tín dụng”.
MakerDAO có khả năng tạo tiền?
Giới thiệu về MakerDAO
Chúng tôi biết rằng MakerDAO là một dự án chạy trên chuỗi khối Ethereum và tích hợp các stablecoin được thế chấp quá mức, cho vay, lưu trữ, quản trị và phát triển chung của người dùng. Cốt lõi của MakerDAO là giao thức Maker, còn được gọi là hệ thống DAI đa tài sản thế chấp (DAI đa tài sản thế chấp), cho phép người dùng sử dụng các tài sản được giao thức phê duyệt làm tài sản thế chấp để tạo ra DAI stablecoin phi tập trung, chẳng hạn như thế chấp 10.000 đô la ETH để tạo ra 6.500 USD tiền DAI.
Vào năm 2022, MakerDAO đã thông qua đề xuất sử dụng tiền trong mô-đun ổn định cố định (PSM) để mua trái phiếu kho bạc Hoa Kỳ. Đề xuất này có ý nghĩa rất lớn đối với MakerDAO.
Đầu tiên, hãy để tôi giới thiệu PSM (Mô-đun ổn định Peg), đây là một phần quan trọng của dự án MakerDAO. Chức năng chính của nó là giúp DAI duy trì tỷ giá 1:1 với đồng đô la Mỹ.
Cụ thể, PSM hoạt động như thế này: khi giá thị trường của DAI cao hơn 1 USD, các nhà kinh doanh chênh lệch giá có thể trao đổi stablecoin (hiện chỉ hỗ trợ USDC) lấy DAI theo tỷ lệ 1:1 thông qua PSM, tương đương với mức giá chiết khấu. Đổi lấy DAI , sau đó bán nó ra thị trường với giá cao hơn 1 đô la để kiếm lời. Ngược lại, khi giá thị trường của DAI thấp hơn 1 đô la Mỹ, người dùng có thể đổi DAI thành stablecoin bằng đô la Mỹ với tỷ lệ 1:1 thông qua PSM và lượng lưu thông của DAI sẽ giảm và tỷ giá hối đoái sẽ tăng trở lại 1 đô la Mỹ. Cơ chế như vậy sẽ tự động điều chỉnh nguồn cung DAI thông qua các lực lượng thị trường và giữ cho giá của nó ổn định.
nguồn:
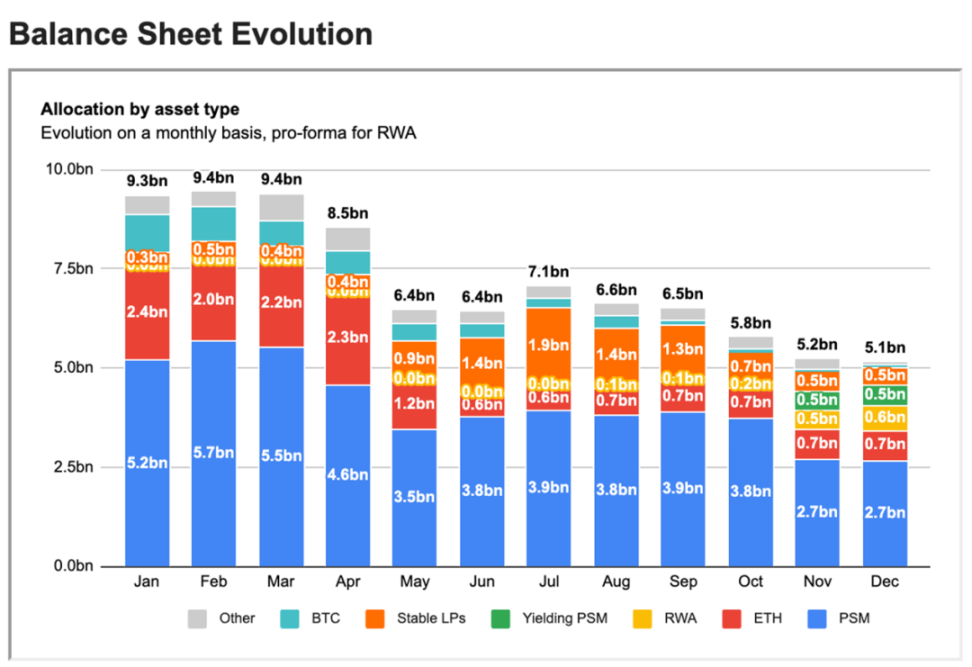
nguồn:https://forum.makerdao.com/t/makerdao-2022-financial-results-and-retrospective/19636
Nhưng khi MakerDAO bắt đầu mua trái phiếu kho bạc Hoa Kỳ, chúng ta có thể nhận thấy một hiện tượng thú vị, đó là tài sản và nợ phải trả trong bảng cân đối kế toán của MakerDAO gần giống với bảng cân đối kế toán của Fed (trái phiếu kho bạc Hoa Kỳ: đồng tiền năng lượng cao bằng đô la Mỹ so với đồng đô la Mỹ). . : DAI stablecoin):
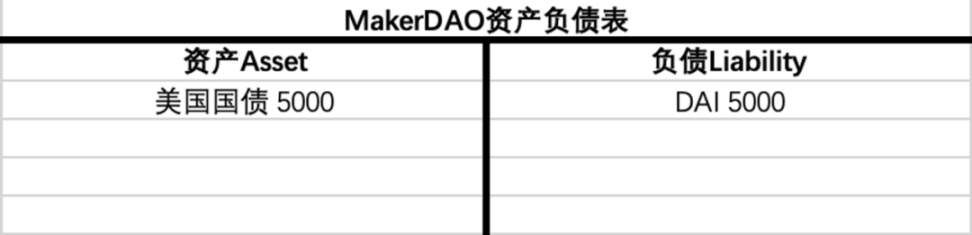
Vì vậy, câu hỏi đặt ra ở đây: Điều này có nghĩa là MakerDAO đang chia sẻ quyền tạo tiền dựa trên trái phiếu kho bạc Hoa Kỳ vốn đã được Cục Dự trữ Liên bang độc quyền trong quá khứ? Việc MakerDAO mua trái phiếu Hoa Kỳ có ý nghĩa gì?
MakerDAO có tạo ra tiền không?
Đầu tiên hãy đưa ra câu trả lời, MakerDAO không tạo ra tiền tệ, vậy có gì sai?
Để hiểu vấn đề, chúng ta cần giữ ba khái niệm trước mặt:
Ngân hàng trung ương: Ngân hàng trung ương do Cục Dự trữ Liên bang đại diện có khả năng tạo ra tiền tệ mạnh nhất và loại tiền bổ sung sẽ là loại tiền có năng lượng cao.
Trong mô hình đơn giản nhất, Cục Dự trữ Liên bang có thể tạo ra tiền từ không khí, nhưng trên thực tế thì không thể, vì đồng đô la Mỹ mà nó in ra không thể chảy trực tiếp vào thị trường. Bộ Tài chính Hoa Kỳ có quyền phát hành nợ nhưng không có quyền in tiền. Cục Dự trữ Liên bang có quyền in tiền nhưng không có quyền chi tiêu theo ý muốn. Dựa vào sự phân cấp như vậy, việc phát hành tiền hợp pháp bị ràng buộc bởi khoản nợ của quốc gia có chủ quyền và việc thúc đẩy chính phủ có chủ quyền phát hành tiền tệ một cách bừa bãi bị hạn chế.Ngân hàng thương mại: có khả năng tạo ra tiền thông qua việc mở rộng tín dụng, tất cả được tạo ra đều là tiền tín dụng.
Như đã đề cập ở trên, sau khi khoản vay được duyệt, việc “chuyển khoản” theo hiểu biết của chúng tôi sẽ không thực sự xảy ra mà ngân hàng sẽ ghi nhận thêm một khoản tài sản vào bảng cân đối kế toán của chính mình, đồng thời ghi thêm một khoản. món nợ. Các ngân hàng chỉ cần duy trì “tỷ lệ an toàn vốn cốt lõi” ở mức an toàn về mặt vĩ mô, yêu cầu chung là 8%.Nhà phát hành Stablecoin: có hoạt động kinh doanh đơn giản nhất, thu USD từ khách hàng, phát hành stablecoin tương ứng với tỷ lệ 1:1 và chịu trách nhiệm chấp nhận.
Tương tự như việc Circle phát hành USDC và Tether phát hành USDT, về mặt lý thuyết, họ không có khả năng mở rộng tín dụng mà chỉ giữ đô la Mỹ cho khách hàng và sau đó phát hành stablecoin đô la Mỹ tương ứng. DAI do MakerDAO phát hành cũng rất gần với họ, đặc biệt là dịch vụ trao đổi 1: 1 giữa DAI và USDC do mô-đun PSM của nó cung cấp. Nếu USDC được coi là chứng từ đô la, thì DAI trong mô-đun PSM cũng có thể được được coi là mã thông báo USDC. phiếu giảm giá.
Mô-đun PSM rất khó hiểu khi thanh khoản tốt và nó tiếp tục cung cấp thanh khoản ổn định giữa DAI và USDC. Nhưng bản chất nó là một kho bạc dự trữ, khi mọi người muốn đổi DAI của mình lấy USDC thông qua mô-đun PSM 1: 1, rõ ràng kho bạc này sẽ cạn kiệt.
USDC trong khoản dự trữ này thuộc về MakerDAO, nhưng MakerDAO không có thỏa thuận cho vay và không có khả năng mở rộng tín dụng. Nó không thể và không nên cho vay lại USDC này. Thay vào đó, những USDC này phải bị khóa. Chỉ khi DAI và USDC được cung cấp 1: 1 trao đổi, cũng như Circle không thể dễ dàng truy cập USD của khách hàng.
Vậy MakerDAO lấy tiền từ đâu để mua trái phiếu kho bạc Hoa Kỳ?
Nếu bạn trực tiếp sử dụng DAI để mua trái phiếu kho bạc Mỹ, mọi người sẽ không nhận ra. MakerDAO đã đổi USDC thuộc kho bạc DAO thành dự trữ lấy đô la Mỹ, sau đó mua trái phiếu kho bạc Hoa Kỳ.
Sau khi hiểu hệ thống tiền tệ tín dụng hiện đại dựa trên ngân hàng thương mại trung ương, chúng ta có thể thấy rằng quy trình của vai trò thứ ba, người phát hành tiền tệ ổn định, rất khác. So với khả năng ngân hàng trung ương tạo ra tiền tệ năng lượng cao một cách nhanh chóng và khả năng mở rộng tạo ra tiền thông qua các khoản vay của các ngân hàng thương mại, khả năng tạo ra tiền tệ của các nhà phát hành stablecoin có thể nói là không đáng kể. Nongfu Spring - chúng tôi không sản xuất tiền tệ, chúng tôi chỉ là người khuân vác tiền tệ.
Ngay cả khi xem xét việc phát hành tiền tệ ở quy mô dài hơn, cách các nhà phát hành stablecoin cung cấp tiền tệ cũng hoàn toàn khác. Trong thời đại của hệ thống Bretton Woods, đồng đô la Mỹ do vàng dự trữ của Mỹ phát hành dần dần chơi trò chơi mười chai và chín mũ. Khi đồng đô la được phát hành và lượng vàng dự trữ bị mất, số lượng mũ ngày càng ít đi.
Tất nhiên, nếu chúng tôi chỉ làm tốt công việc chứng từ stablecoin, các tổ chức phát hành sẽ chết đói, vì vậy chúng tôi cũng chấp nhận rằng Circle sẽ thay thế một phần tiền gửi bằng đô la Mỹ của khách hàng bằng trái phiếu kho bạc Hoa Kỳ ngắn hạn. Về cơ bản, điều này thay thế các khoản tiền gửi không kỳ hạn có tính thanh khoản cao hơn của Hoa Kỳ bằng trái phiếu Hoa Kỳ có tính thanh khoản thấp hơn nhưng có lãi suất cao hơn, do đó thu nhập có thể được sử dụng để thanh toán chi phí hoạt động kinh doanh của công ty. Những gì MakerDAO làm cũng tương tự, đó là thay thế khoản dự trữ USDC không lãi suất bằng trái phiếu Hoa Kỳ chịu lãi suất để tạo thu nhập và hỗ trợ thỏa thuận.
Loại hành vi này sẽ khiến USDC không thể đáp ứng được 100% hoạt động hiện tại (điều này có thể xảy ra về mặt lý thuyết khi nó chỉ được hưởng lãi suất tiền gửi không kỳ hạn) và nó cũng sẽ làm suy yếu việc neo DAI vào USDC. giống 100 chai, 99 nắp hơn là 10 chai và 9 nắp.
Từ bảng cân đối kế toán
Ngoài ra, từ góc độ bảng cân đối kế toán, DAI là nợ phải trả đối với MakerDAO và USDC trong mô-đun PSM là tài sản của MakerDAO. Hành vi này về cơ bản là MakerDAO thay thế một số tài sản trong bảng cân đối kế toán của mình, USDC, bằng một tài sản khác, trái phiếu kho bạc Hoa Kỳ. Đây là quy trình thay thế tài sản rất bình thường đối với bất kỳ công ty hoặc DAO nào. DAI và không sử dụng DAI làm mức cao -năng lượng tiền tệ để mở rộng tín dụng nhằm khuếch đại hệ số nhân tiền tệ.
Tổng hợp lại, MakerDAO không chia sẻ khả năng tạo tiền của Fed. Đặc biệt, rất khó để tạo ra một loại tiền tệ có chức năng quy mô giá trị mạnh như đồng tiền ổn định bằng đô la Mỹ. Đây cũng là lý tưởng ban đầu của BTC, biến đồng tiền phi tập trung trở thành điểm tựa của tất cả các nền kinh tế và giúp người dân không bị lợi dụng bởi việc phát hành tiền tệ quá mức của chính phủ có chủ quyền. Ngay cả BTC vẫn còn một chặng đường dài phía trước trên hành trình thay thế tiền tệ hợp pháp và DAI vẫn còn một chặng đường dài phía trước trên hành trình thay thế tiền tệ hợp pháp (hoặc tiền tệ ổn định tập trung).
Việc MakerDAO mua trái phiếu Hoa Kỳ có ý nghĩa gì?
Chúng tôi đã chỉ ra rằng mặc dù MakerDAO làm tăng khoản nợ của Hoa Kỳ về mặt tài sản nhưng nó không làm tăng DAI tương ứng về mặt trách nhiệm pháp lý mà chỉ là sự thay thế tài sản.
Nhưng nhìn từ một góc độ khác, liệu cũng có thể coi rằng một số chứng thực DAI được bảo lưu USDC, và sau khi thay thế, một số chứng thực DAI đã trở thành trái phiếu kho bạc Hoa Kỳ do Kho bạc Hoa Kỳ phát hành, do đó được hưởng chủ quyền của Hoa Kỳ? sự chứng thực?
Việc chuyển đổi chứng thực này đã được thiết lập và những điều tương tự đã xảy ra nhiều lần trong thế giới thực.
Các loại tiền tệ hợp pháp khác có sự chứng thực của đồng đô la Mỹ
Trong lịch sử, không có gì lạ khi các nước có nền kinh tế nhỏ sử dụng đồng đô la Mỹ làm mỏ neo để tăng tín dụng cho đồng tiền của mình.
Các nước châu Âu sau Thế chiến thứ hai
Sau Thế chiến thứ hai, tất cả các nước châu Âu đều bị tàn phá, kho bạc không có đủ vàng dự trữ, chính phủ cũng không có đủ tín dụng để phát hành trái phiếu, rơi vào tình trạng thua lỗ.
Vào thời điểm đó, đồng đô la Mỹ đã đứng lên và đóng vai trò là cầu nối ổn định cho nền kinh tế thế giới. Hoa Kỳ dự trữ vàng và các quốc gia khác dự trữ đô la Mỹ. Trên thực tế, các quốc gia đã vay đô la Mỹ như một sự chứng thực, tăng thêm tín dụng cho đồng tiền hợp pháp yếu kém của họ. .
Câu chuyện này là Web3, Hoa Kỳ dự trữ vàng, có nghĩa là MakerDAO thế chấp quá mức ETH và các tài sản cốt lõi khác để đúc DAI; các quốc gia dự trữ đô la Mỹ, có nghĩa là DAI dự trữ USDC.
Trung Quốc sau cải cách mở cửa
Kinh tế phát triển cần có vốn, vốn ở Trung Quốc thời đó rất khan hiếm, tiền không thể in bừa bãi để tránh lạm phát. Làm thế nào để giải quyết vấn đề ổn định của việc neo giữ đồng Nhân dân tệ mới phát hành?
Đây cũng là dự trữ đô la Mỹ để tăng tín dụng cho đồng nhân dân tệ, Trung Quốc đã bắt đầu chủ trương đưa vốn nước ngoài vào, vốn nước ngoài (chủ yếu là đô la Mỹ) sau khi vào Trung Quốc không thể trực tiếp lưu thông. Quy trình thực tế là Cục Quản lý Ngoại hối chấp nhận đô la Mỹ và sau đó phát hành thêm Nhân dân tệ theo tỷ giá hối đoái cho các nhà đầu tư nước ngoài muốn đầu tư và các nhà đầu tư nước ngoài đầu tư vào quốc gia bằng Nhân dân tệ. Sau khi Trung Quốc gia nhập WTO, xu hướng này đã phát triển nhanh chóng, khiến một phần lớn đồng Nhân dân tệ mới phát hành được hỗ trợ bằng đô la Mỹ. Tất nhiên, Cục Quản lý Ngoại hối không thể chờ đợi đồng đô la Mỹ mất giá, trong khi mua một lượng lớn nợ của Mỹ để kiếm lãi, họ cũng sử dụng đồng đô la Mỹ và nợ của Mỹ để xác nhận tín dụng của chính phủ Mỹ đối với đồng nhân dân tệ. gián tiếp giới thiệu.
Câu chuyện này thiên về Web3, không phải nhân dân tệ của đợt phát hành riêng lẻ có thể được hiểu là một loại USD được bao bọc (Được bọc USD++++++++++++++++++) sao? Những nhân dân tệ này được phát hành bằng đồng đô la dự trữ vay tín dụng bằng đô la.
Các quốc gia và khu vực thực hiện hệ thống tỷ giá hối đoái liên kết
Điển hình nhất là Hồng Kông, hệ thống tỷ giá hối đoái liên kết được triển khai ở Hồng Kông từ năm 1983, được đảm bảo bằng 100% dự trữ ngoại hối, nhờ đó tỷ giá đô la Hồng Kông duy trì ổn định trong khoảng 7,75 đến 7,85 đô la Hồng Kông. đến 1 đô la Mỹ. Đồng đô la Hồng Kông tự biến mình thành một chứng từ cho đồng đô la Mỹ, nhưng không phải là 1:1.
Cơ quan tiền tệ Hồng Kông sẽ không can thiệp vào biến động tỷ giá trong các trường hợp thông thường.Ba ngân hàng phát hành trái phiếu (Ngân hàng Trung Quốc Hồng Kông, Tập đoàn Ngân hàng Hồng Kông và Thượng Hải và Ngân hàng Standard Chartered) tiến hành các hoạt động kinh doanh chênh lệch giá để ổn định tỷ giá. Đồng đô la Hồng Kông sắp vượt quá phạm vi hẹp 7,75 đến 7,85, Cơ quan quản lý tài chính sẽ sử dụng dự trữ đô la Mỹ để mua đô la Hồng Kông hoặc bán đô la Hồng Kông để đổi lấy đô la Mỹ, sử dụng phương pháp hai chiều để buộc khóa tỷ giá hối đoái của hai đồng tiền.
Câu chuyện này thiên về Web3. Cổ phiếu đô la Hồng Kông trước năm 1983 tuân theo tiêu chuẩn vàng, giống như DAI được phát hành trước đó với tài sản thế chấp quá mức, hành vi chênh lệch giá của ba ngân hàng phát hành trái phiếu chính là robot chênh lệch giá trên chuỗi đang cố gắng thực hiện san bằng chênh lệch giá giữa DAI và các đồng tiền ổn định khác và Vai trò của Cơ quan tiền tệ Hồng Kông tương đương với mô-đun PSM của MakerDAO.
Hai hình thức xác nhận tiền tệ
Từ ví dụ trên, chúng ta có thể tóm tắt hai nguồn chứng thực:
Phần được xác nhận bằng tiền cứng (chủ yếu là đô la Mỹ ngày nay) và kim loại quý (chủ yếu là vàng) là chứng thực cứng.
Phần chứng thực của một quốc gia nhỏ có tín dụng riêng tương đối yếu, có thể gọi là chứng thực mềm.
Hầu như tất cả những gì đồng tiền hợp pháp của các nước nhỏ làm là sử dụng phần cứng của dự trữ để nâng cao độ mịn của đồng tiền của mình, sau đó lặng lẽ trộn nó với tín dụng quốc gia mềm hơn để pha loãng và thu tiền chủ quyền. .
Nếu là một quốc gia vô trách nhiệm, chẳng hạn như Venezuela, thì nước đó cũng có một lượng dự trữ ngoại tệ nhất định, nhưng sau khi thêm một vài số 0 vào mệnh giá của đồng tiền thì một chút ngoại tệ đó chẳng còn ý nghĩa gì. Siêu lạm phát như vậy không thể giải quyết được vấn đề nợ ngoại tệ, nó chỉ có thể thu hoạch người dân trong nước.
Nếu là một quốc gia có trách nhiệm hơn, quốc gia này có thể tận hưởng đầy đủ lợi ích của việc chứng thực cứng bằng tiền tệ và từ từ bổ sung các yếu tố mềm của riêng mình trong khi vẫn duy trì giá trị tiền tệ tương đối ổn định và hoàn thành việc mở rộng dần dần tín dụng của chính mình. . Cũng giống như Rome trong thời đại tiêu chuẩn kim loại quý, vào thời kỳ cuối của đế chế, nó liên tục được trộn với nước để làm giảm độ mịn của đồng tiền vàng và bạc, và nó tiếp tục thu thuế đúc tiền trong hơn một trăm năm.
DAI là tiền tệ hợp pháp của một quốc gia nhỏ
Đối với DAI, nếu USDC và nợ của Hoa Kỳ được coi là chứng thực cứng từ bên ngoài, thì chứng thực mềm của nó là gì? Rõ ràng, đây là phần được tạo ra bởi việc thế chấp quá mức, đây không phải là phương thức phát hành “mềm” và là phương thức phát hành duy nhất trong số các stablecoin phi tập trung có thể chịu được thử thách dài hạn. Đây giống hành vi “cứng với cứng” hơn, thay thế phần “mềm”, tương tự như việc các nước nhỏ liên tục phát hành tiền và trộn lẫn với nước, với quy định phát hành công khai, minh bạch cho tài sản thế chấp quá mức và đầy đủ. dự trữ.
Vấn đề với việc thế chấp quá mức để tạo ra stablecoin là khi giá của tài sản cơ bản biến động nhanh chóng, các hoạt động thanh lý quy mô lớn có thể gây ra biến động về tỷ giá hối đoái và lưu thông của DAI, đồng thời tốc độ tăng trưởng của nguồn cung tiền tương đối chậm. Đối với DAI, ý nghĩa của kiểu “cứng với cứng” này là tận dụng dòng đô la Mỹ ồ ạt chảy vào thế giới phi tập trung để tăng nhanh việc phát hành DAI (thông qua việc phát hành 100% dự trữ của mô-đun PSM) và để tăng mức độ ổn định tỷ giá hối đoái DAI.
Việc dựa vào nguồn vốn tín dụng nước ngoài để đạt tốc độ tăng trưởng nhanh về lưu thông có ý nghĩa rất lớn. Một trong những nguyên nhân khiến vàng dần rút lui khỏi đồng tiền thanh toán thương mại quốc tế là do sự tăng trưởng bùng nổ về năng suất trong xã hội hiện đại sau Cách mạng Công nghiệp. Nguồn cung vàng dưới dạng tiền không thể theo kịp sự gia tăng nhanh chóng của hàng hóa và dịch vụ, dẫn đến xu hướng giảm phát. Giảm phát cũng có hại cho nền kinh tế như siêu lạm phát. Ngoài việc duy trì sự ổn định của mỏ neo của chính nó, DAI còn có khả năng rất quan trọng trong việc tăng lưu thông để phù hợp với nhu cầu khi toàn bộ thị trường tiền điện tử phát triển.
Tầm quan trọng của sự đa dạng dự trữ
Sau khi hiểu các ví dụ trên, chúng tôi nhận thấy rằng quá trình tạo ra tiền tệ của MakerDAO thực chất là quá trình MakerDAO thay thế các thành phần dự trữ trong bảng cân đối kế toán của chính nó.
Tăng dự trữ USDC: Khi đô la trong thế giới thực tiếp tục chảy vào thế giới tiền điện tử thông qua stablecoin, DAI cũng có được khả năng tăng nguồn cung nhanh chóng. Không còn bị giới hạn bởi tình trạng mở rộng nguồn cung chậm khi các loại tiền điện tử chính thống như ETH được sử dụng làm tài sản thế chấp quá mức.
Tăng dự trữ trái phiếu kho bạc Hoa Kỳ: Bỏ qua trung gian của Circle và trực tiếp hưởng lợi từ việc chứng thực khoản nợ Hoa Kỳ do Bộ Tài chính Hoa Kỳ phát hành. Nếu có thêm trái phiếu kho bạc Hoa Kỳ được thay thế để chứng thực DAI thì trong cuộc khủng hoảng USDC vừa qua, DAI đã nhận được Đây là tác động tích cực của sự đa dạng dự trữ đối với sự ổn định tỷ giá hối đoái.
Tóm tắt
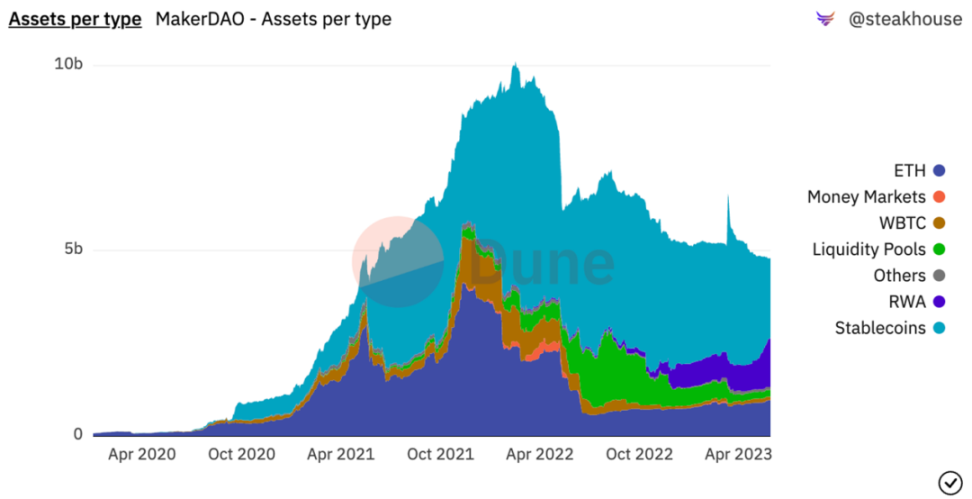
nguồn:https://dune.com/SebVentures/maker---accounting_1
Tóm tắt
Sau khi phân tích câu hỏi “MakerDAO có chia sẻ khả năng tạo tiền của Fed” từ hai góc độ, chúng ta có thể thấy rằng câu trả lời của nó không còn quan trọng nữa. Việc MakerDAO mua trái phiếu Hoa Kỳ có nghĩa là nó, với tư cách là “ngân hàng trung ương” của DAI, đã thay thế các tài sản được phân bổ ở phần tài sản trong bảng cân đối kế toán của mình và khả năng thay thế này là quan trọng nhất.
Trên thực tế, các ngân hàng trung ương trong thế giới thực cũng có khả năng lựa chọn tài sản mà họ phân bổ. Ví dụ, năm 2008, để giải cứu cuộc khủng hoảng thế chấp dưới chuẩn, Cục Dự trữ Liên bang bắt đầu chấp nhận chứng khoán thế chấp nhà ở MBS thành tài sản riêng của mình; Ngân hàng Nhật Bản đã nắm giữ một cách kỳ diệu một số lượng lớn cổ phiếu của các công ty Nhật Bản làm tài sản thông qua các quỹ ủy thác, vì vậy rằng Ngân hàng Nhật Bản đã trở thành thủ đô của nhiều công ty lớn, cổ đông lớn nhất.
Người giới thiệu
Người giới thiệu
[2] https://mirror.xyz/bocaibocai.eth/_66d8wRKfs7ZYBfqgMOHH4Lm3GWrRfWg-7fkzU-hMPQ
[3] https://zh.wikipedia.org/zh-hans/Hệ thống tỷ giá hối đoái liên kết Hồng Kông
[4] Liên kết gốc
[5] https://forum.makerdao.com/t/makerdao-2022-financial-results-and-retrospective/19636





