






Dự đoán mạo hiểm: Điểm dừng đầu tiên trong hố, kho lưu trữ mô hình kinh doanh tiền gửi và rút tiền hợp pháp được mã hóa


giới thiệu
giới thiệu
Mua tiền điện tử bằng tiền pháp định là điểm dừng chân đầu tiên đối với hầu hết người dùng khi bước vào thế giới Web3, cho dù thông qua sàn giao dịch tập trung hay máy ATM Bitcoin. Giao dịch tiền điện tử với tiền pháp định được gọi là "trên đường nối" và ngược lại giao dịch tiền pháp định với tiền điện tử được gọi là "ngoài đường nối". Các chính phủ trên khắp thế giới thực hiện quy định chặt chẽ về thị trường tiền gửi và rút tiền hợp pháp. Bên dự án cần có giấy phép chuyển tiền (Giấy phép chuyển tiền hoặc MTL) ở mỗi quốc gia và xác minh danh tính của người dùng (Biết khách hàng của bạn hoặc KYC). Thời gian xem xét dài đối với giấy phép chuyển tiền là rào cản chính đối với việc tham gia thị trường gửi và rút tiền tệ fiat, vì vậy thị trường này tương đối bị phân mảnh, bao gồm các sàn giao dịch tập trung quy mô lớn hoạt động trên thị trường toàn cầu và các dự án gửi và rút tiền tệ fiat độc lập tập trung vào khu vực thị trường.
tiêu đề cấp đầu tiên
tiêu đề phụ
1. Yêu cầu pháp lý
chữ
a.Hoa Kỳ
Tại Hoa Kỳ, các dự án gửi và rút tiền cần phải đăng ký với Mạng lưới Thực thi Tội phạm Tài chính (FinCEN) với tư cách là "Doanh nghiệp Dịch vụ Tiền tệ" (Money Service Business), sau đó xin giấy phép chuyển tiền ở mỗi tiểu bang hoạt động. Cơ chế xác minh danh tính người dùng của dự án gửi và rút tiền cần được Mạng lưới Thực thi Tội phạm Tài chính xem xét định kỳ và giấy phép chuyển tiền cần được xem xét hai năm một lần.
Không có khung pháp lý hoàn chỉnh cho tiền điện tử ở cấp liên bang tại Hoa Kỳ. Do đó, nếu tiền điện tử được định nghĩa là "chứng khoán" hoặc "hàng hóa" trong tương lai, thì các dự án gửi và rút tiền sẽ chịu sự giám sát bổ sung của Sở giao dịch chứng khoán Ủy ban (SEC) hoặc Ủy ban Tương lai Hàng hóa (CFTC).
chữ
b. EU và Vương quốc Anh
tiêu đề phụ
2. Mô hình kinh doanh
chữ
a. Nhà cung cấp và nhà phân phối thanh khoản
Nhà cung cấp và nhà phân phối là khái niệm tương đối: cùng một mặt hàng gửi và rút tiền có thể vừa là nhà cung cấp của bên này vừa là nhà phân phối của bên kia. Ví dụ: một sàn giao dịch tập trung (chẳng hạn như Coinbase) mua tiền điện tử từ một nhà tạo lập thị trường với mức giá 1600 USD/ETH và sau đó bán tiền điện tử cho một dự án gửi và rút tiền độc lập (chẳng hạn như Moonpay) với mức giá 1700 USD/ETH để có được 100 USD/ETH. Do đó, Coinbase là nhà phân phối thanh khoản cho các nhà tạo lập thị trường và là nhà cung cấp thanh khoản cho Moonpay. Moonpay có thể cung cấp thêm thanh khoản cho các công cụ tổng hợp tiền gửi và rút tiền xuôi dòng (chẳng hạn như TransitSwap). Nói chung, mối quan hệ thượng nguồn và hạ nguồn của việc cung cấp và phân phối thanh khoản là: nhà tạo lập thị trường → trao đổi tập trung → dự án gửi và rút tiền độc lập → tổng hợp tiền gửi và rút tiền, và mỗi bên ở đây có thể trực tiếp bán thanh khoản cho người dùng cuối.
chữ
b.Người dùng cuối
tiêu đề phụ
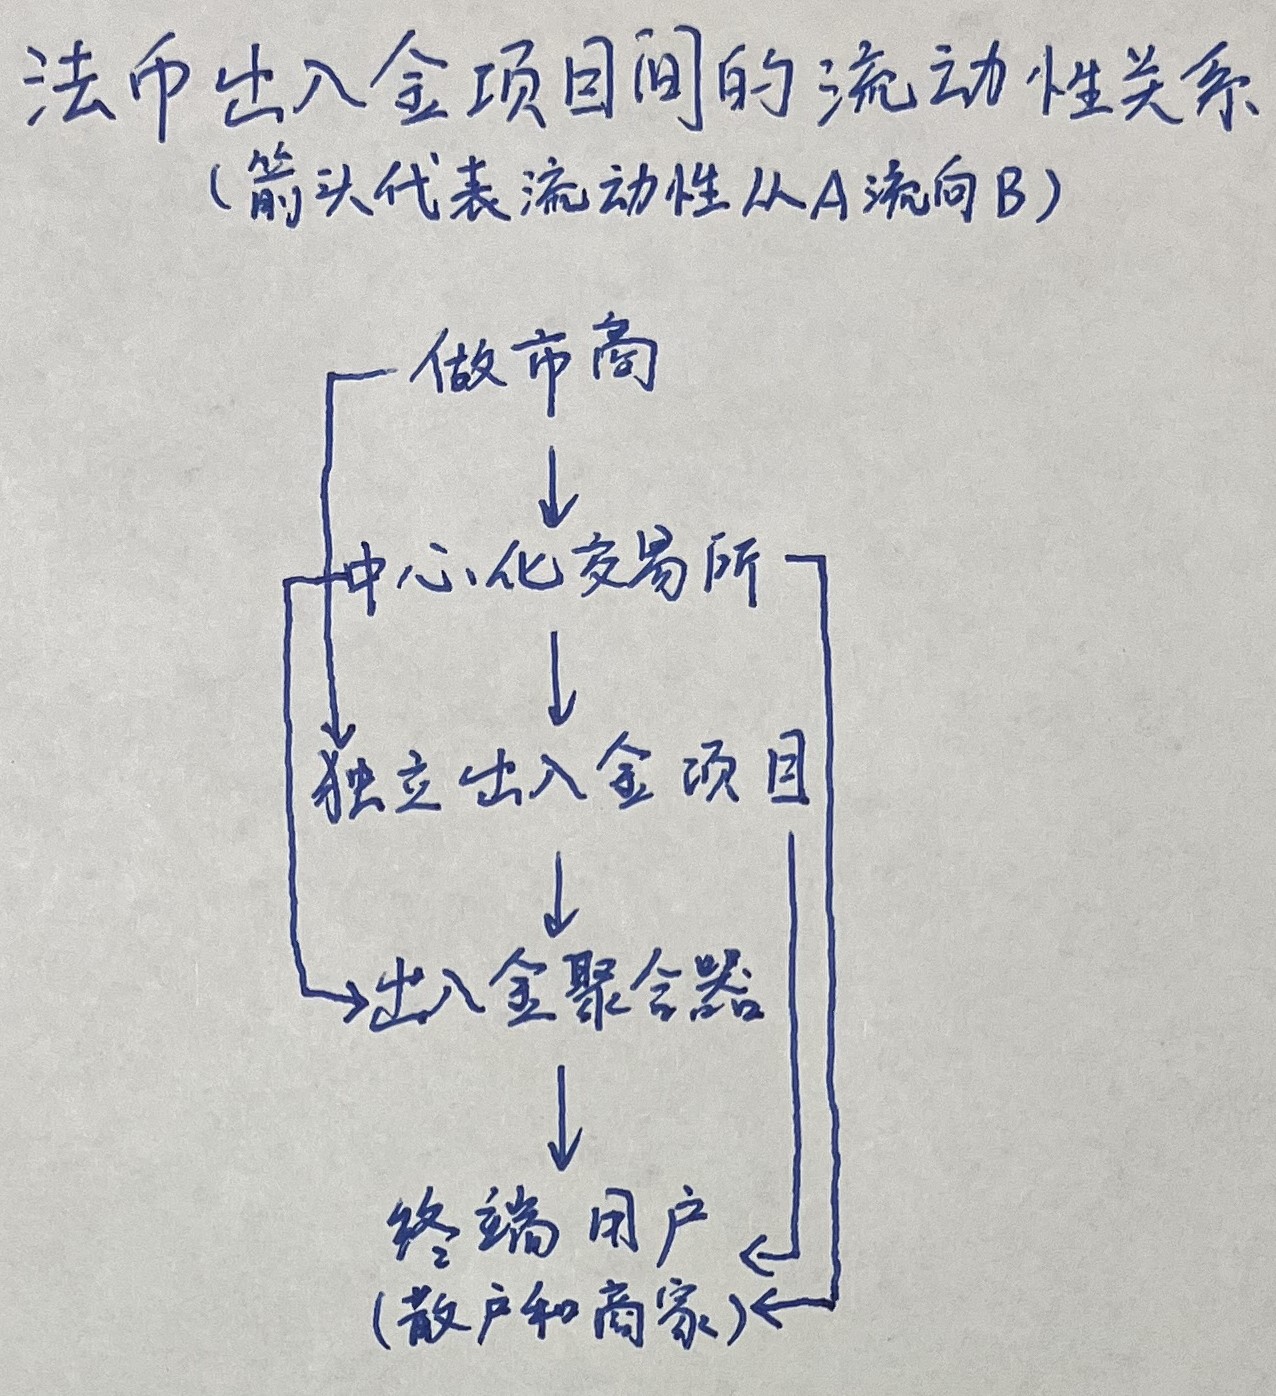
3. Trải nghiệm người dùng
chữ
a.Xác minh danh tính
chữ
b. Gửi tiền từ tiền định danh sang tiền điện tử
1) Phương thức thanh toán
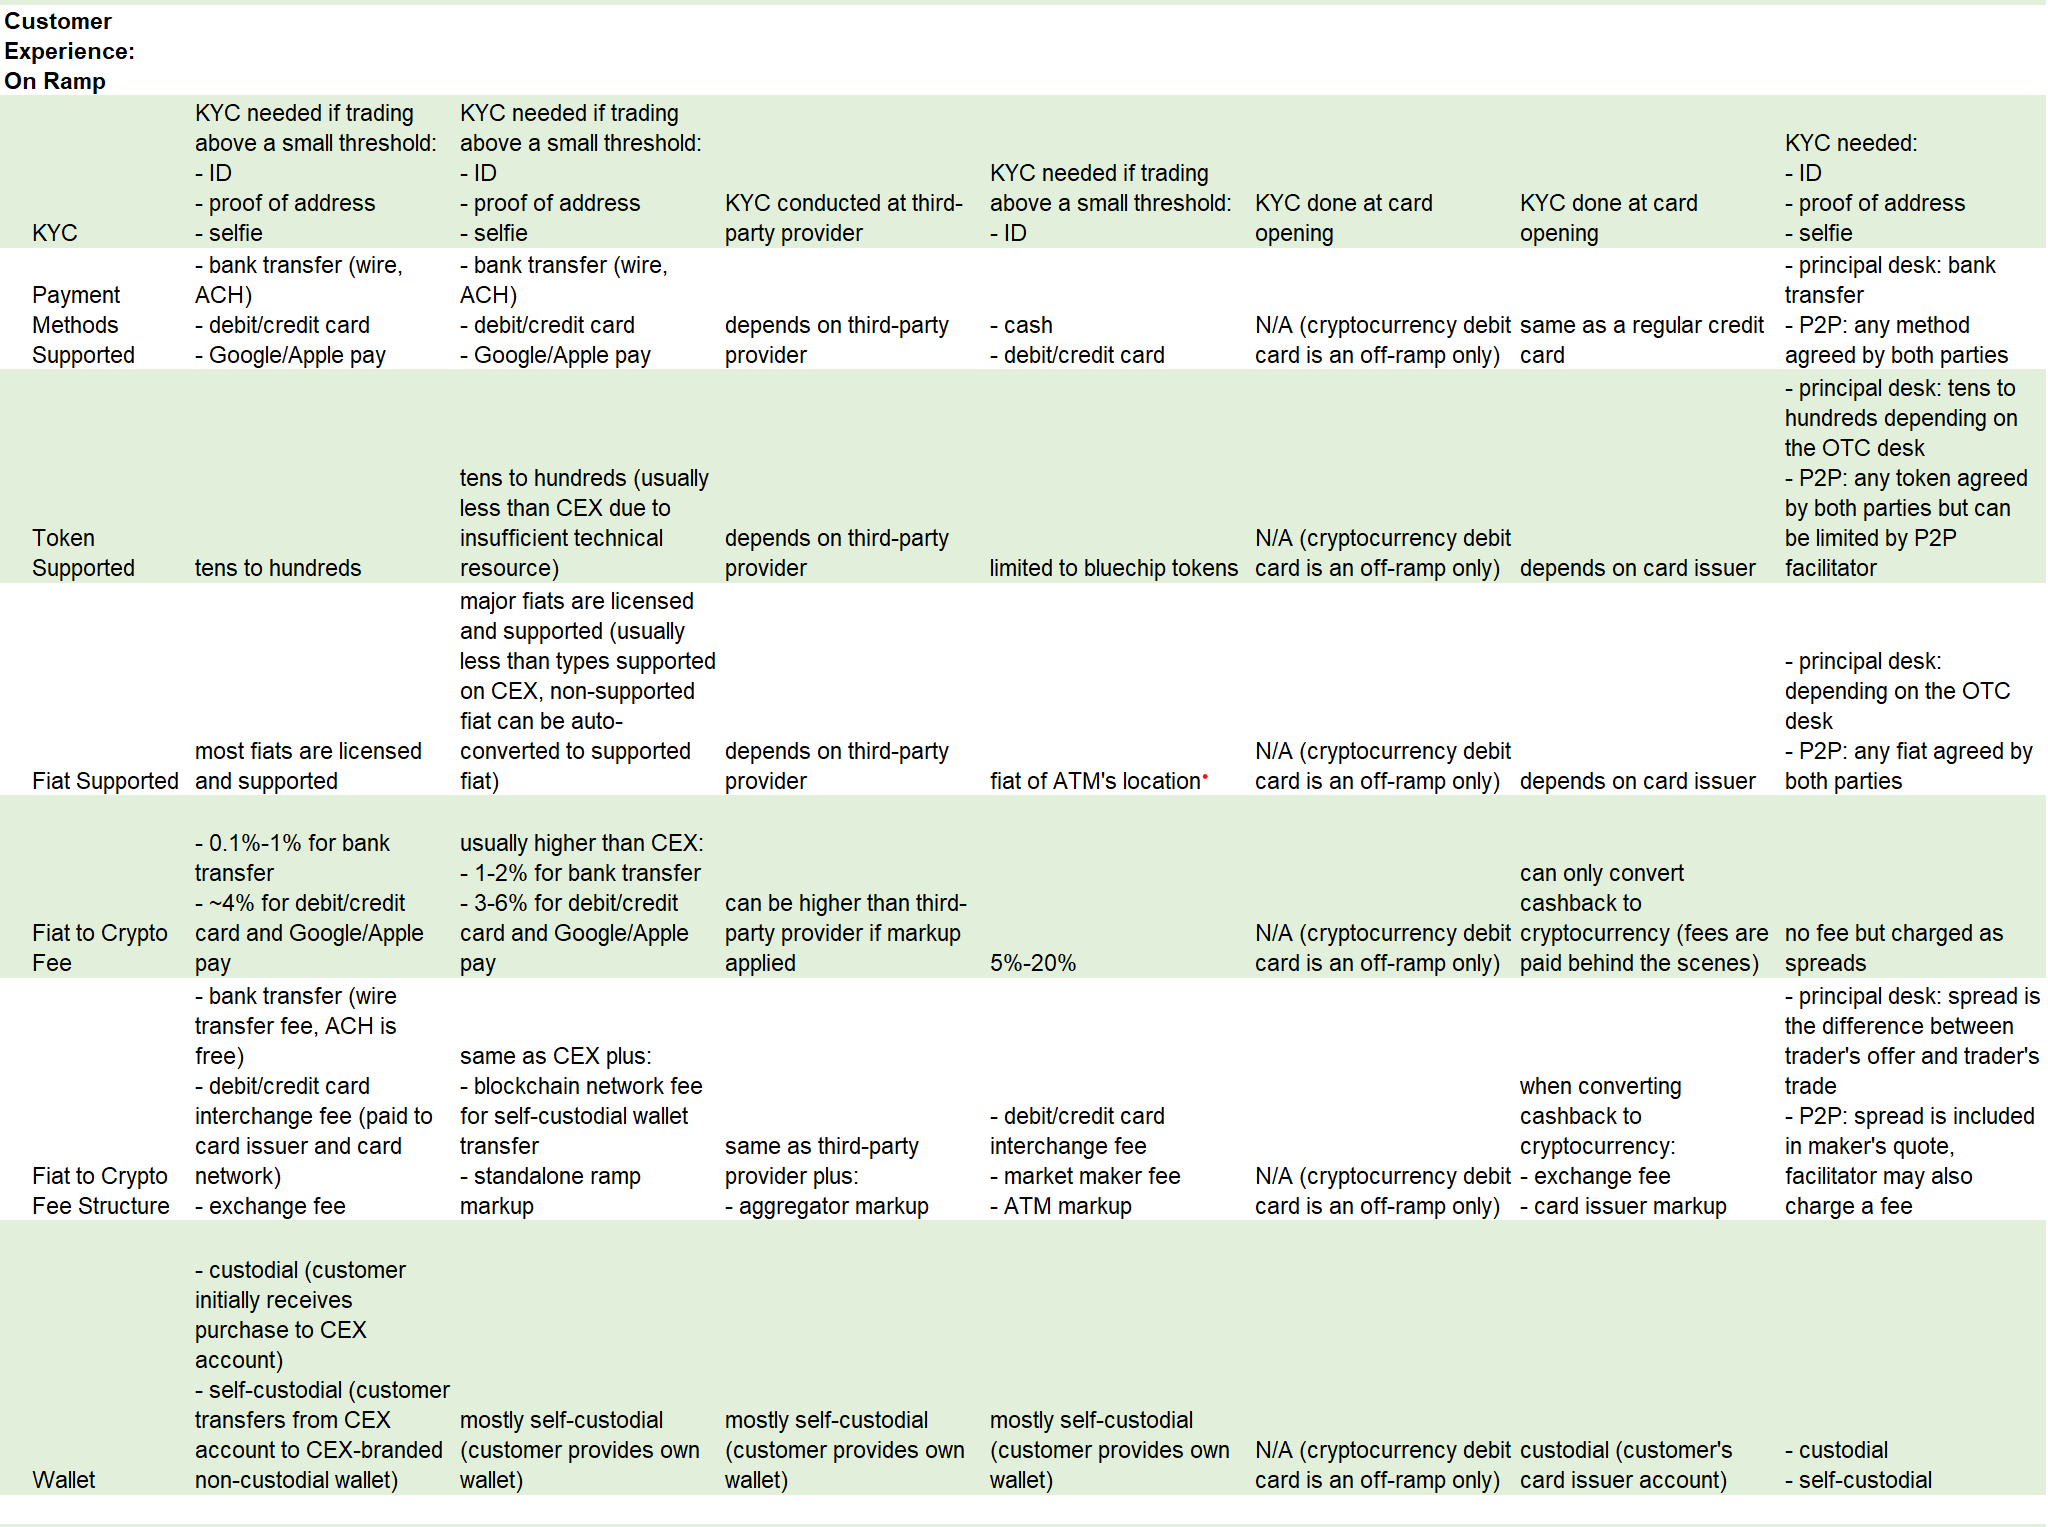
Có bốn phương thức thanh toán tiền gửi: chuyển khoản ngân hàng, chuyển khoản ACH, thẻ ghi nợ/thẻ tín dụng và thanh toán của bên thứ ba (chẳng hạn như Google hoặc Apple). Nói chung, các phương thức thanh toán thuận tiện hơn sẽ tính phí cao hơn.
Chuyển khoản ngân hàng được chuyển đến tài khoản ngân hàng của dự án tiền gửi thông qua mạng liên lạc liên ngân hàng như SWIFT và thông qua nhiều ngân hàng trung gian. Mỗi ngân hàng trung gian có thể tính phí. Chuyển khoản trong nước và quốc tế mất tương ứng từ một đến hai ngày.
Chuyển khoản ACH ở Hoa Kỳ tương tự như chuyển khoản ngân hàng, ngoại trừ việc chuyển khoản ACH thường được sử dụng cho các khoản thanh toán định kỳ thông thường (chẳng hạn như tiền lương). Không có phí chuyển ACH, nhưng mất nhiều thời gian hơn để hoàn thành (tối đa ba ngày). Một hệ thống thanh toán tương tự là SEPA ở Liên minh Châu Âu.
Mua tiền điện tử bằng thẻ ghi nợ/thẻ tín dụng yêu cầu phải trả phí chuyển đổi liên ngân hàng tương đối cao cho nhà phát hành thẻ ghi nợ/thẻ tín dụng (thường là ngân hàng) và nhà cung cấp mạng thanh toán (chẳng hạn như Visa).
Các khoản thanh toán của bên thứ ba cho các giao dịch mua tiền điện tử phải chịu mức phí cao tương tự như thẻ ghi nợ/thẻ tín dụng. Người bán thanh toán bên thứ ba sẽ được giảm giá từ thẻ ghi nợ/thẻ tín dụng bị ràng buộc.
2) Các loại tiền pháp định và tiền mã hóa được nền tảng hỗ trợ
**Loại tiền tệ hợp pháp được hỗ trợ bởi nền tảng gửi và rút tiền tùy thuộc vào khu vực nơi cấp giấy phép. Các loại tiền điện tử được hỗ trợ tùy thuộc vào việc nền tảng gửi và rút tiền có đủ nguồn nhân lực và kỹ thuật để thiết lập chuyển giao tài sản trên nhiều chuỗi hay không. **Nói một cách đơn giản, các dự án gửi và rút tiền lớn (chẳng hạn như sàn giao dịch tập trung) hỗ trợ nhiều loại tiền định danh và tiền mã hóa hơn so với các dự án gửi và rút tiền nhỏ, bởi vì dự án trước có nhiều tài nguyên kỹ thuật và pháp lý hơn.
3) Cơ cấu lãi suất huy động
Ngoài các mức phí được tính theo các phương thức thanh toán khác nhau, các dự án tiền gửi có thể phải chịu ba khoản phí khác:
Phí tỷ giá hối đoái Fiat-to-crypto: Tỷ lệ phần trăm của số tiền giao dịch hoặc chênh lệch ngụ ý trong tỷ giá hối đoái của người bán.
Đánh dấu nhà phân phối: Tỷ lệ phần trăm của số tiền giao dịch hoặc chênh lệch ngụ ý trong tỷ giá hối đoái của người bán. Ví dụ: dự án gửi và rút tiền độc lập sẽ thêm vào tỷ giá hối đoái do sàn giao dịch tập trung cung cấp và bộ tổng hợp tiền gửi và rút tiền sẽ thêm vào tỷ giá hối đoái do dự án gửi và rút tiền độc lập cung cấp. Do đó, số lượng trung gian càng nhiều thì tỷ lệ càng cao.
chữ
c. Tiền điện tử sang tiền điện tử
chữ
d. Rút tiền điện tử sang tiền pháp định
1) Phương thức rút tiền
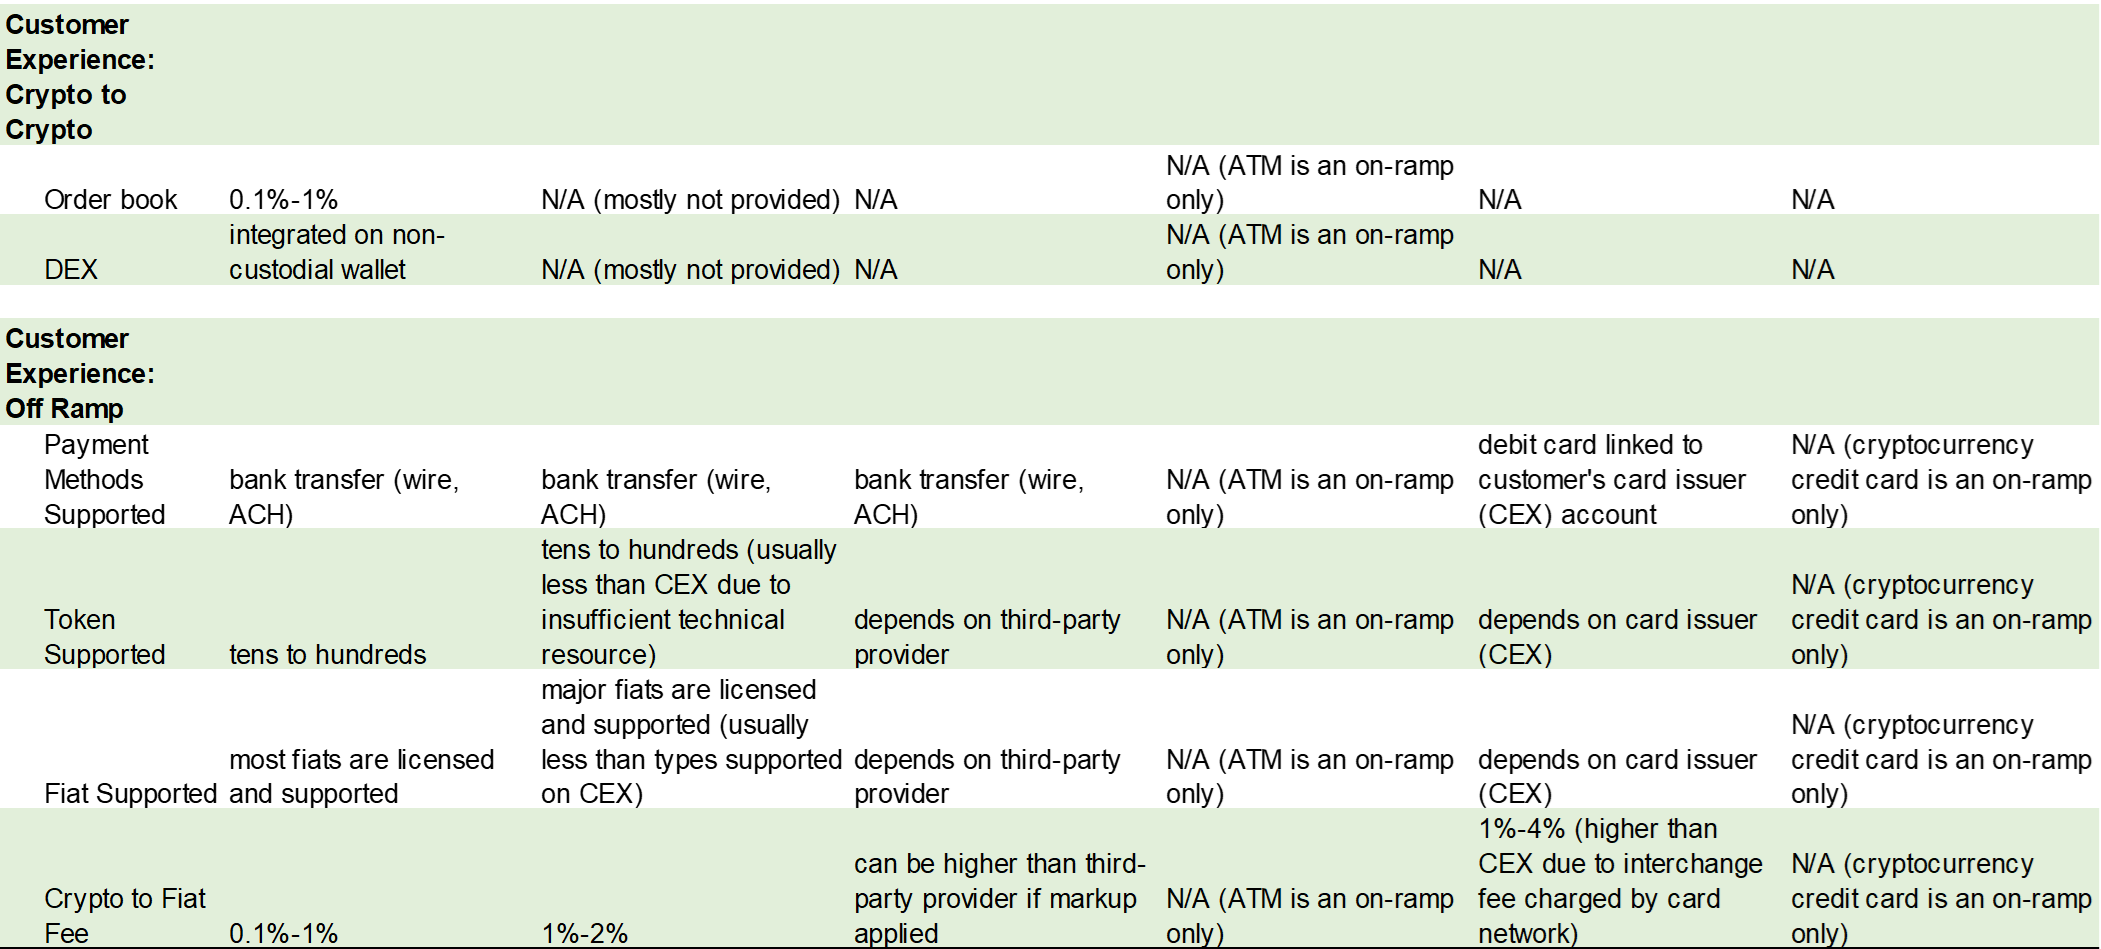
Phương thức rút tiền ít hơn nhiều so với phương thức thanh toán tiền gửi, chỉ có chuyển khoản ngân hàng hoặc chuyển khoản ACH. Người dùng cũng có thể sử dụng tiền điện tử để thanh toán cho hàng hóa và dịch vụ bằng tiền pháp định thông qua thẻ ghi nợ tiền điện tử.
2) Các loại tiền pháp định và tiền mã hóa được nền tảng hỗ trợ
Phụ thuộc vào nguồn lực hợp pháp và kỹ thuật của dự án gửi và rút tiền.
3) Cấu trúc tỷ lệ rút tiền
tiêu đề cấp đầu tiên
Các loại mục gửi và rút tiền tệ fiat
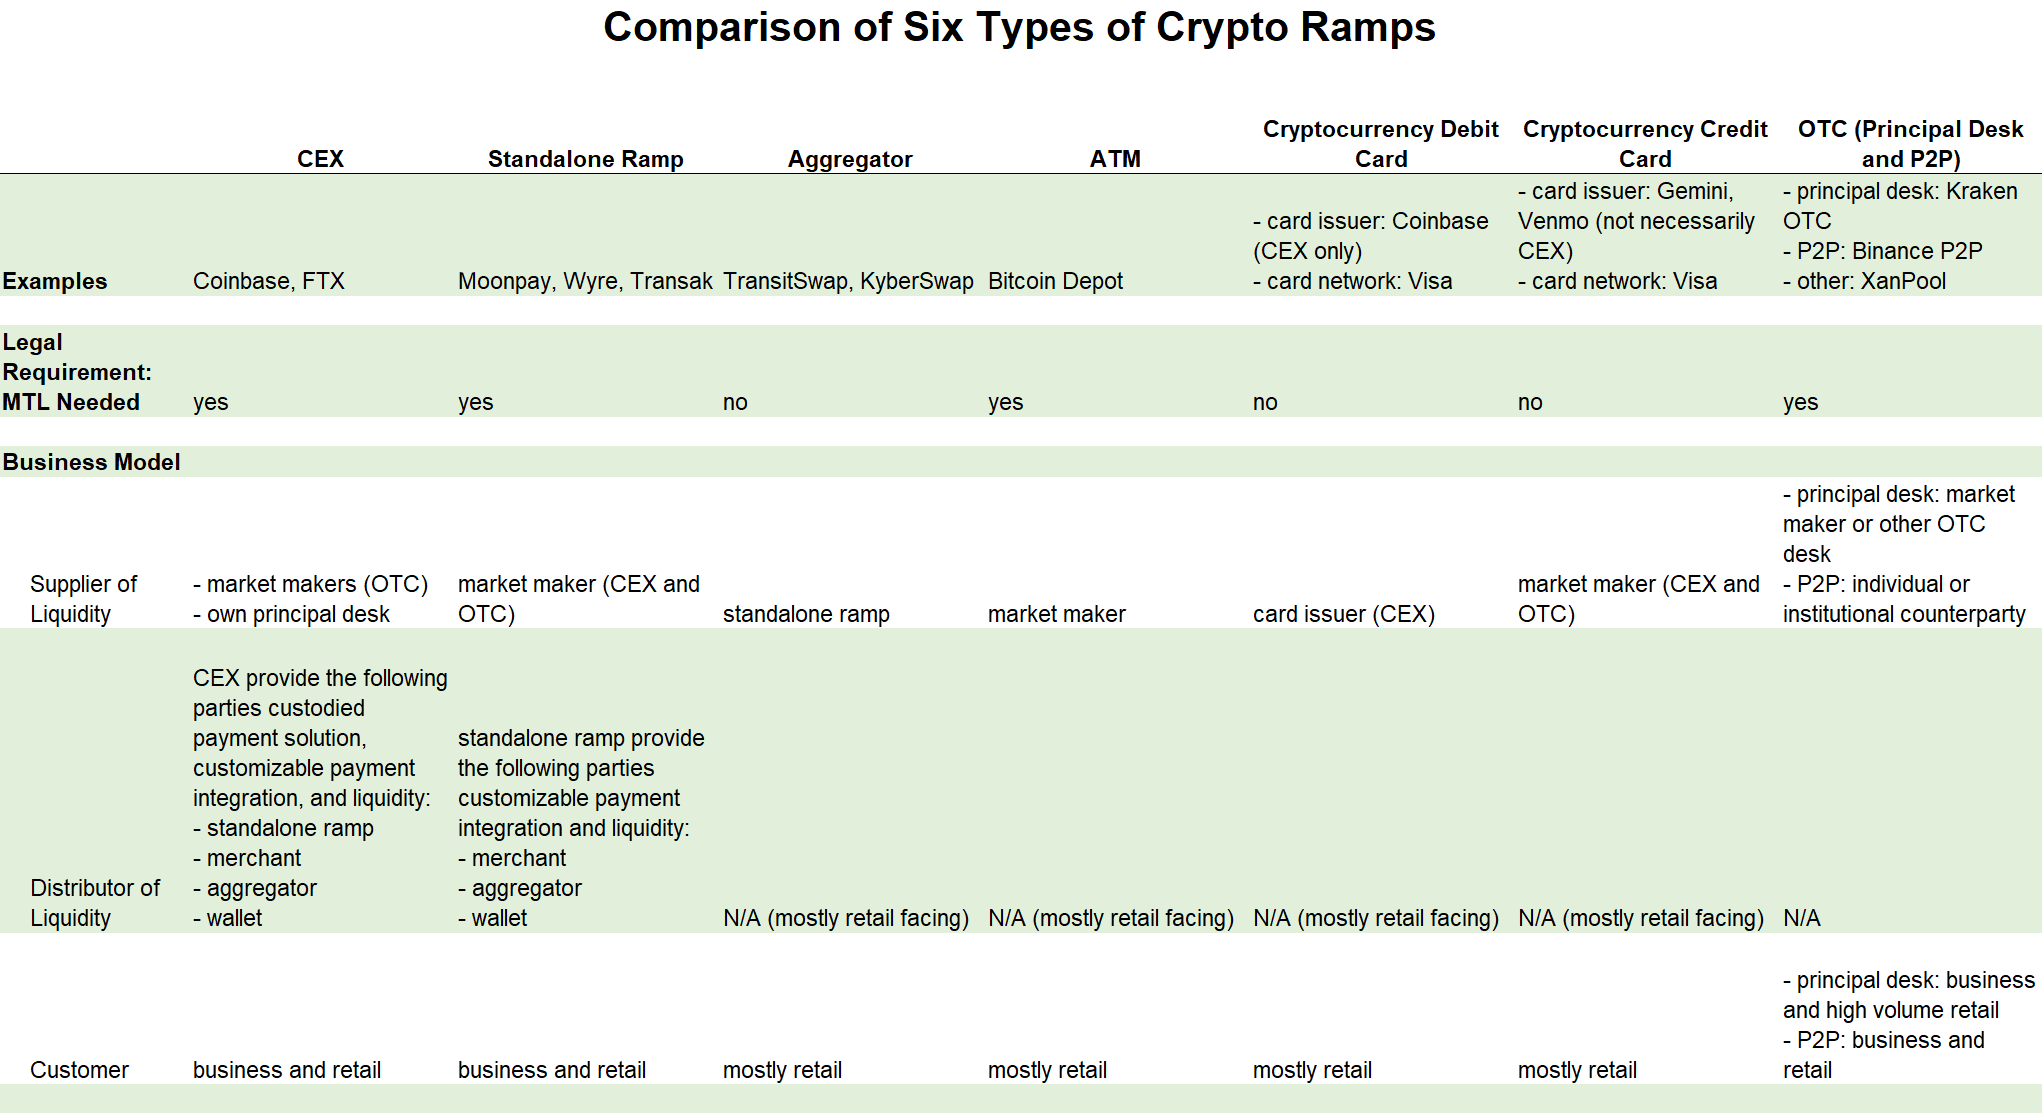
Tiếp theo, bài viết này sẽ sử dụng khuôn khổ được giới thiệu ở trên (yêu cầu pháp lý, mô hình kinh doanh, trải nghiệm người dùng) để phân loại bảy loại dự án gửi và rút tiền hiện có, bao gồm các sàn giao dịch tập trung, dự án gửi và rút tiền độc lập, tổng hợp tiền gửi và rút tiền, ATM tiền mã hóa , Thẻ ghi nợ tiền điện tử, thẻ tín dụng tiền điện tử và thẻ mua tại quầy (OTC).tiêu đề phụ
1. Sàn giao dịch tập trung
Sàn giao dịch tập trung là nền tảng gửi và rút tiền pháp định được sử dụng phổ biến nhất. Chúng thường có giấy phép chuyển tiền ở hầu hết các quốc gia trên thế giới, hỗ trợ hầu hết các loại tiền pháp định và tiền mã hóa, đồng thời có tỷ giá thấp nhất. Thanh khoản đến từ các nhà tạo lập thị trường bên ngoài hoặc tự giao dịch trên các sàn giao dịch tập trung. Ngoài việc trực tiếp bán thanh khoản cho các nhà đầu tư nhỏ lẻ, các sàn giao dịch tập trung còn cung cấp các giao dịch phi tập trung cho các khách hàng lớn, đồng thời cung cấp thanh khoản cho các dự án gửi và rút tiền độc lập cũng như các công ty tổng hợp tiền gửi và rút tiền. Là người trung gian thanh khoản, các sàn giao dịch tập trung kiếm lợi nhuận thông qua chênh lệch giữa thanh khoản mua và bán và tỷ lệ phí người dùng. Các giao dịch bán lẻ được thực hiện thông qua ví lưu ký, nhưng tài sản có thể tự do chuyển sang ví tự lưu ký. Các giao dịch khách hàng lớn trực tiếp sử dụng ví tự lưu trữ.
Mô tả hình ảnh
tiêu đề phụ
2. Các mục gửi và rút tiền độc lập
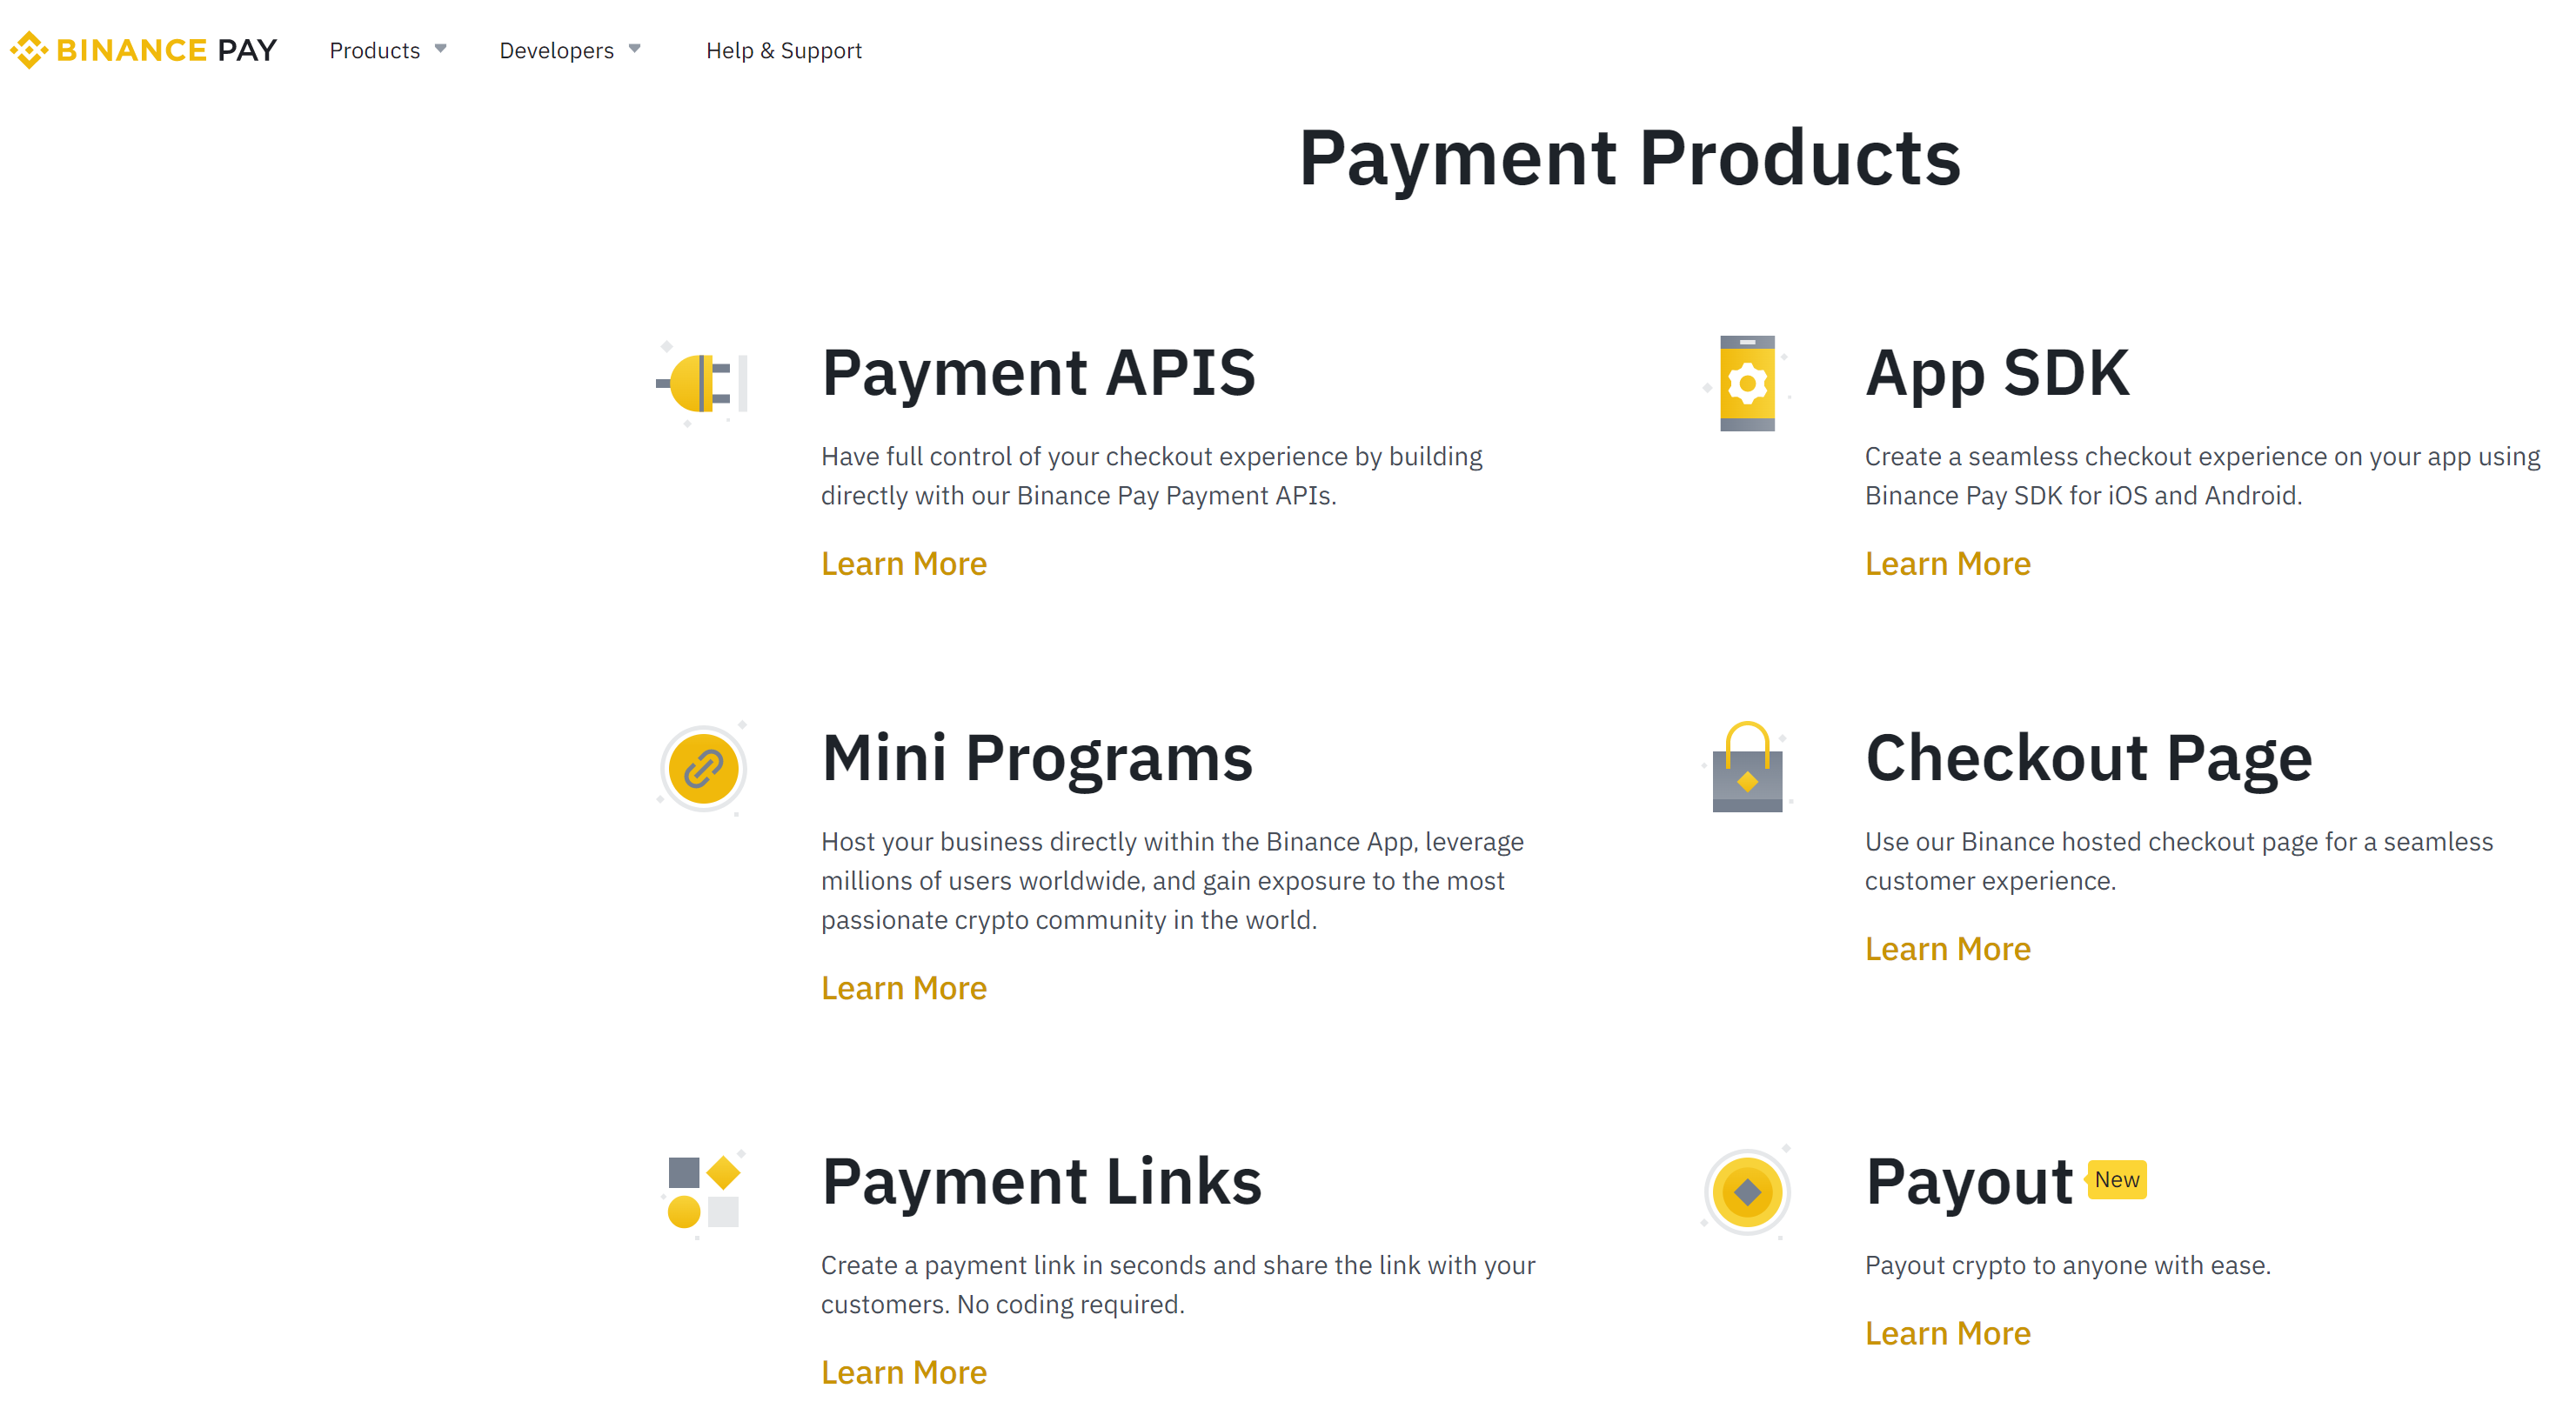
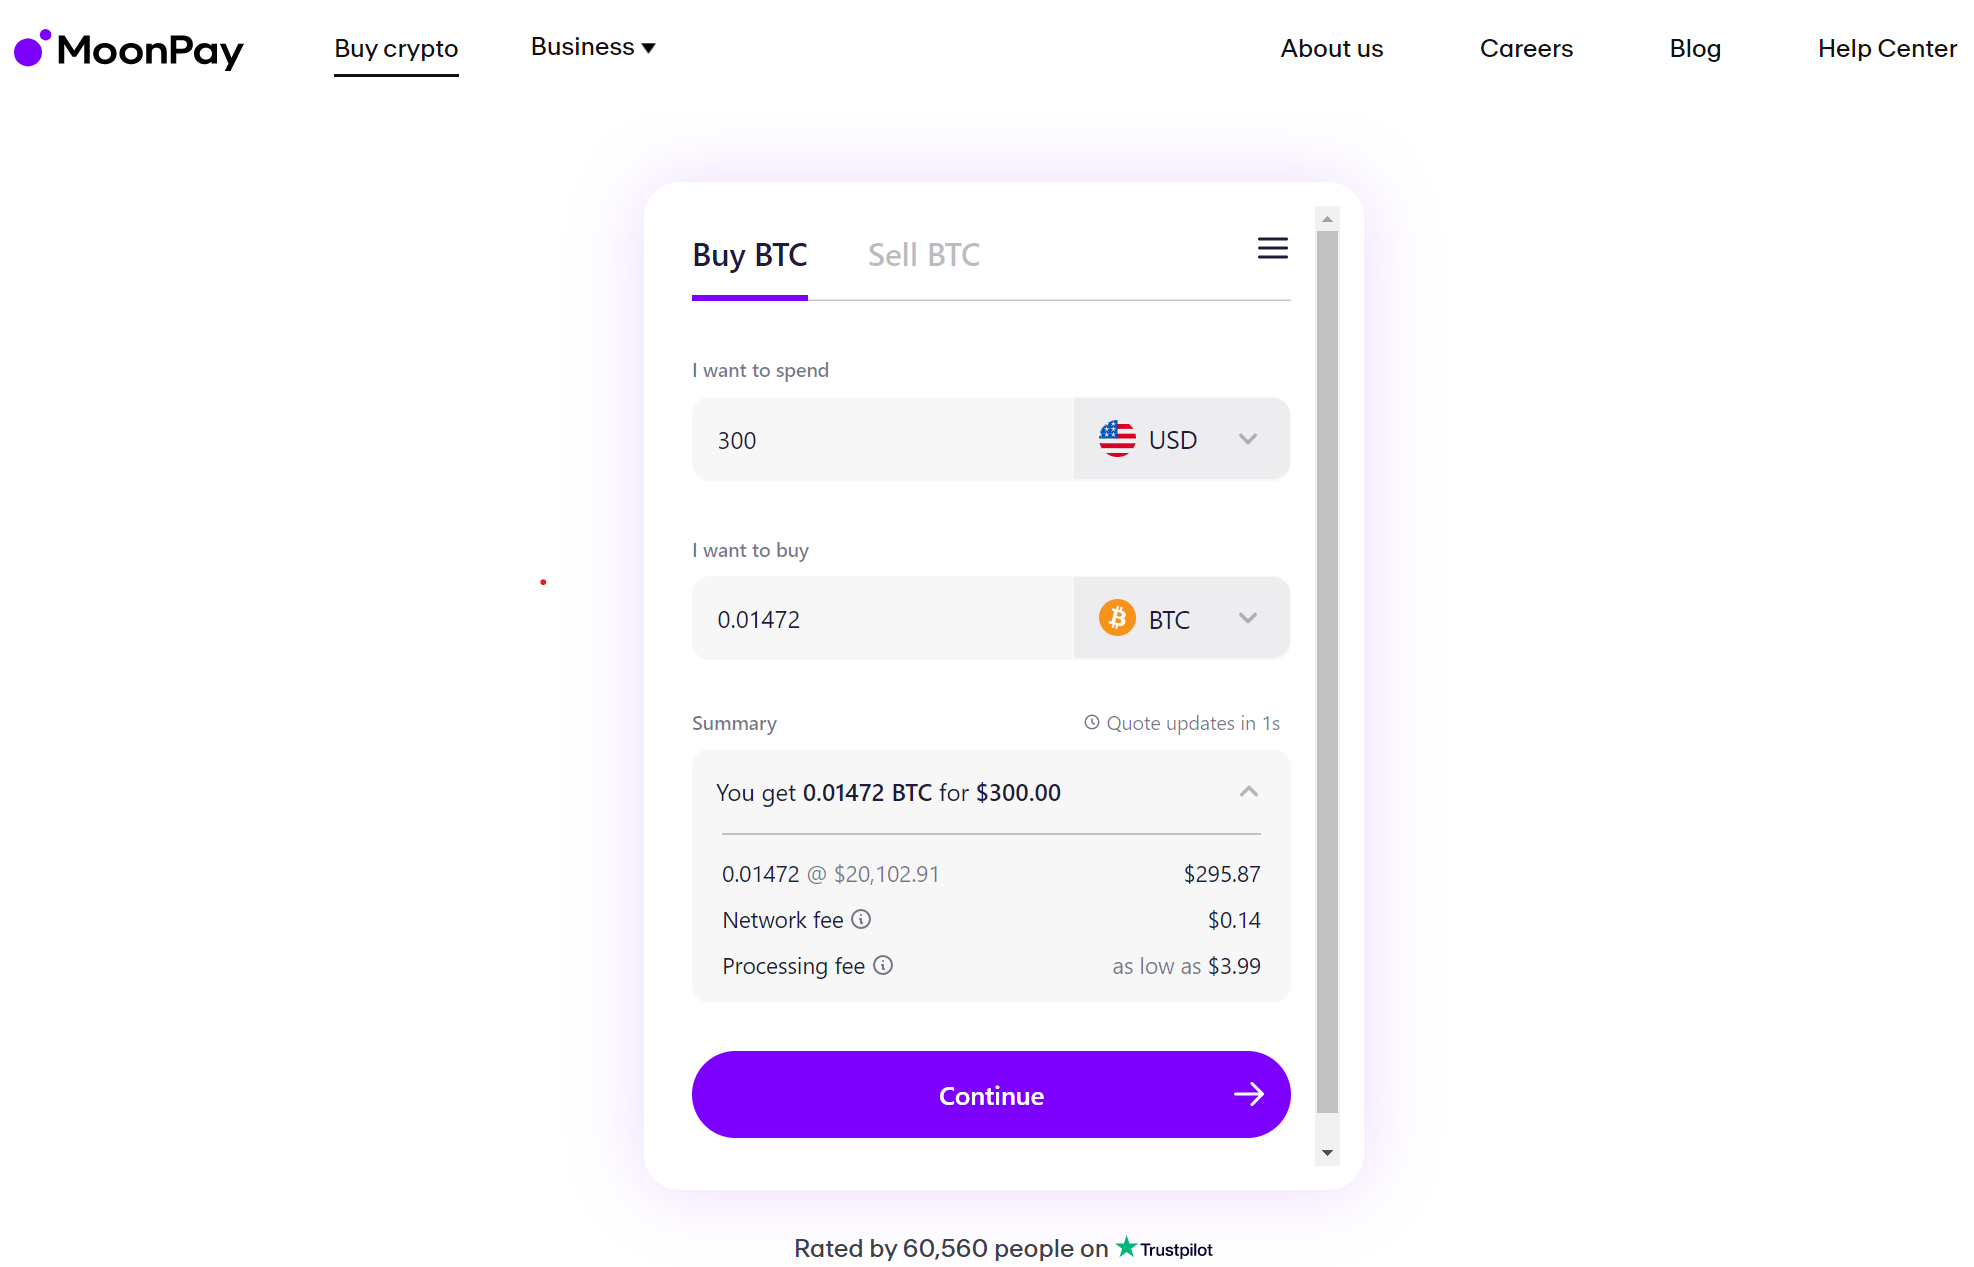
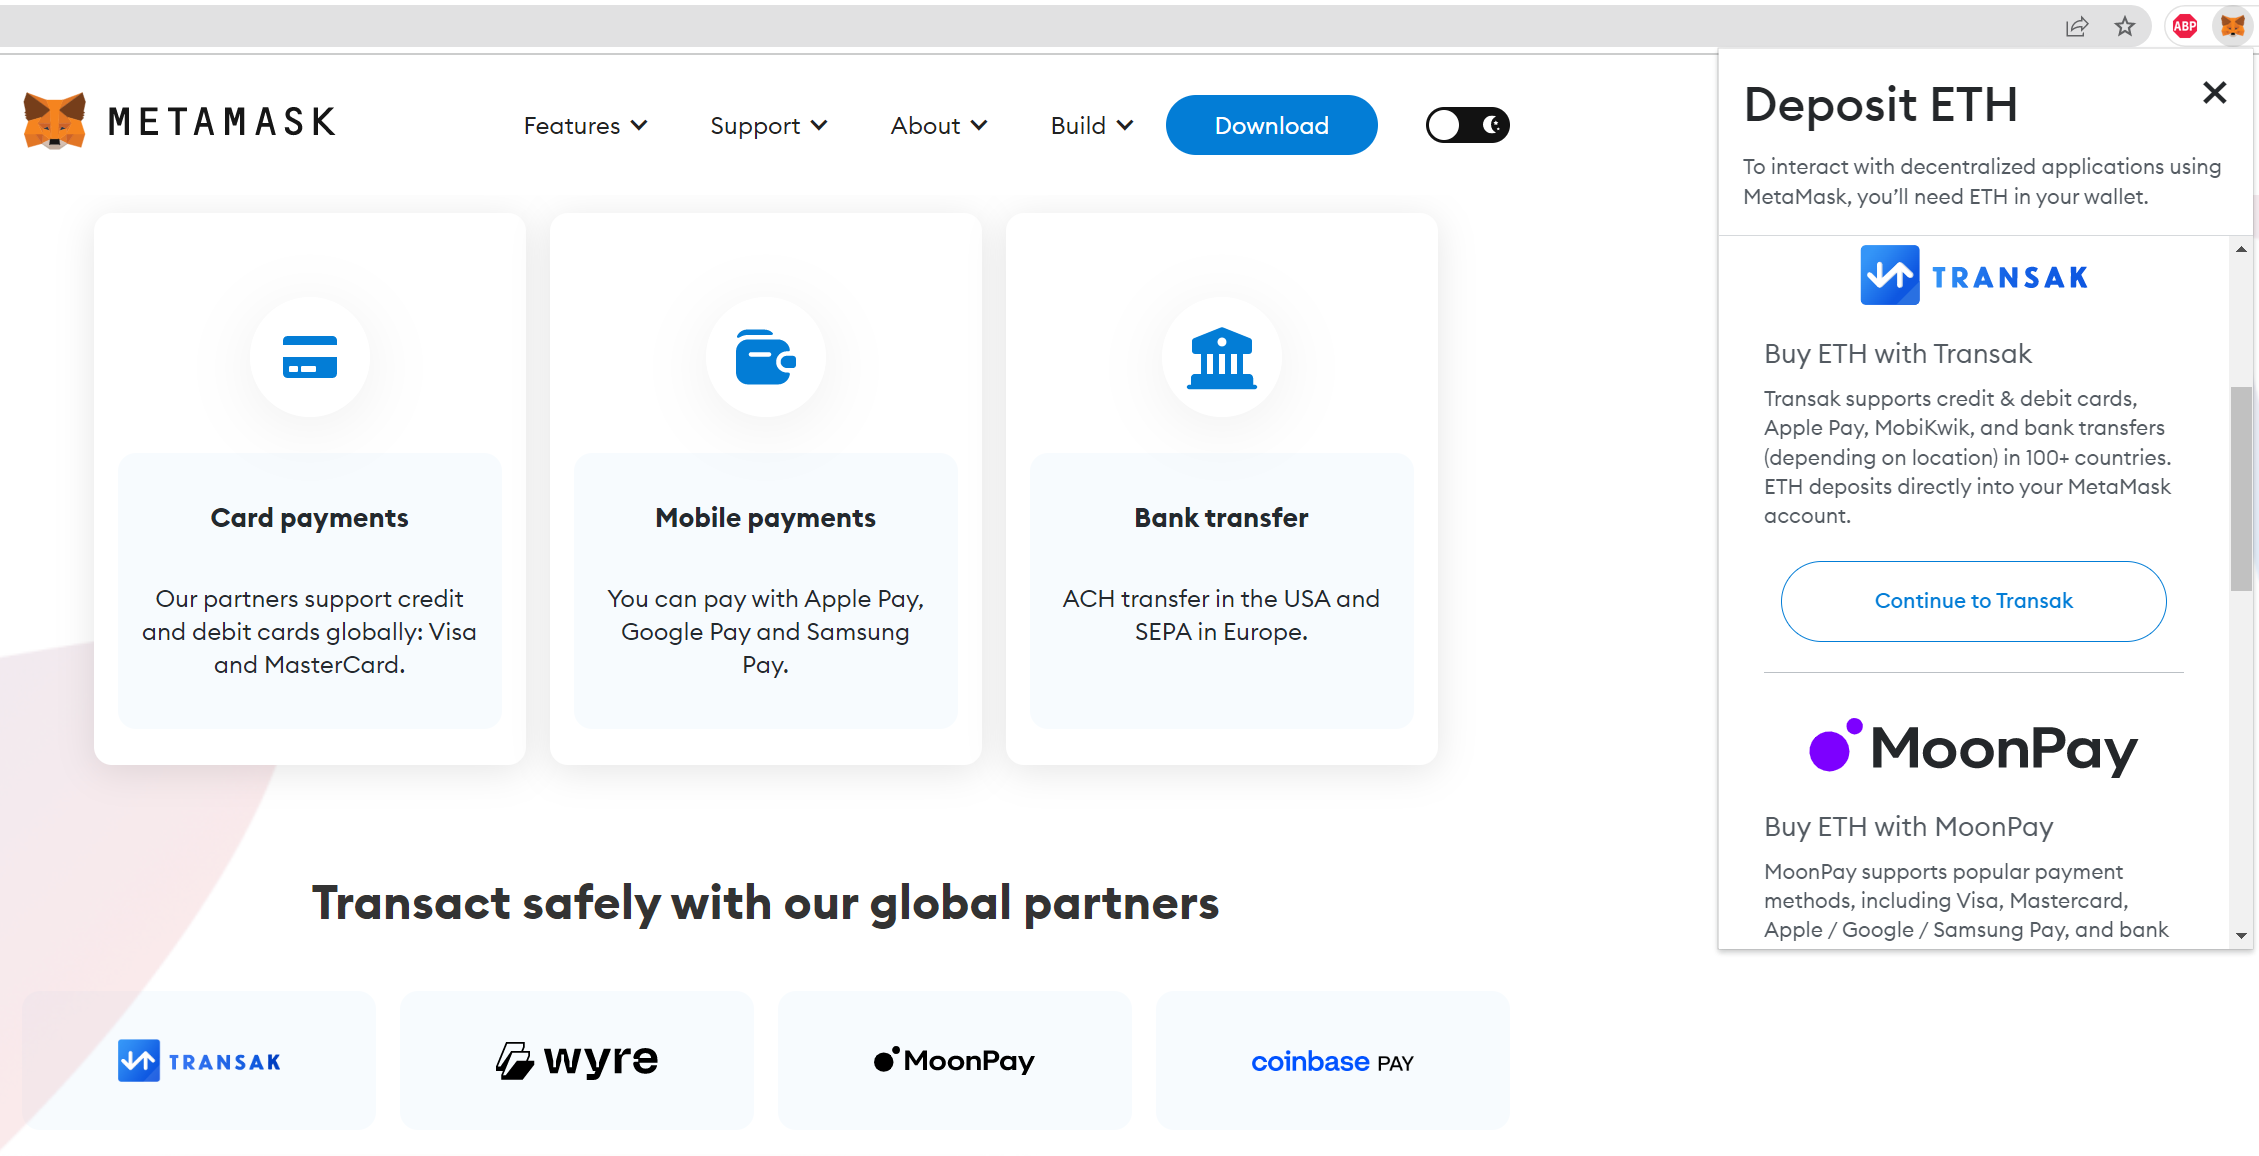
Các dự án gửi và rút tiền độc lập (chẳng hạn như Moonpay, Transak, Wyre) hoạt động giống như các sàn giao dịch nhỏ, nhưng hầu hết chúng chỉ cung cấp dịch vụ gửi và rút tiền hợp pháp và cũng cần phải đăng ký giấy phép chuyển tiền ở từng khu vực hoạt động. Các dự án truy cập độc lập hầu hết đều nhỏ và có nguồn lực pháp lý và kỹ thuật hạn chế, vì vậy chúng thường tập trung vào một khu vực nhất định và hỗ trợ ít loại tiền pháp định và tiền điện tử hơn. Do tính thanh khoản đến từ các nhà tạo lập thị trường hoặc sàn giao dịch tập trung và hầu hết khách hàng cần cung cấp địa chỉ ví tự quản lý, tỷ lệ phí cho các dự án gửi và rút tiền độc lập cao hơn so với các sàn giao dịch tập trung, bao gồm hai phần tiền thưởng cho nhà phân phối và phí mạng blockchain. Phần hạ lưu của dự án gửi và rút tiền độc lập bao gồm các công cụ tổng hợp tiền gửi và rút tiền và ví. Những thương nhân hạ lưu này sẽ thêm một lớp tiền thưởng cho nhà phân phối. Ví dụ: dịch vụ gửi tiền pháp định của MetaMask là công cụ tổng hợp cho các dự án gửi và rút tiền độc lập như Moonpay và Trasak.
Tương tự như các sàn giao dịch tập trung, các dự án gửi và rút tiền độc lập cũng cung cấp cho người bán các giải pháp thanh toán, bao gồm giao diện thanh toán được lưu trữ cũng như API và SDK mà người bán có thể sử dụng để triển khai giao diện người dùng của riêng họ. Người bán có thể sử dụng ví được lưu trữ hoặc ví tự lưu trữ.
Mặc dù dự án gửi và rút tiền độc lập nhỏ hơn so với sàn giao dịch tập trung và tỷ lệ thường cao hơn, nhưng nó có một số ưu điểm:
Đối với người dùng cuối, dự án gửi và rút tiền độc lập có giao diện ngắn gọn và dễ sử dụng hơn. Dự án gửi và rút tiền độc lập không trực tiếp yêu cầu xác minh khi người dùng đăng ký và cung cấp hàng trăm cặp giao dịch sau khi đăng nhập giống như một sàn giao dịch tập trung, nhưng đánh dấu trực tiếp số lượng tiền tệ fiat và số lượng tiền điện tử tương ứng trên trang tương tác tối giản. Mặc dù người dùng vẫn cần xác minh danh tính khi giao dịch hơn vài trăm đô la hoặc rút tiền, dự án gửi và rút tiền độc lập rất thân thiện với các nhà đầu tư bán lẻ lần đầu tiên mua tiền điện tử.
Hầu hết các dự án gửi và rút tiền độc lập chỉ hỗ trợ ví tự quản lý, do đó, bước chuyển tài sản mã hóa từ ví lưu ký bị bỏ qua và quyền riêng tư cũng tốt hơn.
Mô tả hình ảnh
tiêu đề phụ
3. Trình tổng hợp tiền gửi và rút vàng
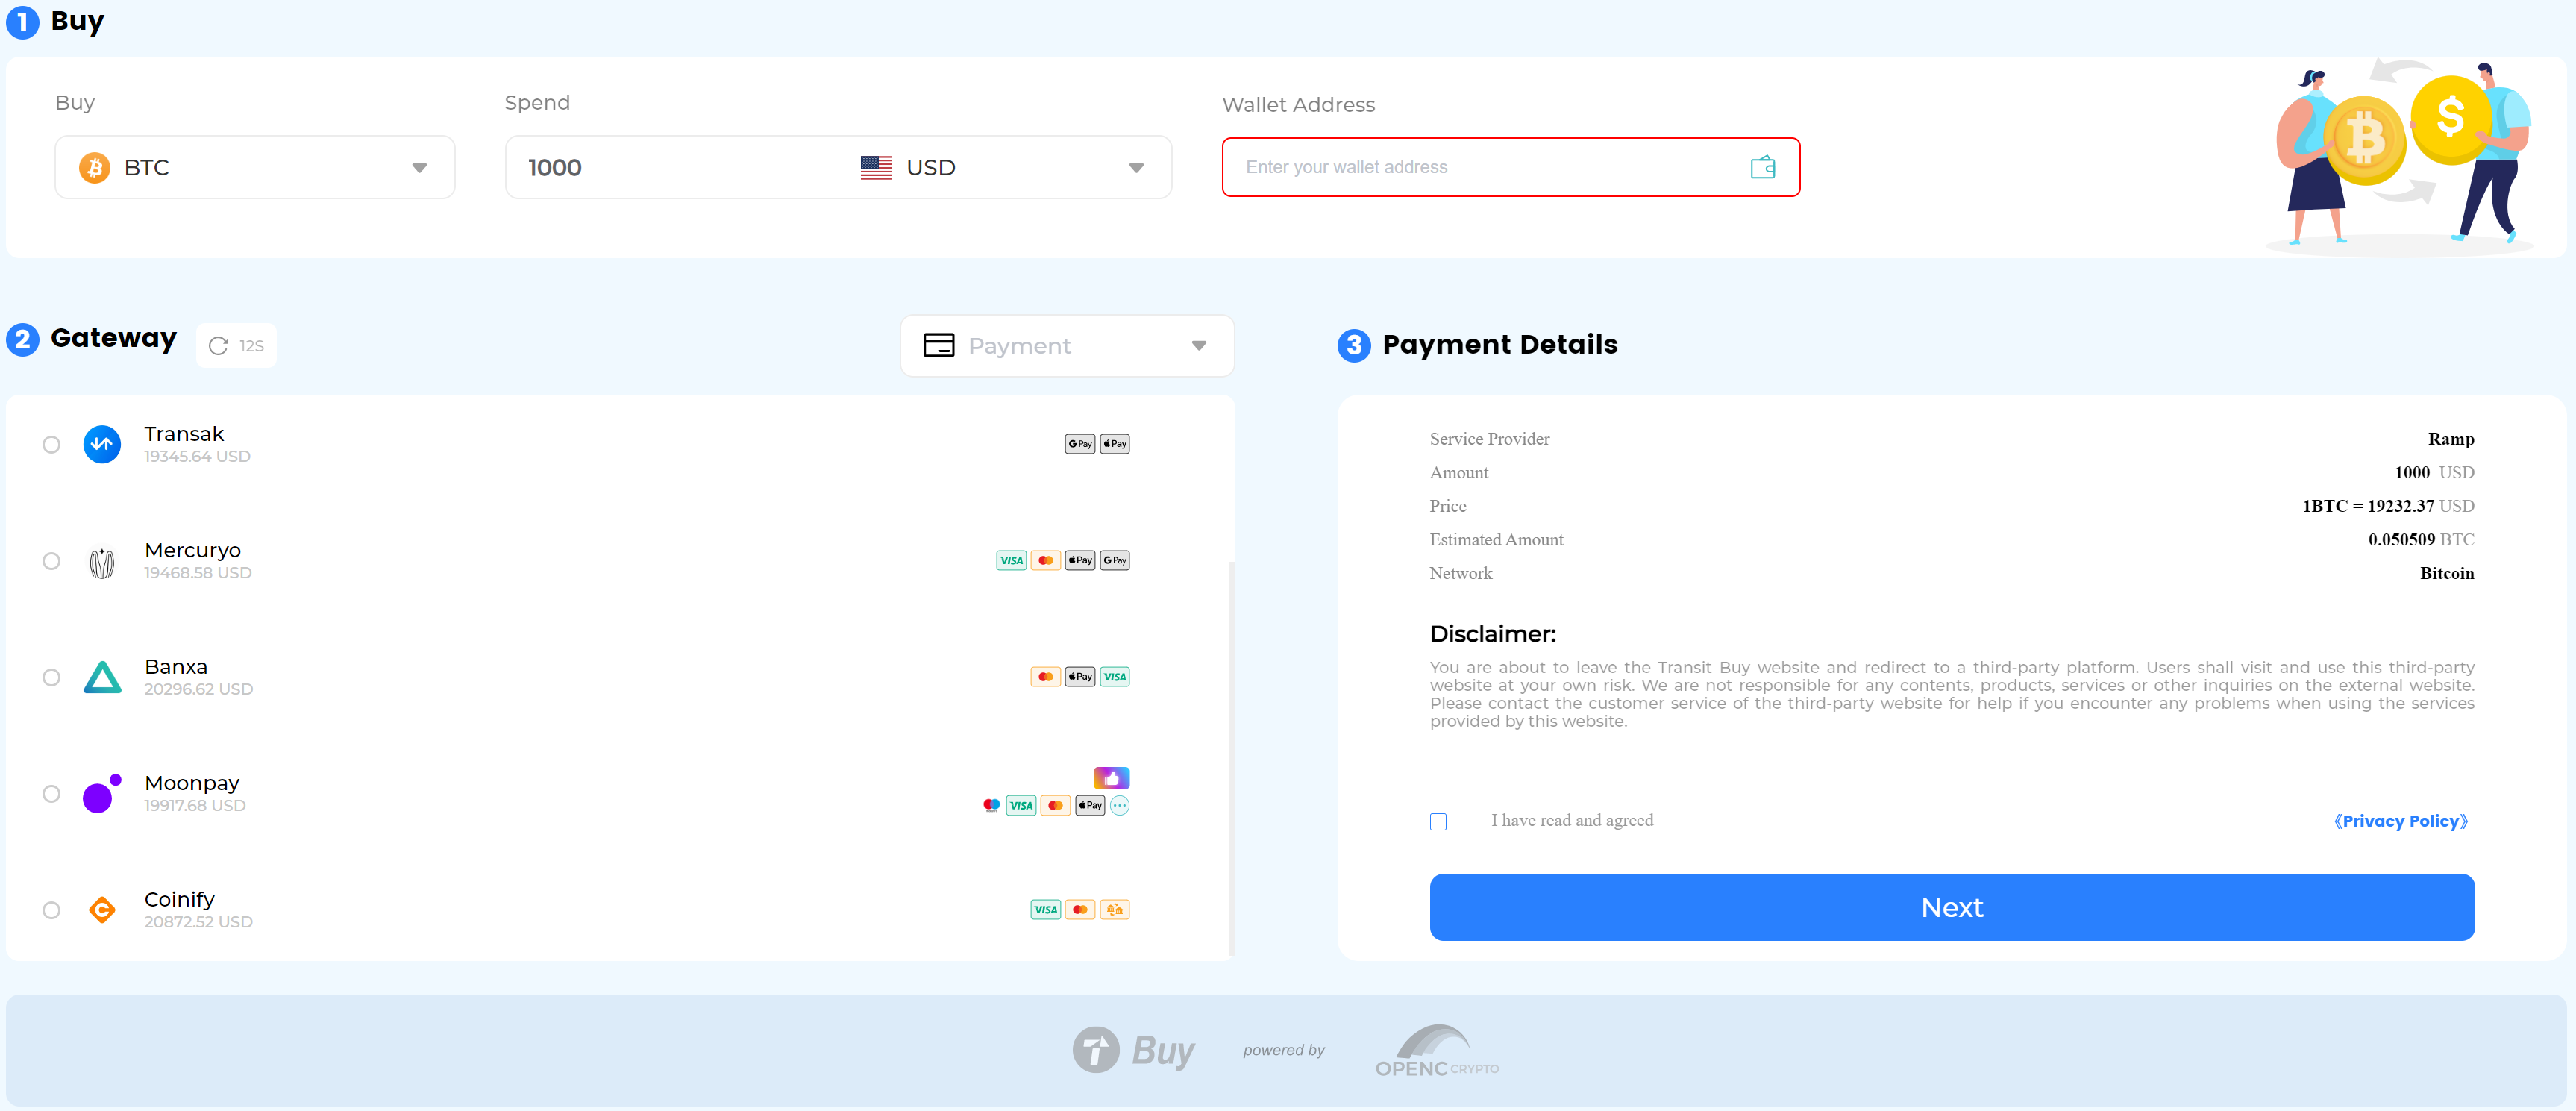
Các công cụ tổng hợp tiền gửi và rút tiền (chẳng hạn như dịch vụ gửi tiền fiat của TransitSwap, KyberSwap và MetaMask) hướng dẫn người dùng mua và kiếm tiền hoa hồng bằng cách cung cấp nhiều dự án gửi và rút tiền độc lập cũng như báo giá từ các sàn giao dịch tập trung. Công cụ tổng hợp tiền gửi và rút tiền có ba tính năng chính:
Công cụ tổng hợp tiền gửi và rút tiền chỉ là người trung gian cung cấp báo giá và tất cả các giao dịch được thực hiện thông qua các nhà cung cấp bên thứ ba.
Công cụ tổng hợp tiền gửi và rút tiền không yêu cầu giấy phép chuyển tiền vì người dùng được xác thực thông qua nhà cung cấp bên thứ ba.
Mô tả hình ảnh
Mô tả hình ảnh
tiêu đề phụ
4. ATM tiền điện tử
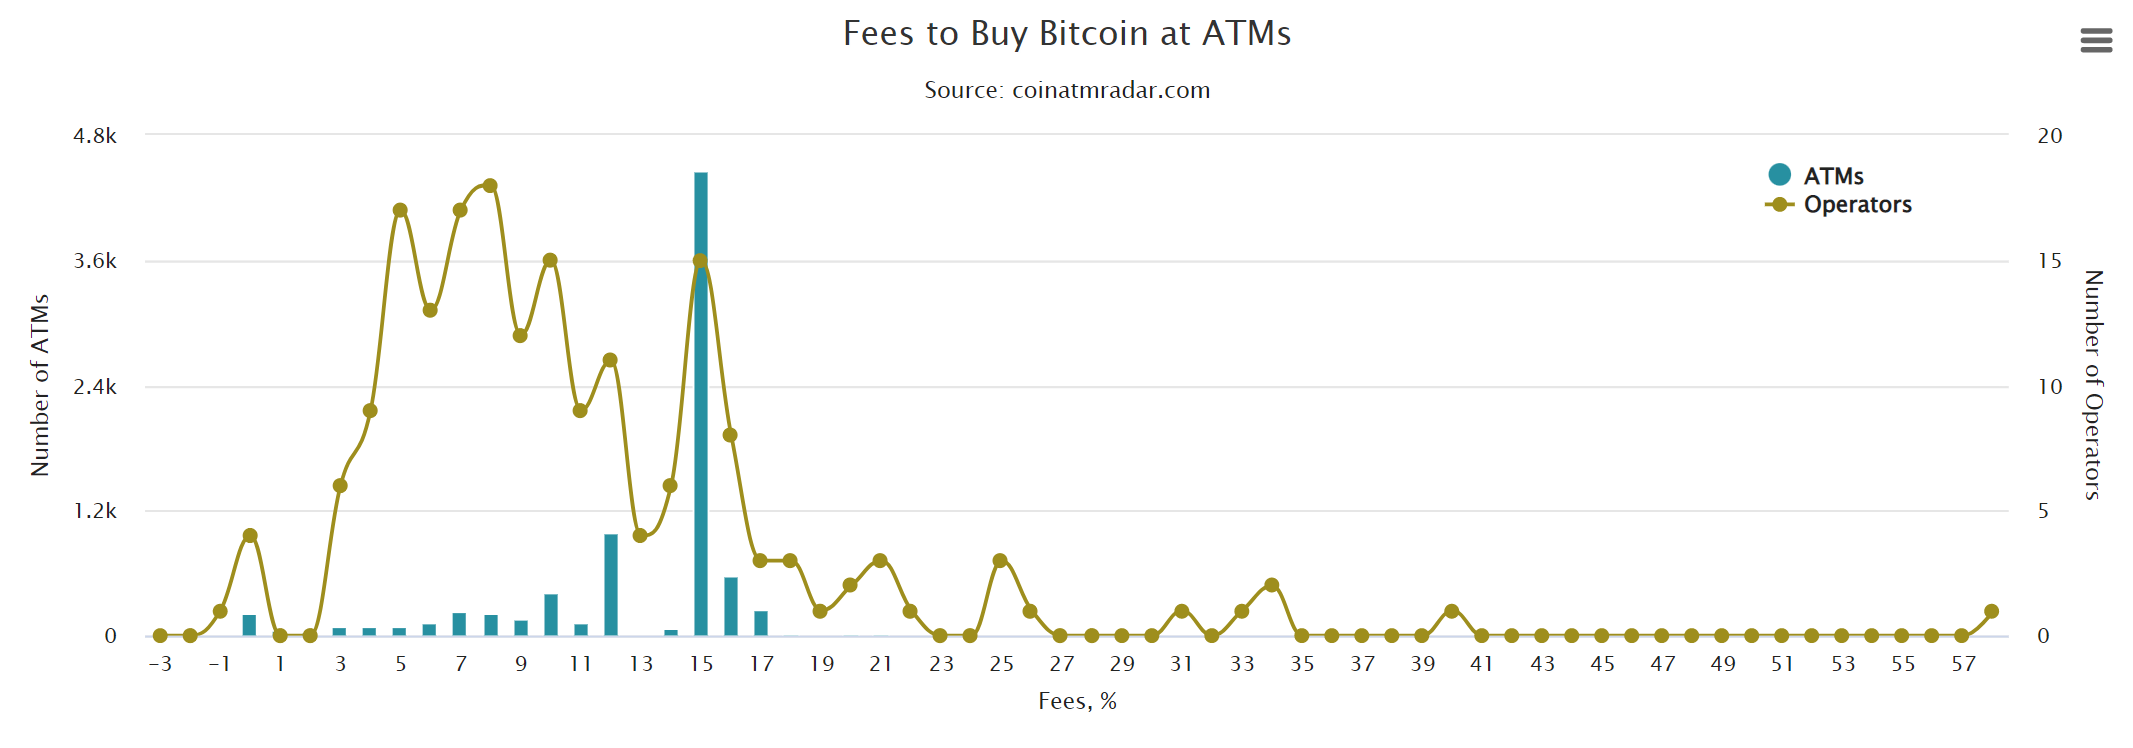
Các máy ATM tiền điện tử như Bitcoin Depot có tỷ lệ cao (lên đến 20%) và thường được quảng cáo là cách "ngu ngốc nhất" để mua tiền điện tử. Người bán ATM tiền điện tử mua thanh khoản từ các nhà cung cấp bên thứ ba và chuyển vào ví tự quản của người dùng, do đó cần có giấy phép chuyển tiền. Ưu điểm lớn nhất của máy ATM tiền điện tử là tính ẩn danh, vì người dùng có thể mua tiền điện tử bằng tiền mặt và không yêu cầu xác minh danh tính với số tiền nhất định (tương đương khoảng 250 đô la). Xác minh danh tính cũng chỉ yêu cầu ID (không yêu cầu bằng chứng cư trú và nhận dạng khuôn mặt). Tuy nhiên, ATM tiền điện tử có ba nhược điểm chính:
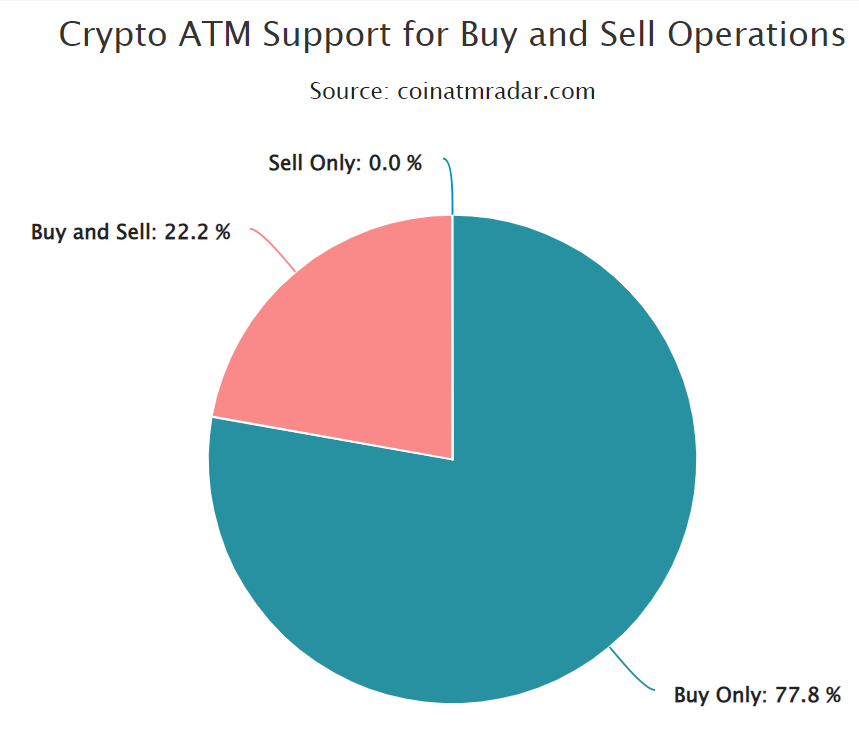
Đầu tiên, 80% máy ATM tiền điện tử không cung cấp dịch vụ rút tiền và rút tiền.
Thứ hai, các máy ATM tiền điện tử thường chỉ chấp nhận tiền mặt và đôi khi là thẻ ghi nợ/thẻ tín dụng.
Thứ ba, các máy ATM tiền điện tử chỉ hỗ trợ các loại tiền điện tử blue-chip (chẳng hạn như BTC, ETH), vì hầu hết người dùng của nó mới bắt đầu khám phá tiền điện tử.
Thứ tư, các máy ATM tiền điện tử cần tính phí **mức phí siêu cao (từ 5% đến 20%)** để trả cho chi phí vận hành và bảo trì cao hơn, bởi vì các máy ATM tiền điện tử không có các ngân hàng lớn đứng sau các máy ATM truyền thống để chia sẻ chi phí.
Mô tả hình ảnh
tiêu đề phụ
5. Thẻ ghi nợ tiền điện tử
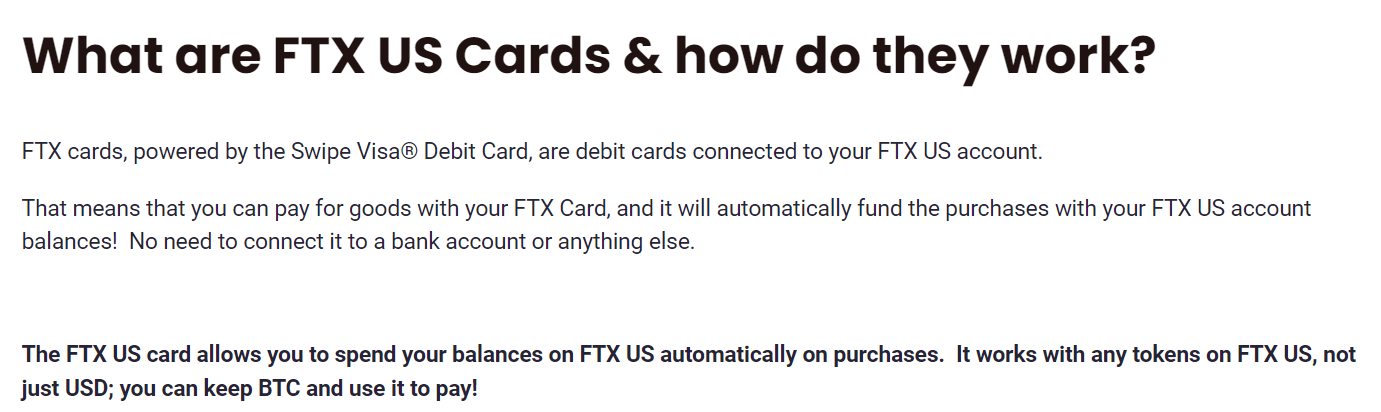
Thẻ ghi nợ tiền điện tử chỉ được cung cấp bởi các sàn giao dịch tập trung cho người dùng đã mở tài khoản. Để thêm thông tin cơ bản, việc phát hành và vận hành thẻ ghi nợ/thẻ tín dụng liên quan đến hai bên:
Một bên là nhà phát hành thẻ ghi nợ/thẻ tín dụng, chịu trách nhiệm ký quỹ của người dùng và xử lý chuyển khoản của người dùng. Trong bối cảnh thẻ ghi nợ tiền điện tử, sàn giao dịch tập trung là tổ chức phát hành.
Thứ hai là nhà cung cấp mạng thanh toán (chẳng hạn như Visa), chịu trách nhiệm nhóm một số lượng lớn chuyển khoản của người dùng thành một đợt và sau đó điều phối chuyển khoản theo đợt liên ngân hàng thông qua hệ thống liên lạc liên ngân hàng.
Mô tả hình ảnh
tiêu đề phụ
6. Thẻ tín dụng tiền điện tử
Mô tả hình ảnh
tiêu đề phụ
7. Giao dịch OTC (bộ đếm OTC và P2P)
Dự án gửi và rút tiền hợp pháp qua quầy (OTC) cho phép người mua và người bán giao dịch trực tiếp mà không cần trung gian. Có hai chế độ:
Bộ đếm OTC, chẳng hạn như Kraken OTC
Peer-to-peer là P2P, chẳng hạn như Binance P2P
Trong chế độ quầy OTC, hai bên tham gia giao dịch là khách hàng cần dịch vụ giao dịch và quầy OTC là đối tác. Sau đây sẽ lấy giao dịch tại bàn chính làm ví dụ để mô tả quy trình giao dịch của quầy OTC. Đầu tiên, khách hàng đã vượt qua xác minh danh tính đến quầy OTC để nhận báo giá giao dịch (số tiền giao dịch ít nhất phải từ 100.000 đến 200.000 đô la Mỹ). Sau khi nhận được tiền của khách hàng, quầy OTC sẽ báo giá cho khách hàng thông qua hệ thống báo giá tự động hoặc phòng chat trực tuyến. Nếu khách hàng chấp nhận báo giá, quầy OTC sẽ giao dịch cho khách hàng với mức giá tốt nhất trong số nhiều nhà cung cấp thanh khoản (bao gồm cả nhà tạo lập thị trường và các quầy OTC khác) và kiếm được phần lợi nhuận tốt hơn báo giá của khách hàng. Vì vậy, mặc dù quầy giao dịch OTC không thu thêm phí nhưng phí giao dịch đã được bù vào phần thấp hơn so với báo giá của khách hàng. Hầu như tất cả các sàn giao dịch tập trung chính thống đều có quầy OTC của riêng họ, chủ yếu phục vụ khách hàng tổ chức và nhà đầu tư bán lẻ có giao dịch lớn. Ngoài ra còn có các công ty phi trao đổi chuyên về quầy OTC. Dự án gửi và rút tiền pháp định của chế độ truy cập OTC có ba ưu điểm chính:
Thứ nhất, loại bỏ trượt giá giao dịch (slippage). Các giao dịch lớn trên các sàn giao dịch kém thanh khoản có thể gây ra biến động giá lớn và khiến người giao dịch phải trả tiền: một hiện tượng được gọi là "trượt giá". Các quầy OTC tránh vấn đề này bằng cách cung cấp báo giá cố định cho các giao dịch lớn, chấp nhận rủi ro cho khách hàng để đổi lấy khả năng kiếm được lợi nhuận tốt hơn so với giao dịch báo giá.
Thứ hai, thanh khoản nhiều hơn. Các quầy OTC có thể giao dịch ở mức giá tốt nhất trên nhiều nền tảng thanh khoản.
Mô tả hình ảnh
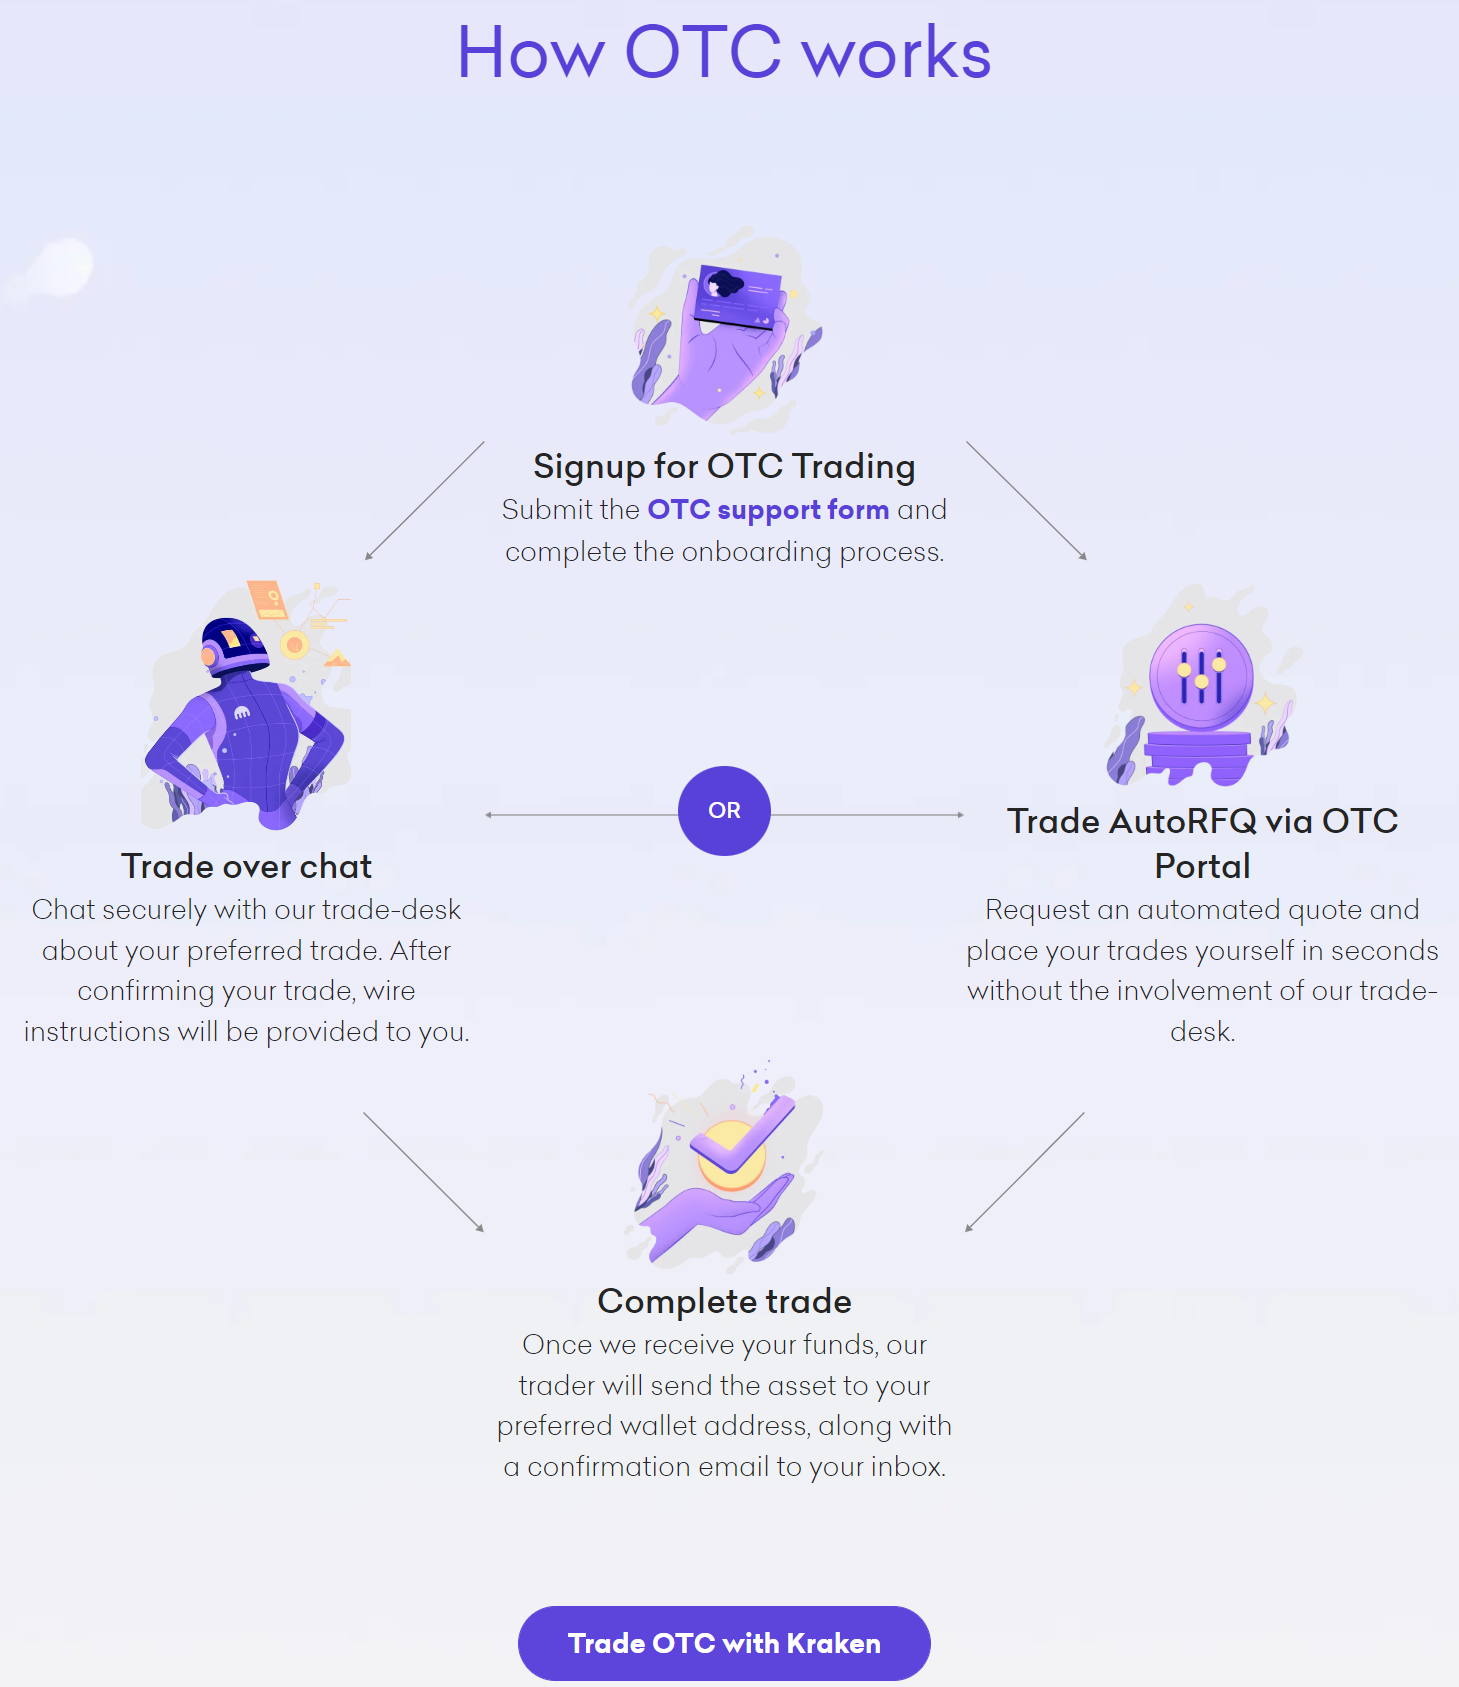
Trường hợp: Hệ thống hỗ trợ truy cập OTC của sàn giao dịch tập trung Kraken báo giá tự động và báo giá phòng trò chuyện trực tuyến
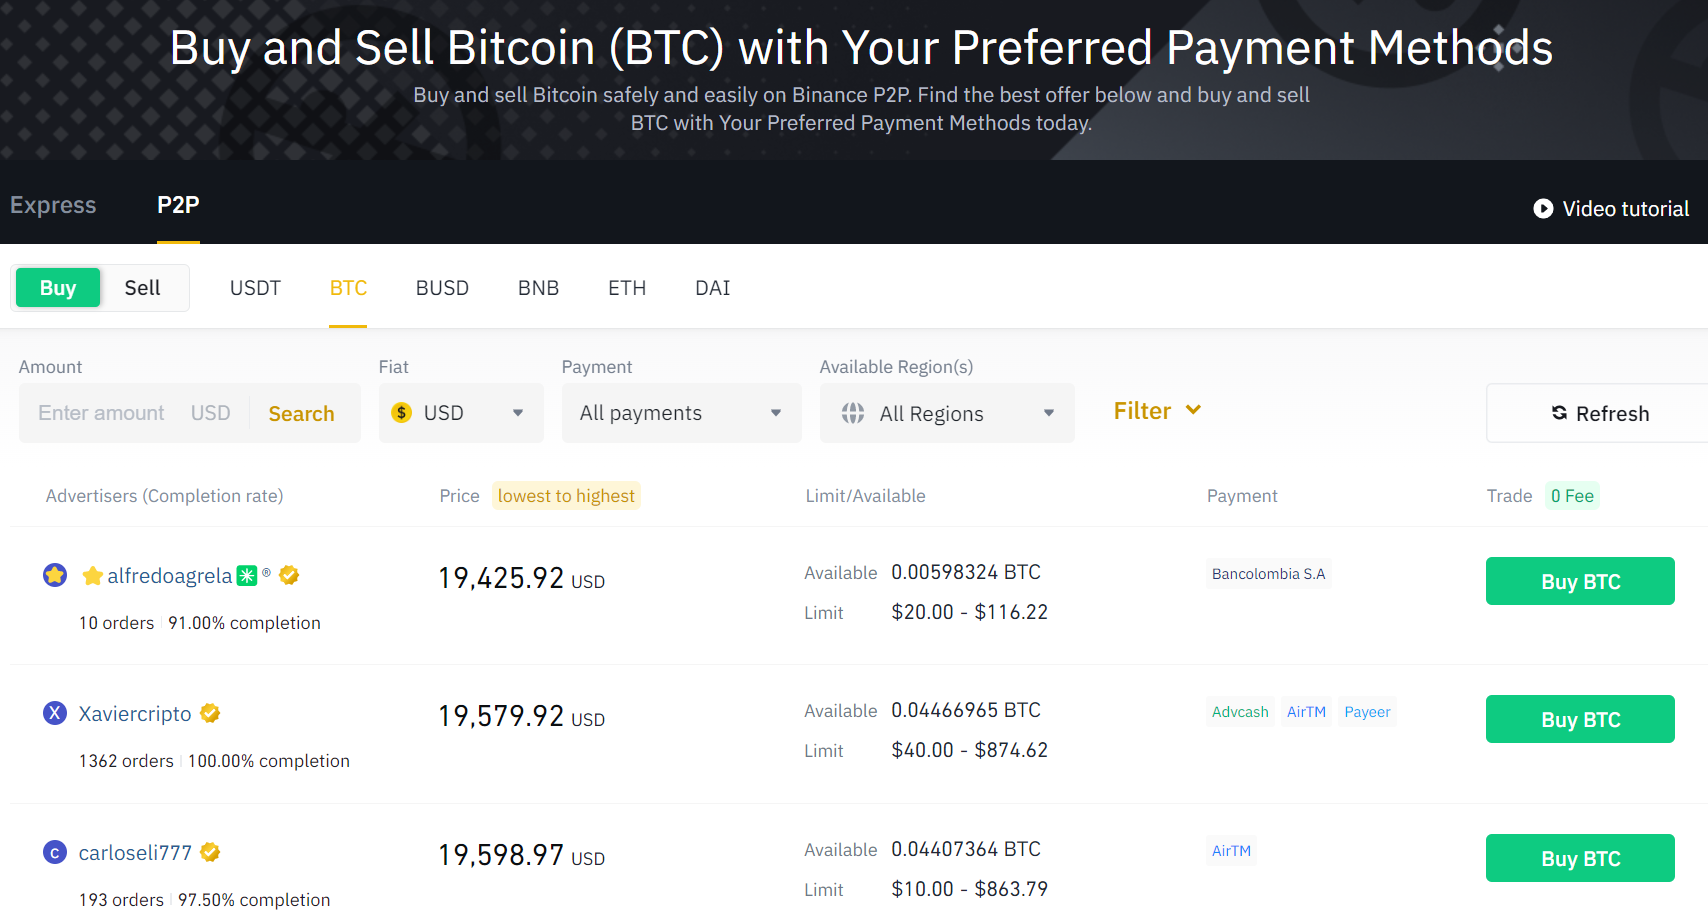
Trong chế độ P2P, người mua và người bán trực tiếp thực hiện các giao dịch gửi và rút tiền tệ fiat mà không cần các quầy OTC làm đối tác tham gia. Ví dụ đơn giản nhất là một giao dịch riêng tư giữa những người bạn chuyển tiền pháp định và tiền điện tử cho nhau. Một số nền tảng (chẳng hạn như Binance P2P) sẽ cung cấp dịch vụ ký quỹ (escrow) của bên thứ ba để loại bỏ chi phí ủy thác để phù hợp với người mua và người bán, đồng thời tính phí ở mức rất thấp. Trước tiên, người bán cần chuyển tài sản đã bán sang tài khoản ký quỹ của bên thứ ba và tùy chỉnh phương thức thanh toán. Người mua chấp nhận đơn đặt hàng và thanh toán theo phương thức mà người bán yêu cầu. Sau khi người bán xác nhận thanh toán trên nền tảng giao dịch, nền tảng sẽ mở khóa và chuyển tài sản đã bán cho người mua. Dự án gửi và rút tiền tệ fiat ở chế độ P2P có ba ưu điểm chính:
Đầu tiên, các phương thức thanh toán đặc biệt đa dạng. Sau khi người mua và người bán vượt qua xác minh danh tính của nền tảng giao dịch, họ có thể tự xác định bất kỳ phương thức thanh toán nào. Vì giao dịch được hoàn thành trong nền tảng nên phương thức thanh toán không bị giới hạn bởi các loại được nền tảng hỗ trợ, cho phép các phương thức thanh toán thích hợp tại địa phương và thậm chí cả giao dịch tiền mặt trực tiếp.
Thứ hai, chi phí ủy thác thấp. P2P cung cấp dịch vụ ký quỹ và công bố điểm số tín nhiệm của người dùng (chẳng hạn như tỷ lệ phần trăm giao dịch được hoàn thành đúng hạn). Cần lưu ý rằng nguy cơ đối tác trì hoãn hoặc hủy đơn hàng vẫn tồn tại.
Mô tả hình ảnh
tóm tắt
tóm tắt
Bài viết này trước tiên giải thích các yếu tố chính phân biệt các dự án gửi và rút tiền, bao gồm các yêu cầu pháp lý, mô hình kinh doanh và trải nghiệm người dùng, sau đó phân loại bảy loại dự án gửi và rút tiền, bao gồm các sàn giao dịch tập trung, dự án gửi và rút tiền độc lập, công cụ tổng hợp tiền gửi và rút tiền và ATM tiền điện tử , thẻ ghi nợ tiền điện tử, thẻ tín dụng tiền điện tử và giao dịch tại quầy.Về mô hình kinh doanh, dự án gửi và rút tiền pháp định kiếm được lợi nhuận bằng cách kiếm chênh lệch mua và bán thanh khoản và tính phí người dùng.
Về các yêu cầu pháp lý, bên dự án cần phải có giấy phép chuyển tiền ở mỗi khu vực hoạt động. Giấy phép này không phải là giấy phép ngân hàng, vì vậy trong trường hợp phá sản và thanh lý, tài sản của người dùng sẽ không được bảo vệ bởi bảo hiểm của chính phủ.
Về mô hình kinh doanh, dự án gửi và rút tiền pháp định kiếm được lợi nhuận bằng cách kiếm chênh lệch mua và bán thanh khoản và tính phí người dùng.
Về trải nghiệm người dùng, nếu giao dịch vượt quá một số tiền nhất định, người dùng cần xác thực. Tỷ lệ gửi và rút tiền của Fiat bao gồm phí phương thức thanh toán, phí tỷ giá hối đoái, tiền thưởng cho nhà phân phối và phí mạng blockchain.
tiêu đề cấp đầu tiên
Giới thiệu về tầm nhìn xa
Foresight Ventures đặt cược vào sự đổi mới của tiền điện tử trong vài thập kỷ tới. Nó quản lý nhiều quỹ: quỹ VC, quỹ quản lý hoạt động thứ cấp, FOF đa chiến lược, quỹ S có mục đích đặc biệt "Quỹ thứ cấp dự đoán l", với tổng quy mô quản lý tài sản là hơn 4 Một trăm triệu đô la Mỹ. Foresight Ventures tuân thủ khái niệm "Độc đáo, Độc lập, Tích cực, Lâu dài" và cung cấp hỗ trợ rộng rãi cho các dự án thông qua các lực lượng sinh thái mạnh mẽ. Nhóm của nó đến từ các nhân sự cấp cao từ các công ty tài chính và công nghệ hàng đầu bao gồm Sequoia China, CICC, Google, Bitmain, v.v.
Website: https://www.foresightventures.com/
Twitter: https://twitter.com/ForesightVen
Medium: https://medium.com/@foresightventures-zh
Substack: https://foresightventures.substack.com
Discord: https://discord.com/invite/maEG3hRdE3
Linktree: https://linktr.ee/foresightventures





