


Stablecoin phi tập trung: Một lời hứa chưa được thực hiện


Người phiên dịch Odaily |
Người phiên dịch Odaily |
giới thiệu
giới thiệu
Trong khi nhiều chuyên gia coi tiền điện tử là một hệ thống tiền tệ độc lập có khả năng thay thế tài chính truyền thống, thì stablecoin – một loại tiền điện tử được chốt bằng đồng đô la Mỹ – vẫn được lưu hành rộng rãi trên các chuỗi khối. Theo dữ liệu từ Coingecko, stablecoin hiện chiếm hơn 50% khối lượng giao dịch hàng ngày của tiền điện tử. Tuy nhiên, chưa đến 10% tổng vốn hóa thị trường tiền điện tử bao gồm stablecoin, do đó, stablecoin có thể được sử dụng nhiều hơn như một phương tiện trao đổi giữa các tài sản hơn là một kho lưu trữ giá trị.
Ngày nay, hầu hết các stablecoin được phát hành bởi một pháp nhân duy nhất, vì vậy chúng có một số rủi ro tập trung nhất định, từ góc độ này, các stablecoin không thực sự đáp ứng được kỳ vọng của người dùng DeFi là "tránh rủi ro tập trung". Nhưng nếu chúng ta có thể phân cấp chính stablecoin thì sao?Thành thật mà nói, lý tưởng thì đầy còn thực tế thì rất mỏng manh - nhiều giao thức đã đề xuất nhiều cơ chế khác nhau để tạo ra các stablecoin phi tập trung, nhưng cuối cùng chỉ một số ít trong số đó thành công.
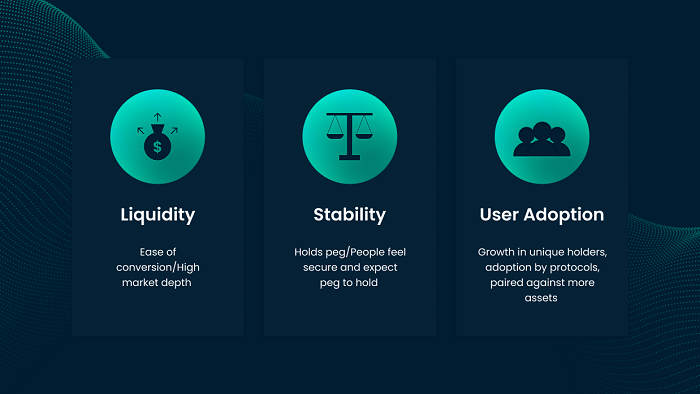
Ngay cả khi nó tồn tại, tỷ lệ thành công cuối cùng vẫn thấp, vì sự ổn định về giá chỉ là một trong những trụ cột của sự phát triển giao thức. Trên thực tế, để thực sự thành công, một giao thức stablecoin phải đạt được ba mục tiêu chính:
1. Thanh khoản
2. Sự ổn định
3. Tỷ lệ chấp nhận của người dùng
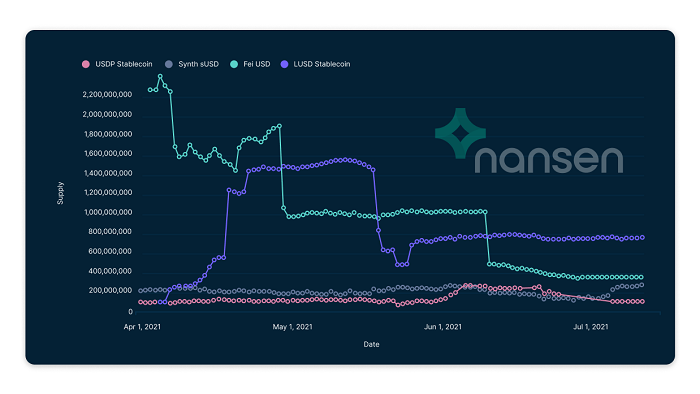
Biểu đồ trên cho thấy nguồn cung của stablecoin với các chốt tương đối ổn định tính đến thời điểm hiện tại, bao gồm USDP Stablecoin, Synth sUSD, Fei USD và LUSD Stablecoin.
tiêu đề phụ
Các mô hình Stablecoin khác nhau
Trong khi nhiều giao thức stablecoin đã trải qua nhiều lần lặp lại, hầu hết các stablecoin trên thị trường đều có chung một số đặc điểm. Sơ đồ bên dưới cho thấy một khung phân loại thường được sử dụng để suy nghĩ về các stablecoin phi tập trung một cách rộng rãi hơn. Cần lưu ý rằng ngay cả trong cùng một loại giao thức stablecoin, một số thông số kỹ thuật và cơ chế sẽ khác nhau.
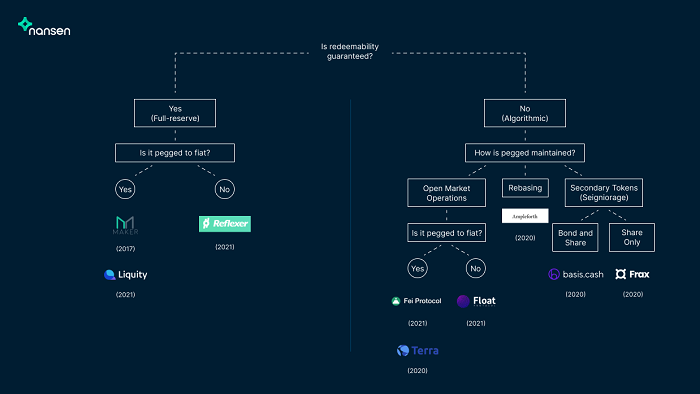
khả năng mua lại, có nghĩa là người dùng có khả năng đổi stablecoin lấy tài sản tương đương.
MakerDAO là một giao thức stablecoin được bảo lưu đầy đủ, được chốt bằng tiền pháp định. Mọi người có thể gửi tài sản dự trữ (chẳng hạn như ETH) vào Maker và sau đó họ có thể đúc DAI dựa trên định giá USD của tài sản. Hầu hết các loại tiền điện tử đều không ổn định, vì vậy Maker chỉ cho phép phát hành DAI dưới dạng phần trăm giá trị của tài sản và theo cách này đảm bảo rằng DAI luôn được chốt vào tài sản tương ứng ở mức 1 đô la.
Do đó, Maker giống như một ngân hàng truyền thống với đầy đủ dự trữ, cho phép người gửi tiền rút tiền bất cứ lúc nào mà không cần chạy và người dùng DAI cũng có thể mua lại tài sản thế chấp của họ bất cứ lúc nào. Maker có thể có "sự bảo đảm" này vì stablecoin dự trữ đầy đủ của nó được thế chấp quá mức, nhưng mô hình thế chấp quá mức này sẽ dẫn đến hiệu quả sử dụng vốn không hiệu quả. Maker thường có tỷ lệ cho vay trên giá trị thấp hơn và lãi suất cao hơn so với các giao thức cho vay khác, nghĩa là những người đúc DAI thường có thể vay USD rẻ hơn ở nơi khác.
Ngoài ra, giao thức stablecoin dự trữ đầy đủ cũng có một “lỗ hổng tự nhiên”, đó là: hạn chế tăng trưởng, vì nguồn cung stablecoin sẽ bị hạn chế bởi nhu cầu đòn bẩy của tài sản mã hóa như ETH. Hãy tưởng tượng nếu tất cả người dùng USDT trên thế giới ngày nay muốn chuyển đổi sang DAI, nhưng không ai muốn gửi ETH để đúc DAI (ví dụ: ETH có thể bị khóa khi đặt cược), thì đơn giản là sẽ không có đủ DAI trên thị trường.
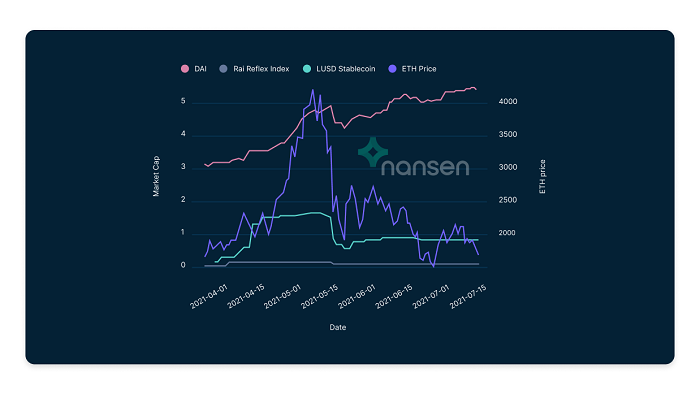
Ở trên: Khi giá ETH giảm, nguồn cung stablecoin dự trữ đầy đủ cũng vậy
Các giao thức stablecoin thuật toán được thiết kế để giải quyết vấn đề của các giao thức stablecoin dự trữ đầy đủ — theo định nghĩa, các giao thức stablecoin thuật toán không đảm bảo rằng người dùng có thể đổi stablecoin của họ lấy tài sản cơ bản có giá trị thị trường tương đương bất kỳ lúc nào.
Các stablecoin thuật toán thường duy trì chốt của chúng theo ba cách:
1. Nghiệp vụ thị trường mở.Trong thị trường mở, các giao thức stablecoin thuật toán đảm bảo chốt thông qua các hợp đồng thông minh để đổi lấy tài sản dự trữ cho chính stablecoin và ngược lại. Ví dụ: Giao thức Fei đạt được điều này bằng cách trực tiếp thực hiện các giao dịch mua và bán trên nhóm thanh khoản Uniswap của mình, trong khi Giao thức Float sử dụng các cuộc đấu giá của Hà Lan để đảm bảo neo giá.
2、Rebasing。Lấy Ampleforth làm ví dụ, nguồn cung cấp mã thông báo của giao thức stablecoin sẽ bị hủy và phát hành tương ứng với số lượng thuộc sở hữu của ví. Giả sử bạn có 10 $AMPL, tổng nguồn cung lưu thông của $AMPL là 100 và giá của $AMPL là 1 đô la. Nếu giá $AMPL giảm xuống còn 0,9 đô la, thì sau khi Rebasing, bạn sẽ chỉ tìm thấy 9 đô la AMPL trong ví của mình và tổng nguồn cung lưu hành cũng sẽ giảm xuống còn 90 đô la AMPL. (Cơ chế sẽ chính xác hơn trong thực tế triển khai).
3. Đường chuyền phụ.Trong mô hình mã thông báo thứ cấp, rủi ro “bỏ neo” của stablecoin sẽ liên tục được hấp thụ bởi những người nắm giữ mã thông báo thứ cấp. Hãy lấy Basis Cash làm ví dụ, khi stablecoin được giao dịch dưới mức giá cố định, người dùng có thể đổi stablecoin lấy trái phiếu với mức chiết khấu, chẳng hạn như trái phiếu 0,7 đô la. Sau khi giá cố định được khôi phục, trái chủ có thể mua lại trái phiếu của họ theo mệnh giá ($1). Khi các stablecoin giao dịch trên mức giá neo, các stablecoin mới được đúc và phát hành cho những người nắm giữ mã thông báo trái phiếu, thưởng cho các cổ đông vì đã chấp nhận rủi ro đó.
Tuy nhiên, sau khi bước sang năm 2021, một loại stablecoin theo chiều dọc hoàn toàn mới đã xuất hiện trên thị trường: những stablecoin này hoàn toàn không được liên kết với bất kỳ tỷ giá tiền tệ hợp pháp nào. Vậy làm thế nào để các stablecoin như vậy hoạt động?
Các giao thức này đặt giá mục tiêu thay đổi cho stablecoin, ít biến động hơn và được cập nhật thường xuyên. Câu hỏi đặt ra là giá mục tiêu này được xác định như thế nào? Lấy Reflexer, một stablecoin gốc được mã hóa được xây dựng đặc biệt cho DeFi, làm ví dụ. Trên thực tế, khi nhu cầu về đòn bẩy ETH của giao thức tăng và giảm, giá mục tiêu của Reflexer sẽ (dần) tăng và giảm. Từ góc độ của cơ chế mua lại, Relexer về cơ bản phải đối mặt với cùng một vấn đề như mô hình stablecoin dự trữ đầy đủ ban đầu, đó là: hiệu quả sử dụng vốn thấp.
Giao thức Float có thể được phân loại là một stablecoin thuật toán sử dụng mô hình mã thông báo phụ. Ở mức cao, giá mục tiêu của Float tăng và giảm (dần dần) khi giá chung của tài sản thế chấp tăng và giảm.
tiêu đề phụ
Thiết kế một giao thức stablecoin là vô cùng khó khăn
Tiền tệ là một thứ phức tạp - các giao thức stablecoin thường chỉ được chứng minh trên lý thuyết và trên thực tế, chúng tôi không thấy nhiều ví dụ hoạt động.
Do sự phức tạp trong cách người dùng tương tác với các giao thức stablecoin, những gì hoạt động ở quy mô nhỏ hơn có thể không hoạt động ở quy mô lớn và ngược lại. Một trong những lý do tại sao điều này có vấn đề là khi sự chấp nhận của người dùng tăng lên, thì số lượng/tỷ lệ người tham gia không hiểu cơ chế giao thức cũng tăng theo. Như Vance từ công ty VC Framework Ventures đã chỉ ra, một khi những người tham gia hoảng loạn bán ra, khả năng xảy ra vòng xoáy tử vong của giao thức stablecoin sẽ tăng lên.
Ngoài ra, sự phát triển của giao thức stablecoin cũng phụ thuộc vào con đường: một khi giao thức stablecoin không thể hỗ trợ mỏ neo một cách hiệu quả, nó có thể phá hủy hoàn toàn niềm tin của mọi người vào mô hình stablecoin; một khi mã thông báo quản trị đã phát hành không thể được phân phối lại một cách kỳ diệu cho đúng người, người dùng cũng sẽ mất lòng tin. Nói chung, trong giai đoạn đầu phát triển giao thức stablecoin, điều quan trọng nhất là xây dựng một cộng đồng người dùng vững mạnh, càng nhiều người hy vọng giao thức stablecoin sẽ duy trì hoạt động lâu dài thì càng có nhiều người sẵn sàng "đặt cược" " rằng stablecoin sẽ vẫn được neo. thêm. Cộng đồng người dùng khổng lồ Đây là một “hào nước” cộng đồng không thể thay thế, nhưng cần rất nhiều thời gian để xây dựng.
Tóm lại là
Tóm lại là
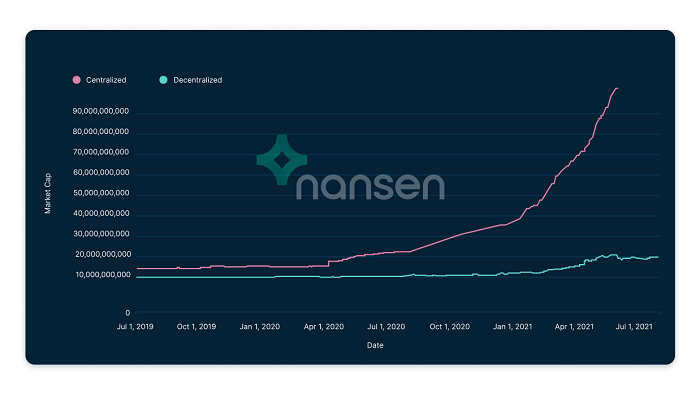
Ngày nay, tổng lưu lượng của các stablecoin tập trung cao hơn mười lần so với vốn hóa thị trường của các stablecoin phi tập trung. Tại sao cái này rất? Trên thực tế, đối với nhiều người, tính bảo mật của một stablecoin do một cơ quan giám sát tập trung phát hành vượt xa những rủi ro liên quan đến một stablecoin phi tập trung.
Mặt khác, người ta cũng đặt câu hỏi liệu việc chấp nhận của người dùng có tăng lên hay không, vì nhiều người chỉ sử dụng stablecoin phi tập trung như một nguồn thu nhập tạm thời. Ngoại trừ DAI, không có stablecoin phi tập trung nào có hơn 3.000 người dùng hoạt động duy nhất kể từ tháng 7! Vào năm 2021, khi Văn phòng Tổng chưởng lý New York đạt được thỏa thuận với Tether, những lo ngại xung quanh việc USDT thiếu hỗ trợ dự trữ đầy đủ đã tiêu tan ở một mức độ nào đó. Khi người tiêu dùng tiếp tục khám phá DeFi bằng cách sử dụng các sàn giao dịch tập trung như Coinbase, các stablecoin tập trung vẫn là lựa chọn đầu tiên của hầu hết mọi người.
Tuy nhiên, cuộc tìm kiếm các stablecoin phi tập trung vẫn tiếp tục.





