


Stablecoin bị giám sát: USDT gặp phải một cuộc khủng hoảng niềm tin khác


Bài viết này đến từcointelegraph, Tác giả gốc: Andrew Singer
Người phiên dịch Odaily |
Người phiên dịch Odaily |
Stablecoin có thực sự ổn định? Khi bắt đầu một vòng tranh luận mới về dự trữ stablecoin, vấn đề về rổ tài sản dự trữ của Tether (USDT) một lần nữa thu hút sự chú ý.
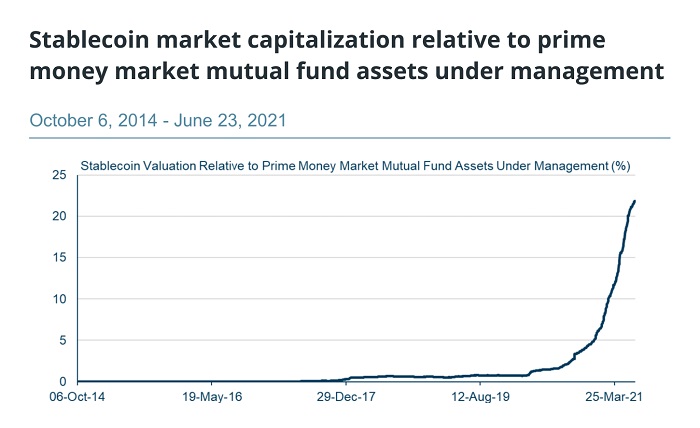
Thị trường stablecoin đang phát triển theo cấp số nhân — Chủ tịch Fed Boston Eric Rosengren dường như là người đầu tiên giương cờ cảnh báo vào cuối tháng 6, nhấn mạnh khi xuất hiện tại Hội nghị chuyên đề về các tổ chức tài chính và tiền tệ chính thức giải thích:
“Có nhiều lý do để nghĩ rằng stablecoin – ít nhất là nhiều stablecoin – không thực sự ổn định, dễ xảy ra khủng hoảng tài chính trong tương lai và trừ khi chúng tôi bắt đầu điều tiết stablecoin, chúng sẽ đóng vai trò lớn hơn trên thị trường tài chính (tạo ra một nguy hiểm nghiêm trọng hơn).
Trong các tài liệu bài phát biểu bị rò rỉ, Eric Rosengren đã đề cập đến Tether (USDT), hiện đang thống trị thị trường stablecoin và chỉ ra rằng rổ tài sản dự trữ của Tether (USDT) trông rất giống một "quỹ lớn rất rủi ro". quan trọng là "quỹ" này đã gặp rất nhiều rắc rối vào năm ngoái, và đã có hai lần suy thoái. Nhưng dù vậy, chúng ta vẫn còn nhiều thắc mắc Eric Rosengren đã “đặt tên” Tether (USDT) dựa trên vấn đề này, đồng thời nêu ra những điểm cần quan tâm quan trọng sau:
1. Chúng tôi biết rằng tài sản dự trữ của Tether bao gồm thương phiếu và tỷ lệ tiền mặt rất thấp. Triển khai dự trữ như thế này có thực sự hợp lý không?
2. Liệu sự tăng trưởng parabol của stablecoin có thực sự làm mất ổn định thị trường tín dụng tiền tệ kỹ thuật số ngắn hạn?
3. Dự trữ và kiểm toán chặt chẽ hơn sẽ giúp phục vụ toàn bộ ngành công nghiệp stablecoin?
Francine McKenna, trợ giảng tại Trường Kinh doanh Kogod của Đại học Mỹ, hiểu rất rõ mối quan tâm của Eric Rosengren. Bà tin rằng, theo một nghĩa nào đó, các quỹ stablecoin mới này chính là thị trường tín dụng ngắn hạn truyền thống. Cục Dự trữ Liên bang Boston và các đồng nghiệp của ông có thể nhận ra -- "tại sao chúng ta đột nhiên mất quyền kiểm soát giao dịch đòn bẩy trên thị trường?!"
tiêu đề phụ
Chìa khóa cho tính thanh khoản của thị trường tiền điện tử là Stablecoin?
Stablecoin hiện đang ảnh hưởng đến giá tín dụng ngắn hạn và không giống như ngành tài chính truyền thống, những công cụ này có thể được rút ra nhanh chóng. Ví dụ: vào giữa tháng 6, Iron Finance, một dự án stablecoin "được thế chấp một phần", đã gặp phải "sự cố rút vốn lịch sử", dẫn đến việc giá stablecoin IRON bị tách rời, khiến giá của TITAN, token gốc của Iron Finance, từ một mức cao nhất mọi thời đại là 64,04 đô la trong hai ngày, nhưng nó đã giảm mạnh xuống gần như bằng 0. Kết quả là các nhà đầu tư như chủ sở hữu của NBA Dallas Mavericks và tỷ phú Mark Cuban đã bị ảnh hưởng nghiêm trọng.
Rohan Gray, trợ lý giáo sư tại Trường Luật Đại học Willamette, cảnh báo rằng sự sụp đổ của Tether (USDT) có thể gây ra hậu quả nghiêm trọng cho thế giới tiền kỹ thuật số, giải thích:
"Tether (USDT) vẫn là cặp giao dịch tài sản được sử dụng rộng rãi nhất để giao dịch so với (gần như) tất cả các loại tiền điện tử khác và cung cấp nhiều thanh khoản cho ngành tiền kỹ thuật số. Vì vậy, vâng, Tether (USDT) Sự sụp đổ của tiền điện tử sẽ có tác động kích thích lớn đối với phần còn lại của hệ sinh thái tiền kỹ thuật số."
Rohan Gray nói thêm:
"Tuy nhiên, hiện tại Circle và một số stablecoin khác đã bắt đầu chiếm thị phần từ Tether, chắc chắn có khả năng một số stablecoin khác sẽ phá vỡ Tether (USDT). Điều đó có nghĩa là, ngay cả khi không có Tether, phần còn lại của ngành công nghiệp tiền điện tử cũng nên cũng có thể được cho phép trên các stablecoin khác đã được xây dựng.”
Trên thực tế, tranh cãi đã gây khó khăn cho Tether (USDT) trong suốt lịch sử ngắn ngủi của nó - vào tháng 2, Tether (USDT) và nhà phát hành của nó, nền tảng giao dịch tiền điện tử Bitfinex, đã đạt được thỏa thuận với New York yêu cầu Tether (USDT) và Bitfinex nộp phạt 18,5 triệu USD đến tiểu bang New York và phải gửi báo cáo hàng quý bắt buộc về dự trữ Tether (USDT) cho các cơ quan quản lý. Không chỉ vậy, Tổng chưởng lý Hoa Kỳ Letitia James của New York còn yêu cầu các sàn giao dịch tiền điện tử Bitfinex và Tether (USDT) ngừng các hoạt động giao dịch tại bang New York để bảo vệ các nhà đầu tư khỏi các sàn giao dịch tiền ảo hoặc tiền điện tử lừa đảo.
Điều đáng nói là khi thông báo về thỏa thuận dàn xếp, Letitia James cũng nhấn mạnh rằng tuyên bố của Tether (USDT) rằng stablecoin của họ luôn được hỗ trợ hoàn toàn bởi đô la Mỹ là một lời nói dối.
Tuy nhiên, không phải ai cũng yên tâm với báo cáo hàng quý của Tether (USDT), theo dữ liệu báo cáo được tiết lộ mới nhất, “giấy thương mại” (commercial paper) đã chiếm một nửa tổng tài sản của nó, chẳng hạn như 49,6% là một thực tế đặc biệt nổi bật.
Rohan Gray giải thích:
“Một sự thật không thể chối cãi là Tether (USDT) nắm giữ rất nhiều trái phiếu công ty và trái phiếu doanh nghiệp, và một vấn đề lớn là không ai biết những trái phiếu và khoản nợ này là gì, khác với tuyên bố của họ trong nhiều năm rằng họ chỉ đầu tư vào. tiền mặt hoặc Tài sản như tiền mặt."
Francine McKenna, giáo sư trợ giảng tại Trường Kinh doanh Kogod của Đại học Mỹ, giải thích rằng các khoản tương đương tiền "phải đặc biệt" có tính thanh khoản cao và không chịu sự bất ổn của thị trường, trong khi thương phiếu không phổ biến và thị trường tràn ngập các loại thương phiếu khác nhau. giấy tờ. Có thể trong quá khứ, thương phiếu của GE “ngon như vàng”, nhưng bây giờ, ai sẽ sử dụng thương phiếu của GE-thực ra, thương phiếu phụ thuộc vào người phát hành thương phiếu đó là ai.
Sidharth Sogani, người sáng lập kiêm CEO của công ty nghiên cứu thị trường Crebaco, thừa nhận rằng Tether (USDT) đã là một dấu hỏi lớn kể từ khi thành lập. xảy ra nếu giá trái phiếu doanh nghiệp giảm? USDT sẽ mất giá? Ngoài ra, nếu tài sản đầu tư có thu nhập thì nên phân chia như thế nào? Theo Sidharth Sogani, về mặt lý thuyết, người dùng Tether cũng nên sở hữu trái phiếu và hàng hóa hỗ trợ stablecoin, vì vậy tiền lãi kiếm được là quyền của người dùng.
Tuy nhiên, không phải ai cũng gặp vấn đề với việc Tether (USDT) chốt token của nó vào một giỏ chứa giấy thương mại, Sean Stein Smith, trợ lý giáo sư tại Khoa Kinh tế Kinh doanh tại Đại học Lehman, là một trong số họ, cho biết:
Tuy nhiên, Sean Stein Smith thừa nhận rằng có thể có những “phức tạp” tiềm ẩn khi stablecoin nắm giữ thương phiếu – ví dụ: “hoạt động” của stablecoin có thể làm mất ổn định các phân khúc cụ thể của thị trường thương phiếu. Tương ứng, nếu thị trường thương phiếu “đứng yên”, nó cũng có thể làm gián đoạn cơ chế mua lại của các stablecoin cụ thể.
tiêu đề phụ
Các stablecoin có cần kiểm toán chặt chẽ hơn không?
Nếu Big Four kiểm toán dự trữ Tether (USDT) một cách thường xuyên, liệu điều đó có cải thiện độ tin cậy của họ về vấn đề “dự trữ hỗ trợ” không? Theo quan điểm của Sean Stein Smith, việc kiểm toán chặt chẽ hơn có thể giúp stablecoin cải thiện độ tin cậy của chúng, ông giải thích:
“Kiểm toán thường xuyên chắc chắn sẽ hữu ích, vì kiểm toán chặt chẽ vừa làm tăng độ tin cậy rằng Tether (USDT) được hỗ trợ dự trữ, vừa tạo ra các tiêu chuẩn mã hóa cụ thể mà các nhà phát hành stablecoin khác có thể áp dụng.”
Tuy nhiên, những người khác có thể không đồng ý. Ví dụ: stablecoin lớn thứ hai, USD Coin (USDC), đã được Grant Thornton LLP xác nhận rằng họ có đủ dự trữ USD mỗi tháng, đây thường được coi là một cách tiếp cận tốt hơn, nhưng theo quan điểm của Francine McKenna, có những hạn chế nghiêm trọng đối với "xác nhận" dự trữ thường xuyên, anh ấy giải thích rằng những gì kiểm toán làm bây giờ — tức là xác minh số dư ngân hàng hàng tháng của các tổ chức phát hành — không "đáng tin cậy" vì khi kiểm toán viên sau khi kiểm tra bảng sao kê ngân hàng, tổ chức phát hành stablecoin có thể chuyển tiền ngay lập tức đi nơi khác.
Vì vậy, có cách nào khác để giải quyết vấn đề "dự trữ hỗ trợ" của stablecoin không? Theo Francine McKenna, vâng! Câu trả lời là các tài khoản lưu ký, nghĩa là - yêu cầu các nhà phát hành stablecoin thiết lập các tài khoản quỹ khách hàng riêng biệt như các nhà môi giới/đại lý. Theo lời của Francine McKenna:
"Trong mọi trường hợp, có nhiều cách để ràng buộc tiền để chúng không thể di chuyển."
Hãy quay trở lại với Tether (USDT), theo dữ liệu của chính Tether, chỉ có 2,9% dự trữ của USDT hiện là tiền mặt, điều này khiến một số người nghĩ rằng Tether hoạt động giống như một ngân hàng - nhưng không bị ảnh hưởng bởi nó. .
Martin Walker, giám đốc ngân hàng và tài chính tại Trung tâm quản lý dựa trên bằng chứng, một công ty quản lý tài sản tiền điện tử, cho biết:
“Rõ ràng là từ cấu trúc dự trữ – Tether (USDT) chỉ có một tỷ lệ rất nhỏ dự trữ là tiền mặt trong tài khoản ngân hàng – rằng chúng hoạt động giống như một ngân hàng, nhưng không có các tiết lộ thông thường,”
Đánh giá từ dữ liệu, Tether/Bitfinex dường như đã thua đối thủ cạnh tranh của họ, nhưng cho đến nay, họ vẫn chưa phản hồi về vấn đề này.
tiêu đề phụ
Ngành tiền kỹ thuật số sẽ ra sao nếu Tether (USDT) thực sự "sụp đổ"?
Hiện tại, ít nhất, không có bất kỳ dấu hiệu nào về sự sụp đổ sắp xảy ra đối với Tether (USDT), nhưng với sự thống trị thị trường liên tục của nó, một sự kiện như vậy thường là một chủ đề của cuộc trò chuyện – hay đúng hơn là đầu cơ.
Sidharth Sogani nói:
“Các cặp bitcoin/tiền điện tử vẫn ở đây để tồn tại, nhưng vẫn có khả năng xảy ra một cuộc 'thảm sát' và nếu có điều gì đó không ổn xảy ra với Tether (USDT), tôi tin rằng thị trường sẽ mất từ 10% đến 15% giá trị – bởi vì, hiện tại, Tether (USDT) có nguồn cung lưu hành là 64 tỷ đô la Mỹ mỗi tháng, giả sử nó thực sự sụp đổ hoàn toàn, nó có thể gây ra sự sụt giảm ngắn hạn lên đến 35% và nó cũng sẽ gây ra sự hoảng loạn trên toàn bộ thị trường tiền kỹ thuật số.”
"Nếu stablecoin gây ra rủi ro hệ thống toàn cầu, thì tại sao có quá nhiều ngân hàng trung ương thử nghiệm và triển khai các loại tiền kỹ thuật số của ngân hàng trung ương - về cơ bản là một loại tiền ổn định cơ sở do chính phủ phát hành. Nếu Tether (USDT) gặp sự cố, chắc chắn sẽ có một số biến động và các tiêu đề báo trước về 'sự kết thúc của tiền điện tử', nhưng nó sẽ không làm ngành công nghiệp này đi xuống."
tiêu đề phụ
Chúng ta có cần hóa đơn stablecoin không?
Ở một số khu vực pháp lý, quy định về stablecoin có thể sắp xảy ra, ít nhất là nếu một số sáng kiến về quy định chứng tỏ là thành công.
Sidharth Sogani phân tích:
"Điều quan trọng là khi các loại tiền ổn định được chốt bằng tiền pháp định được phát hành, chúng phải được quy định, nếu không, nó giống như tạo ra giá trị bất ngờ, cho phép mọi người tiếp tục mua nhiều loại tiền điện tử hơn, đặc biệt là Bitcoin. Trong hầu hết các trường hợp, vì các loại tiền ổn định được tập trung hóa nên các quy định nghiêm ngặt phải được ban hành tại chỗ do thiếu minh bạch.”
Thị trường stablecoin cũng bị phân mảnh trên toàn cầu do các tổ chức khác nhau phát hành stablecoin của riêng họ và nhiều stablecoin có thể được sử dụng trên các chuỗi khối khác nhau, ví dụ: Tether (USDT) có thể được sử dụng làm mã thông báo ERC-20 trên Ethereum, mã thông báo TRC-20 trên Tron và Mã thông báo BEP-20 trên Chuỗi thông minh Binance, cũng có thể được sử dụng thông qua lớp Omni trên chuỗi khối Bitcoin, điều này sẽ khiến việc kiểm tra theo quy định trở nên khó khăn hơn.
Gary Gorton, giáo sư tài chính tại Đại học Yale, gần đây đã đưa ra quan điểm của mình:
"Về cơ bản, stablecoin là 'tiền gửi không được kiểm soát' của ngân hàng tự do, tuy nhiên, ngân hàng miễn phí dường như không bao giờ hoạt động ngay cả khi chính phủ cần hỗ trợ và stablecoin cần được hỗ trợ bởi nguồn dự trữ đáng tin cậy vì giờ đây bạn có thể chạy mà không cần bất kỳ tổ chức nào giám sát chúng."
Rohan Gray, trợ lý giáo sư tại Trường Luật Đại học Willamette, tin rằng ngành công nghiệp stablecoin thực sự có thể hưởng lợi từ nhiều quy định hơn. Vào tháng 12 năm 2020, Rohan Gray đã giúp soạn thảo Đạo luật thực thi giấy phép ngân hàng và chia sẻ mạng Stablecoin (ĐẠO LUẬT ỔN ĐỊNH), được giới thiệu trước Hạ viện Hoa Kỳ. Trong số những điều khác, dự luật stablecoin sẽ yêu cầu các tổ chức phát hành stablecoin của Hoa Kỳ phải có giấy phép ngân hàng và sự chấp thuận trước, phù hợp với Cục Dự trữ Liên bang, FDIC và các tổ chức ngân hàng thích hợp trong phạm vi quyền hạn của họ.
Nhìn chung, thị trường stablecoin thực sự đã cho thấy sự tăng trưởng bùng nổ trong thời gian gần đây và do đó đã nhận được nhiều sự chú ý hơn từ các cơ quan quản lý tài chính. Francine McKenna nói rằng Tether (USDT) đang ở trên cùng của kim tự tháp stablecoin, nhưng liệu tất cả các stablecoin có thể được neo một đối một với các loại tiền tệ fiat hay không, như họ nói, vẫn còn là một câu hỏi, ít nhất là cho đến thời điểm hiện tại. "Nếu tôi cần tiền mặt để rút hoặc nộp thuế, tôi có thể đổi 1 USD thành 1 USDT không?"
Rốt cuộc, trong cuộc khủng hoảng tài chính năm 2008, không ai có thể tưởng tượng rằng các quỹ thị trường tiền tệ, vốn cũng đầu tư vào các công cụ phái sinh, giấy thương mại và các khoản hỗ trợ kém thanh khoản khác, lại có thể "phá sản". Và bây giờ, điều gì xảy ra nếu NAV của một stablecoin giảm xuống dưới 1 đô la?





