


Đọc tất cả các loại stablecoin trong một bài viết: phân tích đầy đủ về USDT, DAI, FEI, Tiền mặt cơ bản, trực quan hóa ESD


Ghi chú của biên tập viên: Văn bản gốc từMedium, tác giả Haseeb Qureshi, đối tác quản lý của Dragonfly Capital; bài viết này được biên soạn bởi Odaily Qin Xiaofeng.
Khác: Bởi vì Dragonfly, quỹ của tác giả, nắm giữ nhiều vị trí tài sản được đề cập trong bài báo, nên phân tích có liên quan không được khuyến nghị làm hướng dẫn đầu tư.
 Trong năm qua, việc lưu hành stablecoin đã bùng nổ. Tuy nhiên, rất ít thông tin về cách thức hoạt động của những stablecoin này.
Vì một số lý do, những người tạo ra stablecoin bị ám ảnh bởi việc làm cho những thiết kế này có vẻ phức tạp khó nắm bắt. Hầu hết mọi sách trắng đều bị sa lầy trong các phương trình và biệt ngữ mới được phát minh, như thể tác giả của chúng đang cố thuyết phục bạn: tin tôi đi, bạn không đủ thông minh để hiểu điều này đâu.
Nhưng tôi không đồng ý với điều đó. Theo tôi, thiết kế cơ bản của tất cả các stablecoin rất đơn giản. Tôi sẽ cho bạn thấy một hình ảnh trực quan để hiểu cách thức hoạt động của tất cả các stablecoin.
Chúng ta có thể tưởng tượng mỗi giao thức stablecoin giống như một ngân hàng. Mỗi người đều nắm giữ tài sản và mắc nợ; tất cả họ đều cố gắng bằng cách nào đó nắm bắt giá trị và phân phối giá trị đó cho những người nắm giữ "vốn chủ sở hữu".
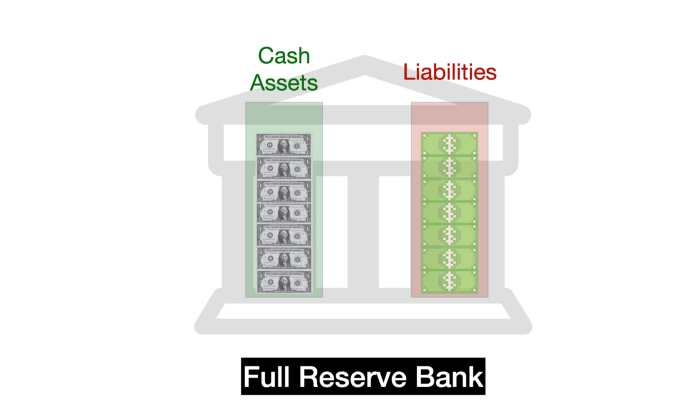
đô la kỹ thuật số"đô la kỹ thuật số"), nghĩa là các yêu cầu đối với tài sản dự trữ.
Trong một ngân hàng dự trữ đầy đủ, mọi khoản nợ phải trả được chốt 1:1 vào tài sản của dự trữ. Nếu người nắm giữ đồng đô la kỹ thuật số yêu cầu hoàn lại tiền mặt, thì người nắm giữ sẽ được trả lại đồng đô la vật chất và trách nhiệm pháp lý kỹ thuật số tương ứng sẽ bị hủy bỏ. Đây là cách Tether, USDC, BUSD và mọi stablecoin được hỗ trợ bởi fiat khác hoạt động.
 Vốn chủ sở hữu trong ngân hàng thuộc về các cổ đông (nhà đầu tư vào ngân hàng), những người kiếm tiền từ các khoản phí do ngân hàng tính. Trong trường hợp của Tether, chủ sở hữu của Tether Corporation là những cổ đông có lợi nhuận đến từ Tether.Phí khai thác và mua lại。
Mọi khoản nợ của một ngân hàng dự trữ đầy đủ phải được gắn chặt với đồng đô la, vì nó luôn được quy đổi thành 1 đô la dự trữ. Miễn là các ngân hàng đảm bảo khả năng chuyển đổi, các nhà kinh doanh chênh lệch giá không gặp khó khăn gì trong việc duy trì tỷ giá hối đoái của họ.
tiêu đề phụ
Tiền điện tử Stablecoin được bảo lưu đầy đủ
Hãy bắt đầu với một câu hỏi, làm thế nào để bạn tạo ra một ngân hàng dự trữ đầy đủ tiền điện tử với đồng đô la ổn định làm trách nhiệm pháp lý?
Cho rằng tiền điện tử chỉ đang định nghĩa lại tiền, điều đầu tiên bạn cần làm là hoán đổi số đô la nắm giữ của mình lấy tài sản tiền điện tử. Tuy nhiên, tiền điện tử rất dễ bay hơi, vì vậy hỗ trợ 1:1 sẽ không hoạt động nếu các khoản nợ của bạn bằng đô la. Nếu giá trị của tiền điện tử giảm, các ngân hàng sẽ hết tài sản thế chấp.
Do đó, bạn cần phải "thế chấp hóa quá mức", tức là tăng giá trị của tài sản thế chấp để tạo cho bạn một bước đệm khi tiền điện tử giảm giá.
Về cơ bản, đây là cách MakerDAO hoạt động.
 Tỷ giá hối đoái hiện tại của stablecoin DAI về cơ bản là ổn định. Do tài sản dự trữ lớn hơn đáng kể so với tổng nợ phải trả (DAI), điều này đảm bảo an toàn cho toàn bộ hệ thống. Các chi tiết khác về MakerDAO mình sẽ không đi vào chi tiết, bạn đọc quan tâm có thể click để đọc bài viết này"MakerDAO là gì?" “.
Bây giờ hãy xem Synthetix.
Synthetix đã lấyMột cách tiếp cận khác: Thay vì nắm giữ một rổ tài sản tiền điện tử đa dạng, Synthetix phát hành stablecoin sUSD của mình dựa trên một loạt mã thông báo SNX của riêng mình. SNX này cũng là"mã thông báo vốn chủ sở hữu", nói cách khác, tài sản duy nhất mà Synthetix cho phép làm tiền gửi là vốn chủ sở hữu của chính nó. Do tính biến động cao của SNX, Synthetix yêu cầu thế chấp vượt mức 600% cho mỗi sUSD đang lưu hành.

Tỷ giá hối đoái sUSD hiện cũng ổn định.
tiêu đề phụ
thuật toán ngân hàng trung ương
Ngoài ra còn có một stablecoin, thường được gọi là"thuật toán ngân hàng trung ương"。
Các stablecoin dựa trên thuật toán của ngân hàng trung ương hoàn toàn không thể mua lại được và không có người gửi tiền (người gửi tiền) theo nghĩa truyền thống. Điều này làm cho chúng ít giống các ngân hàng truyền thống hơn và giống các ngân hàng trung ương hơn. (Lưu ý: Các ngân hàng trung ương có xu hướng sử dụng các phương pháp khác ngoài khả năng thu hồi để duy trì sự ổn định về giá).
Mỗi thuật toán ngân hàng trung ương hoạt động hơi khác nhau. Để phân tích thuật toán ngân hàng trung ương, chúng tôi cố gắng hiểu cách thức hoạt động và chức năng của nó trong hai tình huống quan trọng: khi stablecoin ở trên mức cố định và khi stablecoin ở dưới mức cố định.
Về mặt cấu trúc, ngân hàng trung ương có thuật toán đơn giản nhất có lẽ là Fei.
Fei đã thu hút rất nhiều sự chú ý khi nó ra mắt gần đây, nhưng nó đã phá sản ngay khi nó được phát hành. Nói một cách đơn giản, Fei có thể sử dụng mối quan hệ giữa cung và cầu để đẩy giá ổn định quanh mục tiêu neo. Nguyên lý làm việc của Fei được thể hiện trong hình bên dưới:
 Hiện tại, chốt của FEI đã bị phá vỡ.
Lưu ý rằng Fei không được thế chấp quá mức và hầu hết tài sản của nó đều ở dạng tiền điện tử. Điều này có nghĩa là trong một sự kiện thiên nga đen, tài sản của Fei có thể thấp hơn đáng kể so với nợ phải trả, khiến việc đảm bảo tỷ giá hối đoái không thể đảm bảo.
Mặc dù hình ảnh động trên mang đến cho mọi người cảm giác trực quan hơn, nhưng cơ chế thực sự của Fei thực sự khá phức tạp. Fei sử dụng Uniswap cho tất cả các hoạt động giao dịch và sử dụng một phương thức gọi là"cân lại"công nghệ để tiến hành các giao dịch thực tế. Nó cũng sử dụng"khuyến khích trực tiếp"(thực chất là kiểm soát vốn).
Nhưng hiệu ứng ròng là như nhau: giao thức tham gia vào thị trường mở, đẩy giá thực tế về phía giá cố định.
Một ngân hàng trung ương khác có thuật toán tương tự là Giao thức Celo, đã tạo ra một loại tiền ổn định có tên là Celo Dollar (cUSD). Đồng đô la Celo sử dụng CELO làm tài sản thế chấp dự trữ (mã thông báo gốc của chuỗi khối Celo), cùng với sự kết hợp đa dạng của các loại tiền điện tử khác.
Giống như FEI, Celo cũng sử dụng các sản phẩm như Uniswap để liên tục mua và bán Celo Dollars trên thị trường. Celo bắt đầu với một lượng lớn tài sản dự trữ và mục đích của dự trữ là luôn duy trì tài sản thế chấp quá mức. Nếu tài sản của Celo giảm xuống dưới 200% nợ phải trả, hệ thống sẽ cố gắng lấy lại dự trữ tài sản bằng cách tính phí giao dịch đối với chuyển khoản CELO.
Do đó, sự khác biệt chính giữa Celo và Fei (ngoài cơ chế giao dịch của nó) là tài sản mà nó nắm giữ và các quy tắc xung quanh việc đặt cược.
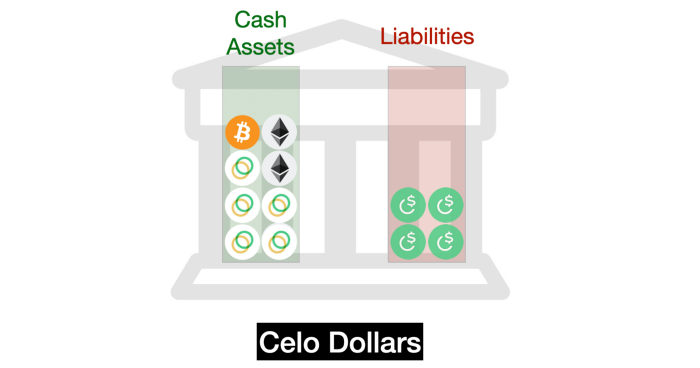
Tỷ giá cố định của Celo Dollar hiện đang ổn định.
Một stablecoin thuật toán khác là UST của Terra, có tài sản thế chấp là Luna (mã thông báo gốc của chuỗi khối Terra). Giống như FEI và Celo, giao thức Terra hoạt động như một nhà tạo lập thị trường cho stablecoin; nếu hệ thống stablecoin hết tài sản, nó sẽ bổ sung lại bằng cách tăng nguồn cung LUNA.
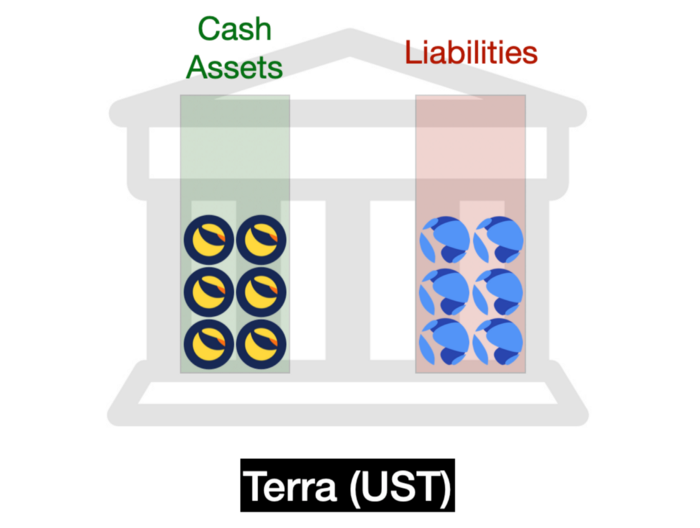
Tỷ giá UST hiện đang ổn định.
FEI, Celo và Terra không cho phép quy đổi. Thay vào đó, họ tạo ra tiền tệ của riêng mình trên thị trường mở (nghĩa là họ sẵn sàng mua và bán chênh lệch).
Nhìn bề ngoài, điều này có vẻ khá khác so với khả năng gọi được, nhưng thực ra nó là một sự tiếp nối chặt chẽ hơn. Về mặt kinh tế, một cam kết đáng tin cậy đối với nhà tạo lập thị trường cũng giống như việc cho phép đúc và mua lại.
Hãy tưởng tượng một stablecoin, được hỗ trợ bởi ETH, gọi nó là mã thông báo STBL. Giao thức luôn sẵn sàng tạo một cặp ETH/STBL trên thị trường, có nghĩa là giao thức sẵn sàng bán 1 STBL với giá 1,01 USD của ETH và mua 1 STBL với giá 0,99 USD của ETH. Nếu STBL thấp hơn tỷ giá cố định, nó sẽ tiếp tục giao dịch STBL cho đến khi ETH của nó được sử dụng hết.
Thay vào đó, nếu STBL sử dụng phương pháp đúc và mua lại, nó có khả năng cho phép bất kỳ ai đúc 1 STBL với giá 1,01 đô la ETH và đổi 1 STBL với giá 0,99 đô la ETH. Nếu STBL giảm xuống dưới tỷ lệ cố định, nó sẽ tiếp tục đổi STBL lấy ETH cho đến khi ETH của nó cạn kiệt.
Kết quả cuối cùng của hai phương pháp trên là như nhau.
Trong một ngân hàng trung ương truyền thống, việc trở thành một nhà tạo lập thị trường thay vì cho phép mua lại sẽ mang lại cho ngân hàng trung ương nhiều quyền quyết định hơn. Nhưng việc tạo thị trường bằng thuật toán thì khác vì hợp đồng thông minh có thể đưa ra các cam kết chắc chắn, tự thực thi. Từ quan điểm này, các nhà tạo lập thị trường và các công cụ có thể gọi được là hai con đường dẫn đến cùng một mục tiêu: cung cấp tính thanh khoản và đảm bảo tỷ giá cố định.
Bây giờ, chúng tôi đã hiểu"ngân hàng trung ương"loại tiền tệ ổn định. Nhưng cũng có một loại tiền ổn định có thuật toán ưa thích: Seigniorage Shares (stablecoin có chủ quyền).
tiêu đề phụ
Tiền ổn định có chủ quyền
cổ điển nhất"Seigniorage Shares "Một ví dụ về stablecoin là Tiền mặt cơ bản. Nó cũng trở thành stablecoin thuật toán tinh túy mà từ đó nhiều thiết kế khác được bắt nguồn sau này.
Sau đây là video giới thiệu về cách thức hoạt động của Base Cash, bạn cũng có thểClick để đọc bài viết。
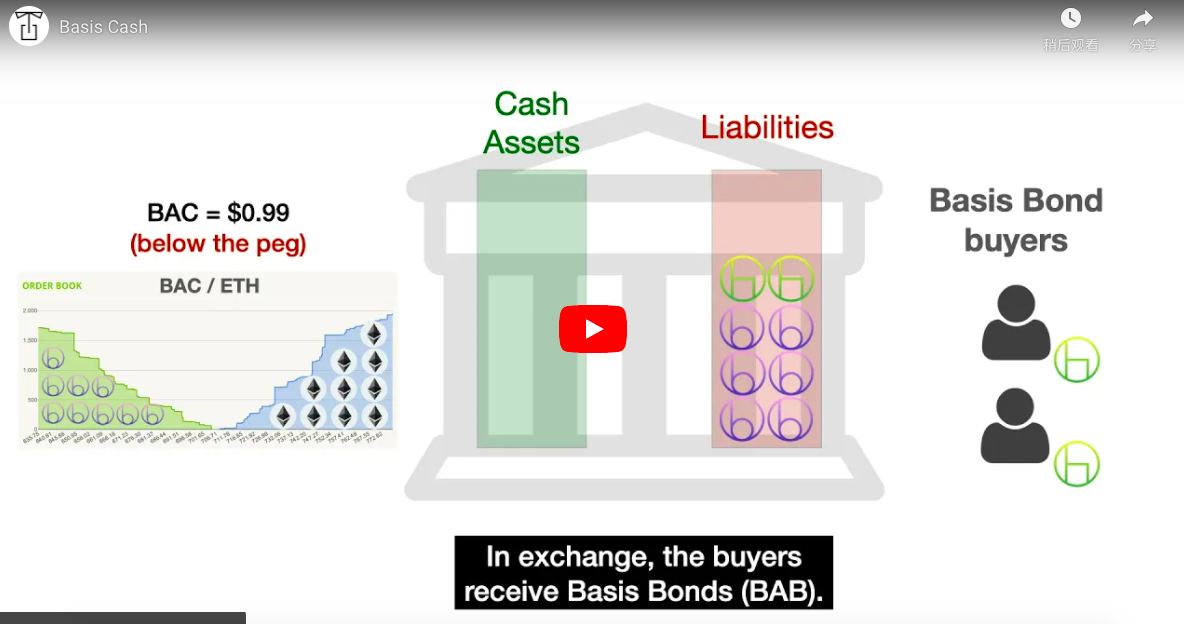 Cố định Tiền mặt cơ bản hiện đã thất bại.
Bạn có thể nghĩ rằng Tiền cơ sở hoạt động theo hai giai đoạn: Tiền cơ sở đang trong chu kỳ thu hẹp khi có trái phiếu chưa thanh toán và nguồn cung tiền không tăng đủ nhanh để trả hết nợ hệ thống. Tuy nhiên, nếu nhu cầu tiếp tục tăng, thì cuối cùng tất cả trái phiếu sẽ được hoàn trả, hệ thống sẽ bước vào chu kỳ mở rộng và các cổ đông sẽ lại được thưởng bằng Tiền cơ bản mới đúc.
Tiền cơ bản mới được đúc là"chủ quyền", nghĩa là, lợi nhuận của ngân hàng trung ương từ việc phát hành tiền tệ mới.
Một ngân hàng trung ương bình thường sẽ giữ số tiền này trên bảng cân đối kế toán của riêng mình trong một ngày mưa. Nhưng Cơ sở Tiền mặt trả tất cả các loại thuế cho các cổ đông của mình ngay khi nhận được tiền mặt.
Bạn có thể trực giác thấy rằng Basis "thế chấp rất hiệu quả". Không có tài sản nào trên bảng cân đối kế toán cho phép nó hỗ trợ nguồn cung stablecoin rất lớn trên dự trữ tài sản bằng không, nhưng nó cũng khiến nó dễ bị tổn thương."vòng xoáy tử thần"Hoặc tác động của một cuộc khủng hoảng niềm tin. Trên thực tế, Basic Cash gặp phải tình huống sau.
Điều quan trọng là phải hiểu cách hoạt động của Cơ sở Tiền mặt. Hầu hết các stablecoin theo thuật toán tiếp theo đều là hậu duệ của thiết kế Cơ sở, bao gồm cả stablecoin cuối cùng mà chúng tôi sẽ kiểm tra: ESD.
Empty Set Dollar (ESD) là một stablecoin hoàn toàn công bằng được phát hành bởi một nhóm ẩn danh. Phiên bản gốc của ESD (hiện được gọi là ESD v1) dựa trên thiết kế Tiền mặt Cơ bản.
 Chốt dành cho ESD v1 đã bị hỏng và họ đã chuyển sang một thiết kế mới.
Sự đổi mới của ESD là kết hợp"cổ phiếu"tiền tệ ổn định"tiền tệ ổn định"Hợp nhất mã thông báo. Điều này có nghĩa là stablecoin sẽ tạo ra nhiều stablecoin hơn nếu chúng được thế chấp. Như bạn có thể đoán, điều này đã khiến stablecoin trở nên rất dễ bay hơi và rời xa mức cố định, đôi khi cao tới $2,00 và đôi khi giảm xuống dưới $0,20.
viết ở cuối
viết ở cuối
Trong những ngày đầu phát triển DeFi, nhiều người tin rằng các stablecoin phi tập trung về cơ bản là không thể kiểm soát được. Bây giờ có vẻ như kết luận này là quá vội vàng. Một số thiết kế có vẻ tốt và có rất nhiều chỗ để cải thiện.
Nhưng có một điều chắc chắn là: bạn không nên khăng khăng rằng một stablecoin phi tập trung mạnh hơn chỉ vì sách trắng. Bạn phải tự suy nghĩ về nó, loại tiền tệ ổn định nào nên được coi là ổn định. Nếu bạn bối rối, hãy thử tìm ra nguyên tắc và vẽ sơ đồ, ít nhất là đối với tôi, điều này rất hữu ích.





