


Odaily Frontline | Siêu lạm phát, chốt lời và những khó khăn ngày càng tăng trong cuộc khủng hoảng DeFi


Bài viết này đến từIntoTheBlock, tác giả gốc: Lucas Outumuro
Phiên dịch viên hàng ngày |
Phiên dịch viên hàng ngày |
 Tài chính phi tập trung (DeFi) đã có một quý đột phá vào mùa hè năm 2020. Tổng giá trị bị khóa (TVL) của các giao thức DeFi đã tăng từ 2 tỷ đô la vào tháng 7 lên 11 tỷ đô la vào tháng 10 và một số mã thông báo DeFi đã tăng giá gấp 5-10 lần trong mùa hè. Tuy nhiên, kể từ tháng 9, bất chấp sự tăng trưởng liên tục của TVL, giá mã thông báo DeFi và các chỉ số giao thức đã khác biệt đáng kể, với mức điều chỉnh mã thông báo vượt quá 50%. Sự khác biệt này có thể là do các nhà đầu tư chuyển sang môi trường trú ẩn an toàn khi họ quyết định khóa lợi nhuận và cảnh giác với lạm phát nguồn cung cao của đồng tiền vẫn còn ở giai đoạn đầu.
Mô tả hình ảnh
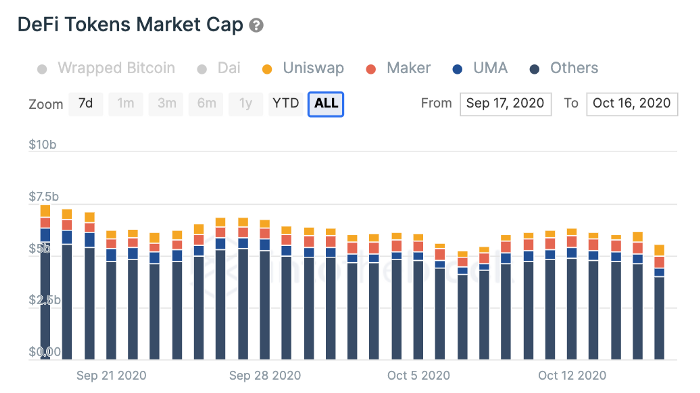
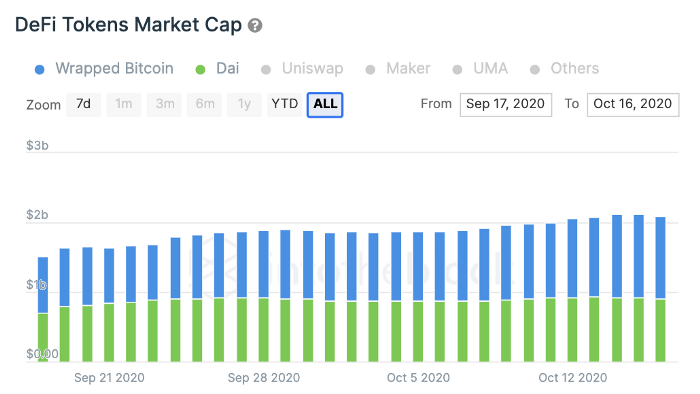
Nhìn chung, vốn hóa thị trường của mã thông báo quản trị DeFi trên Ethereum đã giảm khoảng một phần ba từ 7,5 tỷ đô la xuống còn 5,07 tỷ đô la chỉ trong tháng trước. Trong khi đó, vốn hóa thị trường của stablecoin và tiền được chốt bằng Bitcoin tiếp tục tăng.
Mô tả hình ảnh
Nguồn: Thông tin chi tiết về DeFi của IntoTheBlock
Kể từ đó, hàng trăm giao thức và fork đã đưa ra các kế hoạch canh tác năng suất của riêng họ, trở thành cách chính để đồng thời thu hút thanh khoản và phân phối mã thông báo quản trị. Ban đầu, giá mã thông báo và nguồn cung thanh khoản trên các giao thức chính đang tăng lên, nhưng điều đó nhanh chóng thay đổi khi thị trường bắt đầu sụp đổ vào tháng 9. Kể từ đó, các token quản trị, đặc biệt là những token có tỷ lệ lạm phát cao thông qua khai thác lợi nhuận, đã giảm đáng kể.
Mô tả hình ảnh
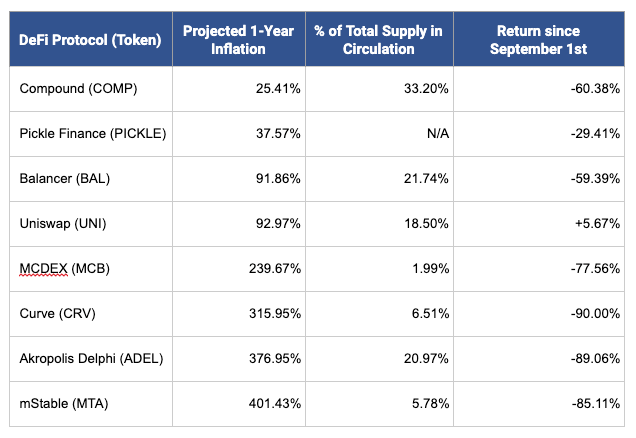
Danh sách không đầy đủ các token DeFi cung cấp các sáng kiến canh tác năng suất hiện tại kể từ ngày 19 tháng 10 năm 2020. Nguồn: IntoTheBlock
Như có thể thấy từ bảng trên, kể từ ngày 1 tháng 9, các token DeFi có tỷ lệ lạm phát 1 năm hơn 100% đã giảm ít nhất 75%. Tương tự như vậy, các mã thông báo có tỷ lệ phần trăm tổng nguồn cung đang lưu hành thấp hơn giảm nhiều hơn so với các mã thông báo có tỷ lệ phần trăm nguồn cung lưu hành cao hơn. Mặc dù đây là cỡ mẫu tương đối nhỏ nhưng mối tương quan giữa lạm phát 1 năm và thay đổi giá kể từ ngày 1 tháng 9 là -0,73, cho thấy mối quan hệ nghịch đảo mạnh mẽ giữa hai yếu tố này. Nhìn chung, điều này cho thấy rằng mặc dù khai thác thanh khoản có thể kích thích nhu cầu từ phía cung, nhưng nó cũng có thể dẫn đến việc các token bị mất giá tương tự như siêu lạm phát.
Có thể không ngạc nhiên khi các mã thông báo tăng giá 10-20 lần sau đó có xu hướng điều chỉnh 60-80+% do lạm phát cao liên tục. Điều này là do các lực lượng thị trường tự nhiên và hoạt động chốt lời. Bằng cách so sánh số lượng địa chỉ có lãi ở một mức giá nhất định, chúng tôi có thể ước tính rằng chủ sở hữu mã thông báo DeFi đã đóng vị trí của họ. Sử dụng Lịch sử vào/ra tiền của IntoTheBlock, rõ ràng là có ít người nắm giữ hơn đáng kể thu được lợi nhuận ở cùng mức giá trước khi thị trường sụp đổ.
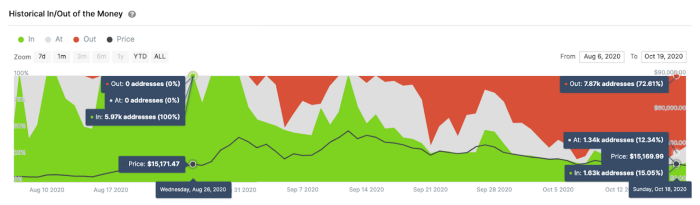
Mô tả hình ảnh
Nguồn: Số liệu tài chính YFI của IntoTheBlock
Việc một thị trường mới nổi như DeFi gặp phải loại biến động giá này là điều bình thường, đặc biệt là trong không gian tiền điện tử. Nhìn chung, mã thông báo DeFi trên Ethereum vẫn không đáng kể: chúng hiện chỉ chiếm 1,39% tổng vốn hóa thị trường tiền điện tử (365 tỷ đô la tại thời điểm viết bài; dữ liệu CMC mới nhất cho thấy tổng vốn hóa thị trường tiền điện tử đã đạt 403,46 tỷ đô la). Xét về số lượng người nắm giữ, mã thông báo DeFi chiếm thị phần thậm chí còn nhỏ hơn.
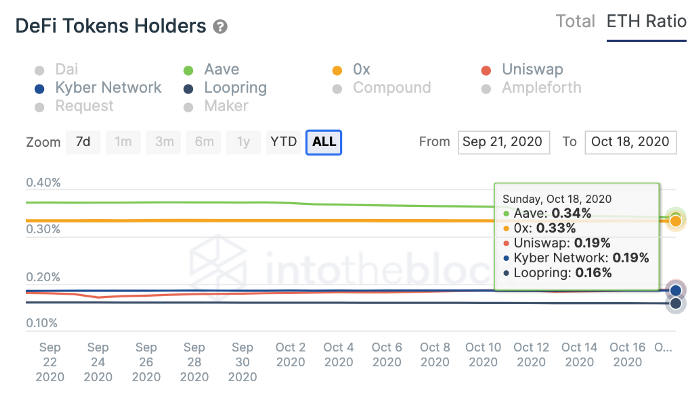
Mô tả hình ảnh
Nguồn: Thông tin chi tiết về DeFi của IntoTheBlock
Vào thời điểm viết bài, bất chấp quá trình di chuyển mã thông báo, tỷ lệ địa chỉ ETH nắm giữ Aave (LEND) vẫn là cao nhất. Hiện tại, không có mã thông báo DeFi nào có thể đạt được 0,5% địa chỉ Ethereum. Điều này cho thấy rằng vẫn còn một số lượng đáng kể người nắm giữ Ethereum chưa mua mã thông báo DeFi, cho thấy rằng không gian vẫn đang ở giai đoạn đầu.
DeFi tiếp tục phát triển mặc dù giá mã thông báo giảm mạnh. Ngành công nghiệp đã thực hiện một bước quan trọng đối với việc áp dụng hàng loạt khi giao thức thử nghiệm các giải pháp Lớp 2 để có khả năng mở rộng lớn hơn. Ngoài ra, tiến trình của Ethereum 2.0 cho thấy cơ sở hạ tầng ứng dụng phi tập trung mạnh mẽ hơn đã sẵn sàng. Ngoài ra, các giải pháp như "giao dịch meta" của USDC sẽ nhằm mục đích giảm các rào cản gia nhập cho người dùng bên ngoài cộng đồng Ethereum hiện có.





