


Long Baitao: Từ nền kinh tế đá phiến đến nền kinh tế kỹ thuật số


Mười năm trong một giấc mơ, câu chuyện về ngành công nghiệp blockchain ngày càng trở nên giống nhau hoặc thậm chí nhàm chán, và những người thực hành thiếu sự hướng dẫn của sức mạnh định hình bên trong — lý do không gì khác hơn là do suy nghĩ thô sơ và con người thiếu câu chuyện cần khẩn trương làm rõ blockchain. Các vấn đề quan trọng, thách thức và gây tranh cãi nhất trong ngành:
tiêu đề phụ
Tiền không bắt nguồn từ trao đổi,Cần nước là gốc thật
Chúng ta đến với chủ đề đầu tiên, nguồn gốc của tiền tệ.
Tiền tệ sớm nhất của con người là tiền tệ tín dụng, bắt nguồn từ nền kinh tế cung điện và đền thờ của Lưỡng Hà vào năm 3000 trước Công nguyên, Lưỡng Hà nằm ở Lưỡng Hà hiện tại, nằm ở Iraq.
Vào tháng 8 năm 2019, Wang Wei, chủ tịch Bảo tàng Tài chính Trung Quốc, đã tuyên bố trong một bài phát biểu trước công chúng rằng lý thuyết cho rằng tiền tệ có nguồn gốc từ trao đổi hàng đổi hàng là sai và sự đồng thuận phổ biến hiện nay là tiền tệ có nguồn gốc từ chính quyền.
Theo nghiên cứu, đánh giá từ các bằng chứng lịch sử và nhân chủng học sâu rộng có thể được truy nguyên từ hàng nghìn năm trước, trao đổi hàng hóa về cơ bản là một huyền thoại.
Tôi không phủ nhận sự tồn tại của buôn bán hàng đổi hàng mà chỉ nói rằng vào thời cổ đại, trong một nền kinh tế, buôn bán hàng đổi hàng quy mô lớn không thực sự tồn tại. Nhiều tài liệu chứng minh rằng các giao dịch thương mại sớm nhất dựa trên một hệ thống tín dụng phức tạp, có nguồn gốc từ nhu cầu của các quốc gia, tôn giáo, tổ chức đền thờ và các nghi lễ xã hội hơn là nhu cầu của các mối quan hệ giao dịch cá nhân.
Một số học sinh có thể hỏi, không có quốc gia nào theo nghĩa hiện đại vào năm 3000 trước Công nguyên, tại sao lại nói rằng quốc gia cần tiền tệ trước tiên. Ở đây, chúng tôi định nghĩa thẩm quyền nhà nước rộng hơn một chút.
Hễ đó là một quốc gia hay một tôn giáo, đền chùa, định chế hay nghi lễ xã hội v.v..., chúng ta đều coi đó là quốc quyền, đây là một định nghĩa rộng hơn. Tiền bắt nguồn từ đây, thay vì nhu cầu về các mối quan hệ giao dịch riêng tư, chúng ta hãy xem hệ thống tiền tệ của Mesopotamia thời đại đồ đồng trông như thế nào trước năm 3000 trước Công nguyên.
Hệ thống tiền tệ lúc bấy giờ, toàn bộ nền kinh tế vận hành trên cơ sở tín dụng và tạo ra tiền để làm phương tiện trả nợ. Các khoản nợ chủ yếu do cư dân mắc phải đối với các cung điện và đền thờ của người Lưỡng Hà. Cái gọi là tạo tiền tệ ở đây là gì? Công cụ thanh toán là thực phẩm hoặc bạc được kiếm tiền và cả hai hoàn toàn tương đương nhau.
Khi đó tiền tệ có hai công dụng: thứ nhất là kế toán viên của nền kinh tế sẽ sử dụng tiền tệ như một công cụ quản lý, mọi người cần lưu ý rằng nó là một công cụ quản lý để lập kế hoạch dài hạn và phân bổ nguồn lực, và nó có liên quan đến kinh tế.Các bộ phận khác giao dịch, ấn định giá trị tiêu chuẩn hóa cho các mặt hàng chủ lực bằng cách tạo lưới quản lý giá cả.
Hãy hiểu câu này. Đó là một nền kinh tế đòi hỏi phải lập kế hoạch dài hạn và phân bổ nguồn lực. Lập kế hoạch dài hạn là gì? Ví dụ, tôi có bao nhiêu lao động và tôi cần sử dụng nó ở đâu, chẳng hạn như xây tường thành, chăn nuôi gia súc, dệt vải, v.v. Mỗi loại lao động đều cần nhân lực và vật lực tương ứng. Đối với một nền kinh tế, cần phải tính toán xem cần sản xuất bao nhiêu loại hàng hóa và dịch vụ khác nhau, nguồn nhân lực và vật lực mà mỗi loại hàng hóa và dịch vụ đó có thể yêu cầu.
Đây là cái gọi là kế hoạch dài hạn, và các nguồn lực được phân bổ cho kế hoạch dài hạn, và việc phân bổ chủ yếu là khẩu phần ăn và những thứ khác. Cái gọi là lưới giá quản lý giá đề cập đến việc sử dụng ngũ cốc hoặc bạc được kiếm tiền làm phương tiện định giá và giá trị hoặc số lượng tương đối của hàng hóa hoặc dịch vụ khác.
Ví dụ, khẩu phần ăn trong một ngày của nam giới trưởng thành lực lượng lao động tương đương với bao nhiêu khối lượng thóc hoặc tương đương với bao nhiêu cân bạc. Tạo một lưới giá như vậy. Điều tôi vừa nói là sức lao động, và nó cũng có thể bao gồm các hàng hóa khác, chẳng hạn như dầu mỏ (có thể chia thành mỡ lợn, dầu thường và tinh dầu, v.v.), muối và đồng. Đây là lần sử dụng đầu tiên. Việc sử dụng thứ hai là như một phương tiện để nộp thuế và lệ phí cho các quan chức và tài trợ cho các doanh nghiệp thương mại. Lưu ý rằng nó không phải là tiền tệ được sử dụng bởi các công ty thương mại để trao đổi và giao dịch nước ngoài. Không phải cho mục đích này. Nó được sử dụng để cung cấp tài chính cho các doanh nghiệp thương mại.
Từ quan điểm của hệ thống toán học, nó chủ yếu là một hệ thống lục phân chia cho các phân số. Bây giờ tất cả chúng ta đều quen thuộc với hệ thống này.Ví dụ: tháng tiêu chuẩn là 30 ngày, và sau đó giờ này là 60 phút, tất cả đều ở cơ số 60. Việc sử dụng sớm nhất hệ thống lục phân trong toàn bộ nền kinh tế để phân chia các phân số trong lịch sử loài người thực sự bắt nguồn từ Mesopotamia trong Thời đại đồ đồng.
Ví dụ, đơn vị trọng lượng "carat" mà người hiện đại đã rất quen thuộc. Phụ nữ thích nhẫn kim cương hơn một carat. "carat" nghĩa là gì? Nó thực sự đến từ hạt của cây carob, một loại cây ở kinh tuyến của Mesopotamia. Ở Mesopotamia thời đại đồ đồng, một "carat" bằng 1/60 shekel, một đơn vị trọng lượng lớn hơn carat. Đây là đơn vị đo lường, hãy nhìn vào lãi suất. Đã có lãi suất ứng trước thương mại. 1/60/tháng, ân hạn gấp đôi trong 60 tháng, tương đương lãi suất 20%/năm. Tỷ lệ này áp dụng cho toàn bộ nền kinh tế Lưỡng Hà. Hãy nói về nợ một lần nữa, bởi vì nền kinh tế tự nó dựa trên tín dụng, và tín dụng sẽ tự nhiên hình thành nợ. Nợ bao gồm hai loại, một là cho vay nặng lãi, hai là nợ tích lũy, sau một thời gian dài, sự ràng buộc nợ nần quá mức sẽ hình thành trong nền kinh tế này.
Làm thế nào để nền kinh tế giải quyết các khoản nợ này tại thời điểm này? Điều này rất khác với xã hội hiện đại. Nguyên tắc của nền kinh tế Lưỡng Hà vào thời điểm đó là bảo vệ một công dân trên đất liền khỏi bị tước đoạt vĩnh viễn đất đai và trở thành nông nô. Vào thời điểm đó, chủ nợ chủ yếu là hoàng cung nên hoàng cung chỉ áp dụng biện pháp "xóa nợ hoặc hủy nợ" để xử lý nợ.
Bằng cách này, con nợ được bảo vệ và con nợ cá nhân được miễn nghĩa vụ trả nợ. Tất nhiên, nợ thương mại vẫn được giữ lại, do đó giải quyết được sự phân cực do tích lũy nợ gây ra. Điều này liên quan đến nền kinh tế đá phiến Như bạn có thể thấy, tiêu đề cuốn sách mới của tôi là "Truyền thống và đổi mới từ nền kinh tế đá phiến sang nền kinh tế kỹ thuật số". nền kinh tế đá phiến nghĩa là gì?
Đầu tiên, hãy hiểu về đá phiến. Đá phiến thực chất là công cụ viết được sử dụng ở Lưỡng Hà thời đại đồ đồng ở Lưỡng Hà, phiến đá là phiến đất sét, khi phiến đất sét chưa khô, người ta dùng que sậy để viết lên đó, chữ của họ được gọi là chữ hình nêm.
Vì thế
Vì thếÝ nghĩa của nền kinh tế đá phiến thực sự đề cập đến nền kinh tế tín dụng của Mesopotamia thời đại đồ đồng. Sau đó, việc xóa nợ của họ thực chất là cạo sạch bề mặt của bảng, và sổ sách được xóa sạch, vì vậy nó được gọi là "làm sạch bảng". Đây là nơi xuất phát của thuật ngữ nền kinh tế đá phiến.Nếu bạn muốn biết chi tiết nội dung tôi nói hôm nay, bao gồm cả giấy tờ và tư liệu lịch sử, bạn có thể đọc cuốn sách của tôi, cuốn sách này cung cấp đầy đủ tài liệu tham khảo.
Hãy nhìn vào Hy Lạp và La Mã trong thời kỳ cổ điển. Hy Lạp và La Mã cổ đại là cái nôi của nền văn minh Tây Âu, cái nôi của nền văn minh châu Âu, và châu Âu và Hoa Kỳ cũng tin rằng nền văn minh châu Âu thực chất là cái nôi của nền văn minh thế giới. Một câu hỏi tự nhiên, mối quan hệ giữa Hy Lạp và La Mã trong thời kỳ cổ điển và Mesopotamia là gì?
Theo đủ bằng chứng lịch sử, ít nhất khoảng 2000 TCN và 1000 TCN, không có hiện tượng tiền tệ ở Hy Lạp và La Mã trong thời kỳ cổ điển. Nhưng vào khoảng năm 800 trước Công nguyên, giới tinh hoa của Hy Lạp và La Mã đã học được hệ thống tiền tệ, trọng lượng và thước đo của họ thông qua thương mại với vùng Cận Đông.
Nếu bạn nhìn vào bản đồ, bạn sẽ biết Cận Đông ám chỉ Trung Đông, nằm ở phía đông của Hy Lạp và La Mã, sau đó đi về phía tây đến biển Địa Trung Hải. Vào thời điểm đó, khi các thương nhân ở Mesopotamia mở rộng thương mại về phía tây, trước tiên họ sẽ truyền lại một số nền văn minh ở đây, bao gồm hệ thống tiền tệ, trọng lượng và thước đo, cho Hy Lạp và La Mã cổ đại về phía tây. Hy Lạp và La Mã trong thời đại cổ điển, chúng tôi chia nó thành sớm và muộn, bởi vì nền văn minh sơ khai ở một số khía cạnh rất gần với Mesopotamia, đó là Mesopotamia trong thời đại đồ đồng.
Thời kỳ cuối của Hy Lạp và La Mã trong thời kỳ cổ điển giống với những gì được đề cập trong sử sách của chúng ta hơn, và chúng ta sẽ nói về nó sau. Các loại tiền tệ ban đầu của Hy Lạp cổ đại chủ yếu dành cho các giao dịch tín dụng và tài trợ hơn là giao dịch hàng hóa, đồng thời tiền tệ cũng được sử dụng để nộp thuế và phí. Điều này rất gần với cách sử dụng tiền tệ ở Lưỡng Hà vừa đề cập, vì về bản chất, Hy Lạp đã học hỏi từ Lưỡng Hà.
Vào đầu Hy Lạp cổ đại, vào năm 599 trước Công nguyên, lãnh sự Hy Lạp Sauron đã thực hiện "Cải cách Sauron". Cuộc cải cách này bắt nguồn từ cuộc khủng hoảng tài chính do bọn cho vay nặng lãi gây ra, và cuộc cải cách của Sauron là hiện thân của cái gọi là xã hội tài chính tốt trong xã hội hiện đại, một xã hội có tài chính tốt, nhiều phương pháp của nó rất giống với các phương pháp giải quyết khủng hoảng tài chính trong xã hội hiện đại.
Ví dụ, ba điểm:Đầu tiên, xóa nợ xóa bỏ các khoản nợ của nông dân nhỏ;
Thứ hai là tiền tệ hóa các sản phẩm nông nghiệp, cái gọi là tiền tệ hóa có nghĩa là những người nông dân nhỏ có thể sử dụng sản lượng của họ để trực tiếp trả nợ. Bằng cách này, rủi ro về giá do biến động giá của các sản phẩm nông nghiệp trong các mùa khác nhau thực sự giảm đi.
Trong xã hội hiện đại, nó thực sự được sử dụng rất nhiều, những người buôn bán hàng hóa phải sử dụng hợp đồng tương lai để phòng ngừa rủi ro biến động giá cả. Việc kiếm tiền từ các sản phẩm nông nghiệp do Sauron cải cách đã loại bỏ những rủi ro do biến động giá thị trường nông sản mang lại cho những người nông dân nhỏ.
Thứ ba là chính phủ phát hành tiền tệ không nợ, cuộc cải cách này thành công đến mức nó trở thành nền tảng của hệ thống tiền tệ La Mã cổ đại.Khi nói về Hy Lạp và La Mã cổ đại, chúng ta phải nhắc đến Aristotle, người đầu tiên đưa ra lý thuyết về nhà nước và hệ thống tiền tệ trong tác phẩm "Đạo đức học".
Nó nói rằng tiền không tồn tại một cách tự nhiên, rằng tiền chỉ tồn tại theo luật và nó hoàn toàn bác bỏ bất kỳ khái niệm nào về tiền dựa trên hàng hóa. Aristotle là một nhà triết học, nhà khoa học và triết học rất vĩ đại, lý thuyết về tiền tệ và hệ thống được ghi trong “Ethics” đã có tác động rất lớn đến các thế hệ học giả sau này, đặc biệt là học giả châu Âu.
Vào thời kỳ đầu của Hy Lạp cổ đại, tiền pháp định do nhà nước hậu thuẫn, không phải là tiền tệ hàng hóa, dựa trên các kim loại cơ bản. Kim loại cơ bản là những thứ như sắt và đồng, trong đó giá trị của tiền không dựa trên giá trị nội tại của chính kim loại đó. Vàng là một kim loại quý, chúng ta biết rằng vàng rất có giá trị, vì vậy nhiều người cho rằng vàng có thể dùng làm tiền tệ, và giá trị của nó đến từ giá trị nội tại của vàng. Đây là lý thuyết tiền hàng hóa cổ điển.
Tiền tệ ban đầu của La Mã cổ đại là tiền tệ phi hàng hóa dựa trên kim loại cơ bản, chẳng hạn như hệ thống Stass, hệ thống Athens và hệ thống La Mã sơ khai, tất cả đều dựa trên kim loại cơ bản. Hệ thống tiền tệ của Hy Lạp và La Mã thời kỳ đầu, bao gồm cả việc xử lý nợ, rất giống với hệ thống của Lưỡng Hà. Hãy nhớ lại rằng sự tích lũy nợ ở Mesopotamia đã được thảo luận trước đó, về cơ bản là mua và bán trực tiếp, vì vậy nó có thể loại bỏ sự phân cực.
Hãy nhìn vào giai đoạn cuối cổ điển của Hy Lạp và La Mã. La Mã cổ đại và Hy Lạp cổ đại đã phát triển thành một nền kinh tế đầu sỏ ở thời kỳ cuối, đồng thời, hệ thống thuế khóa của La Mã và Hy Lạp cổ đại thực sự kém phát triển, không có thuế thu được trong nước, chủ yếu dựa vào các cuộc chiến tranh và chinh phục để cướp bóc chiến lợi phẩm. của chiến tranh. Chiến lợi phẩm của nó bao gồm các thỏi vàng, phần lớn là chiến lợi phẩm thu được bằng cách chinh phục một số địa điểm xung quanh.
Nhưng khi không còn lãnh thổ nào xung quanh để chinh phục, họ không có nguồn vàng thỏi. Đầu sỏ chính trị trong thời kỳ sau của La Mã cổ đại đã đưa vàng vào việc đúc tiền. Nhớ lại rằng chúng ta vừa nói về những ngày đầu của La Mã cổ đại, và tiền tệ của nó dựa trên các kim loại cơ bản. Vào thời kỳ đầu của La Mã cổ đại, vàng hoặc bạc không thực sự được sử dụng làm tiền tệ và việc sử dụng vàng là chuyện sau này. Nhưng nó không có hệ thống thuế tốt, khi không còn lãnh thổ để chinh phục để lấy vàng miếng, các nhà tài phiệt chủ yếu nhập khẩu hàng xa xỉ sang phương Đông, dẫn đến giảm phát nội tệ (thiếu vàng để đúc tiền) .
Vào cuối thời Hy Lạp và La Mã cổ điển, nợ được xử lý rất khác so với những ngày đầu. Bởi vì nó đã phát triển thành một đầu sỏ trong thời kỳ sau. Đầu sỏ là những quý tộc giàu có, những người tin rằng không thể hủy bỏ các khoản nợ ngoại trừ việc duy trì lòng trung thành của quân đội trong các trường hợp khẩn cấp về quân sự hoặc xã hội. Vì vậy, tại thời điểm đó, chủ nợ có quyền tịch thu tài sản thế chấp, vì vậy hành động (tịch thu tài sản thế chấp) này được coi là thần thánh. Thay vì trực tiếp xóa nợ như người Lưỡng Hà ở thời đại đồ đồng, hãy để nền kinh tế khôi phục lại sự cân bằng.
Do đó, việc tích lũy cho vay nặng lãi hoặc nợ được xử lý theo hướng có lợi cho chủ nợ. Lịch sử này thực ra bắt nguồn từ cuối thời kỳ Hy Lạp và La Mã cổ đại, cách xử lý này đã được ghi vào sử sách và đang ảnh hưởng đến hiện tại. Hầu hết mọi người trong thời hiện đại đều coi việc trả nợ là điều hiển nhiên. Nhưng về bản chất, việc xử lý nợ của nền kinh tế có quy luật vốn có của nó, bởi bản thân nợ cũng có những bất ổn của nó, tất nhiên hôm nay tôi sẽ không nói đến.
Nợ nhất định phải tích lũy, và khi tích lũy đến một điểm nhất định, nó sẽ tạo ra các vấn đề mang tính hệ thống. Các khoản nợ tích lũy được xử lý bằng cách xóa sổ hoặc, như ở thời kỳ cuối của La Mã cổ đại, bằng cách tịch thu và tước đoạt đất đai của những người mắc nợ.
Cuối La Mã cổ đại, đầu sỏ độc quyền ruộng đất và tước đoạt tiền tệ của nền kinh tế, tại sao gọi là sự tước đoạt tiền tệ của nền kinh tế? Bởi vì họ đã sử dụng phần lớn số tiền để nhập khẩu một số mặt hàng xa xỉ sang phương Đông, dẫn đến một dòng tiền lớn đổ về phương Đông. Vì vậy, vàng bạc trong nước ngày càng ít đi dẫn đến dân chúng thiếu tiền tệ mà theo tình hình hiện nay là giảm phát.
Sau đó, khi các đầu sỏ chính trị sụp đổ ở cuối La Mã cổ đại, người dân về cơ bản không có tiền tệ. Lý do là hầu hết vàng và bạc được gửi đến phương Đông để nhập khẩu để đổi lấy hàng hóa xa xỉ, vì vậy người dân đã trở thành một nền kinh tế hàng đổi hàng tự cung tự cấp. Vì vậy, hãy nhớ rằng, đây là sự khởi đầu của trao đổi hàng đổi hàng quy mô lớn sớm nhất trong lịch sử nhân loại, thực tế là thời kỳ cuối của La Mã và Hy Lạp trong thời kỳ cổ điển.
Nhưng các thế hệ nhà kinh tế sau này đã không nhận ra điều này và tin rằng loại hình kinh tế hàng đổi hàng này đã tồn tại sớm hơn. Thực tế không phải như vậy, theo mô tả mà tôi vừa trình bày, chúng ta biết rằng nền kinh tế tín dụng đã tồn tại ở Lưỡng Hà vào năm 3000 trước Công nguyên. Vào năm 800 trước Công nguyên, những người đầu tiên của La Mã cổ đại và Hy Lạp đã học được hệ thống tiền tệ, trọng lượng và thước đo của họ từ Mesopotamia thông qua thương mại.
tiêu đề phụ
Tiến hóa tiền tệ trong kỷ nguyên hậu cổ điển
Hãy xem sự phát triển của tiền tệ trong thời kỳ hậu cổ điển. "Đạo đức" của Aristotle có ảnh hưởng rất quan trọng đối với các thế hệ học giả sau này, và nó nói về lý thuyết quốc gia và thể chế về tiền tệ. Ảnh hưởng này kéo dài cho đến trước Cách mạng Công nghiệp.
Trước Cách mạng Công nghiệp, tiền tệ phương Tây nói chung vẫn nằm trong tay các chính phủ hoặc tôn giáo. Sau sự sụp đổ của Byzantium vào năm 1204, hoạt động kinh doanh ngân hàng tư nhân lần đầu tiên xuất hiện trong lịch sử loài người, nhưng ngay cả theo cách này, quyền đúc tiền vẫn nằm trong tay nhà nước. Ngân hàng Amsterdam nổi tiếng ở Hà Lan thực sự vẫn thuộc sở hữu của chính phủ. Sự thay đổi xảy ra với "Đạo luật tiền đúc miễn phí" ở Anh, có lẽ là vào năm 1666, đã trao quyền kiểm soát việc cung cấp tiền cho các tay tư nhân.
Ngân hàng Anh do tư nhân kiểm soát được thành lập vào năm 1994. Đây là lần đầu tiên trong lịch sử nhân loại, một quốc gia lớn có chủ quyền đã ủy quyền kiểm soát tiền tệ cho các cá nhân. Kể từ năm 1694, ngày càng có nhiều sự thống trị về tiền tệ được chuyển từ gia đình hoàng gia hoặc tôn giáo sang tay tư nhân. Trong ba trăm năm kể từ năm 1694 đến nay, chúng ta có vô số dữ kiện lịch sử để so sánh kết quả của việc chính phủ hoặc các tổ chức tư nhân kiểm soát việc phát hành tiền tệ.
Bởi vì trong sách lịch sử hoặc một số người hâm mộ kể cả Bitcoin, khi nói đến tiền tệ do tư nhân phát hành, "Hayek's Denationalization of Currency", v.v., họ đều trích dẫn một số sự thật lịch sử rất sai để chứng minh rằng nhà nước kiểm soát tiền tệ. đất nước rất nghèo, trong khi kiểm soát tư nhân rất tốt, và nói một số trường hợp rất kinh điển, bao gồm cả lạm phát ở Đức năm 1923.
Tôi sẽ nói về nó ở đây, đây thực sự là những ngụy biện nổi tiếng. Trước tiên hãy nói về Vương quốc Anh. Trong lịch sử, trừ một ngoại lệ, các vị vua đã sử dụng các đặc quyền tiền tệ của mình một cách có trách nhiệm cho đất nước. Tuy nhiên, trong khoảng thời gian khoảng 200 năm do tư nhân kiểm soát từ 1694 đến 1890, chỉ có 25 năm không có khủng hoảng tài chính. Do đó, kết quả của việc chính phủ và tư nhân kiểm soát tiền tệ trong lịch sử nước Anh là rất rõ ràng. Kinh nghiệm tiền tệ của Hoa Kỳ tương tự như của Vương quốc Anh.
Hãy nhìn vào siêu lạm phát nổi tiếng nhất ở Đức vào năm 1923, nguyên nhân được cho là do chính phủ in tiền quá mức, nhưng thực tế đây là một lời nói dối lớn. Vào những năm 1920, ông là thống đốc ngân hàng trung ương của Deutsche Bank, trong những năm 1960, ông đã viết một cuốn hồi ký mang tên "Sự kỳ diệu của đồng tiền", khôi phục lại một số sự thật về Deutsche Bank vào thời điểm đó.
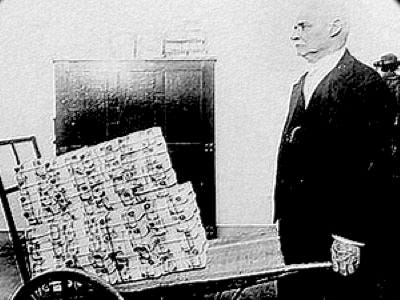
Sự thật siêu lạm phát của Đức chủ yếu do hai nguyên nhân: thứ nhất là bồi thường chiến tranh quá mức, chúng ta biết Đức là nước bại trận trong Thế chiến thứ nhất. Thứ hai là việc tạo ra tiền ồ ạt của các nhà đầu tư tư nhân, được tài trợ và hỗ trợ bởi các ngân hàng trung ương tư nhân. Chắc hẳn mọi người đều biết rằng vào những năm 1920, ngân hàng trung ương Đức do tư nhân kiểm soát, đó là do Hoa Kỳ chiến thắng đã yêu cầu ngân hàng trung ương Đức do tư nhân kiểm soát, về bản chất, siêu lạm phát của Đức là do hai nguyên nhân này.
Cũng như vậy, trong thời hiện đại, nhiều người nói về siêu lạm phát, và đôi khi họ nói về các quốc gia nhỏ như Venezuela và Zimbabwe, đây là một sự so sánh rất nhàm chán. Khi so sánh, bạn có thể chọn một số nền kinh tế bình thường, chẳng hạn như Trung Quốc và Hàn Quốc. Tại sao bạn chọn Venezuela?
Loại so sánh này là không thể chấp nhận được từ cấp độ học thuật.. Siêu lạm phát ở Đức thực sự là kết quả của hoạt động đầu cơ tư nhân. Nhưng siêu lạm phát của Đức luôn được lưu truyền rộng rãi như một ví dụ kinh điển về sự thất bại của chính phủ trong việc kiểm soát tiền tệ.
Hãy nhìn lại cuộc khủng hoảng tài chính toàn cầu năm 2008. Ai là người chịu trách nhiệm cho cuộc khủng hoảng tài chính toàn cầu năm 2008? đã nuôi. Cục Dự trữ Liên bang là một tổ chức tư nhân hay nó đại diện cho chủ quyền? Tất cả đều có thể giải thích được ở đây. Bao gồm sự độc lập của Cục Dự trữ Liên bang và sự độc lập của ngân hàng trung ương hiện đại, tại sao ngân hàng trung ương phải nói về sự độc lập? NHTW độc lập với sự can thiệp của chính phủ và không nhận chỉ thị từ chính phủ hay các chính trị gia, cho phép các chủ ngân hàng của NHTW đưa ra phán đoán hoàn toàn dựa trên khả năng chuyên môn của họ. Hãy tự hỏi, có bao nhiêu người có thể thực thi quyền lực của mình một cách có lợi cho công chúng mà không có tư lợi khi họ nắm trong tay quyền lực của thống đốc ngân hàng trung ương?
Bạn có tin rằng một ngân hàng trung ương như vậy tồn tại trên thế giới này? Tất nhiên là có. Ví dụ như Paul Walker, người vừa qua đời cách đây không lâu. Nhưng các chủ tịch Fed khác ngoài anh ta thực sự đại diện cho lợi ích của tư bản. Do đó, cái gọi là sự độc lập của ngân hàng trung ương về cơ bản là một lý thuyết được cố ý định hình bởi lực lượng kiểm soát thực tế đằng sau ngân hàng trung ương, để ngân hàng trung ương có thể độc lập với sự can thiệp chính trị. Bất kỳ tổ chức nào, miễn là có con người, đều phải có những người kiểm soát thực sự đằng sau nó, và nó phải đại diện cho lợi ích của một giai cấp.
Nếu các ngân hàng trung ương của các nước tư bản được cho là độc lập với chính phủ và sự can thiệp chính trị, thì họ đại diện cho lợi ích của ai? Chúng ta phải suy nghĩ về những vấn đề này. Vậy bây giờ sự độc lập của ngân hàng trung ương, chúng ta phải đặt dấu hỏi, sự độc lập của nó có nghĩa là gì? Hiện tại, trong số các nền kinh tế lớn, chúng tôi tin rằng ngân hàng trung ương chỉ có thể thực thi quyền lực của mình theo cách hoàn toàn phù hợp với lợi ích công cộng.
Chúng ta hãy xem, tại sao có hai lý thuyết về nguồn gốc của tiền tệ? Chúng có tác động gì đối với chính sách công?
Nói một cách đơn giản, lý thuyết tiền tệ quốc gia có nghĩa là bản thân tiền tệ là một loại yêu sách và khoản tín dụng đằng sau khoản nợ cuối cùng được chính phủ có chủ quyền xác nhận. Ý nghĩa của chính sách hiện đại là thay vì vay từ các ngân hàng tư nhân hoặc các trái chủ khi chính phủ bị thâm hụt, họ có thể tiền tệ hóa chi tiêu của mình bằng cách phát hành tiền pháp định, cái gọi là tài chính tiền tệ hóa.
Hãy nhìn vào cuộc khủng hoảng tài chính này, các nền kinh tế lớn đã áp dụng các chính sách kích thích tài khóa quy mô lớn, nguồn vốn cần thiết sẽ đến từ đâu? Về bản chất, đó là tài chính tiền tệ hóa. Nhưng tiền tệ hóa tài chính là một điều cấm kỵ trong chính sách ở các ngân hàng trung ương hiện đại. Sau cuộc khủng hoảng tài chính năm 2008, hầu hết các ngân hàng trung ương đã tiến hành nới lỏng định lượng quy mô lớn liên tục và Fed đã là QE4.
Và không có dấu hiệu thoát khỏi QE. Nếu không có lối thoát, về cơ bản nó tương đương với tài trợ tiền tệ hóa. Sau đó, về lý thuyết đồng tiền quốc gia phản ánh tính linh hoạt của hệ thống tiền tệ hiện đại. Tính co giãn có nghĩa là chính phủ có thể tạo ra nhiều tiền pháp định khi cần thiết. Ví dụ, trong gói cứu trợ của Hoa Kỳ, Trump đã vui vẻ ký cái mà ông cho là gói kích thích tài khóa lớn nhất trong lịch sử, khoảng 2,5 nghìn tỷ đô la. Tiền luôn đến từ đâu? Phải? Về cơ bản, điều này thể hiện tính linh hoạt của hệ thống tiền tệ hiện đại.Về lý thuyết tiền tệ quốc gia, nó tương ứng với lý thuyết về tiền tệ và hàng hóa.
Tiền đề của lý thuyết tiền tệ hàng hóa là tiền có nguồn gốc từ hàng đổi hàng và hàng đổi hàng là một thỏa thuận giao dịch giữa các cá nhân, không liên quan đến chính quyền. Vì vậy, các ngân hàng tư nhân ủng hộ giả định này. Bởi vì đối với họ, tiền tệ tự nó bắt nguồn từ sự sắp xếp các giao dịch cá nhân giữa mọi người, vì vậy tiền tệ không nên được điều chỉnh bởi chính phủ. Bản thân ngân hàng hoạt động như một trung gian về tiền, giữa người tiết kiệm và người cho vay, vì vậy các ngân hàng đương nhiên ủng hộ lý thuyết hàng đổi hàng và tiền tệ hàng hóa, bởi vì điều này cung cấp cho họ cơ sở lý thuyết để trốn tránh sự giám sát, đó là điểm đầu tiên.
Điểm thứ hai, dưới tiền đề của lý thuyết tiền tệ hàng hóa, họ tin rằng việc chính phủ tạo ra tiền tệ của riêng mình là vô trách nhiệm. Điều đó có nghĩa là, khi chính phủ thiếu tiền, bạn phải vay từ những người giàu có, chẳng hạn như ngân hàng hoặc trái chủ. Do đó, một trong những nhóm giàu nhất thế giới, bao gồm cả các ngân hàng, ủng hộ lý thuyết tiền tệ hàng hóa tận xương tủy của họ.
Bản thân lý thuyết tiền tệ hàng hóa có một số sai sót, nhưng nó vẫn được viết vào sách giáo khoa và trở thành xu hướng chủ đạo. Trong cuốn sách giáo khoa về kinh tế vĩ mô do Samuelson, người Mỹ nổi tiếng đoạt giải Nobel, lý thuyết dễ mua được coi là sự thật về nguồn gốc của tiền tệ vật chất.
Vào thời điểm ông viết cuốn sách giáo khoa của mình, tiền sử tiền tệ đã trở thành đấu trường cho các nhà kinh tế thị trường tự do và những người ủng hộ quy định của chính phủ. Họ tranh luận liệu khu vực tư nhân hay khu vực công nên thống trị tiền tệ, và liệu chính phủ có nên giao trách nhiệm điều tiết tín dụng và tạo tiền cho các tổ chức tư nhân hay không.
Vì vậy, một số ý tưởng của các nhà kinh tế thị trường tự do là vì lợi ích của các nhóm tài chính. Vì vậy, lý thuyết hàng hóa tiền tệ và trao đổi hàng đổi hàng đã được viết thành sách giáo khoa. Chúng ta cần biết rằng sách giáo khoa, kể cả giới truyền thông, giáo dục và lý luận, thực chất là những ngành chịu ảnh hưởng sâu sắc của các nhóm lợi ích.
Những sai sót của lý thuyết tiền hàng hóa là gì? Lỗ hổng đầu tiên là lý thuyết về tiền hàng hóa không có cơ sở lịch sử nào cả. Một số cơ sở nổi tiếng nhất của lý thuyết về tiền hàng hóa về cơ bản là những huyền thoại, chẳng hạn như Stone Coin Island.
Khi nhiều người nói về lý thuyết tiền tệ hàng hóa, họ phải nhắc đến Đảo Shibi, điều mà tôi thấy rất buồn cười. Đảo Shibi hoàn toàn là một hiện tượng lịch sử độc lập và rời rạc, không có mối liên hệ nào giữa quá khứ và tương lai, cũng không có tài liệu lịch sử nào chứng minh điều đó. Chỉ có một vài viên đá giống như tiền tệ đứng đó, và sau đó một đám người đã dùng trí tưởng tượng của mình để tưởng tượng rằng tiền tệ bắt nguồn từ thứ đó, bạn có thấy buồn cười không? Do đó, lý thuyết về tiền tệ hàng hóa về cơ bản không có bằng chứng thực nghiệm của nhân chủng học và khảo cổ học, kể cả bằng chứng của văn học.
Ở góc độ tiện lợi, khi so sánh các loại tiền hàng hóa, họ sẽ cho rằng thanh toán bằng tiền kim loại đơn giản hơn hàng đổi hàng. Nhưng câu hỏi đặt ra là nếu bạn so sánh hàng đổi hàng với tiền tín dụng, tiền tín dụng không đơn giản hơn sao? Tiền tệ tín dụng không yêu cầu bạn phải mang theo nhiều tiền hàng hóa và tiền kim loại, nó là số trên sổ cái, điều đó không đơn giản hơn sao? Nhưng vấn đề là khi các nhà kinh tế như Samuelson viết sách của họ, họ không so sánh hàng đổi hàng với tín dụng.
Vì nếu so sánh sẽ không viết được nữa, vì logic đầy kẽ hở. Ngoài ra, trong lý thuyết về tiền tệ hàng hóa, tiền kim loại nên được sử dụng làm phương tiện trao đổi, ai sẽ kiểm soát trọng lượng, thước đo, cân và đo lường tiền kim loại, cũng như độ tinh khiết của vàng và bạc? Việc dựa vào các cá nhân để nắm bắt các trọng lượng, thước đo và sự trong sạch này là không đáng tin cậy, mà phải dựa vào thẩm quyền của chính phủ.
Nhưng những logic này không thể phân tích sâu được, vì một khi đã phân tích thì lý thuyết sẽ chết, và nó hoàn toàn không thể đứng vững về mặt logic. Bởi vì lý thuyết về trao đổi tiền tệ và hàng hóa và lý thuyết về trao đổi hàng hóa phù hợp với lợi ích của các nhóm lợi ích tài chính, dưới sự vận động hành lang học thuật của họ, lý thuyết về trao đổi hàng hóa và trao đổi tiền tệ và hàng hóa đã được viết thành sách giáo khoa và lưu hành rộng rãi.
Chúng ta hiểu những điều này có ý nghĩa gì?
Tôi tin rằng những sinh viên đã nghe lớp học này ngày hôm nay, hoặc đọc cuốn sách của tôi, có thể cảm thấy bị sốc. Cú sốc của hệ thống, hóa ra là vào năm 3000 trước Công nguyên, tiền tệ tín dụng đã tồn tại trong lịch sử loài người và đây là cách nền kinh tế đầu tiên của loài người vận hành.
Bạn có thể nghi ngờ rằng sự hiểu biết trước đây của bạn về bản chất của tiền có thể đã bị sai lệch. Bởi vì cái gọi là tư tưởng "chính thống" trong quá khứ cho rằng tiền tệ là một loại hàng hóa, và giá trị của tiền tệ đến từ giá trị nội tại của kim loại quý trong chính tiền tệ đó.
Khi bạn hiểu rằng nền kinh tế của Mesopotamia vào năm 3000 trước Công nguyên vận hành trên cơ sở tín dụng, bạn có thể nghĩ nhiều hơn về tiền tệ, và thực sự có thể bản chất của nó là một khoản nợ, không phải hàng hóa. Tôi nghĩ ý nghĩa lớn nhất của nó là nó có thể thay đổi hiểu biết của chúng ta về bản chất của tiền tệ và hiểu biết của bạn về các đặc tính tiền tệ của Bitcoin.
Điểm thứ hai là chúng ta cần biết rằng, xét từ lịch sử vừa đề cập, cuộc cạnh tranh giành quyền đúc tiền đã thực sự diễn ra giữa chính phủ và các ngân hàng tư nhân. Giữa các ngân hàng tư nhân và chính phủ, hiện có một lực lượng mới, Satoshis.
Điểm thứ ba là trong lịch sử, có một ranh giới rất rõ ràng giữa sự kiểm soát của chính phủ và tư nhân đối với các ngân hàng, nhưng ranh giới của các ngân hàng trung ương hiện đại ngày càng trở nên mờ nhạt, giống như cách chúng ta cảm nhận về Cục Dự trữ Liên bang.
Hãy hiểu thêm một chút về Cục Dự trữ Liên bang. Đằng sau nó thực sự là một tổ chức tư nhân, nhưng nó đại diện cho quyền quản lý tiền tệ của chính phủ Hoa Kỳ. Nhưng nó đại diện cho chính phủ hay tư nhân? Kết hợp với những gì tôi vừa nói, nếu ngân hàng trung ương đại diện cho chính phủ, nhưng có một lý thuyết khác về sự độc lập của ngân hàng trung ương.
Vừa rồi tôi cũng đã giải thích cho bạn động lực thực sự đằng sau lý thuyết về sự độc lập của ngân hàng trung ương là gì? Về cơ bản, trong các nền kinh tế lớn của xã hội hiện đại, bên ngoài Trung Quốc, ranh giới giữa chính phủ/ngân hàng trung ương hoặc ngân hàng tư nhân kiểm soát ngành ngân hàng thực sự ngày càng trở nên mờ nhạt. Về cơ bản, không có học giả tiền tệ nghiêm túc nào tin vào lý thuyết về sự độc lập của ngân hàng trung ương.
Cuốn sách của tôi sẽ cho bạn biết rằng về bản chất, các ngân hàng trung ương hiện đại không đại diện cho lợi ích của các chính phủ có chủ quyền, mà đại diện cho lợi ích của các nhóm tư bản đa quốc gia. Bản thân các nhóm tư bản xuyên quốc gia không đại diện cho bất kỳ quốc gia có chủ quyền nào, cũng không đại diện cho một quốc gia nào. Nó giống như một số người nói rằng có thể có nhiều người Do Thái trong nhóm các tập đoàn tư bản đa quốc gia.
Nhưng không phải người Do Thái hoàn toàn kiểm soát được việc này, không phải như vậy. Nó chỉ có nghĩa là trong tư bản xuyên quốc gia, người Do Thái là một thành phần rất quan trọng. Nhưng họ không đại diện cho quốc gia Do Thái.
Tại sao? Nếu bạn nghiên cứu lịch sử, bạn sẽ biết Đức lấy tài chính chiến tranh từ đâu trong Thế chiến thứ hai? Tài chính chiến tranh của Đức chủ yếu đến từ Phố Wall, đây không phải là thuyết âm mưu, đây đều là sự thật lịch sử. Và nhiều chủ ngân hàng ở Phố Wall cung cấp tài chính chiến tranh cho Đức là người Do Thái, bạn có tin không?
Các nhà tư bản đa quốc gia Do Thái đã cung cấp tài chính chiến tranh cho Đức trong Thế chiến II, và sau đó người Đức đã giết người Do Thái. Vì vậy, các nhóm tư bản xuyên quốc gia không đại diện cho lợi ích của bất kỳ quốc gia hay quốc gia có chủ quyền nào.
Cuộc tranh luận hiện nay giữa các ngân hàng thương mại và sự kiểm soát tiền tệ của Nhà nước quả thực ngày càng trở nên mờ nhạt. Do đó, thông qua việc định hình lý thuyết ngân hàng trung ương hiện đại, loại quyền lực phi nhà nước này chủ yếu là sự độc lập của ngân hàng trung ương và thiết kế của hệ thống tiền tệ cấp cao nhất toàn cầu, ảnh hưởng và kiểm soát việc tạo ra và cung cấp hầu hết các tiền và tín dụng của thế giới. Những tổ chức nào được bao gồm trong thiết kế trật tự của hệ thống cấp cao nhất của tiền tệ toàn cầu?
Ví dụ, Cục Dự trữ Liên bang và Ngân hàng Trung ương Châu Âu là hai tổ chức chính sách tiền tệ điển hình nhất, cũng như Ngân hàng Thanh toán Quốc tế, Hội đồng Ổn định Tài chính, Quỹ Tiền tệ Quốc tế và Ngân hàng Thế giới. Thiết kế hệ thống cấp cao nhất của tiền tệ toàn cầu chủ yếu được hoàn thành bởi giới tinh hoa quyền lực của các tổ chức này. Giới tinh hoa tài chính của Trung Quốc không thuộc nhóm này và bạn thậm chí có thể hiểu rằng hệ thống tiền tệ dựa trên Nhân dân tệ thực sự chống lại hệ thống này. Đây là điểm thứ tư.
Hãy nói về điểm thứ năm. Hệ thống tiền tệ và thanh toán hiện đại về cơ bản là hệ thống tín dụng. Tôi sẽ không mở rộng về chúng, nhưng về cơ bản chúng là hệ thống tín dụng. Hệ thống tín dụng có hai đặc điểm là kỷ luật và khả năng phục hồi. Kỷ luật có nghĩa là mỗi người tham gia thị trường có những ràng buộc riêng mỗi ngày. Nói một cách đơn giản, thu nhập và chi tiêu phải được cân bằng. Nếu dòng thu nhập của bạn nhỏ hơn dòng chi tiêu của bạn, bạn phải vay tiền để hoàn thành nghĩa vụ thanh toán của mình. Điều này phản ánh Điều quan trọng là kỷ luật của tiền tệ và hệ thống thanh toán.
Hệ thống tiền và thanh toán có khả năng phục hồi. Chúng có đồng thời các đặc điểm kép là tính kỷ luật và khả năng phục hồi, hai đặc điểm này thực sự tương ứng với hai lý thuyết về nguồn gốc của tiền tệ, vì vậy chúng là sự thống nhất của các mặt đối lập.
Một số độc giả có thể đã không đọc sách của tôi một cách nghiêm túc, và sau đó họ có thể bắt đầu mắng mỏ tôi sau khi đọc vài trang đầu tiên, bao gồm cả việc để lại lời nhắn cho tôi khi đọc WeChat, mắng mỏ tôi vì đã ủng hộ các ý tưởng học thuật về tập trung hóa. Nhưng trên thực tế, sau khi đọc cuốn sách của tôi, bạn sẽ biết rằng tôi không phủ nhận lý thuyết tiền tệ hàng hóa.
Do hoạt động của hệ thống tiền tệ hiện tại đồng thời mang hai đặc điểm, và hai đặc điểm này thực tế tương ứng với hai lý thuyết này. Vì vậy, hai lý thuyết này là sự thống nhất của các mặt đối lập trong hoạt động của hệ thống tiền tệ hiện đại.
Theo hai đặc điểm này, nếu chúng ta so sánh Bitcoin với nhau, bạn sẽ thấy rằng Bitcoin thực sự không thể trở thành một loại tiền tệ. Có nhiều lý do khiến Bitcoin không thể trở thành tiền tệ, một là giá trị dao động quá nhiều, hai là lý do thứ hai chúng ta đang nói đến hôm nay là đặc điểm kép của kỷ luật và khả năng phục hồi. Hệ thống tiền tệ hiện tại có hai đặc điểm này, nhưng Bitcoin thực sự chỉ có kỷ luật và không có khả năng phục hồi. Tôi sẽ không phân tích ở đây, một hệ thống tiền tệ không có khả năng phục hồi là một vấn đề lớn.
Nhiều người chỉ trích trực tiếp chính phủ khi họ chỉ trích hệ thống tiền tệ truyền thống, nói đúng ra là họ đang nhắm sai mục tiêu, bởi vì Châu Âu và Hoa Kỳ đều giống nhau, và việc kiểm soát tiền tệ và tín dụng thực sự nằm trong tay tư bản đa quốc gia các nhóm.
nhóm vốn đa quốc gia. Đầu mối của họ chủ yếu là Cục Dự trữ Liên bang và Ngân hàng Trung ương Châu Âu, hai cơ quan này có tính độc lập chính trị rất cao, thậm chí tính độc lập của Ngân hàng Trung ương Châu Âu đã vượt qua Cục Dự trữ Liên bang.
Do đó, trong cuộc cạnh tranh thực sự về quyền đúc tiền, theo quan điểm của công chúng, đối thủ lớn nhất không phải là chính phủ, mà là các thể chế chính sách tiền tệ toàn cầu và các thể chế tiêu chuẩn tiền tệ quốc tế.
tiêu đề phụ
Cơ chế tạo lập và lưu thông tiền tệ hiện đạivà việc sử dụng tiền tệ
Có hai câu hỏi cơ bản nhất cần trả lời ở đây: Thứ nhất là tiền được tạo ra như thế nào? Cuộc khủng hoảng tài chính thứ hai diễn ra như thế nào? Tiền tệ mà người thường chúng ta nói đến chủ yếu là tiền tệ đang lưu hành.
Tiền tệ trong lưu thông chủ yếu là tiền kim loại, tiền giấy và tiền gửi ngân hàng. Vì vậy, tiền tệ trong lưu thông chủ yếu là tiền mặt do ngân hàng trung ương phát hành và tiền gửi của các ngân hàng thương mại.
Hai loại tiền tệ này hoàn toàn tương đương với người bình thường, mọi người không nghĩ rằng có bất kỳ sự khác biệt nào giữa hai loại tiền này: chúng đều là tiền tệ lưu thông, ở Trung Quốc, tỷ lệ tiền mặt có thể khoảng 8% và 92% là tiền gửi.
Đó là khoảng 97% ở Anh, 95% ở Hoa Kỳ và về cơ bản là 100% tiền gửi ở các quốc gia như Đan Mạch và Thụy Điển, và tiền giấy của ngân hàng trung ương gần bằng không. Vì vậy, chúng tôi thấy rằng hầu hết các loại tiền thực trong lưu thông thực sự là tiền gửi.
Tiền gửi được tạo ra như thế nào? Nó được tạo ra bởi các ngân hàng thương mại thông qua các khoản vay. Nói một cách đơn giản, bạn đến ngân hàng vay 1 triệu. 1 triệu này đến từ đâu? Chúng tôi từng nghĩ rằng 1 triệu nên đến từ một tài khoản ngân hàng khác, cho dù đó là tài khoản của người gửi tiền hay tài khoản của chính ngân hàng, nhưng thực tế không phải vậy. Khi một ngân hàng thương mại cho bạn vay tiền, nó sẽ sử dụng một "phương pháp kế toán".
Ngân hàng đã tạo ra hai mục ở cả hai đầu của bảng cân đối kế toán: 1 triệu tài sản cho vay được tạo ra ở bên tài sản Là người cho vay, bạn phải hoàn trả khoản vay cho ngân hàng theo thời gian, chu kỳ và lãi suất đã thỏa thuận. Khoản vay là tài sản của ngân hàng. Sau đó, ngân hàng đồng thời tạo một tài khoản tiết kiệm ở bên nợ phải trả trong bảng cân đối kế toán và ghi con số 1 triệu vào đó, và bạn có thể tiêu tiền trực tiếp.
Như vậy chúng ta có thể thấy rằng bên tài sản có và bên nợ phải trả trong bảng cân đối kế toán của ngân hàng đã mở rộng cùng một lúc. Bên tài sản tăng thêm 1 triệu tài sản cho vay và bên nợ phải trả tăng thêm 1 triệu khoản nợ tiền gửi. Vì vậy, bảng cân đối kế toán của nó được cân bằng, nhưng bạn phải biết rằng con số 1 triệu của bạn được tạo ra một cách tự nhiên.
Trở lại với kết luận, các ngân hàng thương mại chủ yếu tạo ra tiền gửi thông qua các khoản cho vay và tiêu hủy tiền gửi khi trả nợ. Tất nhiên, các ngân hàng thương mại cũng có thể tạo ra tiền theo những cách khác, chẳng hạn như mua tài sản tài chính, ngoại hối, vàng hoặc trái phiếu, giống như Cục Dự trữ Liên bang mua các loại chứng khoán khác nhau như thương phiếu, MBS hoặc trái phiếu kho bạc và tạo ra tiền. Về mặt lý thuyết, các ngân hàng thương mại thực sự có thể tạo ra số tiền vô tận từ con số không, nhưng điều này chắc chắn là không thể.
Vậy NHTW có cách nào để hạn chế khả năng tạo tiền của các NHTM. Ngân hàng trung ương thường hạn chế các ngân hàng thương mại thông qua các chỉ số theo yêu cầu của hiệp định Basel III, chẳng hạn như tỷ lệ an toàn vốn, tỷ lệ đòn bẩy, tỷ lệ thanh khoản và tỷ lệ tài trợ ròng ổn định. Ở Trung Quốc có tỷ lệ dự trữ bắt buộc. Ví dụ, ngân hàng trung ương có thể "giải phóng" đồng tiền yết giá bằng cách giảm RRR. Do đó, ngân hàng trung ương chủ yếu hạn chế khả năng tạo tiền của các ngân hàng thương mại thông qua các chỉ số điều tiết này. Đây là cơ chế mà tiền thực sự được tạo ra. Để tôi tóm tắt lại:
Các ngân hàng thương mại không cần vốn sẵn có để cho vay mà họ tạo ra tiền từ không khí trong khi cho vay Đây là điểm đầu tiên;
Điểm thứ hai là ngân hàng trung ương hạn chế khả năng tạo tiền của ngân hàng thương mại thông qua một số chỉ tiêu điều tiết;
Xin hãy chú ý đến nó, về cơ bản, khi một số báo cáo vĩ mô nói về tiền theo nghĩa rộng, họ thường nói về số dư cho vay, và cả hai về cơ bản là ngang nhau.
Nếu bạn nhìn vào số liệu thống kê về đồng Nhân dân tệ rộng do ngân hàng trung ương công bố hàng tháng, bạn sẽ thấy rằng số dư của tất cả các khoản vay của các ngân hàng thương mại rất gần với M2 (đồng Nhân dân tệ rộng) hiện tại đang lưu hành, và chính vì lý do này. Bởi vì các ngân hàng thương mại tạo ra tiền chủ yếu thông qua việc cho vay, đó chính là việc tạo ra tiền.
Bởi vì sách giáo khoa tài chính tiền tệ cổ điển về cơ bản nói về số nhân tiền, hoặc ngân hàng là trung gian, tức là ngân hàng không tạo ra tiền, và ngân hàng chỉ là trung gian giữa người gửi tiền và người cho vay. quỹ.Những lý thuyết này Mô tả không phù hợp với hoạt động của các ngân hàng hiện đại và các ngân hàng trung ương cả. Tuy nhiên, trong sách giáo khoa hiện tại của các ngân hàng tiền chính thống, hiếm khi đề cập đến việc tạo ra tiền được tạo ra thông qua các khoản vay.
Chỉ cần bạn đọc kỹ các tài liệu làm việc và sách trắng của các ngân hàng trung ương lớn trên thế giới (Cục Dự trữ Liên bang, Ngân hàng Trung ương Châu Âu, Ngân hàng Anh và thậm chí cả Ngân hàng Trung ương Trung Quốc), đều viết rõ ràng rằng các ngân hàng thương mại tạo ra tiền thông qua các khoản vay.
Hãy xem xét lại việc sử dụng tiền. Về cơ bản có ba cách sử dụng tiền tệ: Đầu tiên là để đầu tư sản xuất, nghĩa là cho các doanh nghiệp sản xuất vay tiền. Ở Trung Quốc nó được gọi là đầu tư vật chất. Sau khi doanh nghiệp nhận được khoản vay, doanh nghiệp sẽ đầu tư vào sản phẩm mới, công nghệ mới, quy trình mới, v.v., có thể tạo ra dòng tiền trong tương lai và dòng tiền có thể trả lại lãi suất của khoản vay và tạo thêm thu nhập. Vì vậy, đầu tư sản xuất có đóng góp thực sự vào việc tăng GDP. Đây là lần sử dụng tiền đầu tiên;
Công dụng thứ hai của tiền là tiêu dùng. Ăn, uống và vui chơi là tiêu thụ. Chúng ta biết rằng có giới hạn về số lượng hàng hóa và dịch vụ mà một nền kinh tế có thể sản xuất nếu không có những thay đổi đáng kể về năng suất. Vì vậy, nếu đổ quá nhiều tiền vào lĩnh vực tiêu dùng sẽ đẩy chỉ số CPI lên cao. Bởi vì có nhiều loại tiền tệ hơn và nhiều loại tiền tệ hơn được sử dụng để đuổi theo hàng hóa và dịch vụ hạn chế, giá hàng hóa và dịch vụ tự nhiên sẽ cao hơn, do đó chỉ số CPI sẽ cao hơn. Đây là lần sử dụng thứ hai;
Cách sử dụng thứ ba là đầu tư mang tính đầu cơ, chủ yếu là sử dụng tiền tệ để mua tài sản, điển hình nhất là mua bất động sản (chẳng hạn như giao dịch nhà ở cũ) và mua tài sản tài chính, chẳng hạn như cổ phiếu, trái phiếu, công cụ phái sinh, và như thế.
Đặc điểm của đầu tư mang tính đầu cơ là các giao dịch tài chính chỉ liên quan đến việc chuyển giao quyền sở hữu. Trong quá trình này, giá tài sản tăng lên. Có vẻ như giá trị được tạo ra, nhưng về bản chất, chúng ta biết rằng nó thực sự không tạo ra giá trị. Sự gia tăng giá nhà ở và giá tài sản tài chính thực sự là một loại bong bóng, bởi vì nó không tạo ra giá trị thực.
Ba cách sử dụng tiền được phân bổ như thế nào?
10%, 10% và 80% được viết trên PPT, điều này rất gây sốc. 80% số tiền mới được thêm vào được sử dụng để đầu tư mang tính đầu cơ. Tỷ lệ là tương tự giữa các quốc gia. Bây giờ chúng ta biết những sự kiện cơ bản này. Trong trận đại dịch mới này, ngân hàng trung ương cho biết họ sẽ cắt giảm tỷ lệ dự trữ bắt buộc và phát hành các khoản vay có mục tiêu, hy vọng rằng các khoản vay có thể được đầu tư vào nền kinh tế thực tế, hầu hết các loại tiền tệ vẫn sẽ đi vào khía cạnh đầu tư mang tính đầu cơ.
Trong những trường hợp bình thường, chỉ 10% tiền tệ sẽ đi vào lĩnh vực đầu tư sản xuất. Chúng ta không thể cho rằng trong cuộc khủng hoảng tài chính hoặc cú sốc tài chính, đồng tiền mới được thêm vào có thể đi vào các lĩnh vực mà nó nên đến một cách chính xác và hiệu quả hơn, chẳng hạn như đầu tư sản xuất. Bởi vì rất khó để ngân hàng trung ương kiểm soát xem tiền được sử dụng để đầu tư sản xuất hay đầu cơ trên thị trường chứng khoán.
Hiện tại, miễn là tiền tệ được tạo ra, ngân hàng trung ương không có phương tiện thiết thực nào để kiểm soát hiệu quả dòng chảy của tiền tệ. Ngân hàng trung ương hiện kiểm soát dòng tiền, chủ yếu thông qua kiểm toán sau sự kiện, ví dụ như các ngân hàng thương mại sẽ gửi báo cáo khoản vay cho ngân hàng trung ương hàng tuần hoặc hàng tháng, báo cáo tôi đã phát hành bao nhiêu khoản vay trong tháng này và các khoản vay này thuộc lĩnh vực nào đã đi đến, chẳng hạn như nông nghiệp, nông thôn, doanh nghiệp vừa và nhỏ, hoặc bất động sản. Đây là điều khiển sau sự kiện, nó không phải là điều khiển trước/trong sự kiện và rất dễ làm giả nó.
Trong vài năm qua, việc các ngân hàng bóng tối đóng gói các sản phẩm quản lý tài sản và chuyển các khoản tiền này từ trong bảng cân đối sang ngoại bảng đã trở nên phổ biến ở Trung Quốc. Ngân hàng trung ương không có cách nào để kiểm tra. Vì vậy, trong hoàn cảnh truyền thống, sự kiểm soát của ngân hàng trung ương đối với việc bơm tiền tệ là tương đối yếu. Trung Quốc tốt hơn bởi vì Trung Quốc là một hệ thống tập trung từ trên xuống. Ví dụ, Ngân hàng Nhân dân Trung Quốc yêu cầu các ngân hàng thương mại không cấp tín dụng hơn 1 tỷ nhân dân tệ cho bất động sản trong tháng này. Các ngân hàng thương mại lắng nghe điều này. Cơ quan quản lý từ trên xuống ở Trung Quốc rất mạnh và các ngân hàng thương mại nhiều nhất có thể gian lận để lách các hạn chế, nhưng về lý thuyết các ngân hàng thương mại vẫn lắng nghe.
Nhưng châu Âu và Hoa Kỳ nhấn mạnh thị trường hóa, làm thế nào ngân hàng trung ương có thể kiểm soát nơi ở của tiền ngân hàng thương mại? Điều này không phù hợp với triết lý thị trường tự do của họ. Việc kiểm soát dòng chảy tiền tệ rất nghiêm ngặt ở Trung Quốc. Những sinh viên quen thuộc với hoạt động của Ngân hàng Trung Quốc và ngân hàng trung ương có thể đã nghe nói về cái gọi là "hướng dẫn cửa sổ tín dụng".
"Hướng dẫn Cửa sổ Tín dụng" là gì? Đó là ngân hàng trung ương hướng dẫn các ngân hàng thương mại, trong giai đoạn này, hướng mở rộng tín dụng của bạn và số lượng tạo tín dụng là hướng dẫn hành chính, và các ngân hàng sau ít nhất sẽ tuân theo chúng một cách hời hợt. Đây thực sự là một lợi thế thể chế của Ngân hàng Trung Quốc.
Sau cuộc khủng hoảng tài chính năm 2008, chính khoản nước trị giá 4 nghìn tỷ nhân dân tệ của Trung Quốc đã cứu Fed, đây là lần đầu tiên;
Thứ hai, kể từ cuộc khủng hoảng tài chính năm 2008, Châu Âu và Hoa Kỳ vẫn chưa hoàn toàn thoát khỏi suy thoái, lãi suất âm dài hạn ở Châu Âu và Nhật Bản đã giảm xuống 0% ở Hoa Kỳ, nhưng Trung Quốc vẫn còn dư địa đáng kể cho tiền tệ. chính sách. Điều này cho thấy việc kiểm soát tiền tệ của Trung Quốc tương đối thành công và mọi người phải nhận ra thực tế cơ bản này.
tiêu đề phụ
Nguyên nhân của cuộc khủng hoảng tài chính
Nguyên nhân của khủng hoảng tài chính, nói một cách đơn giản, là do thừa tiền, 80% số tiền được dùng để đầu cơ mang tính đầu cơ được dùng để đẩy giá tài sản lên cao.
Việc đẩy giá tài sản này tạo ra sự bùng nổ về giá tài sản. Tuy nhiên, giá tài sản không thể tăng lên mọi lúc, đến một thời điểm nhất định, nó sẽ sụp đổ, và sự sụp đổ sẽ gây ra sự phá vỡ giá tài sản, do đó hình thành chu kỳ giá tài sản. Chu kỳ giá tài sản là nguyên nhân trực tiếp của khủng hoảng tài chính. Sau cuộc khủng hoảng tài chính, giá tài sản giảm mạnh, nhưng nợ và đòn bẩy hình thành trong giai đoạn bùng nổ giá tài sản sẽ không tự động bị loại bỏ.
Ví dụ, nếu bạn mua một căn nhà bằng tiền vay ngân hàng trong thời kỳ bong bóng thị trường nhà đất, khi thị trường nhà đất bùng nổ, bạn sẽ nợ ngân hàng không ít tiền. Do đó, sau cuộc khủng hoảng tài chính, đòn bẩy và nợ sẽ không bị loại bỏ, vì vậy các công ty và hộ gia đình muốn giải tỏa nợ vào thời điểm này. Đối với các hộ gia đình, giảm nợ có nghĩa là giảm tiêu dùng và đối với các công ty, giảm nợ có nghĩa là giảm đầu tư.
Đây là thực trạng (sau dịch) mà mọi gia đình, mọi doanh nghiệp vừa và nhỏ đang gặp phải, bạn có dư tiền để chi tiêu không? KHÔNG. Vì vậy, bạn giảm tiêu dùng và giảm chi tiêu, do đó tổng cầu trong nền kinh tế này giảm đi rất nhiều.
Tổng cầu giảm và suy thoái kéo dài. Gần đây, các quốc gia trên thế giới và chính quyền địa phương ở Trung Quốc đã thảo luận về vấn đề phổ cập bao lì xì và phiếu giảm giá tiêu dùng. Thực tế chứng từ tiêu dùng cần phải bù đắp khả năng chi tiêu của doanh nghiệp và hộ gia đình, phải đảm bảo nhu cầu, bởi nhu cầu sẽ thúc đẩy sản xuất.
Sau đó, chúng tôi thảo luận ngắn gọn về vấn đề trung lập tiền tệ. Trước đây, lý thuyết trung lập tiền tệ là một lý thuyết phổ biến, sở dĩ lý thuyết trung lập tiền tệ chiếm ưu thế là để tìm ra cơ sở lý thuyết cho các ngân hàng thương mại kiểm soát việc tạo ra tiền tệ.
tiêu đề phụ
Mã thông báo: Hầu hết trong số chúng là mô hình giảm phát và lừa đảo, làm thế nào để cải thiện chúng?
Bây giờ hãy xem xét các mã thông báo. Hãy nhớ lại rằng không có một trường hợp thành công nào kể từ khi mã thông báo được đề xuất.Chúng ta phải biết lý do tại sao. Guo Qiang, một nhân vật hàng đầu trong việc thực hành nền kinh tế mã thông báo, gần đây đã viết một bài phê bình sách cho tôi. Anh ấy thực sự rất quen thuộc với Yuan Dao, anh ấy đã từng làm việc với Yuan Dao. Chúng tôi biết Yuandao là người sáng lập Token. Bản thân Guo Qiang là người rất lý tưởng, anh ấy tin vào mã thông báo nên đã trở thành một trong những người sáng lập liên minh thực hành mã thông báo và phát hành ba phiên bản sách trắng về nền kinh tế mã thông báo. Tuy nhiên, anh ấy đã thừa nhận trong bài đánh giá sách của mình với tôi rằng anh ấy đã thực hành token hóa hơn ba năm và hiện tại anh ấy nhận thấy rằng không có trường hợp token hóa nào thành công.
Trên thực tế, khi tôi gặp Guo Qiang hai năm trước, tôi đã cho anh ấy xem bài báo đầu tiên của mình về mã thông báo hóa, nói rằng nền kinh tế mã thông báo tiêu chuẩn thực sự là một mô hình giảm phát. Chúng ta cần biết rằng thị trường vốn và kế hoạch Ponzi đều là những mô hình kinh tế giảm phát, vì vậy bạn có thể dễ dàng hiểu được.
Cho đến nay, đối với tất cả các dự án dựa trên mã thông báo, chúng tôi sẽ thấy rằng kết quả cuối cùng là một quỹ hoặc một kế hoạch Ponzi. Vì bản chất chúng là những mô hình kinh tế giảm phát. Tôi không nói rằng người đầu tiên đề xuất khái niệm về nền kinh tế mã thông báo đã cố tình cung cấp cơ sở lý thuyết cho thị trường vốn hoặc kế hoạch Ponzi.
Tôi nghĩ họ có ý định tốt, nhưng họ đã không suy nghĩ thấu đáo về vấn đề này. Nền kinh tế mã thông báo tiêu chuẩn về cơ bản là một mô hình giảm phát và mã thông báo đại diện cho quyền sử dụng hàng hóa và dịch vụ của người dùng. Câu này mọi người hãy suy nghĩ kỹ lại, tiền đề ngầm thiết yếu của nó là nguồn cung sản phẩm và dịch vụ là có hạn. Nếu nó có nguồn cung vô hạn, giá trị của mã thông báo sẽ không tăng lên.
Vì vậy ẩn ý ở đây là các token là mô hình kinh tế giảm phát. Ở đây, giá token bị ảnh hưởng bởi tâm lý thị trường và những kẻ thao túng thị trường, nói ngắn gọn là nó bị thao túng. Về lâu dài, giá của thẻ phụ thuộc vào mức độ đồng thuận của nhóm người dùng và mức giá mà người dùng sẵn sàng trả cho thẻ.
Từ quan điểm này, không có quy tắc định giá cho thẻ và quy tắc định giá của nó phụ thuộc vào mức độ đồng thuận của người dùng. Nếu giá của thẻ được xác định bởi mức độ đồng thuận của người dùng, thì cuối cùng nó sẽ là 100% quỹ, bất kể nó có cường điệu như thế nào. Khi tôi vào tháng 7 năm 2018, khi Fcoin đang thịnh hành, luận án của tôi đã phân tích rằng đó là một quỹ.
Giảm phát thực sự không phải là một mô hình kinh tế lành mạnh, Ethereum là một ví dụ điển hình, nó không khả thi từ quan điểm kinh tế. Nếu đó là một mô hình kinh tế giảm phát, chúng tôi nói rằng chuỗi công cộng là một cơ sở hạ tầng, bạn có thể tưởng tượng rằng cơ sở hạ tầng càng nhiều người sử dụng thì nó sẽ càng đắt không? Đây là một logic kinh doanh rất khó giải thích. Càng nhiều người dùng chúng tôi sử dụng Amazon và Alibaba Cloud, giá sẽ càng rẻ. Tuy nhiên, với tư cách là một chuỗi công khai kinh tế giảm phát, bạn càng sử dụng nhiều người, càng nhiều Bitcoin và Ethereum như thế này, phí xử lý càng cao, đây là một mô hình kinh doanh hoàn toàn không hợp lý.
Theo mô hình này, bạn không thể hỗ trợ các hoạt động kinh tế quy mô lớn. Vì vậy, chúng tôi thấy rằng các ứng dụng thực sự có thể chạy trên Ethereum đều là trò chơi đánh bạc ngoại trừ việc phát hành tiền xu. Tất cả đều là loại trò chơi đó, bởi vì nó được xác định bởi các đặc điểm kinh tế giảm phát của Ethereum, vốn không thể hỗ trợ các ứng dụng thương mại quy mô lớn. Nhưng mã thông báo không phải là vô dụng. Cá nhân tôi tin vào các mã thông báo, nhưng thiết kế mã thông báo tiêu chuẩn phóng đại bản chất xấu xa của con người.
Tôi sẽ không nói về nó theo PPT, nhưng tôi sẽ nói về một số khái niệm. Ví dụ: Fcoin có quyền phát hành tiền trong tay, sau đó phân phối cổ tức bằng tiền tệ nền tảng của Fcoin. Khi bên dự án có quyền phát hành tiền, anh ta sử dụng tiền tệ nền tảng như một công cụ để trả cổ tức và phần thưởng, đối với bên dự án, liệu họ có động cơ để thổi giá tiền tệ nền tảng của mình trong thời gian ngắn lên cao không?
Trước hết, anh ta có khả năng làm điều này và anh ta có thể kiểm soát thị trường; thứ hai, anh ta có động lực, bởi vì sau khi anh ta thổi phồng giá của tiền tệ nền tảng, anh ta có thể phân phối ít tiền tệ hơn cho bạn khi anh ta chia cổ tức. Sau khi tiền tệ nền tảng được sử dụng để trả cổ tức cho bạn, thì giá của tiền tệ nền tảng đột ngột giảm mạnh và một củ tỏi tây được thu hoạch. Vì vậy, anh ấy thực sự có một động lực mạnh mẽ và khả năng để làm điều này.
Cổ tức và ưu đãi thực sự hữu ích, chúng ta chỉ cần thay đổi các quy tắc một chút. Ví dụ: mọi cổ tức được trả bằng tiền tệ cứng (Bitcoin) hoặc tiền tệ ổn định và bên dự án thấy rằng anh ta không có khả năng gian lận.
Bởi vì mọi cổ tức phải được trao cho Bitcoin hoặc tiền tệ ổn định, anh ta không có cách nào để gian lận, bởi vì anh ta không có cách nào, rất khó để anh ta thao túng giá của tiền tệ ổn định/bitcoin, vì vậy phần đầu tiên của "mã thông báo được cải thiện về kinh tế mô hình" Một quy tắc là cổ tức và ưu đãi. Phải sử dụng tiền tệ cứng hoặc tiền tệ ổn định. Chức năng của nó thực sự là hủy bỏ/làm suy yếu khả năng gian lận của bên dự án. Đây là điểm đầu tiên và rất quan trọng.
Trên thực tế, đối với một dự án mã thông báo, nếu bên dự án không có động cơ gian lận chủ quan, thì không có sự khác biệt cơ bản nào giữa việc sử dụng tiền tệ nền tảng hoặc tiền tệ ổn định để phân phối cổ tức. Miễn là anh ta không thao túng giá tiền tệ nền tảng của mình, nó có thể biến tiền tệ nền tảng của nó thành bitcoin hoặc tiền tệ ổn định cho bạn khi trả cổ tức. Nhưng nếu anh ta có động cơ để gian lận thì đó lại là một câu chuyện khác. Nếu anh ta có động cơ để gian lận, thì động cơ của anh ta phải là làm tăng tiền tệ nền tảng trước tiên trong thời gian ngắn, bởi vì anh ta có thể làm điều này, để nó có thể mang lại cho bạn ít tiền hơn.
Nguyên tắc thứ hai là nền kinh tế mã thông báo phải có nguồn giá trị, hầu như tất cả các dự án mã thông báo đều không rõ ràng về nguồn giá trị của chúng, nhưng chúng đều có lời nói của mình, nói rằng khi cộng đồng của tôi lớn, thì người dùng mới có thể tạo ra sự đồng thuận, và sự đồng thuận có thể tạo ra giá trị. Cái này sai. Quay lại và suy nghĩ về nó một cách cẩn thận, bạn có thể thuyết phục chính mình?
Bất kỳ nền kinh tế lành mạnh nào cũng phải tạo ra và tạo ra giá trị. Giống như phân tích mà tôi vừa cung cấp cho bạn, có ba cách sử dụng tiền tệ: đầu tư sản xuất, tiêu dùng và đầu cơ.
Do đó, nền kinh tế mã thông báo phải có một nguồn tạo ra giá trị. Nền kinh tế mã thông báo phải có khả năng sản xuất một số sản phẩm và dịch vụ nhất định, sau đó ai đó sẵn sàng trả tiền cho các sản phẩm và dịch vụ đó và khoản thanh toán phải được thanh toán bằng tiền tệ ổn định hoặc tiền tệ cứng.
Điều này cho thấy rằng bên dự án không thể quẹt đơn đặt hàng và gian lận, và hoạt động kinh doanh thực sự phải chuyển động. Từ quan điểm này, các mã thông báo thực sự không khác gì các doanh nghiệp thương mại truyền thống.
Thực tế không có sự khác biệt cơ bản giữa mã thông báo và doanh nghiệp thương mại truyền thống.Ví dụ, khi chúng ta nói về cổ phiếu, tất nhiên chúng ta biết rằng cũng có các kế hoạch Ponzi trong cổ phiếu.Ví dụ, Luckin là một ví dụ điển hình. Nhưng thông thường chúng ta hiểu loại hình doanh nghiệp thương mại này là phát hành cổ phiếu và chia cổ tức. Doanh nghiệp này có mô hình kinh doanh riêng, có thể sản xuất một số sản phẩm và dịch vụ nhất định, đồng thời có thể tìm sản phẩm và dịch vụ cho một nhóm người tiêu dùng và người tiêu dùng có thể sử dụng tiền tệ để mua.
Sau đó, sau khi công ty có được thu nhập kinh tế, sau khi loại bỏ chi phí của chính mình, sẽ có cổ tức, tức là cổ tức cho các cổ đông. Nguồn giá trị của nền kinh tế mã thông báo giống hệt như thế này. Không có sự khác biệt. Nếu ai đó nói rằng sự khác biệt đang nói dối bạn, có hai lý do:
Thứ nhất là anh ta cố tình đánh lừa bạn, và cố ý muốn chơi trò chơi thị trường vốn và kế hoạch Ponzi; thứ hai là anh ta đã không suy nghĩ rõ ràng. Nhưng tôi nghĩ rằng 99% các dự án trên thế giới hiện đang vận hành nền kinh tế mã thông báo đều rất rõ ràng rằng các dự án của họ là vô giá trị và họ rất rõ ràng rằng họ đang chơi một kế hoạch Ponzi.
Vì vậy, tôi cũng nhắc nhở những người này rằng bong bóng này chắc chắn sẽ vỡ. Chắc chắn không có thị trường để chơi thứ này, đặc biệt là ICO. Đặc biệt là với tư cách là một nhà lý thuyết có gốc như tôi thúc đẩy lý thuyết này, nhiều người sẽ hiểu và hiểu đúng về bản chất kinh tế và các thuộc tính tài chính của nền kinh tế mã thông báo. Vì vậy, hãy làm điều gì đó hữu ích và có giá trị càng sớm càng tốt. Vì vậy, khi chúng ta nói về nó ở đây, chúng ta thực sự rõ ràng, về bản chất, không có sự khác biệt cơ bản giữa nền kinh tế mã thông báo và nền kinh tế truyền thống, nhưng sự khác biệt thực sự là gì?
Sự khác biệt thực sự tôi nghĩ là một vài:
Điểm đầu tiên là anh chồng chéo ngày càng nhiều nhóm người dùng và cổ đông. Nó vừa là cổ đông, vừa là người sử dụng. Do đó, một phần giá trị được tạo ra thông qua tiêu dùng có thể được phân phối lại và phân phối lại cho người dùng. Đây là vấn đề phù hợp giữa rủi ro và lợi ích của mã thông báo. Đây là lần đầu tiên;
Thứ hai là token hóa, về bản chất nó không có sự khác biệt cơ bản so với cổ phiếu truyền thống, nhưng nó khác ở cấp độ kỹ thuật. Bởi vì sau khi token hóa, ở cấp độ kỹ thuật, nó ngay lập tức có thanh khoản.
Mã thông báo có tính thanh khoản ngay từ thời điểm tạo và đó là tính thanh khoản toàn cầu và không thể thu hồi được, giống như Bitcoin. Nó sẽ được gửi cho bạn sau khi nó được gửi cho bạn và tôi không thể lấy lại. Do đó, các tính năng này thực sự mang lại cho mã thông báo rất nhiều lợi thế bổ sung so với cổ phiếu truyền thống. Ví dụ, nó có tính thanh khoản rất tốt, nó có thể dễ dàng được sử dụng như một phần thưởng khuyến khích và vòng phản hồi khuyến khích của nó rất ngắn.
Hãy hiểu vòng phản hồi khuyến khích. Trong vòng phản hồi khuyến khích cổ phiếu truyền thống, ban đầu cổ phiếu có thể là một quyền chọn, sau đó quyền chọn trở thành cổ phiếu hạn chế, không thể bán trong một khoảng thời gian nhất định, cuối cùng trở thành cổ phiếu có thể tự do giao dịch, và cổ phiếu được giao dịch tự do phải chịu các Hạn chế về giờ mở cửa của các sàn giao dịch. Ưu đãi cổ phiếu cũng có thể bị hủy bỏ giữa chừng bởi sự quản lý không đáng tin cậy. Do đó, khả năng giao dịch và thanh khoản của cổ phiếu truyền thống thực sự chịu nhiều hạn chế.
Nhưng khi bạn coi cổ phiếu là mã thông báo, bạn sẽ thấy rằng tính thanh khoản rất tốt, nó có thể được giao dịch 24 giờ một ngày và không thể thu hồi. Sau đó, vòng phản hồi rất ngắn, có nghĩa là nền kinh tế có thể phát triển các chiến lược khuyến khích rất linh hoạt và nhanh chóng kiểm tra hiệu quả của chúng.
Mặc dù từ góc độ nguồn giá trị, về cơ bản không có sự khác biệt giữa mã thông báo và cổ phiếu. Tuy nhiên, do mã thông báo của hình thức kỹ thuật, đường chuyền có nhiều thuộc tính tuyệt vời. Một trong những thuộc tính của nó: các mô hình kinh doanh rất linh hoạt có thể được thiết kế dựa trên các vòng phản hồi rất ngắn. Vì vậy, các mã thông báo có thể mang lại nhiều trí tưởng tượng hơn.
Chà, bây giờ chúng ta hãy phân biệt giữa một số loại mã thông báo: mã thông báo thanh toán, mã thông báo bảo mật và mã thông báo tiện ích.
Mã thông báo thanh toán thực sự là stablecoin, vì vậy chúng tôi sẽ không nói về chúng. Phần còn lại là mã thông báo bảo mật và mã thông báo tiện ích. Mã thông báo bảo mật là những gì tôi vừa đề cập và về cơ bản chúng không khác với cổ phiếu truyền thống. Theo ý kiến của tôi, tất cả các mã thông báo tiện ích đều trống rỗng. Bởi vì không rõ nguồn giá trị của các token tiện ích là gì.
Các mã thông báo tiện ích điển hình nhất là Bitcoin và Ethereum. Hơn nữa, hầu hết các dự án mã thông báo thực tế đã đề cập trước đây, nói thẳng ra, đều là những cái cớ để họ phát hành tiền mà không chịu trách nhiệm. Nếu đó là thẻ bảo mật, cổ tức định kỳ được yêu cầu sau khi tiền tệ được phát hành, bởi vì bản thân nó là một cổ phiếu. Mã thông báo tiện ích được phát hành bởi cộng đồng và toàn bộ chuỗi/dự án công khai được quản lý bởi cộng đồng và nhà phát hành tiền tệ không quan tâm, vì vậy theo tôi, mã thông báo tiện ích về cơ bản là một kẻ nói dối, về cơ bản là trống rỗng.
Bitcoin thực sự là không khí. Nhưng nói rằng Bitcoin là không khí không có nghĩa là tôi phủ nhận giá trị của Bitcoin. Đối với các mô hình kinh tế giảm phát, vàng, bitcoin, kim loại quý, hàng xa xỉ, v.v. đều là các mô hình kinh tế giảm phát. Điều quan trọng nhất trong một nền kinh tế giảm phát là hình thành sự đồng thuận. Ví dụ: sau khi đạt được sự đồng thuận về kim loại quý và hàng xa xỉ, người dùng có thể trả một mức giá rất cao cho những thứ của bạn, một mức giá cao mà anh ta có thể chịu đựng được.
Nhiều người sẽ nghĩ về nó, khi nói đến sự đồng thuận, Bitcoin có sự đồng thuận và Ethereum có sự đồng thuận. Để tôi nói thêm một điều nữa, nhảm nhí. Tất cả sự đồng thuận chỉ có một loại, đó là sự đồng thuận về giá trị. Một đồng nhân dân tệ còn mới tinh trên mặt đất, khi lấy ra khỏi hố tóc thì rất bẩn, bạn có nghĩ rằng có sự khác biệt cơ bản giữa hai tờ 100 nhân dân tệ không?
không khác nhau. Sự đồng thuận của con người về giá trị là nhất trí. Giống như kẻ thù và chúng ta, chúng ta có thể sử dụng cùng một loại tiền vì chúng ta có cùng sự đồng thuận về giá trị. Vì vậy, từ quan điểm này, sự đồng thuận của Bitcoin về cơ bản là sự đồng thuận về giá trị và tất cả các sự đồng thuận khác cũng là sự đồng thuận về giá trị, nhưng bạn cần biết rằng chỉ có một sự đồng thuận về giá trị. Không cần phải hình thành sự đồng thuận thứ hai về giá trị, chưa kể rằng có những niềm tin khác nhau, không có sự khác biệt.
Theo tôi, có một tia hy vọng cho Bitcoin và cuối cùng nó sẽ thành hiện thực. Nhưng vẫn chưa có đủ sự đồng thuận. Vàng thực ra cũng vậy, nhưng nó đã hình thành nên sự đồng thuận của cả nhân loại trong hàng nghìn năm qua. Vì vậy, bây giờ những người hâm mộ Bitcoin, bao gồm cả tôi, tin rằng Bitcoin có thể hình thành sự đồng thuận, nhưng sự cố 3.12 lần này thật đáng ngạc nhiên và sự đồng thuận của Bitcoin vẫn là sự đồng thuận của một số người trong một nhóm nhỏ.
Trong vòng tròn của tiền kỹ thuật số, sự đồng thuận của Bitcoin vẫn là sự đồng thuận của một vòng tròn nhỏ, nhưng vòng tròn nhỏ này vẫn lớn hơn nhiều so với các sự đồng thuận khác. Tôi nghĩ rằng Bitcoin vẫn có thể hình thành sự đồng thuận rộng rãi hơn trong tương lai và sau đó có thể biến bầu không khí của nó thành hiện thực, điều đó thực sự khó đối với các mã thông báo thực tế khác, bao gồm cả Ethereum. Nhưng Ethereum thực sự tìm thấy một số kịch bản độc đáo, vì vậy tôi nghĩ Ethereum có thể thành công bằng một nửa hoặc một phần nhỏ Bitcoin. Tôi nghĩ rằng tất cả các mã thông báo tiện ích khác đều không có cơ hội thành công. Đây là ý kiến cá nhân của tôi.
tiêu đề phụ
Trao đổi tài sản được mã hóa: Hàng tồn kho danh nghĩa phụ thuộc vào phí xử lý, về cơ bản là một ngân hàng thương mại
Bây giờ hãy nói về các sàn giao dịch tài sản mã hóa, trước tiên hãy nói về kết luận, hầu hết tất cả các sàn giao dịch tài sản mã hóa về cơ bản đều là các ngân hàng thương mại.
Tại sao họ kiếm được nhiều tiền như vậy? Có vẻ như 50% thu nhập thực sự đến từ phí giao dịch, nhưng về bản chất, nếu các sàn giao dịch tài sản mã hóa không thể tạo ra tiền tệ, thì chúng sẽ không thể hình thành khối lượng giao dịch lớn như vậy và sẽ không thể hình thành một giao dịch lớn như vậy thu nhập phí.
Do đó, thu nhập thiết yếu của việc trao đổi tài sản mã hóa thực sự đến từ nhóm tài sản được mở rộng bởi hoạt động kinh doanh ngân hàng, và sau đó khối lượng giao dịch mở rộng được hình thành từ phí xử lý.
Hãy giải thích tại sao một sàn giao dịch tài sản mã hóa là một ngân hàng thương mại. Tôi tin rằng mọi người ở đây có thể đã thực hiện giao dịch và bản thân tôi cũng đã thực hiện giao dịch. Bước đầu tiên là gì? Đó là nạp tiền. Ví dụ: tôi có 10 Ethereum và tôi nạp nó vào tài khoản trao đổi, sau khi 10 Ethereum được nạp vào tài khoản, 10 Ethereum sẽ không ở trong tài khoản của bạn.
Sàn giao dịch chắc chắn sẽ chuyển 10 Ethereum của bạn đến một trong các nhóm của anh ấy. Giả sử đây là nhóm tài sản của nó, vì vậy bây giờ số tài khoản của bạn chỉ là một con số và con số này thể hiện khoản nợ mà sàn giao dịch nợ bạn 10 Ethereum. Tại thời điểm này, tài khoản trao đổi của bạn về cơ bản là một yêu cầu bồi thường. Sàn giao dịch nợ bạn 10 Ethereum, số tiền này thực sự giống như tiền gửi ngân hàng.
Ví dụ: tôi đã gửi 10.000 nhân dân tệ vào Ngân hàng Thương gia Trung Quốc và 10.000 nhân dân tệ thực sự đã được chuyển vào nhóm quỹ của Ngân hàng Thương nhân Trung Quốc. Trong tài khoản tiền gửi của tôi, nó chỉ là con số 10.000 nhân dân tệ, thể hiện khoản nợ mà Ngân hàng Thương gia Trung Quốc nợ tôi. Trao đổi là cùng một lý do, vì vậy số trong tài khoản trao đổi của chúng tôi không còn là một tài sản, mà là một loại nợ.
Vì vậy, khi chúng tôi giao dịch, về bản chất, các yêu cầu của chúng tôi thực sự là giao dịch. Nếu các giao dịch của chúng tôi luôn diễn ra trong sàn giao dịch, nghĩa là sẽ không có lệnh rút tiền nào.
Chúng tôi hoàn toàn không biết về việc chiếm đoạt tài sản trong nhóm quỹ của sàn giao dịch. Nhưng chúng tôi biết rằng chỉ có một số ít người thực sự cần rút tiền mặt, nếu ai đó rút tiền và tài sản dự phòng của sàn giao dịch không đủ, sàn giao dịch sẽ ra bên ngoài để tìm, chẳng hạn như tìm đến các sàn giao dịch khác hoặc OTC để mua, và sau đó lấy lại để bổ sung tạm thời cho bạn.
Nhìn vào hoạt động tài trợ ký quỹ và cho vay chứng khoán của sàn giao dịch, một số người có thể đã vay tiền và sử dụng đòn bẩy trong sàn giao dịch. Sàn giao dịch nói rằng bạn sử dụng tài sản của mình để thế chấp và bạn có thể nhận được đòn bẩy lên tới 5 lần. Nhiều trao đổi là như vậy, nhưng đừng quên rằng số trong tài khoản của bạn trên trao đổi không còn là một tài sản, nó thực sự là một yêu cầu.
Quyền của chủ nợ là khoản nợ mà sàn giao dịch nợ bạn, vì vậy về bản chất, hoạt động kinh doanh cho vay hoặc cấp vốn chứng khoán của bạn đối với sàn giao dịch là bạn thế chấp lại IOU mà sàn giao dịch nợ bạn, sau đó sàn giao dịch vay một khoản tiền Đây nhé, quy trình thế nào? Quá trình này thực chất là việc tạo ra tiền tệ bởi những con sói tay không, về bản chất là quá trình tạo ra tiền tệ.
Đây là cách Cục Dự trữ Liên bang chơi với Bộ Tài chính Hoa Kỳ. Bộ Tài chính phát hành trái phiếu kho bạc, và sau đó trái phiếu kho bạc đi vòng quanh thị trường. Fed mua lại trái phiếu kho bạc từ thị trường và phát hành loại tiền tương đương.
Nhưng bạn phải biết rằng Fed và Bộ Tài chính Hoa Kỳ đang chơi trò chơi này bởi vì sự tín nhiệm của toàn nước Mỹ đứng đằng sau nó. Chúng tôi không sợ Mỹ vỡ nợ, nhưng tại sao các sàn giao dịch lại chơi như vậy? Hãy nói về đòn bẩy trong sàn giao dịch, nếu bạn hiểu nó là ngân hàng, ngân hàng có đòn bẩy và ngân hàng trung ương sẽ thống nhất các chỉ số quy định đó thông qua Hiệp định Basel: tỷ lệ an toàn vốn, tỷ lệ đòn bẩy, tỷ lệ thanh khoản, tài chính ổn định ròng tỷ lệ, v.v. Giám sát được thực hiện để hạn chế hành vi tạo tiền và đặt đòn bẩy của anh ta.
Ai đi, ai đổi được? Mức độ đòn bẩy trong trao đổi là trong một ngành không có sự giám sát và thiếu kỷ luật tự giác của ngành. Tại thời điểm này, đòn bẩy bên trong sàn giao dịch chỉ bị giới hạn bởi nỗi sợ hãi bên trong của người sáng lập. Mức độ chấp nhận rủi ro đối với đòn bẩy của mọi người là khác nhau, vì vậy cuối cùng, nó thực sự phụ thuộc vào nỗi sợ hãi bên trong của người sáng lập chứ không phải người khác.
Vì vậy, sàn giao dịch về cơ bản là một ngân hàng, nhưng chúng ta biết rằng các ngân hàng thương mại truyền thống có đòn bẩy, nhưng họ có kế hoạch bảo hiểm tiền gửi đằng sau họ, một ngân hàng trung ương cho vay với chức năng cuối cùng, và thậm chí ngân hàng trung ương có thể sử dụng quỹ của chính phủ để bảo lãnh thương mại ngân hàng. Nhưng ai sẽ giải cứu nó khỏi sàn giao dịch? Điều này đã xảy ra rồi.
Không có sàn giao dịch nào, một sàn giao dịch có nguồn gốc từ Trung Quốc, có thể rút tiền mặt, vì vậy nhiều người nói rằng ba sàn giao dịch lớn đã ổn định, đó là bởi vì không ai sử dụng vũ khí hạt nhân.Vũ khí hạt nhân là gì? chạy trên. Nhưng nó cần gì để tạo ra một đường chạy? Cần hack? Không yêu cầu. Ở đây tôi không cần phải đóng cửa sàn giao dịch, tôi chỉ cần viết những bài nhẹ nhàng và tìm những kẻ troll, sau đó tạo dư luận và hoang mang, nói rằng một sàn giao dịch nào đó vỡ nợ, rồi mọi người lần lượt rút tiền.
Nhưng tại sao bây giờ không ai sử dụng vũ khí này? Bởi vì tất cả các sàn giao dịch hiện đang làm điều này. Nó giống như khi Hoa Kỳ và Liên Xô tranh giành quyền bá chủ, ai cũng có vũ khí hạt nhân trong tay, nhưng không ai có gan ném vũ khí hạt nhân vào đầu nhau trước.
Nhưng hãy thay đổi câu chuyện này một lần nữa. Nếu một sàn giao dịch mới xuất hiện ngay bây giờ và nó quyết định không sử dụng đòn bẩy, nó sẽ hoạt động giống như một sàn giao dịch truyền thống, với toàn bộ quyền giám sát tài sản và không có đòn bẩy nội bộ. Tại thời điểm này, chiến lược cạnh tranh tốt nhất cho nó là gì? Chiến lược cạnh tranh tốt nhất cho sàn giao dịch không có đòn bẩy sau này là tạo ra một cuộc tháo chạy và tiêu diệt những người khác. Bởi vì tất cả những người khác chắc chắn sẽ vỡ nợ, khánh kiệt hoặc ra đi, không có ngoại lệ.
Hãy xem xét các cơ hội trong tương lai của việc trao đổi tài sản mã hóa, bởi vì nhiều người nói rằng mô hình này là cố định, nhưng thực tế không phải vậy. Đầu tiên, tất cả các sàn giao dịch của Trung Quốc đều là trao đổi dựa trên dòng chảy, dựa trên dòng chảy, một từ khác là cắt tỏi tây.
Tôi tin không ai phủ nhận điều này. Một số trao đổi muốn rửa tiền. Đầu tiên, chư vị muốn rửa sạch tội trạng, chư vị muốn đến quan phủ, chư vị muốn đến gần quan phủ, không có khả năng này. Tôi sẽ nói trực tiếp. Chúng tôi biết rằng một số sàn giao dịch lớn đang tích cực tiến gần hơn đến chính phủ. Trên các phương tiện truyền thông cũng có rất nhiều lời thổi phồng, có vẻ như họ có quan hệ tốt với chính phủ, nhưng thực tế không phải như vậy.
Chính phủ Trung Quốc coi thường kẻ cướp nhất. Bạn nghĩ rằng những gì bạn có trong tay là cần thiết cho chính phủ Trung Quốc, và những gì bạn có thể cung cấp cho anh ta thực sự rất khó. Nên cách tốt nhất là cắt tỏi tây trước, đừng cắt tỏi tây nữa rồi đổi thật sự cho các chế. Từ một loại lưu lượng truy cập đến một trao đổi theo định hướng thể chế.
Thứ hai là công nghệ và bảo mật. Mọi trao đổi đều là rác rưởi.
Một số người có thể không bị thuyết phục, nhưng không có gì sai với nó. Là nhà thiết kế chính của Sở giao dịch chứng khoán Thượng Hải, tôi có đủ tự tin để nói điều này. Chúng sẽ ngừng hoạt động ba ngày một lần và nếu lưu lượng truy cập lớn hơn một chút, chúng sẽ ngừng hoạt động, cho dù đó là do con người tạo ra hay do ngẫu nhiên.
Ngoài ra còn có mối quan hệ giữa các sàn giao dịch và stablecoin mà tôi sẽ không phân tích ở đây, Stablecoin thực sự là một thứ rất phức tạp và là một hệ thống tiền tệ. Từ quan điểm của mô hình kinh doanh, việc trao đổi cần phải được sử dụng đòn bẩy, hoặc thậm chí không có đòn bẩy.Về bản chất, bạn không muốn kinh doanh nhóm quỹ nữa, bởi vì hoạt động kinh doanh nhóm quỹ là hoạt động kinh doanh ngân hàng.
tiêu đề phụ
Làn sóng kỹ thuật số đang dâng cao sẽ thúc đẩy sự thay đổi của mô hình cạnh tranh tiền tệ và điều chỉnh mô hình cạnh tranh trong tương lai
Hãy nói về việc làn sóng kỹ thuật số sẽ thay đổi mô hình cạnh tranh tiền tệ và mô hình cạnh tranh tiền tệ trong tương lai như thế nào. Chỉ có một trang PPT về tiền kỹ thuật số, nhưng thực tế tôi có thể nói trong hai giờ ba giờ.
Tôi sẽ chọn một vài điểm chính để nói về.
Đầu tiên, trước tiên chúng ta phải hiểu các loại tiền tệ truyền thống cạnh tranh như thế nào.
Ba vai trò của tiền tệ truyền thống là đơn vị tính toán, phương tiện trao đổi và lưu trữ giá trị, nhưng tầm quan trọng của ba vai trò này là khác nhau. Hãy nhớ một câu, chỉ có một tiêu chuẩn xác định một loại tiền tệ: đơn vị tài khoản. Bạn sử dụng đơn vị tài khoản của người khác và về cơ bản, bạn đang khẳng định quyền lực tiền tệ của loại tiền tệ đó. Ví dụ: USDT về cơ bản là duy trì quyền lực tiền tệ của đồng đô la Mỹ.
Tại sao? Bởi vì chỉ có ngân hàng trung ương đã tạo ra đơn vị tài khoản này mới có thể thực hiện kế hoạch người cho vay cuối cùng mà không bị hạn chế. Bạn có nhớ động thái "QE không giới hạn" của Fed lần này không? Để đạt được mục tiêu giải cứu thị trường, việc tạo ra thanh khoản của Cục Dự trữ Liên bang là vô tận. Chỉ Cục Dự trữ Liên bang mới có khả năng này, USDT thì không. Hơn nữa, thế giới sẽ không nghi ngờ việc Fed sử dụng khả năng này.
Vì vậy, đơn vị tính toán là vai trò duy nhất xác định một loại tiền tệ và là biểu hiện của chủ quyền tiền tệ. Tiền tệ truyền thống về cơ bản cạnh tranh bằng cách kết hợp ba vai trò này. Tiền kỹ thuật số thực sự đánh bại loại cạnh tranh này và nó có thể phân chia ba vai trò của tiền tệ.
tại sao bạn nói như vậy? Đó là bởi vì trước hết, bản thân tiền kỹ thuật số đã được mã hóa, đây là lần đầu tiên.
Thứ hai, bản thân tiền kỹ thuật số có thể thực hiện các hợp đồng thông minh. Vì vậy, có mã thông báo, hợp đồng thông minh, có thể hỗ trợ trao đổi chi phí thấp và nhanh chóng giữa hai loại tiền tệ. Ví dụ: có thể viết một hợp đồng thông minh để tự động thực hiện chuyển đổi tiền tệ này giữa mã thông báo USD và mã thông báo RMB, chuyển đổi này không có trung gian và được thực hiện nhanh chóng.
Đây là những gì blockchain và hợp đồng thông minh mang lại cho chúng ta, nó là mã, không có trung gian và tốc độ thực hiện của nó có thể rất nhanh. Do đó, trong kịch bản tiền kỹ thuật số, việc chuyển đổi giữa các loại tiền tệ khác nhau có thể trở nên rất nhanh và chi phí thấp.
Ngược lại, chúng ta hãy nghĩ về việc trao đổi tiền tệ truyền thống, chẳng hạn như chuyển đổi đô la Mỹ sang Nhân dân tệ hoặc ngược lại, việc chuyển đổi này có tốn kém không, cho dù đó là chi phí tài chính hay chi phí thời gian? Từ quan điểm này, trong thời đại của tiền kỹ thuật số, việc ba vai trò của bản thân tiền tệ có được trộn lẫn với nhau hay không không quan trọng, bởi vì chúng có thể được chuyển đổi cho nhau ngay lập tức và với chi phí thấp.
Quan trọng hơn, bản thân tiền tệ, vai trò ba mặt của nó có thể được tách rời hoàn toàn. Ví dụ, một số loại tiền tệ rất ổn định với tư cách là một đơn vị tài khoản, nhưng chúng không thuận tiện như một kho lưu trữ giá trị. Một số tốt như một kho lưu trữ giá trị, nhưng không phải là một đơn vị tài khoản, chẳng hạn như Bitcoin.
Bitcoin không tốt như một đơn vị tài khoản vì nó dao động quá nhiều. Nhưng chúng tôi biết rằng Bitcoin với tư cách là một kho lưu trữ giá trị sẽ hoạt động. Vì vậy, theo mô hình này, chúng tôi thấy rằng chúng tôi chỉ có thể sử dụng một thuộc tính nhất định của một loại tiền tệ nhất định, thay vì sử dụng cả ba vai trò cùng nhau như trước đây.
Tính năng này được gọi là phân tách vai trò tiền tệ hoặc tách rời. Tiền kỹ thuật số có thể tham gia vào cuộc cạnh tranh tiền tệ với một vai trò duy nhất. Ví dụ: Bitcoin, rất điển hình, không thể được sử dụng làm đơn vị đo lường, nhưng Bitcoin có vẻ tốt như một kho lưu trữ giá trị. Đối với nhiều người, phần lớn tài sản của họ thường được lưu trữ bằng Bitcoin, khi họ thực sự muốn thanh toán, họ sẽ thông qua hợp đồng thông minh hoặc OTC để đổi thành USDT rồi thực hiện thanh toán.
Vì vậy, giống như loại hành vi này, nếu nó được tự động hóa thông qua hợp đồng thông minh, loại kịch bản ứng dụng này sẽ trở nên rất rộng rãi, vì vậy đây là thay đổi đầu tiên trong mô hình cạnh tranh do tiền kỹ thuật số mang lại, đó là sự tách rời các chức năng của tiền tệ. Thứ hai, liên quan đến việc mở rộng chức năng tiền tệ, hay gọi là làm giàu, tại sao? Bạn sẽ thấy rằng tiền kỹ thuật số ngày càng gắn liền với nền tảng trực tuyến mà nó hoạt động. Ví dụ: thanh toán bằng số dư Yu'ebao. Đây có phải là tiền kỹ thuật số không? Tất nhiên là có, nhưng Ngân hàng Nhân dân Trung Quốc không công nhận.
Số dư của Yu'ebao thực sự tương đương với Nhân dân tệ, nhưng bạn đã bao giờ nghĩ tại sao bạn chọn Alipay hoặc Tencent Pay khi bạn sử dụng nền tảng Ant Financial hoặc Tencent chưa? Phần lớn phụ thuộc vào loại hoạt động trực tuyến mà bạn đang thực hiện ngay bây giờ, cho dù đó là thương mại điện tử, nền tảng xã hội hay thứ gì khác. Sau đó, sự kiện này chỉ có sẵn trên nền tảng này.
<





