เพราะเหตุใดคุณจึงถูก Papertrade ย้อนศร?


- ประเด็นหลัก: Papertrade เชื่อมโยงการขาดทุนจริงของเทรดเดอร์เข้ากับการออกโทเคน PAPER โดยเปลี่ยนการขาดทุนจากการเทรดให้เป็นสิทธิ์ในการแบ่งกระแสเงินสดในอนาคตของโปรโตคอล ซึ่งสร้างรายได้ให้โปรโตคอลในระดับที่น่าทึ่งในระยะสั้น แต่โมเดลนี้พึ่งพาการเทรดที่ขับเคลื่อนด้วยแรงจูงใจ ความยั่งยืนในระยะยาวจึงยังเป็นที่น่าสงสัย
- ปัจจัยสำคัญ:
- รายได้ของโปรโตคอลในช่วง 7 วันที่ผ่านมาอยู่ที่ 42.24 ล้านดอลลาร์สหรัฐฯ เป็นอันดับสามของอุตสาหกรรมทั้งหมด รองจาก Tether และ Circle และแซงหน้า Pump.fun และ Hyperliquid
- ใช้กลไกการเทรดแบบ資金池 (pool) และการออกแบบกำไรขาดทุนแบบอสมมาตร โดยหักจากฝั่งที่กำไรแต่รับภาระเต็มจำนวนในฝั่งที่ขาดทุน แม้จะไล่เปิดสถานะ long และ short สลับกันก็ยังเกิดการสูญเสียสุทธิ
- PAPER ใช้การเปิดตัวแบบยุติธรรม (fair launch) โดยขาดทุน 1 ดอลลาร์สามารถสร้างโทเคนได้ 100 เหรียญในตอนเริ่มต้น ประสิทธิภาพการออกโทเคนจะลดลงตามเส้นโค้งเมื่อโปรโตคอลเติบโต สร้างความได้เปรียบของผู้มาก่อนอย่างชัดเจน
- กรณีศึกษาหนึ่งแสดงให้เห็นว่าเทรดเดอร์รายหนึ่งสร้างปริมาณการเทรดตามมูลค่าที่ระบุ (notional) ถึง 2.84 พันล้านดอลลาร์สหรัฐฯ ขาดทุน 1.71 ล้านดอลลาร์สหรัฐฯ ได้รับ 136 ล้านโทเคน PAPER และรางวัลสเตกกิ้ง 1.07 ล้านดอลลาร์สหรัฐฯ ขาดทุนสุทธิประมาณ 637,000 ดอลลาร์สหรัฐฯ
- ในโครงสร้างรายได้ ประมาณ 86% มาจากผลตอบแทนส่วนเกินที่資金池 LP แบ่งให้ผู้สเตก ไม่ใช่ค่าธรรมเนียมแบบดั้งเดิม ลักษณะจึงแตกต่างอย่างมีนัยสำคัญจาก Perp DEX ทั่วไป
- ในช่วง 8 ชั่วโมงก่อนเปิดตัว ผู้สเตกได้รับส่วนแบ่งประมาณ 23.9 ล้านดอลลาร์สหรัฐฯ และในช่วง 37 ชั่วโมงถัดมาได้รับเพียงประมาณ 2.4 ล้านดอลลาร์สหรัฐฯ ผลตอบแทนกระจุกตัวสูงในช่วงเริ่มต้น
- ด้วยเลเวอเรจ 1000 เท่า ประมาณ 75.3% ของที่อยู่เคยถูกบังคับปิดสถานะ (liquidation) ฝ่ายโครงการได้เพิ่มเกณฑ์การแบ่งปันกำไรของ LP จาก 5 ล้านดอลลาร์สหรัฐฯ เป็น 10 ล้านดอลลาร์สหรัฐฯ เพื่อเสริมการบริหารความเสี่ยง
Papertrade แพลตฟอร์มซื้อขายอนุพันธ์บนเชน เป็นหนึ่งในโปรเจกต์ที่ร้อนแรงที่สุดในช่วงที่ผ่านมา
จากข้อมูลของ DefiLlama รายได้ของโปรโตคอล Papertrade ในช่วง 7 วันที่ผ่านมาสูงถึง 42.24 ล้านดอลลาร์สหรัฐฯ ติดอันดับ 3 ในตารางอันดับรายได้ของโปรโตคอลทั่วทั้งอุตสาหกรรม เป็นรองเพียง Tether และ Circle เท่านั้น ผลลัพธ์นี้ยังแซงหน้า Pump.fun ที่ 16.06 ล้านดอลลาร์สหรัฐฯ และ Hyperliquid ที่ 14.56 ล้านดอลลาร์สหรัฐฯ อีกด้วย
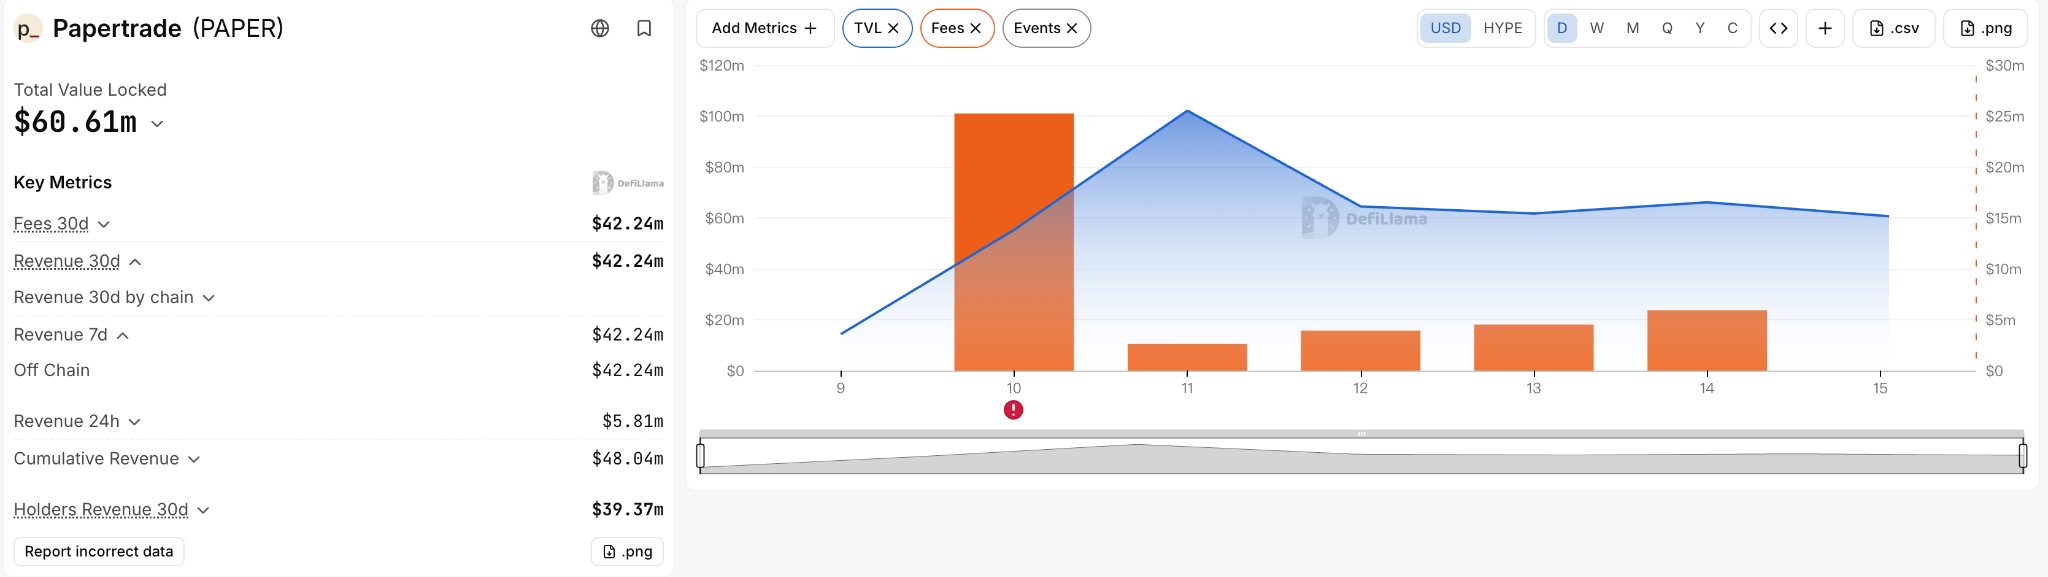
https://defillama.com/protocol/papertrade
แพลตฟอร์มซื้อขายที่เพิ่งเปิดตัวได้ไม่นาน อาศัยโมเดลแรงจูงใจที่激进มาก สามารถสร้างรายได้ในเวลาเพียงไม่กี่วันแซงหน้าโปรโตคอลชั้นนำหลายแห่งที่ดำเนินงานมาหลายปีได้
แต่เบื้องหลังการเติบโตแบบก้าวกระโดดของโปรโตคอล Papertrade แท้จริงแล้วคือการขาดทุนทีละรายการของเทรดเดอร์
เมื่อวันที่ 13 ตุลาคม จากการติดตามของ Lookonchain เทรดเดอร์รายหนึ่งบน Papertrade สร้างปริมาณการซื้อขายตามมูลค่าที่ตราไว้สูงถึง 2.84 พันล้านดอลลาร์สหรัฐฯ โดยขาดทุนจากการซื้อขายประมาณ 1.71 ล้านดอลลาร์สหรัฐฯ แม้จะได้รับรางวัลสเตกกิ้ง USDC ประมาณ 1.07 ล้านดอลลาร์สหรัฐฯ และโทเค็น PAPER อีก 136 ล้าน枚 แต่หลังจากหักรางวัลสเตกกิ้งแล้ว การขาดทุนสุทธิเป็นเงินสดยังคงอยู่ที่ประมาณ 637,000 ดอลลาร์สหรัฐฯ
ปรากฏการณ์ที่ดูขัดแย้งกันสองอย่างนี้ มาจากโมเดลเศรษฐกิจที่激进และพิเศษมากของ Papertrade ซึ่งเชื่อมโยงการขาดทุนจริงของเทรดเดอร์เข้ากับการออกโทเค็น PAPER โดยตรง จากนั้นผ่านกลไกการแบ่งปันผลตอบแทนจากการสเตกกิ้ง ให้ผู้ถือโทเค็นแบ่งปันรายได้ที่โปรโตคอลสร้างขึ้น กล่าวคือ ผู้เข้าร่วมสามารถแลกเปลี่ยนการขาดทุนจากการซื้อขายจริง เพื่อรับสิทธิ์ในการแบ่งปันรายได้ในอนาคตของโปรโตคอล
แล้วทำไมบางคนถึงยินดีรับภาระขาดทุนจากการซื้อขายเพื่อแลกกับ PAPER? ทำไมวาฬช่วงแรกบางรายจึงได้รับผลตอบแทนมหาศาล ขณะที่ผู้เข้ามาทีหลังอาจยิ่ง刷ยิ่งขาดทุน? รายได้โปรโตคอลที่น่าตกใจของ Papertrade เกิดขึ้นได้อย่างไร และโมเดลนี้จะยั่งยืนในระยะยาวได้หรือไม่?
บทความนี้จะเริ่มจากกลไกการซื้อขายของ Papertrade โมเดลเศรษฐกิจของโทเค็น และความสัมพันธ์ในการแบ่งปันผลประโยชน์ระหว่างผู้เข้าร่วม พยายามแยกส่วนโมเดลเศรษฐกิจพิเศษนี้ วิเคราะห์ตรรกะการดำเนินงานและเกมทางเศรษฐกิจที่อยู่เบื้องหลัง
โมเดลเศรษฐกิจของ Papertrade เปลี่ยนการขาดทุนจากการซื้อขายเป็นสิทธิ์ในรายได้อนาคต
Papertrade เป็นแพลตฟอร์มซื้อขายสัญญา perpetual แบบสังเคราะห์ที่สร้างบน HyperEVM ในระบบนิเวศ Hyperliquid เปิดให้ซื้อขายอย่างเป็นทางการเมื่อวันที่ 10 ตุลาคม 2026 ในช่วงเริ่มต้นรองรับสินทรัพย์หลักสองประเภทคือ BTC และ ETH โดยมีเลเวอเรจสูงสุด 1000 เท่า
ในแง่รูปแบบผลิตภัณฑ์ จริงๆ แล้วแทบไม่ต่างจาก Perp DEX อย่าง Hyperliquid, Aster ผู้ใช้ก็สามารถเปิด long เปิด short ทำกำไรจากการคาดการณ์ทิศทางราคาสินทรัพย์ได้เช่นกัน
แต่ในแง่กลไกการดำเนินงานภายใต้ Papertrade ใช้การออกแบบที่แตกต่างโดยสิ้นเชิง
แกนหลักของตลาดซื้อขายแบบ order book แบบดั้งเดิมคือการจับคู่ออเดอร์ของผู้ซื้อและผู้ขาย
เช่น หากคุณเปิด long บน BTC ตลาดซื้อขายต้องหาคู่สัญญาที่ willing รับความเสี่ยง short ที่สอดคล้องกัน
แต่ Papertrade ไม่ได้อาศัย order book ของตัวเองในการจับคู่ แต่ใช้กลไกการซื้อขายผ่านพูลสภาพคล่องคล้ายกับรูปแบบ早期ของ GMX
คู่สัญญาของผู้ใช้คือพูลสภาพคล่องของโปรโตคอลเอง กำไรและขาดทุนทั้งหมดจากการซื้อขายต้องชำระบัญชีกับพูลนี้
เช่น หากคุณเปิด long BTC มูลค่า 100,000 ดอลลาร์สหรัฐฯ บน Papertrade: หาก BTC ปรับขึ้น โพซิชันของคุณมีกำไร พูลของโปรโตคอลต้องจ่ายกำไรให้คุณตามจำนวน ในทางกลับกัน หาก BTC ปรับลง โพซิชันของคุณขาดทุน เงินจะไหลเข้าพูลของโปรโตคอล
Papertrade อ่านราคากลางระหว่างราคาเสนอซื้อและราคาเสนอขายที่ดีที่สุดจาก order book ของ Hyperliquid โดยตรงเป็นราคาอ้างอิงในการซื้อขาย ดังนั้นจึงไม่จำเป็นต้องชำระบัญชีสัญญา perpetual ที่สอดคล้องกันจริงบน Hyperliquid
สิ่งนี้ทำให้สามารถมอบประสบการณ์การซื้อขายที่ไม่มี slippage จาก order book และไม่มีอัตราดอกเบี้ยเงินทุนแบบดั้งเดิม
อย่างไรก็ตาม Papertrade ไม่ได้ไร้ต้นทุนการซื้อขายโดยสิ้นเชิง
ได้นำกลไกกำไรขาดทุนแบบอสมมาตรที่พิเศษเข้ามา ซึ่งพวกเขาเรียกชื่อว่า Asymmetric PnL กล่าวคือ เมื่อเทรดเดอร์มีกำไร ต้องแบกรับการหักลดกำไรในสัดส่วนหนึ่ง แต่เมื่อขาดทุนจะไม่ได้รับการลดหย่อนที่เท่าเทียมกัน
เช่น การซื้อขายหนึ่งครั้งสร้างกำไร 100 ดอลลาร์สหรัฐฯ ตามทฤษฎี หลังจากปรับตามกำไรขาดทุนแบบอสมมาตรและค่าธรรมเนียมการชำระบัญชีที่เกี่ยวข้อง กำไรที่เทรดเดอร์ได้รับจริงอาจน้อยกว่า 100 ดอลลาร์สหรัฐฯ อย่างชัดเจน
แต่หากการซื้อขายนี้ขาดทุน 100 ดอลลาร์สหรัฐฯ เทรดเดอร์ยังคงต้องแบกรับการขาดทุนที่สอดคล้องกัน แน่นอนว่าสัดส่วนการหักลดที่เฉพาะเจาะจงขึ้นอยู่กับขนาดของการเปลี่ยนแปลงราคา สินทรัพย์อ้างอิง และพารามิเตอร์ของโปรโตคอล
กล่าวคือ แม้กำไรขาดทุนของฝั่ง long และ short ในทิศทางราคาจะหักลบกันได้ แต่โดยรวมเทรดเดอร์ยังอาจเกิดการสูญเสียสุทธิจากการหักลดกำไร และการสูญเสียเหล่านี้ก็เป็นแหล่งรายได้สำคัญของพูลของโปรโตคอล
กลไกการออก PAPER: ขาดทุนจากการซื้อขายก็ได้โทเค็น
PAPER เป็นโทเค็นดั้งเดิมของ Papertrade ซึ่งใช้รูปแบบที่เรียกว่าการเปิดตัวอย่างยุติธรรม กล่าวคือ อุปทานเริ่มต้นเป็นศูนย์ ไม่มีการขุดล่วงหน้าโดยทีม การจัดสรร VC และส่วนแบ่ง airdrop แบบดั้งเดิม
วิธีหลักในการรับโทเค็น PAPER คือผู้ใช้ซื้อขายบนแพลตฟอร์มและเกิดการขาดทุนจริงที่ตรงตามเงื่อนไขการ铸造
ตามกฎการออกที่เปิดเผยของโปรเจกต์ เมื่อขนาด LP ที่โปรโตคอลติดตามต่ำกว่า 2 ล้านดอลลาร์สหรัฐฯ ทุกการขาดทุนที่ตรงเงื่อนไข 1 ดอลลาร์สหรัฐฯ สามารถ铸造 PAPER ได้ 100枚
หมายความว่า ในช่วงเริ่มต้น หากคุณซื้อขายขาดทุน 100 ดอลลาร์สหรัฐฯ ตามทฤษฎีจะได้รับ PAPER ประมาณ 10,000枚 ขาดทุน 1,000 ดอลลาร์สหรัฐฯ จะได้รับ PAPER ประมาณ 100,000枚
ประสิทธิภาพการออกโทเค็น PAPER ไม่ได้คงที่เสมอไป แต่ใช้เส้นโค้งการลดลงแบบไดนามิก
เมื่อขนาด LP เกิน 2 ล้านดอลลาร์สหรัฐฯ เมื่อรายได้สะสมของโปรโตคอลเติบโตขึ้น จำนวน PAPER ที่สามารถ铸造ได้ต่อการขาดทุนที่ตรงเงื่อนไข 1 ดอลลาร์สหรัฐฯ จะค่อยๆ ลดลง
เส้นโค้งการออกสามารถลดรูปได้เป็น:
จำนวนที่铸造ต่อการขาดทุน 1 ดอลลาร์สหรัฐฯ = 100 × [120 ล้าน / (120 ล้าน + H)]²
โดย H คือตัวชี้วัดการเติบโตสะสมที่บันทึกโดยเส้นโค้งการออกของโปรโตคอล ไม่ใช่ยอดคงเหลือ LP ปัจจุบัน เช่น เมื่อ H ถึง 120 ล้านดอลลาร์สหรัฐฯ PAPER ที่ได้รับต่อการขาดทุน 1 ดอลลาร์สหรัฐฯ จะลดลงเหลือ 25枚 เทียบเท่ากับหนึ่งในสี่ของประสิทธิภาพการออกช่วงเริ่มต้น
กลไกเช่นนี้แท้จริงแล้วสร้างความได้เปรียบของผู้มาก่อนอย่างชัดเจน
การแบกรับขาดทุนจากการซื้อขาย 10,000 ดอลลาร์สหรัฐฯ เท่ากัน ผู้เข้าร่วมช่วงแรกและผู้เข้าร่วมช่วงหลัง จำนวน PAPER ที่ได้รับในที่สุดอาจแตกต่างกันหลายเท่า
แล้วปัญหาคือ ในเมื่อ PAPER ต้องแลกมาด้วยการขาดทุน ทำไมยังมีคนมากมายยินดีเข้าร่วม?
คำตอบอยู่ที่กลไกการแบ่งปันผลตอบแทนของ PAPER
Papertrade ใช้รูปแบบสภาพคล่องแบบ bootstrap ที่พิเศษ
แตกต่างจากโปรโตคอล DeFi แบบดั้งเดิมที่อาศัยเงินฝาก LP จากภายนอกในการสร้างสภาพคล่อง พูลการซื้อขายของโปรโตคอล Papertrade เริ่มจากศูนย์ สะสมเงินทุนหลักผ่านการขาดทุนจริงของเทรดเดอร์
หากเทรดเดอร์มีกำไร แต่พูลยังไม่มีเงินเพียงพอจ่ายกำไร โปรโตคอลยังได้ตั้งกลไกการจ่ายแบบเข้าคิว รอเงินไหลเข้าในภายหลังแล้วจึงชำระบัญชี
และ PAPER ที่เทรดเดอร์ได้รับจากการขาดทุน สามารถสเตกเข้าสู่โปรโตคอลเพื่อแบ่งปันผลตอบแทน USDC ในอนาคต
ปัจจุบัน ผลตอบแทนจากการสเตกกิ้งมาจากสองส่วนหลัก
ส่วนแรกคือค่าธรรมเนียมการชำระบัญชีการซื้อขาย โปรโตคอลเรียกเก็บค่าธรรมเนียม 2% จากกำไรขาดทุนที่เกิดขึ้นจริงที่ตรงเงื่อนไขและความสูญเสียจากการบังคับปิดสถานะ โดยครึ่งหนึ่งจัดสรรให้ผู้สเตก PAPER อีกครึ่งหนึ่งจัดสรรให้ผู้รับค่าธรรมเนียมการพัฒนา
ส่วนที่สองคือผลตอบแทนส่วนเกินของพูล LP เมื่อเงินทุน LP ที่โปรโตคอลติดตามเกินเกณฑ์การแบ่งปันผลตอบแทนที่ 5 ล้านดอลลาร์สหรัฐฯ เงินส่วนเกินที่ตรงเงื่อนไขสามารถจัดสรรเพิ่มเติมให้ผู้สเตก PAPER ได้
ดังนั้น PAPER จึงมีความสามารถในการแบ่งปันกระแสเงินสดในอนาคตของโปรโตคอลได้จริง
เราสามารถสรุปความสัมพันธ์ทางเศรษฐกิจนี้ได้ว่า:
เทรดเดอร์เกิดการขาดทุนจริง → พูล LP ของโปรโตคอลได้รับเงิน → เทรดเดอร์ที่ขาดทุนได้รับ PAPER → ผู้ถือ PAPER สเตกโทเค็น → แบ่งปันผลตอบแทนที่สามารถจัดสรรได้ซึ่งโปรโตคอลสร้างขึ้นในอนาคต
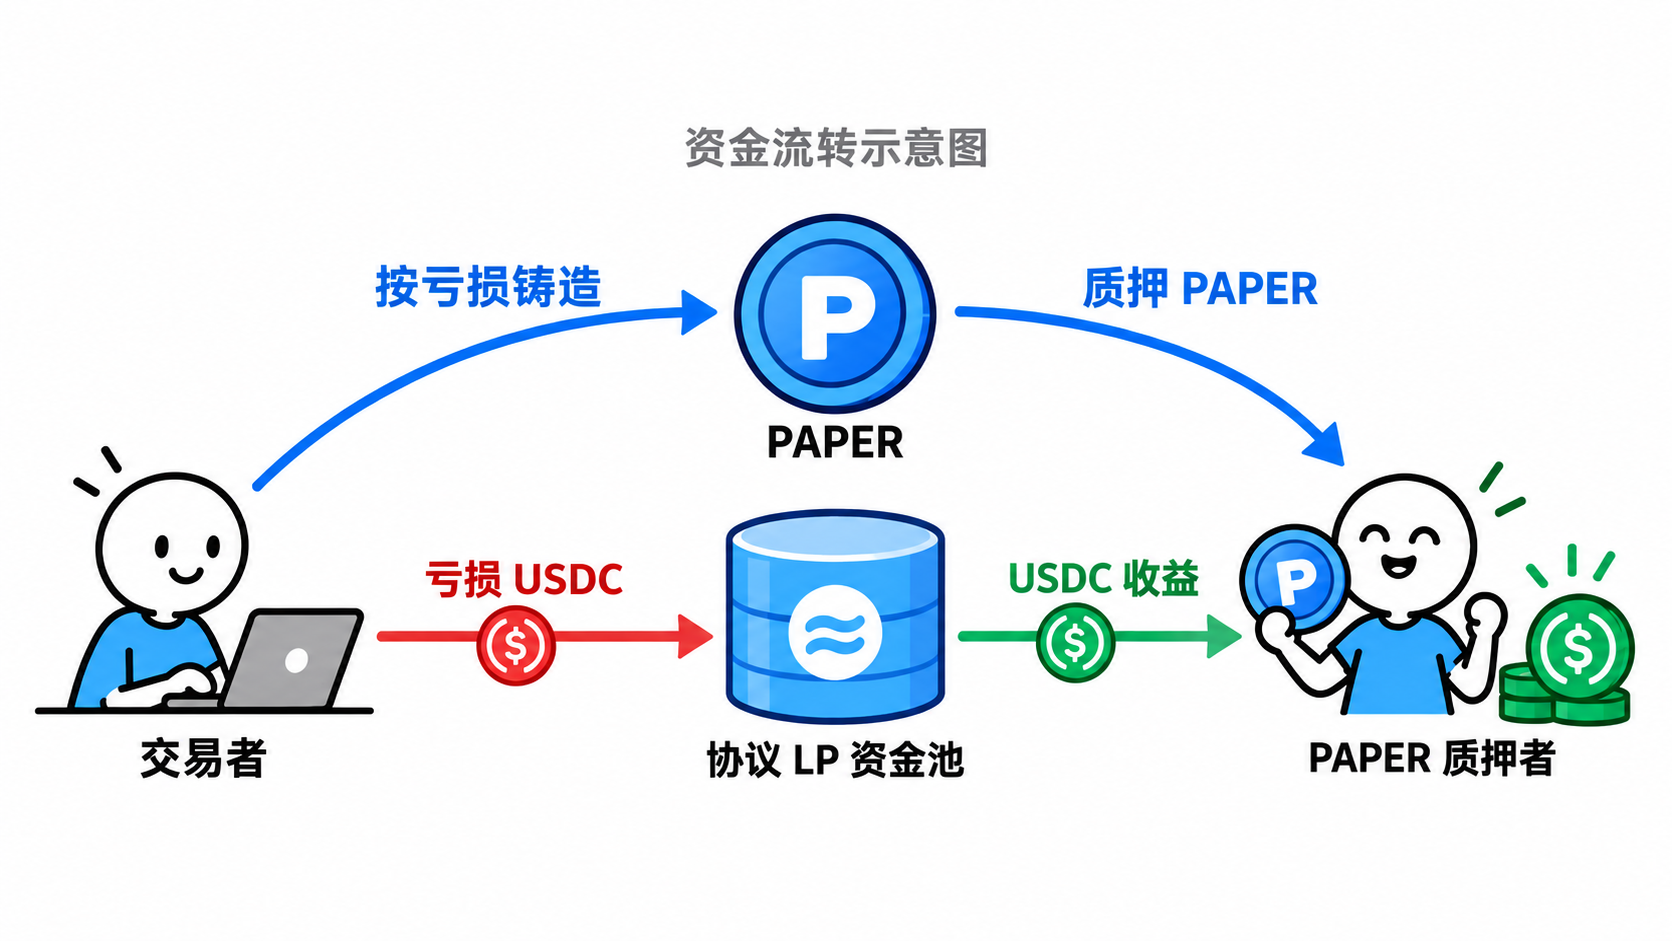
จากมุมมองของโมเดลเศรษฐกิจ Papertrade แท้จริงแล้วเปลี่ยนการขาดทุนจริงส่วนหนึ่งที่เทรดเดอร์แบกรับ ให้กลายเป็นต้นทุนในการได้รับสิทธิ์แบ่งปันกระแสเงินสดในอนาคตของโปรโตคอล
การ刷ปริมาณบน Papertrade อาจยิ่ง刷ยิ่งขาดทุน
ในกิจกรรมแรงจูงใจการซื้อขายของ Perp DEX แบบดั้งเดิม การ对冲 long-short เป็นวิธี刷ปริมาณที่พบได้บ่อย เช่น เราสามารถสร้าง long BTC และ short BTC มูลค่าเท่ากัน ใช้กำไรขาดทุนของสองโพซิชันหักลบกัน ลดความเสี่ยงด้านทิศทางให้เหลือน้อยที่สุด แล้วได้รับคะแนนหรือรางวัลโทเค็นจากการซื้อขายต่อเนื่อง
แต่บน Papertrade วิธีนี้ดูเหมือนจะไม่สามารถ刷ปริมาณแบบไม่สูญเสียได้
如前所述 Papertrade ใช้กลไกกำไรขาดทุนแบบอสมมาตร ฝั่งที่กำไรต้องแบกรับการหักลดกำไร ขณะที่ฝั่งที่ขาดทุนต้องแบกรับการสูญเสียจากการซื้อขายเต็มจำนวน
เราสามารถเข้าใจได้ผ่านตัวอย่างง่ายๆ
สมมติว่าเทรดเดอร์เปิดสองโพซิชัน BTC พร้อมกัน โดยทำ long และ short ตามลำดับ มูลค่าตามมูลค่าที่ตราไว้ของแต่ละโพซิชันคือ 100,000 ดอลลาร์สหรัฐฯ ใช้เลเวอเรจต่ำพอที่จะหลีกเลี่ยงการบังคับปิดสถานะในตัวอย่างนี้
เมื่อราคา BTC ปรับขึ้น 0.1%:
- โพซิชัน long กำไรตามทฤษฎี 100 ดอลลาร์สหรัฐฯ
- โพซิชัน short ขาดทุนตามทฤษฎี 100 ดอลลาร์สหรัฐฯ
ในสภาวะที่ไม่มีค่าธรรมเนียมการซื้อขาย กำไรขาดทุนของสองโพซิชันหักลบกันพอดี เทรดเดอร์ไม่ได้กำไรและไม่ขาดทุน
แต่บน Papertrade สถานการณ์จะแตกต่างออกไป
ตามพารามิเตอร์กำไรขาดทุนแบบอสมมาตรของ BTC ที่ประกาศตอนเปิดตัวโปรเจกต์ เมื่อพิจารณาการปรับ 0.2 basis point ของฝั่งกำไร ส่วนลดกำไร และค่าธรรมเนียมการชำระบัญชีกำไร 2% โพซิชัน long ที่เดิมกำไร 100 ดอลลาร์สหรัฐฯ จริงๆ แล้วได้รับเพียงประมาณ 72.4 ดอลลาร์สหรัฐฯ
ขณะที่โพซิชัน short ที่ขาดทุนอีกด้าน ยังคงต้องแบกรับการสูญเสียเต็มจำนวน 100 ดอลลาร์สหรัฐฯ
สุดท้าย สองโพซิชันรวมกันขาดทุนประมาณ 27.6 ดอลลาร์สหรัฐฯ
กล่าวคือ ในสภาวะที่ไม่พิจารณาต้นทุนการดำเนินการอื่นๆ แม้จะ对冲ความเสี่ยงด้านทิศทางราคา BTC ได้อย่างสมบูรณ์ เทรดเดอร์ยังคงต้องแบกรับการสูญเสียจริงประมาณ 27.6 ดอลลาร์สหรัฐฯ

อีกด้านหนึ่ง สัดส่วนการหักลดกำไรของ Papertrade ไม่ได้คงที่ แต่เกี่ยวข้องกับขนาดของการเปลี่ยนแปลงราคา
เมื่อราคาเปลี่ยนแปลงเพียงเล็กน้อย สัดส่วนการหักลดกำไรมักจะสูงขึ้น เมื่อขนาดกำไรขยายขึ้น สัดส่วนการหักลดจะค่อยๆ ลดลง แต่จะไม่หายไปทั้งหมด
หมายความว่า Papertrade แท้จริงแล้วผ่านกลไกกำไรขาดทุนแบบอสมมาตร กำหนดต้นทุนที่ไม่สามารถกำจัดได้ง่ายๆ ผ่านการ对冲 ให้กับการ刷 long-short
แม้โพซิชันที่ขาดทุนจะได้รับโทเค็น PAPER ที่สอดคล