






วันนี้ S&P 500: จุดสูงสุดในประวัติศาสตร์ แต่เป็นจุดต่ำสุดของตลาดกระทิง


- ประเด็นหลัก: แม้จะเผชิญกับกระแสลมต้านทางเศรษฐกิจมหภาค ทั้งราคาน้ำมันที่พุ่งสูง การขึ้นดอกเบี้ยของธนาคารกลางสหรัฐฯ และเงินเฟ้อที่อยู่ในระดับสูง แต่ดัชนี S&P 500 ยังคงใกล้จุดสูงสุดในประวัติศาสตร์ สะท้อนถึงความขัดแย้งเชิงประวัติศาสตร์ที่เรียกว่า "ตลาดหมีในตลาดกระทิง" ขณะที่การกระจุกตัวของตลาดและการลดลงของมูลค่าหุ้นเทคโนโลยีกลับกลายเป็นโอกาสสำคัญ
- ปัจจัยสำคัญ:
- นับตั้งแต่สงครามอิหร่านปะทุเป็นเวลา 229 วัน ดัชนี S&P 500 ปรับขึ้น 900 จุด หลังแตะจุดต่ำสุดเมื่อวันที่ 30 มีนาคมที่ผ่านมา ได้ฟื้นตัวขึ้นเกือบ 1,500 จุด มูลค่าตลาดเพิ่มขึ้น 14 ล้านล้านดอลลาร์
- การคาดการณ์อัตราดอกเบี้ยในตลาดเกิดการเปลี่ยนแปลงอย่างรุนแรงถึง 175 จุดเบสิส ธนาคารกลางสหรัฐฯ ขึ้นดอกเบี้ยแล้วหนึ่งครั้งและคาดว่าจะขึ้นต่อ แต่ดัชนีก็ยังคงแข็งแกร่ง
- 84% ของหุ้นที่เป็นส่วนประกอบปรับลงอย่างน้อย 10% จากจุดสูงสุดในประวัติศาสตร์ 41% ปรับลงเกิน 30% โดย 70% ของการปรับขึ้นของดัชนีมาจากหุ้นเพียง 10 ตัวเท่านั้น
- อัตราการเติบโตของกำไรโดยรวมของ S&P 500 ในไตรมาสที่สองของปี 2026 อยู่ที่ 52% สูงสุดนับตั้งแต่ปี 2021 เทียบเท่ากับช่วงมาตรการกระตุ้นเศรษฐกิจ 4 ล้านล้านดอลลาร์
- ราคาหุ้น Nvidia ปรับขึ้น 21% แต่ค่า P/E ลดลง 46% ค่า P/E คาดการณ์อยู่ที่ประมาณ 24 เท่า ใกล้เคียงกับระดับ 22 เท่าของ S&P 500 โดยรวม
- เงินเฟ้อ CPI ของสหรัฐฯ สูงกว่าเป้าหมาย 2% ติดต่อกัน 67 เดือน อำนาจซื้อของดอลลาร์ลดลง 22.5% นับตั้งแต่ปี 2021 ผลักดันให้นักลงทุนเพิ่มการถือครองหุ้นและสินทรัพย์จริง
- หากความขัดแย้งกับอิหร่านยุติลงและวิกฤตพลังงานคลี่คลาย จะกระตุ้นปฏิกิริยาลูกโซ่ ทั้งราคาน้ำมันที่ลดลง การคาดการณ์เงินเฟ้อที่ชะลอตัว ธนาคารกลางสหรัฐฯ ที่เปลี่ยนไปใช้นโยบายผ่อนคลาย และการลดลงของส่วนลดมูลค่าหุ้นเทคโนโลยี
ต้นฉบับจาก The Kobeissi Letter
เรียบเรียง / Odaily Golem(@web 3_golem)
The Kobeissi Letter ได้รับคำถามหลายพันข้อความทุกสัปดาห์ แต่ในช่วงที่ผ่านมามีคำถามหนึ่งที่ถูกถามบ่อยที่สุด ในสภาวะที่ราคาน้ำมันพุ่งเกิน 100 ดอลลาร์ต่อบาร์เรล ต้นทุนการกู้ยืมกลับไปอยู่ที่ระดับปี 2002 และอัตราเงินเฟ้อเกือบสองเท่าของเป้าหมาย 2% ของธนาคารกลางสหรัฐฯ ทำไมดัชนี S&P 500 ถึงยังคงห่างจากจุดสูงสุดในประวัติศาสตร์เพียงประมาณ 2%?
ถ้าเราบอกคุณว่า ดัชนี S&P 500 อาจอยู่ใกล้จุดสูงสุดในประวัติศาสตร์ แต่ในขณะเดียวกันก็ยังอยู่ใน "จุดต่ำสุด" คุณจะรู้สึกอย่างไร? แต่ความเป็นจริงก็เป็นเช่นนั้น และ The Kobeissi Letter เชื่อว่านี่คือหนึ่งในโอกาสที่สำคัญที่สุดในตลาดปัจจุบัน
เรากำลังได้เห็นความย้อนแย้งทางประวัติศาสตร์ของตลาด: สภาวะตลาดที่ "กระทิงกับหมีอยู่ร่วมกัน" บทความต่อไปนี้จะอธิบายรายละเอียดของสาระสำคัญนี้
สงครามอิหร่าน — วันที่ 229

ดัชนี S&P 500 นับตั้งแต่วันที่ 28 กุมภาพันธ์
วันนี้เป็นวันที่ 229 นับตั้งแต่สงครามอิหร่านปะทุขึ้น นับตั้งแต่สงครามเริ่มต้น ดัชนี S&P 500 ได้ปรับขึ้นไปแล้ว 900 จุด และนับตั้งแต่แตะจุดต่ำสุดเมื่อวันที่ 30 มีนาคม ดัชนีได้ปรับขึ้นไปเกือบ 1,500 จุด มูลค่าตลาดเพิ่มขึ้น 14 ล้านล้านดอลลาร์
เมื่อเทียบกับ 229 วันก่อน โลกในวันนี้เปลี่ยนแปลงไปอย่างมาก อัตราเงินเฟ้อเกือบเพิ่มขึ้นเป็นสองเท่า ธนาคารกลางสหรัฐฯ กำลังปรับขึ้นอัตราดอกเบี้ย เรากำลังจมดิ่งอยู่ในวิกฤตพลังงานที่รุนแรงที่สุดในประวัติศาสตร์โลก ในขณะเดียวกัน เราก็กำลังอยู่ในยุคของการปฏิวัติทางเทคโนโลยีที่ใหญ่ที่สุดในประวัติศาสตร์โลกเช่นกัน
อย่างไรก็ตาม หากถามนักลงทุนส่วนใหญ่ พวกเขามักจะเห็นพ้องกันว่า เมื่อเทียบกับ 8 เดือนก่อน ปัจจัยพื้นฐานของตลาดในปัจจุบันได้เสื่อมถอยลงแล้ว
เศรษฐศาสตร์มหภาค — การเปลี่ยนแปลงเชิงประวัติศาสตร์ของความคาดหวัง
ในช่วงต้นปี 2026 ตลาดคาดการณ์ว่าธนาคารกลางสหรัฐฯ จะลดอัตราดอกเบี้ยอย่างน้อย 3 ครั้งในปีนี้ รวมทั้งสิ้น 75 เบซิสพอยต์ นี่เคยเป็นปัจจัยหลักที่สนับสนุนตรรกะขาขึ้นของตลาดหุ้น นักลงทุนในขณะนั้นคาดหวังว่าต้นทุนเงินทุนจะลดลง กิจกรรมการลงทุนจะเพิ่มขึ้น และบริษัทเทคโนโลยีจะสร้างสถิติใหม่ด้านรายจ่ายลงทุน (CapEx)
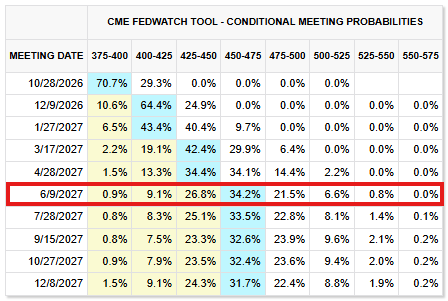
ความคาดหวังอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ (15 ตุลาคม 2026)
นับตั้งแต่ต้นปีนี้ ธนาคารกลางสหรัฐฯ ได้ปรับขึ้นอัตราดอกเบี้ยไปแล้วหนึ่งครั้ง และตลาดคาดว่าจะปรับขึ้นอีก 3 ครั้งภายในเดือนมิถุนายน 2027 หากรวมการปรับขึ้นในเดือนกันยายนครั้งนั้น ยอดรวมการปรับขึ้นอัตราดอกเบี้ยจะอยู่ที่ 100 เบซิสพอยต์ ซึ่งหมายความว่าความคาดหวังเกี่ยวกับอัตราดอกเบี้ยมีการเปลี่ยนแปลงอย่างรุนแรงถึง 175 เบซิสพอยต์ อย่างไรก็ตาม ดัชนี S&P 500 ยังคงอยู่ในระดับสูงสุดในประวัติศาสตร์

น้ำมันเบรนต์, อัตราผลตอบแทนพันธบัตรอายุ 10 ปี, ดีเซล
ปัจจัยที่ขับเคลื่อนการเปลี่ยนแปลงนี้คือการพุ่งขึ้นเชิงประวัติศาสตร์ของราคาน้ำมัน ราคาน้ำมันดีเซลเพิ่มขึ้นกว่า 80% จากจุดต่ำสุดในเดือนมกราคม 2026 ขณะที่ราคาน้ำมันเบรนต์แตะ 106 ดอลลาร์ต่อบาร์เรล เมื่ออัตราเงินเฟ้อเพิ่มขึ้นเป็นสองเท่า ธนาคารกลางสหรัฐฯ ปรับขึ้นอัตราดอกเบี้ยอย่างต่อเนื่อง ประกอบกับ deficit ทางการคลังของสหรัฐฯ ใกล้แตะ 2 ล้านล้านดอลลาร์ ต้นทุนการกู้ยืมจึงพุ่งสูงขึ้นอย่างมาก ถึงกระนั้น ดัชนี S&P 500 ก็ยังคงอยู่ในระดับสูงสุดในประวัติศาสตร์
แล้วเพราะเหตุใดกันแน่?
หุ้นส่วนใหญ่ในดัชนี S&P 500 ผลตอบแทนย่ำแย่
แม้ดัชนี S&P 500 จะทำสถิติใหม่ แต่หุ้นส่วนใหญ่กลับมีราคาซื้อขายห่างไกลจากจุดสูงสุดในประวัติศาสตร์อย่างมาก
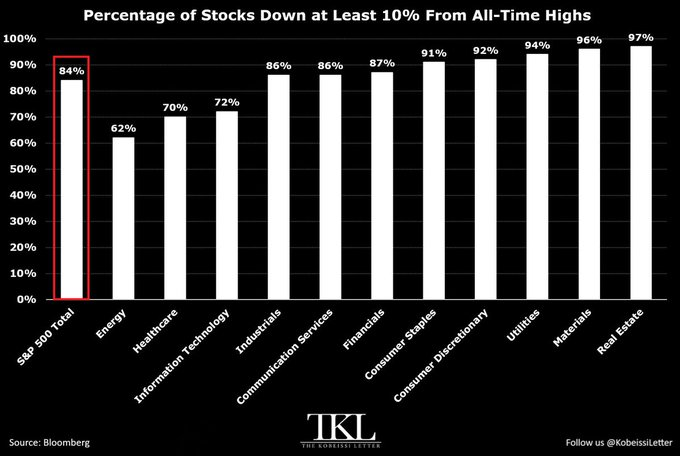
สัดส่วนหุ้นในดัชนี S&P 500 ที่ร่วงลง 10% หรือมากกว่า
ดังที่แสดงในภาพข้างต้น ปัจจุบันหุ้น 84% ในดัชนี S&P 500 มีราคาต่ำกว่าจุดสูงสุดในประวัติศาสตร์อย่างน้อย 10%
กลุ่มอสังหาริมทรัพย์ร่วงลงมากที่สุด โดยหุ้น 97% ร่วงลงอย่างน้อย 10% ตามมาด้วยกลุ่มวัตถุดิบ (96%), กลุ่มสาธารณูปโภค (94%) และกลุ่มสินค้าอุปโภคบริโภคที่ไม่จำเป็น (92%) นอกจากนี้ ในบรรดาหุ้นองค์ประกอบของดัชนี S&P 500 มีหุ้น 59% ที่ร่วงลงอย่างน้อย 20% จากจุดสูงสุดของแต่ละตัว, 41% ร่วงลงเกิน 30% และ 17% ร่วงลงเกิน 50%
ต่อไปนี้คือการมีส่วนร่วมของผลตอบแทนนับตั้งแต่ดัชนี S&P 500 แตะจุดต่ำสุดเมื่อวันที่ 30 มีนาคม
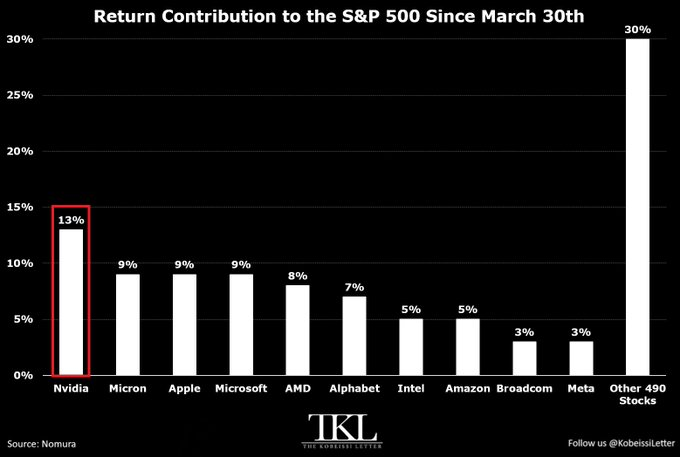
การมีส่วนร่วมของผลตอบแทนดัชนี S&P 500 (นับตั้งแต่แตะจุดต่ำสุดเมื่อวันที่ 30 มีนาคม)
นับตั้งแต่วันที่ 30 มีนาคม การปรับขึ้นของดัชนี S&P 500 นั้น 70% มาจากหุ้นเพียง 10 ตัว ในช่วงเวลาดังกล่าว ดัชนี S&P 500 ปรับขึ้นสะสม 23% และหุ้น 10 ตัวนี้มีส่วนสนับสนุนถึง 16 เปอร์เซ็นต์จากทั้งหมด โดย NVIDIA (NVDA) มีส่วนสนับสนุนมากที่สุด คิดเป็น 13% ของการปรับขึ้นของดัชนี S&P 500 หรือคิดเป็นการสนับสนุน 3 เปอร์เซ็นต์
จากนั้นคือ Micron Technology (MU), Apple (AAPL) และ Microsoft (MSFT) ซึ่งแต่ละตัวมีส่วนสนับสนุน 9% ของการปรับขึ้นของดัชนี S&P 500 หรือคิดเป็นการสนับสนุนตัวละ 2 เปอร์เซ็นต์ ขณะที่ AMD (AMD) และ Alphabet (GOOGL) มีสัดส่วนการมีส่วนร่วมของผลตอบแทนอยู่ที่ 8% และ 7% ตามลำดับ
ในขณะเดียวกัน หุ้นอีก 490 ตัวที่เหลือมีส่วนสนับสนุนเพียง 30% ของการปรับขึ้นของดัชนี S&P 500 นับตั้งแต่วันที่ 30 มีนาคม หรือคิดเป็น 7 เปอร์เซ็นต์
ดังนั้น "ส่วนใหญ่" ของหุ้นองค์ประกอบในดัชนี S&P 500 แท้จริงแล้วกำลังอยู่ในตลาดหมี ในมุมมองของเรา สำหรับดัชนี S&P 500 แล้ว นี่แท้จริงเป็นปัจจัยบวก เราจะอธิบายเหตุผลในบทความต่อไปนี้
ดัชนี S&P 500 ควรจะอยู่เหนือ 9,000 จุด
หากไม่ได้รับผลกระทบจากสงครามอิหร่าน ดัชนี S&P 500 อาจแตะระดับเกิน 9,000 จุดได้
นี่อาจเป็นสินทรัพย์ที่มีความยืดหยุ่นมากที่สุดในประวัติศาสตร์ แม้อัตราเงินเฟ้อจะใกล้ 4% ราคาน้ำมันเบนซินปรับขึ้นอย่างต่อเนื่อง และธนาคารกลางสหรัฐฯ กำลังปรับขึ้นอัตราดอกเบี้ย แต่ดัชนี S&P 500 ก็ยังห่างจากจุดสูงสุดในประวัติศาสตร์เพียง 2% ลองจินตนาการดูว่า หากสงครามอิหร่านยุติลง ราคาน้ำมันลดลง และธนาคารกลางสหรัฐฯ กลับสู่วิถีการลดอัตราดอกเบี้ยอีกครั้ง ดัชนี S&P 500 จะขึ้นไปสูงขนาดไหน?
ในช่วง 7 เดือนที่สงครามอิหร่านดำเนินต่อเนื่อง การเติบโตของกำไรบริษัทถือได้ว่าไม่มี precedented ในไตรมาสที่สองของปี 2026 อัตราการเติบโตของกำไรโดยรวมของดัชนี S&P 500 สูงถึง 52%
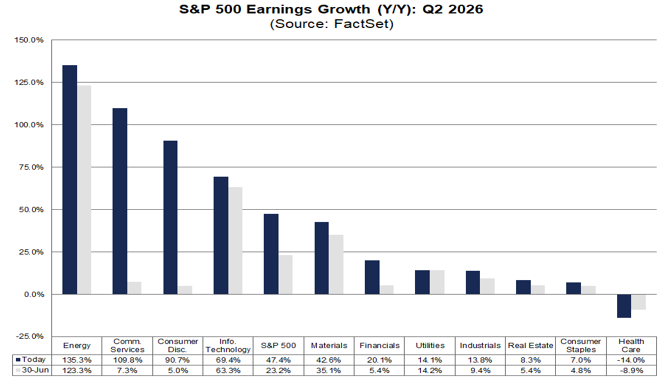
การเติบโตของกำไรดัชนี S&P 500 (ไตรมาสที่สอง 2026)
นี่คืออัตราการเติบโตสูงสุดนับตั้งแต่ไตรมาสที่สองของปี 2021 ในขณะนั้น เศรษฐกิจโลกกำลังฟื้นตัวจากการล็อกดาวน์เชิงประวัติศาสตร์ และรัฐบาลสหรัฐฯ ก็ได้เปิดตัวมาตรการกระตุ้นเศรษฐกิจรวมทั้งสิ้น 4 ล้านล้านดอลลาร์
กล่าวอีกนัยหนึ่ง ท่ามกลางวิกฤตพลังงานโลกและวัฏจักรการปรับขึ้นอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ ระดับการเติบโตที่เราเห็นกลับเทียบเท่ากับการเติบโตที่เกิดจากมาตรการกระตุ้นเศรษฐกิจกว่า 4 ล้านล้านดอลลาร์ในปีนั้น ประกอบกับการรีสตาร์ทเศรษฐกิจโลกหลังจากภาวะเกือบชะงักงัน
ความจริงก็คือ แนวโน้มของ AI นั้นแข็งแกร่งกว่าที่คนส่วนใหญ่ตระหนัก แม้อัตราเงินเฟ้อจะ保持在ระดับสูงกว่า 2% ต่อเนื่อง 67 เดือน แต่การเติบโตของกำไรบริษัทก็เพียงพอที่จะสนับสนุนแนวโน้มอันสดใสนี้
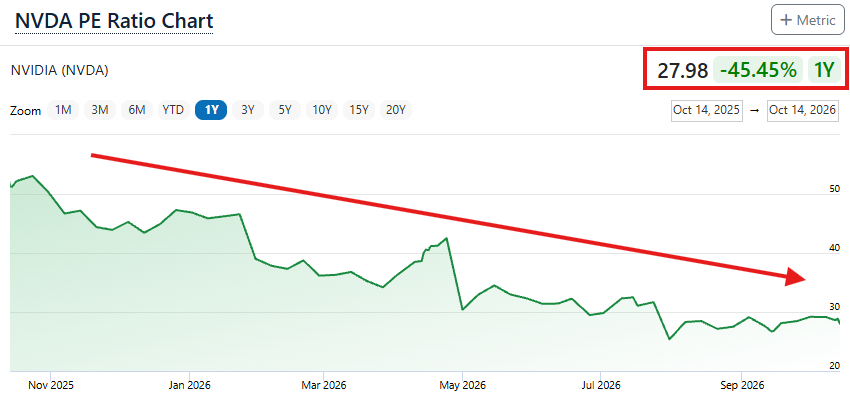
อัตราส่วนราคาต่อกำไรของ NVIDIA
ยกตัวอย่างอัตราส่วนราคาต่อกำไรย้อนหลัง 12 เดือนของ NVIDIA แม้ในช่วงเวลาดังกล่าวราคาหุ้นจะปรับขึ้น 21% แต่อัตราส่วนราคาต่อกำไรของบริษัทกลับลดลง 46% ปัจจุบันอัตราส่วนราคาต่อกำไรล่วงหน้าของ NVIDIA อยู่ที่ประมาณ 24 เท่า ใกล้เคียงกับระดับ 22 เท่าของดัชนี S&P 500 แต่ต้องพิจารณาว่า NVIDIA มีราคาหุ้นปรับขึ้นสะสมถึง 900% ในช่วงห้าปีที่ผ่านมา
สถานการณ์ของหุ้นเทคโนโลยีขนาดใหญ่หลายตัวก็เป็นเช่นนี้ และหุ้นเหล่านี้เองที่กำลังพยุงตลาดทั้งหมด
ดังที่แสดงในภาพข้างต้น อัตราส่วนราคาต่อกำไรล่วงหน้าของดัชนี S&P 500 และกลุ่มเทคโนโลยีสารสนเทศของดัชนี S&P 500 ในปัจจุบันเกือบจะเท่ากัน ในเชิงประวัติศาสตร์ หุ้นเหล่านี้มักมีมูลค่าสูงกว่าระดับโดยรวมของดัชนี S&P 500

อัตราส่วนราคาต่อกำไรล่วงหน้าของดัชนี S&P 500 และกลุ่มเทคโนโลยีสารสนเทศของดัชนี S&P 500
ในมุมมองของ The Kobeissi Letter หุ้นเทคโนโลยีขนาดใหญ่ที่ขับเคลื่อนตลาดหุ้นให้ปรับขึ้นนั้น แม้ราคาหุ้นจะอยู่ที่หรือใกล้จุดสูงสุดในประวัติศาสตร์ แต่แท้จริงแล้วการประเมินมูลค่าของหุ้นเหล่านี้ได้รวมส่วนลดที่ค่อนข้างมากไว้แล้ว เราเชื่อว่า หากไม่ใช่เพราะปัจจัยทางเศรษฐศาสตร์มหภาคในช่วงเจ็ดเดือนที่ผ่านมา หุ้นเหล่านี้ควรจะซื้อขายในราคาที่สูงกว่านี้มาก
เมื่อบวกกับข้อเท็จจริงที่ว่าหุ้นกว่า 80% ในดัชนี S&P 500 ร่วงลงเกิน 10% จากจุดสูงสุดในประวัติศาสตร์ ข้อโต้แย้งนี้ก็ยิ่งมีน้ำหนักมากขึ้น เมื่อความกว้างของตลาด (นั่นคือจำนวนหุ้นที่มีส่วนร่วมในการปรับขึ้น) มีการปรับปรุงแม้เพียงเล็กน้อย แรงกดดันในการซื้อก็จะเพิ่มขึ้นอย่างรวดเร็ว นอกจากนี้ แม้ไม่คำนึงถึงการเปลี่ยนแปลงนี้ หุ้นเทคโนโลยีขนาดใหญ่ที่ครอบงำการเคลื่อนไหวของราคาส่วนใหญ่ เมื่อเทียบกับดัชนี S&P 500 โดยรวม ก็ยังดู "ถูก" อยู่
นี่คือเหตุผลที่เราเชื่อว่า สำหรับดัชนี S&P 500 แล้ว การกระจุกตัวของตลาดแท้จริงเป็นปัจจัยบวก อย่างน้อยในขั้นตอนปัจจุบัน มันไม่ได้เป็นปัญหา
การแตะจุดต่ำสุดเมื่อวันที่ 30 มีนาคมเป็น "ของขวัญ" สำหรับนักลงทุน
ก่อนหน้านี้ เมื่อดัชนี S&P 500 ร่วงลงต่ำกว่า 6,400 จุด The Kobeissi Letter ได้ส่งสัญญาณซื้อที่แข็งแกร่งสำหรับดัชนีนี้และตลาดหุ้นโดยรวม ในบทความหนึ่งในขณะนั้น The Kobeissi Letter ระบุว่าตลาดพันธบัตรเป็นหนึ่งในเหตุผลหลักที่เป็นขาขึ้น นอกจากนี้ การเทขายหุ้นเทคโนโลยีที่ทำให้ตลาดหุ้นโดยรวมร่วงลงดูเหมือนจะขาดเหตุผล
ต่อมา ดัชนี S&P 500 ได้เกิดการฟื้นตัวแบบ "รูปตัว V" The Kobeissi Letter ปรับเป้าหมายของดัชนี S&P 500 ขึ้นเป็น 7,800 จุดอย่างต่อเนื่อง และคาดการณ์ว่ารัฐบาลทรัมป์จะเข้าแทรกแซงตลาดพันธบัตร
ปัจจุบัน รัฐบาลทรัมป์กำลังพยายามเข้าแทรกแซงตลาดพันธบัตรจริง (แม้ว่าจะยังไม่ได้ผลในขณะนี้) และมาตรการแทรกแซงเพิ่มเติมในอนาคตก็เป็นสิ่งที่หลีกเลี่ยงไม่ได้ ท้ายที่สุด มุมมองขาขึ้นของ The Kobe





