


Odaily Frontline | ภาวะเงินเฟ้อรุนแรง การทำกำไร และความเจ็บปวดที่เพิ่มขึ้นในวิกฤต DeFi


บทความนี้มาจากIntoTheBlockผู้เขียนต้นฉบับ: ลูคัส โอทูมูโร
นักแปล Odaily |
นักแปล Odaily |
 การเงินแบบกระจายอำนาจ (DeFi) มีไตรมาสที่ฝ่าวงล้อมในฤดูร้อนปี 2020 มูลค่ารวมที่ถูกล็อก (TVL) ของโปรโตคอล DeFi เพิ่มขึ้นจาก 2 พันล้านดอลลาร์ในเดือนกรกฎาคมเป็น 11 พันล้านดอลลาร์ในเดือนตุลาคม และโทเค็น DeFi บางส่วนแข็งค่าขึ้น 5-10 เท่าในช่วงฤดูร้อน อย่างไรก็ตาม ตั้งแต่เดือนกันยายน แม้ว่า TVL จะมีการเติบโตอย่างต่อเนื่อง แต่ราคาโทเค็น DeFi และเมตริกโปรโตคอลก็แตกต่างกันอย่างมาก โดยมีการแก้ไขโทเค็นมากกว่า 50% ความแตกต่างนี้อาจเกิดจากนักลงทุนหันไปหาสภาพแวดล้อมที่ปลอดภัยในขณะที่พวกเขาตัดสินใจที่จะล็อคผลกำไรและระวังอัตราเงินเฟ้อที่สูงของเหรียญที่ยังอยู่ในช่วงเริ่มต้น
คำอธิบายภาพ
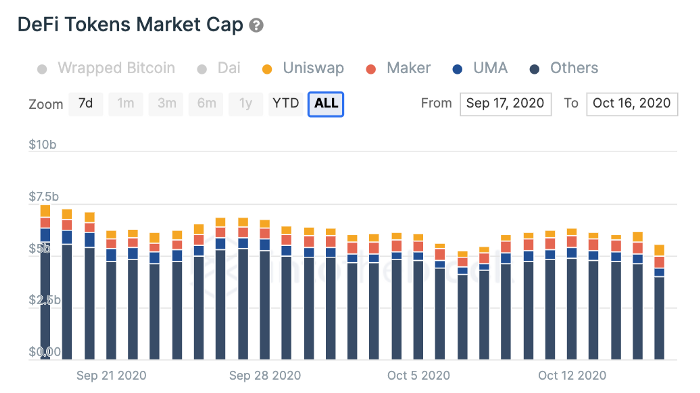
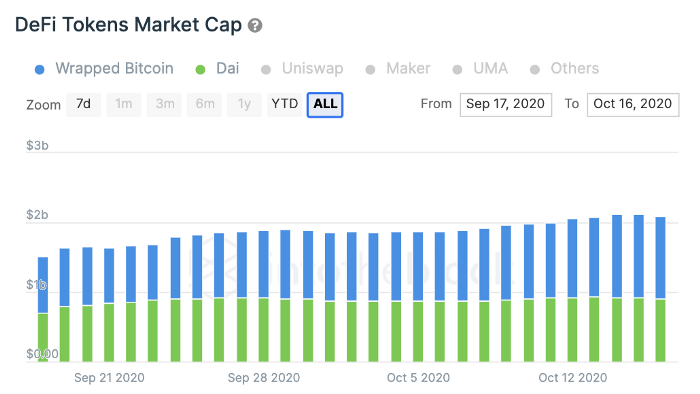
โดยรวมแล้วมูลค่าตลาดของโทเค็นการกำกับดูแล DeFi บน Ethereum ลดลงประมาณหนึ่งในสามจาก 7.5 พันล้านดอลลาร์เป็น 5.07 พันล้านดอลลาร์เมื่อเดือนที่แล้ว ในขณะเดียวกัน มูลค่าตลาดของเหรียญ Stablecoin และเหรียญที่ตรึง Bitcoin ยังคงเติบโตอย่างต่อเนื่อง
คำอธิบายภาพ
ที่มา: DeFi Insights โดย IntoTheBlock
ตั้งแต่นั้นมา โปรโตคอลและ fork หลายร้อยรายการได้เปิดตัวแผนการทำฟาร์มผลตอบแทนของตนเอง ซึ่งกลายเป็นวิธีหลักในการดึงดูดสภาพคล่องและแจกจ่ายโทเค็นการกำกับดูแลไปพร้อม ๆ กัน ในขั้นต้นราคาโทเค็นและการจัดหาสภาพคล่องในโปรโตคอลหลักมีการเติบโต แต่มีการเปลี่ยนแปลงอย่างรวดเร็วเมื่อตลาดเริ่มพังทลายในเดือนกันยายน โทเค็นการกำกับดูแล โดยเฉพาะโทเค็นที่มีอัตราเงินเฟ้อสูงผ่านการขุดเพื่อผลตอบแทน
คำอธิบายภาพ
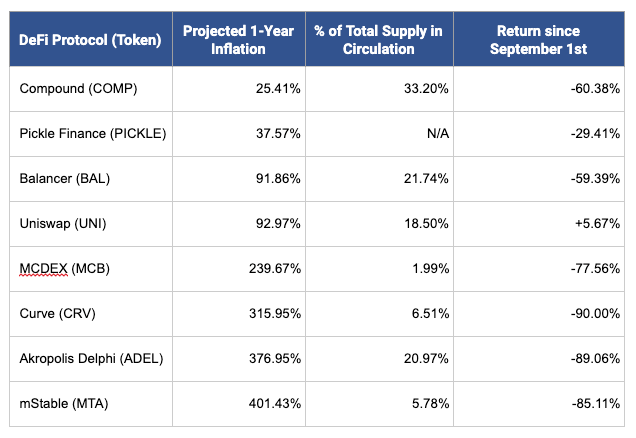
รายการโดยสังเขปของโทเค็น DeFi ซึ่งนำเสนอโครงการริเริ่มการทำฟาร์มผลผลิตในปัจจุบัน ณ วันที่ 19 ตุลาคม 2020 ที่มา: IntoTheBlock
ดังที่เห็นได้จากตารางด้านบน ตั้งแต่วันที่ 1 กันยายน โทเค็น DeFi ที่มีอัตราเงินเฟ้อ 1 ปีที่มากกว่า 100% ได้ลดลงอย่างน้อย 75% ในทำนองเดียวกัน โทเค็นที่มีเปอร์เซ็นต์ที่ต่ำกว่าของอุปทานทั้งหมดในการหมุนเวียนลดลงมากกว่าโทเค็นที่มีเปอร์เซ็นต์ที่สูงกว่าของอุปทานหมุนเวียน แม้ว่านี่จะเป็นขนาดตัวอย่างที่ค่อนข้างเล็ก แต่ความสัมพันธ์ระหว่างอัตราเงินเฟ้อในรอบ 1 ปีกับการเปลี่ยนแปลงของราคาตั้งแต่วันที่ 1 กันยายนคือ -0.73 ซึ่งบ่งชี้ถึงความสัมพันธ์แบบผกผันที่แข็งแกร่งระหว่างทั้งสอง โดยรวมแล้ว สิ่งนี้ชี้ให้เห็นว่าในขณะที่การขุดสภาพคล่องสามารถกระตุ้นอุปสงค์ด้านอุปทานได้ มันยังสามารถนำไปสู่โทเค็นที่ได้รับผลกระทบจากการลดค่าที่คล้ายกับภาวะเงินเฟ้อรุนแรง
อาจไม่แปลกใจเลยที่โทเค็นที่เพิ่มขึ้นในราคา 10-20x มีแนวโน้มที่จะแก้ไขในภายหลัง 60-80+% เนื่องจากอัตราเงินเฟ้อที่สูงอย่างต่อเนื่อง นี่เป็นเพราะกลไกตลาดตามธรรมชาติและการทำกำไร เมื่อเปรียบเทียบจำนวนที่อยู่ที่สามารถทำกำไรได้ที่ระดับราคาหนึ่งๆ เราสามารถประเมินได้ว่าผู้ถือโทเค็น DeFi ได้ปิดตำแหน่งของตนแล้ว การใช้ประวัติการเข้า/ออกของเงินของ IntoTheBlock ทำให้เห็นได้ชัดว่ามีผู้ถือจำนวนน้อยกว่ามากที่ทำกำไรในระดับราคาเดียวกันก่อนที่ตลาดจะพัง
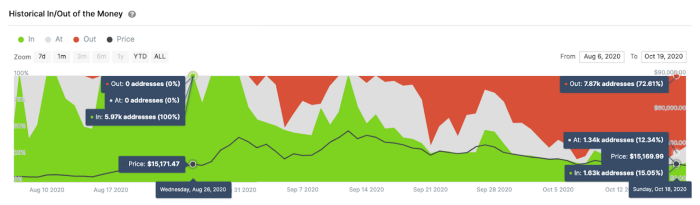
คำอธิบายภาพ
ที่มา: YFI Financial Metrics โดย IntoTheBlock
เป็นเรื่องปกติที่ตลาดเกิดใหม่อย่าง DeFi จะประสบกับความผันผวนของราคาในลักษณะนี้ โดยเฉพาะในพื้นที่คริปโต โดยรวมแล้ว โทเค็น DeFi บน Ethereum ยังคงไม่มีนัยสำคัญ: ปัจจุบันมีมูลค่าเพียง 1.39% ของมูลค่าตลาด crypto ทั้งหมด (365 พันล้านดอลลาร์ ณ เวลาปัจจุบัน ข้อมูลล่าสุดของ CMC แสดงให้เห็นว่ามูลค่าตลาด crypto ทั้งหมดสูงถึง 403.46 พันล้านดอลลาร์) ในแง่ของจำนวนผู้ถือครอง โทเค็น DeFi ครองส่วนแบ่งการตลาดที่เล็กกว่า
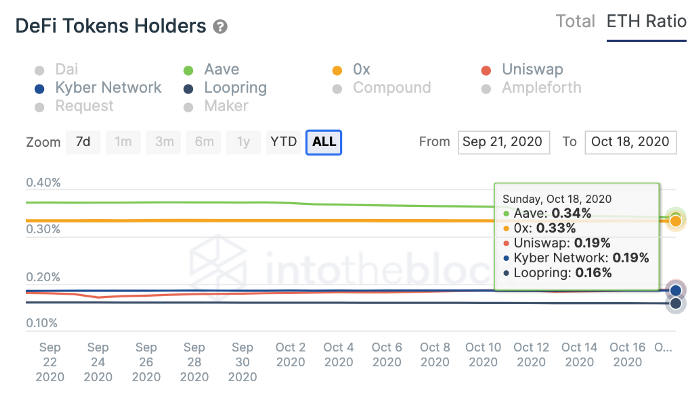
คำอธิบายภาพ
ที่มา: DeFi Insights โดย IntoTheBlock
ในขณะนี้ แม้จะมีกระบวนการย้ายโทเค็น แต่เปอร์เซ็นต์ของที่อยู่ ETH ที่ถือครอง Aave (LEND) ก็ยังคงสูงที่สุด ในปัจจุบัน โทเค็น DeFi ไม่สามารถเข้าถึง 0.5% ของที่อยู่ Ethereum ได้ นี่แสดงให้เห็นว่ายังมีผู้ถือครอง Ethereum จำนวนมากที่ยังไม่ได้ซื้อโทเค็น DeFi ซึ่งบ่งชี้ว่าพื้นที่ดังกล่าวยังอยู่ในช่วงเริ่มต้น
DeFi ยังคงก้าวไปข้างหน้าแม้ว่าราคาโทเค็นจะลดลง อุตสาหกรรมได้ดำเนินขั้นตอนสำคัญสู่การนำไปใช้จำนวนมาก เนื่องจากโปรโตคอลทดสอบโซลูชันเลเยอร์ 2 เพื่อความสามารถในการปรับขนาดที่มากขึ้น นอกเหนือจากนั้น ความคืบหน้าของ Ethereum 2.0 แสดงให้เห็นว่าโครงสร้างพื้นฐานแอปพลิเคชันแบบกระจายอำนาจที่แข็งแกร่งยิ่งขึ้นพร้อมแล้ว นอกจากนี้ โซลูชันเช่น "ธุรกรรมเมตา" ของ USDC จะมุ่งลดอุปสรรคในการเข้าใช้สำหรับผู้ใช้ภายนอกชุมชน Ethereum ที่มีอยู่





