


อนุพันธ์ของสินทรัพย์ที่เข้ารหัส New Blue Ocean การซื้อขายออปชั่นโดยละเอียด


หมายเหตุบรรณาธิการ: บทความนี้มาจากBlockVC(ID:blockvcfund)พิมพ์ซ้ำโดย Odaily โดยได้รับอนุญาต
คำนำ
หมายเหตุบรรณาธิการ: บทความนี้มาจาก
พิมพ์ซ้ำโดย Odaily โดยได้รับอนุญาต
ในตอนท้ายของปี 2017 สองบริษัทแลกเปลี่ยนยักษ์ใหญ่ของอเมริกา CME และ CBOE ได้เปิดตัว Bitcoin Futures แบบชำระด้วยเงินสด (Cash Settled) และตลาดการเงินแบบดั้งเดิมมีอนุพันธ์สกุลเงินดิจิทัลที่สามารถซื้อขายต่อสาธารณะได้เป็นครั้งแรก
บทความนี้เป็นบทความแรกของชุดรายงานการวิจัยเกี่ยวกับอนุพันธ์ของสกุลเงินดิจิทัล โดยจะเริ่มต้นด้วยผลิตภัณฑ์ตัวเลือก Bitcoin ที่เพิ่งเปิดตัวของ Bakkt และใช้บทความหลายบทความในอนาคตเพื่อวิเคราะห์ผลิตภัณฑ์ทางการเงินในตลาดอนุพันธ์ของสกุลเงินดิจิทัลอย่างเป็นระบบ
ชื่อระดับแรก
ตัวเลือกแนะนำผลิตภัณฑ์
ชื่อเรื่องรอง
ตัวเลือกคืออะไร?
เมื่อผู้ซื้อออปชันชำระเบี้ยประกันภัย (Premium) เขามีสิทธิ์ที่จะซื้อหรือขายวัตถุอ้างอิงจำนวนหนึ่งจากผู้ขายออปชันในราคาใช้สิทธิ์ (Strike Price) ภายในเวลาที่กำหนดหรือ ณ เวลาใดเวลาหนึ่ง สิทธิ์นี้คือ เรียกว่าตัวเลือก
ถ้าสิทธิ์นี้คือการซื้อเรื่อง เรียกว่าตัวเลือกการโทร (Call Option) เรียกว่าสิทธิ์ในการซื้อ ถ้าสิทธิ์นี้คือการขายเนื้อหาเรื่อง เรียกว่าตัวเลือกใส่ (Put Option) เรียกว่าสิทธิในการขาย เช่นเดียวกับสัญญาซื้อขายล่วงหน้า สัญญาออปชั่นก็มีวันหมดอายุเช่นกัน หากผู้ซื้อสามารถเลือกใช้สิทธิได้เฉพาะวันหมดอายุเท่านั้น ออปชั่นจะเรียกว่าออปชั่นยุโรป (European Option) หากผู้ซื้อเลือกใช้สิทธิในวันที่ วันหมดอายุหรือวันใดก่อน หากสามารถใช้สิทธิได้ จะเรียกว่าออปชั่นอเมริกัน
ไม่ว่าจะเป็น call option หรือ put option ผู้ซื้อของพวกเขาจะได้รับสิทธิ์ในการซื้อและขายในราคาคงที่โดยจ่ายเบี้ยประกันภัยจำนวนหนึ่งในคราวเดียว ข้อแตกต่างที่ใหญ่ที่สุดจากสัญญาฟิวเจอร์สคือผู้ซื้อออปชั่นไม่มีข้อผูกมัดเท่านั้น สิทธิในขณะที่ผู้ขายทางเลือกมีเพียงภาระผูกพัน แต่ไม่มีสิทธิ เมื่อคุณทำสัญญาซื้อขายล่วงหน้าสั้นหรือยาว ถือว่าคุณรับสิทธิ์และข้อผูกมัดในเวลาเดียวกัน กล่าวคือ คุณสามารถดำเนินการส่งมอบให้เสร็จสมบูรณ์ในราคาเปิด แต่คุณต้องทำการส่งมอบให้เสร็จสมบูรณ์ในราคาเปิดด้วย ดังนั้นราคา เส้นโค้งของสัญญาฟิวเจอร์สและจุดมีความสัมพันธ์กัน มันสูงมาก เกือบ 1 และการถอนส่วนต่างราคาเป็นต้นทุนเวลาทางการเงิน แต่ผู้ซื้อออปชันไม่มีข้อผูกมัด กล่าวคือ เมื่อราคาเคลื่อนไหวในทิศทางตรงกันข้ามกับความคาดหวัง ผู้ซื้อสามารถเลือกที่จะไม่ทำสัญญา และจะเสียเฉพาะค่าพรีเมียมออปชันที่ใช้ในการซื้อออปชัน ในขณะที่ผู้ขายออปชันเสียทั้งหมด กำไรคือเบี้ยประกันภัยสำหรับการขายออปชัน เมื่อผู้ซื้อใช้ออปชัน เขาจำเป็นต้องปฏิบัติตามข้อผูกพันตามสัญญาอย่างไม่มีเงื่อนไข
ชื่อเรื่องรอง
ประวัติการพัฒนาตัวเลือก"รูปแบบตัวอ่อนของตัวเลือกสมัยใหม่ปรากฏขึ้นในช่วงฟองสบู่ดอกทิวลิปในฮอลแลนด์ในศตวรรษที่ 17"เนื่องจากหลอดไฟทิวลิปมีจำนวนจำกัด การซื้อขายเฉพาะจุดไม่สามารถตอบสนองความต้องการเก็งกำไรที่คลั่งไคล้ได้อีกต่อไป ดังนั้นตัวเลือกที่มีลักษณะเลเวอเรจสูงจึงเกิดขึ้นในเวลานี้ ซึ่งขยายประสิทธิภาพของการใช้เงินทุนในตลาดและรับธุรกรรมจำนวนมากที่ไม่สามารถทำได้ ได้เกิดขึ้น. เมื่อถึงจุดสูงสุดของฟองสบู่ดอกทิวลิป ตลาดดอกทิวลิปในเนเธอร์แลนด์เติบโตจนถึงจุดที่ไม่มีการทำธุรกรรมทางกายภาพ เนื่องจากอัตราการเติบโตของดอกทิวลิปไม่สามารถตอบสนองความต้องการของตลาดได้ ในขณะนี้ สัญญาที่ชำระด้วยเงินสดทั้งหมดปรากฏขึ้น และผู้ซื้อและผู้ขายจะชำระส่วนต่างระหว่างราคาสปอตและราคาตามสัญญาเมื่อครบกำหนดเท่านั้น เมื่อฟองสบู่ดอกทิวลิปสิ้นสุดลง ราคาก็ดิ่งลง และผู้ซื้อแบบพุท (put buyers) เรียกร้องให้ทำสัญญาต่อกันเพื่อชำระผลกำไรจากดอกทิวลิปที่ร่วงลง อย่างไรก็ตาม ผู้ขายแบบพุท (put vendor) มีเงินจำกัดและถูก ไม่สามารถดำเนินการตามสัญญาได้ และจริงๆ แล้วพวกเขาก็ล้มละลายทางเทคนิค ตลาดล่ม
สัญญาออปชั่นในตลาดการเงินสมัยใหม่มีต้นกำเนิดมาจากตลาดออปชั่นที่ขายตามเคาน์เตอร์ซึ่งสร้างโดย Russell Sage ในชิคาโกในปี พ.ศ. 2415 แต่ตลาดออปชั่นไม่ได้เปิดใช้งานจนกระทั่งคณะกรรมการการค้าชิคาโก (CBOT) เปิดตัวผลิตภัณฑ์ออปชั่นข้ามคืน . 1932 CBOT เกิดขึ้น
นำไปสู่การห้ามการทำธุรกรรมออปชั่นที่เกี่ยวข้องกับสินค้าโภคภัณฑ์และที่ไม่ต้องสั่งโดยแพทย์ทั้งหมดในสหรัฐอเมริกาในกฎหมาย Commodity Exchange Act ปี 1936 และก้าวของการพัฒนาออปชั่นก็ช้าลงอีกครั้ง
ในปี 1973 ภายใต้องค์กรของ Chicago Board of Trade (CBOT) ได้ก่อตั้ง Chicago Board Options Exchange (CBOE) สิ่งนี้บ่งชี้ว่าการซื้อขายออปชันได้เข้าสู่ขั้นตอนของการพัฒนาอย่างครอบคลุมของการรวมเป็นหนึ่ง มาตรฐาน และการทำให้เป็นมาตรฐาน เพื่อหลีกเลี่ยงการทำซ้ำข้อผิดพลาดของฟองสบู่ดอกทิวลิป Chicago Board Options Exchange ได้เพิ่มหน่วยงานสำนักหักบัญชีบุคคลที่สามอิสระที่ชื่อว่า Option Clearing Corporation (OCC) ซึ่งช่วยลดความเสี่ยงด้านประสิทธิภาพของผู้ซื้อออปชั่นได้อย่างมาก
คำอธิบายภาพ
เมื่อพิจารณาจากสัดส่วนของปริมาณการซื้อขายของตัวเลือกหลัก ๆ ทั่วโลก ผลกระทบหลักของการกระจายของปริมาณการซื้อขายตัวเลือกจะชัดเจนมากขึ้น ในปี 2018 ปริมาณการซื้อขายของตัวเลือกสี่อันดับแรกคิดเป็น 28% ของปริมาณการซื้อขายตัวเลือกทั่วโลกทั้งหมด . ในหมู่พวกเขา ปริมาณการซื้อขายตัวเลือกเดียวที่ใหญ่ที่สุดในโลกคือตัวเลือกดัชนี Bank Nifty ของ NSE ในอินเดีย โดยมีปริมาณการซื้อขาย 1.587 พันล้านสัญญา คิดเป็น 12% ตามด้วยฟิวเจอร์สและออปชั่น E-Mini S&P 500 ของ CME ปริมาณการซื้อขายอยู่ที่ 835 ล้านสัญญา คิดเป็น 6%
คำอธิบายภาพ
ชื่อเรื่องรอง
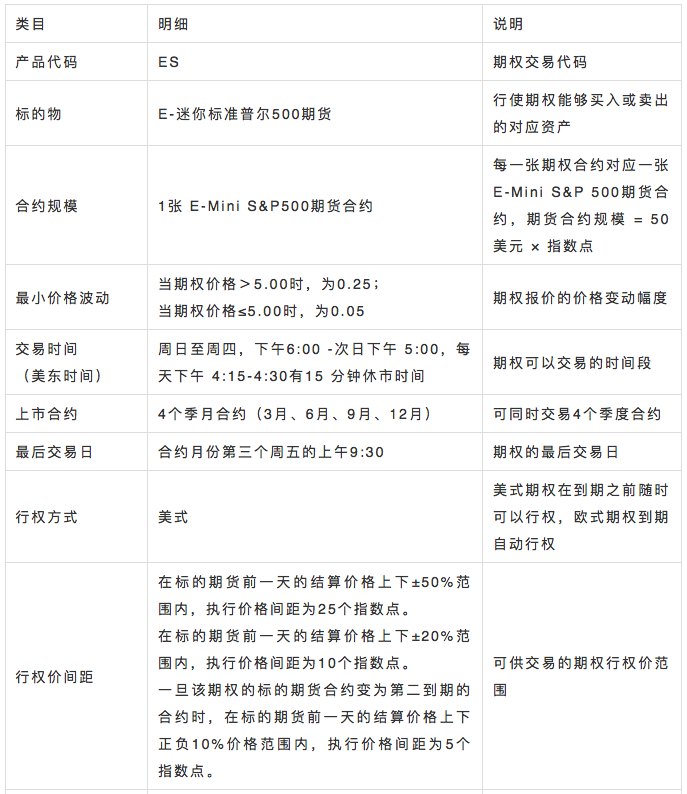
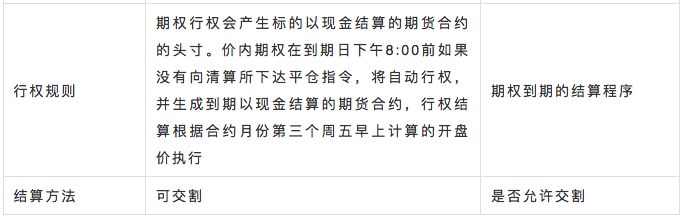
องค์ประกอบของสัญญาออปชั่น
ชื่อเรื่องรอง
ตลาดออปชันเป็นตลาดที่ครอบงำโดยสถาบัน ตัวอย่างเช่น ตลาดออปชันของสหรัฐฯ ผู้เข้าร่วมหลักคือ: การแลกเปลี่ยน บริษัทสำนักหักบัญชีออปชัน (OCC) ผู้สร้างตลาดออปชัน E-Shang นักลงทุนสถาบัน นักลงทุนรายย่อย และหน่วยงานกำกับดูแลตลาด นักลงทุนสถาบัน (รวมถึงผู้ดูแลสภาพคล่อง) ครองตลาด คิดเป็นประมาณ 57% ของตลาด และนักลงทุนรายย่อยคิดเป็น 43% ในหมู่พวกเขา ปริมาณการซื้อขายที่ใหญ่ที่สุดคือผู้ดูแลสภาพคล่องซึ่งคิดเป็น 46% และผู้ดูแลสภาพคล่องให้สภาพคล่องที่ดีสำหรับทั้งตลาด ในแง่ของการจัดหมวดหมู่ ในตลาดออปชันดัชนีหุ้นมีนักลงทุนสถาบันค่อนข้างมาก คิดเป็น 20% ในขณะที่ในตลาดออปชั่นหุ้นรายบุคคล สัดส่วนของนักลงทุนที่เป็นมนุษย์เพิ่มขึ้นค่อนข้างมาก คิดเป็น 44%
คำอธิบายภาพ
ชื่อระดับแรก
ตัวเลือกสกุลเงินดิจิทัล
ชื่อเรื่องรอง
การแลกเปลี่ยนที่เร็วที่สุดที่จะเปิดตัวตัวเลือกสกุลเงินดิจิทัลคือ Deribit การแลกเปลี่ยนอนุพันธ์ในเนเธอร์แลนด์นี้ก่อตั้งโดยผู้ค้าวาณิชธนกิจมืออาชีพในปี 2559 จนกระทั่งสี่ปีต่อมาในปี 2020 OKEx ซึ่งเป็นผู้นำด้านอนุพันธ์สกุลเงินดิจิทัลได้เปิดตัวด้วยการอ้างอิง สำหรับผลิตภัณฑ์การซื้อขายออปชั่นของคู่แข่ง มันได้กลายเป็นสองการแลกเปลี่ยนตัวเลือกสกุลเงินดิจิทัลที่ใหญ่ที่สุดในตลาด
คำอธิบายภาพ
ชื่อเรื่องรอง
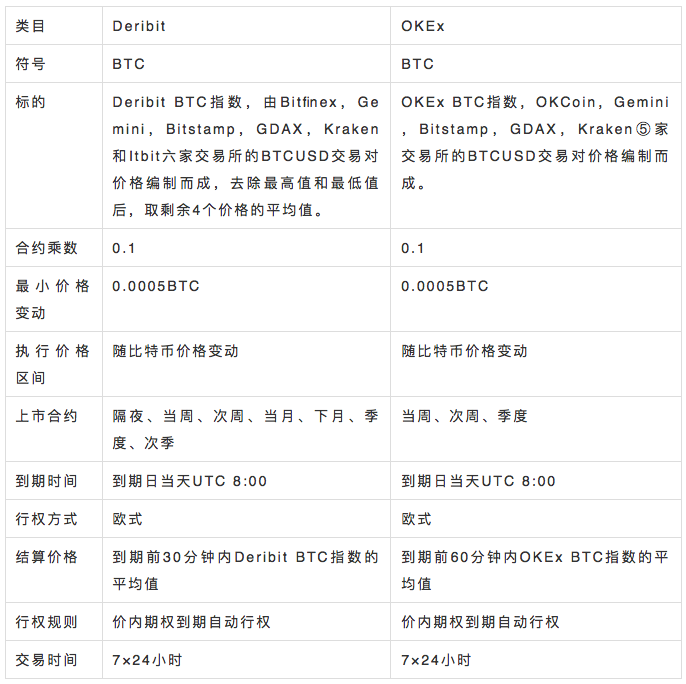
กฎของสัญญา
คำอธิบายภาพ
แหล่งข้อมูล: เว็บไซต์อย่างเป็นทางการของ OKEx, เว็บไซต์ทางการของ Deribit
ชื่อเรื่องรอง
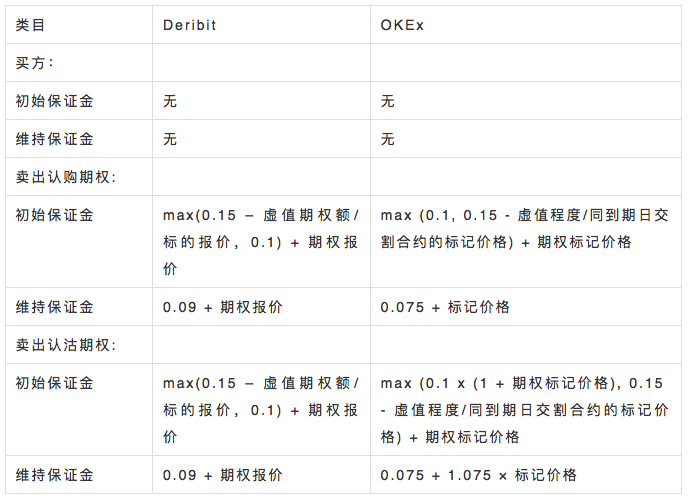
กลไกการควบคุมความเสี่ยงของตัวเลือกค่อนข้างแตกต่างจากกลไกการควบคุมความเสี่ยงของตัวเลือก และมีกฎการควบคุมความเสี่ยงที่แตกต่างกันสำหรับผู้ซื้อและผู้ขาย ผู้ซื้อออปชันเป็นฝ่ายที่ถูกต้องและไม่มีข้อผูกมัดใด ๆ ดังนั้นผู้ซื้อออปชันจึงไม่ต้องการมาร์จิ้น และความเสี่ยงทั้งหมดได้รับการโอนไปในคราวเดียวโดยการชำระเบี้ยประกันภัยเมื่อซื้อออปชั่น ผู้ขายออปชัน ออปชั่นเป็นฝ่ายผูกมัดและจำเป็นต้องมีมาร์จิ้นเพียงพอ เพื่อให้แน่ใจว่ามีเงินทุนเพียงพอสำหรับครอบคลุมส่วนต่างราคาใช้สิทธิของผู้ซื้อที่การชำระออปชั่น
คำอธิบายภาพ
ที่มา: เว็บไซต์อย่างเป็นทางการของ OKEx, เว็บไซต์ทางการของ Deribit
ชื่อเรื่องรอง
การคำนวณอัตราค่าธรรมเนียมการทำธุรกรรมของออปชันจะขึ้นอยู่กับเปอร์เซ็นต์ของมูลค่าที่ตราไว้ของสัญญาออปชัน และสัดส่วนของเบี้ยประกันภัยต่อมูลค่าที่ตราไว้มักจะน้อยมาก ดังนั้นอัตราส่วนของค่าธรรมเนียมการจัดการ: เบี้ยประกันภัยจึงมักจะสูงมาก .
อัตราค่าคอมมิชชั่นออปชั่นของ OKEx นั้นใกล้เคียงกับอนุพันธ์อื่นๆ บนแพลตฟอร์ม และรองรับค่าคอมมิชชั่นแบบแบ่งชั้น
คำอธิบายภาพ
ชื่อเรื่องรอง
Bakkt การแลกเปลี่ยนสกุลเงินดิจิทัลที่มี Intercontinental Exchange ICE เป็นผู้ถือหุ้นรายใหญ่ของบริษัท คือการแลกเปลี่ยนสกุลเงิน fiat รายแรกในโลกที่เปิดตัวผลิตภัณฑ์ออปชั่น Bitcoin ที่ซื้อขายต่อสาธารณชน ตามมาด้วย CME ซึ่งเปิดตัวผลิตภัณฑ์การเทรดออปชั่นเช่นกัน แม้ว่าผลิตภัณฑ์ออปชั่นของ CME จะถูกปล่อยออกมา ในภายหลัง แต่ในปัจจุบัน Bakkt นำหน้าคู่แข่งอย่างมากในแง่ของปริมาณและความสนใจแบบเปิด
คำอธิบายภาพ
ชื่อเรื่องรอง
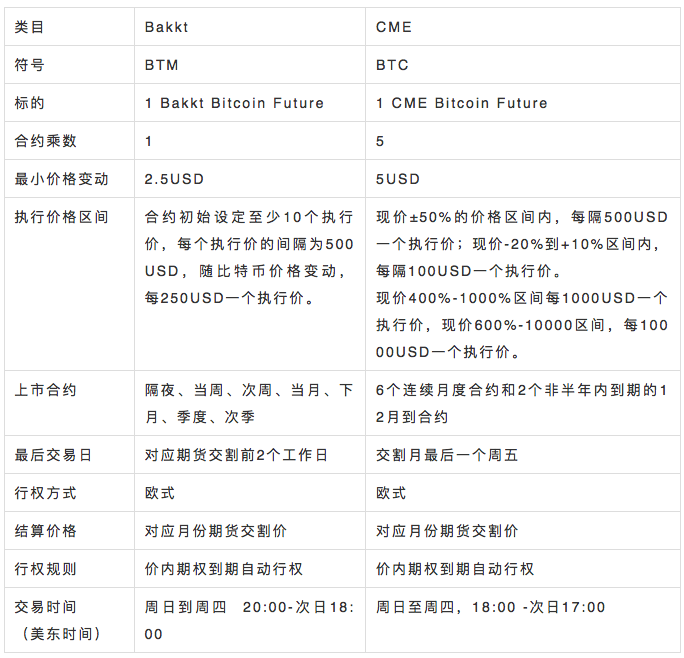
ทั้ง Bakkt และ CME ได้เปิดตัวผลิตภัณฑ์ตัวเลือก Bitcoin สกุลเงิน USD และกฎของสัญญานั้นคล้ายคลึงกับผลิตภัณฑ์ฟิวเจอร์สสินค้าโภคภัณฑ์แบบดั้งเดิม
คำอธิบายภาพ
แหล่งข้อมูล: เว็บไซต์อย่างเป็นทางการของ ICE, เว็บไซต์อย่างเป็นทางการของ CME
กฎการควบคุมความเสี่ยงและอัตราการทำธุรกรรม
ในทำนองเดียวกัน ในตลาดการเงินแบบดั้งเดิม ตลาดแลกเปลี่ยนไม่คิดค่าคอมมิชชั่น และมักจะเก็บค่าธรรมเนียมการหักบัญชีและภาษีและค่าธรรมเนียมของรัฐบาลเพียงบางส่วนเท่านั้น รายได้หลักมาจากค่าธรรมเนียมสำหรับข้อมูลตลาด หากคุณต้องการรับ CME แบบเรียลไทม์ และ Bakkt option price data คุณต้องจ่ายค่าธรรมเนียมตลาดตามเวลาจริง
ชื่อระดับแรก
กลยุทธ์การซื้อขายตัวเลือก
การกำหนดราคาตัวเลือก
ในปัจจุบัน รูปแบบการกำหนดราคาออปชันที่มีอิทธิพลมากที่สุดในอุตสาหกรรมคือแบบจำลอง Black-Scholes (เรียกว่าแบบจำลอง BS) ที่เสนอโดย Black และ Scholes พวกเขาสรุปปัจจัยหลายประการที่ส่งผลต่อราคาตัวเลือกและสร้างสมการเชิงอนุพันธ์สุ่มเพื่อคำนวณราคาตามทฤษฎี ของตัวเลือก ต่อไปนี้เป็นตัวอย่างง่ายๆ ตามแบบจำลอง BS ที่คำนวณโดยค่าทางทฤษฎีของตัวเลือกยุโรป
คำอธิบายภาพ
แบบจำลอง BS ของการคำนวณมูลค่าทางทฤษฎีของ European Call Option
คำอธิบายภาพ
แบบจำลอง BS สำหรับการคำนวณมูลค่าทางทฤษฎีของ European Put Option
หมายถึงฟังก์ชันการแจกแจงความน่าจะเป็นในการแจกแจงแบบปกติมาตรฐาน
คือเวลาหมดอายุที่เหลืออยู่ของออปชั่นนับจากวันใช้สิทธิ
คือราคาสปอตของออปชั่นที่อ้างอิง
คือราคาใช้สิทธิ์ของตัวเลือก
เป็นอัตราดอกเบี้ยเงินกู้ปลอดความเสี่ยงสำหรับการให้ยืมเงินสด
คือความผันผวนต่อปีของราคาอ้างอิงของออปชั่น
ในการใช้งานจริง ปัจจัยหลักที่จะมีผลกระทบต่อราคาออปชั่นมากกว่าคือ
2) ส่วนต่างระหว่างราคาปัจจุบันและราคาที่ใช้สิทธิ
3) เวลาหมดอายุที่เหลืออยู่ของตัวเลือก;
ชื่อเรื่องรอง
กลยุทธ์ผู้ซื้อ
ในฐานะผู้ซื้อออปชันอย่างแท้จริง กลยุทธ์หลักคือการทำนายทิศทางความผันผวนของราคาของวัตถุอ้างอิง เพื่อรับรายได้จากส่วนต่างราคาระหว่างราคาปัจจุบันและราคาใช้สิทธิ์ เมื่อเวลาหมดอายุที่เหลืออยู่ของออปชันคือ สั้นมาก ออปชั่น เบี้ยประกันภัยต่ำมากและเลเวอเรจในมูลค่าเล็กน้อยอาจสูงถึงสิบหรือหลายร้อยเท่าเมื่อตลาดผันผวนอย่างรุนแรงมันเป็นเรื่องง่ายที่จะสร้างรายได้หลายเท่าในช่วงเวลาสั้น ๆ เวลา. รูปต่อไปนี้เป็นตัวอย่าง
แหล่งข้อมูล: OptionCreator
นี่คือแผนภูมิผลตอบแทนการครบกำหนดของตัวเลือกการโทร Bitcoin ในยุโรปที่มีเวลาหมดอายุที่เหลืออยู่ 1 วัน ราคาปัจจุบันและราคาที่ใช้สิทธิเป็นทั้ง 10300 และความผันผวน σ=50% พรีเมี่ยมตัวเลือกทางทฤษฎีอยู่ที่ประมาณ 107 ≈ 0.0104 BTC หากเมื่อใด ราคา Bitcoin หมดอายุหนึ่งวันต่อมา ราคาของ Bitcoin จะเพิ่มขึ้น 10% และมูลค่าของตัวเลือกจะสูงถึง 921≈0.0818 BTC รายได้มาตรฐานของสกุลเงิน fiat อยู่ที่ประมาณ 750% และรายได้มาตรฐาน BTC อยู่ที่ประมาณ 690% เลเวอเรจสูงของออปชันสามารถขยายรายได้ของธุรกรรมระยะสั้นได้เป็นอย่างดี ในขณะเดียวกัน พรีเมี่ยมของออปชั่นระยะสั้นก็ต่ำมาก แม้ว่าจะมีตลาดที่รุนแรงเกินความคาดหมาย แต่มีจำนวนจำกัด เงินต้นจะหาย
ชื่อเรื่องรอง
กลยุทธ์การขาย
ผู้ขายออปชันจะแบกรับความเสี่ยงทั้งหมดจากการเปลี่ยนแปลงราคาของวัตถุอ้างอิงและรายได้ที่ได้รับคือเบี้ยประกันที่จำกัดโดยผู้ซื้อออปชันพฤติกรรมนี้คล้ายกับบริษัทประกันภัยในโลกแห่งความเป็นจริงซึ่งเรียกเก็บอย่างจำกัด เบี้ยประกันภัยสูงและจ่ายผลตอบแทนสูง ดังนั้นภายใต้สถานการณ์ปกติ กลยุทธ์ของผู้ขายออปชั่นจึงเป็นผู้ดูแลตลาดออปชั่นและขายออปชันระยะยาวเป็นหลัก
ผู้สร้างตลาดตัวเลือก
ผู้สร้างตลาดออปชั่นทำธุรกรรมการซื้อขายในตลาดโดยการเสนอราคาแบบทวิภาคีของสัญญาหลาย ๆ สัญญา แหล่งที่มาของรายได้หลักมาจากรายได้ส่วนต่างของการทำตลาด
ในปัจจุบัน กลยุทธ์ของผู้ดูแลสภาพคล่องแบ่งออกเป็นโมเดลสินค้าคงคลังและโมเดลข้อมูลเป็นหลัก กลยุทธ์กระแสหลักคือการทำนายแนวโน้มของตลาดในระยะสั้นผ่านการวิเคราะห์โครงสร้างจุลภาคของตลาด จากนั้นจึงคำนวณกลยุทธ์การเสนอราคาที่เหมาะสมที่สุดโดยพิจารณาจากความเสี่ยงในตำแหน่งปัจจุบันของผู้ดูแลสภาพคล่องและภายใต้ข้อจำกัดของภาระหน้าที่ในการทำตลาด
คำอธิบายภาพ
การปรับโมเดลสินค้าคงคลังเพื่อเสนอราคาและราคาเสนอซื้อ
แบบจำลองข้อมูลเสนอโดย Bagehot ในปี พ.ศ. 2514 เขาเชื่อว่าต้นทุนของข้อมูล ซึ่งก็คือต้นทุนของความไม่สมดุลของข้อมูล คือต้นทุนที่ผู้ค้าที่ไม่รู้ข้อมูลจ่ายให้กับผู้ค้าที่ได้รับข้อมูล และเป็นเหตุผลหลักสำหรับการก่อตัวของความแตกต่างของราคา ในปัจจุบัน กลยุทธ์กระแสหลักของสถาบันการตลาดหลักคือการทำนายแนวโน้มของตลาดในระยะสั้นผ่านการศึกษาโครงสร้างจุลภาคของตลาด โดยเฉพาะอย่างยิ่งการศึกษาคำสั่งซื้อขายและความผันผวน
ทฤษฎีข้อมูลแบบดั้งเดิมเชื่อว่านักเทรดที่ได้รับข้อมูลมักจะซื้อขายผ่านคำสั่งในตลาด ดังนั้นสมุดคำสั่งประกอบด้วยคำสั่งจำกัดจึงไม่มีข้อมูลเพิ่มเติม ด้วยการเปิดเผยข้อมูลการทำธุรกรรมและการทำธุรกรรมทางอิเล็กทรอนิกส์ที่ส่งเสริมโดยการทำธุรกรรมที่สำคัญ นักลงทุนจำนวนมากขึ้นจึงใช้คำสั่งจำกัด ในขณะเดียวกัน ผู้จัดการการลงทุนแบบพาสซีฟขนาดใหญ่ รวมถึง ETF ยังใช้สมุดคำสั่งซื้อเพื่อประเมินต้นทุนการช็อก ดังนั้นจึงเป็นที่เชื่อกันโดยทั่วไปในตลาดว่าโครงสร้างจุลภาคของสมุดคำสั่งซื้อสามารถทำนายการเคลื่อนไหวของราคาในระยะสั้นได้
ระบบผู้ดูแลสภาพคล่องที่ทำกำไรได้อย่างมั่นคงในระยะยาวส่วนใหญ่เป็นกลยุทธ์แบบหลายกลยุทธ์หรือปรับพารามิเตอร์ของกลยุทธ์แบบไดนามิกตามลักษณะของตลาด
ข้อความ
เมื่อเทียบกับการขายตัวเลือกการโทร Call การขายตัวเลือก Put นั้นค่อนข้างเสี่ยงน้อยกว่า เนื่องจากราคาของวัตถุอ้างอิงสามารถตกลงไปที่ 0 ได้มากที่สุดเท่านั้น ดังนั้นการขาย Put จึงเป็นพฤติกรรมการซื้อขายที่มีรายได้จำกัดและขาดทุนจำกัด แต่ในความเป็นจริง เนื่องจากการดำรงอยู่ของเงินเฟ้อ มูลค่าของวัตถุทางกายภาพมีแนวโน้มที่จะเพิ่มขึ้นเมื่อเวลาผ่านไป กล่าวคือ ยิ่งในอนาคตไกลออกไป ความเป็นไปได้ที่สิ่งเดียวกันจะต่ำกว่าราคาปัจจุบันก็จะยิ่งน้อยลง ดังนั้นขาย ตัวเลือกพุทที่มีราคาใช้สิทธิ์ใกล้เคียงกับราคาปัจจุบันมีความเป็นไปได้สูงที่จะไม่ถูกใช้งานในอนาคต ซึ่งจะกลายเป็นธุรกรรมที่มีความได้เปรียบในด้านความน่าจะเป็น
ตัวอย่างการขาย Put ที่เป็นที่รู้จักมากที่สุดคือบัฟเฟตต์ เทพเจ้าหุ้น หลังจากวิกฤตการเงินโลกในปี 2551 เขาขาย Puts จำนวนมากของ S&P500 Index ETF ที่หมดอายุในอีกไม่กี่ปีต่อมาพร้อมกับตลาดกระทิง 10 ปีใน ตลาดหุ้นสหรัฐฯ ธุรกรรมก่อนหน้าของเขา ตัวเลือกการซื้อขายทั้งหมดที่ซื้อโดยฝ่ายตรงข้ามกลายเป็นเศษกระดาษ และเขาได้รับค่าลิขสิทธิ์หลายร้อยล้านดอลลาร์
ชื่อเรื่องรอง
กลยุทธ์ผลงาน
ในตลาดการซื้อขายออปชันจริง ๆ ธุรกรรมส่วนใหญ่อยู่ในรูปแบบของการรวมออปชัน ในมุมมองของตลาดกระทิงในปัจจุบันในตลาดสกุลเงินดิจิทัล มีตัวเลือกมากมายที่สามารถรับอัลฟ่าที่เสถียรได้
ซื้อสเปรดบูล สเปรดบูล
Buy 10500Call@290,Sell 11000Call@141
ชุดค่าผสมการเก็งกำไรแบบกระจายในตลาดกระทิงคือชุดค่าผสมออปชั่นที่สร้างขึ้นโดยการซื้อคอลออปชั่นการโทรซึ่งมีราคาใช้สิทธิใกล้เคียงกับราคาปัจจุบัน แล้วจึงขายคอลออปชั่นคอลให้ห่างจากราคาใช้สิทธิ์
คำอธิบายภาพ
หากราคา Bitcoin ≤ 10500 หลังจาก 7 วัน ค่าธรรมเนียมออปชัน 290-141=149 จะหายไป หากราคา Bitcoin ≥ 11,000 หลังจาก 7 วัน กำไรจะเท่ากับ 11,000-10500-141=359 หาก 10,500 หลังจาก 7 วัน
เมื่อเปรียบเทียบกับการซื้อตัวเลือกการโทร การรวมค่าสเปรดของตลาดกระทิงจะช่วยลดต้นทุนได้ประมาณ 50% และยังจำกัดรายได้ให้อยู่ในช่วงที่กำหนด ซึ่งเหมาะสำหรับการซื้อขายตามเทรนด์ระยะสั้นในตลาดกระทิง
ขายแบร์สเปรด Bear Spread
Buy 9500Call@117,Sell 10000Call@277
ที่สอดคล้องกับสเปรดตลาดกระทิงคือสเปรดตลาดหมี การขายชุดค่าผสมการเก็งกำไรในตลาดหมีคือการขายตัวเลือกพุทที่มีราคาใช้สิทธิใกล้เคียงกับราคาปัจจุบัน แล้วจึงซื้อตัวเลือกพุท วางห่างจากราคาใช้สิทธิ์ เพื่อสร้างพอร์ตการลงทุนทางเลือก
คำอธิบายภาพ
หากราคา Bitcoin ≥ 10,000 หลังจาก 7 วัน กำไรจะเท่ากับ 277-117=160 หากราคา Bitcoin ≤ 9500 หลังจาก 7 วัน การขาดทุนจะอยู่ที่ 10,000-9500+160=340 หาก 9500 หลังจาก 7 วัน
เนื่องจากแนวโน้มราคาของตลาดกระทิงเป็นขาขึ้น ความเป็นไปได้ในการขายส่วนต่างตลาดหมีจึงค่อนข้างต่ำ และการลดลงของตลาดหมีก็ดิ่งลงมากขึ้น เมื่อเปรียบเทียบกับการขาย Put การสูญเสียที่เป็นไปได้ของส่วนต่างตลาดหมีนั้นค่อนข้าง ถูก จำกัด.
ฟิวเจอร์สสังเคราะห์
Buy 10250Call@398,Sell 10250Put@394
สมมติว่าราคาของ Bitcoin อ้างอิงคือ 10250 อัตราความผันผวนคือ 70% อัตราดอกเบี้ย 2% และเวลาที่เหลือคือ 7 วัน ราคาออปชั่นขายคือ 10250Put และราคาออปชั่นซื้อคือ 10250Call เส้นอัตราผลตอบแทนครบกำหนดมีดังนี้
Buy 10500Call@290,Sell 10000Putl@277
คำอธิบายภาพ
สรุป
ชื่อระดับแรก
อ้างอิง:
[1]Black–Scholes model
สรุป





