


AI 변동성 속 피난처, 과연 얼마나 큰 풍랑을 견딜 수 있을까?


- 核心观点:苹果凭借1361亿美元自由现金流和克制资本开支重回5万亿美元市值,但存储芯片涨价挤压毛利率、服务业务增速跌破10%,"避风港"叙事正面临首次真实压力测试。
- 关键要素:
- 2026财年自由现金流达1360.56亿美元,同比增近38%;资本开支缩减29%至90.41亿美元,与微软等AI巨头形成反差。
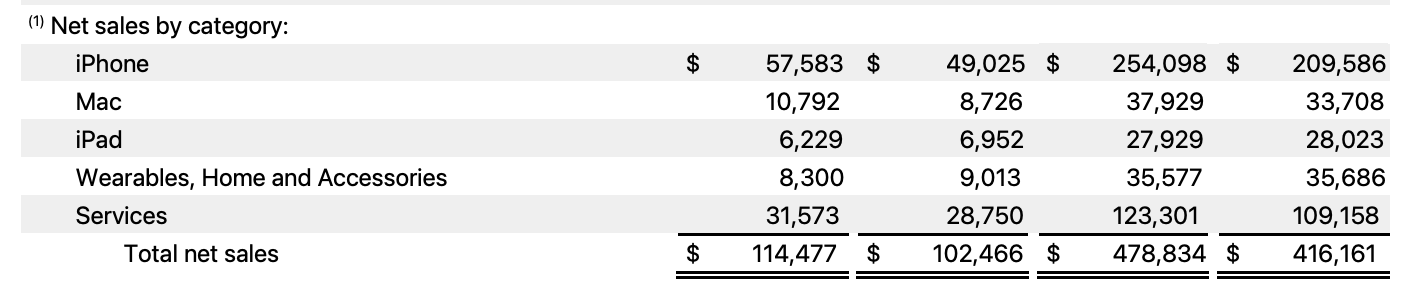
- 第四财季营收1144.77亿美元同比增11.72%,iPhone营收575.83亿美元增17.46%,Mac营收增23.68%超预期。
- 存货账面价值暴增154.30%至145.41亿美元,CFO警告12月季度毛利率指引降至45%-46%,缩水2-3个百分点。
- 服务营收315.73亿美元同比仅增9.82%,三年来首次跌破10%,下一季度指引进一步放缓至8%-9%。
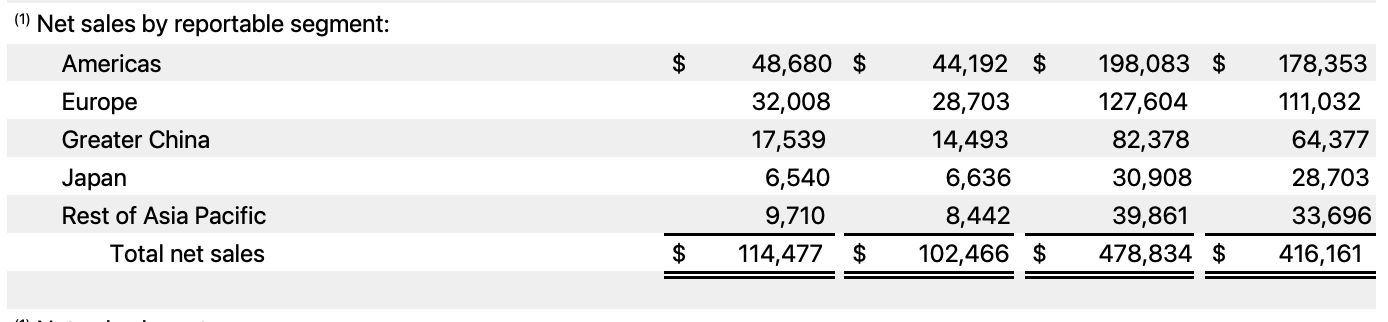
- 大中华区营收175.39亿美元同比增21.02%,但环比下滑6.8%,低于华尔街预期近6.5%。
- 研发费用飙升32.30%至117.30亿美元,新Siri AI体验受诟病,上线成本反拖累利润率指引。
- 远期市盈率36倍处历史99%分位,约为标普500两倍,容错空间大幅收窄。
原创 | Odaily 星球日报(@OdailyChina)
作者|Azuma(@azuma_eth)
실리콘밸리 빅테크 기업들이 집단적으로 'AI 자본지출 불안증'을 앓고 있는 지금, 애플은 오히려 고전적인 자세로 글로벌 시가총액 1위 왕좌를 되찾았다.
데이터센터와 컴퓨팅 인프라에 계속 투자를 늘려온 마이크로소프트, 구글, 아마존 등 빅테크와 달리, 애플은 상대적으로 절제된 자본지출을 유지해왔다. 견실한 현금흐름을 바탕으로 애플은 지난 'AI 정점론' 변동 국면에서 월가 자금이 몰려든 '안전지대'가 되었고, 시가총액이 매도세에 직면한 엔비디아를 역전하며 한때 5조 달러를 돌파했다.
6월 말 저점을 기준으로 계산하면, 애플 주가는 지난 4개월간 누적 25% 상승했고 시가총액은 약 1조 달러 순증했다. 그러나 5조 달러 정상에서 바라보는 풍경은 한기와 공존한다 — 무려 36배에 달하는 선행 PER(자체 역사상 99% 분위, S&P 500 지수의 약 2배)은 시장이 이미 애플의 확실성 프리미엄을 극한까지 반영했음을 의미하며, 오차 허용 범위가 크게 좁아졌다.
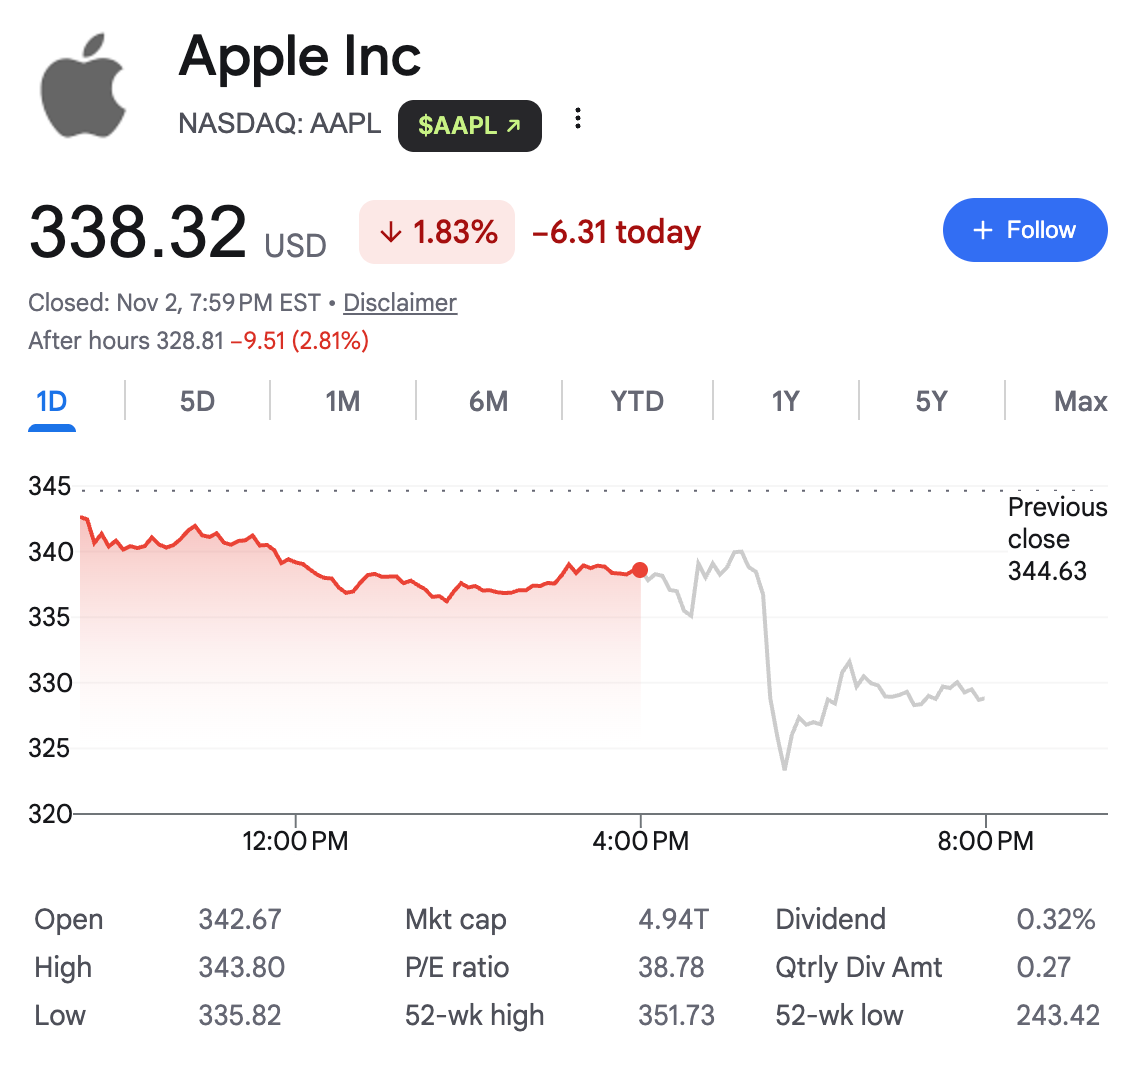
베이징 시간 11월 3일 미국 증시 마감 후, 올해 9월 팀 쿡을 이어 애플 CEO에 취임한 존 터너스(John Ternus)가 취임 이후 첫 실적 보고서(2026 회계연도 4분기 및 연간 실적)를 내놓았다. 매출과 순이익 모두 월가 예상을 상회했지만, 애플 주가는 마감 후 잠시 0.4% 소폭 상승한 뒤 급락해 한때 4% 넘게 하락했다. 베이징 시간 11월 3일 9시 30분 기준 주가는 잠정 328.81달러, 마감 후 낙폭 2.81%를 기록했다.
마감 후 나타난 컨센서스 분열은 본질적으로 '안전지대' 서사 아래의 심층적 게임을 드러낸다 — 장부상의 번영이 메모리 반도체 가격 상승 주기와 서비스 생태계의 구조적 둔화를 만났을 때, 애플 머리 위의 왕관은 첫 번째 진정한 스트레스 테스트를 맞이하고 있다.
1361억 달러 잉여현금흐름: 5조 시가총액을 떠받치는 토대
핵심 재무지표만 보면, 애플의 2026 회계연도는 사실 상당히 아름다운 마침표를 찍었다.
실적 보고서에 따르면, 2026년 9월 26일 마감된 4분기에 애플은 총매출 1144억 7700만 달러를 달성해 전년 동기 대비 11.72% 증가했다. 이는 시장 예상치 1134억 7000만 달러를 웃돌 뿐 아니라 회사가 앞서 제시한 9%~11% 성장 가이던스 상한도 넘어선 것이다. 분기 순이익은 307억 1100만 달러로 전년 동기 대비 11.81% 증가했고, 희석 주당순이익(EPS)은 2.1달러로 전년 동기 대비 13.51% 증가해 시장 예상치 2달러를 초과했다.
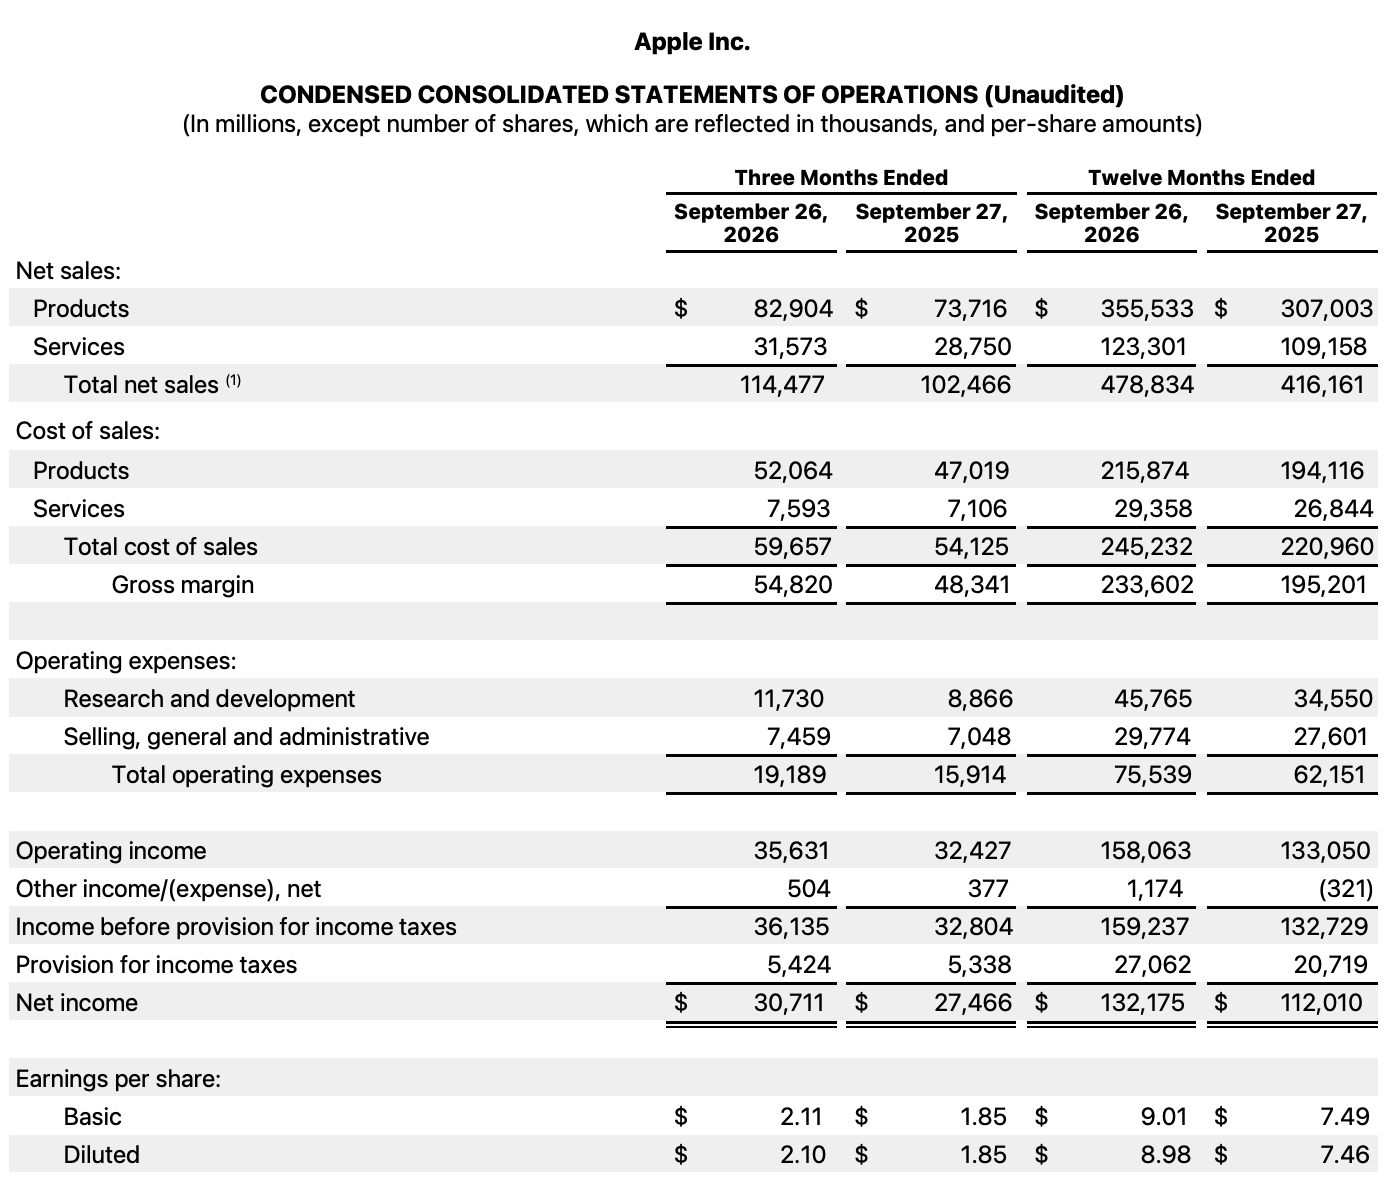
2026 회계연도 전체를 보면, 애플의 연간 총매출은 사상 최대인 4788억 3400만 달러로 전년 대비 15.06% 증가해 2021년 이후 최고의 연간 매출 성장률을 기록했다. 연간 순이익은 1321억 7500만 달러로 전년 대비 18.00% 증가했다.
기술주가 풍声학려하는 지금, 애플이 엔비디아를 꺾고 시가총액 정상에 복귀할 수 있었던 가장 핵심적인 패는 현금흐름표에 적혀 있다. 2026 회계연도에 애플의 영업활동 현금흐름은 무려 1450억 9700만 달러로 전년 대비 30.15% 급증했다. 더욱 월가를 놀라게 한 것은, 구글, 메타, 아마존이 AI 컴퓨팅 패권을争夺하기 위해 막대한 자금을 쏟아붓고 심지어 잉여현금흐름 적자에 빠졌을 때, 애플의 연간 자본지출(CapEx, 즉 고정자산 취득 현금지출)은 확대되지 않았을 뿐 아니라 2025 회계연도 127억 1500만 달러에서 약 29% 줄어든 90억 4100만 달러를 기록했다.
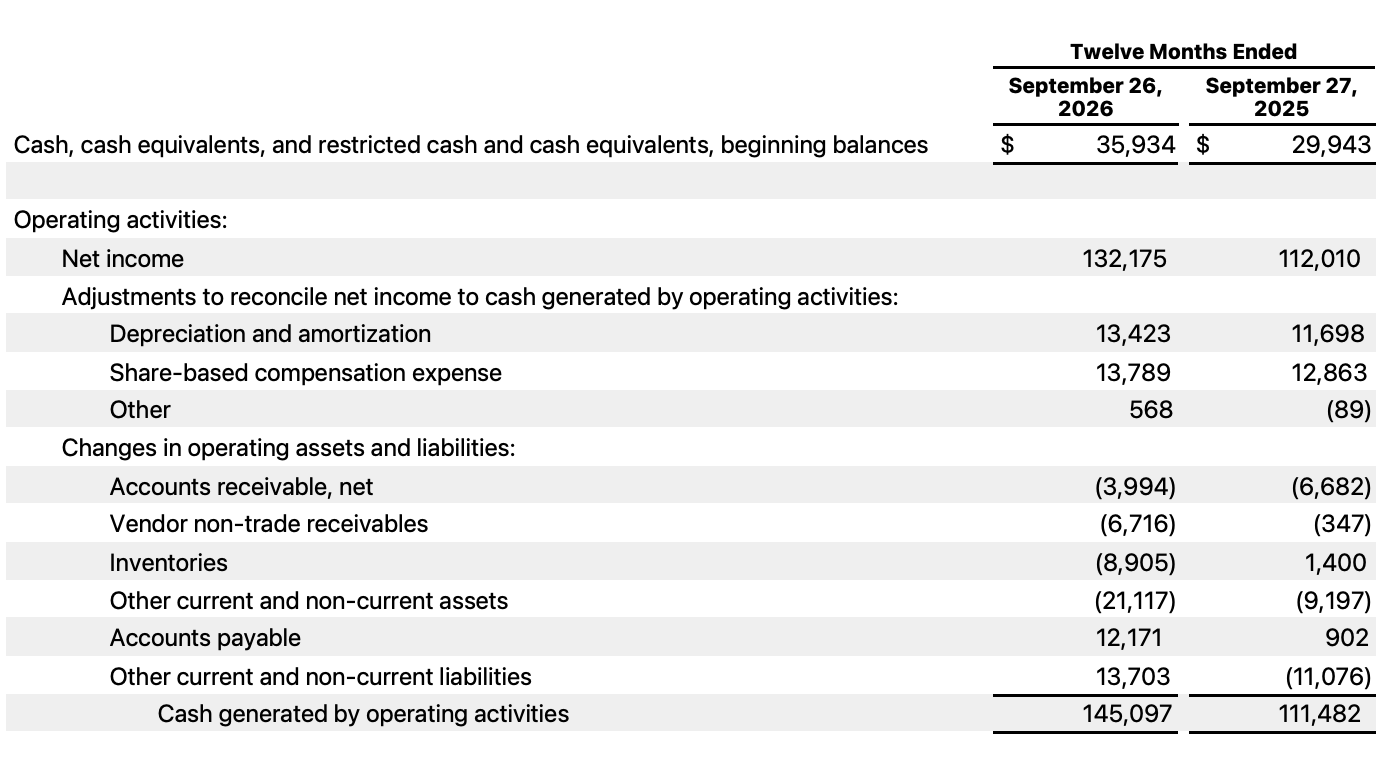
'높은 매출 전환율 + 가벼운 자본지출' 모델로 애플은 2026 회계연도에 1360억 5600만 달러의 잉여현금흐름을 벌어들여 전년 대비 약 38% 급증했고, 이를 바탕으로 연간 863억 9000만 달러의 자사주 매입과 157억 2100만 달러의 배당 지급을 완료했다 — AI 상업화 수익이 아직 불투명한 주기에서, 이 거대한 현금인쇄기는 기관투자자 눈에 가장 희소한 확실성 자산이 되었다.
아이폰이 여전히 주력이지만, 하드웨어 명암 갈등 심화
총매출 예상 초과의 껍질을 벗기면, 애플의 이번 분기 하드웨어 펀더멘털은 뚜렷한 '양핵 구동, 양익 실속' 특징을 보인다.
이번 분기 성장을 이끈 것은 아이폰과 맥이다. 4분기에 아이폰 사업은 매출 575억 8300만 달러를 기여해 전년 대비 17.46% 증가, 9월 분기 사상 최고치를 기록하며 시장 예상치 564억 9000만 달러를 초과했다. 맥 사업은 이번 분기 최대 서프라이즈가 되어 매출이 전년 대비 23.68% 급증한 107억 9200만 달러로 월가 예상치 97억 달러를 크게 웃돌았다.
주목할 점은, 이번 분기 아이폰 18 Pro 시리즈가 9월 18일에야 정식 출시되어 회계분기 종료까지 약 9일밖에 남지 않았다는 것이다. 따라서 이 실적 보고서는 실제로 신형 아이폰의 완전한 판매 실적을 충분히 반영하지 못했다. 시장 관심이 높은 아이폰 Duo의 경우, 애플이 9월에 이미 이 제품을 공개했지만 정식 출시일이 10월 23일로 이번 분기 실적 마감일보다 늦어 아이폰 Duo는 이번 분기 수익에 기여하지 못했고, 그 진정한 시장 성과는 다음 회계분기에야 드러날 것이다.
현재 상황으로 보면, 아이폰 Duo는 출시 후 시장 반응이 뜨거웠지만 일부 초기 사용자가 화면 깨짐과 디스플레이 결함 문제를 겪었다는 소식도 전해졌다. 터너스는 컨퍼런스콜에서 이 모델이 현재 '공급 제한 상태'에 있다고 솔직히 인정했으며, '극소수' 기기만 결함으로 교환·반품되었다고 강조했지만, 생산능력 확대와 양품률은 여전히 홀리데이 시즌의严峻한 과제다.
기타 제품의 경우, iPad 사업의 이번 분기 매출은 전년 대비 10.40% 감소한 62억 2900만 달러를 기록했고, Apple Watch와 AirPods을 포함한 웨어러블, 홈 및 액세서리 사업도 7.91% 위축된 83억 달러로 모두 시장 예상을 밑돌았다.
지역별로는 4분기 중화권 매출이 175억 3900만 달러를 기록했으며, 전년 대비 21.02%의 강력한 성장을 유지했지만 전분기(188억 2000만 달러) 대비 6.8% 감소해 월가 예상치 187억 5000만 달러보다 약 6.5% 낮았다. 36배 PE라는 확대경 아래에서는 핵심 해외 시장이 예상을 밑돌기만 해도 자금 차익실현의 이유가 되기에 충분하다.
마감 후 하락의 진짜 방아쇠: 메모리 주기 역습과 '애플세' 균열
중화권과 일부 하드웨어의 흠결이 잔물결에 불과했다면, 경영진이 실적 컨퍼런스콜에서 내놓은 두 가지 경고는 직접적인 폭락의 방아쇠였다.
첫 번째 경고는 메모리 반도체 가격 상승이 매출총이익률에 미치는 역습이다. 표면적으로 애플의 4분기 매출총이익률은 47.89%(매출총이익 548억 2000만 달러)로 전년 동기 47.18%를 소폭 웃돌았지만, 이 수치에는 약 1%포인트의 관세 환급 기여가 포함되어 있다. 이 요인을 제거하면 실제 경영 실적은 표면 데이터만큼 눈부시지 않다.
더严峻한 시험은 앞에 있다. CFO 케반 파레크(Kevan Parekh)는 컨퍼런스콜에서 애플이此前 비축한 저가 부품 재고가 빠르게 소진되고 있어 더 높은 가격으로 메모리 반도체를 구매해야 한다고 솔직히 밝혔다. 애플의 재무상태표를 펼치면 이 비용 압력이 이미 조짐을 보인다 — 4분기 말 기준 애플의 재고(Inventories) 장부가액은 145억 4100만 달러로 전년 동기 57억 1800만 달러 대비 154.30% 폭증했다. 홀리데이 시즌 신제품 대량 비축 외에도 고가 메모리 반도체 입고가 기말 재고 장부금액을 직접 끌어올렸고, 이 고비용 재고는 다음 12월 분기에 판매원가로 전환되어 직접적으로 이익 공간을 압박할 것이다.
AI 컴퓨팅 센터가 글로벌 DRAM과 NAND 생산능력을 삼켜 메모리 반도체 가격 상승을 지속시키는 배경에서, 가장 강력한 공급망 협상력을 가진 애플조차도独善其身하기 어렵다. 파레크는 높은 메모리 비용과 Siri AI 출시 비용의 영향으로 다가오는 12월 홀리데이 시즌(2027 회계연도 Q1)에 애플의 매출총이익률 가이던스가 45%~46%로 급락할 것이라고 경고했다. 이 수치는 이번 분기 대비 2~3%포인트 크게 줄어든 것으로 월가 예상을 크게 밑돈다.
두 번째 철퇴는 고마진 '서비스 엔진'의 실속이다. 애플 밸류에이션 체계의 닻돌로, 서비스 사업의 이번 분기 매출총이익률은 75.95%로 하드웨어 사업 매출총이익률(37.20%)의 두 배 이상이다. 4분기 서비스 매출은 315억 7300만 달러로 사상 최고치를 기록했지만, 9.82%의 전년 대비 성장률은 예상을 소폭 밑돌았을 뿐 아니라 10% 고지를跌破해 3년여 만에 최저 성장률을 기록했다. 경영진은 다음 분기 서비스 사업 성장률이 8%~9%로进一步 둔화될 것으로 예상하며, 이는 시장 예상치 10.7%를 크게 밑돈다.
서비스 사업의 둔화는 단기 변동이 아니라 비즈니스 모델의 근간을 직격한다. 한편으로 글로벌 반독점 규제가 App Store의 고액 수수료 부과 능력을 지속적으로 약화시키고 있고, 다른 한편으로 AI 시대의 슈퍼앱이 애플의 '통행료 징수소'를主动 우회하고 있다 — 애플과 영업비밀 분쟁으로 사이가 틀어진 후,原本 상당한 인앱결제 수익을 기여했던 OpenAI(ChatGPT)가 구독 사용자를 웹 결제로 유도하기 시작했다. AI 진입점이 더 이상 '통행료' 납부를甘心하지 않을 때, 애플 서비스 생태계의 해자는 필연적으로 침식될 것이다.
터너스 시대의 진짜 시험
4분기에 애플의 연구개발비는 조용히 32.30% 급증한 117억 3000만 달러를 기록해, 폴더블 신형태, 터치 맥, 스마트홈 허브, Siri AI에서의 추격 의지를 보여주었다. 그러나 이번 분기에 정식 출시된全新 Siri AI는 외부에서 여전히 걸음이 느린 것으로 보인다 — 경쟁사의 AI Agent가 이미 매끄럽게 다단계 복잡한 작업을 수행할 수 있을 때, Siri의 경험은 여전히 비판을 받고 있으며, 그 출시 비용이 오히려 먼저 홀리데이 시즌의 이익률 가이던스를 끌어내렸다.
지난 4개월간 애플은 'AI 군비경쟁에 참여하지 않는다'는 절제와 풍부한 잉여현금흐름으로 실리콘밸리动荡 속에서 '안전지대' 프리미엄을 얻고 순조롭게 글로벌 시가총액 1위에 복귀했지만, 이 실적 보고서는 시장에 명확히 상기시킨다 — 하드웨어 거인은 결국 상





