


Nonfarm payrolls rose by only 29,000, yet the Nasdaq gained 1.2%. BiyaPay Market Watch: Where does the confidence behind the U.S. stock rally come from?


- Core View: U.S. September nonfarm payrolls came in below expectations, and markets lowered rate hike bets, driving U.S. stocks higher, but long-end U.S. Treasury yields rebounded in tandem, indicating that the market has differing views on growth, inflation, and funding costs. The sustainability of the rally depends on whether corporate earnings can deliver.
- Key Elements:
- September nonfarm payrolls rose by only 29,000, far below the revised 133,000 in August, while the unemployment rate rose to 4.2%, with hiring continuing to remain at a low pace.
- The implied probability of a 25bp rate hike at the October meeting fell from 64.2% a week earlier to 22.7%. The adjustment in rate expectations was the core driver of the day's stock market gains.
- The 10-year U.S. Treasury yield closed at 5.279%, and the 30-year yield closed at 5.628%. The decline in yields after the employment data did not persist, and long-end pressure remains.
- Nvidia hit a new high, and HPE was boosted by data center demand. AI infrastructure continued to attract capital attention, but divergence among companies intensified under high rates.
- The market's subsequent path depends on the alignment of cooling employment with inflation and earnings. A single nonfarm payrolls report is not enough to judge the trend.
미국 고용 보고서가 예상치를 밑돌았지만 미국 증시는 상승했다. 미국 국채 수익률은 하락 후 반등했고, 나스닥은 여전히 1.2% 상승 마감했다. 만약 이날을 단순히 "데이터가 약하니 금리가 내릴 것"이라는 논리로만 설명한다면, 시장에서 가장 중요한 모순을 놓치게 된다.
10월 2일 BiyaPay 시세에 따르면 나스닥종합지수는 1.2%, S&P500지수는 0.7%, 다우지수는 0.5% 상승했다. 같은 날 10년물 미국 국채 수익률은 5.279%, 30년물은 5.628%에 마감했다. 주식과 장기물 수익률이 동시에 상승했다는 것은 시장이 성장, 인플레이션, 자금 비용에 대해 일관된 답을 내놓지 못했음을 의미한다.
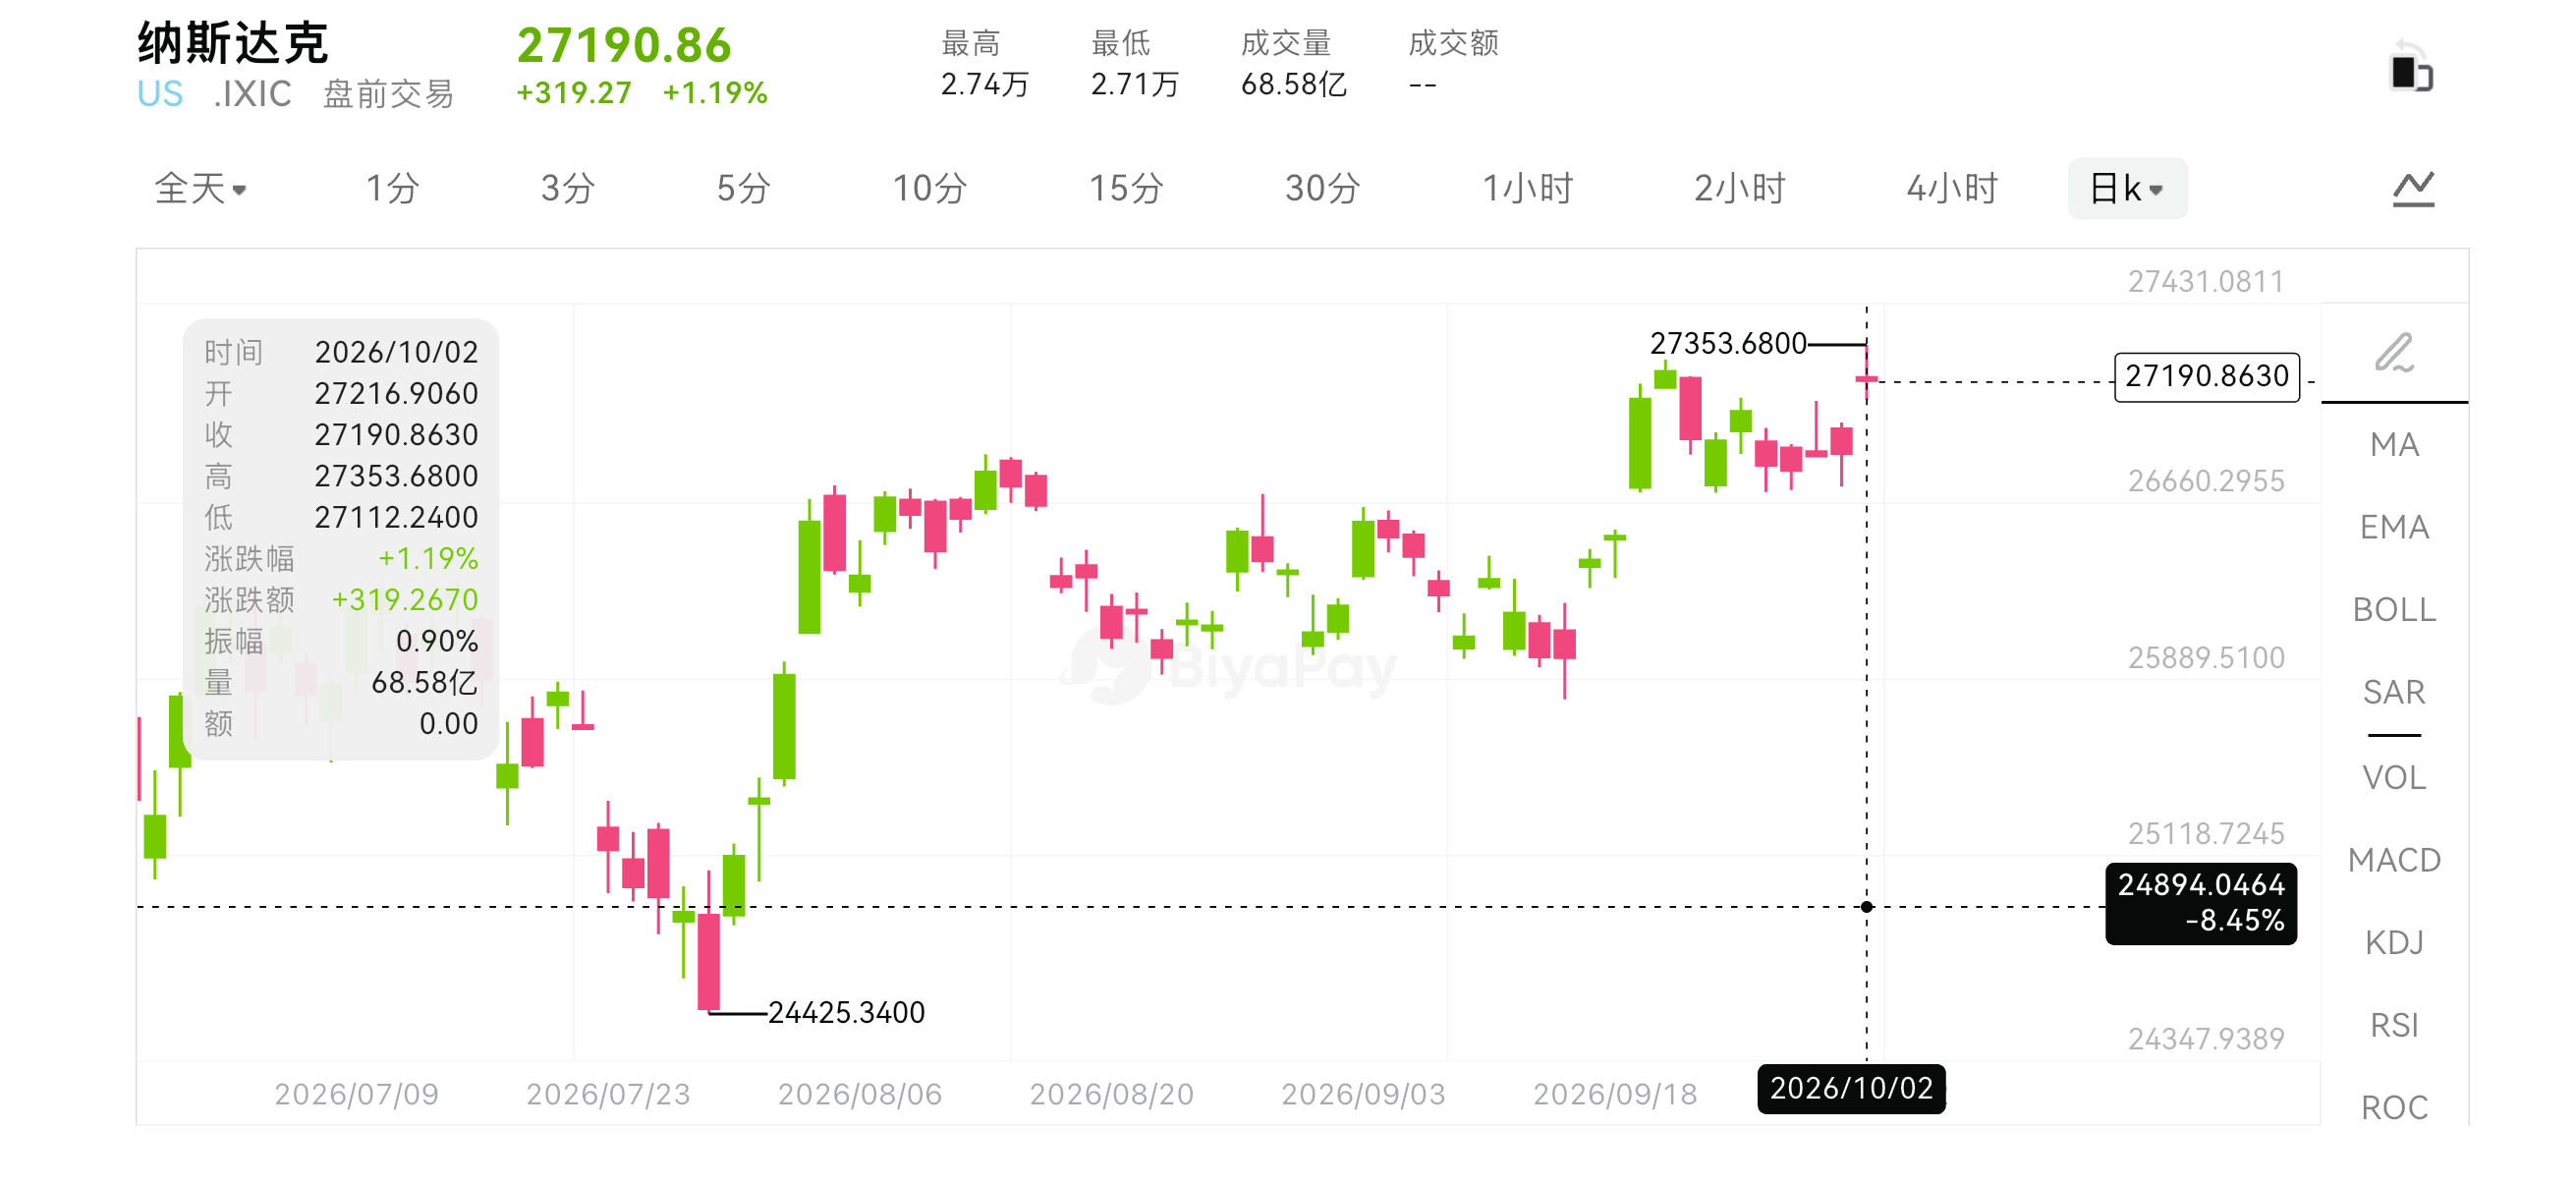
고용 보고서가 어디서 약했는지도 정확히 봐야 한다
9월 비농업 신규 고용은 2만 9천 명으로, 8월 수정치 13만 3천 명을 밑돌았다. 7월은 1만 명 감소로 수정됐다. 실업률은 4.2%로 올랐지만 3월 이후 4.1%에서 4.3% 범위에 머물고 있다. 최근 3개월 평균 월간 신규 고용은 약 5만 1천 명으로, 지난 12개월 월평균 4만 5천 명을 소폭 웃돌았다.
따라서 이 보고서의 더 정확한 의미는 시장이 이전에 보았던 고용 가속 징후가 수정의 영향을 받았고, 채용이 계속 저속 상태에 머물고 있다는 것이다. 경제가 빠르게 실속하고 있다는 충분한 증거를 제공하지도, 강한 성장이라는 판단을 뒷받침하지도 않았다. 이 중간 상태가 바로 시장에 금리 기대를 재조정할 공간을 준 것이다.
임금과 근로시간도 함께 볼 필요가 있다. 9월 평균 시급은 전월 대비 0.1%, 전년 대비 3% 상승했고, 평균 주간 근로시간은 34.4시간이었다. 이 지표들은 뚜렷한 임금 재가속을 보여주지 않았지만, 소비나 인플레이션 데이터를 직접 대체할 수는 없다. 고용 보고서가 답하는 것은 노동시장 상황이며, 연준과 기업 이익은 더 광범위한 정보를 마주해야 한다.
이런 연동성을 관찰할 때, 글로벌 원스톱 자산 배분 플랫폼인 BiyaPay를 통해 미국 주식, 홍콩 주식, BTC, ETH 등의 시세를 한곳에서 확인할 수 있으며, 디지털 자산을 달러와 홍콩달러로 환전할 수 있고, 역외 계좌 개설 없이도 실시간으로 주식 거래에 참여할 수 있다. 여기에 공개된 미국 국채 및 거시 데이터를 결합하면 서로 다른 시장이 동일한 뉴스에 어떻게 반응하는지 더 쉽게 비교할 수 있다.
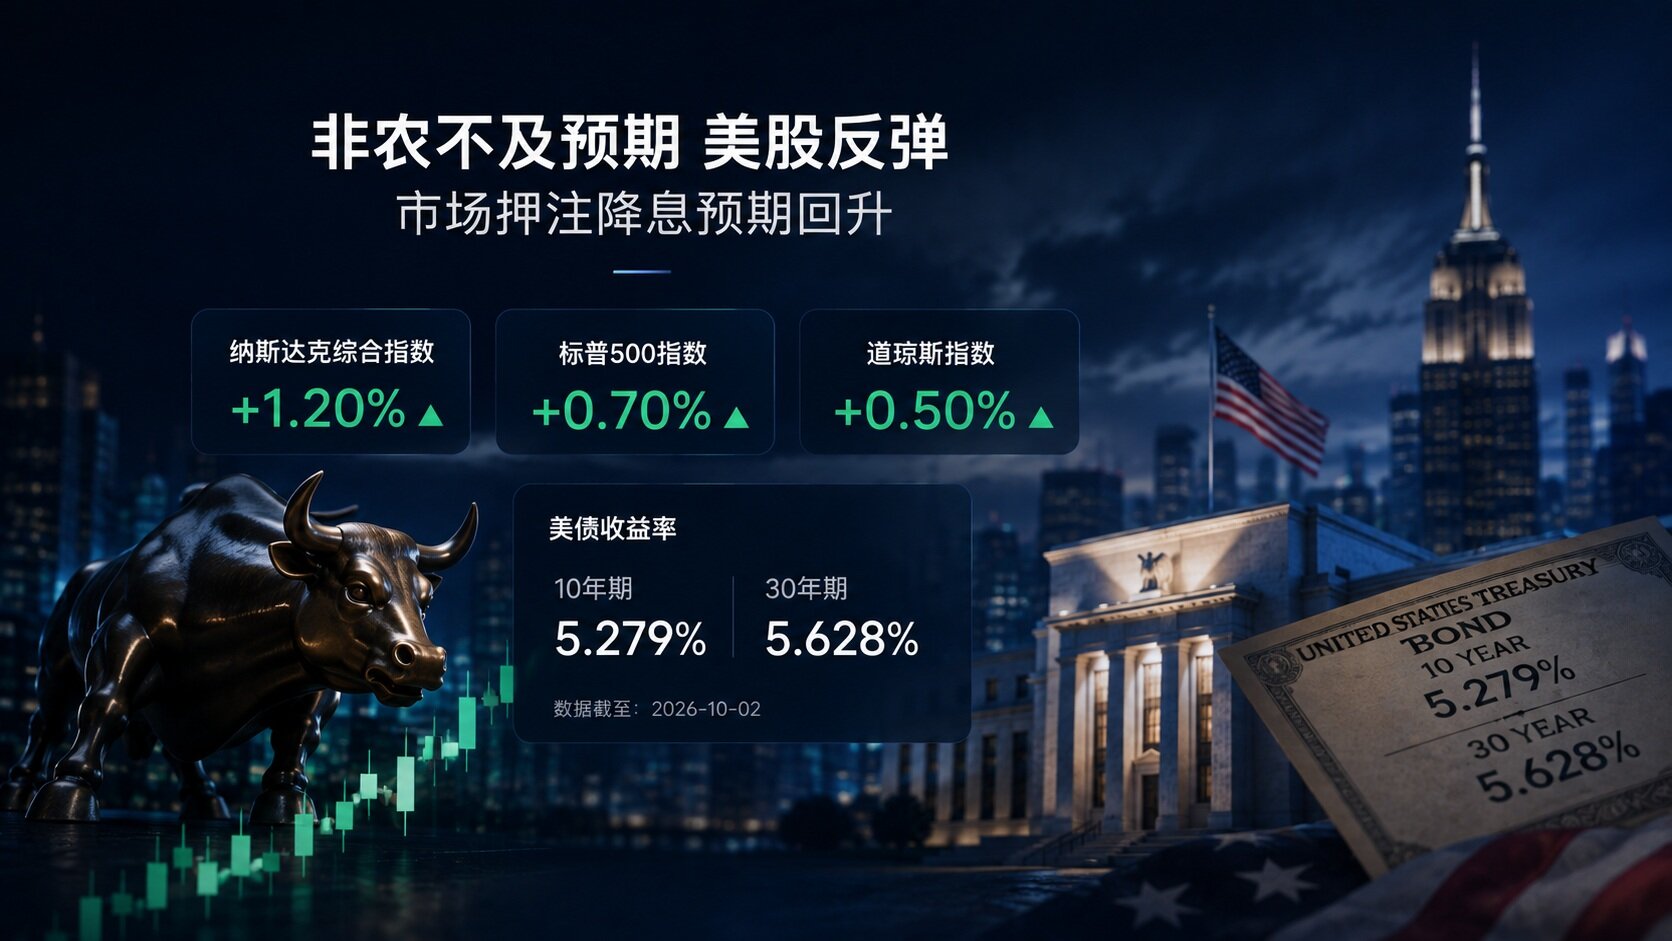
악재가 증시를 올릴 수 있는 데는 전제가 있다
고용 데이터가 부진하자 시장은 연준의 추가 금리 인상 베팅을 줄였다. 10월 2일 보도에 따르면 당시 10월 회의에서 25bp 금리 인상의 내재 확률은 22.7%였고, 일주일 전에는 64.2%였다. 이 수치는 금리 선물이 미래를 가격에 반영한 것으로 계속 변하며, 이미 확정된 회의 결과로 이해해서는 안 된다.
주가는 미래 현금흐름과 시장이 요구하는 수익률에 동시에 달려 있다. 약한 데이터가 추가 긴축 압력을 낮추면서도 기업 수익을 뚜렷하게 훼손하지 않는다면, 밸류에이션 개선이 우위를 점할 수 있다. 이것이 일부 경제 데이터가 예상을 밑돌았는데도 오히려 주가를 끌어올릴 수 있는 이유다.
하지만 이 논리에는 경계가 있다. 고용이 계속 약해지고 이것이 가계 소득, 소비, 기업 주문으로 전이되면 이익 전망은 하향 수정된다. 그때는 시장이 미래 금리가 더 낮을 것으로 예상하더라도 현금흐름 감소와 위험 프리미엄 상승이 밸류에이션 호재를 상쇄할 수 있다. "악재가 증시에 호재"라는 것이 성립하는지는 경제 둔화의 정도에 달려 있지, 고정된 법칙이 아니다.
장기채 수익률 반등은 낙관적 상상을 제한한다
당일 채권시장에서 가장 주목할 점은 고용 보고서 이후 수익률 하락이 지속되지 않았다는 것이다. 단기물은 향후 몇 차례 연준 회의를 더 직접적으로 반영하고, 장기물은 장기 인플레이션 기대와 기간 프리미엄, 그리고 국채 공급과 경제 전망에 대한 시장의 종합적 판단을 포함한다. 금리 인상 베팅을 한 차례 줄이는 것만으로는 모든 장기물 압력을 해소하기에 충분하지 않다.
이것이 연방기금금리를 주식 밸류에이션의 할인율로 직접 대체할 수 없는 이유이기도 하다. 기업의 자금 비용은 신용 스프레드와도 관련되고, 주주가 요구하는 수익률에는 위험 프리미엄도 포함된다. 연준 기대 완화는 밸류에이션에 도움이 될 수 있지만, 장기채 수익률과 시장 위험 보상이 여전히 높다면 기업이 즉시 더 저렴한 자금 조달 환경을 얻는다고 단정할 수 없다.
명목금리와 실질금리도 구분해야 한다. 10년물 수익률이 올랐다는 것만 보고 실질금리도 같은 폭으로 올랐다고 단언할 수 없으며, 인플레이션 기대도 변하고 있다. 미국 주식에 실제로 밸류에이션에 영향을 미치는 것은 이 요인들이 함께 작용한 후의 자금 비용이지, 단일 수익률 숫자가 아니다.
AI 거래는 여전히 지지대가 있지만 기업 간 차별화가 진행 중이다
당일 엔비디아가 신고가를 기록했고, HPE는 데이터센터 네트워크 수요 기대에 힘입어 상승했다. 이는 자금이 여전히 AI 인프라에 관심을 두고 있음을 보여준다. 그러나 고금리 환경에서는 성장 기대가 더 엄격한 재무 검증을 견뎌야 한다. 주문, 마진, 현금흐름 사이의 격차는 개별 종목 성과 차별화의 원천이 될 것이다.
반도체 기업은 주문을 출하와 이익으로 전환해야 하고, 클라우드 서비스 제공업체는 추가 컴퓨팅 파워가 수익을 창출한다는 것을 입증해야 하며, 소프트웨어 기업은 AI 기능에 대한 유료 수요를 보여줘야 한다. 매출 성장이 비슷한 두 기업이라도 한 곳은 지속적으로 대규모 자본을 투입해야 하고 다른 한 곳은 이미 비교적 안정적인 현금흐름을 형성했다면, 시장이 부여하는 밸류에이션도 달라질 수 있다.
대형 기술기업은 현금 보유고와 자금 조달 능력에서도 우위를 가지므로, 금리 변화가 이들에게 미치는 영향이 현금 소진이 빠른 성장 기업과 반드시 같지는 않다. 모든 기술주를 "금리가 내리면 오른다"로 묶으면 사업 구조, 재무상태표, 경쟁 지위를 간과하게 된다. 나스닥 상승에는 소수 대형주 강세가 포함됐을 수 있으며, 이것이 전체 성장 섹터의 동반 개선을 자동으로 의미하지는 않는다.
지수 반등 이후에는 이익이 기대를 받쳐줄 수 있는지 봐야 한다
이번 반등을 판단하려면 지수 상승폭 외에도 상승이 더 많은 업종으로 확산되는지, 이익 전망이 개선됐는지, 실적 가이던스가 현재 가격을 뒷받침하는지를 봐야 한다. 지수가 주로 소수 대형주에 의해 밀려 올라갔는데 더 많은 기업의 매출과 이익 전망이 계속 하향 수정된다면, 장세의 기반은 상대적으로 집중될 수밖에 없다.
앞으로 여러 경로가 존재한다. 고용이 완만하게 둔화되고 인플레이션도 동시에 완화되며 기업 이익이 유지된다면 밸류에이션은 더 많은 공간을 확보할 수 있다. 성장이 뚜렷하게 약화되면 시장은 이익을 걱정할 것이다. 인플레이션이 재반등하고 장기 금리가 높은 수준을 유지하면 밸류에이션 압력이 다시 나타날 수도 있다. 이러한 경로는 후속 데이터로 검증해야 하며, 현재로서는 고용 보고서 하나만으로 선택을 내릴 수 없다.
10월 2일의 상승은 시장이 금리 인상 압력 완화를 위해 재가격을 매길 의향이 있음을 보여준다. 그러나 미국 국채 마감 성적은 자금 비용이 사라지지 않았다는 점도 시장에 상기시킨다. 미국 증시 반등이 이어질 수 있을지는 궁극적으로 기업이 이미 가격에 반영된 성장을 실현할 수 있는지, 그리고 금리 환경이 그 성장에 충분한 밸류에이션 공간을 남길 수 있는지에 달려 있다.





