


매주 편집자 추천 Weekly Editor's Picks (1003-1009)


- 핵심 관점: 미국 증시의 시장 폭과 지수 간에 약 12%의 괴리 갭이 나타났으며, 이 갭의 해소 방향은 미국 국채 변동성 추이에 달려 있다. AI 자본 순환 네트워크가 형성을 가속화하는 한편, 암호화폐 업계 규제 구도는 SEC 인사 변동으로 새로운 국면에 진입했다.
- 핵심 요소:
- 10년물 미국 국채 수익률이 5.34%로 상승하며 2002년 이후 최고치를 기록했고, 3분기에 32년 만에 가장 가파른 단일 분기 상승폭을 보였다. S&P 500은 6800~7300포인트 구간까지 하락할 가능성이 있다.
- AI 기업들이 상호 투자를 통해 컴퓨팅 파워, 주문, 자본의 순환 네트워크를 형성하고 있으며, 지분, 대출, 장기 구매 약정이 하나의 거래에 담기고 있다.
- "크립토 맘" Hester Peirce가 SEC 위원직에서 물러나면서 SEC는 2인 체제에 들어갔고, 토큰 발행 규칙, 커스터디 규칙 등 여러 작업이 여전히 진행 중이다.
- OKX가 SEC 혁신 면제 채널을 겨냥해 신청서를 제출했지만, 새 규칙은 토큰화 주식에 실질적인 배당과 의결권을 요구하기 때문에 역외 합성형 상품은 기준을 충족하지 못한다.
- 2021년 시가총액 상위 100개 토큰 중 2025년에 시가총액 신고가를 기록한 것은 단 8개에 불과하다. 밈코인과 알트코인의 시가총액 비율은 사상 최저치인 0.027로 떨어졌다.
- BitMine의 이더리움 보유량이 5% 상한에 근접하면서, 스테이킹으로 생성된 토큰이硬性 상한에难题를 제기하고 있어 비율 유지를 위해 일부 ETH를 매도해야 할 수도 있다.
정보 흐름이 너무 빠르다 보니 심층 분석 기사는 핫이슈에 묻히기 쉽습니다. 「주간 편집자 추천」 코너는 판단 가치가 있는 콘텐츠를 방대한 정보 속에서 건져 올려, 노이즈를 걸러내고 인사이트를 남겨 영감을 드립니다.
거시 정세
절반의 주식이 이미 약세장에 진입, 미국 증시는 '십자路口'에 섰다, 관건은 미국채 변동성
현재 미국 증시의 시장 폭과 지수 가격 사이에는 약 12%의 괴리 갭이 존재하며, 이分歧는 반드시 어떤 방식으로든 메워져야 합니다——지수가 하락하여 시장 폭과 '만나거나', 아니면 채권 변동성이 진정되고 개별 종목이 따라 상승하여 지수가 계속走高하거나. 두 가지 길, 방향은 정반대이며, 최종 결정권자는 단 하나: 미국채 시장입니다.
만약 채권 변동성이 진정되지 않으면, S&P 500은 향후 한 달 내 약 6800~7300포인트 구간까지 하락한 후에야 연말 반등을 맞이할 수 있습니다; 만약 채권 변동성이 먼저 진정되면, 개별 종목의 따라 상승이 지수와 시장 폭을 함께 끌어올릴 것입니다.
미국채 5.34%: 누가 팔고 있는가, 무엇을 팔고 있는가
10년물 미국채 수익률이 5.34%를 돌파하며 2002년 이후 최고치를 기록했고, 3분기에 32년 만에 가장 가파른 단일 분기 상승폭을 기록했습니다.
이번 매도세에는 세 가지 힘이 겹쳐 있습니다——정책 신뢰도의 재가격 책정, 이자 청구서의 공급 압력, 포지션 과밀의 증폭 효과.
미국채 대규모 매도 속 기술주는 오히려 지속 상승, 시장은 도대체 무엇을 거래하고 있는가?
시장은 아마도 미래의 더 강한 경제 성장, 그리고 대형 기술 기업들의 지속적인 AI 인프라 확장이 낳는 자본 수요를 재가격 책정하고 있을 수 있습니다. 이러한 틀에서 높은 금리와 강세 AI 주식은 반드시 모순되는 것은 아닌데, 투자자들이 미래의 이익 성장이 자금 조달 비용과 할인율 상승의 영향을 상쇄하기에 충분하다고 믿을 수 있기 때문입니다.
추천: 《연준 매파적 발언, 암호화폐 ETF 9월 역풍 속 26억 달러 순유입, 누가 사고 있는가?》《중간선거 임박, 미국 증시가 진짜 거래하는 것은 누가 이기는가가 아니다》.
투자와 창업
Peter Thiel 인터뷰: 50년 정체, AI는 문명의 마지막 자구책인가?
지난 50년간 서양은 실상 제자리걸음이었습니다. 99%의 지도자는 완전히 무능합니다. AI는 금상첨화의 기술 기적이 아니라, 문명이 제로섬 수렁을 깨고 세대 간 계약의 붕괴를 피하는 마지막 자구책입니다.
비트코인 강세장은 얼마나 跌할 수 있나? BTC 역대 강세장 대回调와 최대 낙폭 복기
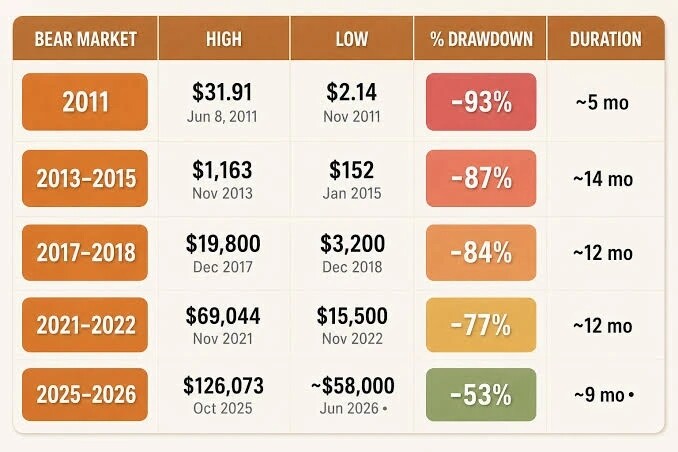
30% 조정은 상승 주기의 통상적 비용입니다. 50% 조정 역시 선례가 있습니다. 현재 위치는 두 극단 사이에 있습니다.
이번 사이클의 최대 낙폭은 뚜렷이 수렴했습니다. 회복 시간은 낙폭보다 예측하기 더 어렵습니다.
연준의 다음 회의는 10월 27일~28일로 예정되어 있으며, ETF 자금 흐름은 8월 하순에야 순유출에서 순유입으로 전환되었는데, 방향이 이어질지 여부가 이번 반등의 자금 기반을 결정할 것입니다.
유명 트레이더 Kyle: 어떤 암호화폐 자산을 장기 보유할 가치가 있나?
투자 전략: 자산을 제대로 고르고, 주기를 늘려라. 예시: HYPE 적립식 투자, ENA 투자. 투자 기회 찾기: 먼저 섹터를 보고, 그다음 팀을 봐라.
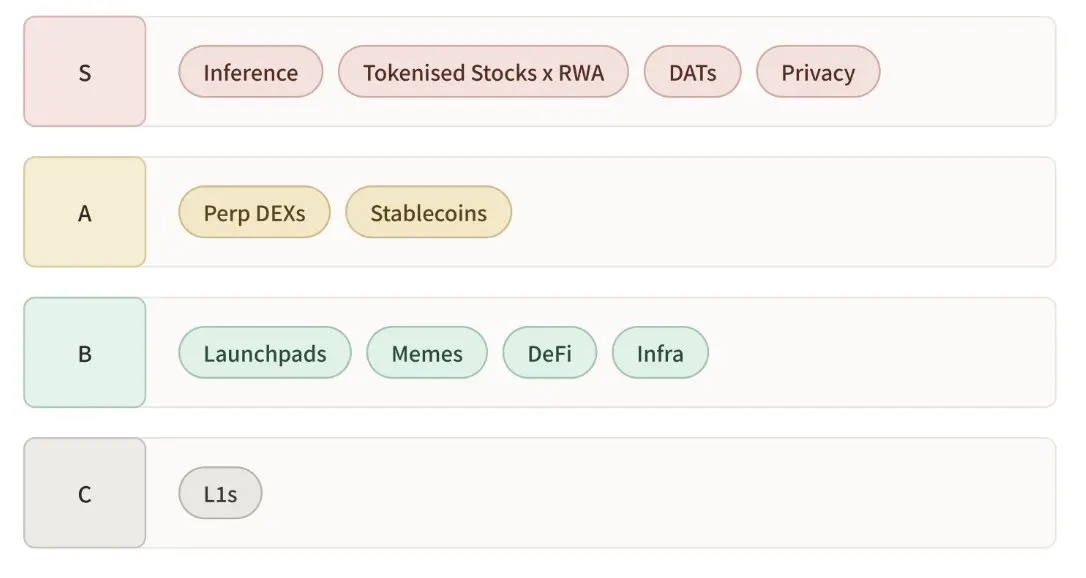
여섯 가지 핵심 섹터와 투자 대상: AI 추론(암호화폐 업계 외부의 실제 수요, 최우선 VVV와 ORBIO), 토큰화 주식과 RWA(최우선 BP), DAT(할인과 펀더멘털 개선이 가져오는 기회, 최우선 USDE), 프라이버시 섹터(ZEC 주목), 영구 계약 DEX(주류로 나아가는 성장 기회, 최우선 LIT, HYPE), 스테이블코인(역시 USDE).
2030 한국 암호화폐 시장: 기관 진입의 시기와 방법
기회 포인트는: 원화 스테이블코인, 결제, RWA. 선택할 수 있는 경로는: 국내 전략——내부 인프라 구축; 역외 전략——즉시 글로벌 유통 개시.
Aave, 케이맨 재단 설립 추진, DAO는 여전히 프로토콜을 통제할 수 있나?
상표, 도메인, 코드베이스 등은 재단에, 거버넌스는 DAO에.
AI & 스토리지
AI 기업들이 서로 투자하기 시작: 컴퓨팅 파워, 주문, 자본이 순환 네트워크를 형성
클라우드 서비스 제공업체가 모델 기업에 투자하고, 후자는 다시 받은 자금으로 클라우드 서비스를 구매합니다; 모델 기업이 컴퓨팅 파워 공급업체에 투자하여 미래의 컴퓨팅 자원을 확보합니다; 두 기업은 서로 구매도 하고 서로 지분도 보유합니다. 이러한 관계는 전통 산업에서 이미 선례가 있으며, AI가 이를 더 큰 규모로 밀어 올렸습니다.
칩, 데이터센터, 클라우드 컴퓨팅, 기반 모델은 지속적으로 막대한 자본을 투입해야 하며, 주문 주기도 매우 길어, 공급업체와 고객이 단 한 번의 구매 계약만으로 협력 관계를 구축하기 어렵습니다. 지분, 대출, 장기 구매 약정, 컴퓨팅 파워 예약이 하나의 거래에 함께 담기기 시작했습니다. 투자가 주문을 낳고, 주문이 다시 수익과 밸류에이션을 뒷받침하며, 산업 체인의 기업들은 점차 자본과 상업적 거래를 동시에 연결하는 하나의 네트워크를 형성하고 있습니다.
AI 데이터센터 '전력난'에 빠지다: 전력 부족 전면 분석, 어떤 반도체 주식이 가장 위험한가?
전력 부족은 순액이지 총액이 아닙니다. 계통 연결 대기는 가장 강력한 제약입니다. 선두 칩 제조사는 스케줄링 권한을 보유합니다. 2차 부품이 시간 리스크를 부담합니다. 지연이 수요 소멸을 의미하지는 않습니다.
예측 시장
Hyperliquid의 예측 시장은 왜 Polymarket을 따라잡지 못하는가?
HIP-4와 가장 비슷한 것은 Polymarket이 아니라, 여러분의 영구 포지션 옆에 걸린 옵션 주문입니다; 누구든 50만 개의 HYPE를 스테이킹하면 시장을 열 수 있습니다; 결제 조건은 첫 거래 전에 템플릿에 고정됩니다; 진입은 무료, 이탈 시 약 0.1% 부과, Kalshi, Polymarket의 수수료 방식과 정반대입니다.
디자인은 최고의 장점이고, 문제는 규모입니다.
정책과 스테이블코인
'암호화폐 엄마' Hester Peirce 퇴장, SEC 규제는 2인 시대 진입
'암호화폐 엄마' Hester Peirce가 미국 SEC 위원직에서 물러나, 남은 것은 Paul Atkins 의장과 Mark Uyeda 위원 두 사람뿐이며, 모두 공화당원으로, SEC는 공식적으로 '2인 시대'에 진입했습니다.
Hester Peirce가 수년간 주장해온 것들이 이제 문서가 되고 있습니다; 당시 세이프 하버 구상은 이미 SEC의 제안, 면제, 가이드라인에서 볼 수 있습니다.
그러나 대부분의 작업은 아직 진행 중입니다: Regulation Crypto Assets(토큰 발행 규칙), 수탁 규칙, 이전 대리인 규칙 현대화, Innovation Exemption(혁신 면제).
CeFi & DeFi
SEC 문 열다, OKX 미국 진출: 토큰화 주식은 반드시 '진짜 주식화'되어야, 역외 전략 시험대에
OKX의 토큰화 미국 주식은 이미 70개 이상의 종목으로 확대되었지만, 계속 미국 사용자 문 앞에서 막혀 있었습니다; 이번 신청서 제출이 겨냥하는 것은 바로 SEC가 9월에 막 열어준 '혁신 면제' 통로입니다.
핵심은, 새 규정이 토큰에 실제 배당과 의결권을 요구하며, OKX가 역외에서 판매하는 합성형 상품은 이에 미달한다는 점입니다.
투자자 입장에서 진짜 주목할 것은 미국에서 어떤 구조를 내놓는지, 그리고 뉴욕증권거래소 모회사 ICE와 합작한 OKXICE가 언제 라이선스를 취득하는지입니다.
에어드랍 기회와 인터랙션 가이드
predict.fun 토큰 발행 임박, 포인트당 얼마의 가치인가?
Arcus 첫 주 포인트 공개: 중간값 1.53점에 불과, dYdX 팀 신작 파밍할 가치가 있나?
Meme
Meme 코인 섹터 분석: 95% 하락은 일상, 66%의 코인은 단 한 번만 상승
이더리움과 확장성
BitMine 이더리움 재무 5% 보유 상한 근접, 미래에 무기한 코인을 쌓지는 않을 것
BitMine은 이미 스테이킹을 이더리움 국고 수익의 중요한 원천으로 삼았습니다. 그러나 스테이킹이 토큰을 산출하는 것은 Lee가 설정한硬性 상한에难题를 안겨줍니다.
BitMine은 이 초과 토큰을 어떻게 처리할지 아직 확정하지 못했습니다. 선택 가능한 방안으로는: 더 적은 증량 공간을预留하거나, 스테이킹 보상 처리 방식을調整하거나, 필요 시 일부 ETH를 매도하여 보유 비율이 상한을 초과하지 않도록 유지하는 것입니다.
추천: 《Vitalik 싱가포르 연설: AI가 새로운 UI가 되고, 블록체인은 프로그래머블 데이터와 '실리콘 기반 보안' 시대로》.
멀티 생태계
Robinhood Chain退潮 진행 중, 생태계 평온기背后的 네 가지 주요 원인은?
최근 3개월간 기세를 떨쳤던 Robinhood Chain Meme 열풍이 조용히 식어, 온체인 거래량과 수수료 수익이 동시에回落했습니다. 그 배경 원인을 자세히 살펴보면, Rug盘 빈발, 코인주식 Meme 제한, 혁신적 플레이 부재, 그리고 증분 시장 전환 제약 등의 이유와 관련이 있을 수 있습니다.
추천: 《Blast 종





