


Global Payments Weekly 2026W36


- 핵심 요지: 이번 주(8월 31일~9월 6일) 스테이블코인 업계는 구조적 전환점을 맞이했다. 21개 은행으로 구성된 연합이 규제를 준수하는 스테이블코인 발행을 계획하며 기존 퍼블릭 체인 스테이블코인과 B2B 결제 시장에서 직접 경쟁할 예정이다. 동시에 스테이블코인 총 공급량은 15억 달러 감소한 반면, 5억 달러 이상의 자본이 인프라에 유입되면서 경쟁의 초점이 '발행량'에서 '레일(트랜잭션 경로) 및 사용 사례 소유권'으로 이동했으며, 핵심 기회 창구는 2027년 상반기다.
- 핵심 요소:
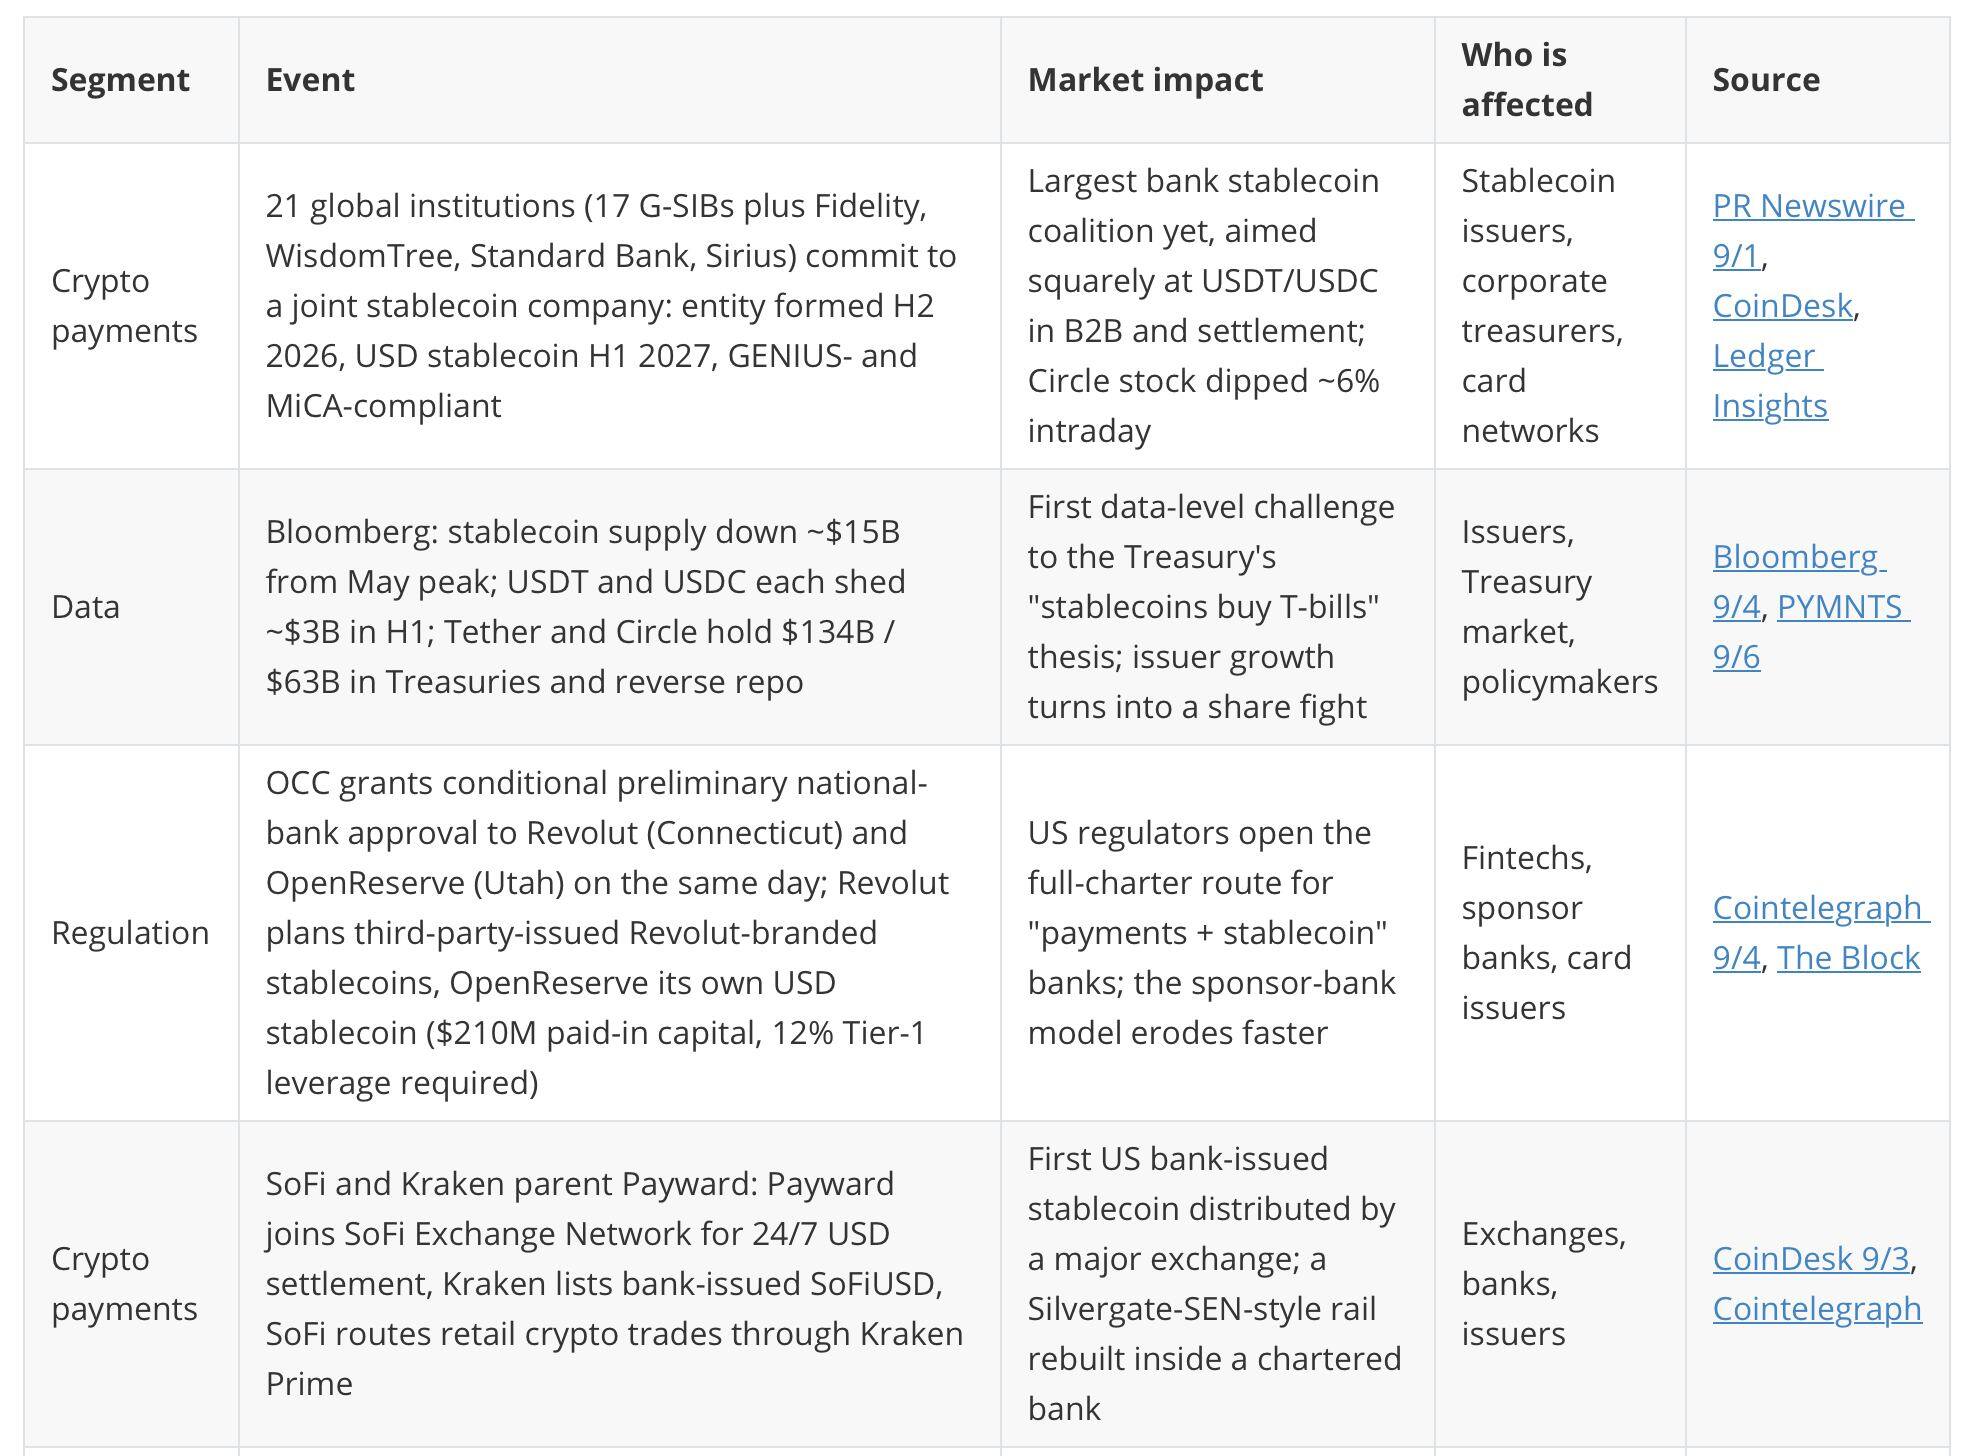
- 글로벌 시스템적으로 중요한 은행(G-SIB) 중 17곳이 스테이블코인 연합 구축에 서명했지만, JP모건, HSBC, BNP파리바는 불참해 대형 은행의 전략에 여전히 이견이 있음을 시사한다. 연합은 GENIUS 및 MiCA 규정에 따른 대서양 횡단 B2B 결제를 명확히 목표로 하며, 소매 시나리오는 겨냥하지 않는다.
- Circle은 9월 3일 먼저 하락한 후 14% 반등했으며, 시장은 은행 연합이 Circle의 종말이 아니라고 해석했다. 또한 SEC는 9월 1일 블록체인을 공식 기록 저장 매체로 제안하고 지갑 주소로 우편 주소를 대체하는 것을 허용하는 안을 발의했으며, 60일간의 의견 수렴 기간에 들어갔다.
- 스테이블코인 총 공급량은 5월 이후 150억 달러 감소했지만, 이번 주 Félix, Cari, Diameter, OpenReserve, Kast 등 인프라 프로젝트가 5억 달러 이상의 투자를 유치하면서 업계의 중심이 레일(결제 경로) 구축으로 기울었음을 보여준다.
- 미국 OCC는 같은 날 Revolut과 OpenReserve의 은행 라이선스를 승인했고, TabaPay는 은행을 인수했으며, SoFi는 자체 코인을 발행했다. 이는 '결제 프로세서가 은행 라이선스를 보유하고 자체 스테이블코인을 발행하는 것'이 미국의 기본 모델이 되고 있음을 의미하며, 후원 은행(Sponsor Bank)은 중기적으로 압박을 받을 것이다.
- Swift 원장이 공식적으로 출시되었고, Citi와 FAB/OCBC, DBS와 Citi 간의 주말 거래가 2주 만에 실현되었다. 이는 '토큰화된 예금이 스테이블코인보다 우선한다'는 사례를 제공하며, 국경 간 결제 업체는 2027년경 양대 트랙(스테이블코인 및 토큰화된 예금) 경쟁에 직면할 것으로 예상된다.
- 싱가포르 금융당국(MAS)은 스테이블코인 이자 지급을 금지하는 방안을 추진 중이며, 이는 미국과 EU에 이어 세 번째 주요 관할권이 된다. Ethena Pay는 5~6%의 수익률로 48개국에 출시했지만 의도적으로 미국과 유럽을 피했으며, 이는 고수익 스테이블코인 상품의 규제 여지가 좁아지고 있음을 보여준다.
저자 / 편집: 왕타이(WANG TAI)
보도 기간: 2026년 8월 31일 – 9월 6일 (36주차) · 전통 및 암호화폐 결제 실무자 대상 · 약 4분 소요
1. 이번 주 주요 개요

2. 업계 온도계

3. 이번 주 주요 이슈
중요성 분석 (편집진 논평)
- 21개 은행 연합: 지난주에는 "JP모건이 검토 중"이라는 소식이 전해졌고, 이번 주에는 17개 G-SIB(글로벌 시스템적으로 중요한 은행)가 서명했습니다. 세 가지 측면이 주목할 만합니다. 첫째, JP모건, HSBC, BNP파리바가 빠져 있어 대형 은행들의 전략이 여전히 분열되어 있다는 점, 둘째, 합작법인의 목표가 명시적으로 GENIUS 및 MiCA 규정을 겨냥하고 있어 소매 결제가 아닌 대서양 횡단 B2B 결제에 초점을 맞추고 있다는 점, 셋째, 서클(Circle)이 먼저 하락했다가 9월 3일에 14% 반등했다는 점입니다. 시장은 이를 서클의 종말로 보지 않습니다.
- 공급 감소 vs 인프라 붐: 5월 이후 스테이블코인 총 공급량은 150억 달러 감소했지만, 이번 주에만 5억 달러 이상이 스테이블코인 인프라(Félix, Cari, Diameter, OpenReserve, Kast)에 투자되었습니다. 경쟁은 "얼마나 많이 발행하느냐"에서 "누가 결제 레일과 사용 사례를 소유하느냐"로 옮겨가고 있습니다. 에어월렉스(Airwallex) 제품 부사장이 사용 사례 발굴을 "맹목"이라고 표현한 것도 같은 맥락입니다.
- 하루에 두 개의 OCC(통화감독청) 은행허가 승인: Revolut과 OpenReserve가 승인을 받고, TabaPay가 은행을 인수하고, 소파이(SoFi)가 자체 코인을 발행함에 따라 "프로세서/핀테크 기업이 은행허가를 보유하고 자체 스테이블코인을 발행하는" 방식이 미국의 표준이 되어가고 있습니다. 후원 은행(스폰서 뱅크)은 중기적으로 압박을 받을 것입니다.
- 스위프트(Swift) 원장 출범: 씨티(Citi)×FAB/OCBC 및 DBS×씨티 간 주말 거래가 2주 안에 연달아 성사되면서 BIS 총재의 "스테이블코인보다 토큰화된 예금" 발언에 대한 실제 사례가 마련되었습니다. 국경 간 결제 서비스 제공업체(PSP)는 2027년경 공개 블록체인 스테이블코인과 은행 토큰화 예금이라는 두 가지 경쟁 레일에 직면하게 될 것입니다.
- MAS(싱가포르통화청) 이자 지급 금지: 싱가포르는 미국, EU에 이어 스테이블코인 이자 지급을 금지한 세 번째 주요 관할권이 되었습니다. 5~6% 수익률로 48개국에서 출시된 Ethena Pay가 의도적으로 미국과 EU를 제외한 것은 수익률 기반 스테이블코인 상품을 위한 규제 준수 가능 공간이 얼마나 빠르게 좁아지고 있는지를 보여줍니다.
4. 암호화폐 / Web3 심층 분석
4.1 스테이블코인 데이터 대시보드
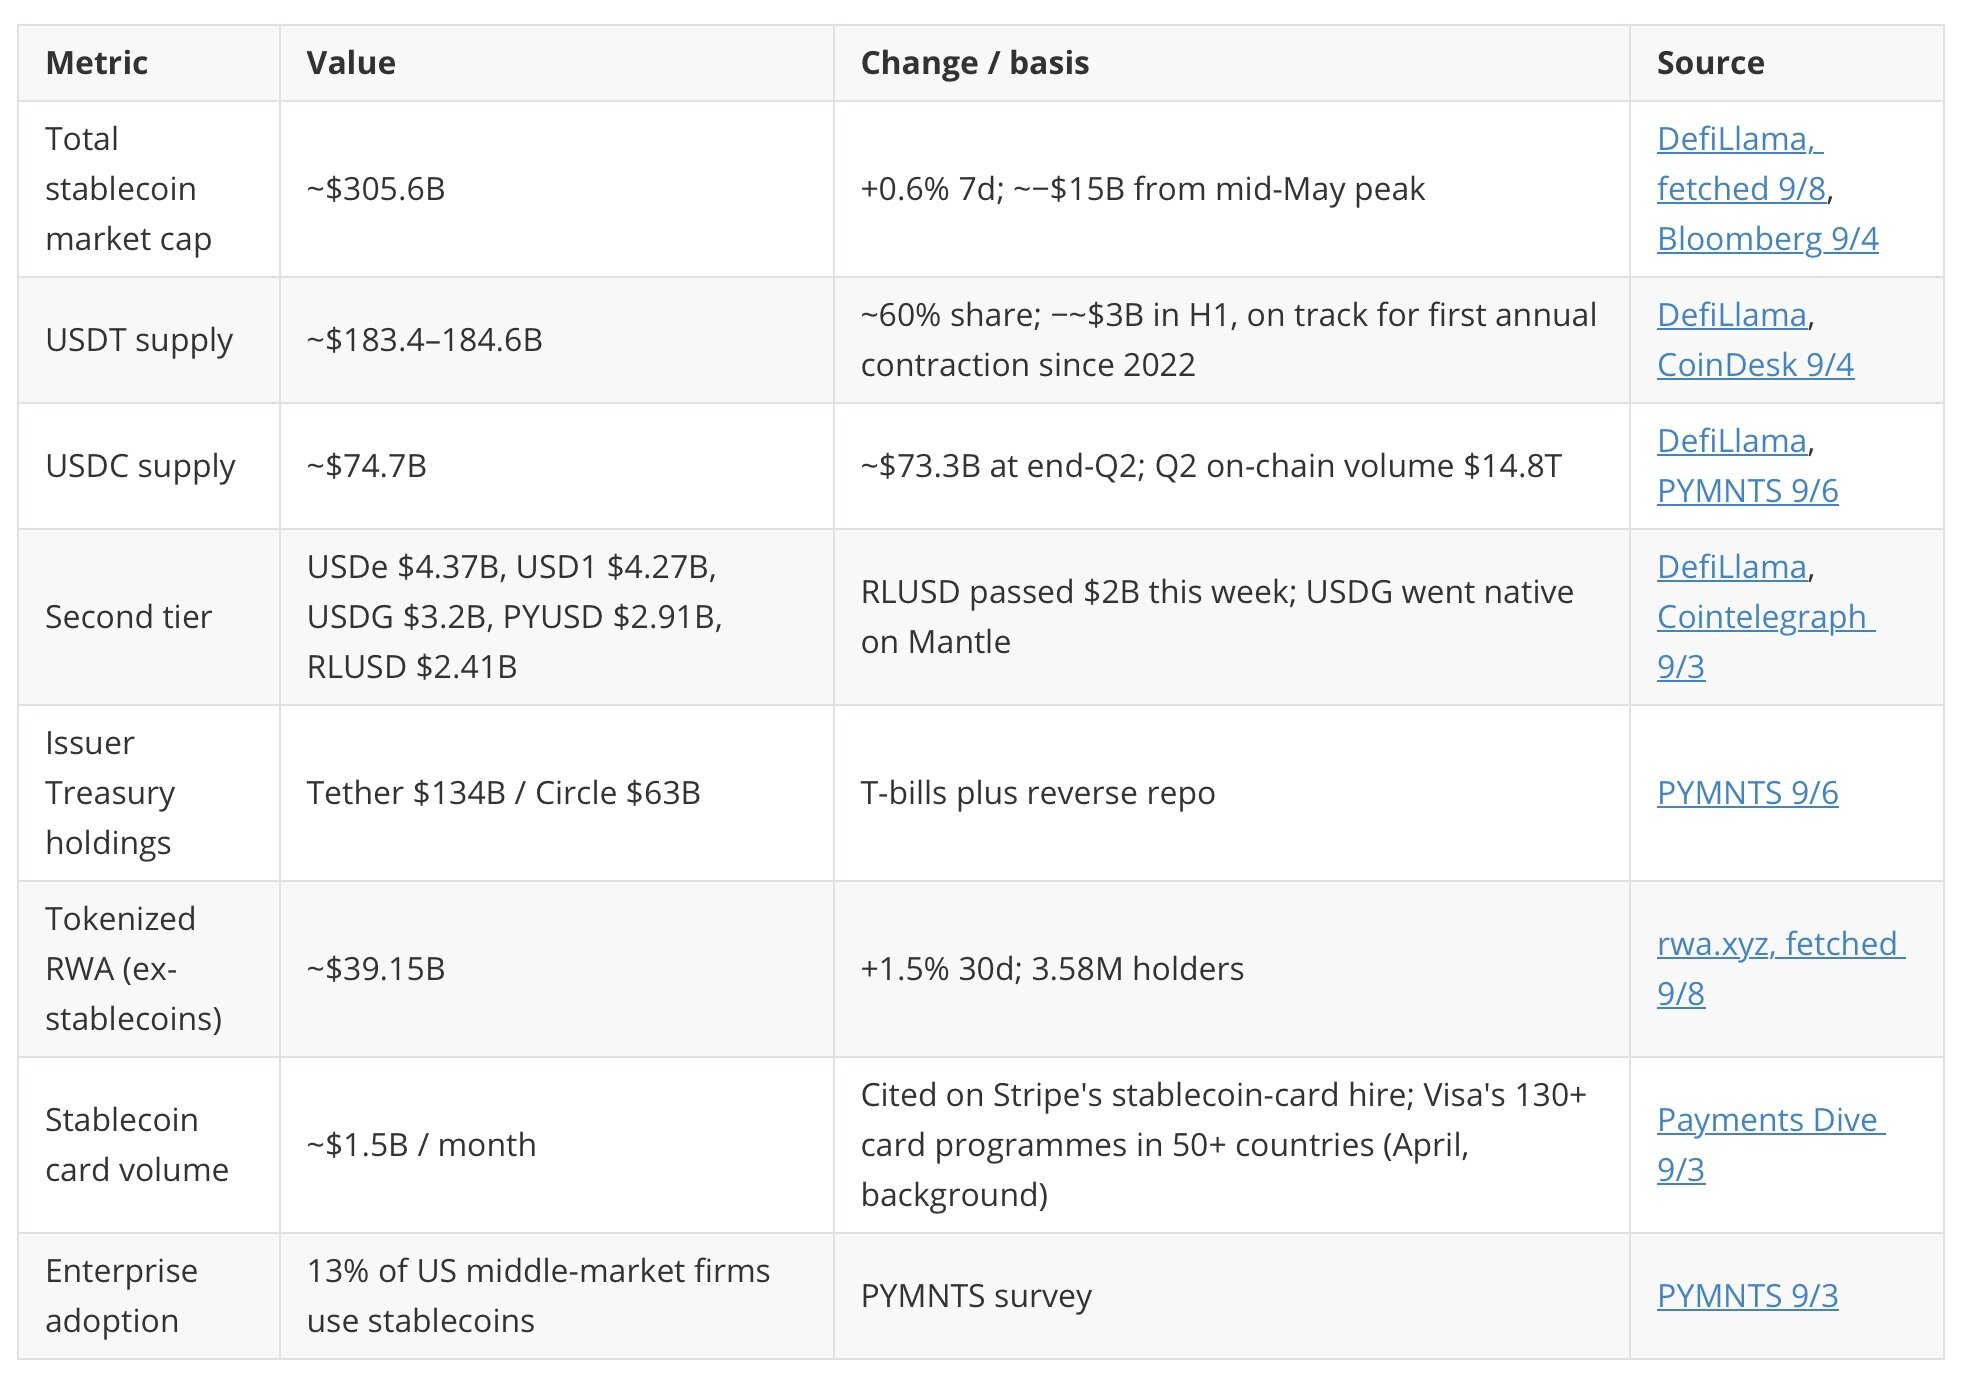
참고: 이번 주 스테이블코인 주간 온체인 전송량에 대한 신뢰할 수 있는 공개 데이터가 없으며, 암호화폐 카드 충전 수치도 이번 주에는 업데이트되지 않았습니다.
4.2 이번 주 주제: 은행들의 3개 전선 공세 — 발행, 결제, 유통

편집진 의견: 이번 주 이후로 "은행이 진출할 것인가"는 더 이상 질문이 아닙니다. 핵심은 세 가지 레일(공개 블록체인 스테이블코인, 은행 합작법인 스테이블코인, 토큰화된 예금) 중 어느 것이 청산 레이어가 될 것인지입니다. 공급 감소는 소매 투기 수요가 정점에 달했음을 의미하는 반면, 자본과 라이선스는 B2B 결제 및 국경 간 결제에 집중적으로 유입되고 있습니다. 2027년 상반기 — 은행 합작법인 출시, OCC의 GENIUS 신청 접수, Arc와 같은 결제 체인 출시 — 는 구조가 결정되는 시기가 될 것입니다.
4.3 이번 주 목소리

4.4 주요 규제 동향 요약
미국: SEC가 양도대리인 규정 개정을 제안하며 블록체인을 공식 기록으로 인정하고 우편 주소 대신 지갑 주소를 허용하는 방안을 검토 중이며, 60일간의 의견 수렴 기간을 갖습니다 (SEC 9/1); SEC는 9월 17일 24시간 거래 관련 원탁회의를 개최합니다 (SEC); OCC/FDIC가 "불건전하거나 불안전한 관행"의 정의를 확정하여 디뱅킹(debanking)을 둘러싼 검사관 재량권을 축소합니다 (The Paypers 9/1); 전국 보안관 협회(National Sheriffs' Association)가 9월 15일 상원 필리버스터 종결 투표를 앞두고 CLARITY 법안에 대해 중립 입장으로 전환했습니다 (CoinDesk 9/4); 와이오밍주 FRNT가 체인링크 예비금 증명(Chainlink Proof of Reserve)을 추가합니다 (Cointelegraph 9/2); 태국 사업가 두 명이 4,240만 달러 규모의 USDT 동결과 관련해 테더(Tether)를 상대로 소송을 제기했습니다 — 발행사의 동결 권한에 대한 첫 법적 시험입니다 (Cointelegraph 9/2).
G20: 재무장관 및 중앙은행 총재들은 디지털 자산 혁신을 위한 "명확한 경로"를 약속하고, 글로벌 스테이블코인의 국경 간 영향에 대한 FSB의 조사 결과를 요청했으며, 대규모 고액 결제 시스템의 운영 시간 연장을 촉구했습니다 (The Block 9/2).
아시아: MAS 스테이블코인 규제 협의(주요 이슈 참조); 한국 FSC가 2027년 2월부터 3단계 토큰화 로드맵을 발표하며 3단계에서 스테이블코인 연계 온체인 결제를 포함합니다 (FSC 9/4); 한국은행 연구 결과 바이낸스의 직접 법정화폐-스테이블코인 거래쌍이 현지 통화 가치를 약화시키며, 연간 원화 스테이블코인 구매액은 640억 달러로 아시아태평양 최대 규모입니다 (CoinDesk 9/5); 일본 FSA가 신탁 기반 스테이블코인 전송에 대한 신탁세 신고 면제를 추진합니다 (Crypto Times 8/31); ASIC이 호주 암호화폐 기업들에 9월 30일까지 AFS 라이선스 보유를 경고했습니다 (CoinDesk 9/3).
중국 본토 및 홍콩: 이번 주 주요 신규 정책 없음 (배경: 홍콩의 스테이블코인 라이선스는 여전히 HSBC와 Anchorpoint에만 부여됨; 이번 주 본토의 주요 활동은 유니온페이와 앤트 인터내셔널의 해외 확장이었습니다). EU/영국: Revolut이 8월 31일 EEA 및 스위스에서 USDT 상장 폐지를 완료하고 잔액을 법정화폐로 자동 전환했습니다 (The Paypers); 이번 주 ECB, EBA 또는 FCA의 새로운 스테이블코인 규정은 없습니다.
5. 전통 결제 vs 암호화폐 결제

6. 지역별 동향

7. 실무자 체크리스트
전통 결제
- 후원 은행(스폰서 뱅크) 의존도 재검토: TabaPay의 은행 인수, Revolut/OpenReserve의 OCC 승인, 소파이의 자체 코인 발행은 모두 같은 방향을 가리킵니다. 비즈니스가 후원 은행의 BIN(은행식별번호) 또는 결제 계좌에 의존한다면, 2027년 이전에 은행허가 직접 보유, 거래은행 변경, 또는 은행 토큰화 예금 네트워크(Kinexys, Swift Ledger) 연결을 평가해야 합니다.
- A2A 및 실시간 결제의 "리스크+리베이트" 시대 진입: 비자의 A2A Protect와 연준의 FedNow 크레딧이 같은 주에 출시되면서 네트워크와 중앙은행이 모두 계좌 간 결제의 제어 레이어를 두고 경쟁하고 있음을 보여줍니다. 결제 대행사와 게이트웨이는 A2A 사기 평가 및 FedNow/RTP 이중 지원을 2027년 로드맵에 반영해야 합니다.
- UPI와 Pix의 "거래량 증가, 금액 정체" 현상 면밀히 분석: 두 시스템 모두 소액 결제 시장에서 포화 상태에 이르렀으며 NFC 및 국경 간 결제로 확장 중입니다(Pix의 NFC 상한 폐지, UPI의 우즈베키스탄 진출, ECB-Pix 연계). 신흥 시장 카드 사업자의 방어 우선순위는 온라인에서 오프라인 소액 결제로 이동하고 있습니다.
암호화폐 결제
- 10월 16일까지 MAS에 의견 제출: 제안된 수익률 금지, 100% 분리 적립금, 5일 상환 규정은 아시아에서 XSGD/USDC 유사 제품의 유통 방식을 재편할 것입니다. 라이선스를 보유했거나 신청 중인 기업은 외국 스테이블코인 인정 조항에 대한 명확한 입장을 취해야 합니다.
- 은행 합작법인 출시 전에 유통 및 결제 슬롯 선점: 21개 은행 코인이 2027년 상반기에 출시될 예정이고 Swift Ledger 파일럿이 12월에 종료됨에 따라, 소규모 발행사와 인프라 제공업체는 지금 거래소 상장(SoFiUSD×Kraken 사례 참조), 카드 프로그램 또는 지역 은행 파트너십을 확보해야 합니다. 그렇지 않으면 소매 시장의 주변부로 밀려날 위험이 있습니다.
- 9월 15일 CLARITY 법안 투표와 테더 동결 소송 주시: 전자는 시장 구조 법안과 스테이블코인 수익률 조항의 2026년 운명을 결정하며, 후자는 발행사의 동결 권한에 대한 첫 사법적 시험이 될 것입니다. 상인 자금을 보유한 제품은 지금부터 동결/이의 절차와 고객 공지 사항을 준비해야 합니다.
8. 다음 주 관전 포인트
- 9월 15일 CLARITY 법안 상원 필리버스





