






MSTR은 S&P로부터 B- 등급을 받았습니다. DAT는 여전히 장기 투자 가치가 있을까요?


- 核心观点:数字资产财库公司连接加密与资本市场。
- 关键要素:
- Strategy持有64万枚比特币。
- DAT提供股权化加密资产敞口。
- 标普首次对比特币财库评级。
- 市场影响:推动机构采用数字资产新模式。
- 时效性标注:中期影响
원제: 내러티브 암호화폐 vs 사용 가능한 암호화폐
원문 작성자: @0xnoveleader, Castle Labs; @BukovskiBuko3, The Big Whale
원문: Peggy, BlockBeats
편집자 주:
S&P 글로벌이 스트래티지(구 마이크로스트래티지)에 처음으로 "B-" 등급을 부여한 주, 디지털 재무 회사(DAT)에 대한 논의는 새로운 국면에 접어들었습니다. 이 등급은 단순히 하나의 기업을 넘어서, 비트코인 재무 모델이 주류 신용 평가 체계에 통합된 최초의 사례입니다.
이는 인정이자 충돌입니다. S&P는 전통적인 금융 논리를 사용하여 전략을 검토하면서 "비트코인 자산과 미국 달러 부채" 구조가 근본적인 통화 불일치를 나타낸다고 판단합니다. 그러나 암호화폐 옹호론자들은 이것이 새로운 세대의 "자산 기반 기업"에 대한 패러다임의 전환을 의미한다고 주장합니다.
DAT 모델은 위험과 잠재적으로 미래를 연결합니다. 이 모델은 암호화폐와 자본 시장의 중간 지점을 나타내며, "암호화폐권"이나 "주식 시장" 어느 쪽에도 완전히 속하지 않습니다. Strategy는 "정크" 등급을 받았지만, 어떤 의미에서는 디지털 자산 국채가 등급을 받을 수 있었던 것은 이번이 처음입니다. 앞으로 기존 신용평가기관들이 비트코인의 위험을 어떻게 정량화하고 투자자들이 "암호화폐 버크셔 해서웨이"를 어떻게 인식하는지에 따라 DAT가 투기적 담론에서 벗어나 금융 환경에 필수적인 요소로 자리 잡을 수 있을지가 결정될 것입니다.
원본 텍스트는 다음과 같습니다.
소개
디지털 자산 국채(DAT)는 전통 금융(TradFi)의 관심을 비트코인(BTC)과 이더리움(ETH)과 같은 우량 암호화폐 자산으로 끌어들이는 수단으로 점차 각광받고 있습니다. 디지털 자산을 기업 국채의 핵심 자산으로 축적하는 것을 핵심 컨셉으로 하는 DAT 프로젝트들이 속속 등장하고 있습니다.
DAT 모델은 투자자들에게 주식과 유사한 암호화폐 자산에 대한 투자 기회를 제공합니다. 즉, 투자자는 암호화폐를 직접 매수하는 대신 암호화폐 자산을 보유한 기업의 주식을 매수합니다. 이 모델은 "암호자산 래퍼(wrapper)"라고도 불리며, 투자자들을 거래소에서 발생하는 자체 보관의 복잡성과 데이터 유출 및 소셜 엔지니어링 공격 위험으로부터 자유롭게 해줍니다.
현재 가장 대표적인 DAT는 Strategy(구 @MicroStrategy)로, 약 64만 개의 비트코인을 보유하고 있으며, 이는 전체 비트코인 공급량의 3%에 해당합니다. Strategy의 성공과 주가 급등($MSTR)으로 인해 이 모델은 다른 기업들에게도 매우 매력적인 투자 모델이 되었습니다. 이들은 마진을 활용하여 암호화폐 자산을 매수함으로써 주당 자산 담보의 변동을 유도하고, 순자산가치 배수(mNAV)와 프리미엄/할인에 대한 시장 투기를 촉발할 수 있습니다.
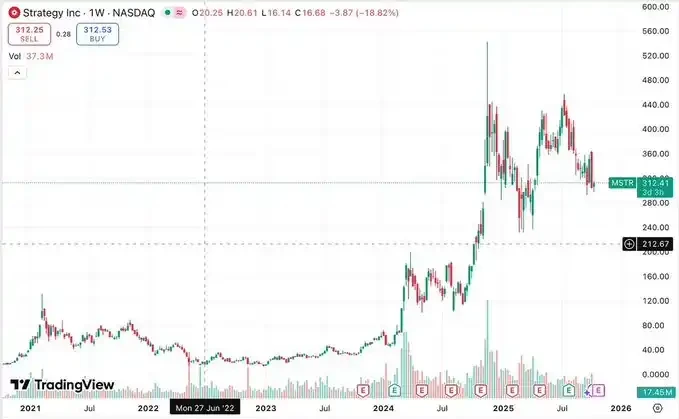
본 논문은 DAT의 운영 메커니즘, 주요 지표, 현재 시장 상황, 참여 기업, 잠재적 위험에 대한 심층 분석을 제공하고 궁극적으로 장기적 지속 가능성을 평가하는 것을 목표로 합니다.
DAT란 무엇이고 어떻게 작동하나요?
DAT(Direct Access Transaction)라는 용어는 비즈니스 분석 서비스를 제공하는 소프트웨어 회사인 스트래티지(Strategy)의 변화 과정에서 생겨났습니다. 스트래티지는 2020년 8월 DAT로 전환했으며, 이후 주가는 2,000% 이상 상승했습니다. 이는 스트래티지가 상당한 양의 비트코인을 인수한 최초의 상장 기업이 된 데 따른 부분적인 이유이기도 하지만, DAT 모델이 사업 기회로서 실현 가능하다는 것을 입증하는 것이기도 합니다.
DAT는 본질적으로 "자본 조달을 위한 자산 축적 도구" 역할을 하며, 주식 발행 및 암호화폐 매수를 통해 자본을 조달하고, 이를 통해 기업의 대차대조표에서 암호화폐 자산 노출을 증가시킵니다. DAT의 가치 평가 및 운영 지표(순자산가치(NAV), mNAV, 프리미엄/할인 등)는 보유 자산의 가격 변동에 크게 좌우됩니다.
디지털 재무 회사는 다음과 같은 범주로 나눌 수 있습니다.
1. 1차 디지털 재무 회사(Primary Digital Treasury Companies, PAT): 주식 투자를 통해 특정 자산(예: BTC 또는 ETH)을 축적하는 가장 전형적인 디지털 재무 회사입니다. 대표적인 회사로는 Strategy와 BitMine이 있습니다.
2차 디지털 재무 회사(DAT): 이러한 회사는 DAT 모델을 완전히 채택하지는 않지만, 다른 사업들을 활용하여 주가를 뒷받침하고 디지털 자산에 대한 노출을 다각화합니다. 2차 디지털 재무 회사들은 주 사업에서 수익을 창출하고 그 수익의 일부를 암호화폐 자산 축적에 사용합니다. 대표적인 회사로는 테슬라, 갤럭시, MARA 등이 있습니다.
3. 수익률 중심 DAT: 이러한 회사는 암호화폐 자산에서 수익을 창출하는 것을 목표로 합니다. 예를 들어, Sharplink는 대부분의 ETH를 스테이킹하여 스테이킹 수익을 얻습니다.
4. 다각화된 디지털 자산(DAT): 이러한 기업들은 암호화폐 자산을 지속적으로 축적하고 있지만, 단일 자산에 집중하기보다는 여러 자산을 보유하고 있습니다. 대표적인 기업으로는 Nepute Digital Assets Corp(BTC, ETH, SOL 보유)와 BTCS Inc(ETH, ADA, SOL 보유)가 있습니다.
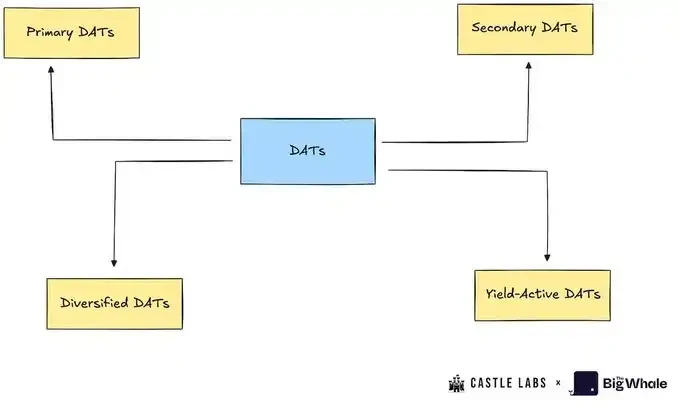
이 보고서에서는 이러한 다양한 유형의 디지털 재무 회사를 엄격하게 구분하지는 않지만, 심층 분석을 위해 여러 사례를 선택할 것입니다.
DAT 주요 용어 분석
DAT의 작동 메커니즘을 더 잘 이해하기 위해 이 섹션에서는 DAT의 건강 상태를 판단하는 데 중요한 지표인 일련의 핵심 용어를 소개합니다.
순자산가치(NAV): 이는 DAT 자산의 순가치를 의미하며, 자산 수에 USD 가격을 곱하여 계산합니다. 예를 들어, DAT가 10,000 BTC(BTC당 114,000달러)를 보유하고 있다면 순자산가치는 11억 4천만 달러가 됩니다.
주당 순자산가치(NAVp): 순자산가치를 회사의 총 희석 발행 주식수로 나눈 값입니다. 이 지표는 각 주식의 기대 가치를 반영합니다. 시장 가격이 NAVp보다 높으면 회사 주식은 프리미엄에 거래되고, 그렇지 않으면 할인된 가격에 거래됩니다.
주당 암호화폐(CPS): 주당 암호화폐 단위 수입니다. 주당 BTC, ETH 또는 기타 자산의 양을 측정합니다.
시가총액 대 순자산가치(mNAV): 기업의 시가총액을 순자산가치로 나눈 비율입니다. mNAV가 1보다 크면 주식은 금고 가치보다 프리미엄으로 거래되고 있음을 의미합니다(투자자들은 암호화폐, 레버리지 또는 옵션에 프리미엄을 지불하고 있습니다). mNAV가 1보다 작으면 시장 회의론, 지배구조 위험 또는 불충분한 공시로 인해 할인된 가격을 나타냅니다.
증가/희석 테스트: 2차 공모는 새로 발행된 주식으로 매수되는 암호화폐 자산의 규모가 현재 주당순자산가치(CPS)보다 높은 경우에만 투자자에게 이익(증가)이 됩니다. 공식은 다음과 같습니다. ΔUΔS>US\frac{ΔU}{ΔS} > \frac{U}{S}ΔSΔU>SU
안에:
ΔU: 새로 구매한 암호화폐 자산의 양
ΔS: 신규 발행 주식 수
U: 현재 보유하고 있는 암호화폐 자산의 수
S: 현재 유통주식 수
예를 들어, 한 회사가 10억 달러를 조달할 계획이라고 가정해 보겠습니다. 현재 40%의 프리미엄(mNAV = 1.4)으로 거래되고 있으며, 회사의 재무부에는 20만 BTC(NAV = 220억 달러)가 보유되어 있고, 발행 주식은 2천만 주이며, 총 시가총액은 308억 달러입니다. 주당 가격이 1,540달러인 경우, 이 회사는 자본금을 조달하기 위해 약 65만 주의 주식을 발행해야 합니다.
자금 조달 후, 회사는 BTC당 11만 달러에 9,000 BTC를 매수하여 총 209,000 BTC를 보유하게 되었습니다. 기존 CPS는 200,000/20,000,000 = 0.01이었지만, 새로운 CPS는 209,000/20,650,000 = 0.0101입니다. 이는 이번 자금 조달 라운드를 통해 투자자들에게 펀드의 가치가 소폭 상승했음을 시사합니다.
DAT의 자금 조달 메커니즘
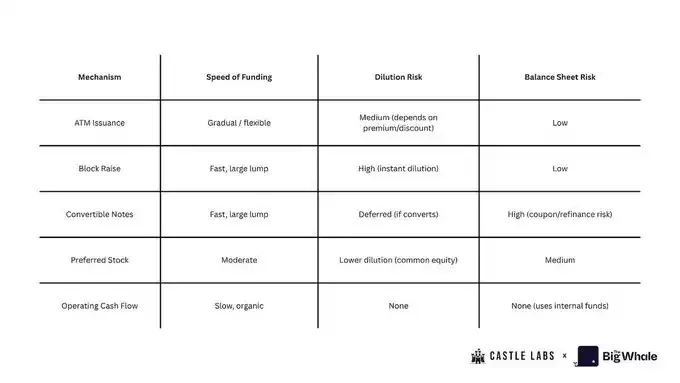
DAT는 다음을 포함한 다양한 방법으로 재정을 조달할 수 있습니다.
1. 시장 발행(ATM 발행)
회사는 투자은행과 협력하여 ATM 발행 프로그램을 구축하여 주식을 점진적으로 시장에서 매도하고 그 수익금을 암호화폐 자산 매수에 활용했습니다. 이 방식은 주가가 순자산가치(NAV)보다 높은 상황에 적합합니다. 유연하고 마찰이 적은 자금 조달 수단이지만, 과도한 사용은 주주 희석으로 이어질 수 있습니다.
2. 블록 레이즈 / 세컨더리
한 회사가 대량의 주식을 한꺼번에 발행하여 시장 가격보다 약간 낮은 가격으로 투자자들에게 매각하여 대규모 암호화폐 매수 자금을 조달합니다. 이 방법은 자금을 빠르게 보충할 수 있지만, 단기적으로는 자산 희석을 초래할 수 있습니다.
3. 전환사채
회사는 고정 금리, 만기일, 그리고 전환 조항(미래에 정해진 가격으로 주식으로 전환 가능)이 포함된 채권을 발행합니다. 이 방법은 주주 가치를 즉각적으로 희석시키지 않고 자본을 조달할 수 있도록 합니다. 그러나 주가가 상승하여 장기간 전환가보다 높게 유지될 경우, 회사는 부채를 자본으로 전환해야 할 수 있으며, 이는 희석으로 이어질 수 있습니다. 주가가 하락할 경우, 부채는 상환 또는 재융자 위험에 노출된 부채로 남게 됩니다.
4. 우선주
기업은 우선주를 발행하여 자본을 조달합니다. 우선주는 보통주보다 우선적인 배당금 및 청산권을 부여하며, 고정 배당금, 전환권 또는 특별 배당권이 부여될 수 있습니다. 이 방법은 보통주보다 자금 조달 비용이 낮지만, "선순위 지분" 구조를 형성하여 보통주 주주의 상승 잠재력을 감소시킵니다.
5. 영업 현금 흐름(OCF)
회사는 신규 주식이나 채권을 발행하는 대신, 영업이익의 일부를 암호화폐 자산 매수에 사용합니다. 이는 가장 지속 가능하고 희석이 가장 적은 재무 구조 구축 방법이지만, 축적 속도가 더 느립니다.
현재 DAT 환경
디지털 자산에 대한 기관 투자자들의 관심이 커지면서 다양한 DAT 그룹이 생겨났으며, 이들은 모두 2025년 가장 중요한 시장 흐름 중 하나를 활용하고자 노력하고 있습니다. 초기에는 비트코인에 초점을 맞추었던 DAT 모델은 이더리움과 솔라나와 같은 다른 주류 퍼블릭 블록체인 자산까지 아우르며 빠르게 발전했습니다. 거의 모든 DAT의 경영진은 "주당 암호화폐 단위"라는 핵심 지표 개선에 집중하고 있습니다.
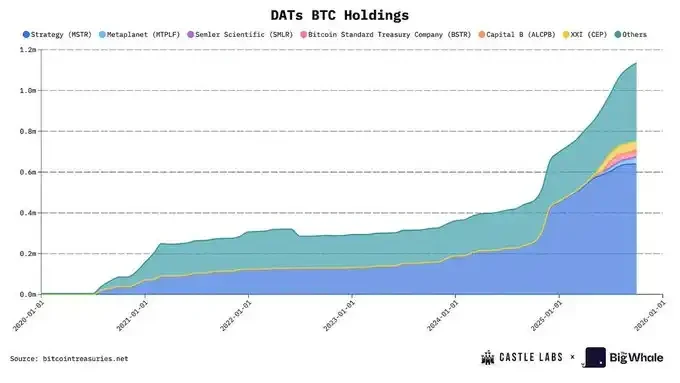
이 섹션에서 분석하는 DAT는 다양한 암호화폐 자산 중 시가총액이 가장 높은 상장 기업을 나타냅니다. Strategy와 Metaplanet은 전체 BTC DAT의 총 운용자산(AUM)의 64%를 보유하고 있으며, Strategy는 단독으로 61.22%를 보유하고 있습니다.
ETH DAT 기업별로 살펴보면, @BitMNR은 ETH DAT 총 AUM의 49.66%를 보유하고 있으며, Sharplink는 14.72%를 보유하고 있습니다. 이는 얼리어답터들이 BTC와 ETH 시장 모두에서 우위를 점하고 있음을 보여줍니다.
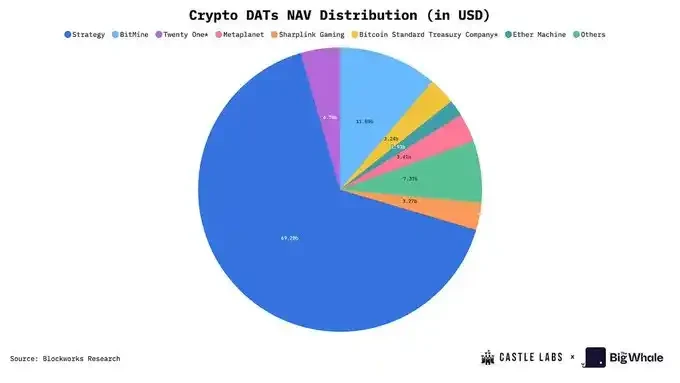
Strategy는 2020년에 DAT 개념을 처음 제안했습니다. 시장이 점차 주류로 자리 잡는 데 4년 반이 걸렸습니다. 이제 BTC(Metaplanet)와 ETH(Bitmine과 Sharplink) 분야에서 새로운 경쟁자들이 등장했습니다.
이 분야의 선구자인 Strategy는 비트코인을 꾸준히 축적하고 있습니다. 지난 5년간 이 회사는 총 640,250 BTC를 보유했으며, 현재 가치 기준으로 약 700억 달러의 순자산가치(NAV)를 기록했습니다. 2025년에만 116,554 BTC를 취득하여 비트코인 보유량이 26% 증가했습니다.
타임라인을 살펴보면, Strategy는 주로 ATM 모델을 사용하여 비트코인을 매수합니다. 초기에는 최대 6배의 프리미엄에 주식을 매도했지만, 이후 점차 2.5배~3배 범위로 하락했습니다. 현재 mNAV는 1.5배 미만으로 안정세를 보이고 있으며, 기본 NAV는 1.16배, 희석 mNAV는 1.293배입니다.
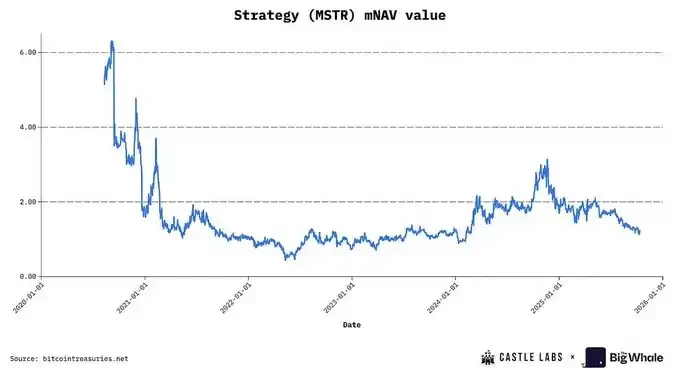
MSTR의 mNAV 프리미엄 데이터 소스: BITCOINTREASURIES.NET
현재 가장 널리 쓰이는 자금 조달 수단은 우선주와 전환사채인데, 헤지펀드와 기관 투자자들은 이를 통해 BTC의 지속적인 축적을 유지하면서도 지속적인 주식 희석의 영향을 헤지할 수 있습니다.
선두주자로서의 이점과 전 세계 주식 시장 투자자들의 폭넓은 인지도(S&P 500 지수 진입에 가까울 정도) 덕분에 Strategy는 업계 벤치마크로 자리 잡았으며, 심지어 "비교하기에는 너무 크다"고 할 정도입니다. 이는 또한 Strategy가 엄청난 책임을 져야 한다는 것을 의미합니다. 실패할 경우 주식 시장과 디지털 자산에 대한 신뢰에 구조적인 영향을 미칠 수 있기 때문입니다.
또 다른 주요 BTC DAT(비트코인 DAT) 기업은 일본의 @Metaplanet_JP입니다. 원래 호텔 운영업체였던 이 회사는 현재 30,823개 이상의 BTC를 보유하고 있습니다. 회사는 순자산가치(NAV) 대비 상당한 프리미엄으로 BTC를 취득하며, 올해 한때는 8배까지 치솟았습니다. 즉, 보유한 BTC 1달러당 8달러의 자금을 조달할 수 있다는 의미입니다. 이러한 높은 프리미엄은 부분적으로 도쿄 증권거래소 상장 덕분입니다. 닛케이 지수와 비교했을 때, Metaplanet의 높은 변동성은 일반 일본 주식 투자자에게 비트코인에 대한 투자 기회를 제공합니다.
이제 ETH DAT의 개발 과정을 살펴보겠습니다.
원래 침수 냉각 데이터 센터를 전문으로 하는 비트코인 채굴 회사였던 비트마인(BitMine)은 2025년 7월 ETH 볼트로 전환했습니다. 스포츠 베팅 마케팅 기술 회사인 샤프링크(Sharplink)는 두 번째로 큰 ETH DAT입니다. 두 회사는 총 387만 개 이상의 ETH를 보유하고 있으며, 이는 150억 달러 이상의 가치를 지닙니다. 두 회사의 주당순이익(EPS)은 각각 비트마인의 189.1%, 샤프링크의 98.5%입니다.
메타플래닛과 마찬가지로, 이 두 회사 역시 ATM 주식 조달 전략을 선호하며, 프리미엄이 있을 때 주식을 매도합니다. 이를 통해 희석성 블록 발행이나 부채 조달에 의존하지 않고 효율적으로 자본을 조달하여 각 암호자산 단위의 가치를 높일 수 있습니다. 프리미엄이 사라지고 mNAV가 1 미만으로 떨어지면 희석이 발생하여 각 암호자산 단위의 가치가 더욱 하락합니다. 샤프링크의 mNAV는 현재 0.92배로 소폭 할인된 반면, 비트마인의 mNAV는 1.18배로 약 18%의 프리미엄이 적용됩니다.
ETH DAT의 주요 장점은 ETH를 스테이킹하여 네이티브 수익을 얻을 수 있다는 것입니다. 이는 주당 ETH 수량을 늘리는 자동화된 메커니즘입니다. 또한, 스테이킹 보상은 DeFi 프로토콜에 투자하거나 자사주를 매입하는 등 연간 수익률(APY)을 높이는 데 사용될 수 있습니다. Sharplink는 이 전략을 사용하여 ATM 전략의 희석 효과를 상쇄하고 있습니다.
MSTR을 제외한 대부분의 DAT 기업들은 아직 초기 단계에 있습니다. 이들의 공격적인 자본 조달은 강세장에서 신속하게 대응하고 주식과 디지털 자산 시장의 융합으로 창출되는 기회를 포착하려는 의지를 보여줍니다.
DAT 모델의 위험
DAT 주식에 자본을 유치하는 핵심 특징은 "순자산가치 배수(mNAV)"입니다. 투기꾼들은 암호화폐 가격 상승 전에 매수하여 투자금 1달러당 1.5배에서 7배의 수익을 실현하고자 이러한 주식에 몰립니다. 그러나 중요한 문제가 있습니다. 투자자들은 이러한 회사를 통해 비트코인이나 이더리움을 직접 매수하는 것이 아니라, DAT의 현재 거래 mNAV에 따라 결정되는 "변동성 래퍼(wrapper)"를 매수하고 있다는 것입니다. 따라서 이러한 투자는 상당한 위험을 수반하며, 시장 참여자들은 항상 경계해야 합니다.
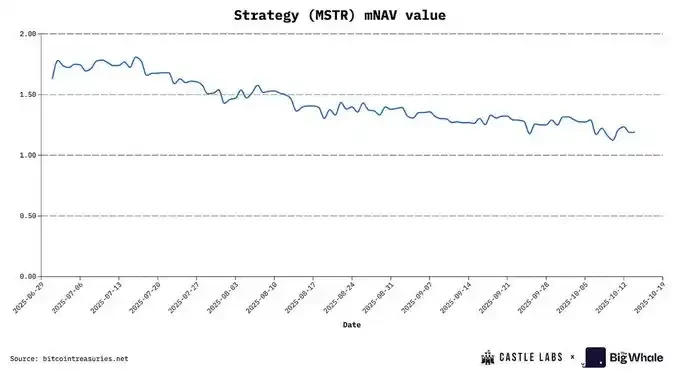
DAT 모델의 주요 위험 중 하나는 BTC와 ETH를 축적하는 사업 메커니즘에서 비롯됩니다. 주가에 가장 직접적인 영향을 미치는 요인은 지속적인 주식 희석입니다. Strategy는 2022년부터 2024년 말까지 주주 지분을 연평균 45.88%씩 희석할 것이며, Metaplanet의 희석률은 올해 말까지 98%에 도달할 것으로 예상됩니다. 이와 대조적으로 BitMine과 Sharplink는 각각 24.25%와 11.4%라는 매우 높은 희석률을 보이는데, 이는 주로 ATM 모델을 사용하여 ETH를 취득했기 때문입니다. Sharplink의 희석률은 분기별(1분기~2분기)로 계산되는 반면, BitMine의 희석률은 현재 주가를 기준으로 250억 달러 규모의 ATM 프로그램에 대한 완전 희석 추정치를 기반으로 합니다.
영업 현금 흐름이 마이너스(MSTR의 2분기 영업 현금 흐름은 -3,400만 달러, Sharplink는 -162만 달러)이기 때문에 DAT 기업들은 종종 ATM 모델을 통해 암호화폐 자산을 매수합니다. 그러나 이 방법은 시장이 프리미엄 가격에 거래될 때만 효과적입니다. 시장이 할인 가격에 도달하면 기업은 매수 속도를 유지할 수 없게 되어 각 암호화폐 단위의 가격이 정체되고, 이는 결국 투자자들의 추가적인 매도 압력을 유발합니다.
지속적인 희석을 피하기 위해 MSTR을 비롯한 여러 기업들은 전환사채를 통해 자본을 조달하기로 했습니다. 이러한 채권은 외가격(OTM) 옵션을 내장하고 있어 "델타 중립" 전략을 사용하는 헤지펀드가 주로 매입합니다. 이러한 펀드는 숏 포지션을 구축하여 지속적인 매도 압력을 유발합니다.
동시에 주가 상승은 장외옵션의 가치 상승으로 채권 가치를 상승시킵니다. 또한, 채권에는 소액의 연간 쿠폰이 포함되어 있어 수익률을 더욱 높입니다. 주가가 전환가에 근접함에 따라 채권의 델타가 증가하여 채권 가치가 상승합니다.
반면 주가가 하락하면 헤지펀드는 공매도 포지션에서 이익을 얻을 수 있을 뿐만 아니라, BTC 보유 자산과 보통주에 대한 과도한 담보로 인해 채권의 가치가 급락하지 않아 '옵션 보호', 즉 채권의 볼록성을 형성합니다.
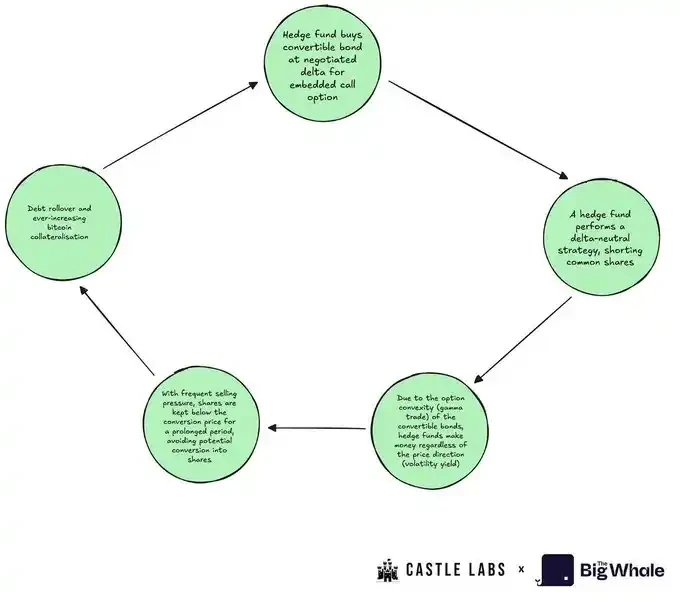
궁극적으로 전환사채 보유자들은 주식으로의 전환을 꺼리는 경우가 많습니다. 채권을 보유하는 동안 기업 파산 시 비트코인 배당권을 극대화하고 장기적으로 변동성 이익을 활용하기 때문입니다. 헤지펀드는 부채를 만기 연장하는 것을 선호합니다. 보통주의 실현 변동성이 상당한 가격 변동을 감당할 만큼 충분히 높다면 (매수 투자자가 필요함), 전환사채를 계속 보유할 것입니다.
세 번째 자금 조달 방법은 우선주 발행입니다. Strategy가 개척한 이 전략은 부채를 크게 늘리지 않고도 희석을 완화하는 것을 목표로 합니다. 우선주는 일반적으로 연간 배당금을 제공하지만, DAT는 현금 흐름이 마이너스이거나 매우 낮은 경우가 많기 때문에 수익성이 더욱 악화됩니다.
이 밖에도 재무부의 투명성 부족, 주식 매입 실행 위험(수익이나 유동성 부족), 긴급 매도 시 유동성 위험, 회사 내부자의 지속적인 주식 매도 등 주가에 엄청난 압박을 가하는 다른 위험도 주의해야 합니다.
최근 DAT 주식의 시가총액이 크게 하락했습니다. MSTR은 44%, Metaplanet은 70% 이상 하락했습니다. 이러한 위험은 시장에 이미 충분히 반영되어 있으며, 이는 DAT 모델의 모멘텀이 약해지고 있음을 시사하며, 현재 강세장에서 DAT가 기반 암호화폐 자산 대비 저조한 성과를 보인 이유를 설명합니다.
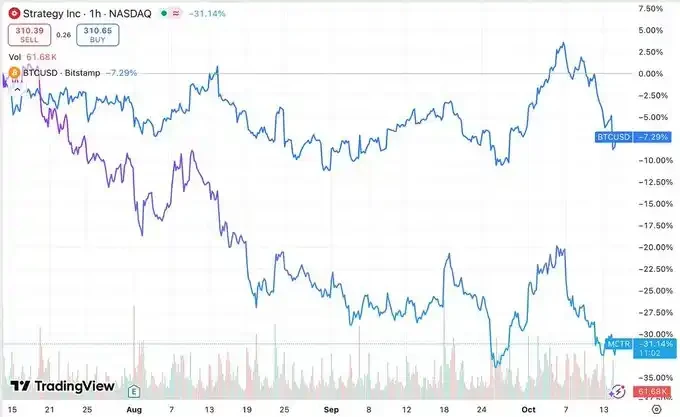
지난 3개월간 BTC 성과 대비 전략
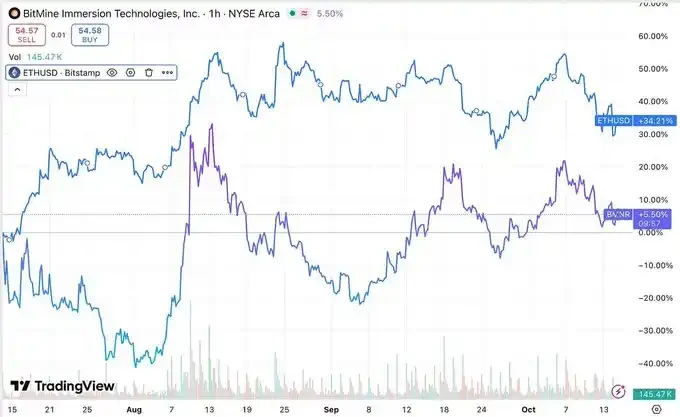
지난 3개월 동안 BitMine과 ETH의 성과 비교
DAT가 BTC와 ETH를 능가할 수 있을까?
이더리움을 재무 자산으로 활용하면 DAT 기업들은 스테이킹을 통해 연간 약 3.18%의 수익률을 얻을 수 있으며, 이는 주당 ETH 지표 개선에 도움이 됩니다. 그러나 가장 성숙한 DeFi 프로토콜을 사용하더라도 DAT가 추가 자본 투입 없이 주당 ETH를 크게 증가시키는 데는 오랜 시간이 걸릴 것이며, 이는 거래상대방 위험을 야기합니다. 스테이킹과 이자 농사는 ETH 및 기타 알트코인 DAT에 현금 흐름을 창출할 수 있지만, 현재 규모로는 이러한 수익률이 제한적이며 실질적인 이점을 제공하지 못할 가능성이 높습니다. 자립적인 ETH 재무 플라이휠을 구축하려면 기업들은 모든 비용을 충당하고 주주 가치를 높일 수 있을 만큼 높은 수익을 창출할 수 있는 충분한 자금을 축적해야 합니다.
수익률 중심의 DAT(예: ETH DAT)가 BTC DAT보다 수익률이 높을지는 기초 자산에 대한 시장 선호도에 따라 달라집니다. 현재 시장은 BTC DAT, 특히 MSTR을 더 선호합니다. MSTR의 mNAV 수익률은 BMNR과 SBET보다 안정적이고 변동성이 더 큽니다.
시장은 이러한 자산의 위험을 가격에 반영하기 시작했으며, 그 결과 3분기에 다양한 DAT와 BTC 또는 ETH의 성과 간에 상당한 격차가 발생했고, 기초 자산이 주식 래퍼보다 성과가 더 좋았습니다.
DAT의 핵심 사업 모델은 기초 자산 인수에 의존하기 때문에 내재가치가 보유 자산의 순가치를 초과하는 경우는 드뭅니다. 지속적인 영업 현금 흐름 손실, 배당금 압박, 그리고 부채 증가가 대부분의 DAT의 주가 배수가 지속적으로 하락하는 주된 원인입니다.
투자 결정을 내리기 전에 투자자는 자금 배분의 기회비용을 따져봐야 하는 경우가 많습니다. 다음은 이러한 기회비용이 어떻게 나타날지 보여주는 간단한 예시입니다.
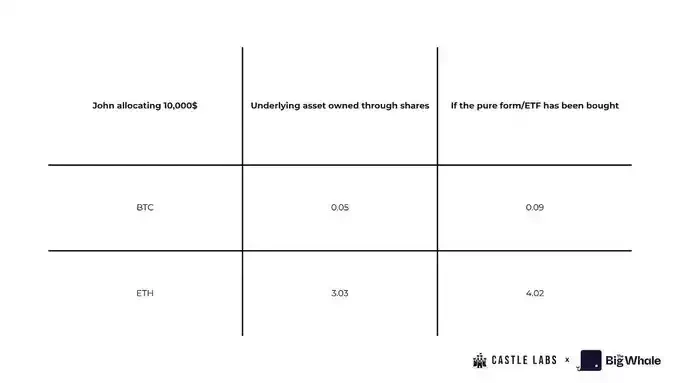
존은 10,000달러를 투자하고 2분기 말에 BTC와 ETH 현물 또는 ETF를 직접 매수하거나 MSTR 또는 SBET 주식을 매수할 계획입니다.
John이 10,000달러를 모두 현물 거래에 투자하기로 선택하면 그는 다음을 받게 됩니다: 약 0.093 BTC(2분기 마감 가격 기준), 4 ETH 이상(2분기 마감 가격 기준)
대신 MSTR과 SBET 주식을 매수했다면 그는 다음을 받게 될 것입니다: MSTR 주식 24.61주, SBET 주식 1,064.96주(6월 30일 가격 기준)
주식 수에 현재 주당 BTC 가치를 곱하면, 존은 주식을 직접 매수했을 때보다 약 0.04 BTC를 적게 보유하게 됩니다. 최악의 경우, 그는 MSTR 주식만 보유하게 되고 비트코인은 보유하지 않게 됩니다. 마찬가지로, SBET 주식을 매수했다면, 주식을 직접 매수했을 때보다 1 ETH를 적게 보유하게 됩니다.
하지만 존이 3분기 말에 주식을 매도하지 않았다면 샤프링크 주식으로 약 8,000달러의 수익을 올렸을 것입니다. 샤프링크 주가가 80% 상승하여 현물과 ETF 수익률을 모두 상회했기 때문입니다. 반면, MSTR 주식으로 인한 손실은 약 -20.75%로, 원래 포트폴리오 가치의 손실을 의미합니다.
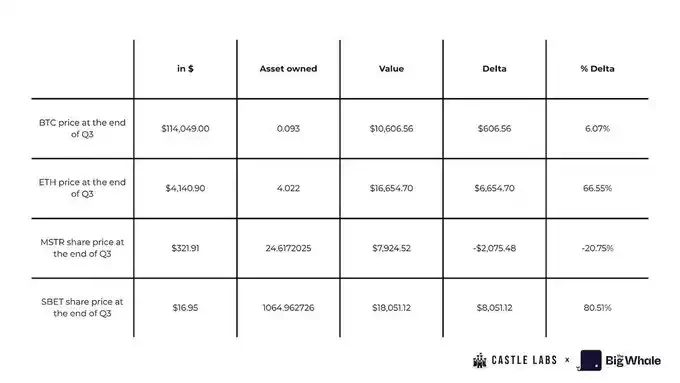
DAT의 기회비용이 높을 뿐만 아니라, 개인 투자자들은 궁극적으로 기초 자산에 대한 실질적인 소유권을 갖지 못합니다. 파산 시 기초 자산에 대한 청구권은 채권자와 우선주주에게 귀속됩니다. 이는 DAT가 장기 투자 수단으로서 지속 가능한지에 대한 심각한 의문을 제기합니다.
그러나 여전히 자금을 유치하는 차별화 요소가 있습니다. DAT는 수익률이 확대될 가능성을 제공하며, 샤프링크 주식의 2분기에서 3분기까지의 성과에서 알 수 있듯이 현물이나 ETF를 보유하는 것보다 투기적 성격이 더 강합니다.
DAT의 실적은 FASB 회계 규정(미실현 이익 포함 허용)에 따라 양호해 보일 수 있지만, 이러한 이익은 여전히 시가평가되어 자산 매각 후에야 잉여현금흐름으로 전환됩니다. 다시 말해, 이러한 이익은 단순히 장부상 자산 가치의 변동일 뿐이며, 현금화되지 않는 한 실제 현금으로 전환될 수 없습니다.
이론적으로 기업들이 잉여 현금을 활용하여 차입하거나 옵션 계약을 통해 안정적인 수익을 창출할 수 있다면 이러한 문제는 완화될 수 있습니다. 그러나 프로토콜 통합은 거래상대방 위험을 증가시켜 과연 이러한 조치가 가치 있는 것인지에 대한 의문을 제기합니다. 일반적으로 시장은 이러한 기업들이 보유 지분을 매각하기 시작하면 주주 신뢰에 치명타를 입힐 것이라고 생각합니다.
지속 가능성 평가
디지털 자산 가격의 변동성에 대처할 수 있는 완벽한 평가 지표는 없지만, 이 섹션에서는 DAT의 성과를 종합적으로 평가하기 위한 몇 가지 주요 지표를 소개합니다.
전략(MSTR)을 예로 들어 평가 및 점수 매기기 방법을 설명하겠습니다. 각 지표는 0~5점 척도로 평가됩니다.
점수 ≥ 4: 이 지표에 대한 좋은 성과
점수 = 3: 이 지표의 평균 성과
점수 ≤ 2: 이 지표는 성능이 좋지 않습니다.
점수 = 0: 지표의 성능이 매우 낮음
1. 희석 위험
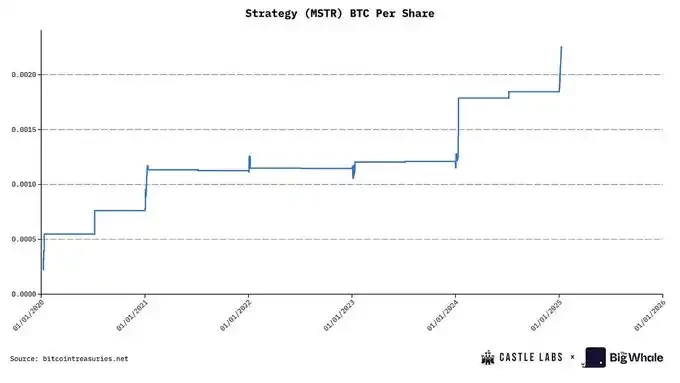
희석 위험은 신주 발행이 기존 주주가 보유한 암호자산 단위(CPS)에 영향을 미칠 때 발생합니다. 발행 후 CPS가 현재 CPS보다 낮으면 희석 위험이며, 그렇지 않으면 가치 상승 위험입니다.
희석위험을 평가하는 방법은 CPS의 변화를 추적하고 자금조달 전후의 CPS 값을 비교하는 것입니다.
MSTR: 이 전략은 ATM 주식 발행과 전환사채를 활용하여 비트코인 인수 자금을 조달하는 경우가 많습니다. MSTR은 일반적으로 주가가 프리미엄(mNAV > 1)에 거래될 때 주식을 발행하기 때문에, 이는 "증가적 희석"으로 간주될 수 있습니다. 그러나 지속적인 자금 조달에 의존하기 때문에 희석 위험은 낮음에서 중간 수준입니다. 따라서 3점을 부여합니다.
2. 레버리지
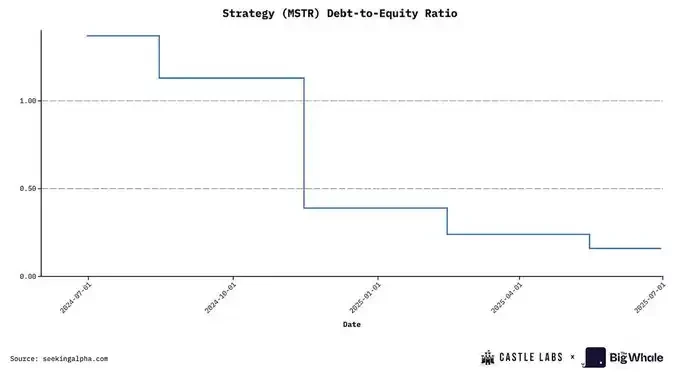
DAT의 레버리지 수준을 평가하는 핵심은 전환사채, 모기지 또는 이와 유사한 자금 조달 방법을 포함하여 디지털 자산을 구매하는 데 사용하는 부채 증권을 추적하는 것입니다.
레버리지를 측정하는 데 일반적으로 사용되는 지표는 부채 대 자본 비율입니다. 이는 재무부 자산의 급격한 감소가 회사의 레버리지 수준에 미치는 영향과 유동성 위기를 유발할 수 있는지 여부를 판단하는 데 사용됩니다.
MSTR: Strategy의 현재 부채 대 자본 비율은 0.36으로, 역사적으로 최저 수준이며 낮은 레버리지 범주에 속하므로 4점을 부여합니다.
3. 기초자산 선택
DAT가 보유한 암호화폐 자산의 품질은 투자자의 이익에 부합하는 데 매우 중요합니다. 대부분의 DAT는 BTC, ETH, SOL과 같은 우량 자산을 중심으로 운영됩니다.
ETH의 장점은 지속 가능한 수익률에 있으며, 이는 회사 운영 지원이나 재무 규모 확장에 사용될 수 있습니다. 단위당 암호화폐 수익률(CPS) 또한 주요 지표입니다. 예를 들어, 현재 ETH 스테이킹의 연간 수익률은 약 3%입니다. DAT가 10억 달러 상당의 ETH를 보유한다면, 스테이킹만으로도 연간 약 3천만 달러의 추가 수익을 얻을 수 있습니다. 기업은 대출이나 유동성 공급과 같은 더 매력적인 수익 기회에 참여할 수도 있지만, 이는 Solana DAT가 직면한 문제인 상대방 위험(counterparty risk)을 야기합니다.
반면, 비트코인은 수익을 창출할 능력이 부족합니다. 비트코인의 매력은 주로 "디지털 금"이라는 지위, 즉 제한된 공급량과 화폐적 특성에 기인합니다. 점점 더 많은 기업들이 자사 대차대조표에 비트코인을 추가하고 있는 것은 자산으로서 비트코인의 중요성이 커지고 있음을 보여줍니다.
MSTR: 이 전략은 비트코인을 보유하고 있습니다. 자산으로서의 위상이 상승하고 있지만, 현재로서는 상당한 수익 창출 메커니즘이 부족합니다(향후 개선될 수 있음). 따라서 이 전략을 중간 수준으로 분류하고 3점을 부여합니다.
4. 승수 대 NAV 비율(mNAV)
mNAV는 DAT 상태를 평가하는 가장 간단하고 효과적인 지표 중 하나이며, 회사의 시가총액을 재무부 순자산 가치(NAV)로 나누어 계산합니다.
MSTR: Strategy의 현재 시가총액은 823억 달러이고, NAV는 약 700억 달러, 기본 mNAV는 1.16, 희석 mNAV는 1.25입니다.
기본 mNAV 값을 기준으로 다음과 같이 점수를 매길 수 있습니다. mNAV > 1.2: 점수 4 또는 5(양호한 성과); 1.0 < mNAV < 1.2: 점수 3(보통 성과); 0.8 < mNAV < 1.0: 점수 1 또는 2(부진한 성과); mNAV < 0.8: 점수 0(매우 부진한 성과)
따라서 Strategy는 이 지표에서 3점을 받았습니다.
5. 재무부의 투명성 및 거버넌스
이는 회사의 재무 정보 공개, 준비금 증빙, 감사 내역 등의 품질과 빈도를 평가하는 데 사용되는 보다 질적인 지표입니다. 회사가 추적을 위해 공개 주소를 제공하는지 여부도 중요한 참고 사항입니다.
일부 회사는 주소 공개를 피하는데, 그 이유는 이를 통해 선행매매가 이루어질 수 있기 때문이다. DAT 매수로 인해 자산 가격이 상승할 수 있고, 이는 시장에서 악용될 수 있다.
MSTR: 전략은 시장에서 종종 비판받는 준비금 증명에 대한 투명성이 제한적입니다. 더욱이, 우선주와 전환사채 등 다양한 금융 상품이 포함된 복잡한 지배구조를 가지고 있습니다. 따라서 2점을 부여합니다.
6. 유동성 및 현금 활주로
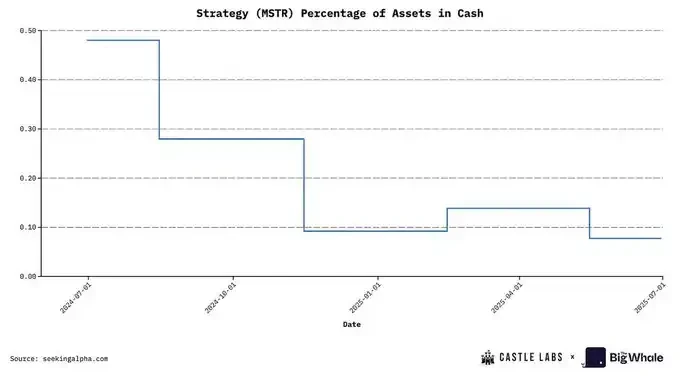
이는 회사의 현재 현금 흐름 상황을 분석하고 문제가 발생할 경우 운영을 유지하기 위해 암호 자산을 매각해야 하는지 여부를 판단하는 데 사용되는 양적 지표입니다.
평가 방법은 회사의 월간 운영 비용을 현금 보유액으로 나누어 현금 흐름을 파악하는 것입니다. 최소 1년 분의 현금 흐름을 확보하는 것이 좋습니다.
MSTR: Strategy의 현재 현금 자산은 회사 총자산의 0.07%에 불과합니다. 현금 비율이 매우 낮아 1점을 부여합니다.
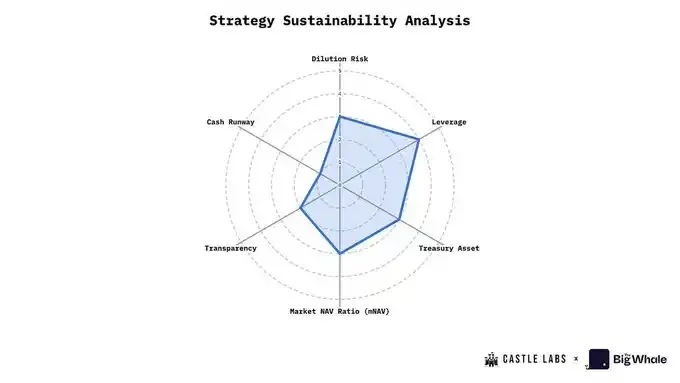
독자들이 DAT의 전반적인 성과를 더 명확하게 이해할 수 있도록, 희석 위험, 레버리지 수준, 국고 자산 품질, 순자산가치 배수(mNAV), 투명성 및 거버넌스, 현금 흐름 지속 가능성 등 6가지 핵심 지표를 평가 차트에 포함했습니다.
기억하세요: 점수가 높을수록 DAT가 해당 지표에서 더 나은 성과를 보인다는 뜻입니다(예: 레버리지 점수가 높을수록 부채 수준이 낮고 성과가 더 좋다는 뜻입니다).
전략을 예로 들면, 위 6가지 측면에서의 평균 점수는 2.83점(5점 만점)입니다.
결론
DAT는 업계에서 상당한 진전을 이루었으며, 현재 약 1,080억 달러의 순자산가치(NAV)를 축적하고 있습니다. 이는 전체 암호화폐 시가총액의 약 2.5%에 해당합니다. 이 수치만으로도 매우 인상적이며, 최대 참여자인 Strategy는 전 세계 비트코인 공급량의 3%를 보유하고 있습니다. 이러한 수치 외에도 DAT 모델 자체는 매우 매력적입니다. "주식 기반 자산 축적 도구"로서, 트레이더와 기관은 암호화폐를 직접 보유하거나 거래하지 않고도 해당 자산에 투자할 수 있습니다. 핵심 원칙은 회사 주식의 프리미엄이나 할인을 차익거래하는 것입니다.
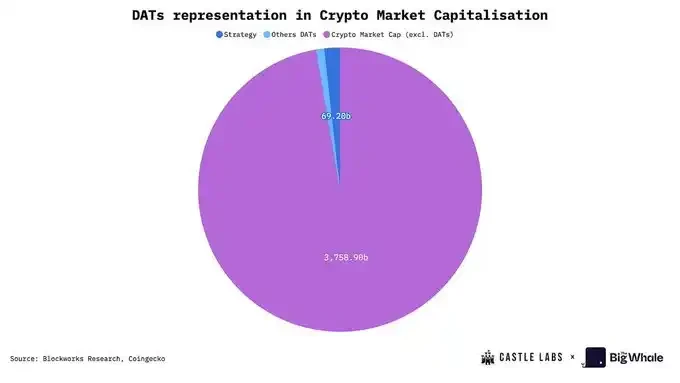
오늘날 DAT는 비트코인과 이더리움을 넘어 @Solana와 같은 다른 주류 퍼블릭 블록체인 자산까지 확장되었습니다. 이러한 새로운 자산은 DeFi를 통해 수익을 창출하는 등 DAT에 더 큰 레버리지를 제공합니다. 이러한 수익은 회사 운영이나 사업 지표 개선에 사용될 수 있습니다. 예를 들어, ETH를 스테이킹하면 회사의 재무부 ETH 보유량이 늘어나 ETH 주식의 가치가 상승할 수 있으며, 이는 투자자가 주식을 평가할 때 매우 중요하게 여기는 지표입니다.
DAT의 성장과 주요 사업 지표는 보유한 디지털 자산의 가격 성과에 크게 좌우됩니다. 시장 변동성이 높아지는 기간 동안 mNAV는 크게 하락할 수 있습니다.
궁극적으로 DAT와 NAV의 급등은 기관 투자자와 개인 투자자 모두 디지털 자산에 대한 관심이 높아지고 있음을 보여주는 것으로, 업계 전반에 긍정적인 신호입니다. 그러나 이러한 자산에 투자하는 모든 투자자는 본 보고서에 명시된 잠재적 위험을 충분히 이해해야 합니다.





