


Celestia의 사업 아이디어에 대한 간략한 토론: Ethereum Layer 2를 전환하는 것이 가능합니까?


원저자: Faust, Geek Web3
이 기사에는 기술적 해석이 많이 포함되어 있지 않지만 Celestia의 현재 비즈니스 아이디어와 상황에 대한 사실 분석이 포함되어 있습니다.
Celestia의 자체 포지셔닝은 모듈형 블록체인 내러티브 아래의 최고의 DA 레이어입니다. Celestia는 특히 롤업 프로젝트를 위한 데이터 게시 서비스, 즉 데이터 게시를 제공하는 퍼블릭 체인을 구축했습니다. 데이터 공개는 한 가지를 보장합니다. 최신 데이터를 얻어야 하는 개인이 필요한 데이터를 빠르게 얻을 수 있다는 것입니다. 과거에는 많은 사람들이 데이터 공개를 데이터 가용성으로 지칭하여 과거 데이터 검색과 혼동하는 개념을 잘못 사용했으며, 이는 이더리움 재단과 Celestia 관계자에 의해 지속적으로 수정되고 있습니다.
Rollup에 대한 간단한 지식이 있다면 다음 내용을 쉽게 이해할 수 있습니다. Celestia는 레이어 2와 유사한 Ethereum 확장 네트워크가 새로 생성된 데이터를 Ethereum에 직접 게시하는 대신 Celestia 체인에 게시할 수 있다고 믿습니다. 이는 90 이상을 절약할 수 있습니다. 처리 수수료의 %.
Arbitrum Orbit을 예로 들면 Orbit의 시퀀서는 레이어 2의 최신 데이터를 Celestia의 블록에 게시할 수 있습니다. 그런 다음 데이터의 이 부분을 가져와야 하는 노드(예: Orbit 전체 노드)는 Celestia 라이트 노드를 실행하여 Celestia 전체 노드에서 분류기에 의해 게시된 데이터를 가져올 수 있습니다.
Celestia의 토큰 TIA의 경우 주요 적용 시나리오는 데이터 공개 수수료 + POS 노드 스테이킹이며, Rollup 프로젝트에서 Celestia를 DA 레이어로 선택하면 데이터가 공개될 때마다 처리 수수료가 지불됩니다. Rollup에서 공개한 데이터를 운반하는 데 사용됩니다. 메인 체인에는 최대 200개 이상의 검증인 노드가 있으며, TIA 토큰은 검증인이 사전에 약속해야 하는 자산입니다.
Celestia의 공식 문서에는 TIA 토큰이 Celestia 생태계 내의 Rollup 프로젝트에 대한 가스 지불 토큰으로 사용될 수도 있다고 언급되어 있지만 이 제안은 필수는 아닙니다. 동시에 TIA는 향후 Celestia 네트워크의 일부 매개변수 조정에 대한 투표와 같은 Celestia 거버넌스에도 사용될 것입니다.
TIA를 ARB 및 OP와 비교하면 전자가 데이터 릴리스 처리 비용으로 더 빈번하게 적용되는 시나리오를 가지고 있다는 것을 쉽게 알 수 있습니다. 향후 Celestia를 DA 레이어로 실제로 사용하는 확장 프로젝트가 많이 있고 이러한 프로젝트가 충분한 유동성과 사용자를 보유하고 TIA 토큰에 대한 적용 조건을 계속해서 만들 수 있다면 TIA는 실제로 강화될 수 있습니다. 한발 물러나서 Celestia가 업계와 시장에서 완전히 인정받고 생태학적 구축이 충분히 성공적이라면 TIA가 ARB와 같은 순수 거버넌스 토큰이라 할지라도 시장에서 충분히 가치를 인정받을 수 있습니다.
하지만 제가 이 글에서 말하고 싶은 점은 정반대입니다: Celestia는 시장이나 심지어 업계에서도 완전히 인식되지 않을 수 있습니다. Ethereum Layer 2 시스템에서 유동성을 끌어들이려는 시도는 저항에 직면할 가능성이 높으며 상황은 다음과 같습니다. EigenLayer Same과 같습니다.
사진은 TokenInsight의 기사 The King of Restake: Is EigenLayer의 비즈니스 모델이 금 아이디어인가요 아니면 낭비인가요?에서 가져온 것입니다. 》
프로젝트의 성공 여부에 관계없이 기술/서사가 최우선이 아니라 상황에 대한 검토 및 평가가 가장 중요합니다.
향후 Celestia가 시장과 업계에서 완전히 인정받을 수 있는지에 대해 논의하고 싶다면 실제로는 매우 철학적인 질문을 논의하는 것과 같습니다. 프로젝트 성공을 위한 가장 중요한 요소는 무엇입니까? Celestia에는 이러한 요소가 있습니까?
여기서 저자는 첫 번째 요점을 간략하게 설명한다. 역사를 되돌아보며 같은 시기에 메인넷에 구축 및 런칭된 Polygon, Flow, Avalanche, Dfinity, Solana, Nervos 등의 퍼블릭 체인을 조사 대상으로 보면 어렵지 않게 알 수 있다. 그 중 가장 성공적인 것은 Polygon입니다. 많은 사람들은 위에서 언급한 퍼블릭 체인 중에서 가장 약한 기술로 간주하지만, 의심할 여지 없이 가장 성공적인 기술입니다.
Polygon의 생태학적 구축은 다른 여러 조사 대상보다 더 성공적입니다. 토큰 시장 가치, 보유 DAPP 및 다양한 데이터가 모두 최전선에 있습니다. 이전에 Trump는 Polygon에서 독점 NFT를 발행하기로 결정했습니다. Family Bucket에는 Ethereum Layer 2(Polygon zkEVM), 독립 퍼블릭 체인(Matic), DA 네트워크(Avail) 등 다양한 것들이 포함되어 있습니다. ZK 관련 팀에는 Polygon Zero, Polygon Miden, Polygon Nightfall, 각각 다른 기술적 방향을 탐구했습니다. 동시에 Polygon에는 Celestia보다 더 완전한 모듈식 블록체인 스택을 갖춘 것으로 보이는 오픈 소스 모듈식 블록체인 제품군인 Polygon CDK도 있습니다.
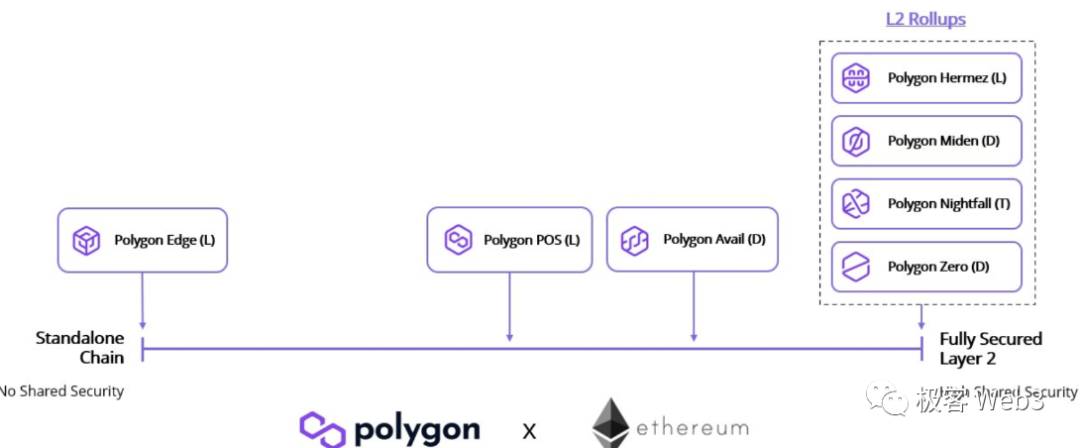
(이미지 출처: 메사리)
Polygon은 일반적인 추세를 따르는 것을 좋아하며, 특히 2020년에는 Ethereum Foundation의 요구 사항을 충족하기 위해 자체적으로 Plasma라는 브랜드를 지정하여 많은 양의 유동성을 유치하고 상당한 자원을 확보했습니다. 많은 기술우월주의자들의 눈에는 원래 기술이 약했던 폴리곤이 이더리움 재단의 지원을 받아 빠르게 세계적인 위상으로 올라섰고, 그 후 거액의 돈을 들여 ZK 및 모듈러 관련 여러 프로젝트를 인수했습니다. 블록체인 기술 팀이 자신만의 비즈니스 제국을 단계별로 구축합니다.
이에 비해 Flow, Avalanche, Dfinity, Solana와 같은 프로젝트는 기술적으로는 원래 Polygon보다 강력하지만 현재의 종합적인 강도 측면에서는 Polygon보다 약합니다. 그 중 솔라나는 FTX 거래소의 장기적인 지원으로 상당한 성공을 거뒀고(아나톨리는 SBF를 설득하기 위해 후자에 대한 프로젝트 추진에 노력을 아끼지 않았다), 아발란체는 해외 자본 지원, EVM 호환성, BD 개발에 많은 에너지를 쏟았으며 상대적으로 성공적이었습니다. 하지만 두 사람은 Layer 2 내러티브에 대해 특별히 낙관적이지 않은 것 같고, 이 측면에 많은 투자를 하지 않았으며, 어느 정도 Polygon만큼 흐름을 따라가는 데 능숙하지 않습니다.
마지막 Dfinity, Flow 및 Nervos는 여러 가지 이유로 약화되는 경향이 있으며 앞서 언급한 프로젝트만큼 인기가 없습니다.
Dfinity는 분산형 AWS로 자리매김하고 몇 가지 실용적인 응용 시나리오를 블록체인에 도입하고자 하며 사용자가 가스 없이 거래를 수행할 수 있는 타겟 역가스 기능도 출시했습니다. 백그라운드 제한으로 인해 성공하지 못했습니다(2021년부터 현재까지 블록체인은 업스트림 지원 시설이 극도로 불완전하고 사용자 액세스가 제한되어 있기 때문에 대량 채택에 적합한 분야가 아닙니다).
Flow의 경우 오랫동안 기본 계정 추상화를 구현했으며 모듈식 블록체인과 유사한 간단한 계층형 디자인을 가지고 있습니다. Nervos는 2018년 계층형 확장 및 레이어 2를 핵심 내러티브로 사용하여 자체적으로 레이어 2를 위해 특별히 설계된 레이어 1이라는 라벨을 붙이려고 했습니다. , 그러나 결국에는 워털루(Waterloo)도 만났습니다(레이어 2는 레이어 1이 과도한 유동성을 전달할 때만 의미가 있으며 단순히 기술적으로 레이어 2의 요구 사항을 충족하는 것은 최적의 솔루션이 아닙니다).
결국 프로젝트에서 가장 중요한 것은 기술이 뛰어난지, 서사가 매력적인지 여부가 아니라, 시대적 맥락에서 상황을 평가하고 가장 적합한 사업 운영 경로를 찾을 수 있는지 여부입니다. 그러나 이것이 바로 많은 학계의 결점입니다. 음모로 가득 찬 비즈니스 세계에서는 기술 제일이나 명예와 도덕 제일이란 존재하지 않고 오직 승자와 패자만 있을 뿐입니다. 독특한 기술/선진적인 컨셉을 가진 많은 팀들이 결국 제대로 된 지위를 얻지 못했고, 그들이 북서쪽에 머물게 된 것은 바로 비즈니스 운영에 있어서 충분한 유연성이 없었기 때문이었습니다.
Celestia의 사업 운영에 어떤 문제가 있나요?
Celestia를 되돌아보겠습니다. 사업 운영에 문제는 없었나요? 즉, 상황을 평가하는 좋은 방법이 있습니까? Celestia의 모듈형 블록체인과 DA 레이어 내러티브에는 해당 결제 레이어로서 풍부한 유동성과 오버플로 현상을 갖춘 퍼블릭 체인이 필요하며, 이 퍼블릭 체인은 실제로 이더리움이라는 점을 강조할 필요가 있습니다. 위에서 언급한 Nervos 상황에서 오랫동안 밝혀졌듯이 Celestia가 Ethereum 생태계에서 완전히 분리된다면 Celestia의 모듈식 블록체인 내러티브는 그다지 의미가 없을 것입니다.
그러나 이더리움 자체에 직접적인 권한을 부여하지 않고 이더리움에서 유동성을 끌어들이는 것은 합리적인 접근 방식이 아닌 것 같습니다. Layer 2에 대한 이더리움 재단의 태도 변화를 주의 깊게 관찰해 보면 이를 관찰하는 것은 어렵지 않습니다.
Geek Web3의 이전 기사에서 우리는 이더리움 재단과 L2B EAT가 이더리움을 DA 레이어로 사용하지 않는 확장 프로젝트는 이더리움 체인이 꺼져 있기 때문에 이더리움 레이어 2가 아니라는 점을 분명히 밝혔음을 여러 번 강조했습니다. Celestia의 DA 레이어 중 어느 것도 이더리움과 동일한 수준의 가용성 보장을 달성할 수 없으며 어느 정도의 신뢰 가정이 있습니다(Celestia는 메인 체인에 다운타임 오류가 발생하지 않을 것이라고 미리 가정해야 하지만 해당 유효성 검사기에는 최대 이는 Ethereum 메인 체인의 가용성과 다르며 EigenDA는 본질적으로 Ethereum의 기본 DA와 독립적입니다.
즉, 실제 Rollup을 제외한 다른 확장 프로젝트는 Ethereum Layer 2가 아닙니다(플라즈마 및 상태 채널은 무시할 수 있습니다. 이 두 기술 솔루션은 Ethereum 생태계에서 거의 사라졌기 때문입니다).
(이미지 출처 : L 2B EAT)
이더리움 재단의 접근 목적에 대해 많은 사람들은 실제로 자신의 상업적 이익을 보호하기 위해 기술 솔루션을 차별화한다는 핑계를 사용하고 있다고 생각합니다.그 이유는 자명합니다: Celestia 및 EigenDA와 같은 이더리움 외부 DA 레이어가 그렇다면 대규모로 채택되면 이더리움의 위상은 약화될 수밖에 없으며, 이더리움 재단이 구현에 많은 에너지를 투자한 EIP-4844와 Danksharding의 의미도 더 이상 존재하지 않게 됩니다. 더욱이 이러한 독립적인 DA 레이어는 이더리움에 전혀 권한을 부여할 수 없지만 일부 시스템적 위험을 가져올 것입니다.
실제로 Celestia와의 통합을 발표한 Arbitrum Orbit과 같은 일부 Ethereum 생태학적 프로젝트가 있지만 이것이 Celestia가 완전히 인정된다는 의미는 아니지만 Ethereum Foundation이 점점 더 경쟁적인 압력을 느끼게 됩니다. 발언권의 최고 권위를 갖고 있는 이더리움 재단의 경우, 자신의 장점을 이용해 입지를 공고히 하는 것은 사실 간단한 문제이다(이것은 유대인 족장이 쉽게 예수를 죽이는 것과 같다). Ethereum Layer 2가 Layer 2의 제목을 중요하게 생각하는 한 Celestia 및 EigenDA와 같은 것은 고려하지 않습니다. 따라서 Celestia는 Polygon처럼 흐름을 따라가는 것보다는 본질적으로 용감하게 전진하는 것입니다.
오늘날 Ethereum Layer 2 유동성의 대부분은 Arbitrum 및 Optimism과 같은 정통 롤업 프로젝트에 집중되어 있으며 이러한 프로젝트의 주요 버전은 필연적으로 Celestia와 통합되지 않습니다. Arbitrum Orbit은 Arbitrum Nova와 유사한 마이너 버전일 뿐이며, 여러 주요 정통 레이어 2와 경쟁하지 못할 가능성이 높습니다. Celestia가 이러한 보조 레이어 2를 유치할 수 있다고 해도 큰 가치 포착을 가져오지는 못하는 것 같습니다. (Arbitrum Nova는 현재 TVL이 2,200만 달러에 불과합니다.)
또한 순수 ToB 시나리오를 갖춘 DA 레이어 프로젝트인 Celestia는 Solana와 같은 ToC 시나리오에서 DAPP를 모집하여 많은 양의 유동성을 얻을 수 없습니다. 많은 롤업 프로젝트의 채택을 성공적으로 유치하지 못하면 생태학적 구축이 약화될 것입니다. 게다가 Celestia는 매우 강력한 자본 발기인이 부족한 것 같습니다. 기술적인 서술 자체는 타당하지만, 이더리움 생태계에 잘 뿌리내리지 못한다면, 그 웅장한 청사진은 (FTX와 FTX의 지원 없이) 공중의 성이 될 가능성이 높습니다. 기술적인 서술에만 의존함) Sui는 아직까지 많은 진전을 이루지 못했습니다.
저자는 여기서 두 가지 흥미로운 사실을 공유하고 싶습니다.
먼저, 한 관계자에 따르면, 스탠포드에서 열린 오프라인 행사에서 이더리움 재단의 단크라드(Dankrad)는 DA 레이어에 이더리움을 사용하지 않는 스케일링 프로젝트는 레이어 2가 아니다라는 말을 막 마쳤다. xxx는 Celestia를 DA 레이어로 사용하는 Ethereum 레이어 2입니다.라고 일부 사람들은 웃었습니다.
둘째, Celestia에서 지원하고 가장 빠른 Ethereum Layer 2라고 주장하는 Eclipse는 아직 L2beat 웹 사이트에 포함되지 않았습니다(활성 프로젝트 및 향후 프로젝트 열에서는 찾을 수 없음). 이 프로젝트는 실행 계층으로 Solana VM, DA 계층으로 Celestia, 결제 계층(계층 1)으로 Ethereum을 사용합니다.
위 두 일화는 셀레스티아의 현재 상황을 어느 정도 반영하고 있다. 이상적인 관점에서 볼 때 Celestia가 만든 모듈식 블록체인 기술 내러티브는 Web3의 장기적인 개발에 도움이 되지만 실제적인 요소의 제약으로 인해 모든 것이 낙관적으로 보이지는 않습니다.
의도에 따라 다른 결과가 나타날 수 있음
하지만 이는 현재 상황일 뿐이며 Intent를 핵심으로 하는 미래의 Web3 세상에서는 모든 것이 바뀔 수 있습니다. 의도, 체인 추상화 및 전체 체인 운영을 중심으로 한 내러티브의 맥락에서 Celestia의 생태학적 구성에 대한 저항은 사용자가 체인 자체의 존재를 알 필요가 없는 미래에 해결될 수 있습니다.
현재 이더리움 레이어 2의 인기는 본질적으로 모든 사람이 이더리움 체인을 인식하고 모든 사람의 인식이 충분하거나 심지어 과도한 유동성을 가져왔기 때문입니다. 왜 모두가 이더리움을 인식합니까? 나는 그에 대해 전반적으로 이해하고 있기 때문입니다. 그러나 인텐트 솔루션이 기본 인프라를 차단한다면 미래의 신규 사용자는 이더리움과 솔라나에 대해 무엇을 알지 못할까요? 유동성 분배는 기본 프로토콜이 아닌 DAPP 자체를 기반으로 합니까?
즉, 블록체인 환경의 발전에 대한 우리의 현재 이해는 팻 프로토콜과 씬 애플리케이션을 기반으로 하지만 이 법칙은 미래에 변경될 수 있습니다.
우리는 이것을 상상할 수 있습니다: 인텐트와 풀체인 운영이 주류인 미래의 블록체인 세계에서 사람들은 이더리움과 레이어 2의 존재를 알 필요가 없으며 DAPP 자체 또는 심지어 그 전면만 인식하면 됩니다. 상황이 바뀔 수 있습니다. 그때쯤이면 유동성을 안내하는 핵심 포인트는 더 이상 이더리움과 같은 퍼블릭 체인이 아니라 주요 DAPP가 될 것입니다. 주요 DAPP가 Celestia를 DA 계층으로 사용하는 모듈식 블록체인을 기반으로 하는 한 Celestia의 생태학적 구성은 Ethereum Layer 2를 유치하기 위해 현재 경로에 의존할 필요가 없습니다. 그때쯤이면 Celestia뿐만 아니라 Web3 환경 전체가 엄청난 변화를 겪게 될 것입니다.
아마도 누군가 말했듯이, 개인(프로젝트)의 성공은 개인의 노력에 달려 있지만, 역사적 과정도 고려해야 합니다.





