






CFTC가 바이낸스를 고소한 뒤의 데이터를 깊이 파고들다


원본 편집: 블록 유니콘
원본 편집: 블록 유니콘
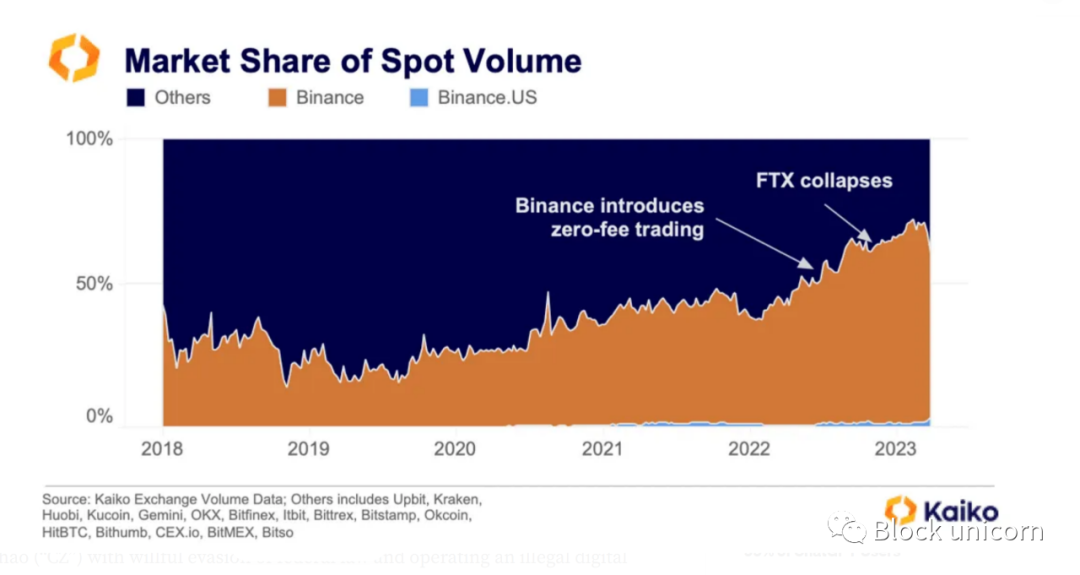
바이낸스는 엄청난 마진으로 세계에서 가장 큰 암호화폐 거래소입니다. 2017년 출범 이후 꾸준한 성장세를 보였지만 2020년 이후 현물 거래량 시장점유율 약 25%를 점유한 이후 지배력 확대가 눈에 띈다. 2021년 강세장이 끝날 무렵 시장 점유율은 50%에 가까웠다가 다시 떨어졌고 올해 다시 확장되어 70%가 넘는 정점을 기록했습니다. 지난 주에는 요금 변경 및 중단으로 인해 대부분 57%로 떨어졌습니다.
바이낸스에 대한 첫 번째 타격은 2월 뉴욕 금융 서비스국(NYDFS)이 Paxos에 BUSD 발행을 중단하라고 명령하고 증권 거래 위원회(SEC)가 Paxos에 Wells Notice를 보냈을 때 발생했습니다. NYDFS 대변인은 Paxos가 나쁜 행위자가 플랫폼을 사용하는 것을 방지하기 위해 BUSD 고객에 대한 실사를 수행할 의무를 다하지 못했다고 밝혔습니다."플랫폼"Binance 또는 Paxos를 가리키는지는 명확하지 않습니다.) 여기에서 사가를 더 깊이 다루었습니다.
더 폭발적인 두 번째 타격으로 이번 주 CFTC는 바이낸스와 CEO/창업자 자오 창펑(Changpeng Zhao)에 대한 혐의를 발표했습니다."CZ") 고의로 연방법을 우회하고 불법 디지털 자산 파생 상품 거래소를 운영했습니다. 이러한 주장에는 다음이 포함됩니다.
바이낸스는 처음에는 소매 고객을 유치하고 나중에는 기관 고객을 유치하여 미국에서의 입지를 강화하기 위해 계산된 접근 방식을 취했습니다.
Binance는 소매 고객에게 VPN을 사용하여 위치를 숨기고 신분증을 제출하지 않고 거래를 계속할 수 있도록 지시했습니다.
바이낸스가 2019년 특정 관할권의 사용자를 제한하기 시작했을 때 고객이 KYC 없이 거래소를 사용할 수 있는 허점을 남겼습니다.
2020년 1월 현재 바이낸스 고객의 19.9%가 미국에 있습니다.
Binance는 300개의 CZ 연결을 사용합니다."내부 계정"자신의 거래소에서 거래하십시오.
Binance는 Binance.US를 사용하여 중요한 미국 고객을 식별한 다음 페이퍼 컴퍼니와 관련된 새로운 KYC 문서를 사용하여 바이낸스에 가입하도록 유도했습니다.
바이낸스 사용"프라임 브로커", 미국 기관이 거래소에서 현물 및 파생 상품을 거래할 수 있습니다.
첫 번째 레벨 제목
바이낸스 사용자는 어디에 있습니까?
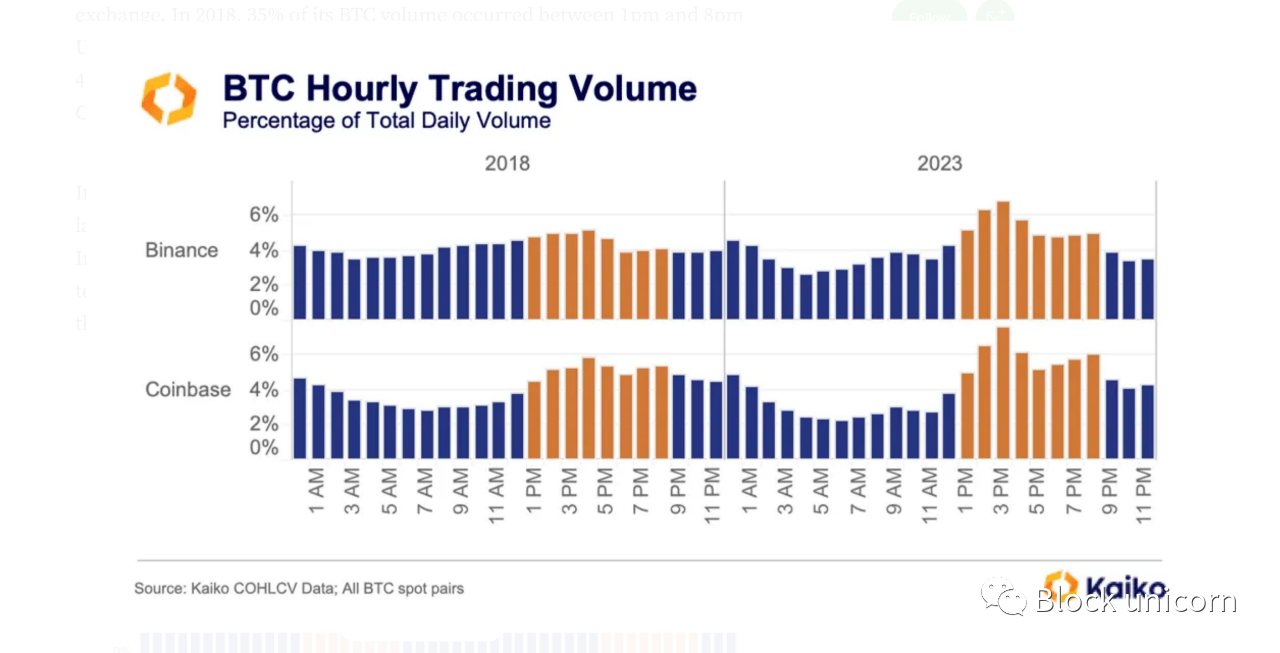
바이낸스의 거래량은 불균형적으로 미국 시간(주황색)에 치우쳐 있으며 실제로 미국 기반 거래소인 코인베이스와 매우 유사합니다. 2018년 BTC 거래량의 35%는 오후 1시에서 오후 8시(UTC 기준 오전 9시에서 오후 4시) 사이에 발생했으며 Coinbase의 수치는 41.5%였습니다. 2023년 현재까지 바이낸스 BTC 거래량의 43.4%는 미국 시간대에 있으며 코인베이스의 47.5%보다 약간 뒤처져 있습니다.
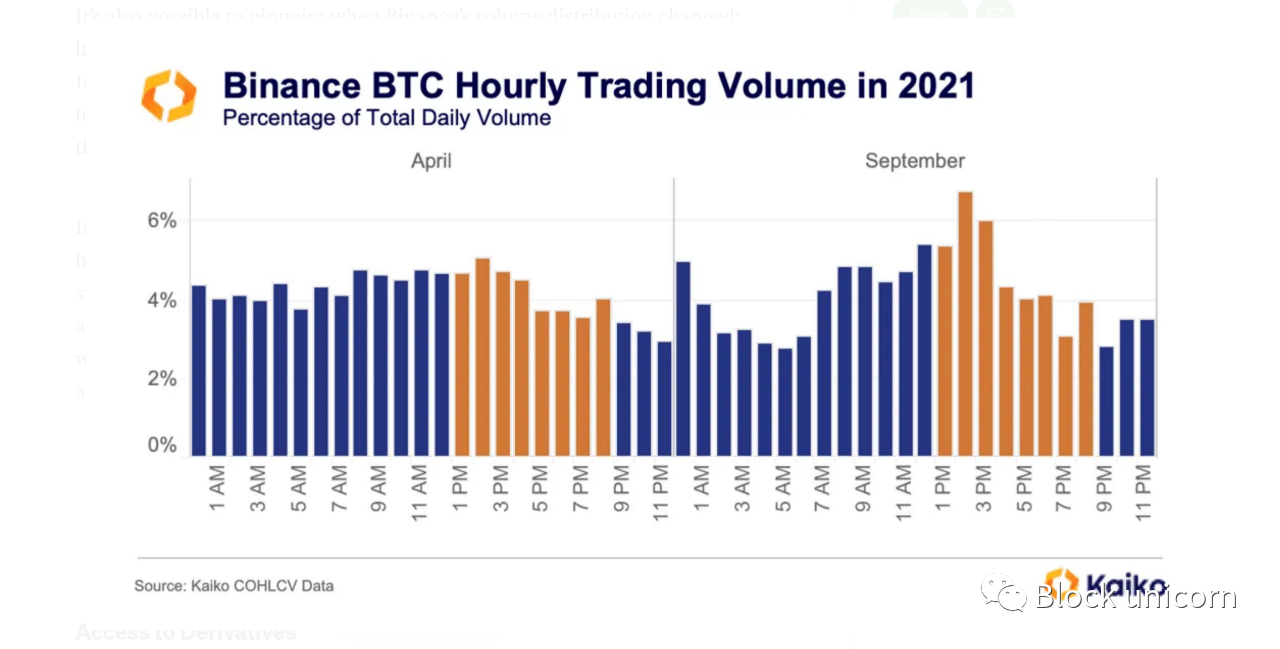
바이낸스의 거래량 분포가 언제 변경되었는지 확인할 수도 있습니다. 2021년 늦봄과 초여름에 중국은 암호화폐 거래를 단속했습니다. 불과 몇 달 만에 Binance는 상대적으로 평평한 시간별 분포에서 유럽 및 미국 거래 시간으로 크게 편향된 분포로 바뀌었습니다. 동부 표준시 기준 오전 10시의 거래량은 동부 표준시 오전 1시의 두 배 이상입니다.
틀림없이 바이낸스는 미국 거래 시간 동안 대부분의 거래량을 주도하지만, 이것이 순전히 미국 거래자들에 대한 거래소의 독점적인 목표의 결과인지는 확실하지 않습니다. 그러나 미국에 기반을 둔 무역 회사가 소송의 세부 사항 중 일부를 확증하기 위해 나섰기 때문에 일부 미국 기관이 바이낸스를 사용하기로 선택한 이유를 고려해 볼 가치가 있습니다. 크게 세 가지 이유가 있는 것 같습니다.
1. 파생상품 거래 기회
2. 더 많은 현물 거래 쌍
보조 제목
파생 상품 거래 기회
2019년 중반, 바이낸스는 파생 상품 거래 서비스를 시작했으며, 다른 경쟁사와 비교할 때 바이낸스는 여전히 신인이었습니다. 결과적으로 BitMEX는 이전에 가장 큰 암호 화폐 파생 상품 거래소였으며 2020년 10월 CFTC를 위반했을 때 Binance는 완벽한 위치에 있었습니다. 이사는 동료에게 다음과 같이 말했습니다. "최근 BitMEX 사건은 업계. 모든 차트에서 미국 데이터를 제거하십시오... 금융 및 미래에 극소수의 사람들만 미국 데이터를 볼 수 있습니다."
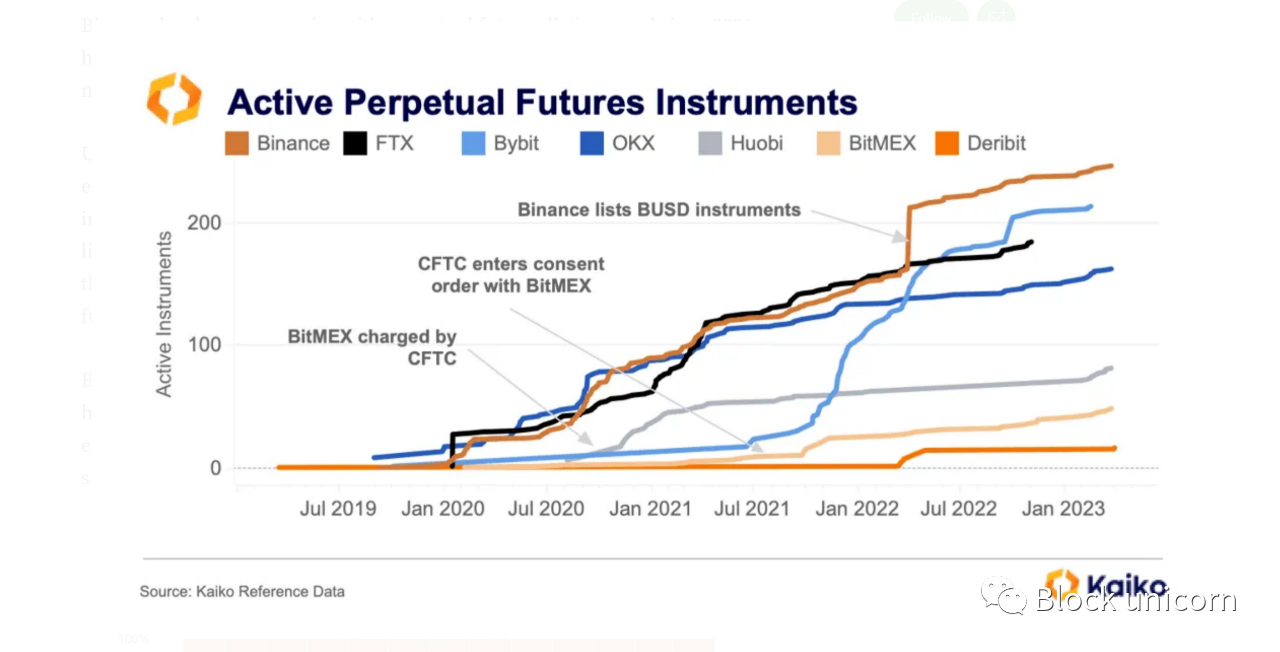
바이낸스는 무기한 계약 상장에 매우 적극적이었고, 2021년 이후로 폐쇄 당시 182개의 계약 거래 쌍을 보유한 FTX를 능가했습니다.
미국 사용자는 암호 화폐 파생 상품과 관련하여 선택권이 제한되어 있습니다. 소매 투자자는 KYC 확인이 필요하지 않은 교환(안전하거나 합법적이지 않을 수 있음)을 사용할 수 있는 반면 기관은 CME와 같은 소수의 라이센스 파생 상품 교환을 사용하도록 선택할 수 있습니다(단지 BTC 및 ETH로 제한됨) 또는 소송에 설명된 방법을 선택하여 200개 이상의 영구 계약 거래 쌍에 액세스할 수 있습니다.
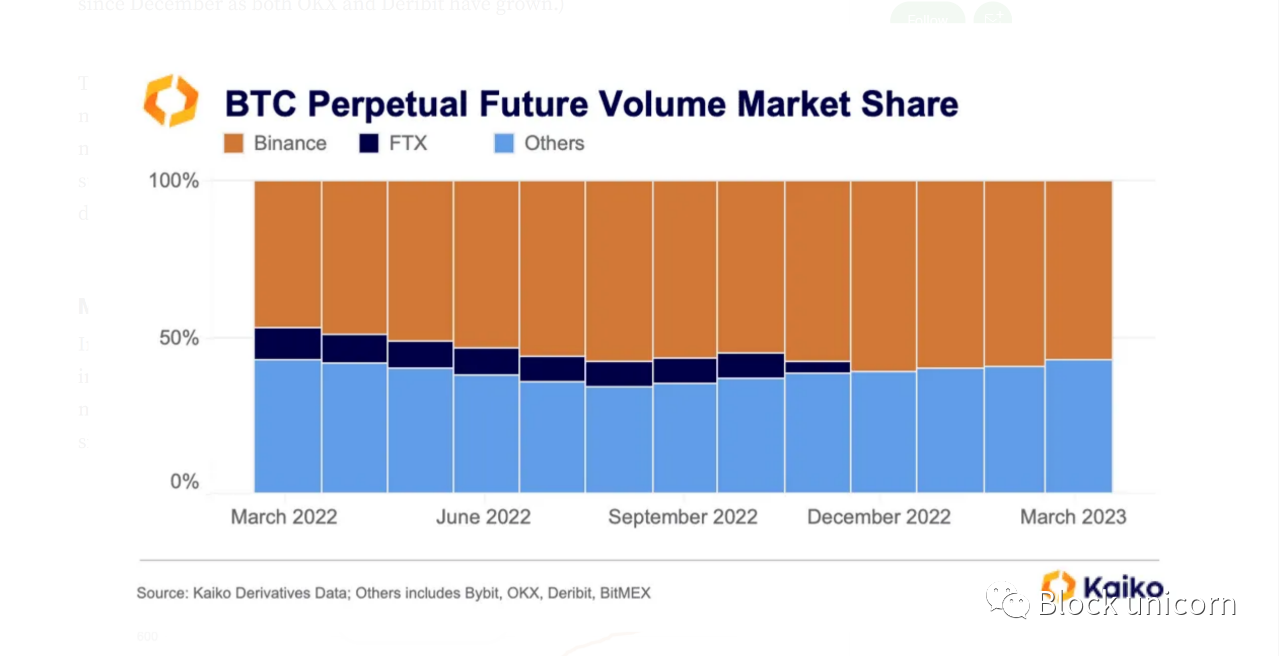
바이낸스는 수년 동안 선물 거래량을 지배해 왔으며 FTX 사태 이후 카이코가 다루는 모든 BTC 무기한 계약 거래량의 절반 이상을 여러 번 연속으로 제공했습니다. (참고로 12월 이후 OKX와 Deribit이 성장함에 따라 실제로 시장점유율은 감소했습니다.)
보조 제목
더 많은 현물 거래 쌍
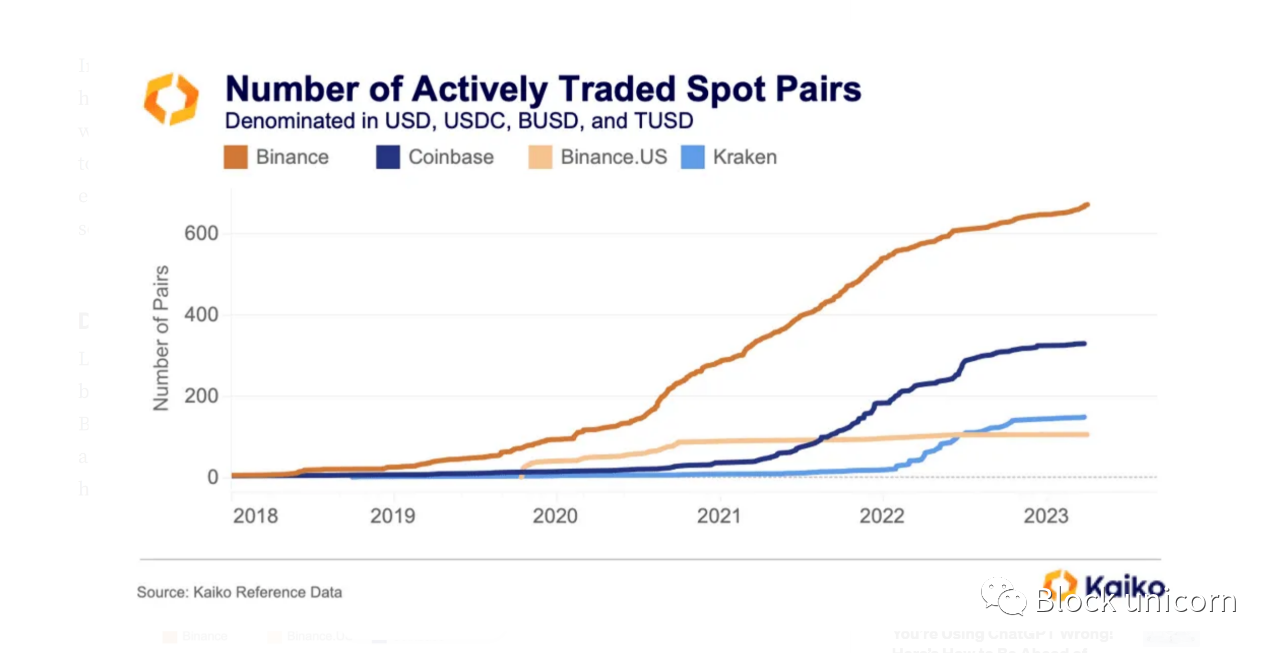
보다 일반적으로 바이낸스가 미국 거래소에 비해 갖는 또 다른 이점은 현물 거래를 위한 새로운 토큰을 상장할 수 있는 자유입니다. 현재 Binance는 Coinbase보다 2배 이상, Kraken보다 4배 이상, Binance.US보다 6배 많은 활성 거래 쌍을 보유하고 있습니다.
보조 제목
더 깊은 이동성
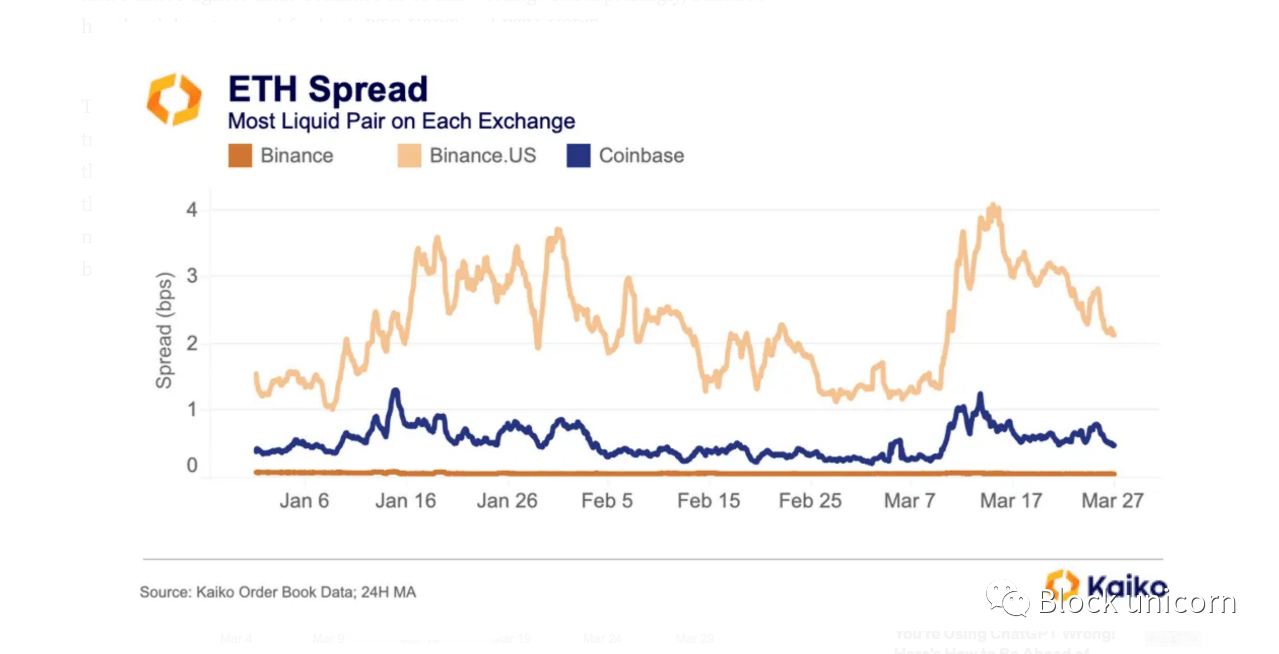
유동성은 특히 대규모 포지션을 구축하거나 판매하거나 자주 거래하는 기관의 경우 암호 화폐에서 가장 중요합니다. 여기서도 Binance는 이 글을 쓰는 시점에서 Binance.US보다 36배, Coinbase보다 8배 더 타이트한 스프레드로 강력한 실적을 보유하고 있습니다. 당연히 Binance는 BTC-USDT와 ETH-USDT 사이의 스프레드가 가장 작습니다.
이것은 자연스럽게 자주 거래하는 기관을 끌어들입니다. 바이낸스의 소액 통화 유동성도 매우 깊습니다. 아래 표는 3개 거래소 모두에서 거래되는 ATOM이라는 시가 총액 기준 상위 25개 토큰의 슬리피지 $10,000의 시뮬레이션 판매 가치를 보여주는 표입니다. 미끄러짐은 Binance에서 0.03%였으며 결코 0.1%를 초과하지 않았습니다; 미끄러짐은 Coinbase에서 0.11%였으며 Binance.US에서 0.1%에서 0.3% 사이에서 변동했습니다.
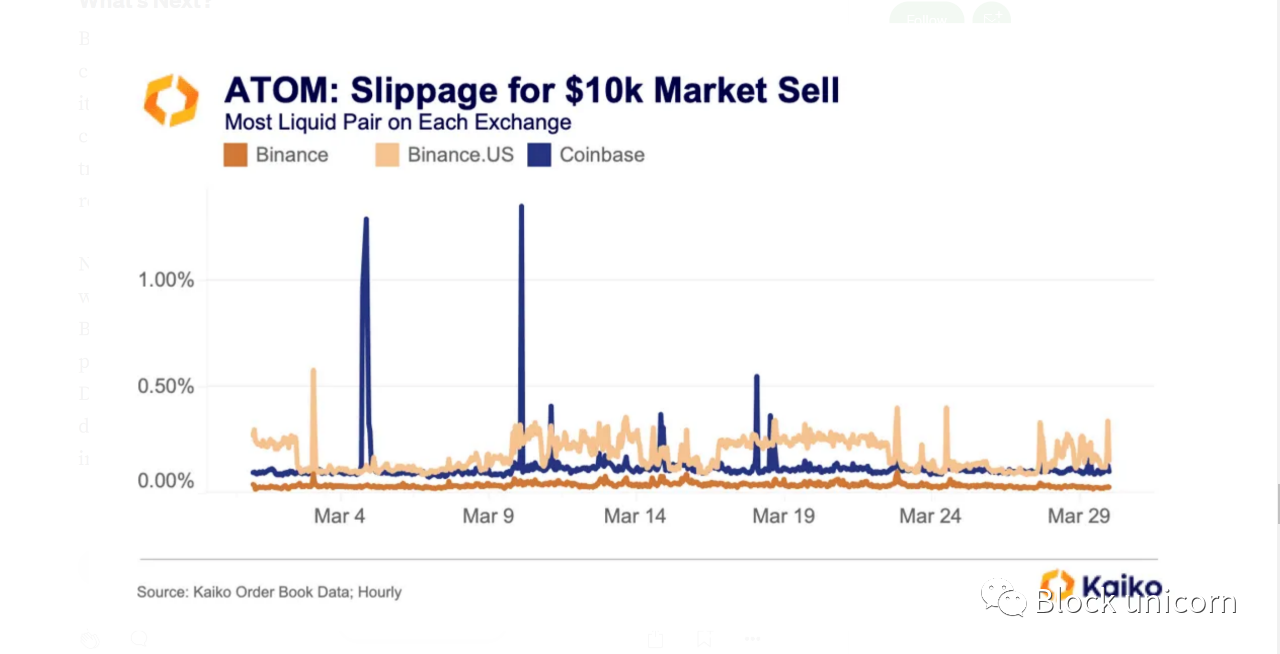
바이낸스의 시장 점유율은 이미 하락했으며 앞으로 몇 달 안에 더 하락할 수도 있지만, 이것이 가장 일반적으로 거래되는 BTC 쌍에 대한 수수료를 다시 도입했기 때문인지 미국 기관이 거래소에서 거래를 중단했기 때문인지는 알 수 없습니다. . 운 좋게도 Kaiko는 거래소가 최근 변경 사항과 규제 조치에 어떻게 대처하고 있는지에 대한 아이디어를 제공할 수 있는 다양한 유동성 및 거래 지표를 보유하고 있습니다.
일반적으로 저는 미국 거래소, 특히 Coinbase가 바이낸스를 떠나는 미국 기관 현물 거래량의 일부를 흡수한다고 생각합니다. 그러나 현재 규제 환경은 예측하기에는 너무 불분명합니다. 단기적으로는 Deribi, Bybit, OKX와 같은 다른 거래소가 계속해서 바이낸스 파생 상품 거래량의 일부를 유치할 가능성이 높습니다. Gemini와 Coinbase가 참여하기로 결정하면 이 볼륨을 놓고 경쟁하는 것이 더 흥미로워질 수 있습니다.





