






Odaily Frontline | Gartner: 신용 카드 브랜드는 Bitcoin 거래에서 Stablecoin 결제로 전환해야 합니다.


이 기사는Gartner, 원저자: Avivah Litan
오데일리 번역기 | Nian Yin Si Tang
오데일리 번역기 | Nian Yin Si Tang
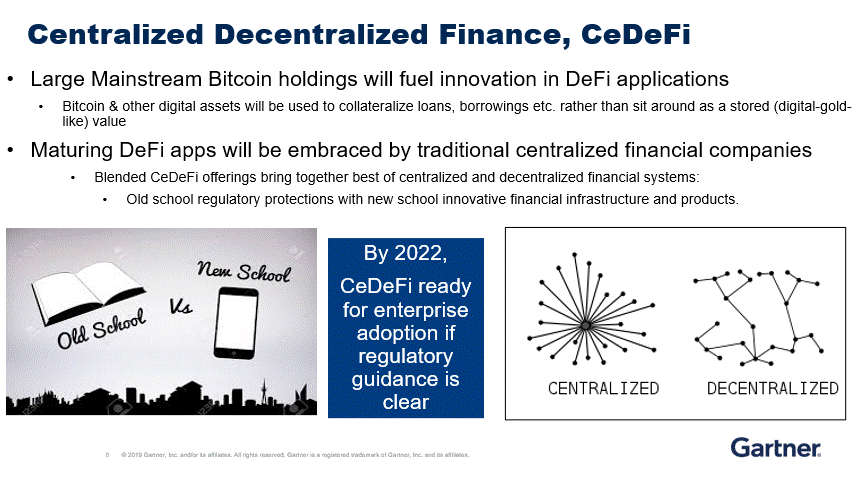
아래 그림과 같이 이러한 유형의 서비스를 CeDeFi라고 합니다.
보조 제목
가입을 환영하지만 혁명이라고 말하기는 어렵습니다.
이러한 신용 카드 및 결제 회사의 제품은 의심할 여지 없이 소비자, 비즈니스 및 블록체인 간의 기술 라인을 확장하고 미래의 결제 인프라로의 전환을 촉진합니다. 그러나 이러한 상품은 중앙 집중식 청산, 결제 및 지불 서비스에 거래 수수료를 부과하여 수익을 창출하는 중앙 집중식 금융 회사에서 나옵니다.
우리가 인터뷰한 회사들은 이러한 서비스에 회의적이었습니다. 결국, 블록체인 지불의 혁명은 P2P 지불을 실행하고 중앙 중개자와 관련 은행 수수료를 제거한다는 것입니다. 잠재적인 사용자는 미래에 P2P 블록체인 네트워크에서 암호화폐를 이동하기 위해 이러한 중앙 집중식 서비스에 대해 추가 거래 수수료를 지불해야 하는지 궁금해 할 것입니다. 이는 블록체인의 약속을 깨는 것을 의미합니다.
사용자는 아직 시장에서 본 적이 없는 제품을 찾고 있습니다.
- 명목화폐에 고정된 스테이블코인을 사용한 저비용 온체인 지불;
- 스테이블 코인 지불을 수행하기 위해 쉽게 액세스할 수 있는 애플리케이션
- 현재 신용 카드 네트워크보다 낮은 지불 승인 수수료
- 블록체인 기반의 투명한 실시간 안정환 결제(및 결제), 결제 지원 기본 정보에 얽매임
- 파트너 은행 계좌의 스테이블 코인 자금에 대한 신용 카드 브랜딩 및 은행 보호.
이 경우 신용 카드 브랜드 또는 대체 결제 회사는 고객이 블록체인에서 거래하는 데 사용할 수 있는 스테이블 코인을 발행합니다. Stablecoin 결제는 구매한 항목과 같은 기본 기록에 연결되며 블록체인을 활용하여 투명성과 즉시성을 보장합니다.
신용 카드 브랜드는 지불인과 수취인에게 자금에 대한 액세스 권한을 제공하고 기존 채널에 기능을 추가하지만 블록체인에 대한 실제 지불은 포함하지 않습니다.
보조 제목
결론
결론
최근 Visa가 네트워크에서 암호화폐(Bitcoin) 구매 및 거래를 지원할 것이라고 발표한 것은 업계에서 좋은 반응을 얻었습니다. 그러나 비트코인은 결제에 적합하기에는 변동성이 너무 커서 변동성 문제가 해결되지 않는 한 Visa가 이 기능을 채택할 가능성은 낮습니다.
그러나 수천 또는 수백만 명의 지불인과 수취인을 연결하기 위해 블록체인, 특히 B2B 공간에서 스테이블코인 지불이 필요합니다. 이것은 신용 카드 브랜드 및 그 대안(예: PayPal, Square)이 부가 가치 위험 관리, KYC/로그인 및 현금 관리 서비스(기존 명목 화폐 서비스와 병합)와 함께 제공할 수 있는 가치 제안입니다.
미래에 신용 카드 브랜드와 그 대안은 스테이블 코인 신용 시스템과 같은 결제 이외의 다른 DeFi 기능을 지원할 수 있습니다.
보조 제목
문제는 남아 있습니다. 이러한 중앙 집중식 금융 서비스 회사는 기존의 중앙 청산소 기반 수익 흐름을 잠식할 위험을 감수하면서 블록체인 P2P 지불의 정신을 계속 따를 것입니까? 대답은 회사에 실제 옵션이 있는지 여부에 따라 다릅니다.
기존 기업이 조치를 취하지 않으면 신흥 스테이블코인 결제 네트워크가 시장의 요구를 반드시 충족할 것입니다.
기존 기업이 조치를 취하지 않으면 신흥 스테이블코인 결제 네트워크가 시장의 요구를 반드시 충족할 것입니다.





