전문가 해석: 미국 통화감독청(OCC)의 새로운 정책이 개념에서 응용까지 블록체인 국경 간 지불을 촉진하는 방법


미국 통화감독청(OCC)은 이달 초 발표한 설명 서한에서 미국 국립 은행과 연방 저축 협회가 결제를 위해 퍼블릭 블록체인과 스테이블 코인을 사용할 수 있다고 밝혔습니다. "허용된 지불 활동"에 관련 스테이블 코인을 사용하십시오. OCC는 또한 블록체인 안정 통화 네트워크가 국경 간 거래 비용을 줄이기 위해 더 저렴하고 빠르고 효율적인 지불 방법으로 사용될 수 있다고 믿습니다.
보조 제목
결제 시나리오에 Stablecoin 기술 적용
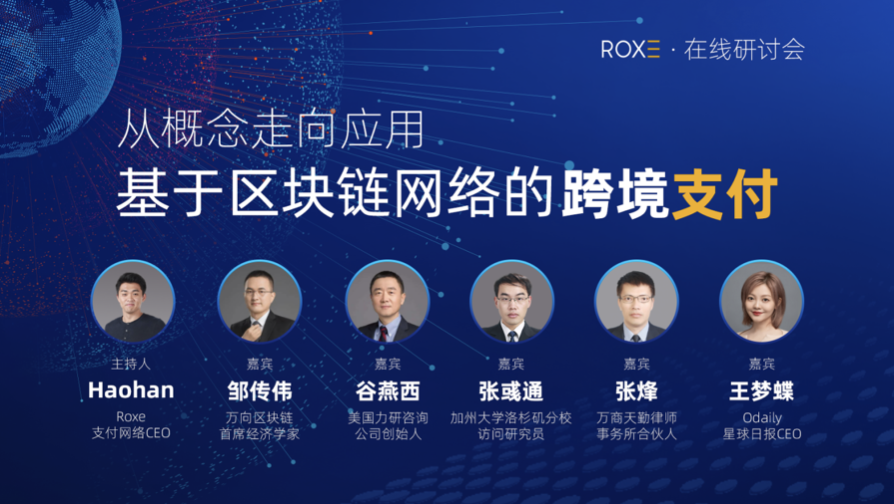
"OCC의 이러한 움직임은 스테이블코인 결제를 주류로 만드는 데 도움이 될 것이며 개발의 여지가 많습니다." Wanxiang Blockchain의 Zou Chuanwei 수석 경제학자는 "미국의 스테이블코인에 대한 규제 프레임워크는 매우 명확합니다. OCC는 설명문에서 상업은행이 독립 노드 검증 네트워크에 운영 노드로 참여할 수 있다는 것, 즉 상업은행이 합의 부기에 참여할 수 있음을 명확히 했다. .”
앞서 암호화폐 시장 규제에 관한 유럽연합 집행위원회의 제안에서 스테이블코인과 관련된 내용은 미국과 매우 유사했다. 따라서 규제 프레임워크의 관점에서 스테이블코인은 특정 설계 유형에 따라 상품, 증권 또는 파생상품으로 정의됩니다. 우리 모두가 알다시피, 상품은 비교적 느슨한 감독을 받습니다.상품으로 인정받기 위해서는 스테이블코인이 규제 조건을 충족해야 할 뿐만 아니라 1:1 완전 준비금을 발행해야 하며 법정 준비금의 자산이 필요합니다. 규제 대상 Bank of America에 위탁 사용자에게 양방향 1:1 교환이 가능함을 약속함과 동시에 사용자에게 이자를 지급할 수 없음 현지 통화 질서를 방해하지 않는 이러한 안정적인 통화는 개발의 여지가 많습니다.
"정책이 퍼블릭 체인에서의 발행을 완전히 배제하는 것은 아니지만 '발행하는 사람은 책임을 진다'는 컴플라이언스 규정으로 판단할 때 금융 상품의 발행은 퍼블릭 체인이 아닌 얼라이언스 체인에 있어야 합니다." American Liyan의 설립자 컨설팅 회사 런구옌시(Ren Gu Yanxi)는 "미국 대통령 직속 금융시장실무그룹과 OCC의 성명은 미국이 가까운 시일 내에 자체적으로 미국 달러 CBDC를 개발할 계획이 없고 시장에 맡겨 제공할 계획임을 시사한다"고 말했다. 미국 달러 기반의 디지털 스테이블 코인 즉, 디엠(구 리브라) 등의 기관과 시중은행이 규제를 전제로 협력하여 독립적으로 또는 제휴하여 자체 조건에 따라 스테이블 코인을 발행할 수 있으며, 분산되고 독립적이며 적합한 네트워크인 한 명확한 기술 규정이 없습니다."
"이 정책은 스테이블 코인의 발전을 촉진할 뿐만 아니라 미국 및 글로벌 금융 시장의 발전도 촉진할 것입니다. 우리 모두 알다시피 미국 달러는 중앙 집중식 청산 시스템에 의해 지원되는 반면 스테이블 코인은 블록체인 또는 분산 장부 관리에 의해 지원됩니다. . 기술 구현, 즉 스테이블 코인의 발행을 위해서는 기반이 되는 블록체인 기술 기반의 인프라가 필요합니다. , 부동산 소유권 등 다양한 금융 상품의 유통은 모든 금융 상품의 유통 및 거래를 촉진합니다.”라고 Gu Yanxi는 덧붙였습니다.
UCLA의 객원 연구원인 Zhang Yutong은 스테이블코인 기술이 지불 시나리오에서 사용될 수 있는 기술적 경로이며 주로 OCC가 지불 시나리오에서 스테이블코인의 적용을 어떻게 보는지에 따라 다릅니다. 그는 "지불 분야에서는 일반적으로 '계좌 기반'과 '계좌 없는' 두 가지 유형으로 나뉩니다. 지불 시나리오에서 블록체인을 적용하는 것은 본질적으로 기술 지향적인 접근 방식인 무계좌 운영입니다. ." 지불 처리 및 처리, 지불 시나리오에 대한 제한이 없습니다. 즉, 온라인 및 오프라인 소비가 필요한 한. 또한 스테이블 코인의 자연스러운 재무 속성으로 인해 스테이블 코인 기술은 더 많이 구현될 것입니다. 금융 시나리오.먼저 차입, 그 다음 증권화와 같은 진화 과정입니다.OCC의 설명문은 은행과 비은행 금융 기관에 혁신과 과감한 시도의 기회를 제공하여 미국에서 강세 경쟁 상황으로 이어질 수 있습니다. .”
앞으로 스테이블 코인을 결제에 적용하는 것은 무계정 결제 개발의 추세가 될 것입니다. "1월 20일, 중국 인민은행은 기존의 '온라인 결제', '선불 카드 발급 및 승인'에서 기존 결제 라이선스의 표준을 변경한 '비은행 결제 기관에 대한 규정(초안)'을 발표했습니다. ', '계좌이체', '단독' 등은 '계좌 유무', '운영 여부'가 됩니다. "비은행 지불 기관에 대한 규정(의견 초안)"의 블록체인 기술은 중국에서 비계좌 운영을 위한 기술적 경로로도 사용될 수 있습니다.”라고 Zhang Yutong은 설명했습니다.
OCC의 설명 서한에 언급된 주요 사항에 대해 Wanshang Tianqin Law Firm의 파트너인 Zhang Feng은 다음 세 가지 관점을 표명했습니다.
(1) OCC의 출발점은 은행 시스템의 효율성을 유지하고 퍼블릭 블록체인을 금융 인프라로 간주하며 은행이 퍼블릭 블록체인을 기반으로 한 스테이블 코인을 국경 간 지불 결제에 사용하도록 장려하는 것입니다. 및 퍼블릭 체인 자산 거래 시스템.
(2) 결제를 위한 스테이블 코인의 사용은 여전히 은행 사용자에게 서비스를 제공하기 위한 것입니다. 규제 수준에서 은행 사용자와 블록체인 사용자는 여전히 자유롭게 전환할 수 없습니다. 즉, OCC가 획득한 법정 통화 토큰의 교환은 은행 내에서만 사용할 수 있습니다.
(3) 이것은 은행 시스템에 들어가는 블록체인 토큰 자산의 시작입니다. 앞으로 더 많은 블록체인 자산이 은행 시스템에 들어올 수 있으며 은행은 사용자에게 제한된 블록체인 자산 서비스를 제공할 수도 있습니다.
보조 제목
계정 패러다임과 토큰 패러다임의 호환성과 보완성
2018년 중국인민은행은 "블록체인이 할 수 있는 것과 할 수 없는 것"을 발표했습니다. "(Xu Zhong, Zou Chuanwei 저자)는 기술 수준에서 토큰 패러다임을 제시했습니다. "계좌가 있는 것과 없는 것의 차이에 대해 국제결제은행(BIS)이 "화폐의 꽃" 모델을 제안했을 때 중앙은행의 디지털 통화는 계정 또는 토큰 패러다임을 기반으로 할 수 있다고 언급했습니다. . 사실, 여전히 작은 경계, 즉 우리가 자주 말하는 합의 경계: 토큰, 스마트 계약 및 합의 알고리즘의 삼위일체 관계가 있습니다. 블록체인 내부와 외부의 두 가지 상호 작용이 있습니다. 하나는 정보를 읽는 것입니다. 블록체인 외부에서 블록체인으로. 오라클에 해당하며, 두 번째는 블록체인의 토큰이 경제 수준에서 추출한 블록체인의 두 가지 핵심 기술 기능인 실제 세계의 자산을 나타낸다는 것입니다." Zou Chuanwei는 추가로 지적했습니다. out: "토큰의 본질은 디지털 원장 또는 중앙 집중식 원장의 분산된 수학 기호로 이해될 수 있으며 현금(점대점 거래)과 유사하고 현금을 능가합니다(더 작은 단위로 나눌 수 있음, 거래 자연스럽게 국경을 초월하며 청산은 지능적입니다.) 토큰 패러다임 자체는 익명이며 일부 사용자 ID와 연결될 수 있으며 중개자 없이 P2P 거래를 실현할 수 있으며 계정을 공유할 수 있으며 변조할 수 없습니다. 좋은 개방성, 좋은 익명성 보호 및 P2P의 장점을 가지고 있으며, 제휴 체인을 기반으로 하고 다양한 시나리오에 적용되는 계정 패러다임, 통합과 호환됩니다."
Zhang Yutong은 무계정 지불 및 거래에 두 가지 특징이 있다고 생각합니다: (1) 지불을 위한 무계정 거래는 실제로 신용 계층 구조를 제거합니다. (2) 전통적인 지불 시스템에서 토큰 패러다임으로 마이그레이션한 후 중개자가 필요하지 않습니다. 스테이블코인 패러다임의 결제를 신뢰하는 이유는 첫째, 블록체인 기술을 인정하고 합의 메커니즘을 통해 신뢰를 얻기 위함이며, 둘째, 스테이블코인 이면에 있는 발행자의 신용을 인정하기 위함입니다. "OCC는 은행이 안정적인 통화 기술을 사용하여 지불할 수 있도록 합니다. 첫째, 은행은 안정적인 통화를 발행하기 때문에 신용 시스템이 붕괴되지 않습니다. 예를 들어, 디지털 위안화의 100%는 중앙 은행에 지불됩니다.지불 분야에 초점을 맞추면, 토큰 패러다임은 신뢰할 수 없지만 신용 수준은 여전히 고정되어 있습니다. 즉, 토큰 발행자이므로 시리즈도 가져올 것입니다. 예를 들어, SEC에 의해 소송을 당하고 있는 XRP가 보안 토큰으로 인정되는 이유는 XRP가 여러 가지 재정적 속성을 가지고 있기 때문입니다. 블록체인 시스템을 기반으로 하는 도구, 둘째, XRP 판매 미국법상 투자계약으로 정의되어 증권의 개념에 속하므로 SEC에서는 증권형 토큰으로 정의하고 있습니다.”
"계좌 패러다임과 토큰 패러다임은 본질이 아닙니다. 은행 자산과 블록체인 토큰 자산의 실제 차이점은 부기 시스템 이면의 서로 다른 신용 출처에 있습니다." Zhang Feng은 다음과 같이 믿습니다. "금융 인프라로서 이 둘은 상호 작용할 수 없습니다. 현재 배타적 대체, 그러나 완벽하게 호환되고 상호 보완적일 수 있음 현재 전통적인 금융 시스템은 여전히 주요 시스템입니다 미래에 더 많은 금융 활동을 수행하기 위해 더 많은 자산이 블록체인에 연결되면 토큰 패러다임은 주류가 됨 은행은 블록체인 기반 스테이블 코인 또는 기타 체인 자산의 발행은 은행이 블록체인 생태계의 일부가 되었음을 나타냅니다 은행의 스테이블 코인 발행은 통제되며 준비금 및 감독의 제약을 받습니다 OCC 은행이 퍼블릭 블록체인을 채택할 수 있도록 하여 국경 간 지불을 촉진하는 것이 더 편리하고 저렴하며 효율적입니다.한편 블록체인 자산은 은행을 통한 유통을 확장하고 더 많은 사용자에게 도달하며 블록체인에 대한 대중의 인식을 높일 수 있습니다. .”
보조 제목
디지털 위안화(DCEP)가 국경 간 결제에 미치는 영향
"디지털 위안화(DCEP)가 등장한 후 제3자 결제는 더 큰 어려움에 직면하게 될 것입니다. 기술적인 관점에서 볼 때 디지털 위안화는 더 안전하고 저렴하며 빠르기 때문에 시장에서 디지털 위안화(DCEP)를 사용하는 경향이 있습니다. 가능성." Zhang Yutong은 다음과 같이 말했습니다. "실제로 국경 간 지불의 경우 유일한 방법은 다릅니다. 디지털 위안화(DCEP)의 본질은 여전히 위안화이며 그 뒤에는 여전히 중앙 은행과 국가의 보증이 있습니다. 신용.최상위 설계 및 상용화 영역 블록체인 토큰과 스테이블 코인은 국경을 넘는 결제와 다릅니다.또한 메커니즘 설계도 다릅니다.디지털 위안화(DCEP)가 채택한 기술 시스템은 다른 지역과 다릅니다. 디지털 위안화의 최하층은 유통될 수 있지만 블록체인 시스템이 아닌 반면 태국과 홍콩 금융관리국은 블록체인 네트워크를 활용해 직접 디지털 화폐를 만들려고 하고 있다. 원활한 연결은 기술적 과제가 될 것입니다.홍콩 통화청을 예로 들면 자체 블록체인 국경 간 결제 시스템을 구축하고 있으며 중앙 은행 수준의 블록체인 네트워크에서 태국 은행과 협력하고 있습니다. 중앙 은행과 중앙 은행 시스템 간의 국경 간 지불 이체를 실현하십시오.이 두 가지 시도는 여전히 전통적인 국경 간 지불 프레임 워크에서 블록 체인 방법과 네트워크를 결제 방법으로 사용하는 것은 지속적인 개선으로 간주될 수 있습니다. 전복이 아닌 전통적인 국경 간 결제 시스템입니다."
Wang Mengdie는 결제 수단인 디지털 위안화(DCEP)가 국제 결제에 다음과 같은 영향을 미칠 것이라고 생각합니다.
먼저 디지털 위안화(DCEP)의 설계원리 관점에서 볼 때 점대점 결제의 높은 개방성과 자연스러운 국경 간 결제라는 장점이 있어 기존 통화 시스템을 효과적으로 보완하고 개선할 수 있다. 재정적 효율성.
둘째, 디지털 위안화(DCEP)는 위안화의 국제화에 기여합니다. 현재 세계 통화 결제 시스템은 여전히 미국 달러가 지배하고 있으며 디지털 위안화(DCEP)는 위안화 국제화 프로세스를 가속화하거나 모퉁이를 추월하여 더 많은 목소리를 얻을 수 있습니다.
셋째, 잠재적인 도전. 국경 간 결제를 실현하는 과정에서 디지털 위안화(DCEP)는 다른 국가의 주권 통화와 상호 작용할 것입니다.예를 들어 KYC를 완료하려면 해외 거주자 및 기관이 지갑을 다운로드하고 여는 문제를 해결해야 합니다. 둘째, 중국인민은행은 외국 중앙은행과 협력하고 서로의 주권 통화를 존중하는 기초 위에서 협상해야 한다.
"일반 사용자의 경우 우선 디지털 위안화(DCEP)는 개인 정보 및 신용 한도의 완성도에 따라 제어 가능한 익명성과 더 나은 개인 정보 보호를 달성할 것입니다. 동시에 개인 정보 보호가 필요한 결제 시나리오도 확장할 수 있습니다. 둘째, 최근 디지털 위안화(DCEP) 파일럿 사례에서 이중 오프라인 기능, 즉 휴대폰 비행의 오프라인 모드에서 디지털 통화 지갑을 즉시 결제 및 오프라인 시나리오를 크게 확장하는 실시간 송금 결제 애플리케이션 시나리오"라고 Wang Mengdie는 덧붙였습니다.
보조 제목
OCC, 중앙 은행 디지털 통화에 대한 영향 완화
기존의 금융 시스템은 주로 미국 달러가 지배하고 있어 글로벌 금융 시스템은 미국 달러의 유동성에 의해 제약을 받고 있으며, 각국은 국제 통화 시스템 개혁에 공감대를 형성하고 있습니다. 특히 2019년 페이스북이 리브라 출시를 발표한 이후 각국은 CBDC 개발에 박차를 가하고 있다. Wang Mengdie는 "Bitcoin은 새로운 형태의 통화로서 P2P 결제를 실현하여 후속 디지털 통화 연구의 기반을 제공합니다. 물 전통적인 통화 시스템에 대한 압력 날로 증가하고 있습니다 전염병에 대응하여 미국은 역사상 가장 큰 경기 부양 법안을 도입했지만 정확한 전달과 낮은 구조 효율성이라는 두 가지 주요 문제에 직면했습니다 이전 구조에서는 소상공인의 자금이 은행에서 일부 대기업, 우량기업으로 흘러가는 현상이 있었고, 미국 거주자에 대한 구호자금은 주로 종이 수표로 완성되어 시간이 오래 걸리는 경우가 있었습니다. 디지털 달러는 이 두 가지 문제를 효과적으로 해결할 수 있고 연방 준비 은행이 헬리콥터로 돈을 분배하는 도구가 될 수 있습니다.따라서 미국은 디지털 통화 분야에서 민간 부문의 이점을 채택하고, 민간 부문 또는 2계층 운영을 통한 재정적 탈중개화의 잠재적 위험을 피하기 위해 공공-민간 파트너십을 채택하기 전에 성숙해질 때까지 기다립니다.”
"디지털 화폐는 USDT로 시작했고 이후 USDC, PAX 등이 등장했고 사설 화폐는 분산형으로 생성됐다. 리브라의 등장은 작은 급등으로 이어져 여러 나라에서 CBDC의 발전을 자극했다." Gu Yanxi 또한 Libra는 여러 국가에서 CBDC 촉매의 성명서라는 데 동의했습니다. 그는 "이전에 두 가지 개발이 있었는데 하나는 중앙 집중식 CBDC이고 다른 하나는 분산 시장에서 생성되었습니다. 미국 정책은 시장이 블록체인 기반 디지털 달러 안정 통화를 개발하도록 장려하기 위해 상당한 변화를 겪었습니다. 이 정책은 유럽연합(EU)은 사설통화 발행을 명백히 반대한다.유럽연합(EU)의 지지를 얻기 위해 리브라는 이름까지 Diem으로 바꿨다.최근 미국 대통령실 금융시장국과 OCC는 미국이 현재 시장이 분산된 접근 방식을 채택하도록 장려하고 혁신을 수행한다고 말합니다.지금 우리는 주로 소매 시장의 스테이블 코인에 대해 이야기하고 있으며 CBDC도 미래에 등장하여 시장의 스테이블 코인과 다른 분야에 서비스를 제공할 수 있습니다. ”
"OCC의 새로운 정책은 중앙 은행 디지털 통화가 아닌 스테이블 코인을 목표로 합니다. 발행자는 연방 준비 은행이 아닌 상업 기관입니다. 상업 기관이 스테이블 코인을 발행할 때 자산 보관은 여전히 상업 은행의 대차 대조표에 있습니다. Zou Chuanwei는 "중앙 은행의 디지털 통화에는 다양한 옵션이 있습니다. 하나는 중앙 은행이 대중에게 발행하는 소매 유형이고 다른 하나는 상업 기관 전용 도매 유형입니다."
중앙은행이 직접 발행하는 CBDC를 직접 CBDC, 즉 중앙은행이 사용자와 직접 대면하는 방식으로 인구가 많은 국가의 중앙은행은 엄청난 기술적 난관에 직면하게 되며 상업에도 큰 영향을 미치게 된다. 은행 시스템. 디지털 인민폐(eCNY)는 중앙은행의 디지털 통화에 속하지 않으며 중국인민은행은 지불 시스템 현대화의 관점에서 이 작업을 추진하고 있습니다. 6개 주요 은행은 디지털 위안화 프로젝트에서 준 지폐 발행 은행의 지위를 가지고 있으며 디지털 위안화 소유권을 보유하고 있습니다. 디지털 위안화는 먼저 중국 인민 은행이 상업 은행에 도매한 다음 상업 은행에서 사용자에게 소매하는 것이 아닙니다.
이는 상업 은행이 소매 수요를 사용자에게 직접 처리하는 반면 도매 거래 및 데이터 백업은 중국 인민 은행에서 이루어지기 때문에 시스템에 대한 압력과 상업 은행에 대한 영향을 완화하는 데 도움이 됩니다. 또한 사람들이 논의하는 중앙은행의 디지털화폐나 법적으로 준수하는 안정화폐는 사실상 통화수단이 아닌 결제수단으로 논의되고 있는데, 모든 기관의 발행은 충분한 준비금을 기반으로 하고 발행보다는 이용자 수요에 의해 주도되기 때문이다. . 기관은 대차 대조표를 확장하기 위해 중앙 은행 디지털 통화 또는 스테이블 코인을 발행합니다.