


지난 6개월 동안 비트코인과 비교하여 이더리움의 위험이 더 클까요?


이 기사는Yahoo!Finance, 원저자: Omkar Godbole
오데일리 번역기 |
오데일리 번역기 |
최근 몇 주 동안 옵션 가격이 어떻게 책정되었는지 살펴보면 적어도 비트코인에 비해 향후 6개월 동안 이더리움의 변동성이 더 커질 수 있습니다.
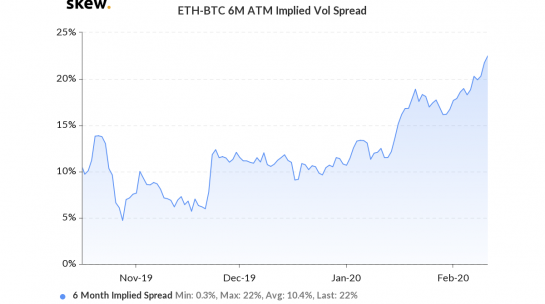
암호화폐 파생상품 분석 회사인 스큐(Skew)는 이더리움(ETH)과 비트코인(BTC)의 6개월 등가격 옵션 내재 변동성 사이의 차이가 최대 22% 포인트까지 상승했다고 언급했습니다. 실제로 최근 ETH-BTC 6개월 등가격 옵션 내재변동성 차이의 급격한 급등은 한 가지 사실을 보여줍니다. 투자자들은 향후 180일 동안 이더리움의 큰 변동성을 예상하고 있습니다. 비트코인보다 크지만 동시에 하락폭도 비트코인보다 클 것입니다.
ETH-BTC 등가격 옵션의 내재변동성은 2019년 10월 4.7%로 바닥을 쳤지만 그 이후로 상승 추세에 있습니다. "흥미로운" 것은 지난 3개월 반 동안 이더리움이 지속적으로 비트코인을 능가했다는 점입니다. 이는 등가격 옵션 내재 변동성 스프레드 지표 상승의 기반이 됩니다.
2019년 마지막 두 달 동안 비트코인은 21%, 이더리움은 거의 30% 하락했습니다. 그러나 2020년이 되면 상황은 완전히 달라집니다. 비트코인은 연초 대비 37% 상승했지만 이더리움은 같은 기간에 무려 73% 상승했습니다.
내재 변동성은 옵션 가격에 긍정적인 영향을 미치며 변동성(불확실성)이 높을수록 콜(강세 베팅) 및 풋(약세 베팅)을 통한 헤징의 필요성이 커집니다. 그러나 내재변동성은 시장의 발전 방향을 평가하는 지표가 아니며, 일반인의 용어로는 이 지표를 시장이 강세장 방향으로 발전할지 약세장 방향으로 발전할지 판단하는 데 사용할 수 없다는 점에 유의해야 합니다. 증가 또는 감소 추세. 그러나 트레이더는 일반적으로 변동성 증가를 약세장과 연관시키기 때문에 내재 변동성은 대부분의 투자자에게 "위험" 지표에 가깝습니다.
보조 제목
비트코인에 비해 이더리움은 예전보다 상대적으로 덜 위험합니다.
과거 변동성 분포 데이터를 분석해보면 최근 이더리움의 변동성이 더 크다는 것을 알 수 있습니다. 그러나 최근 몇 개월 동안 Bitcoin과 비교하여 Ethereum 자산의 위험은 상상만큼 크지 않은 것 같습니다.
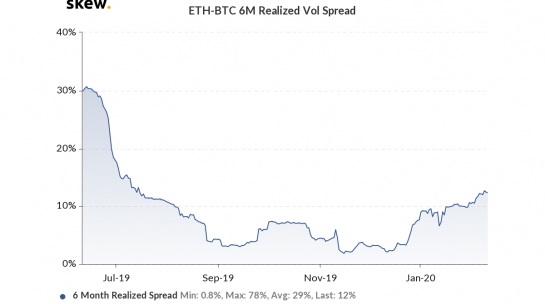
실현 변동성과 과거 변동성은 일반적으로 백분율로 표시되는 기본 자산의 평균 가격과의 표준 편차를 반영하는 두 가지 지표입니다. 자산의 과거 변동성이 높을수록 위험이 상대적으로 커집니다.
과거 변동성 데이터를 분석하면 지난 3년 동안 이더리움의 평균 과거 변동성은 최근 관찰된 수준보다 훨씬 높은 29% 포인트임을 알 수 있습니다. 비트코인보다 높지만, 시간이 연장되면 이더리움은 여전히 상대적으로 비트코인에 가까운 수준으로 위험을 줄일 것입니다.
보조 제목
변동성과 평균회귀
평균 회귀 이론에 따르면 모든 메트릭은 결국 시간이 지남에 따라 과거 평균으로 돌아갑니다.
이 경우 내재 변동성과 역사적 변동성도 이 이론에 적용됩니다. 이는 현재 변동성과 과거 변동성의 차이가 평균 변동성인 29%포인트보다 훨씬 낮기 때문에 향후 6개월 동안 과거 평균 변동성인 29%포인트로 "복귀"할 가능성이 있음을 의미하는 것으로 보입니다.





