なぜPapertradeに逆にやられてしまうのか?


- 核心的な見解:Papertradeはトレーダーの実際の損失をPAPERトークンの発行と結びつけることで、取引損失をプロトコルの将来キャッシュフロー分配権に転換し、短期的に驚異的なプロトコル収益を生み出したが、このモデルはインセンティブ駆動型の取引に依存しており、長期的な持続可能性には疑問が残る。
- 重要な要素:
- 直近7日間のプロトコル収益は4224万ドルに達し、業界全体で3位、TetherとCircleに次ぎ、Pump.funやHyperliquidを上回っている。
- 流動性プール型の取引メカニズムと非対称な損益設計を採用しており、利益側は控除される一方で損失側は全額負担となるため、ロングとショートの両建てでも純損失が発生する。
- PAPERはフェアローンチを採用し、1ドルの損失につき初期は100枚のトークンを鋳造でき、発行効率はプロトコルの成長に伴いカーブに沿って減衰するため、明確な先行者優位が形成される。
- あるケースでは、トレーダーが28.4億ドルの名目取引量を達成し、171万ドルの損失を出したが、1.36億枚のPAPERと107万ドルのステーキング報酬を獲得し、純損失は約63.7万ドルであった。
- 収益構造の約86%はLP資金プールからステーカーへの分配による超過収益に由来し、従来の手数料ではないため、その性質は従来のPerp DEXとは大きく異なる。
- ローンチ前の8時間でステーカーは約2390万ドルを分配されたが、その後の37時間ではわずか約240万ドルであり、収益は早期の期間に高度に集中している。
- 1000倍レバレッジでは約75.3%のアドレスが強制清算を経験しており、プロジェクト側はリスク管理強化のためLP配当の閾値を500万ドルから1000万ドルに引き上げた。
オンチェーン・デリバティブ取引プラットフォームのPapertradeは、最近最も注目されているプロジェクトの一つだ。
DefiLlamaのデータによると、Papertradeの直近7日間のプロトコル収益は4224万ドルに達し、業界全体のプロトコル収益ランキングで3位、TetherとCircleに次ぐ位置にいる。この成績はPump.funの1606万ドルやHyperliquidの1456万ドルをも上回っている。
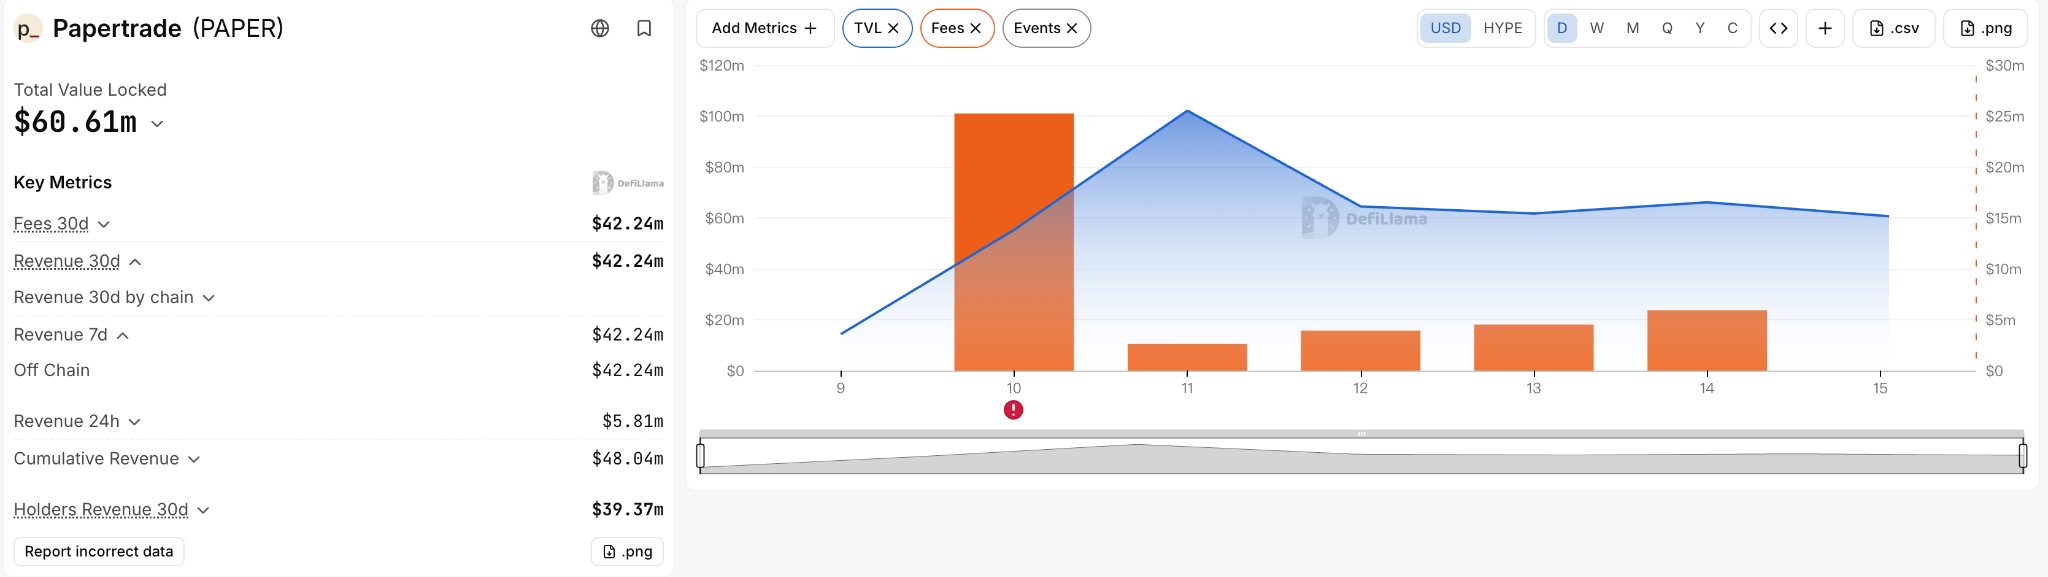
https://defillama.com/protocol/papertrade
ローンチ間もない取引プラットフォームが、非常にアグレッシブなインセンティブモデルによってわずか数日で、長年運営されてきたトッププロトコルの多くを収益で上回ったのだ。
しかし、Papertradeの爆発的な成長の裏側には、トレーダーたちが一取引ごとに積み上げた損失が確かに存在している。
10月13日、Lookonchainのモニタリングによると、あるトレーダーはPapertrade上で累計28.4億ドルもの名目取引量を稼ぎ出し、取引損失は約171万ドルに達した。彼は約107万ドルのUSDCステーキング報酬と1.36億枚のPAPERトークンを得たものの、ステーキング報酬を差し引いた後の純現金損失は依然として約63.7万ドルに上る。
この一見矛盾する二つの現象は、Papertradeの非常にアグレッシブかつ特殊な経済モデルに由来している。それはトレーダーの実際の損失をPAPERトークンの発行に直接結びつけ、さらにステーキング配当メカニズムを通じてトークン保有者がプロトコルが生み出す収益を共有できるようにするものだ。つまり参加者は、実際の取引損失を負担することで、プロトコルの将来の収益分配権を得ることができるのである。
では、なぜ人々は進んで取引損失を負担してまでPAPERを獲得しようとするのか。なぜ一部の初期クジラは厚い利益を得られる一方で、後から参入した者は量産すればするほど損失が膨らむ可能性があるのか。Papertradeの驚異的なプロトコル収益はいったいどのように生まれているのか、そしてこのモデルは長期的に持続可能なのか。
本稿では、Papertradeの取引メカニズム、トークンエコノミクスモデル、そして参加者間の利益分配関係から出発し、この特殊な経済モデルの解体を試み、その背後にある運行ロジックと経済的ゲームを分析する。
Papertradeの経済モデル――取引損失を将来の収益権に転換する
Papertradeは、HyperliquidエコシステムのHyperEVM上に構築された合成パーペチュアル契約取引プラットフォームで、2026年10月10日に正式に取引を開始した。初期は主にBTCとETHの2資産をサポートし、最高1000倍のレバレッジを提供している。
製品形態から見ると、実際のところHyperliquidやAsterなどのPerp DEXと大きな違いはなく、ユーザーは同様にロング・ショートを建て、資産価格の変動を予測して利益を得ることができる。
しかし基盤となる運行メカニズムにおいて、Papertradeはまったく異なる設計を採用している。
従来のオーダーブック取引所の核心は、買い手と売り手の注文をマッチングさせることにある。
例えばBTCでロングポジションを建てる場合、取引所は対応するショートエクスポージャーを負担する取引相手を見つける必要がある。
一方Papertradeは、自前のオーダーブックによるマッチングに依存せず、GMXの初期モデルに似た流動性プール型の取引メカニズムを採用している。
ユーザーの取引相手はプロトコル自身の流動性プールであり、取引によって生じる利益と損失はすべてこの資金プールと決済する必要がある。
例えばPapertradeで10万ドル相当のBTCロングを建てた場合、BTCが上昇してポジションが利益を生めば、プロトコルの資金プールが相応の利益をあなたに支払う。逆にBTCが下落してポジションが損失を生めば、資金はプロトコルの資金プールに流れ込む。
Papertrade自体は、Hyperliquidのオーダーブックにおける最良買い気配と最良売り気配の中間価格を取引参考価格として直接読み取っているため、実際にHyperliquid上で対応するパーペチュアル契約を成立させる必要はない。
これにより、オーダーブックスリッページゼロ、従来の資金調達レートなしという取引体験を提供できる。
ただし、Papertradeに取引コストがまったくないわけではない。
同プラットフォームは「Asymmetric PnL」と名付けられた特殊な非対称損益メカニズムを導入している。つまりトレーダーが利益を得る際には一定割合の利益控除を負担する必要があるが、損失時には対等な軽減措置は得られない。
例えばある取引が本来100ドルの利益を生む場合、非対称損益調整および関連する決済手数料を経た後、トレーダーが実際に受け取る利益は100ドルを明らかに下回る可能性がある。
しかしその取引が100ドルの損失を出す場合、トレーダーは依然として相応の損失を負担しなければならない。もちろん具体的な控除割合は価格変動幅、取引対象、プロトコルパラメータによって決まる。
つまり、ロングとショートの双方が価格方向において損益を通算できたとしても、トレーダー全体としては利益控除によって純損失が生じる可能性があり、これらの損失がプロトコル資金プールの収益の重要な源泉を構成しているのである。
PAPER発行メカニズム:取引損失でもトークンを取得できる
PAPERはPapertradeのネイティブトークンであり、いわゆるフェアローンチモデルを採用している。つまり初期供給量はゼロで、チームのプレマイン、VC配分、従来型のエアドロップ枠は存在しない。
PAPERトークンの主な取得方法は、ユーザーがプラットフォーム上で取引し、鋳造条件を満たす実際の損失を生み出すことである。
プロジェクトが公開している発行ルールによると、プロトコルが追跡するLP規模が200万ドル未満の場合、条件を満たす1ドルの損失ごとに100枚のPAPERを鋳造できる。
これはつまり、初期段階では100ドルの取引損失を出せば理論上約1万枚のPAPERを獲得でき、1000ドルの損失なら約10万枚のPAPERを獲得できるということだ。
PAPERトークンの発行効率は常に固定ではなく、動的減衰カーブを採用している。
LP規模が200万ドルを超えると、プロトコルの累計収益の増加に伴い、条件を満たす1ドル当たりの損失で鋳造できるPAPERの数は徐々に減少する。
その発行カーブは簡略化すると次のようになる:
1ドル当たりの損失で鋳造される数量 = 100 × [1.2億 /(1.2億 + H)]²
ここでHは、プロトコルの発行カーブに記録された累計成長指標であり、現在のLP残高ではない。例えばHが1.2億ドルに達すると、1ドルの損失で得られるPAPERは25枚にまで減少し、初期の発行効率のわずか4分の1に相当する。
このようなメカニズムは実際に、非常に明白な先行者優位を形成している。
同じ1万ドルの取引損失を負担するにしても、早期の参加者と後期の参加者では、最終的に得られるPAPERの数に数倍の差が生じる可能性がある。
では問題は、PAPERは損失を出さなければ得られないのに、なぜこれほど多くの人が参加しようとするのか、ということだ。
答えはPAPERの収益分配メカニズムにある。
Papertradeは特殊なブートストラップ流動性モデルを採用している。
外部LPの預金によって流動性を構築する従来のDeFiプロトコルとは異なり、Papertradeのプロトコル取引資金プールはゼロから始まり、主にトレーダーの実際の損失を通じて徐々に資金を蓄積する。
トレーダーが利益を上げ、資金プールに一時的に利益を支払う十分な資金がない場合、プロトコルは順番待ち支払いメカニズムを設け、後続の資金流入を待ってから決済を行う。
そしてトレーダーが損失を通じて得たPAPERは、プロトコルにステーキングして将来のUSDC収益を共有することができる。
現在、ステーキング収益は主に二つの部分から来ている。
第一に、取引決済手数料である。プロトコルは条件を満たす実現損益および強制清算損失に対して2%の手数料を徴収し、その半分をPAPERステーカーに、残りの半分を開発費用受取側に分配する。
第二に、LP資金プールの超過収益である。プロトコルが追跡するLP資金が500万ドルの配当閾値を超えると、条件を満たす超過資金をさらにPAPERステーカーに分配することができる。
したがってPAPERは実際に、プロトコルの将来のキャッシュフローを共有する機能を備えている。
この経済関係は次のように要約できる:
トレーダーが実際の損失を生む → プロトコルLPが資金を得る → 損失を出したトレーダーがPAPERを取得 → PAPER保有者がトークンをステーキング → プロトコルが将来生み出す分配可能収益を共有。
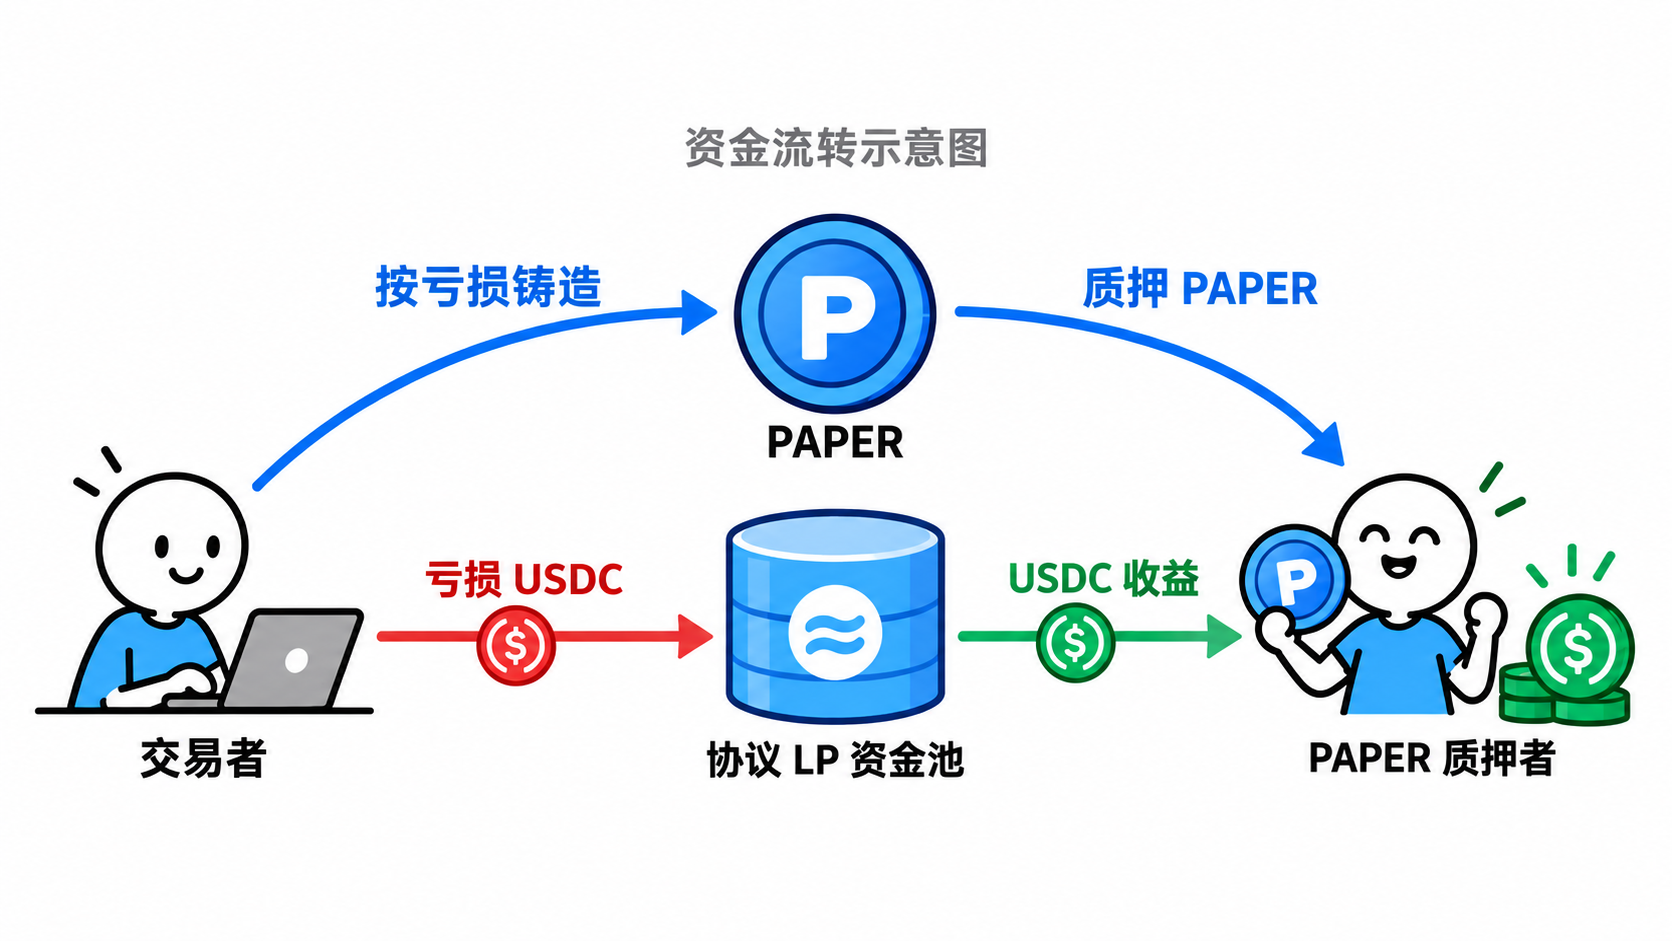
経済モデルの観点から見ると、Papertradeは実際にトレーダーが負担する一部の真実の損失を、プロトコルの将来のキャッシュフロー分配権を得るためのコストへと転換している。
Papertradeでの量産は、量産するほど損失が膨らむ可能性がある
従来のPerp DEXの取引インセンティブキャンペーンでは、ロング・ショートのヘッジが比較的よく見られる量産手法だ。例えば同額のBTCロングとショートをそれぞれ建て、二つのポジションの損益を相殺させて方向性リスクを可能な限り低減し、継続的な取引を通じてポイントやトークン報酬を獲得する。
しかしPapertrade上では、この方法では無損失の量産を実現できないようだ。
前述の通り、Papertradeは非対称損益メカニズムを採用しており、利益を得る側は利益控除を負担し、損失を出す側は完全な取引損失を負担する必要がある。
簡単な例で理解してみよう。
あるトレーダーが同時に二つのBTCポジションを建て、それぞれロングとショートとし、各ポジションの名目価値は10万ドルで、本例での強制清算を避けるのに十分な低いレバレッジを採用したとする。
BTC価格が0.1%上昇したとき:
- ロングの理論利益は100ドル。
- ショートの理論損失は100ドル。
取引手数料を考慮しない理想的な状況では、二つのポジションの損益はちょうど相殺され、トレーダーは儲かりもせず損もしない。
しかしPapertrade上では状況が異なる。
プロジェクトのローンチ時に公開されたBTC非対称損益パラメータによると、利益側の0.2ベーシスポイントの調整、利益ディスカウント、2%の利益決済手数料を考慮すると、本来100ドルの利益を上げるロングは、実際には約72.4ドルしか得られない。
一方、損失を出すショートは、依然として完全な100ドルの損失を負担する必要がある。
最終的に、二つのポジションを合計すると約27.6ドルの損失となる。
つまり、他の執行コストを考慮しない場合でも、BTCの価格方向リスクを完全に相殺したとしても、トレーダーは依然として約27.6ドルの実際の損失を負担しなければならないのである。

もう一方で、実はPapertradeの利益控除割合は固定ではなく、価格変動幅に関係している。
価格がごく小さな変化しか起きない場合、利益控除割合はしばしばより高くなる。利益幅が拡大するにつれて控除割合は徐々に低下するが、完全になくなることはない。
これはつまり、Papertradeは実際に非対称損益メカニズムを通じて、ロング・ショートの対刷りに対してヘッジでは簡単に消去できないコストを設定しているということだ。
損失を出すポジションも相応のPAPERトークンを得られるが、これは実際の損失をPAPER取得のコストへと転換していることに他ならない。
1000倍レバレッジが、トレーダーの損失リスクをさらに増幅させる
非対称損益メカニズムに加えて、Papertradeは最高1000倍のレバレッジも提供しており、これもある程度、プラットフォームがなぜこれほど迅速に巨額の名目取引量を蓄積できるのかを説明している。
100ドルの証拠金を使い、1000倍のレバレッジで10万ドル相当のBTCポジションを建てたとしよう。
理論上、BTC価格が不利な方向にわずか0.1%変動するだけで、初期証拠金をすべて飲み込むのに十分である。
そしてPapertradeの強制清算メカニズムによると、1000倍レバレッジのポジションは約0.05%の不利な価格変動で強制清算がトリガーされる可能性がある。
これはつまり、BTC価格がごく普通の短期的な変動を一度起こすだけで、高レバレッジのトレーダーが証拠金をすべて失うのに十分だということである。
TradingBeatsによるPapertradeローンチ初期のオンチェーン統計によると、1000倍レバレッジを使用した5836のアドレスのうち、4395のアドレスが少なくとも一度は強制清算を経験しており、その割合は75.3%に達した。
同期間中、1000倍レバレッジのポジションでは累計12657回の強制清算が発生し、約2008万ドルの分離証拠金の損失を伴った。
これらのデータはすべての参加者が最終的に損失を出していることを直接証明するものではないが、高レバレッジトレーダーが