WEEXが「米国株決算予言者」を開始、米国株の騰落を予測して6,000 USDTを山分け


- 核心觀點:WEEX唯客取引所が「米国株決算予言者」キャンペーンを実施。SanDisk、Tesla、Google、Intelの4大テック巨頭の決算をめぐって騰落予想を行い、総賞金プールは6,000 USDT。参加者は予想の勝敗にかかわらず、平均して賞金プールを山分けできる。
- 關鍵要素:
- キャンペーン期間は2026年10月6日から11月6日まで。ユーザーはチェックイン、先物取引、予想、友達招待を通じてポイントを獲得し、最低3ポイントで騰落方向にベットできる。
- 報酬メカニズム:勝利側は1試合の賞金プールの70%を、もう一方は30%を山分けする。引き分けの場合は個人のベットポイント比率に応じて分配。さらにポイントランキングを設け、上位20名はVIP5からVIP7の会員特典を獲得できる。
- SanDiskの決算は10月30日発表、賞金プールは2,000 USDT。NAND契約価格はQ4に前四半期比15%〜20%上昇すると予想されるが、株価は年初来500%以上上昇しており、高い期待のもとで変動リスクが高まっている。
- Teslaの決算は10月22日発表、賞金プールは2,000 USDT。Q3納車台数は48万6,500台で予想を上回ったが前年同期比2.1%減。EPSは前年同期比約10%減と予想され、市場は利益率とAI投資のリターンに注目している。
- Googleの決算は10月29日発表、賞金プールは1,000 USDT。クラウド事業の前四半期売上高は247.7億ドルで前年同期比82%増加したが、フリーキャッシュフローはマイナスに転じた。AI設備投資と広告成長率が核心的な観察指標となる。
- Intelの決算は10月30日発表、賞金プールは1,000 USDT。Q2売上高は161.3億ドルで予想を上回ったが、株価は年初来200%以上上昇しており、市場はデータセンター向けCPU需要とファウンドリ事業の改善の持続性に注目している。
- FactSetはS&P500構成銘柄のQ3利益が前年同期比29.5%増になると予想しているが、10月8日にナスダックは1.25%下落し、半導体セクターが調整。高いバリュエーションのもとで決算後の変動リスクが顕著となっている。
大手企業の決算を先読みし、相場の上下を予測する。WEEX唯客取引所は「米国株決算予言者」イベントを正式に開始しました。ユーザーはSanDisk(SNDK)、Tesla(TSLA)、Google(GOOGL)、Intel(INTC)などの注目企業の決算発表と株価パフォーマンスについて、上昇・下落を予想するベットに参加し、USDT報酬を獲得できます。
イベント期間は2026年10月6日19:00から11月6日23:59まで(UTC+8)です。イベント期間中、ユーザーは毎日のチェックイン、契約取引、予想への参加、友達の招待などの方法でポイントを獲得し、そのポイントを使って注目米国株の決算発表後の株価動向を予測できます。新規ユーザーは登録するだけでポイントを獲得できます。
決算相場予想に参加し、勝ち・負け・引き分けいずれでもUSDT賞金プールを分配可能
今回のイベントはポイント予想メカニズムを採用しています。ユーザーはポイントを獲得した後、「強気」または「弱気」の方向を選択してベットに参加でき、1回の最低ベット額は3ポイントです。各予測イベントには独立したUSDT賞金プールが設けられており、ユーザーは上昇・下落の両方向に同時にベットでき、ベット回数に上限はなく、ベット後に追加でポイントを賭けることもできます。
イベントは、決算発表前の直前取引日の終値と、決算発表後の最初の取引日の終値を比較します。株価の上昇率が0%を超える場合は強気側の勝利、上昇率が0%未満の場合は弱気側の勝利、上昇率が0%の場合は引き分けと判定されます。
報酬の分配については、勝利側がその試合の総賞金プールの70%を、もう一方が30%を分配します。引き分けの場合は、ユーザー個人のベットポイントが全体の総ベットポイントに占める割合に応じて賞金プールを分配します。
ポイント獲得ルートには、毎日の保有チェックイン、毎日の契約取引、累計契約取引、決算予測への参加、友達の招待などがあります。うち、毎日の契約取引量が2.5万、7万、12万、25万USDTに達すると、それぞれ2、4、4、10ポイントを獲得できます。累計契約取引量が100万、250万、400万、700万、1,500万、2,500万USDTに達すると、それぞれ40、60、60、140、300、400ポイントを獲得できます。イベントに申し込むだけで2ポイントを獲得でき、指定試合の予測タスクを完了するとさらに追加ポイントを受け取れます。
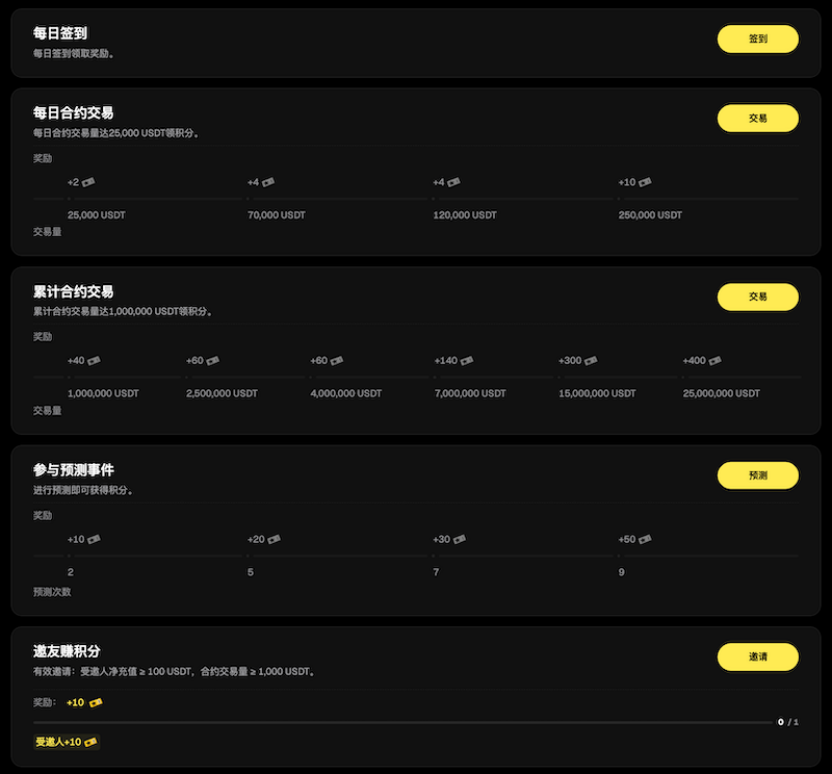
友達を招待することでもポイント報酬を獲得できます。既存ユーザーが新規ユーザーをWEEXに招待して登録させ、被招待者が純入金100 USDT以上を完了し、累計契約取引量が1,000 USDT以上に達すると、招待者と被招待者がそれぞれ10ポイントを獲得できます。
単一試合の予想報酬のほか、イベントにはポイントランキングも設けられています。ランキングはイベント期間中に累計で獲得した総ポイントによって順位付けされます。上位3名は30日間のVIP7会員特典、第4位から第10位は30日間のVIP6会員特典、第11位から第20位は30日間のVIP5会員特典を獲得できます。
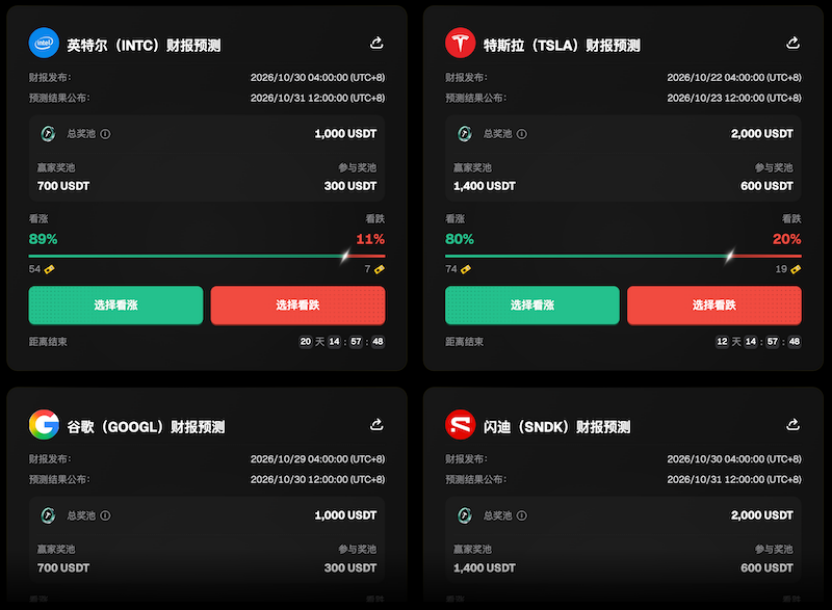
現在、イベントではSanDisk(SNDK)、Tesla(TSLA)、Google(GOOGL)、Intel(INTC)の4社の決算予測が公開されており、各試合の賞金プールはそれぞれ2,000、2,000、1,000、1,000 USDT、4試合の賞金プール合計は6,000 USDTです。
イベント詳細:https://www.weex.com/zh-CN/events/tradfi-prediction/tradfi-prediction1006
米国株4社の決算前瞻:高バリュエーション・高期待の中で変動リスクが上昇
第3四半期の決算シーズンに入り、AI計算能力、クラウドコンピューティング、ストレージ需要が引き続き市場の注目点となっています。FactSetの10月初旬のデータによると、アナリストはS&P500指数構成銘柄の第3四半期利益が前年同期比29.5%増加すると予想しており、企業利益の成長期待は全体的に強い状態が続いています。ただし、テクノロジー株はこれまでに大きな上昇を蓄積しており、最近では市場がバリュエーション、設備投資、AI投資のリターンなどにも注目し始めています。10月8日、米国株のナスダック指数は1.25%下落し、半導体セクターも明確な調整を見せており、高期待環境下で株価変動リスクが高まっていることが浮き彫りになっています。
SanDisk(SNDK):NAND価格上昇とAIストレージ需要の強さ、高期待が決算の変動を増幅する可能性
決算発表時間:10月30日04:00(UTC+8)
総賞金プール:2,000 USDT
SanDiskはNANDフラッシュおよびストレージ製品の重要サプライヤーであり、AIデータセンターのエンタープライズ向けソリッドステートドライブ(Enterprise SSD)への需要が、ストレージ業界の成長を推進する重要な要因となっています。
公開市場データによると、SanDiskの次期会計四半期の1株当たり利益(EPS)予想は約46~47ドル、売上高予想は約108億ドルです。同社が以前に示した次期会計四半期の業績ガイダンスはEPS44~46ドル、売上高103億~108億ドルであり、市場が同社の収益性にすでに高い期待を抱いていることを示しています。同時に、TrendForceは9月末に、2026年第4四半期のNAND Flash契約価格が前四半期比15~20%上昇すると予測しており、エンタープライズSSD需要が主要な推進要因の一つです。
ただし、業界の好材料は株価が必ずしもさらに上昇することを意味しません。SanDiskの株価は10月8日時点で年初来累計上昇率がすでに500%を超えており、AIストレージ需要と製品価格上昇への楽観的な期待は、かなりの程度までバリュエーションに反映されています。10月8日、Samsungの暫定業績がアナリスト予想を下回った影響を受け、SanDiskの株価は当日約4.9%下落し、ストレージセクター全体が圧力を受けました。これは、業界が依然として好況サイクルにあるとしても、投資家の成長速度や今後の価格動向に対する期待のハードルが絶えず上がっていることを示しています。
今後の見通し:短期的にはもみ合い気味で、やや弱気寄り。SanDiskが発表する業績が既存の予想に単に一致する場合、または経営陣が今後のNAND価格やエンタープライズSSD需要の見通しについて市場の期待に届かない場合、株価は好材料出尽くしの圧力に直面する可能性があります。実際の利益が市場予想を明確に上回り、さらに業績ガイダンスを引き上げる場合は、引き続き上昇する可能性もあります。
Tesla(TSLA):納車台数は予想超え、利益率とAI投資リターンが鍵に
決算発表時間:10月22日04:00(UTC+8)
総賞金プール:2,000 USDT
TeslaのQ3納車台数は486,532台で、アナリストが以前に予想した約45.7万~46.2万台を上回りました。納車データ発表後、株価は約4.7%上昇しました。ただし、この四半期の納車台数は前年同期比で約2.1%減少しており、エネルギー貯蔵製品の設置量は13.7 GWhで、市場が以前に予想した約15.9 GWhを下回りました。したがって、納車の改善は、同社の経営品質に対する市場の懸念を完全に払拭するには十分ではありません。
公開されたアナリスト予想によると、TeslaのQ3 EPS予想は約0.45ドル、売上高予想は約277.8億ドルで、それぞれ前年同期比約10%減、1.1%減です。最近のアナリストの見方も分かれています。Goldman SachsはTeslaに対する中立評価を維持し、コスト上昇と設備投資増加が利益改善の余地を制限する可能性があると指摘しています。一方で、ロボタクシー(Robotaxi)、完全自動運転ソフトウェア(FSD)、人型ロボットOptimusなどの事業が、同社に長期的なバリュエーションの想像空間を開いています。
現在の市場の核心的な問題は、Teslaが自動車事業の競争力を維持しながら、AI、自動運転、ロボット事業に多額の資金を投入し、徐々に新たな収益とキャッシュフローの源泉を形成できるかどうかです。自動車事業の利益率が引き続き圧迫され、AI関連事業が短期的に実質的な利益を貢献することが難しい場合、市場はその高いバリュエーションの妥当性を再評価する可能性があります。
今後の見通し:短期的には中立やや弱気、変動は大きいと予想。 納車台数が予想を上回った好材料は、これまでの株価パフォーマンスに部分的に反映されています。今後の決算では、収益性とキャッシュフローが改善したことをさらに証明する必要があります。自動車事業の利益率が予想より良かった場合、または経営陣が自動運転の商業化進展について明確なシグナルを発した場合、株価は引き続き上昇する可能性があります。逆に、設備投資がさらに増加し、利益ガイダンスが弱い場合、株価は下落する可能性があります。
Google(GOOGL):広告とクラウド事業が成長を支えるが、AI設備投資が市場の信頼感に影響
決算発表時間:10月29日04:00(UTC+8)
総賞金プール:1,000 USDT
Googleの親会社であるAlphabetの四半期業績は、主に検索広告、YouTube広告、Google Cloud、AI関連投資の影響を総合的に受けます。生成AIの競争が激化する中、市場はGeminiなどの製品の技術的進展だけでなく、AIが広告、クラウドコンピューティング、サブスクリプション事業の実際の収益成長を牽引できるかにより注目しています。
最近の市場分析報道では、AlphabetのQ3 EPSは約3.04ドル、売上高は約1,272億ドルと予想されています。同社の前四半期のGoogle Cloud売上高は247.7億ドルに達し、前年同期比約82%増となり、AI関連の計算能力とクラウドサービス需要が依然として旺盛であることを反映しています。ただし、前四半期のフリーキャッシュフローがマイナスに転じたこと、および今後のAIインフラ設備投資がさらに拡大する可能性があることも、投資家が利益の質と資金投入のリターンに注目し続ける要因となっています。
株価面では、Alphabetの年初来上昇率は比較的緩やかで、Q3の株価は約4%下落しました。9月末に新しいGeminiモデルを発表した後も、市場に明らかな持続的な株価反応は見られませんでした。これは、新製品を発表するだけではもはやバリュエーションを持続的に押し上げることは難しく、広告収入の伸び率、クラウド事業の利益率、設備投資ガイダンスこそが今回の決算の最も核心的な観察指標であることを示しています。
今後の見通し:中立やや強気だが、上昇余地は業績の実現次第。 検索広告が堅調な成長を維持し、Google Cloudが高成長を続け、同時にAI投入がより明確な商業的リターンをもたらし始めた場合、株価は支えられ反発を試みる可能性があります。売上高が成長しても、設備投資がさらに増加し、フリーキャッシュフローの圧力が拡大した場合、市場は投資リターンが期待に届かないとしてバリュエーションを再調整する可能性もあります。
Intel(INTC):AIサーバーCPU需要の回復、業績改善が持続するかが鍵
決算発表時間:10月30日04:00(UTC+8)
総賞金プール:1,000 USDT
Intelは最近、データセンターCPU需要の回復と、AIエージェントの発展に伴う計算需要の増加から恩恵を受けています。同社のQ2売上高は161.3億ドル、調整後EPSは0.42ドルで、いずれも以前の市場予想を上回りました。同社がその後示したQ3売上高ガイダンスは158億~168億ドルで、経営陣が短期的な事業需要に対して比較的楽観的な見方を維持していることを示しています。
現在、市場はIntelのQ3 EPSを約0.39ドル、売上高を約164億ドルと予想しています。投資家が注目する重点は、決算がこの水準に達するかどうかだけでなく、データセンターとAI関連事業の成長が持続するかどうか、先端プロセスの進展が予想に沿っているかどうか、そしてファウンドリ事業がさらに経営成績を改善できるかどうかにもあります。
ただし、株価の動きはすでに大量の楽観的期待を先取りして反映しています。10月上旬時点で、Intelの株価の年初来累計上昇率はすでに200%を超えています。最近、Musk氏が率いるTerafabプロジェクトがTSMCと協業する可能性に関する報道も、一部の投資家が同プロジェクトにおけるIntelの潜在的恩恵の程度を再評価する原因となっています。同時に、10月8日には半導体セクターが全般的に調整し、AI産業チェーンの高バリュエーション銘柄に対する資金の姿勢が慎重になりつつあることを示しています。
今後の見通し:短期的にはもみ合いやや弱気、市場は業績改善の持続性を重点的に検証する。 Intelの売上高と利益が予想を上回り、より説得力のある今後の成長見通しを示した場合、データセンターCPU需要と先端プロセスの進展が株価上昇の触媒となる可能性があります。しかし、株価が年初来で大幅に上昇していることを考慮すると、決算が予想に一致するにとどまり、