


Gemini 4.0 が「タイムラインを埋め尽くす」ほど強力、Google の AI 反撃が来た?


- 核心的見解:Google の本質的な好材料は、Gemini が首位に返り咲くかどうかではなく、そのフルスタック AI アーキテクチャ(アプリ入口、Cloud、TPU)がすでに協調し噛み合い始めており、モデルが第一梯队に戻るだけで流通マシンを動かせる点にある。
- 重要なポイント:
- Gemini 4.0 はまだ正式リリースされておらず、ブラインドテストの結果は噂と見なすべきだが、7月の決算説明会で「最も野心的な事前学習」が開始されたことが確認される見込み。
- Gemini 3.8 Flash は DeepSWE v1.1 で 73.7% を記録し、Claude Opus 5 の 74.0% に迫る。軽量・低コストを主軸とする。
- Gemini App の月間アクティブユーザーは8月に10億を突破し、Apple の新型 Siri の基盤モデルは Apple と Google が Gemini をベースに共同で磨き上げた。
- 第2四半期の Google Search 収益は前年同期比17%増。AI Mode はネイティブ広告を試験導入済みで、「AI が検索を殺す」というロジックはまだ現実にはなっていない。
- Google Cloud の第2四半期収益は82%急増し248億ドルに。未履行契約のバックログは5100億ドル超。
- Anthropic は最大100万個の TPU を確保。2027年以降、Broadcom を通じて約3.5GW の次世代 TPU 算力を獲得する見通し。
- TPU は内部自用から対外算力製品へと移行中。Broadcom との提携は2031年まで継続し、Marvell も自社開発チップ体系に参入済み。
今週末、AI 業界はまた Google を持ち上げ始めた。
主役は、まだ正式リリースされていないものの、Arena などのプラットフォームで密かにテストされていると噂の「Gemini 4.0」だ。さまざまなブラインドテストのスクリーンショットや体験レポートが SNS で拡散し、多くの人が「Google is back」とまで叫んでいる。
とはいえ、まずは少しだけ冷水を浴びせておこう。
現時点で、Google は Gemini 4 を正式に発表していない。7 月の決算説明会では、同社史上「最も野心的な事前学習」をすでに開始したことが確認されている。つまり、Gemini 4 は存在するが、週末に流れているさまざまな「実測スコア」は、今のところ噂として見ておくのが賢明だ。
ただし、一つ言えるのは、たとえ Gemini 4 の噂をすべて削除したとしても、最近の Google は確かに見直す価値のある時期に差し掛かっているということだ。
なぜなら、モデル以外のいくつかのカードも、同時に良くなっているからだ。
1. Gemini は「天下無敵」である必要はなく、第一梯队に戻れば十分
過去半年以上、Google の最も気まずい点は、外界から見た体感が常に半歩遅れていることだった。
OpenAI と Anthropic は数ヶ月ごとに深海爆弾を投下し(今日もまたゴールドバッハ予想だ)、国内のトップオープンソースモデルも必死に加速しており、DeepSeek の更新ペースさえ目に見えて速くなっている。
一方の Google は、毎日忙しくしているように見えるが、出してくるのはいつも Flash シリーズばかりだ。
その結果、Gemini は今や一位返り咲きを急ぐどころか、まず自分が依然としてフロンティア第一梯队に留まり続ける能力を持っていることを証明しなければならない。
最近、確かにいくつかの兆しが見え始めている。
9 月初旬にリリースされた Gemini 3.8 Flash は、Google 公式のテストで DeepSWE v1.1 のスコアが 73.7% に達し、Claude Opus 5 の 74.0% に非常に近づいている。しかも、軽量・低コストを主打とする Flash グレードに過ぎない。
このところの Google は、確かに極めて速いスピードで、フロンティア知能の遅延と単回推論コストを叩き潰すことに執着している。同社にとって、これは単に一度モデルで一位を取ることよりもはるかに重要であり、その背後には大手モデルスタートアップとの最大の分岐点が隠されている:
なぜなら、OpenAI と Anthropic はモデル自体でユーザー、開発者、企業顧客を獲得する必要があるが、Google の手元にはすでに Search、Android、Chrome、YouTube、Workspace、そして Cloud があるからだ。
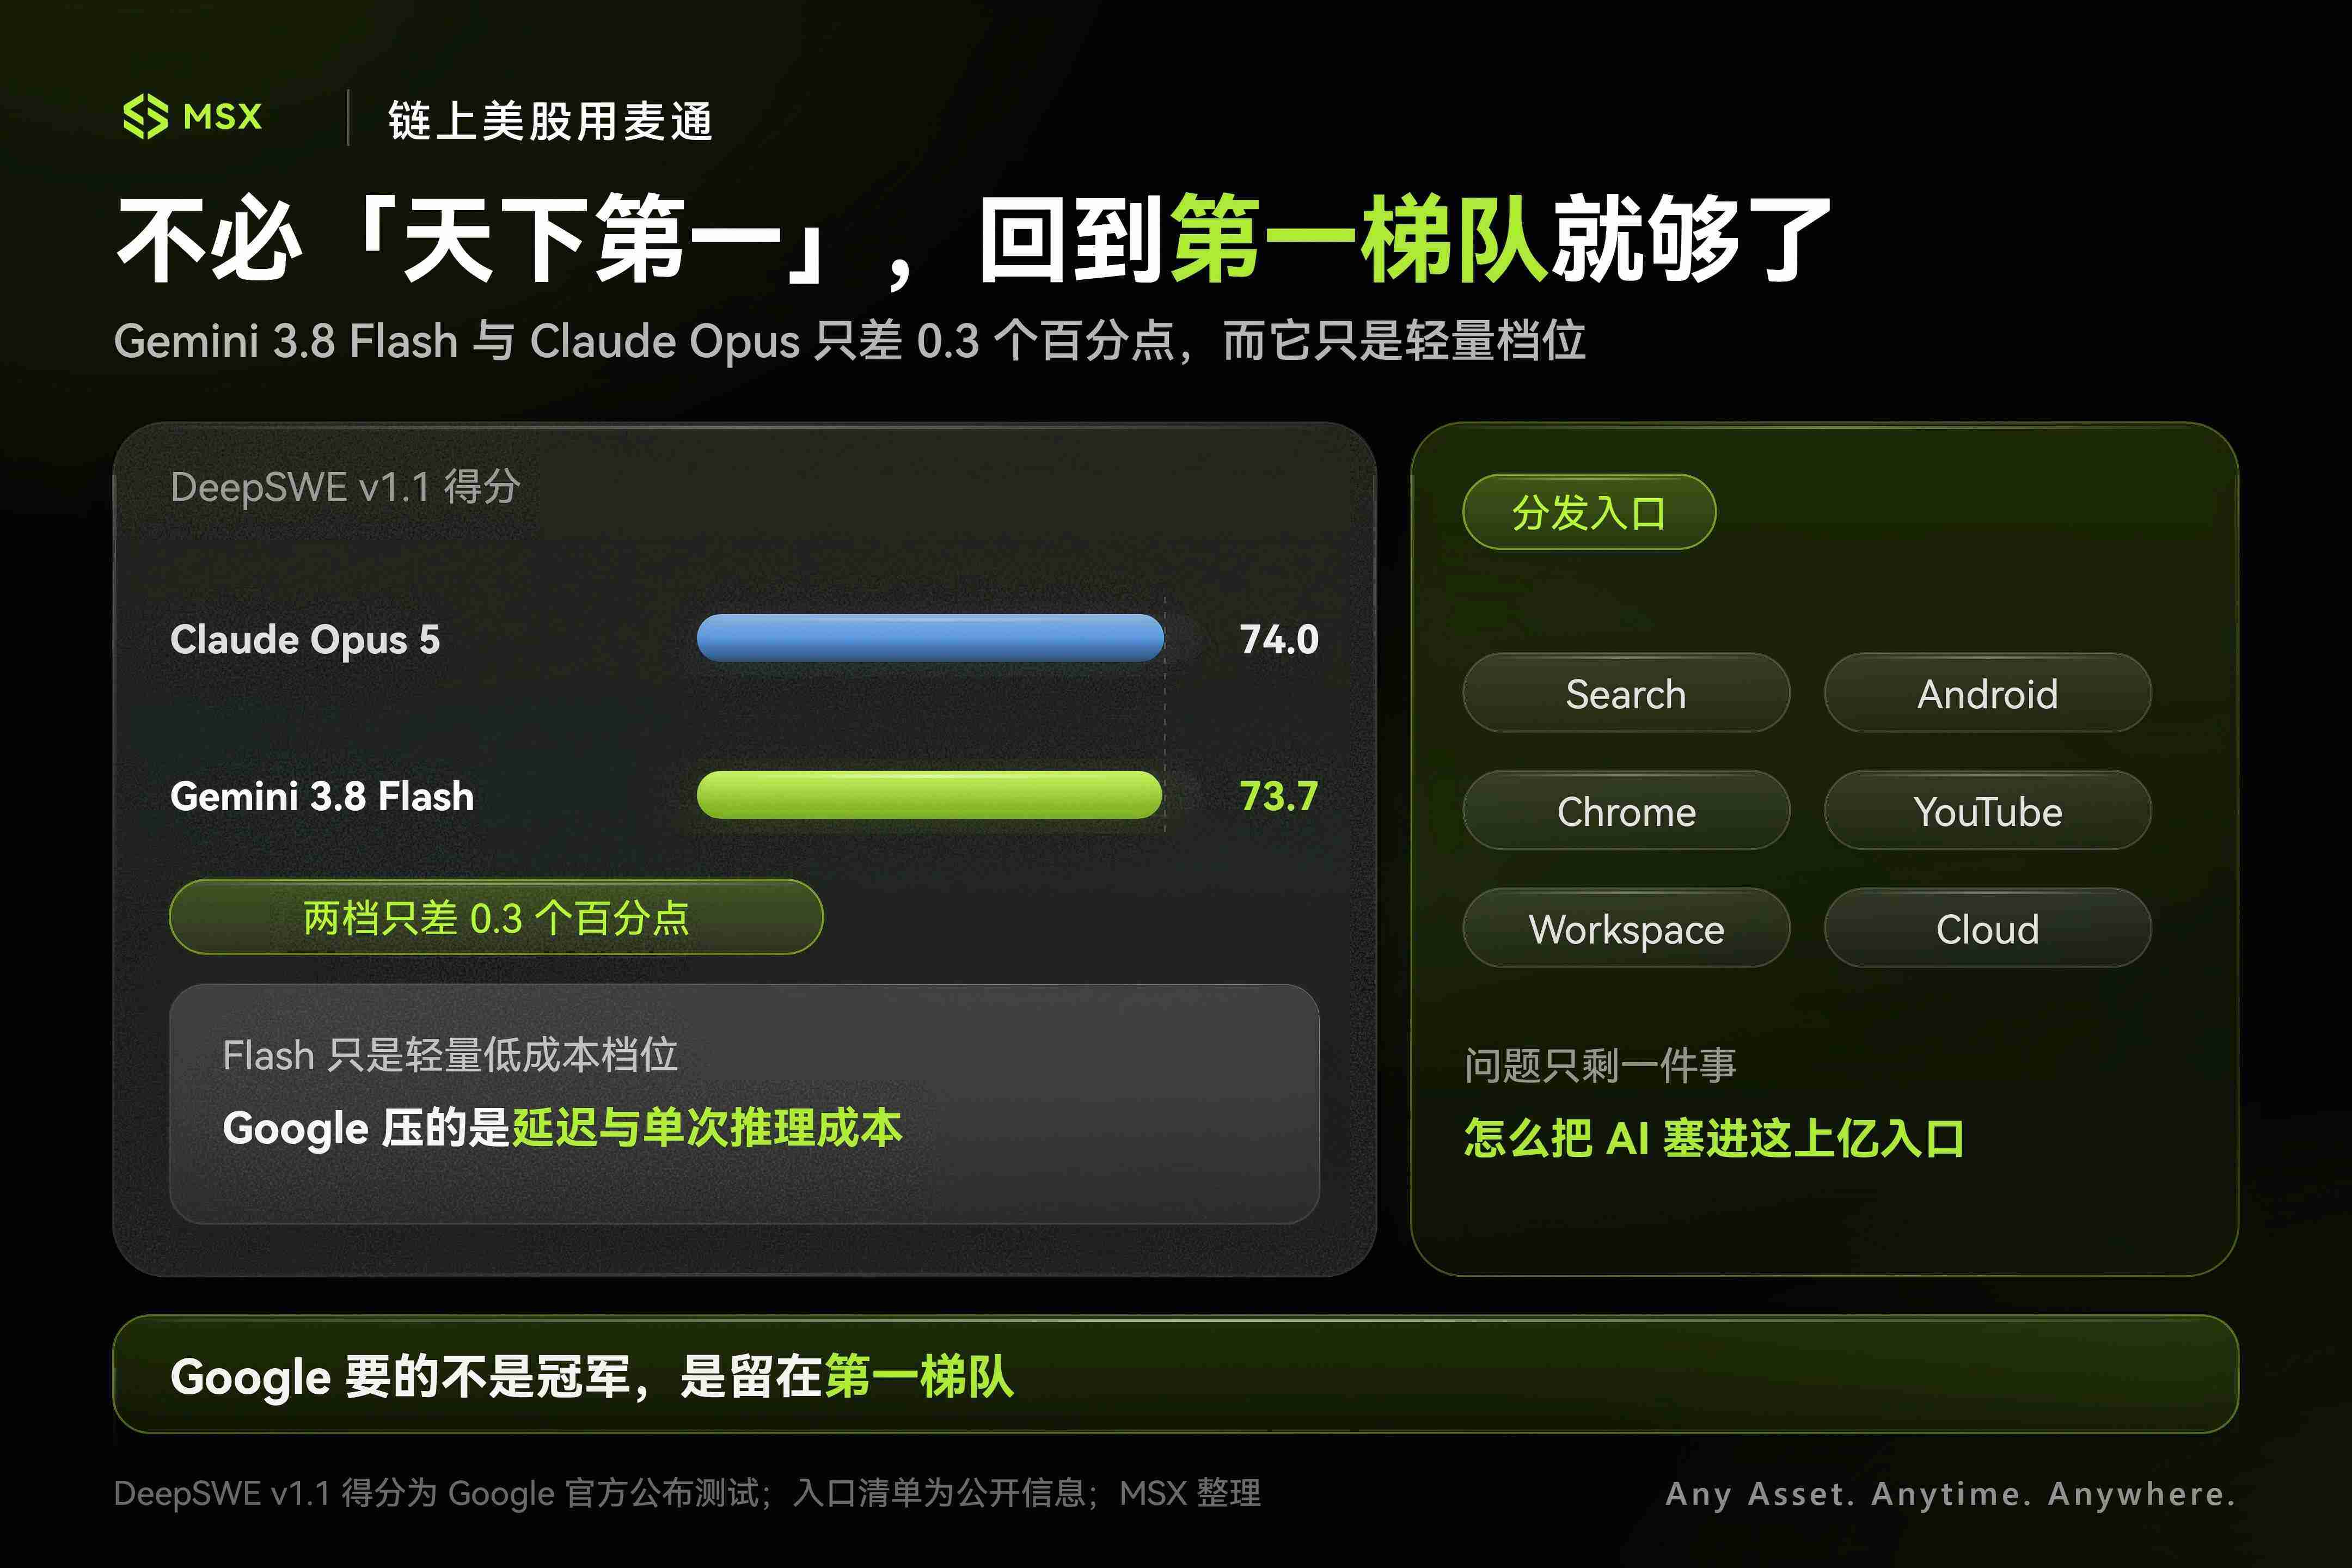
要するに、Google は Gemini が永遠に一位である必要はなく、モデルが再び第一梯队に入れば、その後ろにある人類のデジタル生活のほぼ全周期をカバーする配信マシンが動き始めることができるのだ。
事実そうであり、Gemini App の月間アクティブユーザーは 8 月に 10 億の大台を超え、iOS 端だけで 1 億以上を占め、Android のシステムレベル機能もすでに 40 以上の常用アプリを跨いで操作を実行できる。
そして最近、さらに二つの注目すべき新しい入口が加わった:
- 一つは Apple:新版 Siri の基盤となる Apple Foundation Models は、Apple と Google が Gemini をベースに共同で磨き上げたことが明確になっている。推論が最終的にデバイス端で走るか Apple のプライベートクラウド上で走るかに関わらず、Apple が自社の 20 億台のアクティブデバイスの中核入口を Google に技術的裏付けとして委ねたこと自体が、Gemini にとって最も重磅な安心材料だ;
- もう一つは家庭用ハードウェア:Google Home は最近、サードパーティ Agent に MCP Server を開放し始め、Claude、OpenClaw といった外部インテリジェントエージェントが家庭内のカメラ、照明、温度調節を直接呼び出せるようになった。これはなかなか興味深い。Google は囲い込みで「閉鎖的なフルセット」を作るのではなく、未来にどの Agent が最も人気になろうと、Agent が現実世界のデバイスを本当に制御しようとすれば、最終的には同社のインターフェースを通らなければならない;
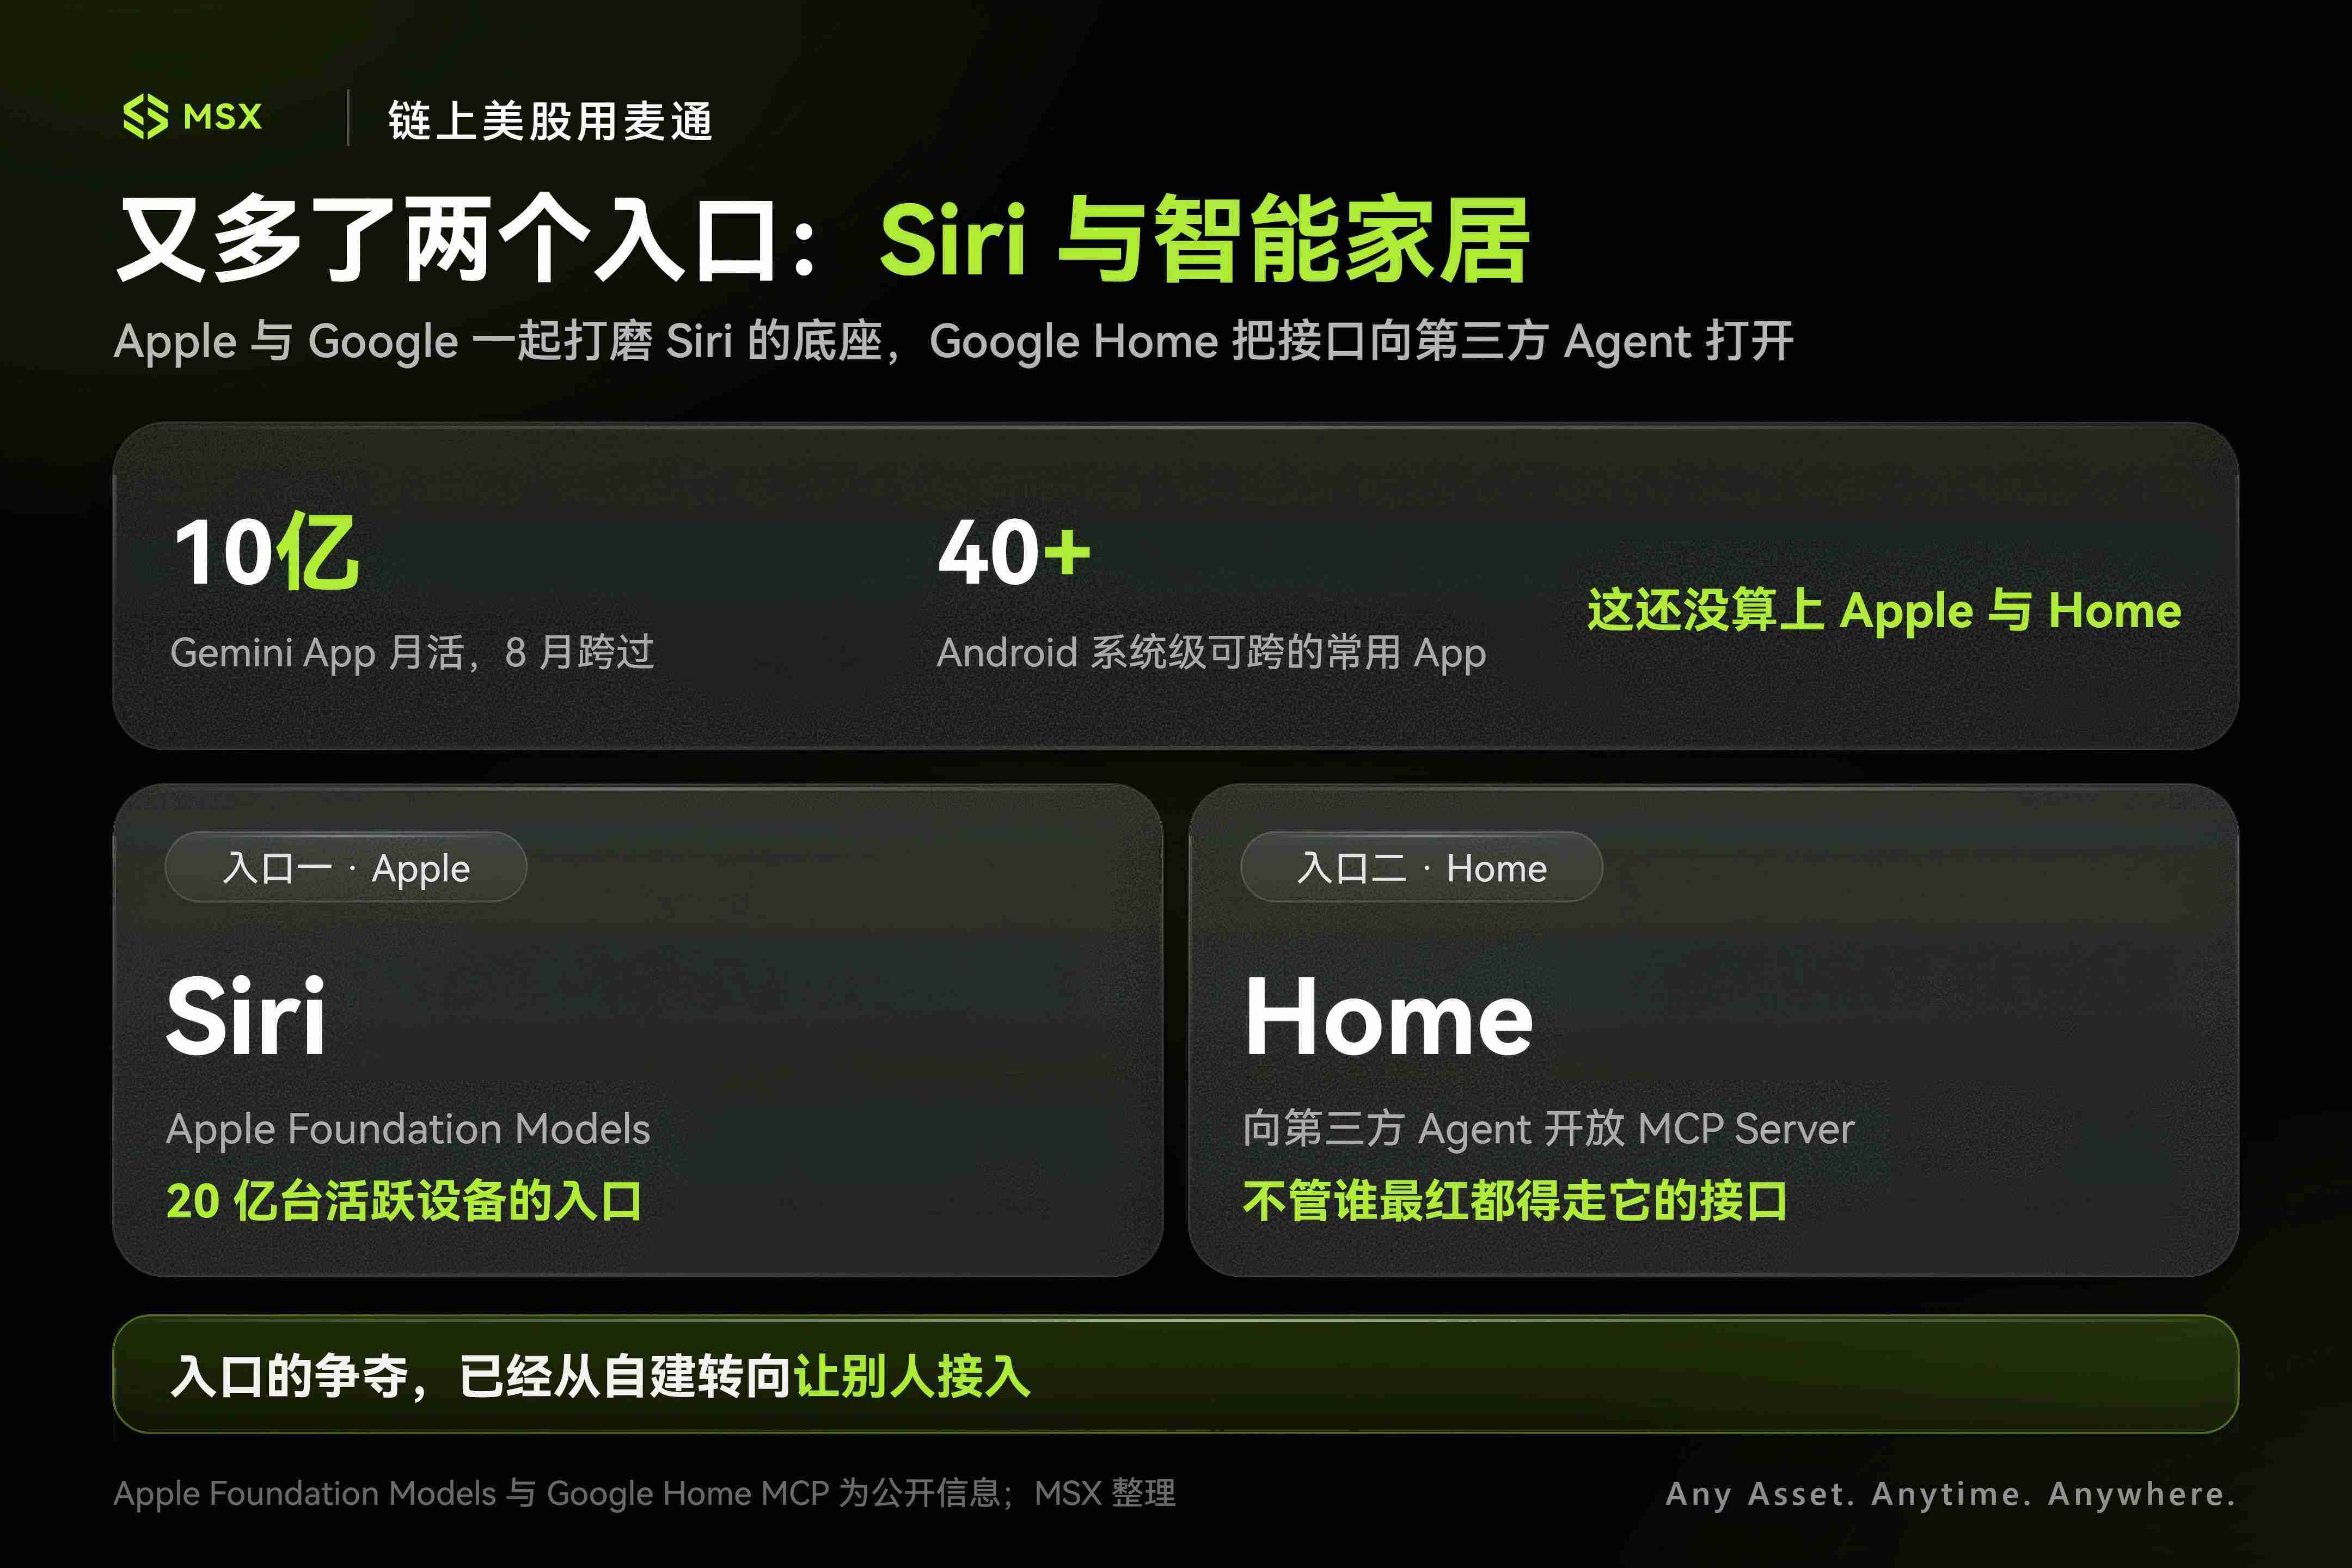
総じて見ると、スマホには Android を握り、ブラウザには Chrome があり、入口には Search があり、オフィスには Workspace があり、今や iPhone やスマートホームにも Gemini や Google AI インフラの影が現れ始めている。
では現在の Google にとって、問題はただ一つ、もともと Google の入口にいる数億のユーザーに対して、どう AI を一歩ずつ接続していくかだ。
2. AI は検索を殺すどころか、通行料を徴収するのを助けている
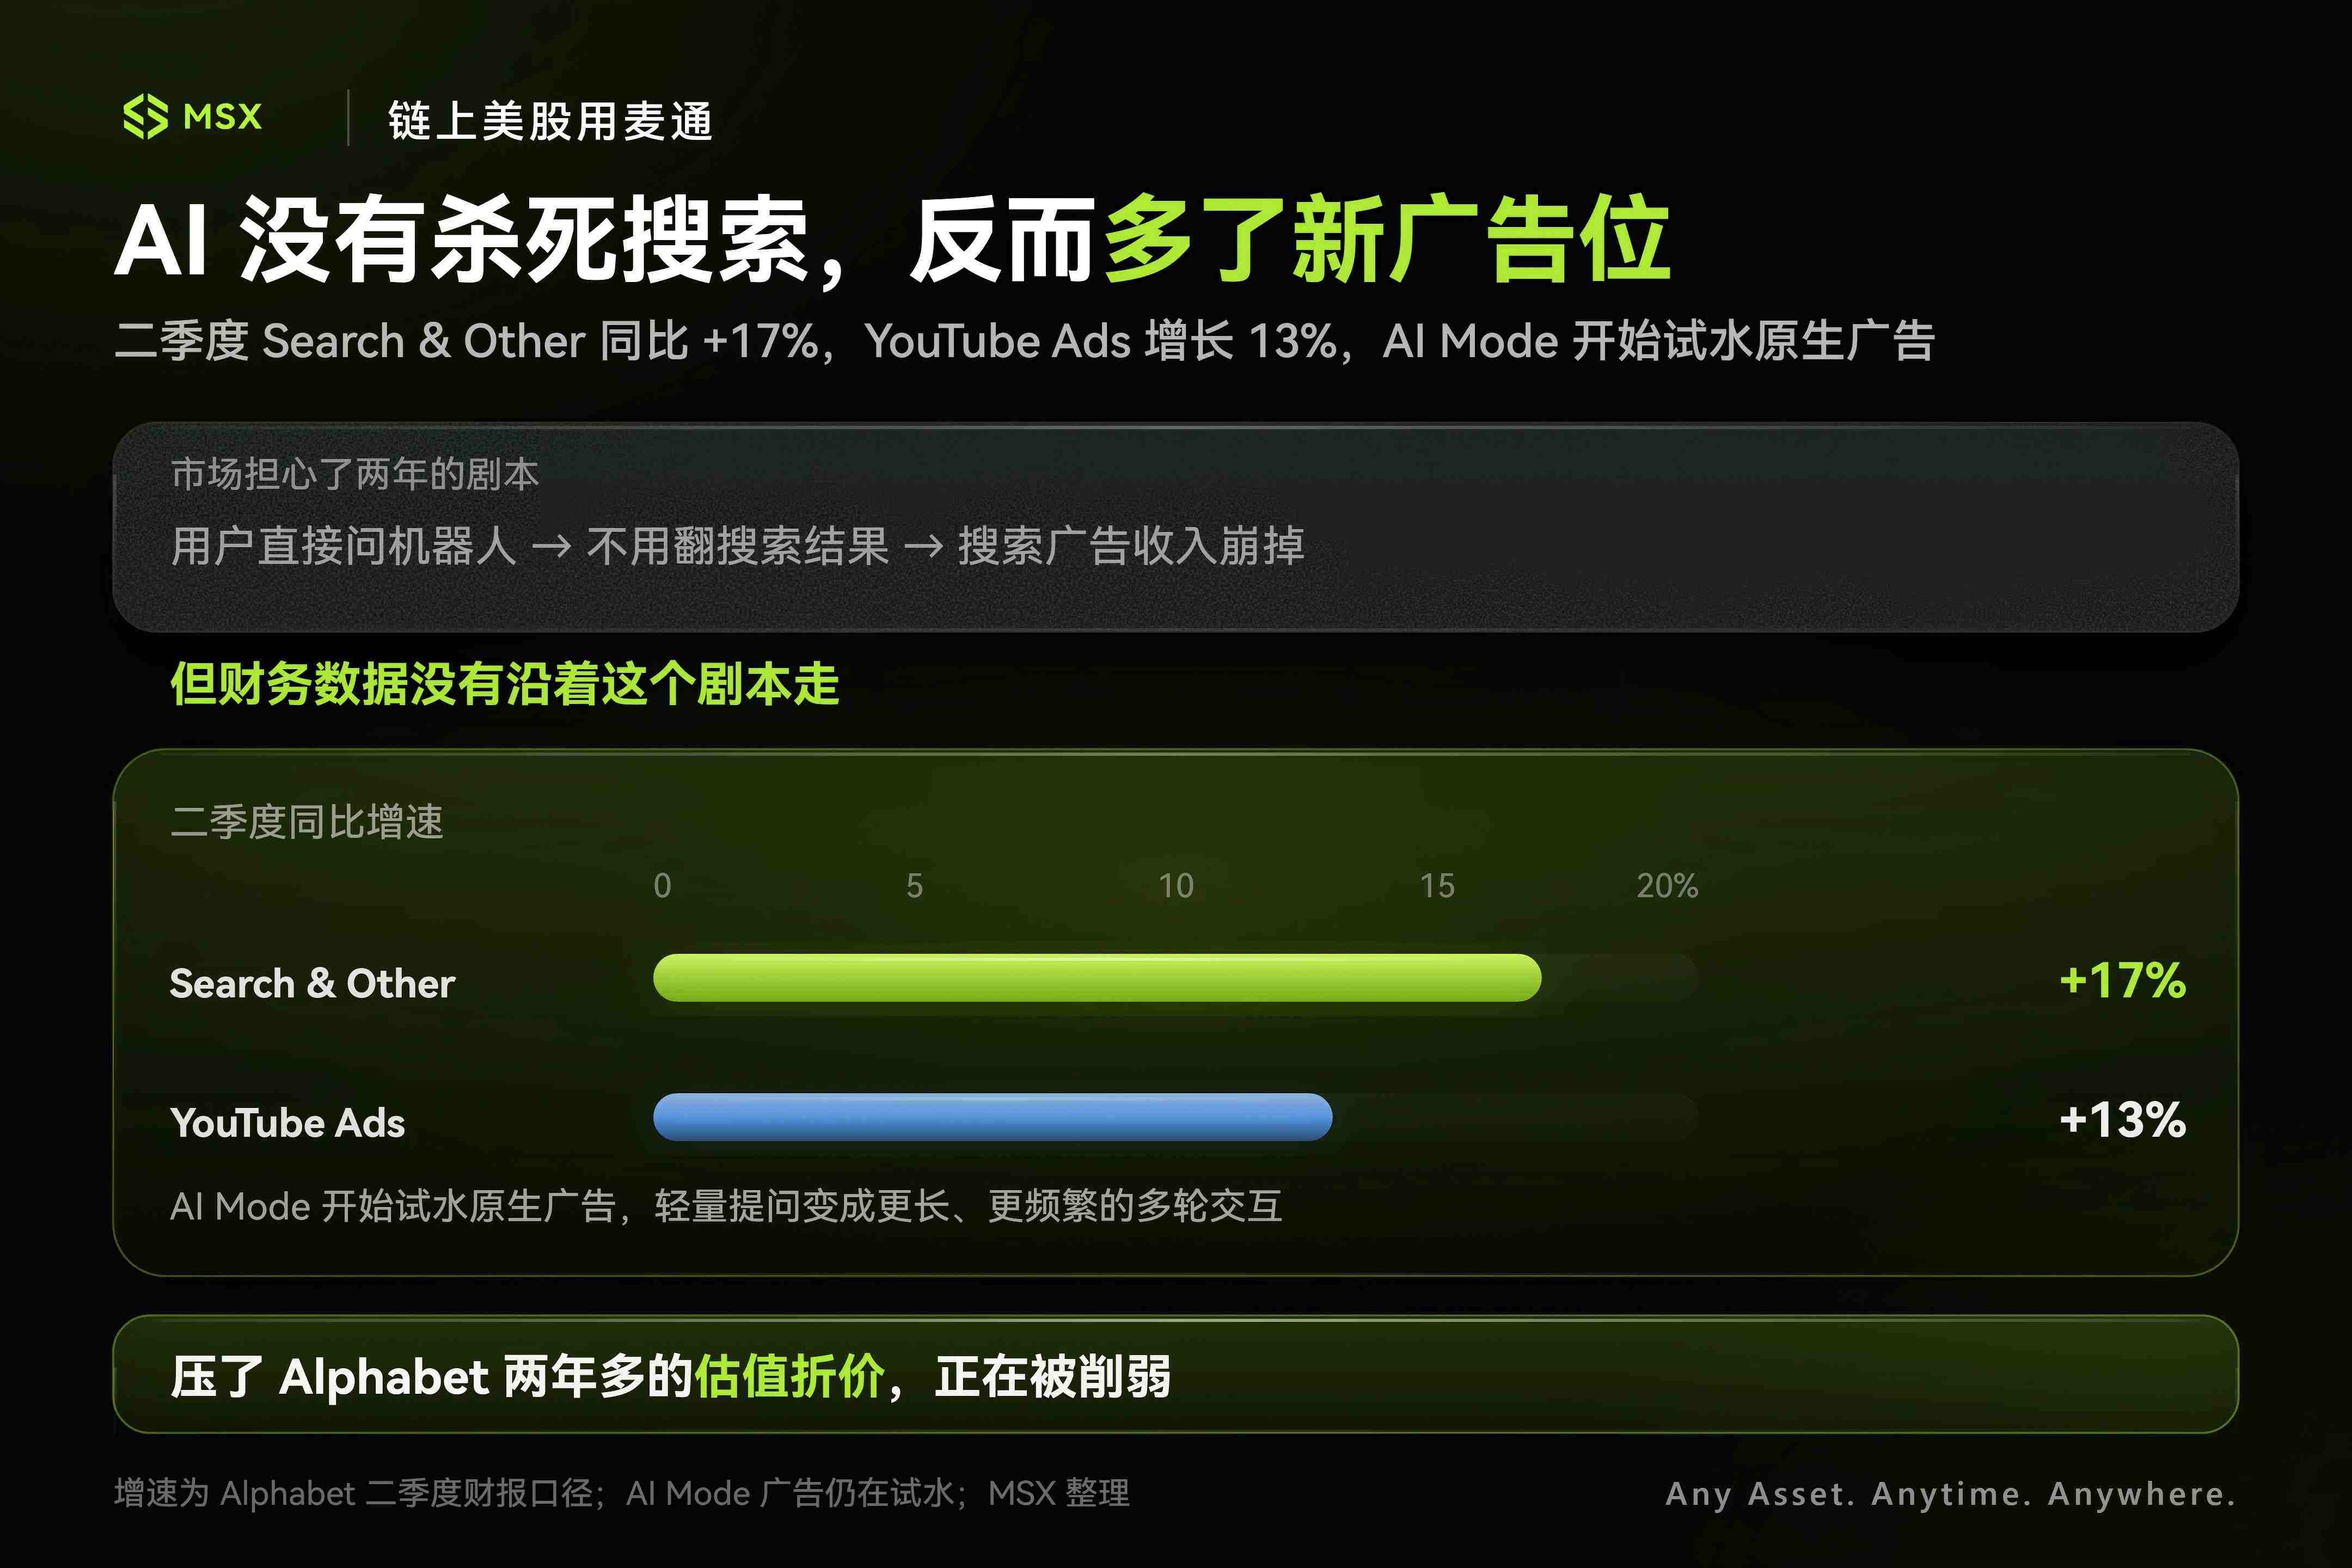
過去 2 年間、Alphabet のバリュエーションにのしかかった最も重い岩は、「AI は検索を殺すのか」という問いだった。
ChatGPT が登場したばかりの頃、この論理は確かに筋が通っているように見えた:ユーザーがチャットボットに直接聞けるなら、誰が検索結果をめくって広告をクリックするだろうか?では Google の最も儲かる検索広告はどうなるのか?
しかし少なくとも今のところ、財務データはこのシナリオに沿って発展していない。
Alphabet の第 2 四半期の Google Search & Other 収益は前年同期比 17% 増、YouTube Ads は 13% 増。既存のキャッシュカウは押し潰されるどころか、Google はさらに AI Overviews と深いインタラクションの AI Mode をより多くのユーザーに届け続けており、すでに AI Mode 内でネイティブ広告の試験も始めている。
恐慌の末に、皆がむしろ気づいたのは、AI は検索を消滅させたのではなく、もともと軽かった検索行動をより長く、頻度の高いマルチターンのインタラクションに変え、同時に新たな広告在庫を生み出したということだ。
もし今後数四半期、AI Mode の使用量が増え続け、検索収益が依然として二桁成長を維持すれば、「AI が Google 検索のビジネスモデルを破壊する」という Alphabet を 2 年以上押さえつけてきたバリュエーション・ディスカウントは、ますます立ち行かなくなるだろう。
さらに、検索が既存の地盤を守るものだとすれば、Cloud は純粋な攻勢だ。
第 2 四半期の Google Cloud 収益は前年同期比 82% 急増して 248 億ドルに達し、手元に積み上がった未履行契約(backlog)は 5100 億ドルを超え、その半分以上が今後 2 年以内に計上される見込みだ。経営陣は甚至、今の問題は算力供給が企業側の爆発的に増えるモデル需要に追いつけなくなっていることだと直言している。
ここにはなかなか興味深い連鎖的な論理もある。
9 月中旬、Anthropic は Claude Docs と Slides を発表し、日常のオフィスシーンへ全面的に浸透し始めた。表面的には、これは Claude が Google Docs と Microsoft Office の商売を奪いに行くものだが、実際には、オフィスでのインタラクションが深く、呼び出しが密になるほど、Token 消費量は指数関数的に拡大する。
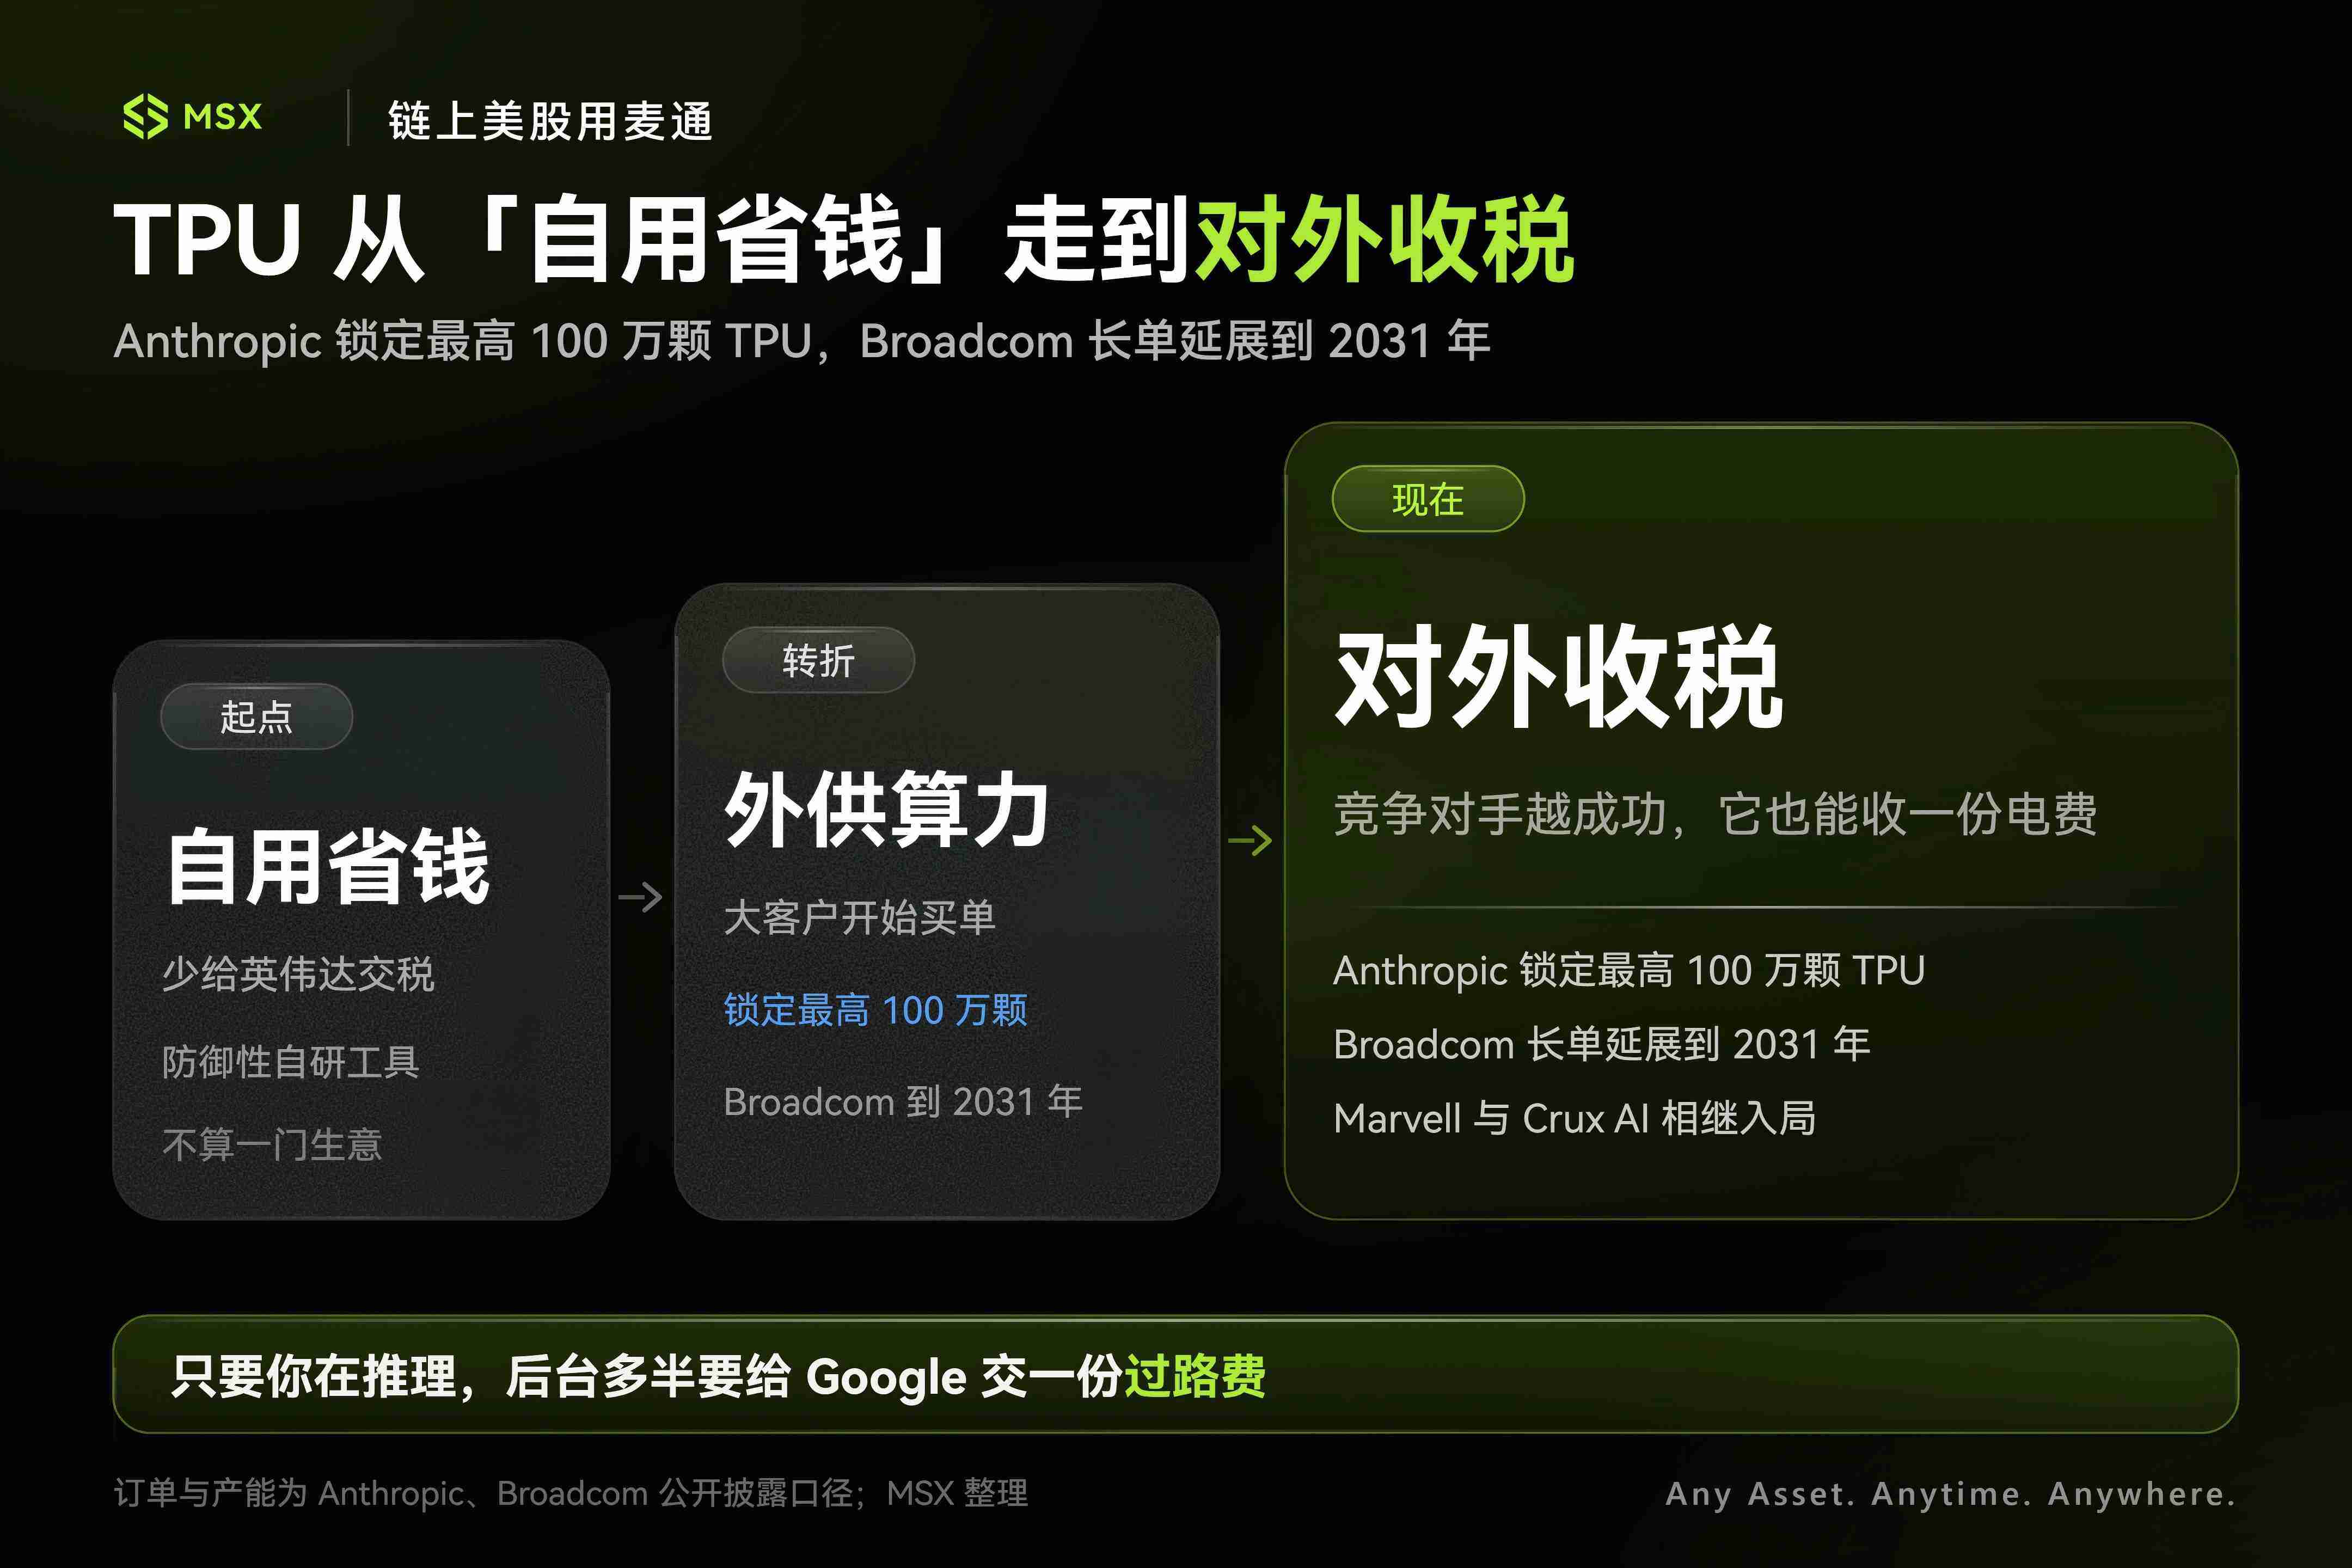
そして Anthropic は、まさに Google TPU の最も核心的な外部大口買い手の一つだ——これまでに開示された情報によれば、Anthropic は最大 100 万個の TPU を確保し、数百億ドルの投資と 1GW を超える算力に相当する。今年 Broadcom がさらに開示したところによると(関連記事『隠しきれない Broadcom:AI のお金は GPU の外へ流れている』)、2027 年から Anthropic は Broadcom を通じて約 3.5GW の次世代 TPU AI 算力を得る。
もちろん、ここで単純に等号で結んで「Claude Docs のユーザーが一人増えれば、Google はすぐに TPU を何個か多く売る」と言うことはできない。
Anthropic 自身もマルチクラウド、マルチチップ路線であり、Google TPU、Amazon Trainium、Nvidia GPU をすべて使用しており、AWS は依然として同社の非常に重要なクラウドパートナーだ。
しかし大きな方向性は理解しやすい。
AI がチャットから Coding、ドキュメント、PPT、CRM、企業 Agent へと進むにつれ、モデルの使用時間と推論回数はさらに増え続けるだけだ。Google Cloud と TPU を同時に持つ Alphabet にとって、必ずしも Gemini で競合他社をすべて打ち負かす必要はない。
時に、競合他社が成功するほど、Google は逆に一部の「通行料」を手軽に徴収できる。だからこそ Google は最近、フィンランドに 130 億ユーロを投じて欧州最大のデータセンターを建設し、同時に長期電力資源を先に確保することを敢えて行っているのだ。

3. Google の「フルスタック AI」が、切り札を明かしつつある
これらの線をまとめてみると、市場の Google に対する観察軸が、微妙にずれ始めていることがわかる。
もし Gemini 4.0 が最終的にリリースされ、本当に強いパフォーマンスを見せれば、もちろん株価に直接反映されるだろう。しかし Google のより大きな好材料の論理は、そのフルスタックアーキテクチャ(Full Stack)が、ついに隙間なく噛み合ったことにある:
- アプリと端末:Search、Chrome、YouTube、Android から Siri と Home エコシステムまで;
- 企業プラットフォーム:高速成長中の Google Cloud がある;
- 基盤となるハードコア資産:自社開発 TPU、専用ネットワーク、超大规模データセンター、そして自ら確保したエネルギー供給;
そしてこの中で、最も過小評価されやすいカードは、やはり TPU だと思う。
以前、皆が TPU を見るときは、Google が内部で使うものという理解が多かった。要するに、自社でチップを作り、Nvidia に払う金を少し減らすということだ。
しかし今や全くそんな話ではない。Anthropic が TPU を大規模に使い始め;Broadcom と Google の長期協力は 2031 年まで続き、以降の数世代の TPU と付随ネットワークを作り続け;Marvell も Google の自社開発 AI チップ体系に入り、推論チップ、インターフェース、ネットワークなどの环节を引き受け始めている。
さらに Crux AI のような巨額資金を調達し、直接 Google TPU を採用する独立算力プラットフォームも加わり、TPU は明らかに「Google が自社でコスト削減に使うチップ」から「Google が外に売り出せる算力製品」へと転換しつつある。
この再構築がもたらす影響は、全方位に及ぶ。
まず当然、上流のカスタムチップとネットワーク関連サプライヤー(AVGO、MRVL など)が、最も確実な受益者となる。
Nvidia については、全体のパイは依然として大きくなっているが、Google には TPU があり、Amazon には Trainium があり、他の Hyperscaler も自社開発 ASIC を強化しており、未来の推論市場は永遠に勝者が一人だけであるはずがない。
さらに視野を広げると、Google の手元には Waymo もある。この事業は Alphabet の来四半期の EPS を決めるものではないが、もし Robotaxi が本当にアメリカのいくつかの都市から、東京、シンガポールといった海外市場へ複製され始めれば、それは遅かれ早かれ「バリュエーションモデルにただ乗りで付けられたもの」から、単独で計算すべき資産へと変わるだろう。
これまでずっと Google を押さえつけてきた独占禁止法リスクさえ、最近は最悪のシナリオには至っていない。
だからこの時点に立つと、週末に皆が Gemini 4.0 が「御三家」に戻れるかどうかを騒いでいるが、しかし、今の Google の前では:
Gemini は、本当に「天下無敵」である必要があるのだろうか?
Gemini App の月間アクティブユーザーはすでに 10 億を超え、Search はまだ成長し、Cloud は爆発しており、TPU もすでに外に売り始めている;Apple は Gemini の技術を使い始め、サードパーティ Agent は Google Home に入り始め、さらにその下では、Google はまだデータセンターを建設し、電力を確保し、自社の算力を敷き詰めている。
こう見てくると、過去 1、2 年 Google がずっと Flash をテーブルに出してきたのも、全く道理がないわけではない。モデルをできるだけ強く、速く、安く作り、それを自社の既存の製品、入口、インフラに詰め込めばそれで十分なのだ。
最後に
カードはいつか一枚ずつめくられる。Gemini 4 が本物かどうかは、まもなく明らかになる。
この AI 戦役は Google にとって、もはや「Gemini が本当に戦えるかどうか」という単純な話ではない。
モデルが再び追いついた後、Google の後ろにある Search、Android、Chrome、YouTube、Cloud、TPU で構成される巨大





