


Anthropic 第三季營收成長近五成,上市前合約為何回落?


- 核心觀點:Anthropic 第三季營收季增 46.7% 至 169.56 億美元,但算力成本成長更快、利潤率下滑,上市前永續合約價格隨財報揭露回落,市場定價焦點從成長速度轉向成長的成本。
- 關鍵要素:
- 第三季營收 169.56 億美元,季增 46.7%,但增速較第二季約 144% 明顯放緩。
- 算力及基礎設施費用季增 77.5% 至 98.63 億美元,占營收比例從約 48% 升至 58%。
- 調整後營業利潤率由 19% 降至 15%;營業層面由第二季獲利 9.74 億美元轉為虧損 5.67 億美元。
- 截至 2026 年 9 月 30 日採購及租賃承諾合計約 8954 億美元,其中約 698 億美元將於 12 個月內到期。
- 財報揭露後幣安、Trade.xyz、OKX 相關合約分別下跌 4.86%、4.82%、4.20%,平均每小時成交額增幅達 60.6% 至 142.3%。
- 未平倉數量增加但美元計價規模小幅回落,價格下跌抵消了持倉數量成長。
作者:SoSoValue Research
Anthropic第三季營收季增46.7%,達到169.56億美元,但財務數據披露後,其上市前永續合約價格出現回落。
招股書披露後,多個Anthropic永續合約價格下跌、成交放大。其中,Hyperliquid上Trade.xyz部署的 xyz:ANT 合約下跌4.81%,平均每小時成交額較披露前24小時增長142.4%;OKX和Gate的相關合約價格也分別下跌4.18%和4.85%。
價格回落發生在AI板塊整體承壓之際。Anthropic的收入增長仍然強勁,但短期算力成本上升、利潤率回落,以及規模龐大的長期支出承諾,也讓市場開始重新衡量這家AI公司增長背後的資金需求。
收入季增近五成,算力成本增長更快
Anthropic更新的S-1/A文件顯示,2026年第三季度,公司營收達到169.56億美元,較第二季度的115.55億美元增長46.7%,也遠高於上年同期的13.82億美元。
不過,在收入快速擴張的同時,算力成本增長得更快。第三季度算力及基礎設施費用由第二季度的55.58億美元升至98.63億美元,季增77.5%;佔營收的比例從約48%升至約58%。
公司表示,第三季度交付了價值約50億美元的短期承諾算力,其成本明顯高於可比的多年期算力採購。隨著模型開發和用戶需求擴大,算力供給能否及時跟上業務增長,以及新增算力以什麼價格獲得,正在直接影響利潤率。
從增長速度看,第三季度46.7%的季增幅仍處於高位,但較第二季度約144%的季增增速放緩。對於已經獲得較高估值預期的Anthropic而言,投資者需要同時評估收入擴張的持續性,以及收入增長轉化為利潤的能力。
虧損收窄,利潤率卻面臨壓力
第三季度,Anthropic錄得232.91億美元淨虧損,較上年同期的121.38億美元擴大,但較第二季度的663.09億美元明顯收窄。
淨虧損中包含大量與融資工具相關的公允價值變動。第三季度,可轉換票據、衍生負債及SAFE等工具的公允價值變動造成219.36億美元損失,是淨虧損的重要組成部分,並不等同於當季全部經營現金支出。
經營層面的變化更能反映當季成本壓力。Anthropic第三季度錄得5.67億美元營業虧損,而第二季度為營業利潤9.74億美元。公司將轉虧主要歸因於短期算力成本,以及捐贈匹配計劃相關的約20億美元非現金費用。
調整後營業利潤則從第二季度約22億美元增至第三季度約25億美元,但調整後營業利潤率從19%降至15%。這表明,在公司調整口徑下,業務仍在創造更多營業利潤,調整後營業利潤仍在增長,但增速低於營收,調整後營業利潤率因此從19%降至15%。
更長期的約束來自已經簽訂的採購及租賃承諾。Anthropic披露,截至2026年9月30日及此後簽訂的相關承諾合計約8,954億美元,絕大部分與算力和基礎設施有關,其中約698億美元將在9月30日後的12個月內到期。上述金額跨越多年,並非公司已經發生的當期費用,但體現出未來擴張對資金與算力交付的依賴。
合約價格回落,成交明顯放大
Anthropic尚未正式上市,但其在幣安、Hyperliquid、Trade.xyz和OKX等平台交易的永續合約,已為觀察上市前市場預期提供了參考。三季度財務數據披露後,三個平台的相關合約均出現價格回落,成交則明顯放大。
以財報披露後至11月3日14:00,幣安、Trade.xyz和OKX相關合約分別下跌4.86%、4.82%和4.20%,具體表現如下:
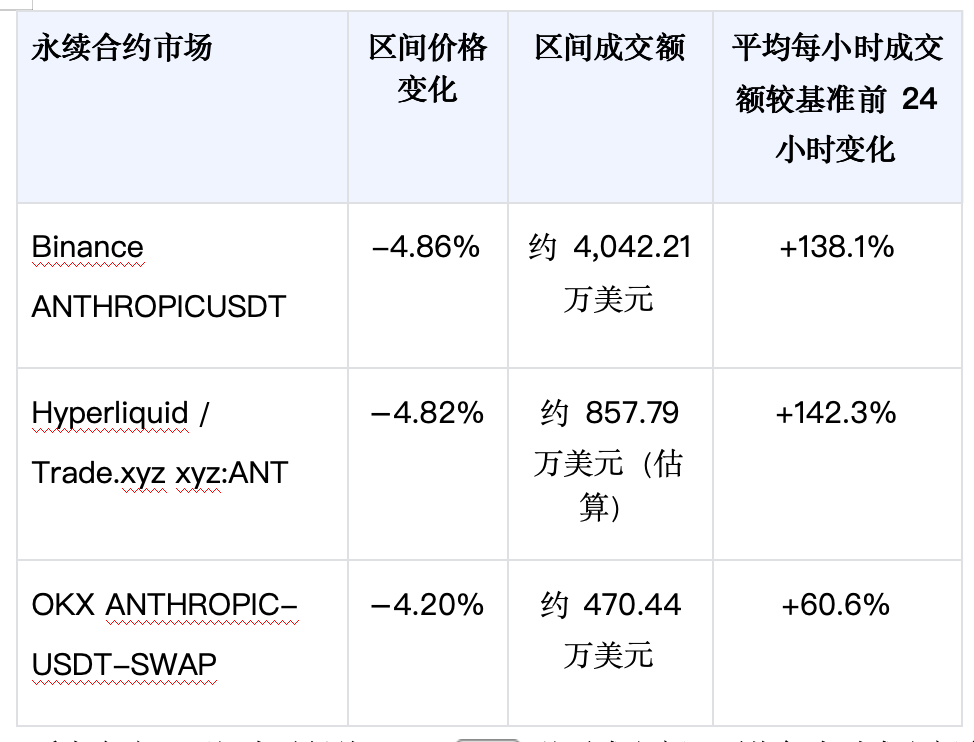
幣安在這一區間內錄得約4,042.21萬美元成交額,平均每小時成交額由基準期的108.95萬美元升至259.39萬美元,增幅為138.1%。Trade.xyz的平均每小時成交額估算增長142.3%,OKX增長60.6%。價格下跌與成交放大同時出現,表明財務信息更新後,合約價格回落與成交放大同時出現,而財務數據呈現的另一面是:算力費用增長快於營收,利潤率有所下降。
這一變化與Anthropic收入快速增長形成反差。對於上市前估值,市場關注的已不只是增長速度,還包括新增收入能否覆蓋不斷上升的算力成本。與此同時,科技股整體走勢、IPO預期和各平台流動性,也可能共同影響合約價格,不能將這輪回落完全歸因於財務披露。
持倉數量增加,美元計價規模小幅回落
價格走低,並不意味著存續合約數量同步減少。未平倉量(OI)數據顯示,在上述統計區間內,幣安和OKX的持倉數量均有所增加,但以美元計價的持倉規模出現小幅回落。
其中,幣安未平倉數量增加3.07%,美元OI則從7,373.82萬美元降至7,239.95萬美元,下降1.82%;OKX未平倉數量增加3.44%,美元OI從736.02萬美元降至734.76萬美元,下降0.17%。兩個平台的未平倉數量均有所增加,但價格回落抵消了數量增長,使美元計價的持倉規模小幅下降。
對Anthropic而言,收入增長與成本壓力正在同時顯現。三季度業績證明了業務擴張的速度,但利潤率下降也提出了新的問題:隨著規模繼續擴大,公司能否以更低的成本獲取算力,並將更多收入轉化為利潤?
上市前定價更關注增長的成本
Anthropic三季度的財務數據呈現出增長與成本壓力並存的局面:營收季增46.7%,算力及基礎設施費用卻增長77.5%,調整後營業利潤率從19%降至15%。業務擴張仍然迅速,但收入增長能否持續轉化為更好的盈利表現,還取決於算力採購成本和後續產能交付。
隨著IPO臨近,短期高價算力佔比能否下降、長期產能能否按計劃交付,以及利潤率能否改善,將成為評估其估值的重要依據。此次合約價格回落只是上市前定價過程中的一個階段,後續財務披露和IPO進展仍可能改變市場預期。
這輪價格回落只是上市前定價過程中的一個階段。隨著更多財務信息和IPO進展披露,市場對Anthropic的估值判斷還會繼續調整。這些變化也可以在SoSoValue的Anthropic(ANT)看板中持續跟蹤:將公司的財務數據與公告,同合約價格和隱含估值的變化結合起來觀察,可以更清楚地了解經營進展如何反映在市場定價中。
此外,市場關注的10月ARR,有望在下週路演前更新,樂觀預期認為10月ARR將達到780億或以上,這將是評估增長潛力的重要指標。





