美股日報|油價收116美元創半年新高,道指跌653點(10月24日)


- 核心觀點:油價接棒成為市場主要壓力源,布蘭特原油創4月以來新高,推升通膨擔憂與長端利率,資金從AI與利率敏感板塊撤出轉向能源;加密板塊同步承壓,現貨比特幣ETF創10月最大單日淨流出,DAT龍頭MSTR出現約10%估值折價。
- 關鍵要素:
- 布蘭特原油12月合約收116.72美元/桶漲3.1%,WTI收103.27美元漲3.82%,胡塞襲擊與美伊衝突升級預期直接推高油價。
- 三大指數連續第二日收跌但跌幅收斂:道指跌1.23%領跌,標普跌0.52%,納指僅跌0.21%,費半反彈0.44%;能源股XOM+2.79%、CVX+2.88%創新高成唯一確定性贏家。
- 10年期美債殖利率回升3.5bp至4.988%,初請失業金19.4萬人低於預期,就業數據偏強削弱降息想像,市場預期10月28日FOMC維持4.00%不變。
- 美國運通宣布裁員3,500人(約5%員工)並以AI提效為由,股價跌3.67%,市場擔憂白領崗位削減向消費信貸傳導。
- 美國現貨比特幣ETF週四淨流出6.356億美元,為10月最大單日流出,抹去此前三日約10.7億美元淨流入的近60%。
- MSTR收146.01美元微漲0.14%,市值/持倉約0.90倍折價約10%;ASST持倉36,818 BTC仍有約21%溢價,DAT融資能力分化加劇。
- SEC將2027年檢查重點列為「AI超級智能」與「資產代幣化」系統性風險;新加坡、馬來西亞、泰國擴大跨境穩定幣試點。
一、頭條
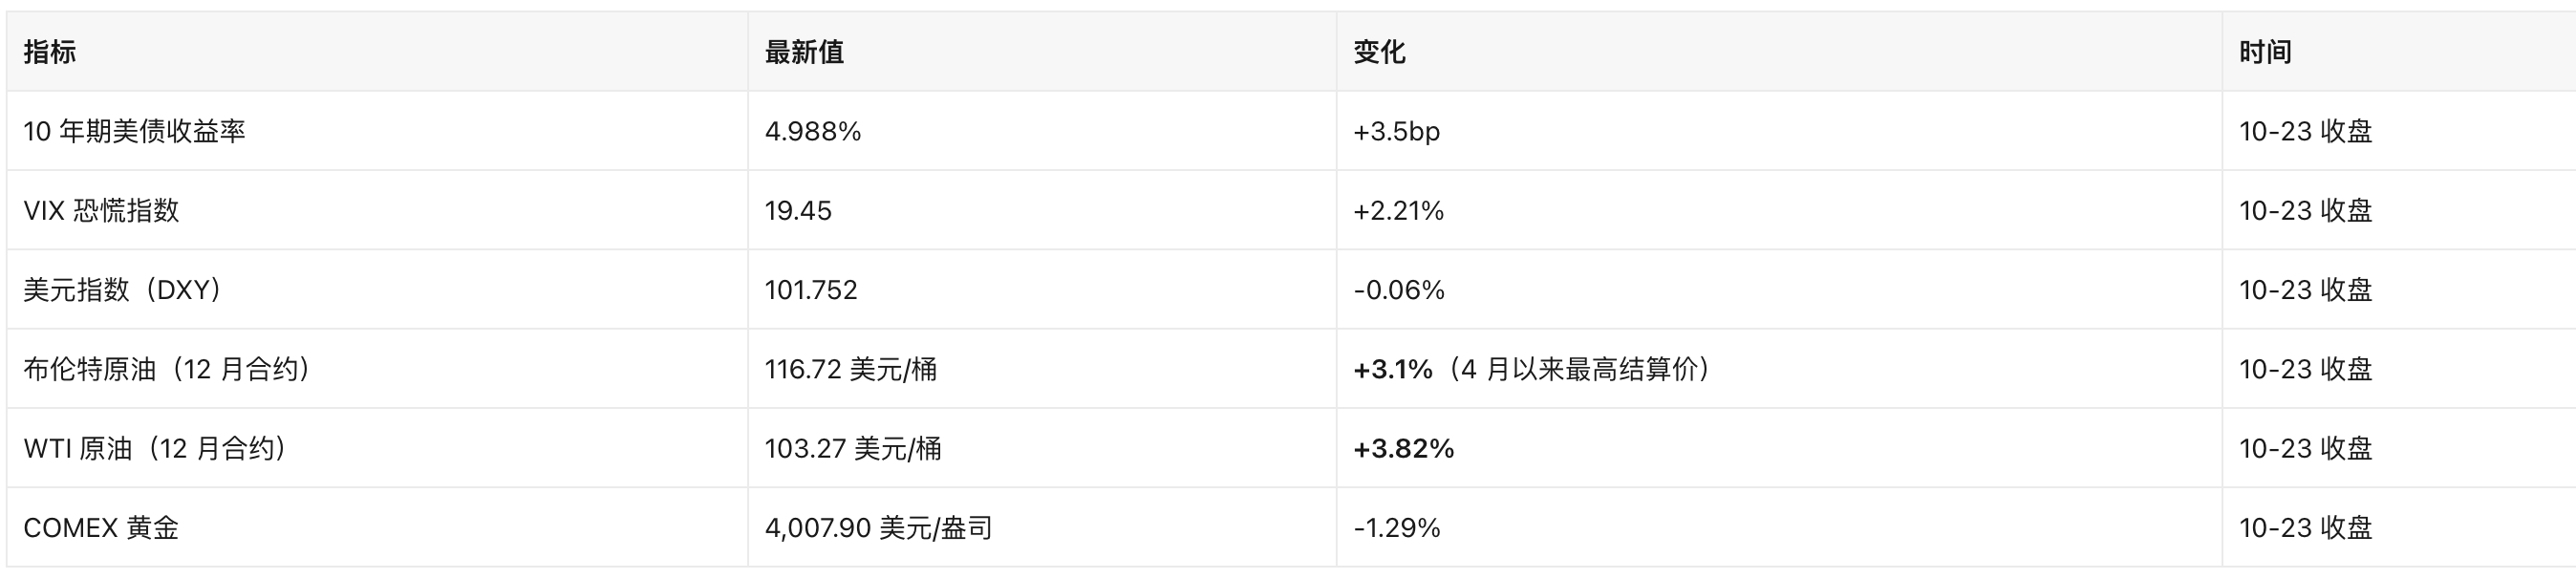
- 油價接棒成為主要壓力源:布蘭特原油 12 月合約收 116.72 美元/桶,漲 3.1%,為 4 月以來最高結算價;WTI 收 103.27 美元,漲 3.82%。胡塞武裝襲擊與中東供應擾動疊加美伊衝突升級預期,直接推高通膨擔憂與長端利率(來源:Reuters、WSJ、Barron's、Yahoo Finance 行情)。
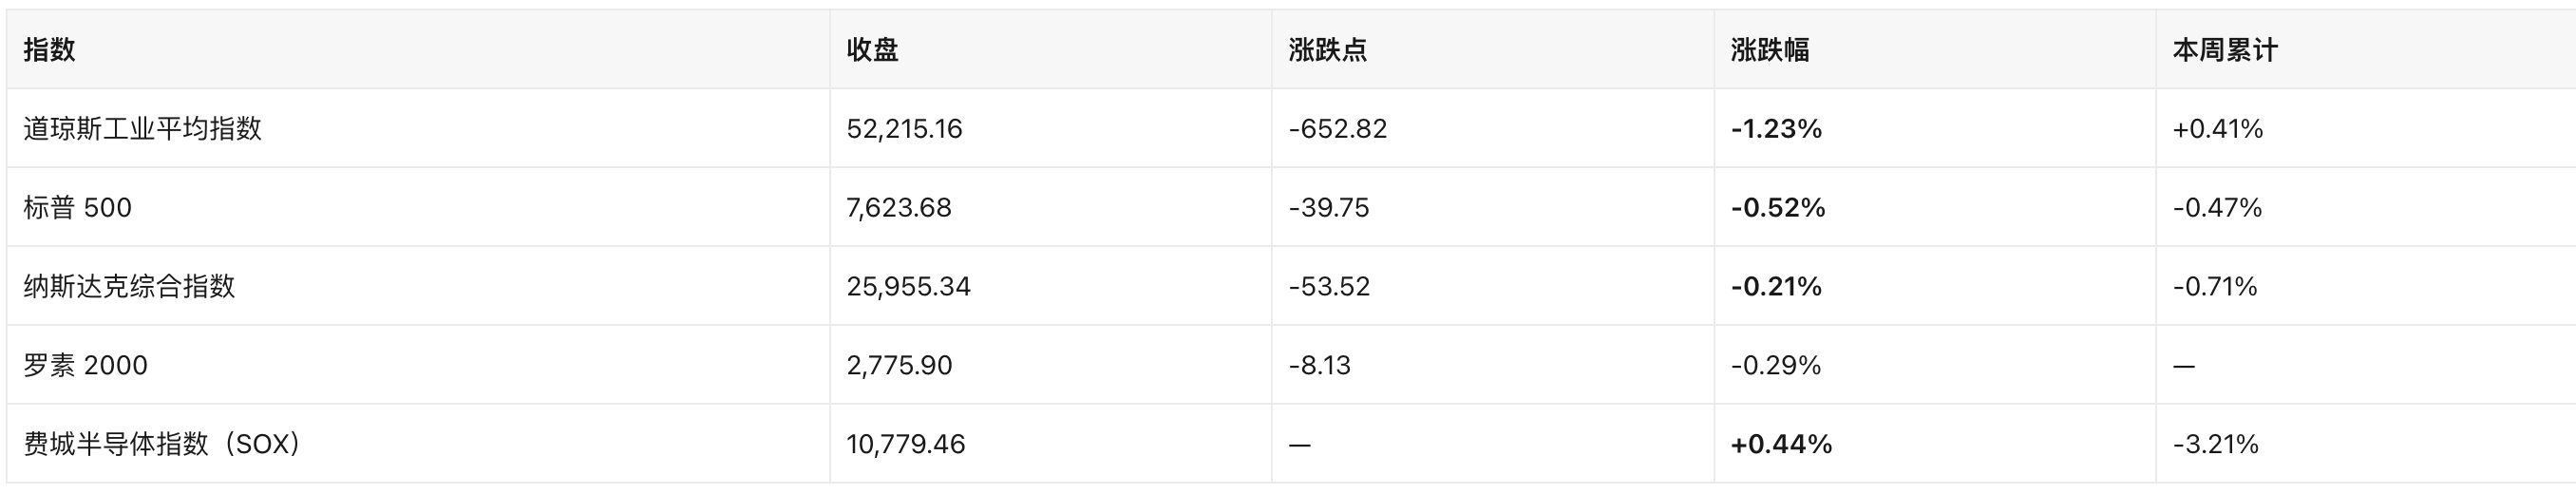
- 指數跌幅收斂但結構分化明顯:道瓊跌 652.82 點(-1.23%)領跌,標普 500 跌 0.52%,納指僅跌 0.21%,費城半導體指數反彈 0.44%。Barron's 描述為「AI 拋售在週五降溫,但指數仍收跌」——資金從金融、工業、消費撤出,轉而買入能源(來源:Barron's、Yahoo Finance)。
- 美國運通宣布裁員 3,500 人(約 5% 員工),並以 AI 提升效率為理由之一,股價跌 3.67%,為道瓊跌幅居前的權重股;市場擔憂白領崗位削減向消費信貸傳導(來源:New York Post、Yahoo Finance、Fast Company,10 月 23 日)。
- 就業數據仍偏強,削弱降息想像:上週初請失業金 19.4 萬人,低於 20 萬人預期;續請 172.8 萬人,高於預期;10 年期美債殖利率回升 3.5bp 至 4.988%(來源:Nasdaq 經濟日曆、Yahoo Finance)。
- 加密板塊逆勢分化:MSTR 微漲 0.14% 收 146.01 美元,市值/持倉約 0.90 倍(折價約 10%);COIN 跌 2.74%,礦企跌 3%-5%;美國現貨比特幣 ETF 週四淨流出 6.356 億美元,為 10 月最大單日流出(來源:Yahoo Finance 行情、Decrypt、The Block)。
二、美股大盤與宏觀
三大指數收盤(美東 2026-10-23 16:00)
來源:Yahoo Finance 行情
走勢特徵:三大指數連續第二日收跌,但跌幅顯著收斂——週四納指跌 2.60%、費半跌 6.72%,週五費半反彈 0.44%、納指僅跌 0.21%。真正的分化在道瓊:-1.23% 的跌幅主要由金融(AXP -3.67%、GS -1.75%、JPM -1.47%、V -1.55%)、工業(CAT -2.42%)與消費(NKE -2.66%)貢獻,而能源雙雄 XOM +2.79%、CVX +2.88%(逼近 52 週高點 233.74)撐住了標普。
本週主線切換:道瓊週漲 0.41%,納指週跌 0.71%,費半週跌 3.21%——「AI 資本開支交易」降溫後,資金沒有離場,而是轉向能源與防禦,油價成為新的定價錨。
板塊表現(10 月 23 日,SPDR 行業 ETF)

來源:Yahoo Finance 行情。注意與週四完全反轉:週四是必需消費領漲、半導體崩跌,週五則是能源獨強、消費補跌
利率、美元與商品
來源:Yahoo Finance 行情
傳導邏輯:油價上漲 → 通膨預期上行 → 長端利率回升(10Y +3.5bp)→ 高估值成長股承壓、金融與消費股殺估值。值得注意的是黃金同跌 1.29%——在實質利率上行與美元流動性偏緊的組合下,避險資金並未流向黃金,這也解釋了 BTC 同步走弱。
宏觀數據與聯準會
10 月 23 日公布數據(美國):
- 初請失業金:19.4 萬人(預期 20.0 萬,前值 20.0 萬)
- 續請失業金:172.8 萬人(預期 172.0 萬,前值 170.3 萬)
- 諮商會領先指標:0.0%(預期 -0.1%,前值 -0.1%)
- 堪薩斯城聯準會製造業綜合指數:11(前值 14)
來源:Nasdaq 經濟日曆。數據整體偏強,不構成降息理由。
聯準會:據聯準會官網 FOMC 日曆,10 月會議為 10 月 27-28 日,決議與新聞發布會於 10 月 28 日 14:00(美東) 公布,本次會議不附帶經濟預測摘要(SEP)。當前聯邦基金目標區間為 3.75%-4.00%(9 月 16 日會議升息 25bp 後生效),市場一致預期本次維持 4.00% 不變。
口徑更正:部分第三方日曆將本次決議標為 10 月 29 日,與聯準會官網不符,本期以官網為準。
三、熱點個股與板塊
能源:唯一確定性贏家
- 埃克森美孚(XOM) 收 183.21 美元,+2.79%,逼近 52 週高點 183.75;雪佛龍(CVX) 收 233.21 美元,+2.88%,創 52 週新高。
- 邏輯:布蘭特 116.72 美元、WTI 103.27 美元的現貨端強勢直接改善上游現金流;同時美國再度動用戰略石油儲備(SPR)應對供應中斷,說明實物市場偏緊而非投機(來源:OilPrice,10 月 23 日;Yahoo Finance 行情)。
- 風險:油價已計入大量地緣溢價,若美伊出現談判信號,回撤幅度可能同樣劇烈。
美國運通(AXP):AI 裁員敘事首次砸到金融股
- 收盤 313.22 美元,-3.67%,為道瓊跌幅居前的權重股(同樣承壓的還有 CAT -2.42%、GS -1.75%)。
- 事件:公司計劃裁減約 3,500 個崗位(約 5% 員工),為兩年來首次大規模收縮,媒體普遍將其與 AI 提效掛鉤(來源:New York Post、Yahoo Finance、Fast Company,10 月 23 日)。
- 市場解讀:一邊是成本改善,一邊是「高收入客群消費與就業預期」的隱憂;在消費信貸敏感期,投資者先交易後者。
半導體:止跌但未修復
- 美光(MU) +2.46%、AMD +1.74%、英特爾(INTC) +1.72%、高通(QCOM) +1.78%、台積電(TSM) +1.49%;輝達(NVDA) 仍跌 0.59% 收 210.96 美元,博通(AVGO) -0.48%。
- 結構:反彈集中在記憶體與 CPU,GPU 龍頭未跟漲;西部資料(WDC) 逆勢再跌 2.97%,記憶體內部分化。
- 背景:週四費半單日暴跌 6.72% 後,週五僅為技術性修復,週線仍跌 3.21%。AI 資本開支的「回報週期」爭論並未結束,下週微軟、谷歌、亞馬遜財報是第一道驗證關口(來源:Yahoo Finance 行情;Reuters《Wall St Week Ahead》,10 月 23 日)。
大盤科技:財報前的觀望
- 微軟(MSFT) +0.66% 收 524.51 美元,10 月 28 日盤後發布財報;蘋果(AAPL) -0.14%;谷歌(GOOGL) -1.24%;亞馬遜(AMZN) -0.95%;特斯拉(TSLA) -0.63%;Meta(META) -0.96%。
- 解讀:週四 Meta 績後大跌後,大型科技股週五進入「等財報」狀態,波動率收斂,但方向未定。
承壓板塊:工業與消費
- 卡特彼勒(CAT) -2.42%、耐吉(NKE) -2.66%、聯合健康(UNH) -1.62%、Visa(V) -1.55%、高盛(GS) -1.75%、摩根大通(JPM) -1.47%。
- 共同點:對利率與消費雙重敏感。10Y 回到 4.99% 後,這類「利率敏感 + 需求見頂擔憂」的標的首先被減倉。
四、加密相關美股(Crypto-Equity)
DAT 龍頭:Strategy(MSTR)
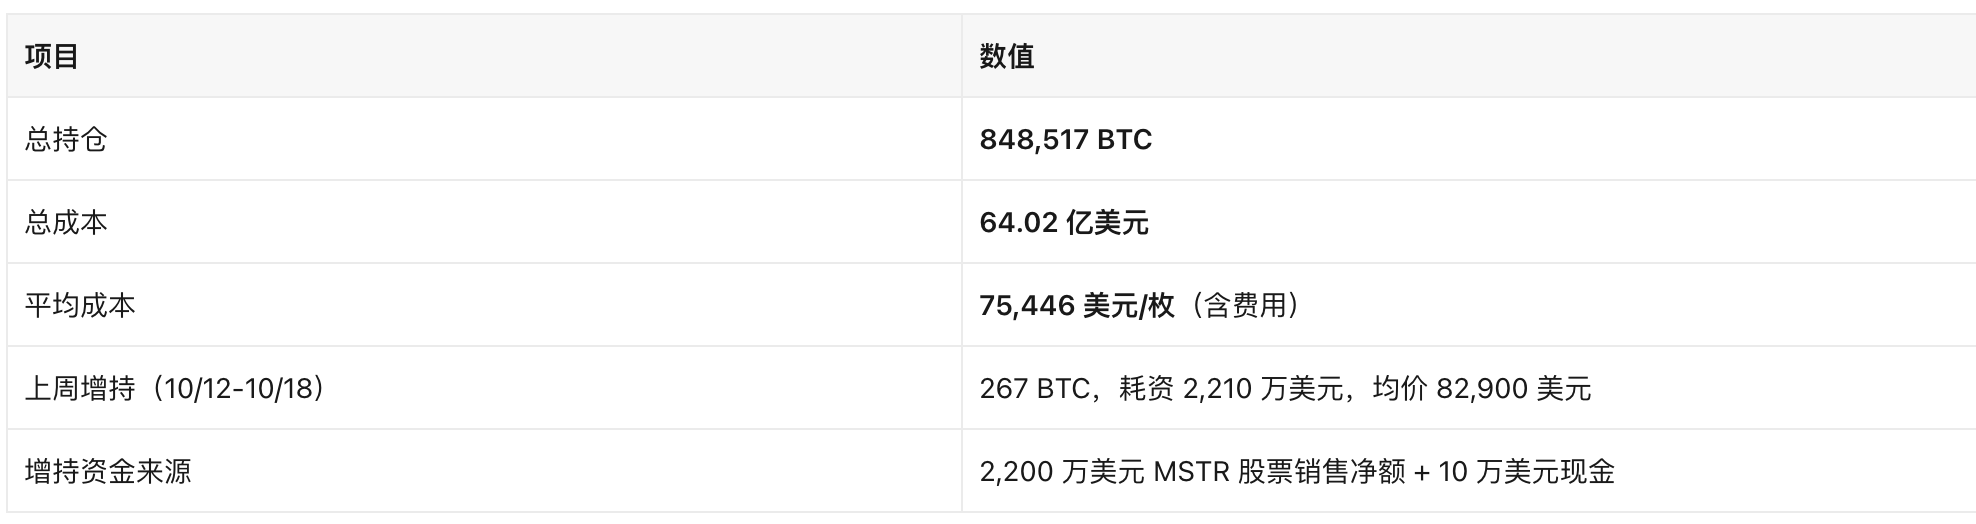
持倉與成本(SEC 8-K,2026 年 10 月 19 日披露,數據截至 10 月 18 日):
資本運作:
- 董事會將數位信貸證券回購授權由 20 億美元上調至 30 億美元,截至 10 月 18 日剩餘額度 11.6 億美元;上週實際回購 1.931 億美元(約為當週購幣金額的 8.7 倍)。
- MSTR 普通股回購計畫剩餘額度 10 億美元。
- 解讀:新增資金幾乎全部來自 ATM 賣股,且規模極小(2,200 萬美元),說明公司當前優先修復特別股價格與股東回報,而非激進加倉——這是 mNAV 折價環境下的理性選擇。
估值與交易:
- 收盤 146.01 美元,+0.14%,為當日加密股中少數收漲標的;成交 1,858 萬股,52 週區間 81.81-299.80 美元。
- 總市值 616.1 億美元(Nasdaq);按 848,517 BTC × 80,644 美元計算持倉市值約 684.3 億美元 → 市值/持倉(mNAV)約 0.90 倍,折價約 10%。
- 分析師 1 年目標價 211.50 美元(Nasdaq 彙總)。
- 財報:10 月 29 日盤後,分析師一致預期 EPS 21.50 美元(含比特幣公允價值變動收益,可比性有限)。
下一披露節點:按慣例,公司將於 10 月 26 日(週一) 提交 8-K,披露 10 月 19-25 日購幣情況——這是判斷「折價環境下是否繼續加倉」的第一個觀察點。
第二大 DAT:Strive(ASST)
- 10 月 19 日以約 1 億美元增持 1,223 BTC,總持倉升至 36,818 BTC(來源:The Block,10 月 19 日)。
- 10 月 20 日推出新的特別股(SATA),票息 15%,用於繼續融資購幣(來源:Bitcoin Magazine,10 月 20 日)。
- 收盤 28.97 美元,-0.21%;總市值 35.94 億美元。按 36,818 BTC × 80,644 美元計持倉市值約 29.69 億美元,市值/持倉約 1.21 倍(口徑為普通股市值,未扣除特別股與債務)。
- 對照意義:同為 DAT,ASST 仍有約 21% 溢價、MSTR 折價 10%——市場對「更小、更靈活、特別股票息更高」的結構給了溢價,而對 MSTR 的大體量與槓桿結構給了折價。
現貨 ETF 資金流
最新已公布數據(10 月 22 日,週四):
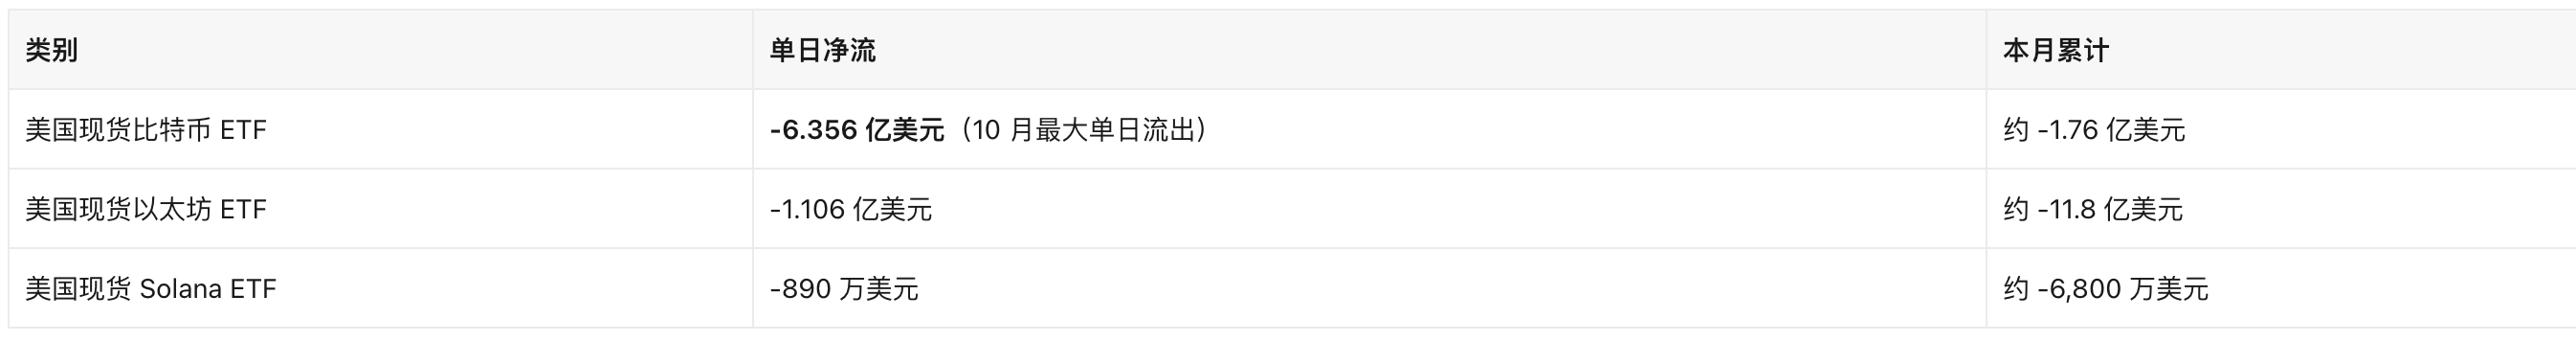
- 單日流出抹去了此前三日約 10.7 億美元淨流入的近 60%;比特幣 ETF 累計淨流入降至 578 億美元,總淨資產 1,002 億美元(來源:Decrypt ETF Tracker、The Block,10 月 23 日)。
- 10 月 23 日(週五)資金流數據截至本簡報生成時尚未發布,未做推測。
泛加密美股
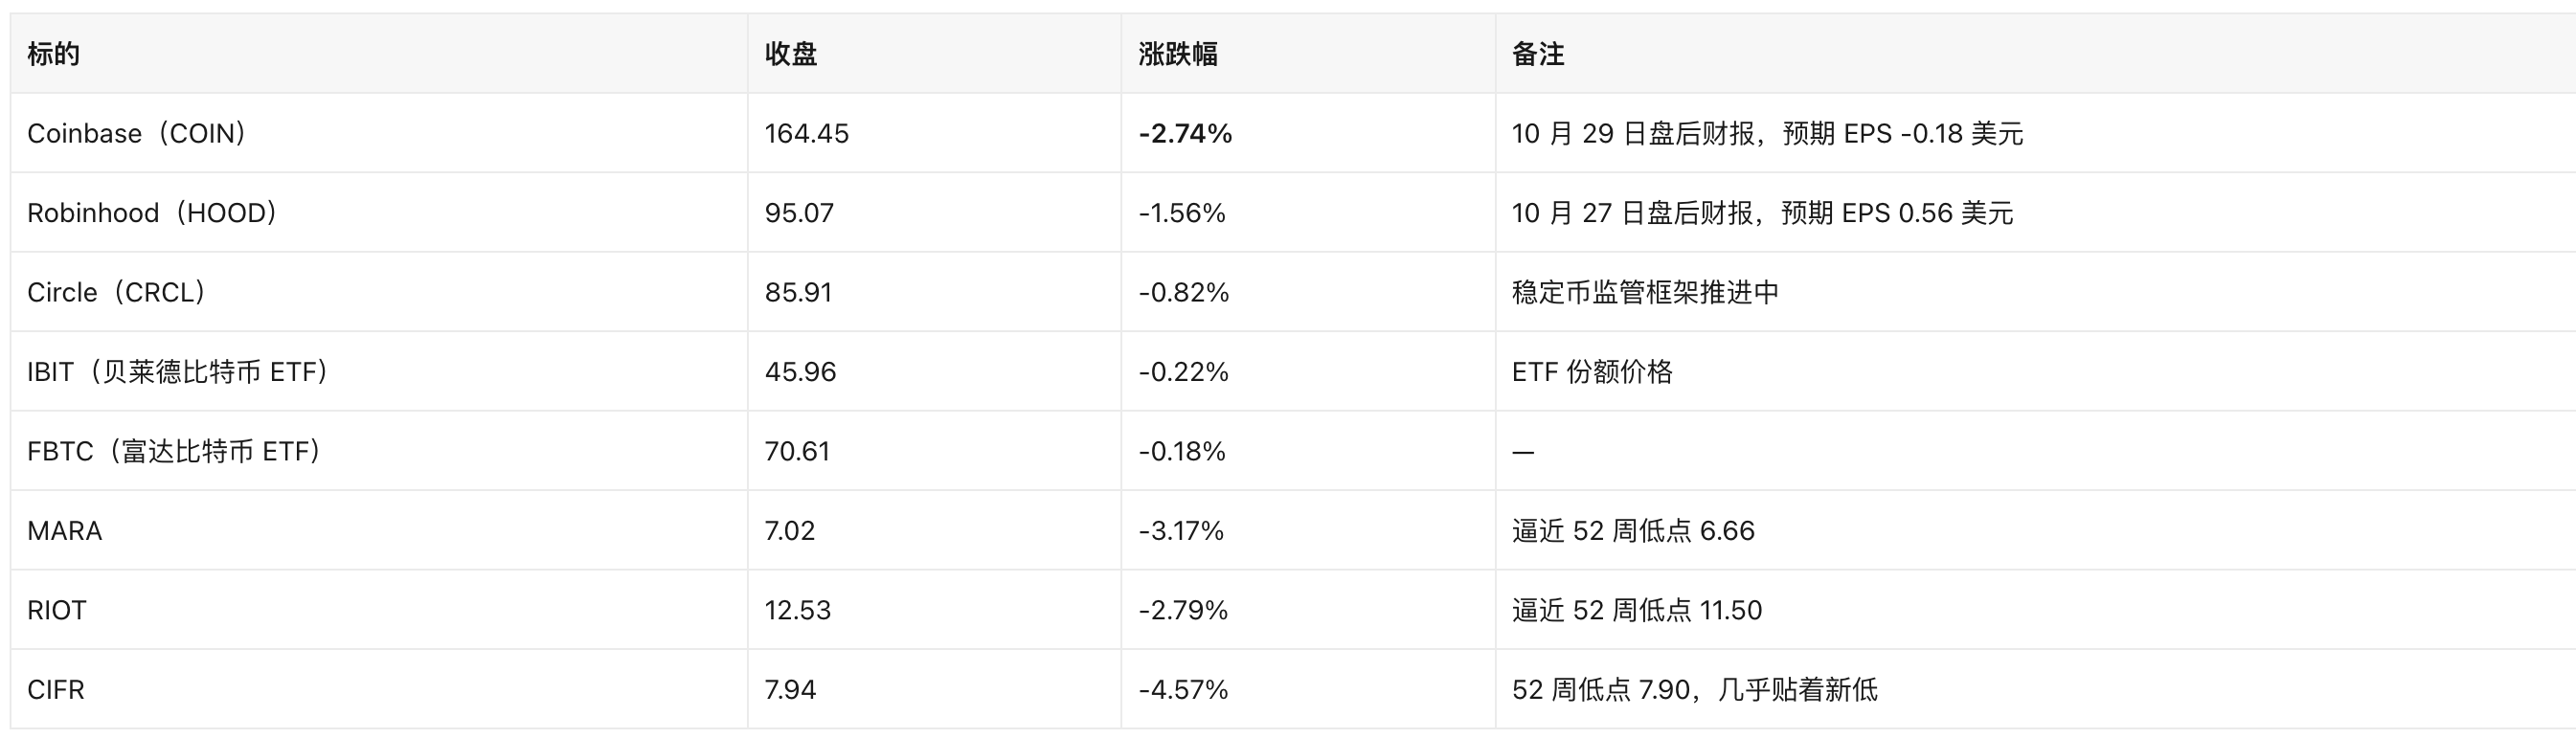
來源:Yahoo Finance 行情
值得注意的三條公司級事件:
- Coinbase:愛爾蘭央行對其愛爾蘭實體處以 325 萬歐元(約 360 萬美元)罰款,理由為客戶資金隔離與外包管理缺陷——這是其歐洲分支一年內第二次被罰;同時公司上線「AI 代理代客交易」功能(來源:The Block、Decrypt,10 月 22-23 日)。
- 穩定幣基礎設施繼續鋪路:新加坡、馬來西亞、泰國央行擴大跨境穩定幣試點,參與方包括 Ripple、Visa、Mastercard;匯豐在香港推出面向零售的港元穩定幣 RedCoin;SoFi 推出計息型