






比特币橫盤期間,哪些DeFi代幣走出獨立行情?


- 核心觀點:比特幣橫盤期間,具備真實持幣分紅的頭部DeFi代幣整體跑贏大盤,中位數漲幅12.9%為比特幣兩倍多,但分紅增長僅是定價因素之一,估值高低無法單獨預判漲跌,代幣解鎖與FDV須納入考量。
- 關鍵要素:
- 統計19家分紅型DeFi代幣,8月22日至10月20日共14個跑贏比特幣,Raydium以178%漲幅居首,樣本中位數漲幅12.9%。
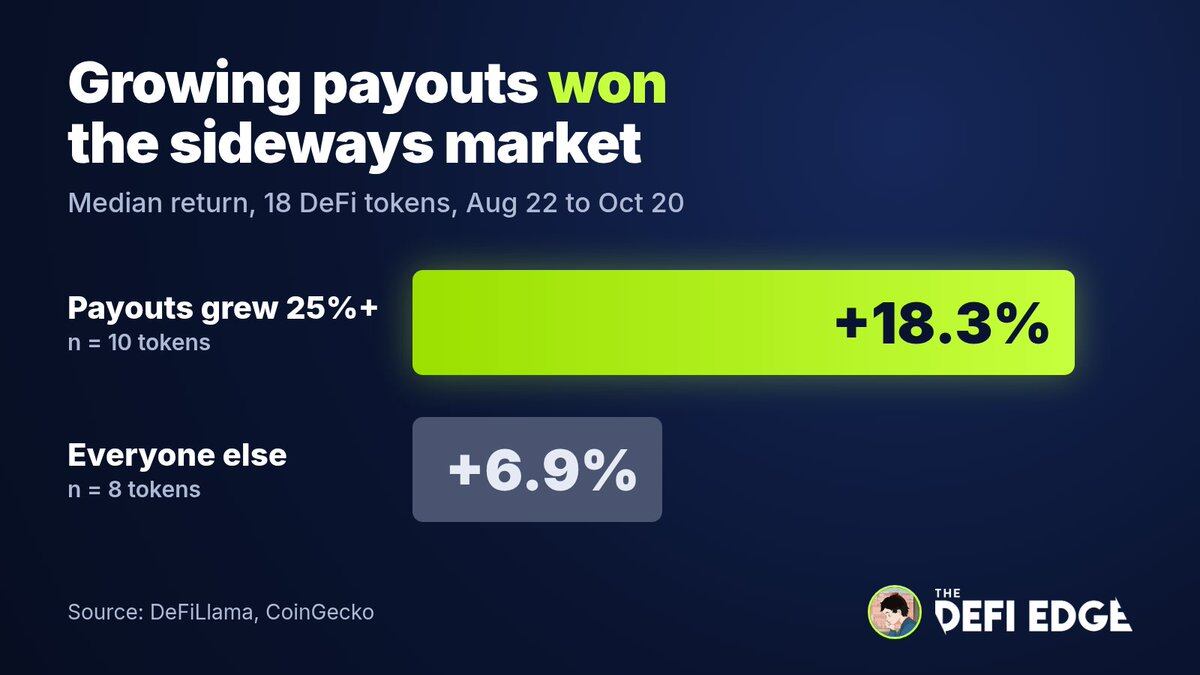
- 分紅增長組中位數漲幅18.3%,遠高於分紅未增長組的6.9%,顯示實際分給持有者的收益與幣價正相關。
- Raydium因LaunchLab接入帶動回購規模從36萬美元增至394萬美元(11倍);Uniswap近半收入來自Robinhood Chain;Aerodrome合併後9月分紅收入達1490萬美元。
- 估值低不等於機會:AERO估值倍數僅8.7倍卻大漲77%,edgeX估值15倍為樣本第二低,幣價反跌22%。
- Hyperliquid分紅收益漲79%但幣價僅漲6%,FDV估值達85倍,每月約8億美元HYPE解鎖遠超7500萬美元回購,拋壓壓制漲幅。
- 樣本僅19個代幣、週期59天,結論不具備絕對說服力;估值若按流通市值計算會低估鎖倉代幣帶來的實際稀釋壓力。
原文作者:The DeFi Edge
原文編譯:Luffy,Foresight News
比特幣已經橫盤震盪兩個月,但很多 DeFi 代幣完全沒有跟著大盤躺平。
8 月比特幣大漲 21% 之後,就進入箱體震盪。從 8 月 22 日開始,比特幣每日收盤價始終在 75600‑86600 美元之間來回波動。 這段時間比特幣整體漲幅 5.6%,以太坊反而下跌 2.7%。
而我們統計的 19 家會給持幣用戶分紅的頭部 DeFi 代幣裡面,有 14 個跑贏了比特幣。其中 Raydium 上漲了 178%。 這批代幣整體的中位數漲幅達到 12.9%,足足是比特幣漲幅的兩倍多。
為什麼要關注「分給持有者的實際收益」?
只看協議總營收會被誤導。有些協議賺了很多錢,但一分錢都不分給幣的持有者,收益最後可能被團隊拿走了。
所以本文統計的是「分給持有者的實際收益」:包括代幣回購銷毀、手續費燃燒、直接發放給持幣人的收益,該統計口徑來自 DeFiLlama。
要入選,代幣必須符合以下條件:
- 只統計核心 DeFi 項目:DEX、永續合約、借貸、抵押債倉、流動質押、收益工具、收益聚合器。公鏈、預言機、Launchpad 不在統計範圍(包含 Pons 等)。
- 8 月 22 日時,市值超過 1 億美元。
- 過去一年,有過給持幣者發放收益的記錄。
只要滿足篩選條件就全部納入統計。像 Raydium 靠 Launchpad 業務賺的錢拿來回購代幣、Hyperliquid 直接把手續費銷毀,這兩類都算給持幣用戶的實際收益。
統計區間 8 月 22 日‑10 月 20 日,和此前 59 天的數據做對比,價格來源 CoinGecko,最終選出 19 個代幣。
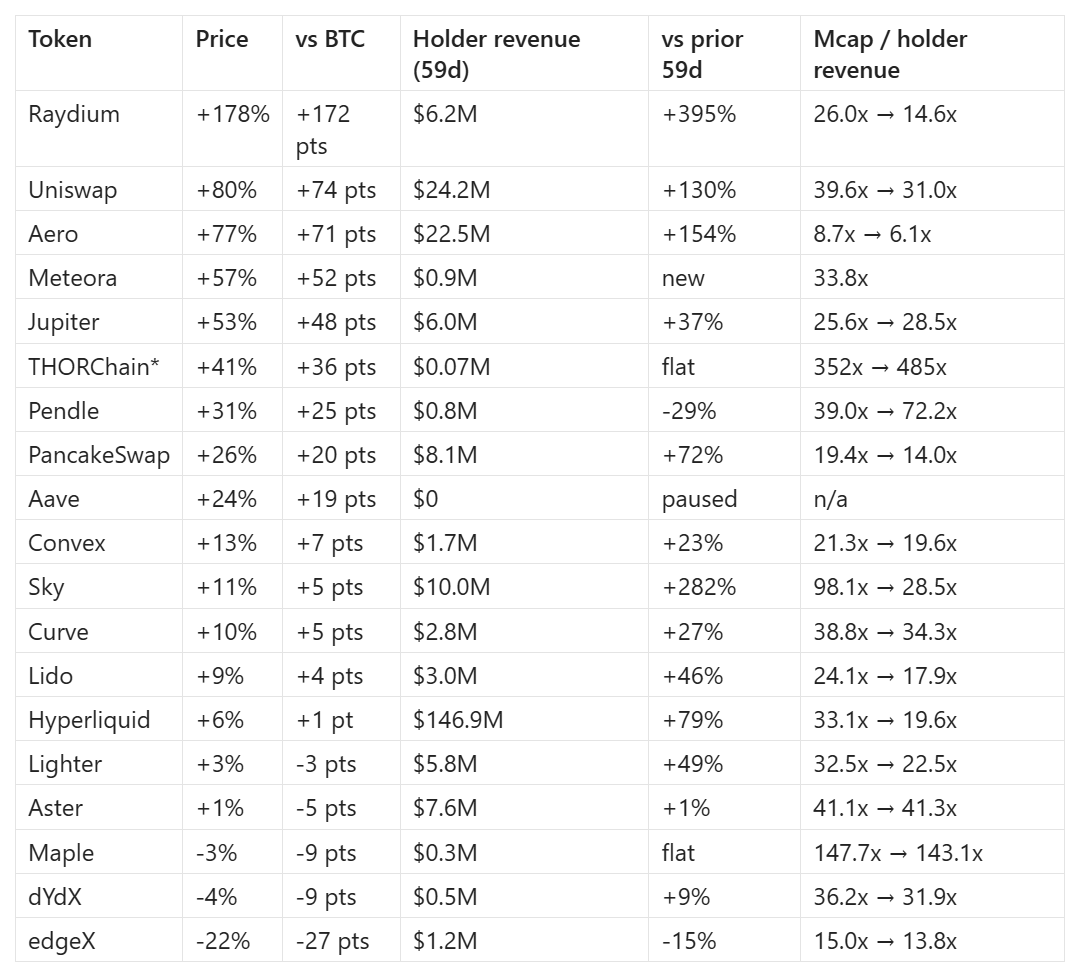
表格中「市值 / 持有者年化收益」指的是按照當前收益水平,用總市值除以一年分給持有者的全部收益。數值越低,代表投資者為每一塊錢分紅付出的成本越低。
哪些代幣表現最好?
把代幣分成兩組對比:分紅增長的一組,代幣的中位數漲幅 18.3%;另一組只有 6.9%。
排名靠前的三個代幣,都有明確的收益增長邏輯:
- Raydium:9 月 5 日,代幣化股票發行平台 StonkFun 接入 Raydium 的 LaunchLab。RAY 代幣的回購規模從 7 月的 36 萬美元暴漲到 9 月的 394 萬美元,翻了 11 倍。
- Uniswap:手續費分紅機制早已開啟,再加上 Robinhood Chain 帶來巨量交易,9 月 Uniswap 接近一半的協議收入都來自這條公鏈。
- Aerodrome(AERO):Aerodrome 和 Velodrome 合併之後,代幣持有者可以拿到交易手續費,還有各個項目為購買流動性支付的費用。9 月這部分收入達到 1490 萬美元,已經超過支付給流動性提供者的 1050 萬美元。
反過來也成立,edgeX 分給持有者的實際收益下滑 15%,幣價大跌 22%,是樣本裡表現最差的項目。
估值低就等於好機會嗎?這次的數據給出不一样的答案,結果很出人意料。 AERO 估值倍數最低只有 8.7 倍,幣價大漲 77%;edgeX 估值 15 倍,為樣本第二低,行情卻是倒數第一。 只看估值高低,根本無法預判代幣後續漲跌。
還有一些代幣不符合上面的規律。
- Hyperliquid(HYPE):分給持有者的收益大漲 79%,幣價卻只漲了 6%。按完全稀釋估值 FDV 計算估值高達 85 倍;每個月有價值約 8 億美元的 HYPE 解鎖流出,但每月回購金額僅 7500 萬美元,市場需要承接巨大拋壓。
- Sky(SKY):8 月 13 日通過治理投票,每期收益的 55% 用來回購代幣,45% 分給質押用戶。持有者收益幾乎翻了四倍,但幣價僅僅上漲 11%。
- Aave(AAVE):rsETH 安全事件之後,Aave 暫停代幣回購,統計週期內沒有給用戶任何分紅,幣價依舊上漲 24%。
我認為,市場定價,既看當下的分紅水平,也看未來收益預期。分紅預期不是影響幣價的全部因素。
如果比特幣又進入橫盤,該怎麼選 DeFi 幣?
把項目拿來做研究,要同時看這三點,缺一不可:
- 項目實實在在分給持幣人的收益,已經在往上走。
- 要有實際的利好驅動:比如開了新業務、開通手續費分紅帶來更多交易量、協議合併這類事件。
- 一定要查代幣解鎖和 FDV 完全稀釋估值。Hyperliquid 就是前車之鑑,一旦有大量代幣解禁拋向市場,會壓制幣價漲幅。
一些補充說明
- 本次僅 19 個代幣樣本,統計週期 59 天,結論不具備絕對說服力。如果再多一個月數據,中游代幣的排名很可能完全改寫。
- 幣價和分紅收益統計的是相同的兩個月區間,這套方法只是觀察指標,不代表在 8 月 22 日就可以靠這套規則精準選出上漲幣種。
- 文中估值倍數使用流通市值計算。很多項目存在大額鎖倉代幣,會讓估值看起來比實際更便宜。Hyperliquid 按流通市值算估值 19.6 倍(流通市值 181 億美元),按 FDV 算則高達 85 倍(FDV778 億美元)。
- 持有者收益數據來自 DeFiLlama,數據不能做到百分之百準確,但已經是行業內最優質的數據源。
- 部分項目是批量發放分紅。比如 Lido 的回購要經過 DAO 投票之後統一執行,某一個月收益低,不代表項目停止分紅。
- Meteora 沒有參與兩組漲幅對比,該項目分紅功能剛上線,沒有歷史數據做對比。
- THORChain 的持有者收益來自手續費銷毀 RUNE 代幣,9 月 12 日銷毀比例從 5% 下調至 1%,它的幣價波動和分紅增長邏輯無關。
- 異常樣本補充數據。Hyperliquid 在這 59 天一共向持有者發放 1.469 億美元收益,占全部樣本總收益的 59%;團隊每月解鎖約 990 萬枚 HYPE。Sky 的估值倍數從 98 倍下降到 28.5 倍。





