






Meta財報解讀:自由現金流首度轉負,小札的AI豪賭還在加速


- 核心觀點:Meta第三季度財報以營收超預期和AI助手Muse的初步變現成績,暫時緩解了市場對AI投入回報的疑慮,但自由現金流首次轉負和資本開支大幅上調,揭示了扎克伯格在AI競賽中「以利潤換增長」的長期豪賭。
- 關鍵要素:
- Q3營收646億美元同比增長26%,廣告單價同比漲14%,剔除98.9億美元法律和解費用後EPS約7.40美元,遠超市場預期的6.08-6.54美元。
- AI助手Muse上線一個半月,北美超1000萬用戶創建智能體,25%轉化為日活,超四分之一用戶產生實際購買,客單價超200美元。
- Q3資本開支達349.1億美元,前三季度累計830.6億美元近乎翻倍,自由現金流錄得-21.2億美元,為上市以來首次轉負。
- 2026年資本開支指引下限從1300億上調至1350億美元,並宣布新增無投票權C類普通股,為後續融資和股權激勵預留工具。
- Reality Labs季度虧損41.3億美元,CFO給出明確止血時間表:2026年收窄至180-190億,2027年壓降至約150億美元。
- 員工總數同比縮減15%至66775人,但前三季度研發費用從402.4億飆升至594.1億美元,資源向AI算力和頂尖研究員集中。
原創 | Odaily 星球日報(@OdailyChina)
作者|Azuma(@azuma_eth)
在「AI 信心危機」的陰雲籠罩下,扎克伯格率先給市場吃了一顆定心丸。
過去幾週,圍繞科技巨頭大舉投入 AI、卻遲遲未能證明商業回報的質疑不斷升溫,晶片股和納斯達克科技股也經歷了一輪明顯回調。作為本輪財報季首家「交卷」的萬億級科技巨頭,美東時間 10 月 21 日美股盤後,Meta 發布的 2026 年第三季度財報,成了檢驗 AI 商業化成色的首場大考。
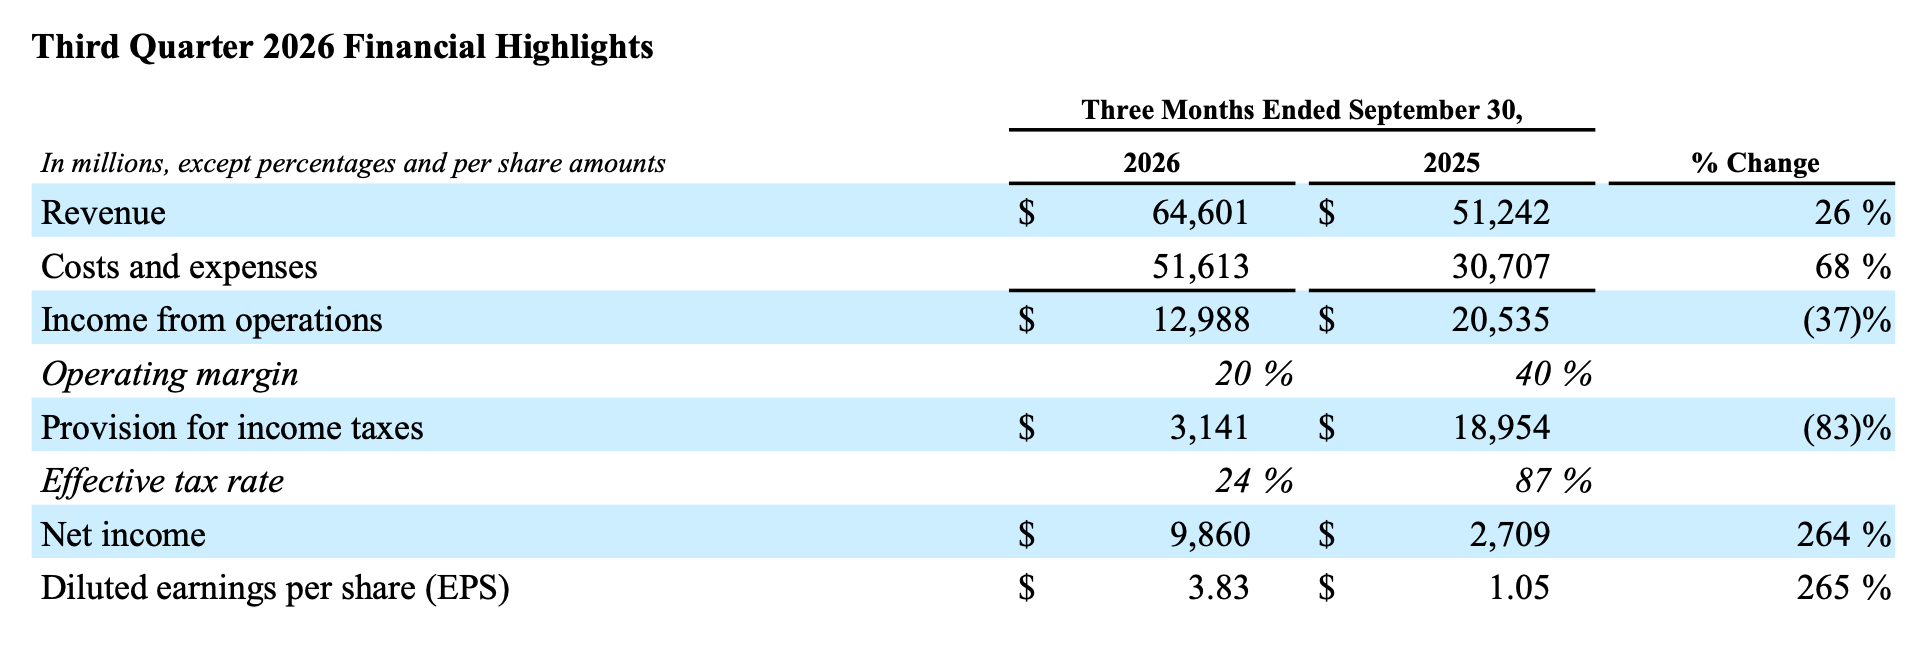
財報數據顯示,Meta 第三季度營收達到 646 億美元,同比增長 26%,超出分析師預期的 633 億美元;公司預計第四季度營收將達到 730 億至 760 億美元,區間中值同樣高於市場預期。從市場反應來看,這份成績單暫時是過了關 —— 憑藉雙雙超出華爾街預期的當季營收與第四季度指引,Meta 盤後股價一度大漲 6%(當前已回落至 2%)。
但如果仔細翻看這份財報的底帳,卻總是會感覺到一股強烈的撕裂感。一邊是 646 億美元的單季營收、持續增長的廣告業務,以及上線一個半月便吸引超過千萬北美用戶的 AI 助手 Muse;另一邊,公司自由現金流自上市以來首次轉負,單季計提近百億美元法律和解費用,全年資本開支指引也進一步上調,Meta 甚至還宣布了一項新的 C 類普通股計劃,為未來的融資和股權激勵預留空間。
這幾件事放在一起,恰好勾勒出 Meta 當前的處境 —— 現有業務仍在提供充足的收入和現金流,但扎克伯格顯然不滿足於此,他正在把更多資源投向 AI,也在為這場投入週期可能更長的競賽提前安排資金。
揭開「利潤腰斬」的假象:廣告印鈔機依然兇猛
先看最容易引起誤讀的利潤表。
Meta 第三季度總成本與費用同比增長 68%,達到 516.1 億美元,明顯快於營收 26% 的增速;GAAP 營業利潤同比下降 37% 至 129.9 億美元;營業利潤率也從去年同期的 40% 降至 20%。

單看這些數字,很難說這是一份漂亮的利潤表。不過,利潤下滑主要受到一筆特殊費用影響 —— 今年 8 月,Meta 與美國 52 個州及地區的檢察長就青少年心理健康和社交媒體成癮相關訴訟達成和解。根據原文所引資料,這項安排涉及未來十年最高約 185.9 億美元的潛在支付金額。Meta 在第三季度一次性計提了 98.9 億美元法律和解費用,計入一般及行政費用(G&A)。
如果剔除這筆非經常性支出,Meta 當季營業利潤約為 228.8 億美元,攤薄後每股收益則約為 7.40 美元,明顯高於實際報告的 3.83 美元,也超過華爾街此前約 6.08 至 6.54 美元的預期區間。
支撐起這份真實盈利能力的,依然是 Meta 無可撼動的廣告基本盤。第三季度,Meta 總營收達到 646 億美元(同比增長 26%),高於市場預期的 633 億美元;其中應用家族(FoA)的廣告收入貢獻了 630.6 億美元,同樣同比增長 26%。更令投資者安心的則是廣告增長的內部結構——「量價齊升」。
- 展示量(Impressions):全系應用廣告展示量同比增長 10%,家庭日活躍人數(DAP)達到 36.4 億(同比增長 3%);
- 廣告單價(Average price per ad):平均每條廣告價格同比大漲 14%。
在宏觀環境充滿不確定性的當下,廣告單價 14% 的漲幅相當具有含金量。這直接印證了 Meta 過去兩年將海量算力砸向推薦演算法與自動化廣告工具(如年化收入運行率已超 750 億美元的 Advantage+)的正向循環 —— AI 實質性地拉高了廣告轉化率和廣告主 ROI,讓 Meta 得以在社交流量見頂的時代繼續擁有強大的定價權。
與此同時,Meta 給出的第四季度營收指引高達 730 億至 760 億美元(中值 745 億美元,對應約 24% 的同比增速),再度穩穩壓過華爾街 737 億美元左右的共識預期,證明年末假日購物季的廣告需求依然極其旺盛。
第二曲線破局:Muse 帶來了「AI 變現」的曙光
如果說廣告業務證明了 AI 在「存量業務提效」上的威力,那麼 9 月剛剛上線的 AI 個人助手 Muse,則讓華爾街第一次看到了 Meta 在「增量 AI 原生應用」上的變現曙光。
在財報電話會上,扎克伯格難掩對 Muse 及上週剛發布的底層前沿模型 Muse Wonder 的興奮。從披露的核心運營數據來看,Muse 正在幫助 Meta 完成從「AI 燒錢者」向「AI 變現者」的敘事切換。
- 用戶增長與黏性:上線僅一個半月,美國和加拿大已有超過 1000 萬用戶創建了 Muse 個人智能體,其中約 25%的用戶轉化為了「日活用戶」(DAU),且早期留存曲線隨著使用時長增加而愈發穩固。
- 打破「光聊天不賺錢」魔咒:不同於許多停留在問答層面的大模型應用,購物已成為 Muse 目前最大的應用場景。扎克伯格透露,超過四分之一的 Muse 用戶在平台上產生了實際購買行為,且平均客單價(AOV)超過 200 美元。疊加 10 月中旬已正式啟動的每月 20 美元與 100 美元兩檔訂閱制,Muse 兼具「訂閱+電商導購抽佣」的雙重變現潛力。
- 軟硬一體與 B 端延伸:從下個月起,Muse 將正式登陸 Meta 智能眼鏡,成為其硬件商業模式的核心;而在企業端(To B),CFO Susan Li 明確表示將向開發者收取基礎模型和 Muse Code 編程智能體的接入費用,並逐步構建服務中小企業的「Muse 商業智能體網絡」。
當然,隱憂依然存在。目前包括亞馬遜在內的數十家外部網站出於數據安全與商業競爭考慮,已屏蔽了 Muse 的訪問權限,這在一定程度上限制了其跨平台比價與購物的絲滑度,但扎克伯格給出的成本路線圖仍極具誘惑力 —— 預計未來一年內 Muse 的計算成本效率將提升 10 倍,並在未來幾年內成為一項高額盈利的業務。
激進的資本帳單:單季狂砸 349 億美元,現金流首次轉負
翻到財報的 B 面,扎克伯格為這場 AI 豪賭付出的代價同樣觸目驚心。
為了在與 OpenAI、Anthropic 及谷歌的算力軍備競賽中搶佔身位,Meta 三季度單季資本開支(含融資租賃本金償付)高達 349.1 億美元,前三季度累計購置物業及設備已達 830.6 億美元,較去年同期的 483.1 億美元近乎翻倍。
如此恐怖的吞金速度,直接導致了一個歷史性的財務拐點 —— 儘管 Meta 三季度經營性現金流高達 327.9 億美元,但在扣除資本開支後,其自由現金流錄得 -21.2 億美元(去年同期為 106.3 億美元),這也是 Meta 自上市以來自由現金流首次轉負。
即便如此,扎克伯格完全沒有踩剎車的打算。Meta 在財報中將 2026 年全年資本開支指引下限從 1300 億美元上修至 1350 億美元(區間收窄為 1350 億-1450 億美元),並明確表態 2027 年將繼續「激進投資」。
當經營現金流緊繃、長期債務餘額已從去年底的 587.4 億美元攀升至 809.2 億美元時,未來上千億美元的算力錢從哪來?Meta 在第三季財報中給出了答案 —— 新增 C 類普通股。
根據公司公布的計劃,Meta 將向現有 A 類和 B 類普通股股東按 1:1 的比例派發 C 類股,相關安排預計於 2027 年 1 月 19 日生效。由於 C 類股不附帶投票權,這項計劃在經濟權益分配與公司控制權之間作出了區分。對 Meta 而言,這項安排至少有三層意義。
- 首先,它為未來的股權融資和併購提供了更多選擇。隨著 AI 基礎設施投入不斷增加,Meta 需要考慮的不只是如何增加資本開支,也包括如何在現金、債務和股權融資之間取得平衡。新增一種無投票權股份,可以為未來的融資和股權激勵提供工具。
- 其次,這有助於維持現有的控制權結構。Meta 的 A 類股每股擁有 1 票投票權,B 類股每股擁有 10 票投票權。創設無投票權的 C 類股,意味著公司可以在一定程度上擴大股權工具的使用空間,而不必同步改變現有股東的投票權安排。這對希望繼續牢牢掌握公司控制權的扎克伯格尤其重要。
- 此外,為了配合新股計劃,董事會與扎克伯格簽署了《創始人對齊協議》。此前受「加州財富稅」(40 號提案)潛在數十億美元稅負影響,市場一度傳出扎克伯格可能離開加州,而通過這次資本架構重組與出售條款設計,扎克伯格也已承諾未來八年內會繼續留任並坐鎮加州。
需要強調的是,創設 C 類股並不意味著 Meta 已經決定通過大規模增發來籌集下一輪 AI 資金,更不能直接等同於公司即將出現資金缺口。它更像是提前準備好一種融資工具,在投入規模越來越大的情況下,Meta 希望為未來保留更多選擇。
這項計劃也透露出另一個信號 —— AI 競賽可能不只是幾個季度的高投入,而是一場需要持續多年、並提前規劃資本結構的長期戰役。
戰略騰挪:砍元宇宙、縮編人員,全員 All in AI
為了給 AI 騰出更多資源,Meta 也在調整內部的業務和組織結構。
首先是持續造成經營拖累的元宇宙部門(Reality Labs),將正式迎來戰略性收縮。第三季度,Reality Labs 營收 4.43 億美元,營業虧損 41.3 億美元(前三季度累計虧損已達 131.7 億美元)。不同於以往含糊的「虧損見頂」表態,CFO 在本次財報展望中罕見給出了明確的「止血時間表」:預計 2026 年全年 Reality Labs 虧損將收窄至 180 億~190 億美元,而到 2027 年虧損額將進一步大幅壓降至 150 億美元左右。省下來的數十億美元預算,預計將被重新分配給以 Meta 超級智能實驗室(MSL)為核心的 AI 項目。
其次是組織架構的「換血」。截至 2026 年 9 月 30 日,Meta 員工總數已降至 66775 人,同比大幅縮減 15%(環比減少約 12%)。然而,在人員大幅精簡的同時,Meta 前三季度的研發費用(R&D)卻從去年同期的 402.4 億美元狂飆至 594.1 億美元 ——「人頭在減、研發暴增」的剪刀差背後,是普通崗位被大規模裁撤,而資源正以前所未有的密度向天價 AI 算力與頂尖大模型研究員集中。
財報已過關,但投入回報還需要時間
總體而言,Meta 用一份營收強勁、指引樂觀的第三季度財報,外加 Muse 破千萬用戶的亮眼開局,成功在華爾街的「AI 信心危機」中打贏了首場保衛戰。盤後上漲的股價證明,只要核心廣告印鈔機還在轟鳴、AI 新產品展現出真實的交易轉化,市場仍願意容忍短期的自由現金流轉負。
但這並不意味著警報已經徹底解除。隨著全年總費用指引上調至 1750 億至 1790 億美元,且監管層面的陰雲遠未散去,Meta 接下來並沒有太多的容錯空間。
當數千億美元的資本開支在 2027 年轉化為巨額的財務折舊,C 類股的融資預期正式落地,Muse 和 AI 廣告帶來的增量收入能否真正跑贏指數級膨脹的算力帳單?扎克伯格的這場豪賭,遲早要回答這道終極考題。





