


DogPay 創辦人專訪:慢就是快,從 U 卡到全球支付網路


- 核心觀點:穩定幣支付正從交易場景轉向跨境貿易結算和企業支付,DogPay 透過持有牌照、接入銀行網路和自建合規體系,為傳統外貿及出海企業提供穩定幣收單、帳戶、發卡等一體化基礎設施,月處理資金約 5 億美元。
- 關鍵要素:
- DogPay 業務覆蓋 140 多個國家,接入 SWIFT、ACH、SEPA 等結算網路,企業客戶超 1000 家,月處理資金約 5 億美元。
- 客戶以傳統外貿和服務出海企業為主,非 Web3 公司;穩定幣收款可將回款週期從 SWIFT 的一週以上縮短至當天甚至數小時,並規避匯損。
- 已持有香港 MSO、TCSP、放貸牌照,美國及加拿大 MSB 牌照,歐洲牌照申請中,計劃申請新加坡 MPI 牌照。
- 核心壁壘在於產業鏈位置:處於發卡行層級,可發行獨立 BIN 而非共享 BIN,並能持續獲取摩根大通、OCBC、DBS 等銀行帳戶資源。
- Visa、Mastercard 正積極接入穩定幣結算,行業格局為共同建設而非顛覆,穩定幣擴大了美元卡的服務覆蓋範圍。
- 新增 AI router 能力,將大模型統一路由接入企業帳戶,配合員工消費卡實現支出額度管控,延伸企業資金管理場景。
原創 | Odaily 星球日報(@OdailyChina)
作者|jk
過去兩年,隨著 TGE 敘事的落幕,加密逐漸轉向合規,穩定幣支付的熱度明顯升高。
2023 年以前大家聊到穩定幣,更多還是圍繞交易、出入金和鏈上資產;但現在,它正在越來越多地進入跨境收付款、企業結算和日常支付這些更具體的場景。與此同時,一批圍繞穩定幣做支付的公司,也開始從單一的 U 卡或者出入金工具,慢慢往帳戶、收單、結算和發卡等更完整的支付體系延伸。
DogPay 就是其中一家。
如果你不知道 DogPay,這是亞洲穩定幣支付賽道的龍頭企業:它為 Web3 企業和跨境商戶提供穩定幣收單、企業帳戶、Card 及 CaaS/BaaS 等服務,業務網絡覆蓋 140 多個國家和地區,並接入 SWIFT、ACH、SEPA、FPS 等主流結算網絡,覆蓋一千多家企業客戶。從帳戶、收單到發卡和結算,DogPay 正在搭建一套連接穩定幣與傳統金融體系的全球支付基礎設施。
但在牌照和數據之下,客戶為什麼會需要支付服務商?一筆錢到底是怎么在這套體系裡流動的?相比傳統方案,加密支付方案究竟省了什麼?
Odaily星球日報找到了一個機會,和 DogPay 的 Co-founder Peter 一對一聊了聊合規支付賽道。
以下是採訪全文:
Odaily:我相信大部分讀者對於穩定幣支付都有一個大致的概念,能否請你們舉一些實際的客戶案例,說明客戶為什麼需要你們的方案?
Peter:有一個例子比較方便分享,叫 MUFY。它是一家 AI 時代的產品公司,做 AI 情感陪伴平台:平台為每個角色設定了故事背景,用戶可以與這些角色對話。
這個團隊在出海、獲取全球用戶的過程中,收款門檻很高,自己做相對應的產品很難。我們為他們提供了穩定幣收單產品,平台用戶可以直接使用 Dogpay 的穩定幣支付完成付款,無論是訂閱,還是充值購買積分,都由這套產品來承接。
此外,我們的收單產品內置了 KYT(Know Your Transaction,了解你的交易)系統,所以企業收到的資金很乾淨:KYT 無法通過的資金是不能入帳的,相當於為企業做了一層風險隔離。
Odaily:所以 MUFY 是一家傳統的 AI 公司,而不是 Web3 公司,對嗎?
Peter:對。我們的客戶大部分都不是 Web3 公司,而是做真實貨物貿易或服務貿易的企業。
舉個例子,有些做貨物貿易的客戶,會直接從南美或非洲收到穩定幣形式的貨款。他們可以在 Dogpay 把穩定幣兌換成法幣,再打入自己的公司帳戶。這是因為我們直接為企業提供了公司銀行帳戶,收款、兌換和入帳可以在同一個平台上完成。
Dogpay 的 Web2+Web3 解決方案,來源:官網
Odaily:一筆資金是如何從法幣帳戶變成穩定幣,再變成企業可支配資金的?比如某個小國家的用戶付款,這筆錢是怎么一步步進入企業帳戶的?
Peter:首先,開展這類金融服務必須持有牌照。目前我們已經在香港、美國和加拿大取得牌照,歐洲牌照也在申請當中。有了牌照,我們才能與銀行合作,開立大額的銀行帳戶。
可以這樣理解:拿到牌照之後,銀行授予我們開戶能力,我們就相當於一家數字銀行,客戶的開戶都通過我們來完成。具體來說,我們在這個大帳戶之下,為每位客戶開設獨立的 VA(虛擬)帳戶。同時,平台還會為客戶提供企業銀行帳戶的開設入口,以及加密貨幣錢包。
企業在 Dogpay 完成 KYB、KYC 並開戶之後,就可以直接使用這套體系。舉個例子:一家內地企業向奈及利亞出口了一批摩托車,收到的貨款是穩定幣。這筆貿易是真實發生的,所以企業可以憑貿易合同,把穩定幣轉入它在我們這裡的企業加密帳戶,再由平台直接兌換成美元,進入它在 Dogpay 開設的企業帳戶。
目前我們的帳戶能力涵蓋美國的 JP Morgan 帳戶,以及 OCBC、DBS 等銀行的帳戶。客戶開戶之後,貨款到帳、兌換成美元,這一步我們稱為 off-ramp。資金換入銀行帳戶後,就是完全合規的收入,可以直接用於企業的日常經營。以上就是這條鏈路的大致流程。
從法幣到加密貨幣的 on-ramp,流程則是相反的。因為我們提供的是完全合規的銀行帳戶,以 JP Morgan 帳戶為例,客戶有了這個帳戶後,既可以辦理美國本土轉帳,也可以通過 SWIFT 進行跨境匯款,所以資金進出的渠道都是暢通的。
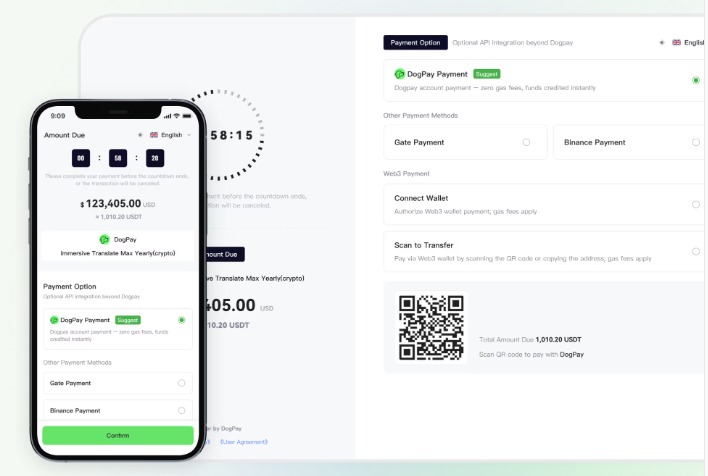
Dogpay 的企業端收款,來源:官網
Odaily:與傳統金融相比,這個過程是在哪些環節降低了損耗、提升了效率?
Peter:傳統貨貿有一個固有風險:除了幾種主流法幣,世界上絕大多數國家的貨幣匯率波動都很大。所以客戶在當地收取法幣,要面對匯率變化的風險,同時結算週期也太長,這是主要的幾個痛點。如果走傳統的 SWIFT 匯款,至少需要一週。
而通過穩定幣收款,資金直接進入企業的加密帳戶,再兌換成美元,基本當天、甚至幾個小時內就能完成。對企業來說,回款週期縮短、效率大幅提升,同時也避免了匯損和其他損耗。
另外,穩定幣在貿易結算中的體量越來越大。當初我們選擇這個賽道創業,也是因為預期貨物貿易和服務貿易的結算規模會增長得很快。
Odaily:Dogpay 目前使用量最高的產品是哪個?是 U 卡、銀行帳戶,還是 Card as a Service、Bank as a Service 之類的服務?
Peter:這幾類是不同類型的產品。Card as a Service 和 Bank as a Service,是把我們的底層能力開放給其他想做穩定幣支付的公司。
舉兩個例子。我們有一個越南客戶,在當地做外貿相關的支付業務,但自己沒有開設美元帳戶的能力,我們就把這項能力提供給了他們。還有一個巴西客戶,在當地做支付,但發行不了 U 卡,想發卡,我們就把 Card as a Service 的能力提供給他,讓他在當地發行了美元卡。
這兩類服務的客戶增長都很大。但從金額上看,目前最大的仍然是 OTC,Dogpay 每個月處理的資金規模大約在 5 億美元。
Odaily:面對這麼大的流量,Dogpay 在背後具體承擔了哪些工作?
Peter:主要分為兩部分。先說加密這一部分。
首先,絕大多數企業不具備資金管理能力,也沒有能力做 KYT,也就是確保資金乾淨。所以它們需要一個平台化的產品,幫助自己規避收到被污染的加密貨幣的風險。
其次是收單業務。收單需要針對每一個用戶,按指定金額單獨生成一個一次性的二維碼來付款,還涉及資金歸集等一系列工作。這些我們都已經把整套系統開發完備,客戶接入即用,不需要把加密領域的知識再學一遍。風控、資金歸集等環節,也都包含在這套系統裡。
再說法幣銀行帳戶這一部分。如果讓客戶自己分別去找 JP Morgan、渣打,或者韓國的銀行開戶,週期會很長,而且對資質的要求門檻非常高。我們已經在這些持牌地區完成了備案,幫助客戶開戶時,通常兩天就能下戶。KYC 和 KYB 也在我們這裡完成。
Odaily:也就是說,你們替客戶完成了合規這一部分。
Peter:對。我們把合規做了,把基礎設施搭好,對客戶來說就是接入即用。
Odaily:您認為加密卡或者說 U 卡這個市場真正的競爭力來自哪裡?它與傳統的 Visa 卡有什麼區別?
Peter:外界可能會覺得,我們是挑戰者,是在向 Visa 或 Mastercard 發起挑戰。但實際情況並不是這樣。過去半年,無論是 Visa 還是 Mastercard,都在積極接入穩定幣。
這個過程可以分為兩個階段。此前有一段時間,卡組織採用的是穩定幣與美元掛鉤的方式:發卡行仍然與 Visa 以美元結算,但允許卡片接受 USD 充值。而到了最近,有些卡已經支持直接用穩定幣充值,在 Visa 一側完成結算時,使用的也是穩定幣。
所以,無論是傳統的卡組織,還是後來的金融科技服務公司,對穩定幣 U 卡的態度,本質上都是共同建設。因為有了穩定幣,更多人可以開設不同的美元卡,而不是被排除在服務之外。
舉個例子:美國有發卡行,香港有發卡行,新加坡也有。過去受限於經營範圍,一個南美用戶很難開到新加坡發行的卡。現在有了穩定幣,用戶可以根據自己的實際需要,更自由地選擇不同發卡地區的卡片。所以整體來看,這是一個共同建設、擴大服務覆蓋面的過程。
對 Visa 來說,它多年來已經建成了非常成熟的全球結算網絡,無論是線下的 POS 機,還是線上的訂閱服務,這些標準都是由 Visa 制定的,這部分並不需要被顛覆。穩定幣的出現,是讓這些產品能夠被更多人使用。
因此,大家並沒有想要顛覆 Visa 體系。用戶的使用習慣,無論是實體卡、虛擬卡,還是 Apple Pay、Google Pay,都不需要改變,也不需要重新學習,只是在結算環節多了穩定幣這個選項。
Odaily:相較於其他做支付、做 U 卡的競品,Dogpay 最大的競爭優勢和護城河是什麼?
Peter:我認為最大的優勢是渠道能力。所有的生意都可以看作供應鏈的生意,關鍵在於你處在供應鏈的哪一環。
以卡為例,這條鏈條自上而下依次是:卡組織、卡組織的成員、發卡行;發卡行之下還有卡台,卡台之下則是各類貼牌分銷商。過去兩年,我們看到很多品牌的卡陸續消失,原因在於它們使用的是共享 BIN,位於產業鏈的下游,議價能力和抗風險能力都比較弱。
而 Dogpay 處在發卡行這一層,可以發行獨立的 BIN,幫助客戶發行他們想要的卡。我們不用共享 BIN,而是可以為每個客戶單獨申請一個 BIN。
銀行帳戶能力也是同樣的邏輯:隨著資金體量不斷增長、牌照能力不斷提升,我們能持續獲得更多銀行的支持。目前,我們已經拿下了香港、新加坡、美國和韓國的銀行,等歐洲牌照獲批之後,歐洲的銀行也有望陸續接入。我們不斷獲取更好的牌照,進而獲得更優質的銀行資源,再把這些能力開放給客戶。在供應鏈中所處的位置,決定了一家公司能夠走多高。
這個位置並不容易取得。牌照本身成本高昂,申請需要經歷較長的週期,有些牌照還很難長期維持。
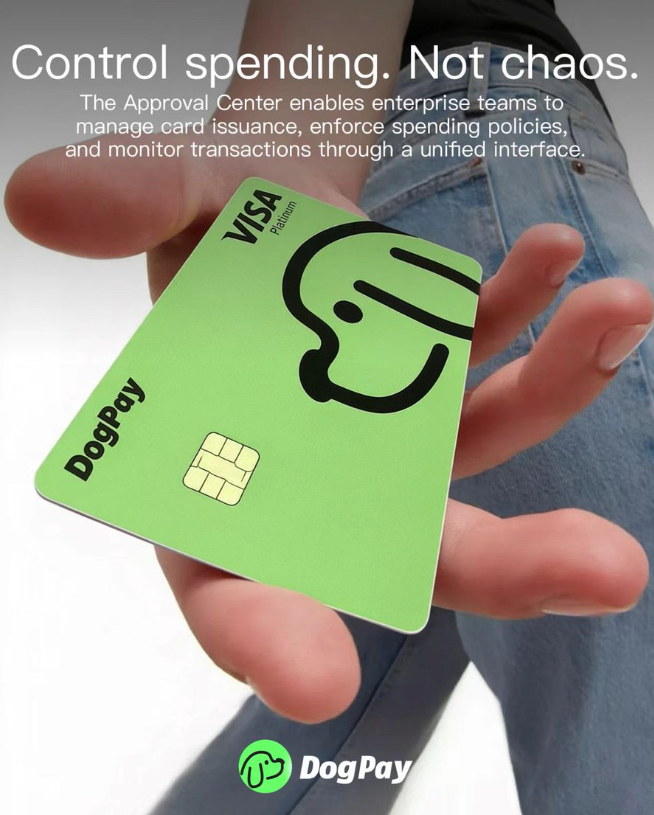
Dogpay 的企業端 KYB,來源:官網
第二點優勢,是我們更了解客戶的真實需求。Dogpay 的大部分客戶並不是外界以為的 Web3 企業,而是傳統企業,包括做外貿的、做服務和應用出海的,以及做海外營銷的公司等。這類客戶的業務流程和產品需求都相當複雜,我們在長期服務的過程中,已經沉澱出一套標準化的解決方案。
相比之下,Web3 公司的需求通常比較單一,要么是做資金募集,要么是發卡,比如貼牌卡。客戶群體不同,對客戶的理解深度也就不同,而這種理解深度,會決定一家公司的產品結構和發展節奏。
Odaily:剛才提到了牌照,能否詳細介紹一下,目前在哪些司法管轄區持有牌照?這些牌照的含金量和申請門檻如何?
Peter:目前我們在香港持有 MSO 牌照和 TCSP 牌照(TCSP 是信託類牌照),另有一張放貸牌照;在美國和加拿大持有 MSB 牌照;歐洲牌照還在申請當中,今年還計劃申請新加坡的 MPI 牌照。
Odaily:這些牌照申請起來難嗎?大家都說含金量很高,門檻主要在哪裡?
Peter:難點在於,持牌機構必須格外愛惜自己的聲譽,監管機構對申請人的要求也就相應更高。申請階段,監管會對公司過去的經營履歷,包括服務過的所有客戶,進行更嚴格的審查。
拿到牌照、進入監管體系之後,要求並不會放鬆。你需要滿足更高的反洗錢標準和監管要求,對每一位客戶的服務,都必須嚴格按照這些標準來執行。
所以,持牌經營的公司,節奏往往會相對慢一些。但慢也有好處:每一項業務都經得起審查,公司的根基也就打得更紮實。
Odaily:目前有沒有可以披露的數據,比如客戶數量級、營收數據,或者區間也可以?
Peter:我們現在每個月處理的資金規模大約是 5 億美元。企業客戶方面,前段時間剛剛突破 1000 家,現在有一千多家企業客戶。
Odaily:針對不同地區、不同類型的客戶(高頻、低頻、大額、小額),你們會提供不同的方案嗎?
Peter:我們有很多產品:發卡、銀行帳戶能力、OTC,還有直接給企業使用的卡等等,我們稱之為「靈活組合」。
客戶既可以只選用其中一項服務,比如只開一個帳戶,只做收款或只做匯款;也可以根據自身的業務需要自由搭配,比如在帳戶之上疊加收單、發卡或用卡。你可以把我們理解為,為企業提供了一整套資金往來的基礎設施。
最近,我們還新增了 AI router 的能力。我們發現,企業除了收付款,還有大量支出需要管理,AI 的使用成本就是其中之一。而我們的判斷是,從今年開始,不會再有太多公司強調「我接入了 AI」,就像今天沒有公司會特意強調「我連了網絡」一樣,AI 已經成為一種基礎設施。所以我們推出了 router 產品,把主流的大模型統一由路由、集中接入,再提供給客戶使用。
在使用上,客戶可以在平台裡創建企業帳戶,再給不同員工分配額度。每位員工的用量都是可控的,企業通過後台帳戶統一管理,各項支出一目了然。
這個產品的邏輯,與我們的企業用卡其實很相似。企業在我們這裡開戶之後,可以給所有員工開設員工消費卡。過去,員工的差旅和日常開支往往要走報銷流程,手續繁瑣;現在我們的設計是直接給每位員工劃撥一筆額度,由員工刷卡消費,並且可以預先設定這張卡能用於哪些產品、不能用於哪些產品。這樣一來,企業就不必再走複雜的審批流程。
總的來說,我們把企業的收款、支出等環節整合在一起,形成了一套完整的企業基礎設施。
Odaily:您認為哪些跨境支付場景最適合穩定幣?又有哪些不太適合?
Peter:這裡面有幾個層面的





