






BiyaPay行情觀察:SMCI盤後漲超15%,AI伺服器毛利率回升,能否持續?


- 核心觀點:超微電腦大幅上修2027財年Q1收入與毛利率指引,盤後股價漲超15%,但收入增長能否轉化為真實利潤與現金流,仍需完整財報驗證。
- 關鍵要素:
- 收入指引由145億–155億美元上調至185億–195億美元,中值增幅約26.7%;毛利率預期由10.4%–10.8%升至12.0%–12.5%。
- 按中值測算,毛利潤由約15.90億美元增至約23.28億美元,收入與毛利率同步改善是市場重新定價的主因。
- AI伺服器核心部件占成本大頭,整機漲價不等於廠商獲利提升,附加值更多來自機櫃整合、液冷、供電與運維能力。
- 伺服器業務備貨早於回款,需重點跟蹤應收帳款、庫存與經營現金流是否與收入同步改善。
- 大客戶訂單集中度高,交付節奏可能造成季度收入波動,訂單延續性與客戶結構均衡度待觀察。
- 當前數據為未經審計初步估計,完整財報定於11月3日發布,毛利率持續性與下季指引是關鍵驗證點。
AI 伺服器需求有多強,不只要看賣出了多少,還要看訂單最終能留下多少利潤。美超微電腦這次更新,恰好給出了兩個值得關注的訊號 -- 收入預期大幅上修,毛利率預期也同步改善。
美東時間 10 月 20 日,美超微電腦發布 2027 財年第一季初步業務更新。公司預計,截至 2026 年 9 月 30 日的季度收入為 185 億至 195 億美元,高於此前 145 億至 155 億美元的指引;毛利率預計為 12.0%至 12.5%,也高於原先 10.4%至 10.8%的預期。
據 BiyaPay 行情顯示,SMCI 當天常規交易收於 32.47 美元,上漲 1.15%;截至美東時間 19:59,盤後報 37.52 美元,較常規收盤上漲 15.54%。
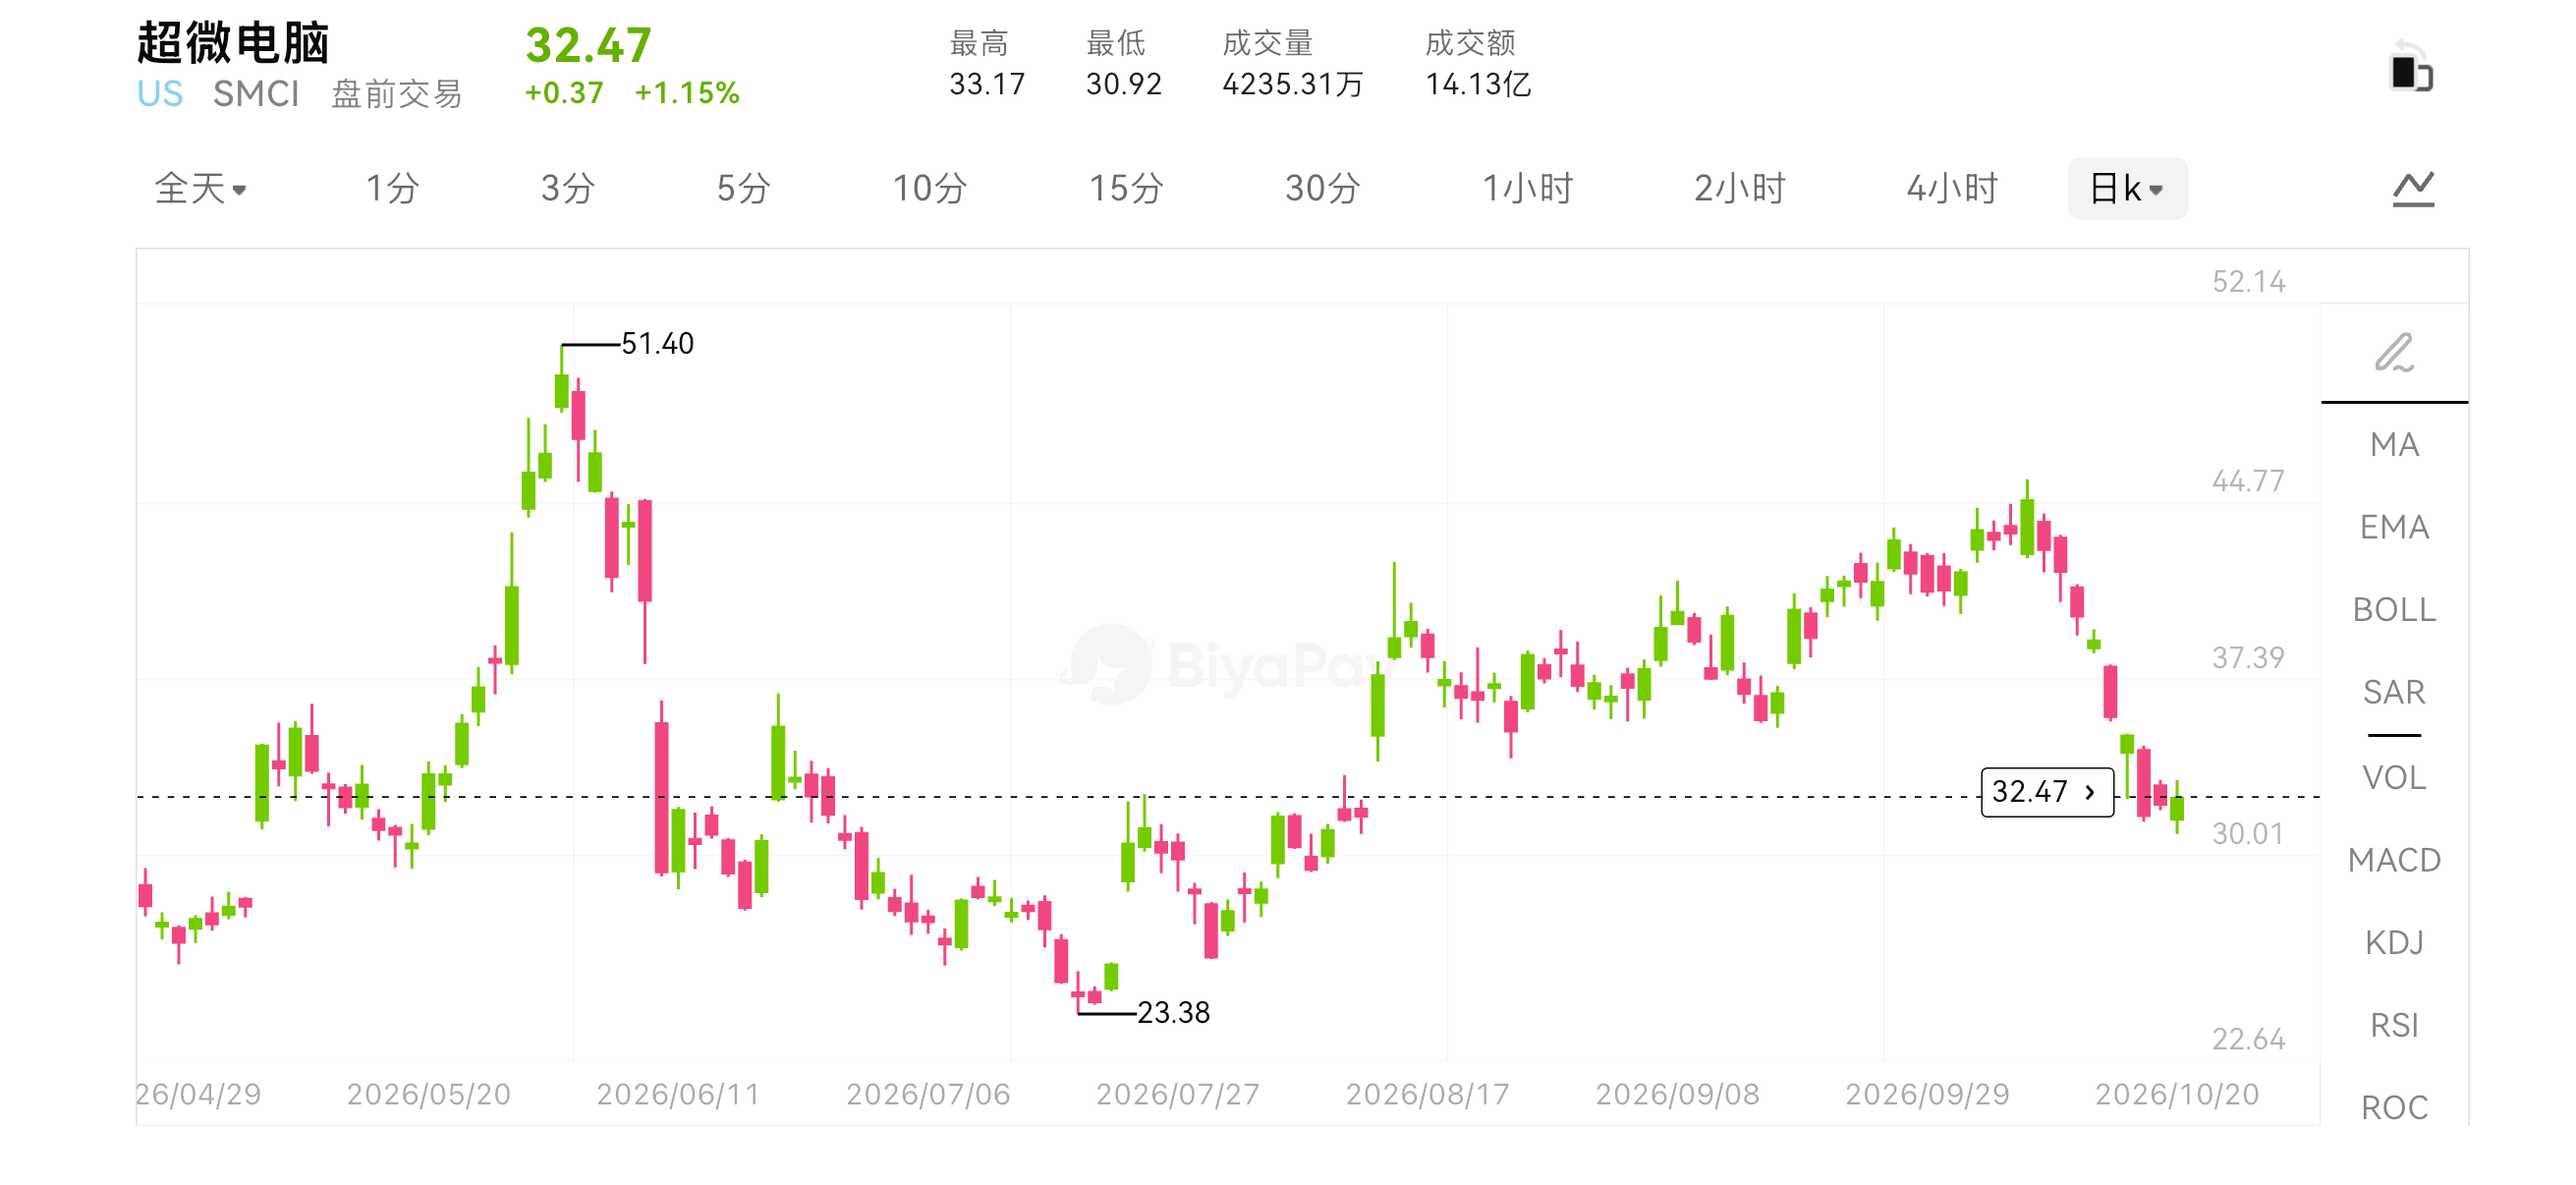
市場興奮的原因,不能只歸結為 AI 需求旺盛。伺服器企業最難回答的問題一直是:接下越來越大的訂單後,究竟能留下多少利潤?這次更新至少給出了一個階段性改善的訊號。
不過,當前公布的是未經審計的初步估計,完整財報安排在 11 月 3 日。收入和毛利率的好消息,距離現金流、淨利潤與後續指引的完整驗證,仍有一 步。
SMCI 盤後漲超 10%,股價上漲之後還要看什麼?
盤後大漲,首先反映的是市場對收入和毛利率上修的重新定價。但對於跟蹤 SMCI 的美股投資者,接下來還要區分盤後報價與次日常規交易的表現:成交是否活躍,價差是否擴大,漲幅能否在更多交易者入場後維持,都是觀察這次市場反應的線索。
從行情跟蹤到美股交易,帳戶裡的資金以什麼幣種持有、如何兌換,也會影響操作流程。從行情跟蹤到實際交易,除了關注股價變化,資金如何進入交易帳戶也是不少用戶會考慮的問題。對於持有 USDT、同時關注美股市場的用戶,BiyaPay 提供 USDT 兌換美元及美股相關交易服務,可以了解從數位資產兌換到股票交易的資金安排。透過一個帳戶連接多元場景。
交易路徑之外,判斷 SMCI 這次上漲有沒有業績支撐,仍要回到公司本身。收入上修解釋了市場為何興奮,毛利率、回款和後續訂單,則決定這份增長能留下多少利潤與現金。
收入高出原指引,毛利率讓增長更有分量
按區間中值計算,新收入預估為 190 億美元,原指引中值為 150 億美元,相差 40 億美元,增幅約 26.7%。這裡比較的是本季度預估與公司此前指引,不是同比增速。
毛利率中值則從 10.6%提高到 12.25%,提升 1.65 個百分點。對於收入體量很大的伺服器企業,百分點不大的變化,也會明顯影響毛利潤規模。
若僅將兩組收入和毛利率中值相乘,新預估對應的毛利潤約 23.28 億美元,原指引對應約 15.90 億美元。這只是便於理解的中值演算,不是公司披露的最終利潤,更不等於淨利潤,但它解釋了為什麼收入與毛利率同時改善,比單純的出貨增加更能改變市場預期。
把晶片供應商、伺服器廠商和雲端服務客戶放在同一條產業鏈裡比較,就更容易理解:客戶願意多花錢是一層,伺服器企業能否獲得更好的利潤分配,是另一層。
AI 伺服器賣得貴,不代表組裝廠一定賺得多
高端 AI 伺服器包含昂貴的晶片、記憶體、網路和儲存部件。整機價格上漲時,廠商收入會隨之擴大,但其中相當一部分金額可能只是採購成本的轉移。
因此,一台伺服器賣得更貴,與廠商技術附加值提高,並不能畫等號。如果核心部件佔據大部分成本,整機企業依然需要靠採購、交付和系統整合效率,爭取有限的利潤空間。
真正能提高競爭力的環節,可能在機櫃級整合、液冷、供電、網路協同、調試和持續運維。對大型客戶來說,設備能否按時部署、穩定運行,並控制整個生命週期的成本,往往比單一部件的價格更重要。
美超微電腦此次將毛利率改善歸因於客戶和產品組合。這個解釋值得重視,也留下了後續問題:改善來自高附加值方案佔比提高,還是某批訂單交付結構更有利?如果只是季度組合變化,就不能把一次上修直接延伸為長期利潤率台階。
毛利率改善之後,現金可能還壓在貨裡
伺服器業務存在一個容易被收入增長掩蓋的環節:備貨通常早於回款。
企業需要先採購晶片和零部件,組織生產,再完成交付與驗收。有些客戶付款條件較長,有些項目還需要分階段確認。收入可以已經進入利潤表,現金卻仍留在應收帳款裡;為下一批訂單準備的庫存,也可能繼續佔用資金。
所以,完整財報中需要把收入、應收帳款、庫存和經營現金流連起來看。如果業務擴大時,回款同步改善,庫存週轉也保持正常,增長的資金負擔就較輕。如果應收和庫存增長明顯快於收入,企業即使帳面賺錢,也可能需要額外融資來維持交付。
這並不意味著應收帳款增加就一定異常。高速擴張本來就會佔用營運資金,關鍵在於回款安排是否合理,以及資金佔用能否在後續季度逐步釋放。高速擴張本來就會佔用營運資金。關鍵在於增長是否有對應訂單、客戶信用和清晰的回款安排,以及資金佔用是否會在後續季度釋放。
對 AI 設備企業而言,技術迭代還會放大庫存管理的重要性。新平台推出後,舊平台的價格、需求和交付節奏都可能變化。一次成功的大批量交付,不僅是銷售問題,也是採購與生產管理能力的體現。
大客戶訂單越大,利潤與議價權越需要分開看
大客戶能夠帶來規模,也可能擁有更強的談判能力。
當一筆訂單足以顯著改變季度收入,交付提前或延後,就會影響市場對增長的判斷。如果某個季度集中完成驗收,收入可能大幅超出原預期;但這並不自動說明下一季度也會以同樣速度擴張。
因此,後續需要觀察訂單的延續性,以及客戶組合是否更均衡。來自不同客戶、不同交付週期的需求,通常比依靠少數大項目更容易形成穩定的經營節奏。這裡討論的是業務模型應當檢查的變數,並不是已經認定公司出現了回款或訂單問題。
客戶和產品組合還會影響售後成本。高規格系統可以帶來更高售價,卻也可能增加安裝、調試、保固和現場支援支出。毛利潤改善能否最終傳導到營業利潤,需要把這些費用一併納入。
這份更新能證明需求強,暫時不能替整個 AI 產業作答
SMCI 上修預估,說明公司在本季度獲得了更強的收入支持。但產業鏈不同環節的表現,不能機械外推。
伺服器廠商確認收入,可能意味著設備已交付給雲端服務企業;雲端服務企業是否已經把設備用滿、是否能從終端客戶收回足夠費用,還需要另一組證據。基礎設施需求強,與終端應用盈利充分,可以同時處在不同階段。
同樣,美超微電腦毛利率改善,也不意味著所有同行都能同步改善。客戶結構、供應商條件、方案能力和交付效率,都可能造成差異。分析 AI 行情,最需要避免的是一家公司的好消息被無限擴大為整個行業的統一結論。
11 月完整財報公布後,重點應落在毛利率上修的持續性、經營現金流、庫存與應收變化,以及下一季度需求安排上。若這些指標相互支持,這次預告就不僅是一次短期驚喜,也可能成為市場重新理解公司盈利能力的依據。
這次業績預告讓市場看到了 SMCI 在 AI 伺服器需求上的增長潛力,也推動股價在盤後明顯上漲。不過,收入預期上調並不等於盈利能力已經穩固改善,毛利率能否持續回升、營運資金能否順利回收,還需要等正式財報進一步驗證。接下來,11 月 3 日公布的完整財報,將是觀察這輪增長成色的重要依據。





