






MSX美股每日觀察:AI反超星鏈!SpaceX單季營收暴增161%,三大成長引擎全面提速


- 核心觀點:SpaceX 已從航天發射公司轉型為橫跨 AI 算力、衛星通信與太空運輸的綜合基礎設施平台,AI 業務首次成為最大收入來源,但 Starlink 仍是主要利潤來源,高資本投入下協同效應與回報率是估值關鍵。
- 關鍵要素:
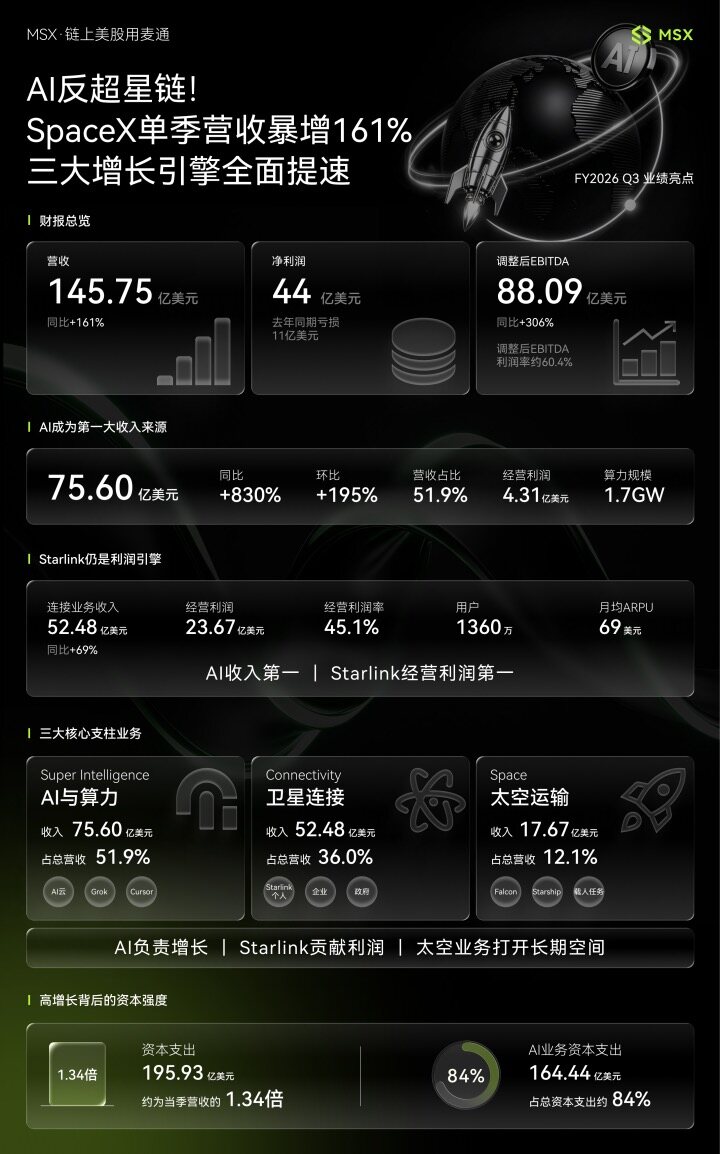
- FY2026 Q3 營收 145.75 億美元,同比增長 161%,淨利潤 44.04 億美元,扭虧為盈;調整後 EBITDA 88.09 億美元,利潤率約 60.4%。
- SI(AI)部門收入 75.60 億美元,同比增 830%,佔總營收 51.9%,首次超越 Starlink 所屬 Connectivity 部門,並扭虧為經營利潤 4.31 億美元。
- Connectivity 部門收入 52.48 億美元,經營利潤 23.67 億美元,利潤率約 45.1%,Starlink 用戶達 1360 萬,但 ARPU 降至 69 美元。
- Space 業務完成首次創收 Starship 軌道任務,單次下行容量約為 Falcon 9 星鏈發射的 10 倍,支撐長期降本擴張。
- 當季資本支出 195.93 億美元,約為營收 1.34 倍,其中 84% 投向 SI;前九個月經營現金流與資本支出缺口約 349.72 億美元。
- SI 增長含 Cursor 並表貢獻 6.08 億美元收入,調整後 EBITDA 剔除折舊及股權激勵等項目,盈利質量仍需觀察。
【MSX 研究院·美股 RWA 每日觀察】 是由領先的 RWA 交易平台 MSX 麥通出品的標誌性日報。我們依託強大的宏觀研究能力,為您捕捉全球傳統美股、流動性變化及 RWA 代幣化市場的核心脈搏,助您前瞻佈局優質資產。
今日觀察:
SpaceX 正在從一家以火箭發射和衛星互聯網為核心的航天公司,轉變為同時橫跨 AI 算力、通信網絡和太空運輸的綜合基礎設施平台。
FY2026 第三季度,SpaceX 營收達到 145.75 億美元,同比增長 161%,高於市場預期的約 128.6 億美元;淨利潤為 44.04 億美元,而上年同期淨虧損 10.54 億美元。調整後 EBITDA 達到 88.09 億美元,同比增長 306%,對應利潤率約 60.4%。財報公佈後,SpaceX 股價盤後早段一度上漲約 5%,隨後漲幅有所收窄。
真正改變 SpaceX 業務結構的是 Super Intelligence(SI)部門。該部門本季度收入達到 75.60 億美元,同比增長 830%、環比增長 195%,首次超過 Starlink 所屬的 Connectivity 部門,佔公司總營收約 51.9%,成為 SpaceX 最大的收入來源。
不過,「AI 反超星鏈」主要指收入規模,並不代表 AI 已經成為公司最大的利潤來源。SI 部門本季度經營利潤為 4.31 億美元,對應經營利潤率約 5.7%;Connectivity 部門經營利潤達到 23.67 億美元,經營利潤率約 45.1%。換句話說,AI 負責拉動收入增速,Starlink 仍然是公司最重要的經營利潤來源。
太空運輸業務則承擔著長期基礎設施角色。SpaceX 第三季度完成首次產生收入的 Starship 軌道任務,將 26 顆 Starlink V3 衛星送入軌道。公司表示,單次任務增加的下行通信容量約為一次 Falcon 9 星鏈發射的 10 倍。如果 Starship 能夠持續提高發射頻率,將同時降低 Starlink 擴張成本,並支持更大規模的衛星部署。
這三項業務正在形成一個比單純火箭製造更複雜的商業體系:AI 貢獻增長,Starlink 貢獻利潤與經常性收入,火箭和 Starship 提供底層運輸能力。
數據一分鐘:
• FY2026 Q3 營收 145.75 億美元,同比增長 161%,高於市場預期約 128.6 億美元;
• 淨利潤 44.04 億美元,上年同期淨虧損 10.54 億美元;
• 稀釋後 EPS 為 0.35 美元,市場預期約 0.16 美元;
• 經營利潤 27.91 億美元,上年同期經營虧損 2.73 億美元;
• 調整後 EBITDA 為 88.09 億美元,同比增長 306%,利潤率約 60.4%;
• SI 收入 75.60 億美元,同比增長 830%、環比增長 195%,佔總營收約 51.9%;
• SI 經營利潤 4.31 億美元,結束上一季度 12.57 億美元的經營虧損;
• SI 調整後 EBITDA 為 49.53 億美元,但其中剔除了折舊、股權激勵及收購相關股權激勵等項目;
• AI 名義算力規模達到 1.7GW,高於上一季度的 1.4GW 和上年同期的 0.6GW;
• Connectivity 收入 52.48 億美元,同比增長 69%、環比增長 22%;
• Connectivity 經營利潤 23.67 億美元,同比增長 99%,經營利潤率約 45.1%;
• Starlink 消費者用戶達到 1360 萬,較上一季度增加 160 萬;
• Starlink 消費者月度 ARPU 為 69 美元,環比提高 5%,但仍低於上年同期的 83 美元;
• 已安裝 Starlink 的飛機超過 3800 架;
• Space 業務收入 17.67 億美元,同比增長 6%、環比增長 84%;
• Space 業務經營虧損 700 萬美元,調整後 EBITDA 為 3.57 億美元;
• 第三季度總資本支出 195.93 億美元,相當於當季營收的約 1.34 倍;
• 其中 SI 資本支出 164.44 億美元,佔總資本支出的約 84%;
• 截至季度末,公司持有現金及現金等價物 512.94 億美元、可交易證券 385.61 億美元;
• 2026 年前九個月經營現金流 130.97 億美元,資本支出 480.69 億美元,簡單相減後的資金缺口約 349.72 億美元。
MSX View:
過去市場對 SpaceX 的估值主要建立在兩項資產上:可重複使用火箭形成的發射優勢,以及 Starlink 形成的全球衛星通信網絡。但在整合 AI 業務、擴大算力基礎設施並收購 Cursor 之後,SpaceX 第三季度超過一半收入已經來自 Super Intelligence 部門。
SI 收入由上一季度 25.61 億美元增至 75.60 億美元,增量接近 50 億美元。公司解釋,增長主要來自新雲服務協議上線、Cursor 並表,以及 Grok 在企業和消費者中的使用增加。Cursor 自 8 月 14 日完成收購至季度末,為 SpaceX 貢獻了 6.08 億美元收入,因此本季度 AI 增長並不完全來自原有業務的自然擴張,也包含收購並表影響。
其中更為重要的是 AI 業務已經從經營虧損轉為盈利。SI 經營結果由上一季度虧損 12.57 億美元改善至盈利 4.31 億美元,說明新增算力開始形成收入並吸收前期成本。
但 SI 的盈利質量仍需進一步觀察。本季度 SI 調整後 EBITDA 高達 49.53 億美元,遠高於 4.31 億美元的經營利潤,主要因為調整後指標剔除了 24.73 億美元折舊攤銷、8.21 億美元常規股權激勵,以及 12.17 億美元收購相關股權激勵。對於需要持續採購 GPU、建設數據中心的業務,折舊並不是可以長期忽略的成本。因此,判斷 AI 業務回報率時,經營利潤、資本支出和現金流比單獨觀察調整後 EBITDA 更重要。
相比之下,Starlink 的商業模式已經更加成熟。Connectivity 收入同比增長 69%至 52.48 億美元,經營利潤達到 23.67 億美元,佔 SpaceX 分部經營利潤的絕大部分。消費者用戶由 1200 萬增至 1360 萬,企業與政府業務收入同比增長 91%,反映 Starlink 正在從家庭寬帶擴展至航空、海事、移動通信和政府客戶。
Space 業務本季度收入環比增長 84%,主要受發射服務收入增加推動。首次產生收入的 Starship 軌道任務尤其重要,因為 Starship 並不只是另一個火箭產品,而是 SpaceX 其他業務繼續擴張的基礎設施。如果 Starship 能夠一次部署更多 V3 衛星,Starlink 擴充網絡容量的單位成本有望下降;未來如果太空計算和軌道數據中心成為現實,Starship 也可能承擔大規模設備運輸任務。不過,這些長期應用仍處於驗證階段,現階段更適合關注發射頻率、可靠性和單次運力,而不是提前計入過多收入。
本季度最大的約束依然是資本投入。SpaceX 資本支出達到 195.93 億美元,比當季營收高約 50 億美元,其中 164.44 億美元投向 SI 業務。雖然公司產生了 44.04 億美元淨利潤和 88.09 億美元調整後 EBITDA,但這些指標不能直接覆蓋實際投資需求。
從年初至 9 月底,公司經營現金流為 130.97 億美元,資本支出為 480.69 億美元。SpaceX 能夠維持如此高的投入,很大程度上依靠 IPO、債務融資以及此前積累的現金。季度末現金與可交易證券合計接近 899 億美元,短期資金儲備充足,但 AI 基礎設施投資能否產生足夠高的長期回報,仍然是估值能否持續的核心問題。
因此,這份財報同時驗證了 SpaceX 的增長能力和資本密集度。AI 已經成為最大收入來源,但經營利潤率仍明顯低於 Starlink;Starlink 繼續貢獻主要利潤,但 ARPU 仍低於上年同期;Starship 打開了新的運力空間,但研發投入仍然龐大。
接下來最值得觀察的是三項業務能否形成真正的協同:AI 算力能否在高資本投入下持續提高經營利潤率;Starlink 能否通過企業、航空和移動通信提高單用戶價值;Starship 能否以更低單位成本擴大衛星部署和商業發射規模。
關於 MSX 麥通:
MSX 是領先的 RWA 交易平台,致力於提供安全、高效、透明的全球金融市場准入。作為全球最早的鏈上美股交易平台之一,MSX 始終走在行業前沿,以持續創新引領市場變革。
平台深度融合區塊鏈技術與合規框架,全面提供近 400 種代幣化股票和 IPO 前(Pre-IPO)資產的現貨及衍生品交易,完美彌合了傳統金融與數字資產行業之間的鴻溝。
圍繞「讓優質資產自由流通」的核心使命,MSX 目前已構建起涵蓋美股現貨與永續合約、幣幣交易、Pre-IPO 和麥通研究院等多元化的數字金融服務體系,旨在為全球投資者提供全時段、高性能的優質資產參與入口。
官方網站: https://msx.com/
華語 TG:https://t.me/MSXOfficial
Global TG:https://t.me/MSXGlobal
全球 App Store / Google Play 現已同步上架。
風險提示: 宏觀經濟及美股市場波動劇烈,本文內容僅供麥通研究院學術與研究觀察參考,不構成任何投資建議。





