






油價不跌,美債殖利率就不會見頂


- 核心觀點:花旗研究顯示,油價回落是美債殖利率見頂的必要前提,當前地緣政治緊張令油價居高難下,殖利率終極峰值或尚未到來,市場信號相互矛盾,方向研判難度極大。
- 關鍵要素:
- 歷史上前端盈虧平衡通膨率通常在美債10年期殖利率峰值前1-2個月率先回落,油價見頂幾乎是殖利率見頂的必要前提。
- 當前盈虧平衡通膨率仍在走強、美元指數重啟升勢、油價受地緣政治支撐,三者共同指向殖利率峰值尚未形成。
- 高收益債利差走闊、週期股相對防禦股連續2-3個月走弱,已呈現與殖利率見頂一致的特徵,信號相互衝突。
- 核心CPI與整體CPI均為滯後指標,偏熱讀數不能排除殖利率已見頂;VIX指數對殖利率時機判斷幾乎無參考價值。
- 花旗週期模型已切換至「週期末段」策略:低配股票與信用債,超配債券(不含美債)及大宗商品,久期保持中性。
- 若地緣政治出現積極進展(尤其中期選舉後),將顯著提升油價見頂概率,為美債殖利率持續回落創造條件。
原文作者:趙穎
原文來源:華爾街見聞
美債殖利率何時觸頂,是當前市場最難回答的問題之一。花旗最新量化跨資產研究顯示,油價回落幾乎是美債殖利率見頂的必要前提條件,而當前持續的地緣政治緊張局勢令油價居高難下,這意味著殖利率的終極峰值或許尚未到來。
據追風交易台,花旗報告研究顯示,前端盈虧平衡通膨率與油價的回落,是歷史上預判美債 10 年期殖利率見頂最可靠的領先信號。然而,當前盈虧平衡通膨率仍在走強而非回落,美元指數(DXY)近期也重啟升勢,兩者均指向殖利率峰值尚未形成。與此同時,高收益債利差走闊、週期股相對防禦股走弱等市場信號,則已呈現出與殖利率見頂一致的特徵,令當前信號相互矛盾,方向研判難度極大。
在資產配置層面,花旗的週期模型當前遵循「週期末段」策略——低配股票與信用債,超配債券(美債除外)及大宗商品。全球宏觀策略團隊對久期保持中性,傾向於接收歐洲央行對美聯準的利率差,並在股票與信用債之間優先選擇股票。
油價是殖利率見頂的必要條件
花旗量化全球宏觀策略團隊的分析師 Alex Saunders 與 Vinh Vo 在報告中重申了其跨資產分析框架,並在原有基礎上新增了三段超過 70 個基點的利率拋售區間,核心結論基本維持不變。
歷史數據顯示,在美債 10 年期殖利率觸頂之前,跨資產表現呈現出明顯的領先滯後規律。其中,前端盈虧平衡通膨率通常在殖利率峰值出現前 1 至 2 個月率先回落,而油價見頂則幾乎是殖利率見頂的必要前提。相比之下,2 年期實質利率往往在殖利率峰值出現後仍繼續上行,屬於滯後指標。
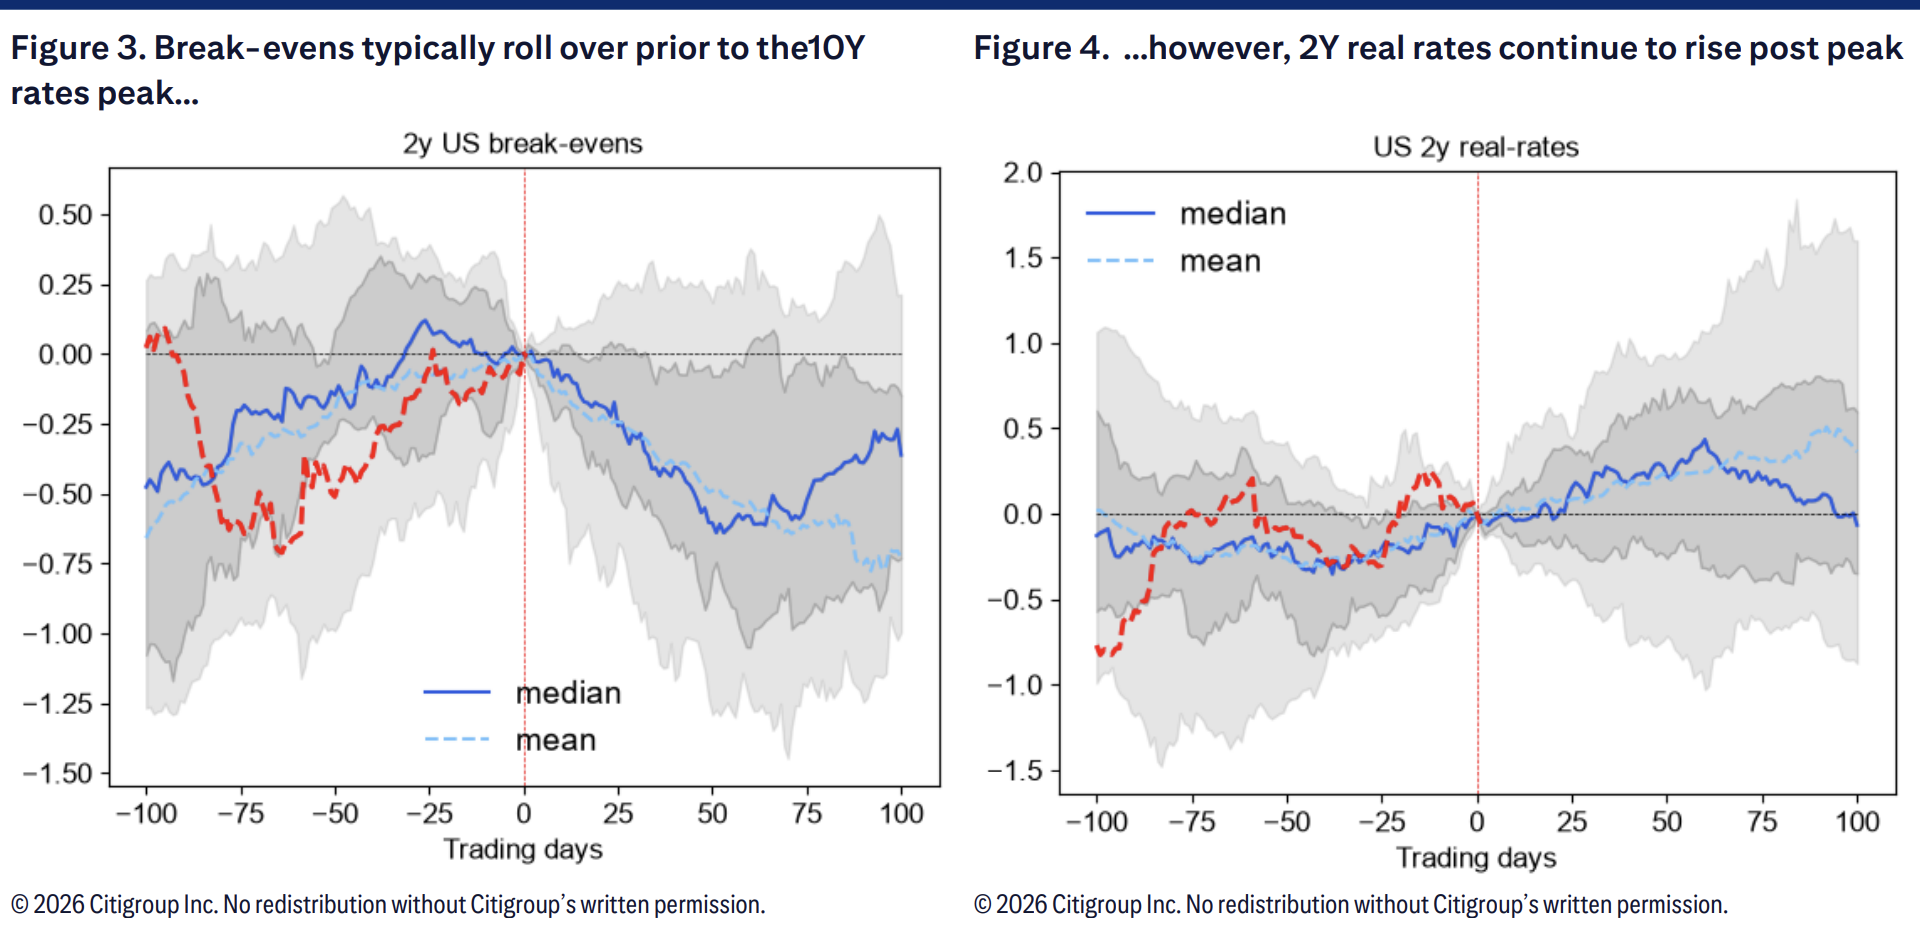
當前,盈虧平衡通膨率的走強趨勢已經出現,但關鍵的「回落」信號尚未形成。花旗指出,持續的地緣政治不確定性令原油價格維持高位,使得油價見頂的時間節點難以判斷。在此背景下,對殖利率峰值的任何預測都只能被進一步推後。
哪些信號有效,哪些信號無效
花旗的研究對市場常用的判斷指標進行了系統梳理,並明確區分了哪些指標具有領先意義,哪些則容易誤導判斷。
在有效信號方面,5 年期至 30 年期國債殖利率曲線(5s30s)的平坦化通常在峰值前約一個月出現,但該趨勢近 25 個交易日已出現逆轉,信號趨於混亂。高收益債利差走闊與低違約風險股票的相對跑贏,同樣與殖利率見頂的歷史規律吻合。此外,優質股(Quality)在殖利率峰值前後 200 天窗口內通常表現強勁,近期已有所體現;而成長股則往往在殖利率峰值出現前便已提前見頂,並在此後持續跑輸。
在無效或滯後信號方面,花旗明確指出,核心 CPI 與整體 CPI 同比數據均為滯後指標,近期偏熱的 CPI 讀數並不能排除殖利率已經見頂的可能性。2 年期實質利率同樣不會在殖利率拐點處出現逆轉。VIX 指數對殖利率時機的判斷幾乎沒有參考價值,但歷史上在峰值確認後往往趨於下行。
當前信號相互矛盾
花旗坦承,將當前市場動態與歷史規律對照後,所得到的信號存在明顯衝突,難以作出明確的方向性判斷。
一方面,週期股相對防禦股的表現已連續 2 至 3 個月走弱,高收益債利差也在走闊,這些均與殖利率見頂後的市場特徵相符。另一方面,盈虧平衡通膨率仍在走強,美元指數近期重啟升勢,而油價因地緣政治因素持續受到支撐,三者共同指向殖利率終極峰值可能仍在前方。
花旗認為,若地緣政治局勢出現積極進展——尤其是中期選舉後——將顯著提升油價見頂的概率,進而為美債殖利率的持續回落創造條件。在此之前,殖利率的近期走勢仍將保持高度不確定性。
在上述判斷框架下,花旗的週期模型已切換至「週期末段」模式。具體而言,該模型低配股票與信用債,超配債券(但不包括美債)及大宗商品,近期更將股票進一步下調至低配。全球宏觀策略團隊對久期整體保持中性,在利率策略上傾向於歐洲央行對美聯準的利差,並在股票與信用債之間優先選擇股票敞口。這一配置邏輯的核心在於:在殖利率峰值信號尚不明朗、油價與盈虧平衡通膨率均未出現決定性回落之前,對美債持中性而非積極做多的立場更為審慎。





